
連結会計システムは、各社の決算データを集めて科目や通貨をそろえ、グループ全体の財務報告を作るシステムです。自社に必要な範囲と導入方法は、制度連結と管理連結、データ収集から開示までの工程を分けると整理しやすくなります。
各テーマの詳細は、下の関連記事で確認できます。
▼関連記事一覧
・連結会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・連結会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・連結会計システム開発の見積相場や費用/コスト/値段について
・連結会計システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
連結会計システムの概要
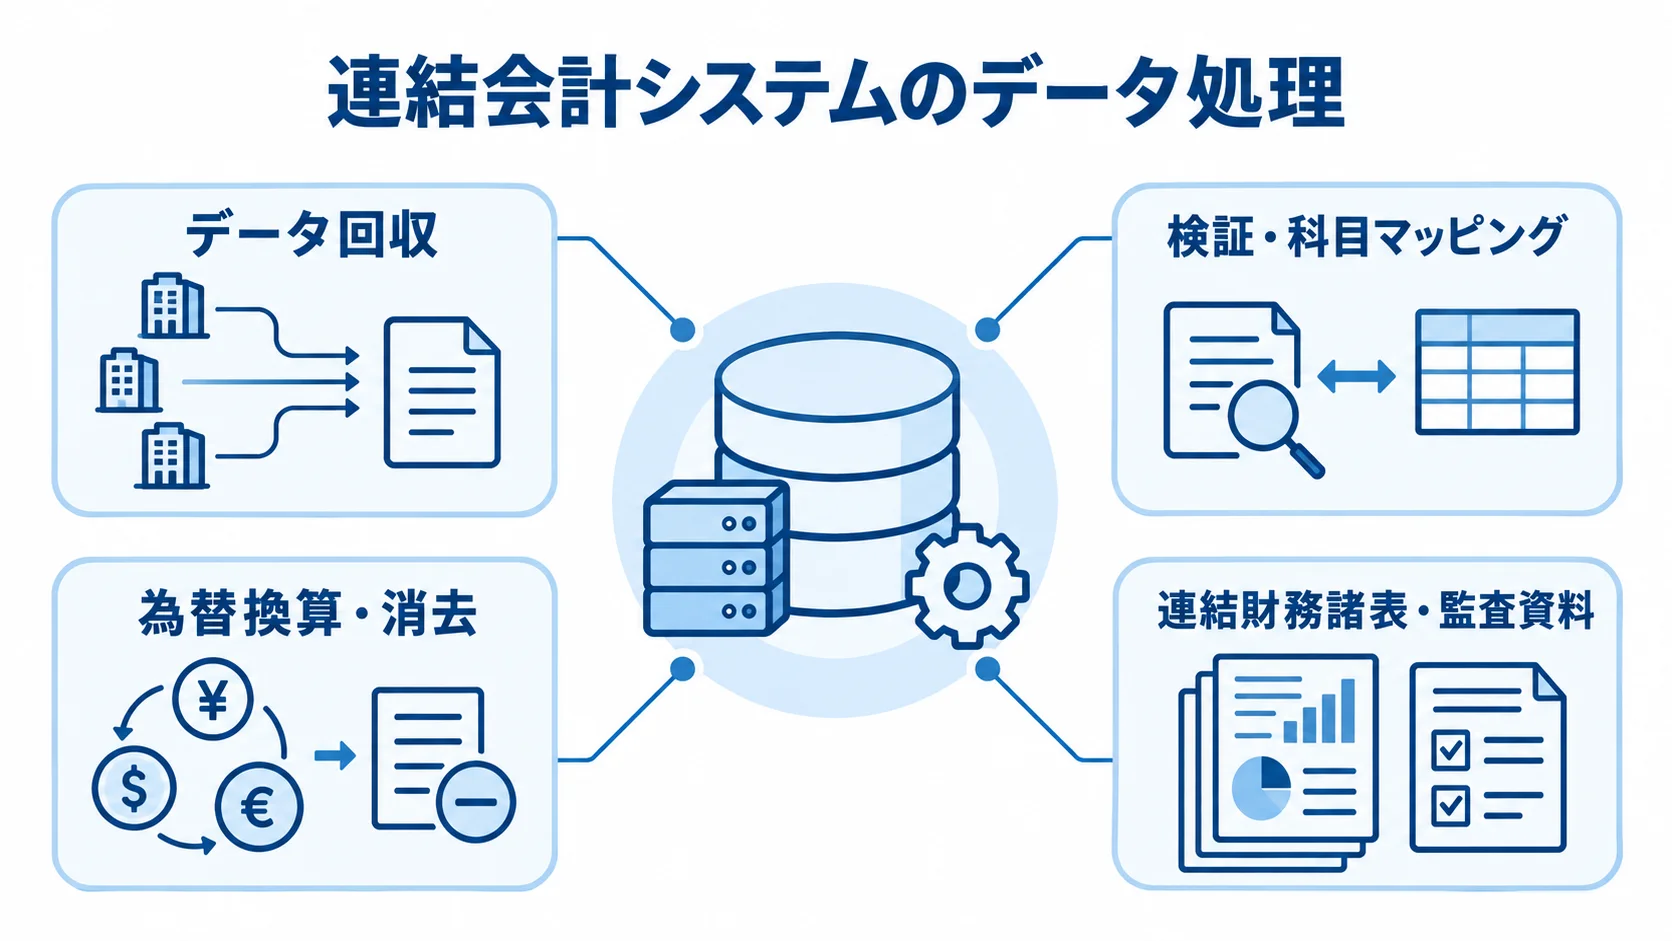
連結会計システムは、単体会計ソフトやERPの総勘定元帳を残したまま、各社の会計データを連結決算に必要な単位へ集める仕組みです。集めたデータに調整仕訳や消去を施し、グループ全体の報告を作ります。つまり、連結会計システムは「決算のハブ」です。
親会社と子会社のデータを連結用に整える仕組み
連結処理は、会社情報の管理と、子会社からのレポーティング・パッケージの回収から始まります。
- 管理情報:会社情報、連結範囲、持分比率、決算日、通貨、会計基準
- 回収方法:Web入力、Excel取込、ファイル連携、API連携
回収後は、貸借不一致や入力漏れ、前期差異などを検証します。そのうえで、各社の科目を親会社の科目体系へマッピングします。
続いて、為替換算と投資・資本の相殺を行います。さらに、債権債務や内部取引の消去、未実現損益の調整も行います。
税効果や非支配株主持分、連結キャッシュ・フローも処理します。また、連結財務諸表や注記、監査資料などを出力できれば、複数の表計算ファイルを行き来する時間を減らせます。
ERP・単体会計・経営管理との違い
単体会計システムは、一つの法人の仕訳、試算表、決算書を作ります。一方でERPは、会計に加えて販売や在庫などの業務データを統合する基盤です。
連結会計システムは、複数法人のデータを連結範囲や会計方針に沿って調整し、グループ全体の財務報告を作ります。これに対し、経営管理システムは予算と実績の比較や経営会議資料の分析に重点を置きます。
制度連結と管理連結の機能は重なることがありますが、同一とは限りません。そのため、要件定義では、法定開示と経営判断に使う管理連結の範囲を分けて記載します。注記・開示の作成や監査用明細の対象範囲も、あわせて書いておきます。
連結決算の工程の自動化範囲
システム化する範囲は、データ収集、入力チェック、科目マッピングの工程から順に考えます。続いて、為替換算と消去仕訳、連結処理を対象にします。最後に、残高検証と帳票出力、監査証跡まで含めて範囲を確認します。自動化では、担当者の判断が要る処理と、ルール化できる反復処理を区別します。
- 反復処理:内部取引の照合は自動化しやすい
- 例外処理:例外的な組織再編や会計方針の変更は、承認者が根拠を確認する
- 監査証跡:差額や元データ、調整理由、承認履歴をたどれる状態
自動化率だけを追うと、誤った仕訳を大量に作るリスクがあります。そこで、処理の前後の情報へドリルダウンできる設計を組み込むと、監査対応と運用定着を支えられます。
連結会計システム導入のメリット
連結会計システムの利点は、計算の速さだけでなく、収集条件や入力品質を同じ仕組みで管理できる点にあります。調整の根拠や承認期限も含めて管理すると、決算業務を再現可能なプロセスへ変えられます。
特に会社数や海外拠点が増えた企業では、担当者の経験に頼る運用との差が大きくなります。
決算の早期化と作業時間の削減
子会社ごとに異なるファイルを受け取り、手作業で転記・集計する運用では、回収の遅れが連結処理の遅れにつながります。そこで、Web入力や定型ファイルを用意し、締め日、未提出、差戻しを画面で追うと、確認メールや表計算を減らせます。
効果測定では、回収完了日や連結処理時間などを、月次・四半期・年次に分けて記録します。決算日数に加えて、繁忙期の残業や引き継ぎ時間も見ると、投資効果を説明しやすくなります。
入力ミスの抑制と監査対応の強化
入力チェックやマスター管理を組み込むと、提出後に誤りが見つかる事態を減らせます。監査では、最終数値に加えて、その数値に至った処理の根拠もたどれるかが問われます。
- 誤りの検知:貸借の一致や前期比較、内部取引の照合による異常値の検出
- マスター統一:会社・部門・科目・通貨を一元管理し、担当者ごとの変換ルールのばらつきを抑える
- 監査証跡:元データから調整仕訳、消去理由、承認者、変更日時までたどれる状態
操作ログと承認履歴を残し、帳票から元明細へ参照できれば、監査資料を毎回作り直す負担を軽くできます。こうした記録は、内部統制の強化にも役立ちます。
グループ経営の判断に使えるデータ
連結処理の結果を予算・実績比較やセグメント分析などへつなげると、決算データを経営にも活用できます。ただし、法定の制度連結と管理会計の集計軸は一致しない場合があります。
制度連結を正しく作ったうえで、管理用の集計軸へ再集計する設計が必要です。集計軸には、組織や商品、地域などがあります。
導入前に、経営層が見たい指標と経理が証明すべき数値を分けておきます。両方を一画面に詰め込むと入力画面が複雑になり、子会社の提出負担が増えます。そこで、利用者ごとに必要な情報を出し分けると、現場で使われる見込みが高まります。
連結会計システムの種類と選び方
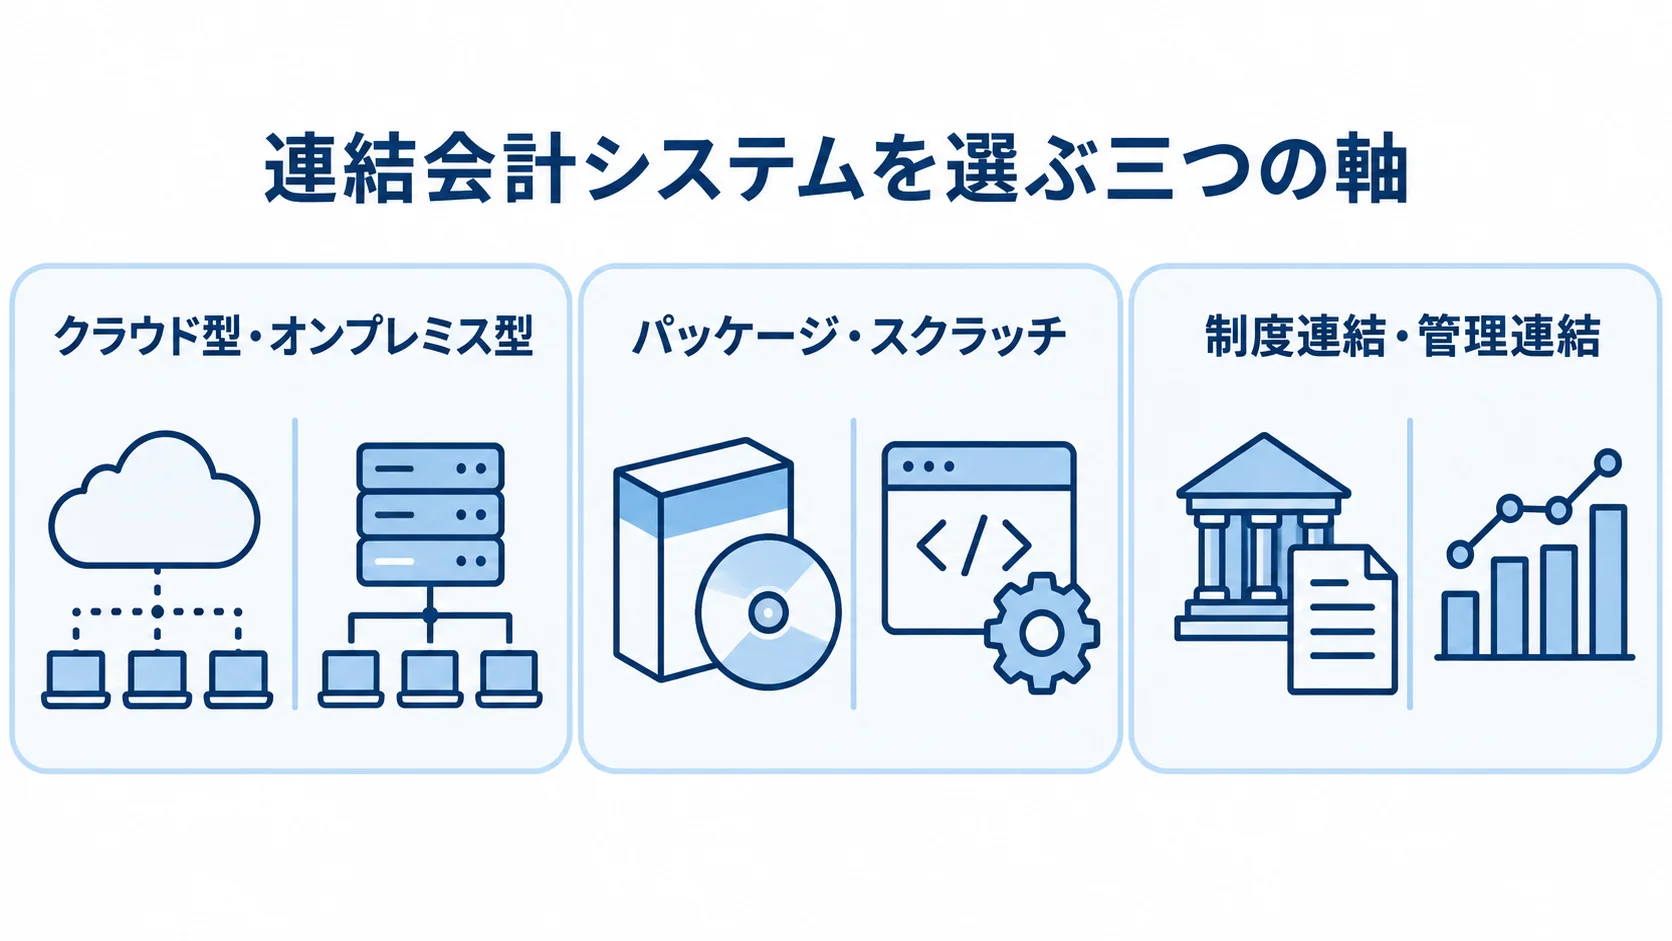
種類は、クラウドかオンプレミスか、パッケージかスクラッチか、制度連結か管理連結かの三つの軸に分けて比べます。クラウドとパッケージは重なり合う関係で、クラウドで提供されるパッケージもあります。自社の業務範囲や統制、連携に加えて、将来の会社数も基準にして組み合わせを選びます。
クラウド型とオンプレミス型の違い
運用の持ち方は、クラウド型とオンプレミス型で異なります。クラウド型は子会社がWeb入力しやすく、サーバー更新、バックアップ、バージョンアップの負担を抑えやすい選択肢です。
- クラウド型:子会社の入力や利用者の増減に対応しやすい
- オンプレミス型:ネットワークや認証、データ保持、既存基盤との接続を細かく統制できる
クラウド型は、新しい子会社を追加しやすい一方で、契約面の確認が欠かせません。契約では、データの所在や委託先・再委託先、障害復旧を確かめます。さらに、ログ保管や解約時の返却、従量課金の条件も見ておきます。
オンプレミス型では、サーバー更新やバックアップ、監視などを自社で負う範囲が広くなります。会計基準の改定への対応も、自社で行う必要があります。こうした負担を踏まえ、費用だけでなく、将来も運用担当者を確保できるかを判断します。
パッケージ導入とスクラッチ開発の使い分け
連結処理の中核を標準機能にどこまで任せるかで、パッケージかスクラッチかの選択は変わります。両者の特徴を比べて選びます。
- パッケージ:収集、換算、消去、レポーティング、タスク管理、操作ログを利用しやすい
- スクラッチ:独自の連結ルールや周辺レポートを作り込める
- 組み合わせ:中核はパッケージ、独自機能や連携は追加開発にする方法もある
パッケージは導入期間と品質を読みやすくできますが、固有の例外処理をすべて残せるとは限りません。そこで、標準へ寄せる範囲を、経理と子会社、監査の関係者で合意しておきます。
スクラッチ開発では、会計基準の改定への追随や、保守を担う人材の長期的な確保が欠かせません。仕訳の再現性や監査証跡、テストデータも、あらかじめ用意しておく必要があります。
組み合わせは、柔軟性と保守性のバランスを取りやすい場合があります。
制度連結と管理連結の分け方
制度連結と管理連結では、重視する目的が異なります。両方が必要な企業は、データの連携方法も決めておきます。
- 制度連結:財務諸表や注記など、外部報告の正確性と証跡を重視
- 管理連結:予算・予測・実績や経営会議に必要な速さと分析軸を重視
具体的には、制度連結の結果を管理会計へ渡すか、管理用データを別に集めるかを決めます。
海外子会社やサブ連結、IFRSを扱う場合は、機能名だけで判断せず、実データで検証します。確かめるのは、会計基準の差や、現地通貨から報告通貨への換算、多言語・多通貨の扱いなどです。
会社間取引や連結範囲の変更は、デモで確認します。為替レートの更新や過年度比較も、同じ場で見ておきます。
連結会計システム開発・導入の進め方
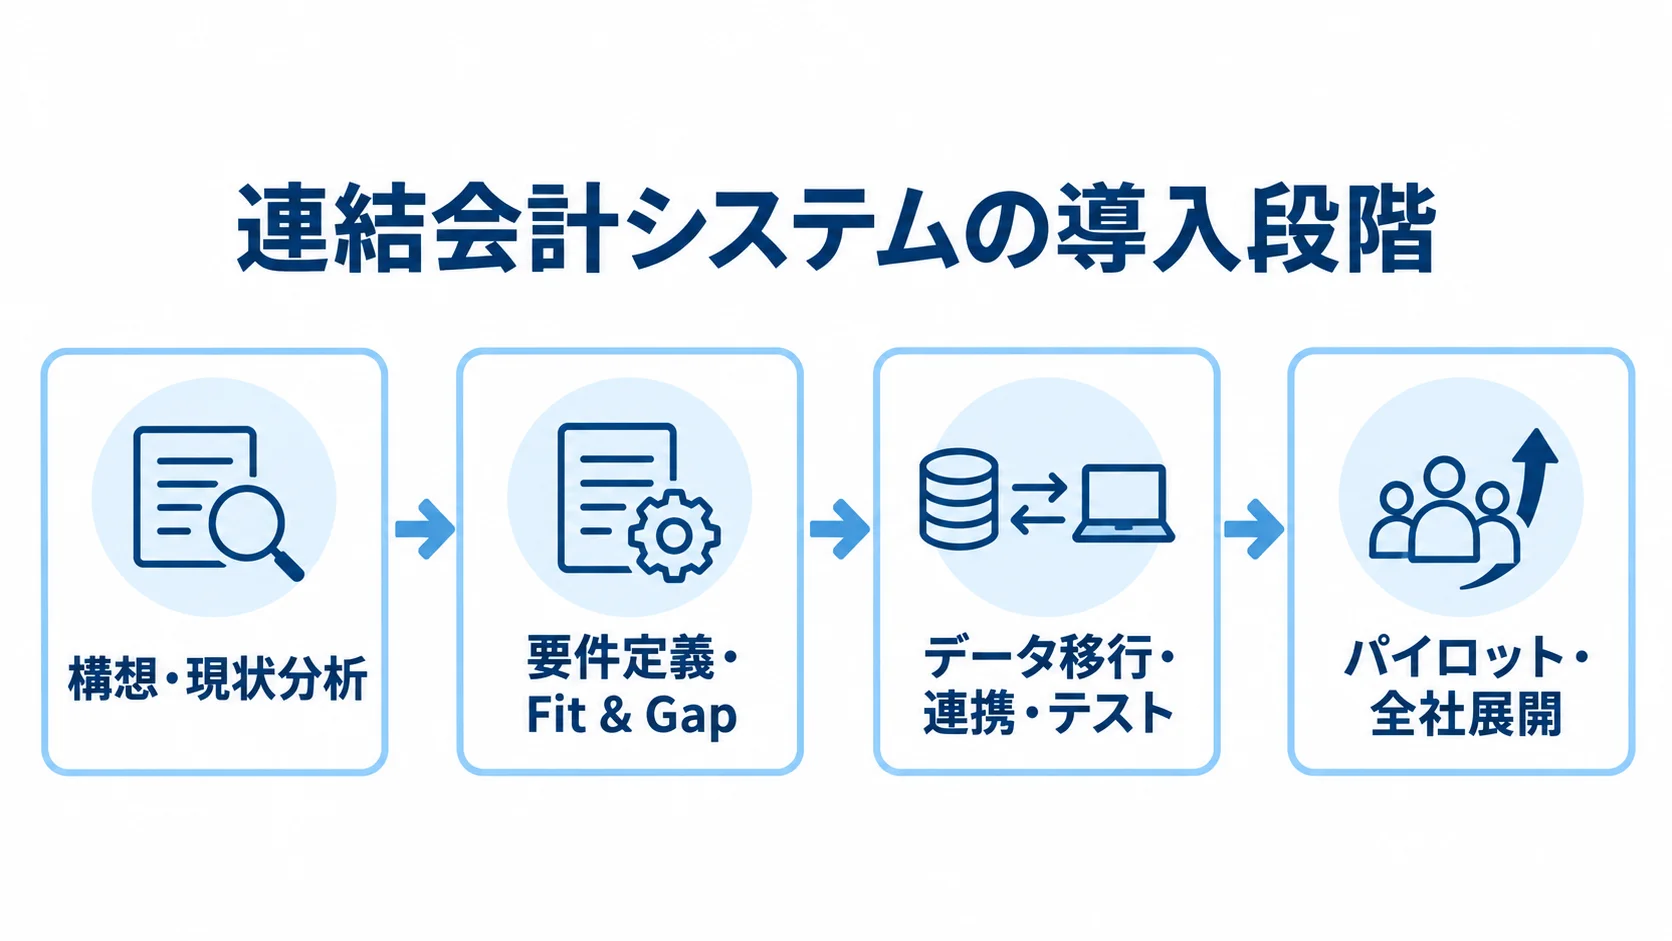
開発・導入では、現状の決算プロセスを整理して要件を決め、そのうえで製品や開発の方式を選びます。
進め方は、構想・現状分析から始め、要件定義とFit & Gap、移行・連携設計を経て、設定・開発・テストに進みます。最後は展開・運用です。
会社数や海外比率が大きい場合は、一度に全社へ展開せず、パイロットを挟むほうが安全です。
▶ 詳細はこちら:連結会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
構想・現状分析による決算のボトルネックの洗い出し
製品を比べる前に、今の決算業務を把握しておきます。親会社と子会社の担当者から始め、経理、経営企画、情報システム、監査対応の関係者を集めます。この確認が甘いまま比較を始めると、デモでは便利に見えても、本番のデータ移行で詰まりやすくなります。
- 決算カレンダーを作り、会社数や海外会社数、連結頻度、決算日、会計基準、利用中の会計システムを一覧にする
- 提出ファイルと締め処理を洗い出し、承認者と監査資料について誰が何を担うかを明らかにする
- Excelへの転記やメールでの回収、科目の変換から、内部取引の照合、為替レートの更新、調整仕訳の承認、帳票の再加工までを業務フローに書き出す
- 作業時間に加えて、差戻しや手戻りの原因、担当者にしか分からない判断を記録する
要件定義とFit & Gapによる必須要件の固定
要件は、必須のMUST、できれば実現したいWANT、今回は対象外のOUTに分けます。
- MUST:連結範囲、マスター、入力形式、会計基準、通貨、内部取引、消去、承認、権限
- WANT:経営ダッシュボード、予測、AIによる異常検知、追加の分析軸
- OUT:今回は対象外とする要件
操作ログや帳票もMUSTに含めます。監査証跡と障害復旧も、MUSTとして扱います。WANTを分けておくと、初期導入の範囲が膨らみにくくなります。
Fit & Gapでは、標準設定で足りる部分と追加開発が要る部分を分けます。業務を変えて対応する部分や、対象外にする部分も整理します。会計基準改定や組織変更のたびに改修が必要な仕様は、将来の保守費用も含めて考えます。
追加開発を採用する場合は、アップデートへの影響やテストの責任、障害時の切り分けを、契約書と設計書に残します。
データ移行・連携・テストの先行設計
移行と連携は、まず受け取るデータを決め、次に責任の分け方と移行範囲、検証方法を設計します。
- 単体会計やERPから受け取るデータと、その頻度、形式、担当
- 過年度の残高だけを移すか、仕訳や調整履歴まで移すかの線引き
- 移行データを実際に取り込んで行う、差異と決算シナリオのテスト
移行の対象には、会社マスターや勘定科目、残高があります。取引先や持分比率、内部取引などの情報も含まれます。
そのほか、為替レートや固定資産の増減明細も対象です。API、ファイル、手入力のそれぞれで、どこまでを誰が受け持つかも明確にします。
移行対象を決めたうえで、データのクレンジングやコード変換、欠損値の扱いを定めます。旧システムとの照合方法も、あわせて決めておきます。
代表会社の実データを使い、回収から帳票までの決算シナリオを通して、旧システムと新システムの数値を突き合わせます。
機能単位の確認に加えて、権限や性能を検証します。さらに、バックアップ復旧と異常時の差戻しもテストします。
パイロットから全社展開への移行
導入は、対象を絞ったパイロットから始め、実際の決算で運用を確認して全社へ広げます。
- 親会社と主要子会社、または国内でデータ品質が安定した会社を選ぶ
- マニュアルや締め日、窓口、差戻し基準、承認ルールを、実際の決算で試す
- 子会社の言語や習熟度に応じて、段階的に全社へ展開する
- 四半期・年次や組織変更、会計基準改定も含めて運用する
標準的な要件であれば、公開製品情報では概ね3〜6か月を導入期間の目安とする例があります(出典:連結会計システムの公開製品情報、2026年)。複数システム連携や海外展開を含む場合は、期間を別に見積もります。
全社展開では、子会社の締め日や現地の会計方針を踏まえて段階を分けます。稼働後も安定して決算を回せることを、成功の条件とします。さらに、プロジェクトの終了後も続けられる運用体制が必要です。
連結会計システムの費用相場と内訳
連結会計システムの費用は、ライセンスや月額料金に加えて、会社数やユーザー数、海外拠点の数で変わります。IFRSやサブ連結、既存システムとの連携数なども、金額に影響します。
過年度データの移行量や、帳票・監査資料の要件、導入支援の範囲でも変わります。ここで示す金額は、2026年公開の料金比較情報と一般的な基幹システム導入の相場を組み合わせた、企画段階の目安です。
▶ 詳細はこちら:連結会計システム開発の見積相場や費用/コスト/値段について
クラウド・オンプレミスの利用料の目安
公開料金の比較では、利用料の目安がクラウド型とオンプレミス型で異なります(出典:2026年の連結会計システム料金比較情報)。
- クラウド型:初期費用0〜100万円、月額10万〜50万円程度
- オンプレミス型:初期導入費用は数百万円から1,000万円超、年間保守は100万円程度
この金額は、製品利用料を中心とした目安です。要件定義や設定、移行などを含めた総額ではありません。
クラウド型は初期費用が低く見えやすい一方で、会社数やデータ量が増えると、月額が上がる場合があります。たとえば、追加モジュールやサポートの水準を上げると、月額が増えることもあります。
オンプレミス型は、ライセンスとサーバーの費用を分けて見ます。バックアップや監視、保守も、別々に把握します。そのうえで、利用料とプロジェクト費を分けて、初年度と二年目以降を比べます。
導入設定・連携・移行を含むプロジェクト費
プロジェクト費は、導入の範囲と連携・移行の規模によって変わります。企画段階の目安を、規模別に示します。
- 標準設定中心:クラウド導入の初期費用と支援で300万〜1,500万円程度
- 複数連携など:科目マッピング、過年度移行、監査帳票、総合テストを含め1,000万〜3,000万円程度
- 中・大規模:海外子会社、IFRS、多言語、多通貨、サブ連結を含み3,000万〜8,000万円程度
- 大規模追加要件:開示連携やERP刷新、高可用性、長期保守を含み8,000万円から数億円規模の場合もある
独自のワークフローや経営管理との大規模な連携を含む場合は、必要な範囲を見積条件に反映します。
これらは、公開料金と類似する基幹システムの相場から推定した数字で、連結会計システム固有の公的統計ではありません。予算化では、対象会社数やインターフェース数、移行期間などを入れた見積を取得します。
5年TCOで比較する項目
見積を比べるときは、含まれる費用と後から増える費用を分けて確かめます。
- 初期の見積:ライセンス、要件定義、設定・追加開発の費用に分け、会計システムとの連携やデータ移行も別々に把握する
- テスト・教育・保守:見積に含まれているかを確かめる。制度改正への対応や、インフラ・監視の費用も見ておく
- 将来の拡張:子会社やユーザーの追加、APIやファイル連携の追加費用、データの出力・返却の条件を確認する
- 5年の総保有コスト:クラウドは月額料金を60か月分、オンプレミスは保守やサーバー更新、運用人件費を含めて比べる
初期費用が安くても、毎月の手作業や監査資料作成が残れば、期待した効果は出ません。そこで、削減できる作業時間や決算の早期化日数、差戻し・不一致件数、監査対応時間を金額に換算し、費用対効果を試算します。
連結会計システムの開発会社・ベンダーの選び方
開発会社・ベンダーは、機能の多さだけでなく、連結決算を自社で回せる状態まで支援できるかで選びます。比較対象には、パッケージ提供元、導入・SIパートナー、既存ERPとの連携を担う開発会社を含めます。
会社数や海外比率、会計基準などを、同じRFPで伝えます。そうすると、提案の差が見えやすくなります。
連結決算の実績と業務知識の確認
導入社数だけでなく、自社に近い連結業務の経験と、プロジェクトを担う担当者を確認します。
- 業務実績:会社数、海外拠点、連結頻度、IFRS・現地基準、サブ連結、内部取引、開示・監査資料
- 実績の根拠:公開範囲、対象製品、導入完了の定義、現在の保守状況
- 担当体制:要件定義、移行、連携、テスト、稼働後支援の責任者と業務知識
実績の数字は、提案内容と照らして比べます。加えて、経理実務とシステム設計の両方を理解し、例外処理や監査証跡に具体的に答えられるかも見ます。
導入後に担当者が交代する場合も、引き継ぎ方法と支援期間を見積条件に含めます。
連携・移行・運用支援の範囲の比較
デモでは標準機能だけでなく、自社データに近いサンプルを使い、連携・消去と運用支援の範囲を確認します。
- デモ:科目・通貨の違い、内部取引不一致、範囲変更、差戻し、過年度比較、承認、明細参照
- 運用支援:教育、マニュアル、窓口、決算期支援、法改正、障害連絡、復旧、データ返却
候補製品のデモでは、各機能を一連のシナリオで実演してもらいます。マスターの更新や例外仕訳の判断のうち、自社で行う部分も明確にします。
業務を自社に戻せるよう、設定書やデータ定義、テスト結果の受け渡しを決めます。操作ログの保管方法も、あわせて合意します。
RFPに入れるセキュリティと契約条件
連結会計データには、グループ各社の財務、投資、取引情報が含まれます。そのため、機密性や正確性、証跡の各面を確認します。
- 技術対策:暗号化、SSO・多要素認証、最小権限、アクセス分離、改ざん防止
- 運用対策:職務分掌、操作ログ、バックアップ、RTO・RPO、脆弱性対応
- 契約確認:インシデント連絡、再委託先、監査報告書、脆弱性の修正期限
RFPにはセキュリティ要件を記載し、委託先の運用体制も確かめます。2026年3月に経済産業省が公表した方針では、クラウドを含むIT基盤の対策状況を可視化する方向が示されています(出典:経済産業省「サプライチェーン強化に向けたセキュリティ対策評価制度」、2026年)。評価制度への対応有無だけでなく、要求事項を自社のリスクに照らして確認します。
▶ 詳細はこちら:連結会計システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:連結会計システム開発の発注/外注/依頼/委託方法について
導入で起こりやすい失敗と対策
導入後に決算が早くなるかどうかは、入力ルールやマスター、責任の分け方、移行データの状態で決まります。これらが整っていないと、画面が新しくなってもExcelやメールでのやり取りが残ります。そのため、失敗しやすいパターンを把握し、要件と計画に反映します。
要件の膨張による導入期間と費用の増加
制度連結や管理連結、予算、開示などを最初から一つにまとめようとすると、追加開発が増えます。そこで、初回稼働で必須の決算工程を絞り、WANT機能は第二段階へ分けます。
追加要件ごとに、受付の条件と費用を変更管理表に記録します。納期やテストへの影響も、同じ表に残します。
データ移行と連携の後回し
製品設定や画面設計を先に進め、移行や既存システムとの連携を後回しにすると、コード変換や欠損の発見が本番直前になります。
初期段階で代表会社のデータを匿名化して用意し、取り込んでみます。取り込むのは、科目や部門、通貨などの基本情報と、内部取引や過年度残高です。そのうえで、差異の原因も確かめます。
子会社の利用不足とExcelの残存
親会社だけが操作を理解しても、子会社が入力しなければ収集工程は変わりません。そこで、入力項目は必要最小限にし、締め日と提出基準も明確にします。そのうえで、各社からパイロットの参加者を選びます。
操作研修は、本稼働前だけでなく、初回決算や四半期、年次の節目にも実施します。
2026年時点で確認したい最新動向
選定時は、機能の一覧だけでなく、会計基準の変化に追随できるかも確認します。クラウド運用やセキュリティ、AI活用の変化も、同じ視点で見ます。
2026年時点では、クラウドでグループ全体のデータを扱う構成が広がっています。一方で、制度対応と監査証跡を製品任せにしない姿勢が欠かせません。
IFRSなど会計基準の更新への追随
金融庁は2025年1月、2024年12月末までに国際会計基準審議会が公表した国際会計基準を、指定国際会計基準に追加する改正を公表しました。
対象には、財務諸表の表示や金融商品に関する改訂が含まれます。連結財務諸表やキャッシュ・フロー計算書の改訂も対象です(出典:金融庁「指定国際会計基準の指定に関する改正」、2025年)。
「IFRS対応」と表示されているかだけでなく、対応状況を次の点から実務に照らして確認します。
- 基準更新:対象版と反映時期、改定時のテスト、費用負担者
- 調整・開示:基準差調整の管理画面と開示帳票への出力
- 海外子会社:現地基準からの変換責任者と承認記録
基準改定の内容を実際の業務に反映できるかを、候補製品と運用体制の両面から確認します。
クラウドとサプライチェーンの安全性の確認
クラウド型では、製品のログイン機能に加えて、委託先の運用体制とサプライチェーン全体の対策も確認します。確認項目は、セキュリティチェックシートと契約書でそろえておきます。
- アクセスと記録:多要素認証、権限、子会社別の分離、ログ保存期間
- 復旧と連絡:バックアップ世代数、RTO・RPO、脆弱性報告期限、障害連絡
- 委託先の範囲:再委託先やデータセンターを含む対策状況
経済産業省の2026年の方針では、サプライチェーン企業のIT基盤を対象に、対策状況を段階的に評価・可視化する制度が示されています。発注時は評価ラベルの有無だけでなく、要求事項を自社のリスクに照らし、委託先全体の対策を説明できるかを確認します。
AIの検証支援への活用
AIは、担当者の確認を支える用途から使い始めます。そのうえで、会計判断の責任者と記録を明確にします。
- 支援用途:異常値候補、前年との差異説明、科目マッピング候補、問い合わせ検索
- 判断記録:参照データ、判断理由、承認者を残す
- 機能評価:誤検知率、説明可能性、ログ、無効化方法、監査で説明できる運用
生成AIに連結財務情報を入力する場合は、学習への利用の有無とデータの保管場所を確認します。加えて、アクセス制御やマスキング、出力の検証責任も見ておきます。
仕訳の自動確定や会計方針の判断を、AIに無条件で任せない運用にします。
よくある質問(FAQ)
導入を検討するときは、何社から必要か、クラウドでも監査に対応できるか、3〜6か月で何ができるかといった疑問が出やすいものです。いずれも、製品の規模よりも決算業務の状態と要件で判断します。
連結会計システムは何社から必要ですか?
必要性は、子会社の数よりも業務の条件で決まります。子会社が少なくても、海外拠点やIFRS、サブ連結などがあれば、導入の効果が出やすくなります。内部取引や監査証跡の要件、短い決算日程が重なる場合も、効果を見込めます。
Excelで続ける限界はどこで判断しますか?
版管理や転記、科目変換などに時間がかかり、担当者の休暇で決算が止まる状態が目安です。
Excelを完全になくす必要はなく、段階的に減らしていくのが現実的です。入力フォームや標準形式で収集し、重要な計算や承認、証跡をシステムで管理します。
クラウド型でも監査に対応できますか?
対応はできます。ただし、クラウドであることだけで監査対応が保証されるわけではありません。元データから帳票までの証跡を確認し、連結仕訳や消去、承認の記録をたどれるかを見ます。
アクセス権限やログ保存期間、データの改ざん防止に加えて、障害復旧や監査人への資料提供の方法も確かめます。
IFRS対応で確認すべきことは何ですか?
対応基準の範囲と版、現地基準からの調整を確認します。あわせて、複数通貨の換算や連結範囲、開示帳票、基準改定時の更新時期も見ておきます。
機能一覧に「IFRS対応」とあっても、自社の会計方針と注記を実データで処理できるかは、導入前のFit & Gapとテストで確かめます。
導入期間3〜6か月でできる範囲はどこまでですか?
標準機能を使い、対象会社が限られ、既存データの形式もそろっている場合は、基本設定や入力フォームを整えられます。権限の設定や教育、テストも含められます。
この条件であれば、初回稼働までを3〜6か月で進められる可能性があります。
複数のERP連携や海外子会社、IFRSがある場合は、要件定義や段階導入を含めて別の計画にします。過年度明細の移行や独自の開示帳票がある場合も、別の計画として扱います。
まとめ
連結会計システムは、子会社のデータを集め、科目や通貨をそろえ、内部取引を消去したうえで、財務諸表と監査証跡につなぐ決算基盤です。
導入効果を出すには、単体会計やERPとの違いを整理したうえで、制度連結と管理連結の範囲を分けます。さらに、標準機能と追加開発の境界も決めます。
最初に整理する要件
最初に、子会社数や連結頻度、会計基準などの前提を一覧にします。内部取引の照合や注記、開示のほか、既存の会計システムやExcel作業、必要な監査証跡も書き出します。
導入前には、回収完了日や連結処理時間、監査資料の作成時間などを、KPIとして記録しておきます。差戻し・不一致件数も含めます。
費用は、月額だけでなく5年TCOで比べます。設定や連携、移行などの初期費用と、教育や保守、制度対応の費用も含めます。
選定前に作るべきRFP
RFPには、対象会社と連結範囲、会計基準を記載します。勘定科目や通貨の扱い、内部取引と消去の方法も書きます。子会社の入力方法と、移行や監査証跡の要件も含めます。
セキュリティや障害復旧の要件、保守の費用も明記します。子会社を追加したときの費用も、あわせて書いておきます。候補先には同じデータとシナリオでデモと見積を依頼し、機能だけでなく、要件定義から稼働後までの責任体制も確認してください。
▼関連記事一覧
・連結会計システム開発の進め方/やり方/流れや方法/手法/工程/手順
・連結会計システム開発でおすすめの開発会社/ベンダー6選と選び方
・連結会計システム開発の見積相場や費用/コスト/値段について
・連結会計システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。