
消費者金融の基幹システムを開発する会社は、貸金業務への対応、外部連携、移行・運用の3点で比べると、自社に合う候補を絞り込めます。
ripla以外に公開情報を確認できる5社も取り上げ、選定の理由、6社の比較、発注前の確認点を順に見ていきます。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
消費者金融基幹システムのパートナー選びの重要性
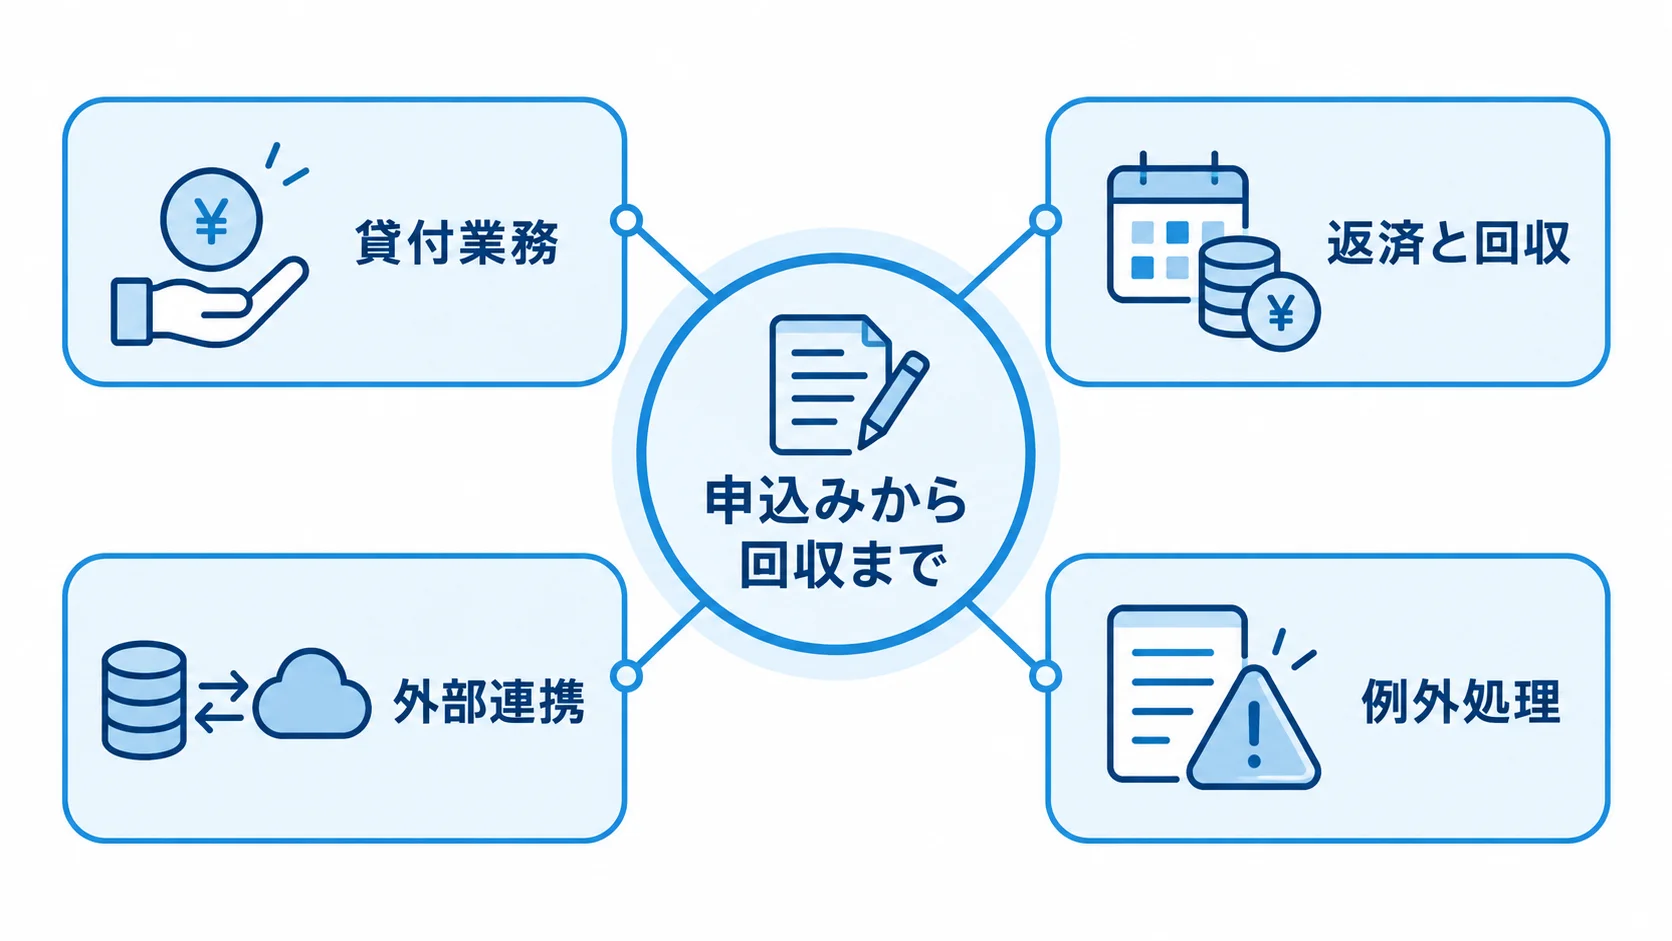
パートナー選びで重視したいのは、機能の多さよりも、残高・利息・返済履歴を正しく保ち、申込みから回収まで止めずに運用できるかです。そこで、貸付業務と金融システムのリスクを理解している会社かどうかを確かめます。
適切なパートナー選定が成否を分ける理由
選定で見るのは、貸付から回収までの業務を一続きで扱えるか、そして例外処理にも対応できるかです。
- 貸付業務:商品・金利・限度額の設定から契約、貸付実行まで
- 返済と回収:利息・遅延損害金の計算、入金消込、督促・債権回収
- 外部連携:信用情報機関、貸金業法帳票、監査ログ、会計との連携
一般的な販売管理システムと同じ感覚で設計すると、端数処理や返済条件の変更といった例外処理で不整合が起きやすくなります。また、金融庁は、大量処理を行う貸金業者の障害やサイバー事案が資金需要者や他社に影響し得るとしており、システムリスク管理を重視しています(出典: 金融庁「貸金業者向けの総合的な監督指針」、2026年確認)。
発注前に確認すべきポイント
提案範囲を機能ごとに分けてもらうと、「一式」と書かれた提案に含まれる対応の差が見えてきます。
- 申込・本人確認:受付から本人確認まで
- 審査・信用情報:審査、信用情報照会・登録
- 契約・貸付・返済:契約締結、貸付実行、返済、入金の契約単位での消込
- 延滞・回収:督促から債権回収まで
- 帳票・会計・分析・監査:法定帳票、会計連携、分析と監査
各項目について、パッケージの標準機能と追加開発、外部サービス、運用作業を分けて記載してもらいます。項目ごとに色分けして並べると、提案書の「一式」に隠れた対応範囲の差が見えやすくなります。
金融機関向けの実績があっても、消費者金融の貸金業務に詳しいとは限りません。そのため、JICC・CICなどとの接続や総量規制、法定帳票の担当範囲を、デモと要件一覧で確かめます。収入証明や利息制限、返済条件変更、督促については、対応の範囲を示してもらいます。
株式会社ripla|コンサルから開発まで一気通貫で支援
株式会社riplaは、コンサルティングから開発まで一気通貫で支援します。IT事業会社として社内DXを推進した経験を活かし、成果の創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
業務整理から開発後の定着まで、相談先を一つにまとめたい企業に向いています。
- 業務整理:要件定義から設計・開発までを支援
- 全体設計:画面、帳票、API、バッチを業務フローに沿って検討
- 開発範囲:優先順位を付けて決定
申込受付は既存サービスを使ったまま、審査・契約・債権管理を新しいコアへ移すこともできます。全面刷新と段階移行のどちらも検討できます。
特定の製品を前提にせず、方式を選びたい企業が候補にできます。判断の材料は、業務ルールとデータ品質、外部連携と運用体制です。
得意領域・実績
幅広い基幹システムの構築・導入で得た経験を、消費者金融の業務要件に合わせて生かせます。
利息計算や信用情報連携は、要件定義の段階で専門サービスや金融業務の有識者と役割を分けたうえで、riplaが全体設計と開発管理を担う形も検討できます。
相談時に出す資料は、現行システム構成図、商品・返済ルール、外部接続一覧です。月次締めの手順や移行対象データも、資料として出します。なお、刷新範囲はKPIと合わせて相談できます。
SCSK株式会社|融資業務を広くカバーするパッケージ
SCSKは融資管理システム「SEALS」を公開しており、申込みから回収までの流れをサポートします。延滞債権管理や返済条件変更、決算処理のほか、照会にも対応します。さらに、貸金業法対応帳票やアクセス内容の保存による内部統制支援も案内されています。
特徴と強み
返済形態や金利、弁済方法の種類が多い融資を、融資管理のコアとして標準化したい企業が検討できます。
- 返済形態:元金均等、元利均等、期限一括
- 金利:固定金利と変動金利
- 弁済・回収:繰上弁済と一部回収
まずは必要最小限のカスタマイズで始め、融資業務量や金融商品が増えるのに合わせて広げる考え方も示されています。申込画面や顧客向けサービスは、別に連携させる構成が候補になります。
導入実績には保険会社やリース会社、債権回収専門会社も含まれています。ただし、消費者金融への適合性は、自社のシナリオを使ったデモで確かめる必要があります。
デモでは、貸金業法帳票、信用情報機関との連携、総量規制を試します。Web申込、夜間バッチ、既存データ移行も、同じ場で確かめます。
得意領域・実績
申込から完済までを一つのパッケージで管理したい企業や、返済計画が多様な企業が候補になります。また、内部統制として権限やアクセスログを整えたい企業も候補に入ります。
公式情報には、口座振替・集金代行会社との請求・回収処理や、信用情報機関へのデータ連携をカスタマイズした例があります(出典: SCSK「SEALS」、2026年確認)。
提案では、次の4点を分けて確かめます。
- 機能の範囲:標準機能と追加開発の境界
- 費用:ライセンスと保守の費用
- 提供形態:クラウドかオンプレミスか
- 障害対応:障害時の再処理
申込・審査サービスを残す場合は、契約番号や顧客番号の正本を、どのシステムに置くかを決めておきます。
株式会社アイティフォー|ローン審査から債権管理まで分けて強化
アイティフォーは、個人ローンや信用情報照会、ローンWeb受付、債権管理の製品を展開しています。SCOPEやMICS 2.0、WELCOMEのほか、CMS V5なども組み合わせて検討できます。
特徴と強み
申込・審査と延滞・回収を分けて、既存の基幹を残しながら段階的に改善したい企業が候補になります。
- SCOPE:事前受付から実行、延滞、代弁などの事故までを履歴管理
- WELCOME:Web申込みから審査連携、契約締結までを非対面化
- MICS 2.0:KSC・CIC・JICCへの接続と複数機関の照会を支援
SCOPEには審査時の確認事項表示や信用情報照会結果の名寄せ機能も案内されています。製品を一度に入れ替えず、Web受付や信用情報、督促など、一部ずつ導入する方法もあります。
得意領域・実績
審査スピードや書類のペーパーレス化、信用情報照会を重視する企業や、延滞債権のセンター集中管理を求める企業が候補です。
- 事例確認:公式導入事例には金融機関のSCOPE、MICS 2.0、WELCOME導入例があります
公式の導入事例は、銀行向けと消費者金融向けを分けて確認します(出典: アイティフォー「金融機関向けソリューション・導入事例」、2026年確認)。
RFPでは、商品設定や総量規制の判定、貸金業法帳票を確認します。さらに、保証会社を介さない審査や、返済・督促・債権譲渡への標準対応も見ます。
複数の製品を採用する場合は、顧客・契約・債権・入金のID連携と、二重登録を防ぐマスタ設計を、提案に含めてもらいます。
Credit Engine株式会社|オンライン融資プロセスをSaaSで支援
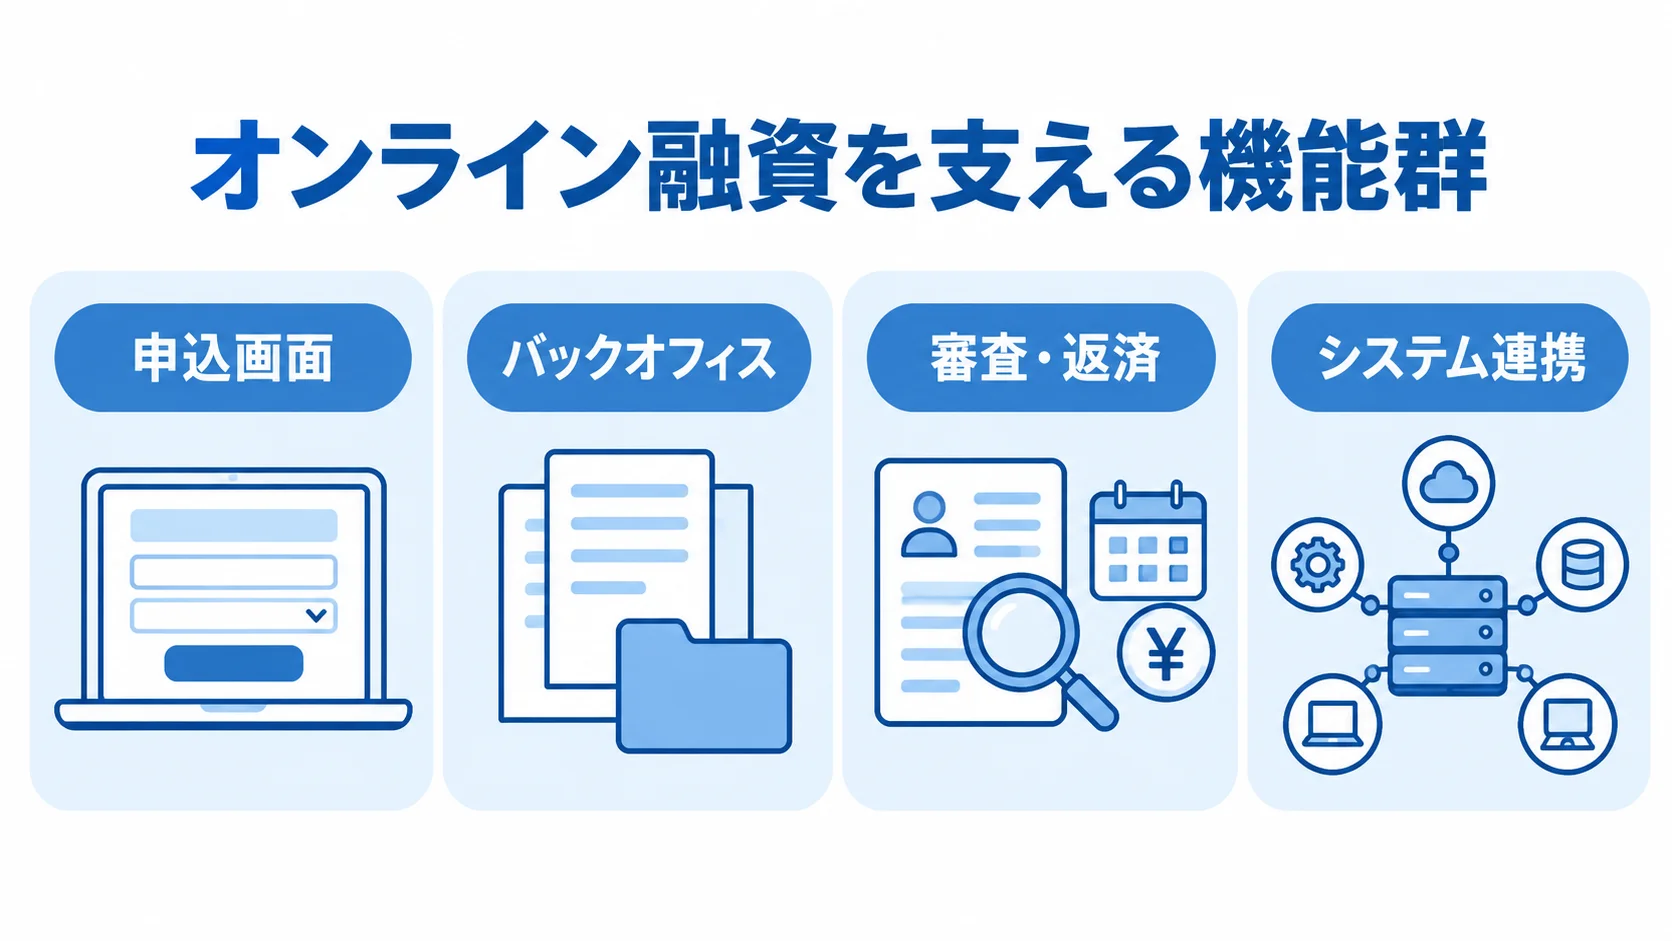
Credit Engineはオンライン融資プラットフォーム「SaaS Lending」を提供しています。個人・法人向け融資の申込みから返済管理までを一連のプロセスとして説明しています。
対象機能には、ペーパーレス処理、eKYC、審査が含まれます。貸付実行のほか、通知やレポート、API連携も対象です。
特徴と強み
SaaSで申込・審査のフローを組み立てられるので、オンラインの顧客体験を早く整えたい企業が比べやすい選択肢です。
- 申込画面:自社ブランドに合わせるホワイトラベル
- バックオフィス:200以上の設定項目
- 審査・返済:審査フロー設定と返済スケジュール計算
- システム連携:社内・外部システムとの連携
クラウド型で、更新や新機能が提供される構成です。独自開発の初期負担を抑えたい企業や、オンラインの顧客体験を短期間に整えたい企業に向いています。
基幹全体を置き換えられるかは、業務範囲ごとに分けて判断します。債権残高や法定帳票、指定信用情報機関への登録を、自社の要件と契約条件に照らして確認します。延滞回収や会計・監査、データ返却は、要件と契約条件に照らして個別に確かめます。
得意領域・実績
オンライン融資の申込・審査・返済を中心に、早く立ち上げたい企業の比較対象になります。
- 連携と設定:既存の会計・債権管理とのAPI連携や、審査モデル・承認フローの設定変更を重視する企業にも候補です
銀行や保証会社などの利用例が、公式サイトに掲載されています(出典: Credit Engine「SaaS Lending」、2026年確認)。
提案時は、信用情報・AML・本人確認サービスの扱いを確かめます。さらに、審査モデルの説明可能性や個人情報の保管場所も見ます。
障害時の復旧目標やSLA、監査ログの範囲に加えて、解約時のデータ出力についても質問します。
AI審査や自動化を導入する場合は、例外案件を人が確認する流れを設計します。加えて、モデルを継続的にモニタリングする仕組みも考えます。
株式会社情報電子|小規模事業者向けの貸付管理パッケージ
情報電子は、消費者金融業者向けの業務管理システム「らくらく金融4」を公開しています。新規・再・更新・追加の貸付や入金、預かり金、貸し倒れを管理できます。
返済計画や利息構成表も扱えるうえ、顧客情報や保証人・担保情報、交渉履歴の管理にも対応しています。
特徴と強み
少人数で貸付や入金、帳票を標準化したい場合は、対象規模や提供条件を見ながら比べられます。
- 対象規模:公式ページでは1人から8人
- 提供形式:Windows対応のパッケージソフト
- 利用形態:スタンドアロンから複数台まで対応
銀行自動入金、JICCへのバッチ報告、督促状などのオプションが案内されています。
公式ページでは「仕様変更対象製品」とされ、価格は問い合わせとなっています。また、一般販売終了システムの表示もあるため、新規提供やサポート期間を確かめます。法改正への対応や、セキュリティ更新の扱いも確認します。
得意領域・実績
少人数の貸金業者や、店舗・事務所で貸付と入金を効率化したい企業が候補になります。
- 既存業務の維持:大きく変えず、帳票と残高管理を整えたい企業にも候補です
貸付・返済・延滞・完済の一覧表を整備でき、残元金と利息構成も対象とされています(出典: 情報電子「らくらく金融4」、2026年確認)。
発注前には、Web申込やeKYCとの連携、利用者権限、操作ログの扱いを確かめます。バックアップ、複数拠点での利用、データ出力も確認します。信用情報機関への報告と、法改正時の更新方法も確かめます。
顧客数や商品数が増える場合は、拡張の限界を確かめます。外部システムとのAPI・CSV連携の仕様も見ておきます。
日本電気株式会社(NEC)|本人確認・審査周辺を大規模金融で支援
NECは、金融機関向けの大規模なシステム構築・運用を手がけるほか、本人確認や行政API連携、審査業務のデジタル化を支援しています。
既存のローン基盤や申込サービスの周辺を高度化する候補になります。消費者金融の基幹全体を一式で任せられるかは、別に確かめる必要があります。
特徴と強み
本人確認や行政APIを使って、顧客接点と審査手続きを改善したい企業は、事例を参考にできます。
- 事例:2024年12月、アコムのカードローン審査を支援
- 情報取得:マイナポータルAPIで収入証明情報を連携
- 手続き:利用者の同意を得て、スマートフォンで審査手続きを実施
税・所得情報の取得により、書類の転記や入力チェックを減らす取り組みです。
この事例は、アコムの基幹全体をNECが刷新したことを意味するわけではありません。全面開発として評価する場合は、担当範囲や既存ベンダーとの協業を確認します。加えて、APIでどこまでを誰が受け持つか、本人同意と個人情報の管理も確かめます。
得意領域・実績
スマートフォン申込や収入証明のデジタル化を重点的に改善したい企業に向いています。マイナポータル・本人確認の連携や審査の自動化も、候補に入ります。
- 担当の切り分け:基幹、審査エンジン、スマートフォン画面、マイナポータルAPI、本人確認、監査ログの担当を図にする
- 運用シナリオ:審査結果の保存や再審査、例外処理、同意撤回、問い合わせ対応を確かめる
2024年のアコム事例では、申請手続きから構築・運用まで支援したと説明されています。行政APIを含む外部連携の候補にもなります(出典: NEC「アコム株式会社:事例」、2024年)。
消費者金融基幹システムのパートナー選びのポイント
6社は、同じ種類の製品を同じ条件で順位付けしたものではありません。並べる目的は、得意領域ごとに自社の要件との適合性を比べることです。
- 業務整理・融資管理:業務整理・開発はripla、融資管理パッケージはSCSK
- ローン業務製品:アイティフォー
- オンライン融資SaaS:Credit Engine
- 小規模貸付管理:情報電子
- 大規模金融・行政API連携:NEC
実績と経験の確認方法
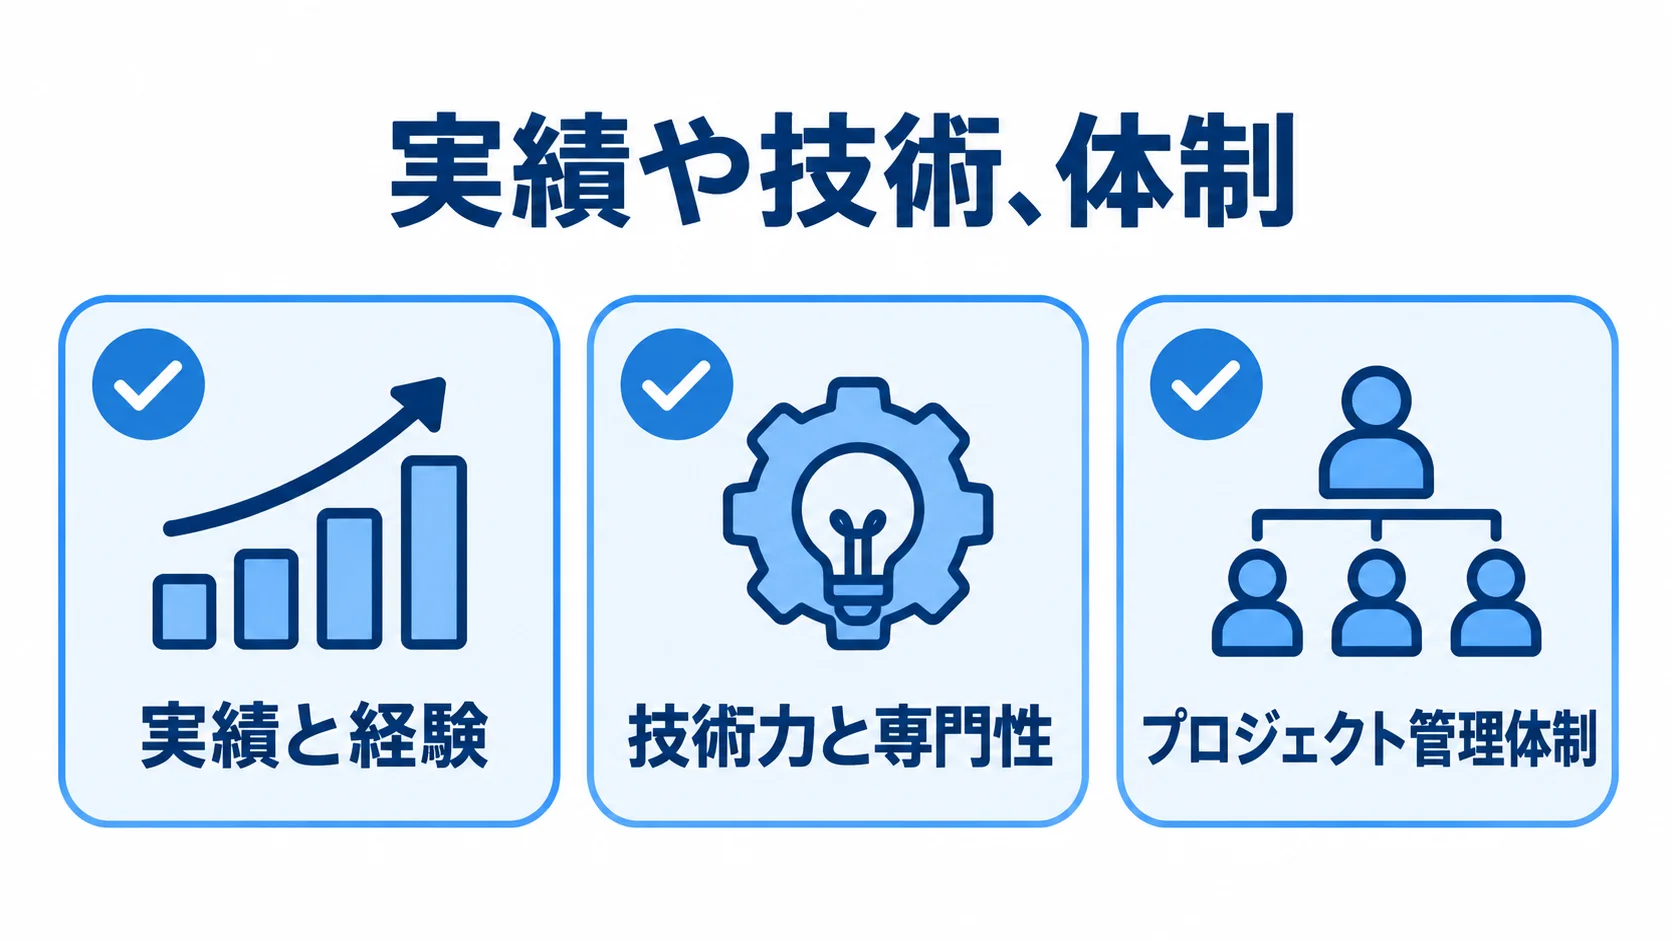
実績は社数だけでなく、業態・規模・移行条件が自社に近いかどうかで確かめます。
- 業務条件:貸付商品、顧客数・債権数、Web申込
- 接続・運用:信用情報機関、夜間バッチ、24時間運用
- 業務範囲:返済、延滞、回収、法改正対応
守秘義務で社名を出せない場合も、課題や担当範囲は説明できることが多いです。導入期間や移行方法、稼働後の運用体制についても、確かめる材料になります。
RFPには、申込から初回返済までのシナリオと、延滞後の督促・和解・債権譲渡のシナリオを添付します。
各社には、標準機能と設定対応、追加開発、対応不可を分けて回答してもらいます。回答の形がそろうため、比べやすくなります。
技術力と専門性の評価
技術は、マイクロサービスやAIといった言葉ではなく、データ整合性と障害対応で評価します。
- 領域分離:顧客・契約・債権・返済・入金と、変化の速い画面・通知・審査・分析
- 取引管理:残高の二重登録防止、取引の再実行、日次締め
- 障害対応:切戻し、バックアップからの復旧
FISCは2026年3月に「金融機関等コンピュータシステムの安全対策基準・解説書」第14版を公表しました。AI・生成AIやサイバーセキュリティ、耐量子計算機暗号を反映したうえで、システム障害事例などにも触れています(出典: FISC「安全対策基準・解説書 第14版」、2026年)。
提案では、アクセス制御やログ、バックアップを確かめます。さらに、委託先管理と脆弱性対応も確認します。
プロジェクト管理体制の確認
刷新の遅れや失敗は、業務部門の意思決定や現行データの調査に加えて、移行・教育・切戻しの遅れでも起こります。
- 発注側の体制:責任者と業務部門のキーユーザー
- 専門部門:法務・コンプライアンス、セキュリティ、経理、運用
- 役割:決める人と作る人を明確化
よくある質問(FAQ)
消費者金融基幹システムでは、業務と法令、データ、運用を同時に検討します。開発会社の比較で質問されやすい点に、順に答えます。
見積書では、要件定義や設計、開発を分けて確認します。テスト、移行リハーサル、教育は、それぞれ別々に見ます。稼働支援と保守も、別の項目として書かれているかを確かめます。
全面リプレイスの初期費用の推定レンジは、パッケージ導入で3,000万円〜8,000万円、中規模刷新で8,000万円〜3億円、大規模開発で3億円〜10億円超です。
金額は、機能範囲やデータ量、外部接続、可用性によって大きく変わります。そのため、3〜5年の総額で比べます。総額には、クラウドや信用情報、eKYCの費用を含め、監視や法改正、保守の費用も見ておきます。
消費者金融基幹システムの開発費用はいくらですか?
パッケージ導入や限定カスタマイズは3,000万円〜8,000万円です。中規模リプレイスは8,000万円〜3億円、大規模スクラッチや複数会社対応は3億円〜10億円超が推定の目安です。
金額は、顧客・債権件数や移行の難易度で変わります。外部接続や24時間運用、法定帳票も金額を左右します。保守・クラウド・外部サービスを含むTCO(総保有コスト)で比べます。
パッケージとスクラッチ開発はどちらが向いていますか?
法令や残高、返済、帳票のように標準化しやすい領域は、パッケージが候補になります。一方で、独自の審査モデルや顧客体験を重視する領域は、スクラッチまたはAPI連携が向いています。
債権管理のコアはパッケージで安定させ、申込画面・審査モデル・通知・分析をクラウドや個別開発で広げる、ハイブリッド方式も比べられます。
2026年時点で確認したい消費者金融システムの動向は何ですか?
オンライン申込やeKYC、行政APIの活用が進んでいます。AI審査や督促の自動化、クラウド化も広がっています。
CICは2025年4月1日から、希望する加盟クレジット会社にクレジット・ガイダンスを提供しています。クレジット・ガイダンスは指数や算出理由を扱うため、スコアを使う場合は、同意と利用目的を整理しておきます。そのうえで、説明可能性と人による例外判断を設計に入れ、監査ログも残します(出典: CIC「クレジット・ガイダンス提供開始に関するニュースリリース」、2025年)。
まとめ
開発会社は、知名度や見積総額よりも、貸付・返済・延滞・回収を正確に扱えるかで選ぶのが基本です。
信用情報・本人確認・会計との連携に加えて、移行や障害、法改正まで運用できるかも確認します。
6社の同じ評価軸による比較
各社の公開情報を見ると、得意範囲は融資管理パッケージやローン審査、オンライン融資と、本人確認・行政APIなどに分かれます。
貸金業務への適合性やデータ移行、保守を、同じ質問票で比べます。外部委託管理や障害時の復旧についても、質問票の項目として聞きます。
発注前の業務シナリオの準備
業務の進め方と投資判断の前提をそろえると、各社の提案を実務に照らして評価できます。比べる観点は、標準機能・追加開発の範囲、3〜5年の総保有コスト、移行と保守について、どこまでを誰が受け持つかです。
- RFPの前に、申込から初回返済までの正常系と、延滞・返済条件変更・過入金・障害復旧の例外系を整理します。
- 規模、刷新範囲、優先KPIに合わせて3社程度へRFPを依頼し、同じ条件で比べます。
この手順は、失敗を防ぐ第一歩です。
現場のデータと判断を先に示しておくと、提案が具体的になり、追加費用や納期の遅れも抑えられます。
紹介した6社は、強みがそれぞれ異なります。業務整理や融資管理パッケージ、ローン業務製品に強みを持つ会社があります。ほかに、オンライン融資SaaSや小規模貸付管理、金融・行政API連携に強みを持つ会社もあります。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。