
消費者金融基幹システムは、貸付債権と返済を中心に貸金業務を一元管理し、正確な業務処理を支えます。方式を使い分けたうえで、開発は8段階で進みます。前半は企画と要件定義、RFI・RFPとPoCで実現性を確かめ、後半は設計・開発、テスト、移行、稼働後運用へ進みます。
役割から規制の動向まで、発注前に押さえたい内容を順に取り上げます。各テーマの詳細は、次の関連記事一覧からご覧いただけます。
▼関連記事一覧
・消費者金融基幹システム開発の進め方
・消費者金融基幹システム開発でおすすめの開発会社6選と選び方
・消費者金融基幹システム開発の見積相場・費用
・消費者金融基幹システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
消費者金融基幹システムの定義と役割
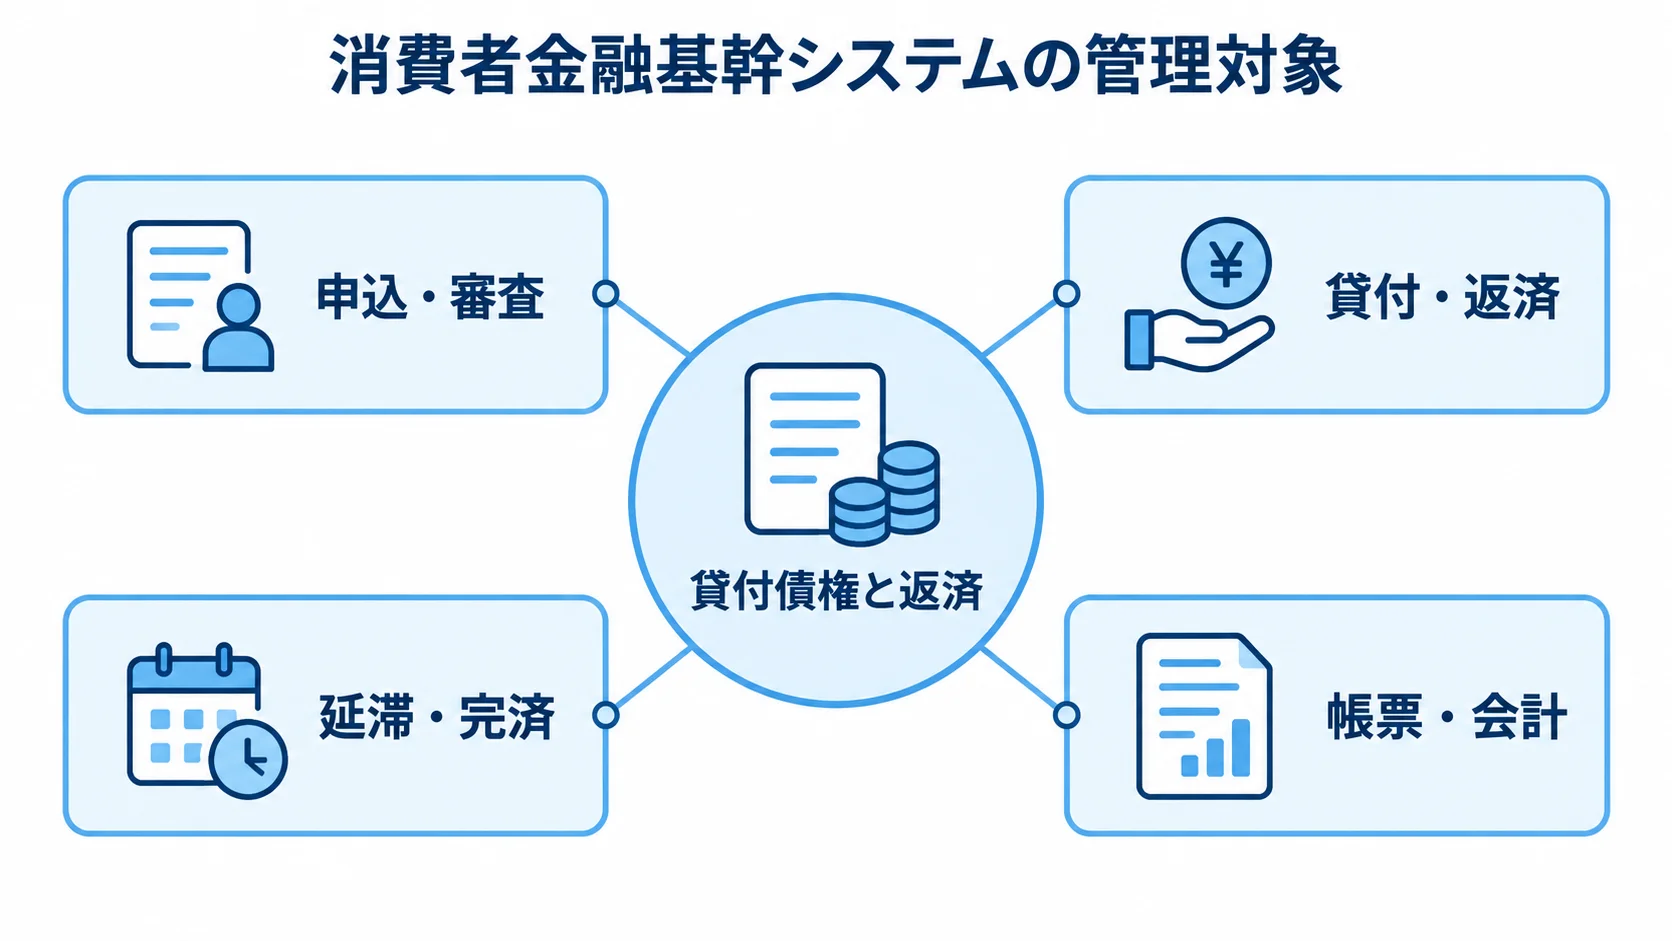
消費者金融基幹システムは、貸付債権と返済を中心に貸金業務を管理するシステムです。銀行の預金勘定系そのものとは異なり、対象は貸金業務に絞られています。
顧客との接点や審査だけでなく、契約後の残高・利息から返済履歴、延滞、回収までを正確につなぎます。
申込みから完済までを一つの流れで管理する仕組み
金額と法令対応の正確さを支えるには、契約後の業務まで一貫して管理することが欠かせません。
主な管理対象は、申込・審査から貸付・返済、延滞・回収・完済までの業務です。
- 申込・審査:申込情報、本人確認、収入証明書、商品・金利・限度額・契約条件、信用情報照会、返済能力の調査、審査結果まで
- 貸付・返済:貸付実行、入出金、利息・遅延損害金・手数料の計算、請求、口座振替、ATM・銀行振込の返済消込
- 延滞・完済:督促、返済条件変更、債権譲渡、償却、回収委託、完済の記録
- 帳票・会計:帳簿、法定帳票、会計データ、監査ログへの連携
オンラインの即時処理と夜間バッチを併用します。そのため、即時処理とバッチの間で残高や返済履歴が食い違わない設計が欠かせません。
業務品質を左右する周辺システムとの連携
基幹部分は単独では完結しません。そのため、連携先ごとに情報の正をどこに置くか、障害時の再送条件をどうするかを、機能一覧より先に決めておきます。
- 顧客接点:Web申込、アプリ、店舗端末、コンタクトセンター
- 審査・確認:本人確認、反社・AML確認、指定信用情報機関
- 決済・社内:振込、口座振替、会計、通知、BI
障害で再送が発生しても、二重貸付や二重消込が起きないようにする必要があります。また、債権・残高・利息計算は取引の整合性を優先し、画面・通知・審査モデル・分析は変更の頻度を考慮して分けます。
コアを細かく分割しすぎると、取引の一貫性を保つことや障害からの復旧が難しくなります。一方で、APIやバッチの責任範囲を明確にした疎結合の設計は、段階的な移行や機能追加を進めるうえで扱いやすい形です。
消費者金融基幹システムの種類と方式の比較
方式は、標準パッケージ、クラウドやSaaS、スクラッチ開発、既存システムを残すハイブリッドの4つです。自社の条件に合わせて選びます。
商品数や取引量、既存資産を確かめ、法改正への対応にどこまで備えられるかも見ておきます。また、独自の審査や顧客体験で差別化する範囲も、方式を決める基準になります。
貸金業務を早く標準化したい場合に向く標準パッケージ
標準機能に業務を合わせられる範囲と、導入後も続く費用を、あわせて確かめておきます。
- 共通機能:顧客・契約・債権・返済・延滞・帳票の機能を使い、業務ロジックを一から作る負担の軽減
- 標準化:法定帳票や権限管理、締め処理など、正確さが求められる領域をそろえやすい点
- カスタマイズ:独自商品や特殊な返済ルールを加えるほど費用が膨らむ
- 継続費用:ライセンス、月額、導入支援、更新、法改正対応、データ出力の費用
差別化の範囲から見たクラウド・SaaSとスクラッチの選び分け
方式ごとの特性と差別化の範囲を比べ、業務に合わせて組み合わせます。
たとえば、申込画面や通知、審査ワークフローは、クラウドやSaaSが適する変化の速い領域です。
- クラウド・SaaS:環境の調達や運用の負担を抑えられ、変化の速い領域で使いやすい
- スクラッチ:独自の審査モデル、商品設計、顧客体験、グループ共通ルールを作り込める範囲が広い
- ハイブリッド:債権・法定帳票・返済計算は標準化し、申込・与信モデル・顧客接点はAPIや個別開発で拡張する組み合わせ
導入前には、データの所在やアクセス権限、障害時の代替手段を確かめます。あわせて、バックアップからの復元時間や終了時のデータ返却、利用料が増える条件も見ておきます。
クラウドを使えば安全と考えず、利用者と提供者の責任分界を設計書に残しておきます。
スクラッチでは、初期費用やテストを自社で担います。保守や法改正対応も、自社の負担になります。一方、ハイブリッドは費用と柔軟性のバランスを取りやすい選択肢です。
消費者金融基幹システム開発の進め方と8段階の流れ
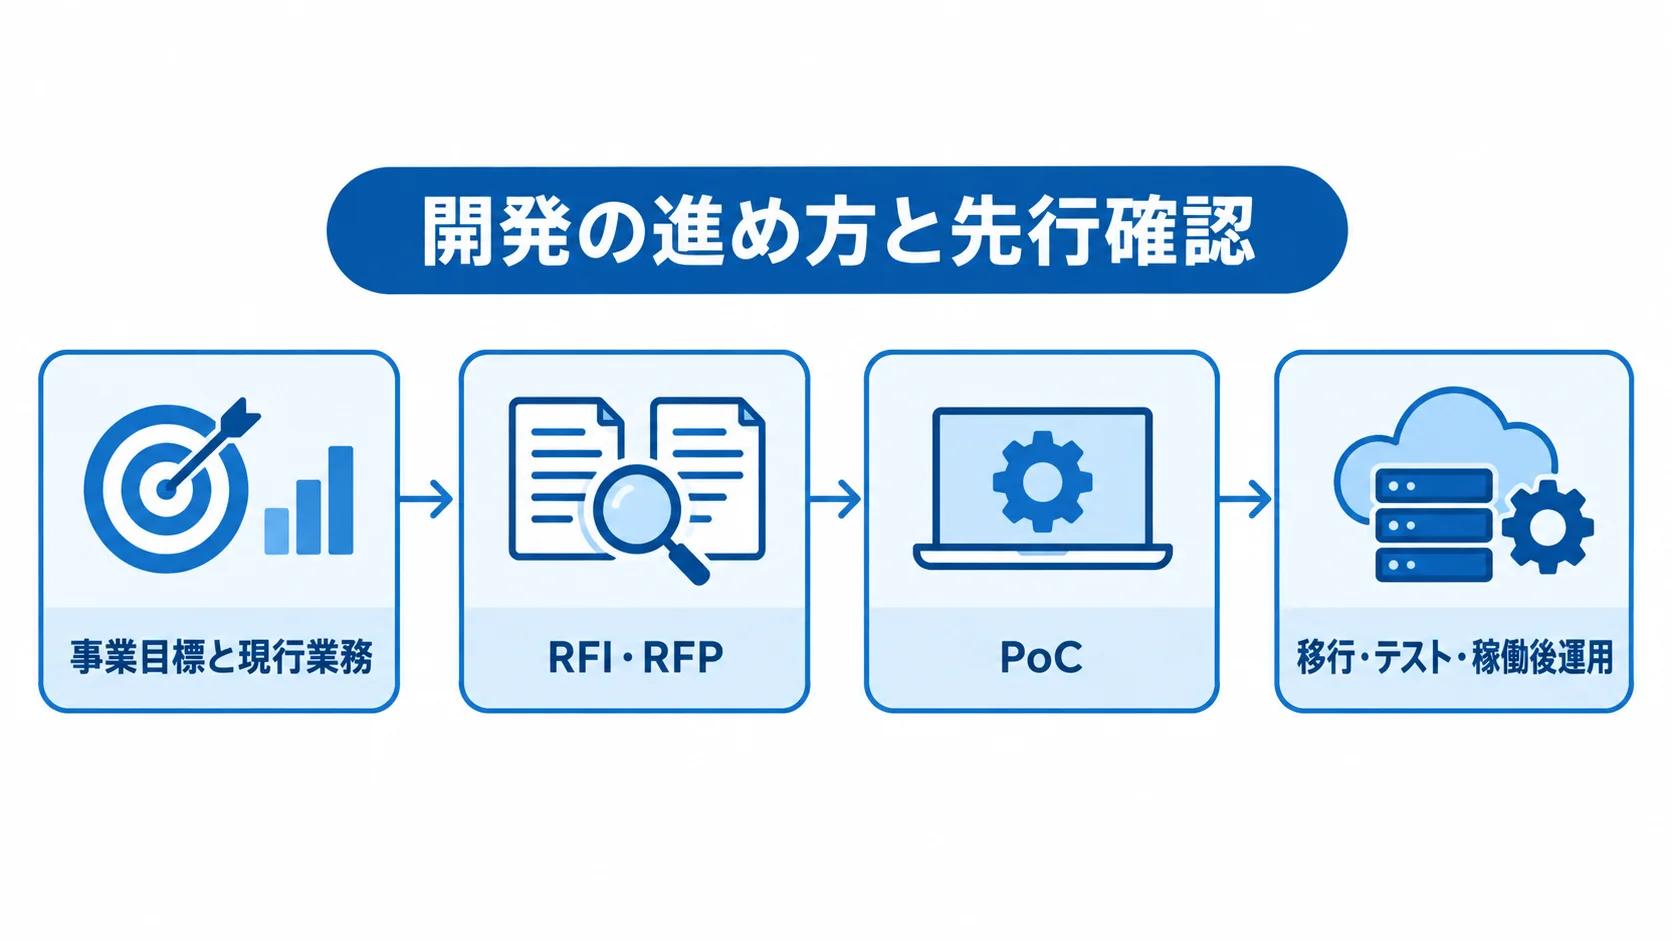
進め方は、事業目標と現行業務を起点に組み立てます。金融庁の監督指針も、事業者が主体的に管理する点を重視しています。
発注側と開発会社は、テストとリハーサル、教育と移行判定も整えます(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年7月版)。
企画と要件定義で決める成果物と優先順位
発注側と開発会社が、事業目標と現行業務をそろえ、要件の優先順位を決めます。
- KPI:審査時間、申込成約率、返済処理の自動化、回収率、事務工数、障害復旧時間
- 業務の洗い出し:商品、顧客区分、審査、契約、入出金、返済、延滞、督促、帳票、締め、会計、外部接続
- 要件の区分:法令・残高計算・会計・監査ログと、審査モデル・画面・通知を分けて扱う
現場の例外処理や手作業も記録しておかないと、稼働後に使えない機能が残ります。
特に、信用情報照会や収入証明、総量規制、利息制限は、受入条件と異常系まで具体化します。ほかの項目も、返済条件変更や延滞・督促、法定帳票、権限、操作履歴を含めて、同じ深さまで決めます。
RFI・RFPとPoCで実現性を確かめる流れ
RFI・RFPで候補を同じ条件で比べ、PoCで業務の実現性を確かめます。
- RFIでは、対応方式や標準機能、外部連携、移行実績、運用体制を聞き取ります。
- RFPでは、対象範囲や成果物、品質基準、費用、スケジュールを同じ条件で提示します。
- PoCでは、Web申込から審査、契約、債権登録、初回返済までを一通り動かします。
確認したいのは機能数よりも、貸金業務の例外や24時間運用、障害時の再実行を説明できるかどうかです。信用情報接続や法改正の影響分析についても、同じように説明を求めます。
刷新のリスクを見つけるには、画面の見栄えよりも、残高・利息の計算や外部サービスのタイムアウト時の再送、現場の例外処理を重点的に確かめる必要があります。
移行・テスト・稼働後運用の先行設計
移行するデータを洗い出したうえで、リハーサルや切戻し訓練、稼働後の運用までを設計します。
- 移行データ:顧客属性、契約、元金残高、利息、返済履歴、延滞状態、督促履歴、債権譲渡・償却、個人情報、帳票元データ
- 突合・訓練:件数・残高・合計金額・日付の照合と、複数回のリハーサルおよび切戻し訓練
- テスト:日次・月次締め、同時実行、夜間バッチ遅延、外部接続停止、二重送信、権限逸脱、災害、サイバー攻撃、データ復元
- 稼働後:SLA、監視、脆弱性診断、障害訓練、法改正分析、審査モデルの性能・公平性レビュー
▶ 詳細はこちら:消費者金融基幹システム開発の進め方
消費者金融基幹システムの費用相場と期間
公開されている価格は少なく、費用は機能範囲や取引量、顧客・債権件数で変わります。外部接続数や移行の難しさ、可用性要件も、費用を左右します。
ここに示すのは確定価格ではなく、調査ノートと一般的な大規模基幹開発の公開ベンチマークをもとにした、2026年時点の推定です。
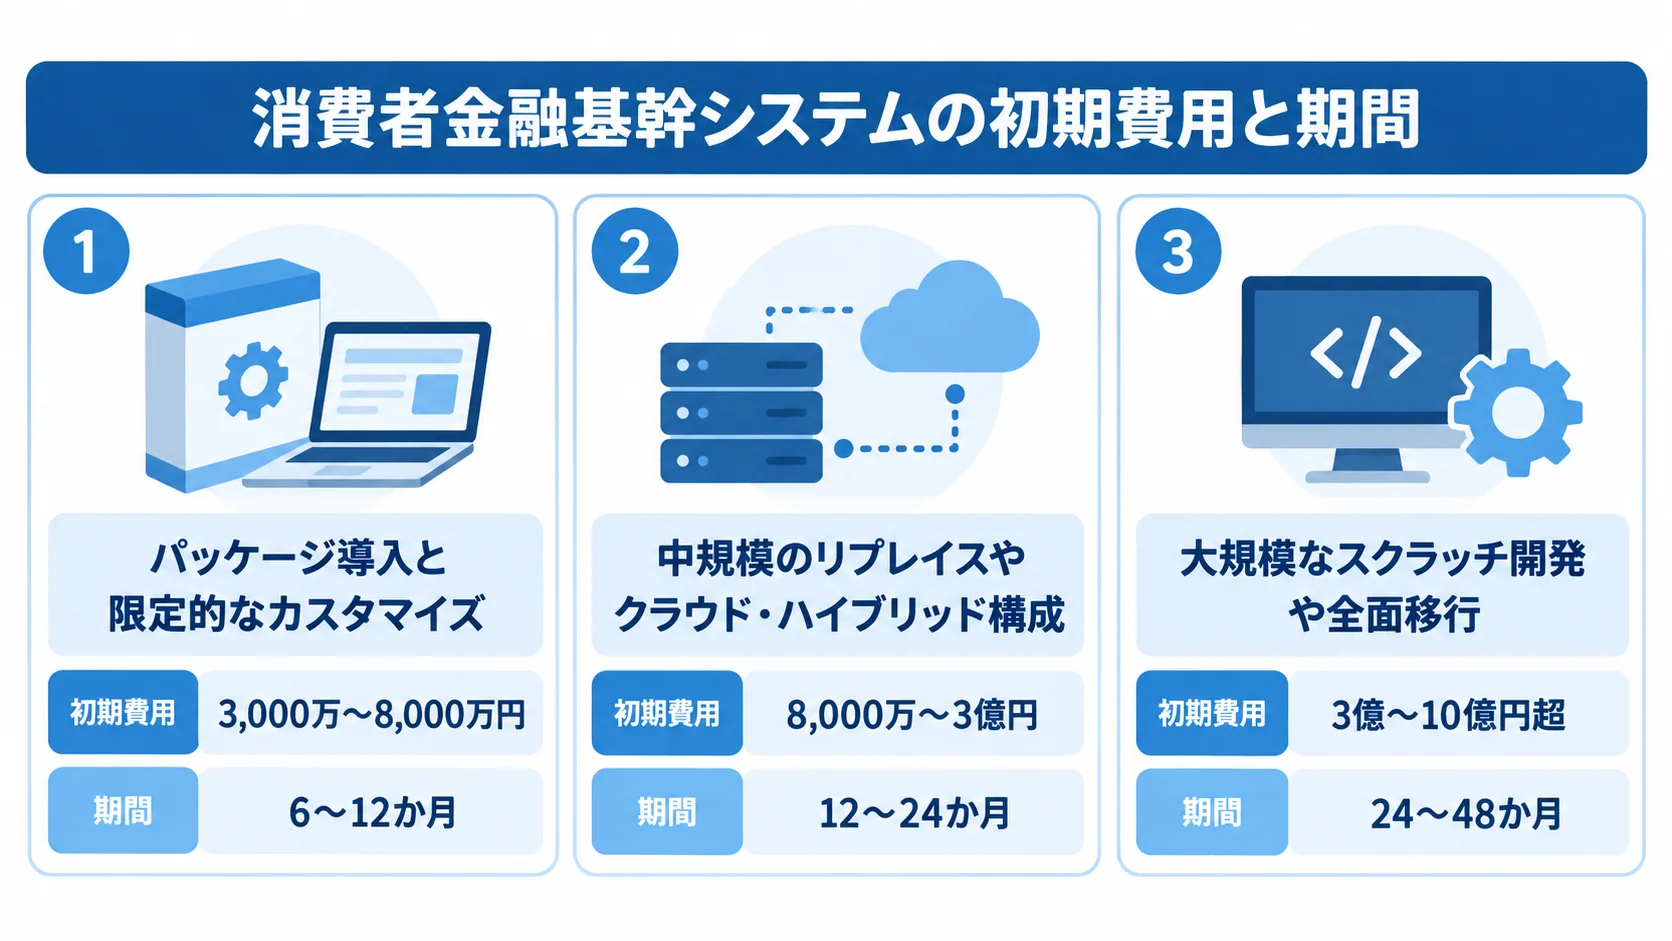
初期費用の幅は3,000万円から10億円超まで
パッケージ導入と限定的なカスタマイズであれば、初期費用は3,000万〜8,000万円、期間は6〜12か月が目安です。その想定では、融資・返済・帳票を導入して、既存のWeb申込や会計と連携する形です。
中規模のリプレイスやクラウド・ハイブリッド構成では、8,000万〜3億円、12〜24か月程度を見込みます。審査や契約・債権、返済・回収に加えて、信用情報やAPI、データ移行も一体で刷新する場合です。
大規模なスクラッチ開発や、複数会社・複数商品、24時間運用、大量データ、複数チャネルの全面移行では、3億〜10億円超、24〜48か月に及ぶ可能性があります。
3〜5年のTCOで比べる費用の見方
初期費用の内訳は、WBS作成の仮置きとして使えます。ただし、比率だけで見積もりの妥当性を判断することはできません。
目安は、企画・要件定義が10〜15%、設計・開発が35〜45%、テストが25〜30%、移行・教育・稼働支援が15〜20%です。
比べるときは、初期費用に加えて、継続費や従量課金、契約終了時の移行費も含めます。
- サービス費:クラウド、ライセンス、信用情報・本人確認・AMLなどの外部サービス
- 運用費:監視、バックアップ、脆弱性診断、教育、保守、法改正対応
- 利用条件:月額、従量課金、環境追加、データ保管、緊急対応の単価
- 総保有コスト:3〜5年の総額に、契約終了時の移行費を加えた額
▶ 詳細はこちら:消費者金融基幹システム開発の見積相場・費用
開発会社・サービスの選び方
各社は、貸金業務の標準対応範囲、現行データの安全な移行、障害・法改正・監査への対応体制を、同じ質問票で比べます。知名度や機能数は、そのうえで参考にします。
実績を見るときは、「金融系」という表現に頼らず、審査・債権・返済・回収・帳票・信用情報接続のどこを担当したかまで確かめます。
自社の規模と刷新範囲に合う方式の見極め
開発会社の経験は、自社の規模と刷新範囲に合わせて評価します。
- 小〜中規模:共通業務の標準化を優先する場合の、パッケージやSaaSの導入経験
- 独自性を重視:API設計、モデル連携、個別開発の品質
- 大規模・複雑:移行、24時間運用、障害訓練、運用引継ぎの経験
提案を受ける前に、対象の業務とデータ、残すシステム、連携先を一枚にまとめます。さらに、想定取引量や目標稼働日、KPI、許容停止時間も書き加えます。
前提がそろっていないと、各社の提案条件が食い違い、費用と期間を比べられません。また、未決事項も一覧にして、追加費用が発生する条件を明らかにします。
提案・体制・契約を同時に評価する進め方
確認項目は、機能適合性、開発体制、品質管理・移行、セキュリティ、運用に分かれます。領域ごとに、具体的な対応を確かめます。
- 機能適合性:利息・返済・延滞・回収・帳票・信用情報・総量規制
- 開発体制:責任者、業務知識のある担当者、再委託先、離任時の引継ぎ
- 品質管理・移行:レビュー、テスト密度、障害管理、移行リハーサル、切戻し判定の基準
- セキュリティ:認証、権限、暗号化、ログ、脆弱性管理、バックアップ、データ所在
- 運用:SLA、監視時間、障害連絡、復旧目標、法改正対応、契約終了時の設定情報・データ・ソースコード返却
回答が抽象的なときは、匿名化した過去案件の成果物やテスト計画、障害報告書のサンプルを出せるかどうかを尋ねます。
▶ 詳細はこちら:消費者金融基幹システム開発でおすすめの開発会社6選と選び方
発注・外注・委託で失敗しないための契約ポイント
外部に委託しても、貸金業者としての顧客保護や業務管理の責任は残ります。
金融庁の監督指針では、委託先の選定や情報管理、アクセス権限、再委託を確認項目としています。監査や障害時の報告も、確認項目に含まれています。
委託元によるモニタリングも対象です(出典: 金融庁「貸金業者向けの総合的な監督指針」、2026年7月版)。
請負・準委任・SaaSの責任分界と契約条件
請負は成果物と検収条件を明確にしやすい方式ですが、要件変更や追加開発の扱いは別途決めておく必要があります。
準委任は作業範囲を変えやすい一方、成果責任や品質判定が曖昧になりやすい方式です。そのため、契約方式ごとに成果や作業の範囲と、顧客側との責任の境界を明確にしておきます。
- 請負:成果物と検収条件、要件変更や追加開発の扱い
- 準委任:役割、会議体、報告、レビュー、作業時間、成果物の定義
- パッケージ・SaaS:設定と追加開発、サービス提供と顧客側運用の境界
契約書や個別仕様書には、対象機能と非対象範囲、前提条件、成果物を記載します。あわせて、受入基準やテストケース、移行回数も書き込みます。障害の重大度や復旧時間、法改正対応、再委託の承認、監査権限、個人情報の取扱いも、契約で定めます。
データの所有権と返却形式、設定情報の引継ぎ、終了時の移行支援は、契約の段階で定めます。ソースコードやライセンスの扱いも、後回しにせず決めておきます。
発注側に業務責任者と意思決定者を置く体制
発注側の意思決定体制と、委託先の管理方法を、プロジェクトの開始前に整えておきます。
- 会議体:経営、業務、法務・コンプライアンス、情報システム、会計、顧客対応それぞれの代表者を置く
- 意思決定:週次の課題管理、月次の経営報告、変更管理、リスク・品質・移行の責任者の決定
- 再委託管理:委託先が二段階以上のとき、再委託範囲、データアクセス、障害連絡、監査、要員交代の把握
意思決定者がいないと、例外処理や要件変更が保留のまま残り、後の工程で追加開発になり得ます。
安全対策は、開発・導入・運用の各段階を通して確かめます。なお、2026年3月発行の安全対策基準第14版は、AI、サイバーセキュリティ、耐量子計算機暗号、システム障害事例を反映しています(出典: 金融情報システムセンター「安全対策基準・解説書(第14版)」)。
▶ 詳細はこちら:消費者金融基幹システム開発の発注・外注・委託方法
2026年時点の規制・セキュリティ・技術動向
機能追加に目が向くと、管理要件が抜け落ちがちです。オンライン化やeKYC、AI審査、督促の自動化、API連携が進むほど、説明可能性や同意、監査証跡、個人情報の利用目的、モデルの継続監視が欠かせなくなります。
信用情報やAI審査における参考情報と説明責任のセット運用
信用情報の指数やAIスコアは参考情報として扱い、利用の根拠と判断の記録を残しておきます。
- 信用情報指数:審査での、自社情報などと合わせた参考利用
- 判断記録:照会同意と利用目的、入力データ、判定理由、人の例外判断、モデル版、再現可能なログ
- 代替対応:高スコアでも自動承認とせず、誤判定・偏り・データ欠損・外部停止に備える
指定信用情報機関は、2025年4月1日から希望する加盟クレジット会社に、指数と算出理由を提供しています。指数は200〜800の3桁で、理由は最大4つです(出典: 指定信用情報機関の「クレジット・ガイダンス」ニュースリリース、2025年3月)。
管理態勢で見るセキュリティ評価
セキュリティは、クラウドを使うかどうかよりも、障害対応や個人情報管理、継続評価の態勢で確かめます。
- 障害・サイバー対策:大量処理の障害が資金需要者や他社に及び得るため、安全で安定した稼働の管理
- 個人情報:利用目的、取得時の説明、権限、暗号化、ログ、持出制御、委託先管理、削除・返却の定め
- ガイドライン:与信事業者に安全管理規程や不正ソフト対策を求める
- クラウド:責任分界、認証、ネットワーク分離、バックアップと復元テスト、監視、ログ、監査、障害時の代替手段
- 継続評価:2026年発行の安全対策基準が対象とするAI・サイバーセキュリティを、運用中も継続して評価
個人情報と安全管理の要求は、信用分野の個人情報保護ガイドラインにまとめられています(出典: 個人情報保護委員会・経済産業省「信用分野における個人情報保護に関するガイドライン」、2024年5月)。
金融庁の監督指針は、障害時の影響調査や復旧、法令違反の検証、顧客への案内、再発防止までを、システム要件に含めることの重要性を示しています。
消費者金融基幹システムに関するよくある質問
検討の初期によく質問される事項を、ここにまとめます。取引量や業務ルールで答えが変わるため、要件定義で前提をそろえてから判断します。
パッケージとスクラッチはどちらが適していますか?
共通業務を短期間で標準化したい場合はパッケージ、独自の商品・審査・顧客体験を競争力にしたい場合はスクラッチが候補です。
残高や返済、帳票を標準化し、申込・審査モデル・通知を個別に作るハイブリッドが合うケースもあります。その場合は、機能ごとに方式を分けて比べます。
開発予算はどのくらい準備すればよいですか?
限定的なパッケージ導入であれば3,000万〜8,000万円、中規模のリプレイスであれば8,000万〜3億円、大規模な全面刷新であれば3億〜10億円超が推定の目安です。
公開価格は少ないため、移行や外部サービス、クラウド、保守、法改正、運用監視まで含めた3〜5年の総保有コストで、予算を組みます。
既存システムを残したまま段階移行できますか?
段階移行は可能です。そのためには、まず残す機能と移す機能を分け、データの正をどちらに置くかを決めます。
API・バッチの責任範囲、並行稼働の期間、切戻しの条件も、先に決めておきます。
始め方としては、申込から契約までを対象にする方法と、一部の商品から始める方法があります。残高・利息・返済履歴を複数回突き合わせたうえで、対象を広げていきます。
AI審査やクラウド利用で特に注意することは何ですか?
AIでは、データの出所や利用目的、判定理由を記録します。さらに、モデルの変更履歴や人による例外判断、誤判定時の訂正方法も残しておきます。
クラウドでは、データの所在や権限、暗号化、ログを確かめます。また、バックアップの復元、障害時の代替手段、再委託、終了時のデータ返却も見ておきます。提供者に任せきりにせず、責任分界を自社で作ることが求められます。
まとめ
刷新前に確認する三つのポイント
申込みから完済までの業務と例外処理を一覧にします。そのうえで、残高・利息・返済履歴など、移行対象データの品質を確かめます。
経営と現場が、目標KPI、許容停止時間、法令・監査要件について合意します。
最初の一歩は要件と見積の前提をそろえること
一式見積を求める前に、対象範囲と残すシステム、連携先を定めます。データと移行条件もそろえたうえで、RFI・RFPを作ります。
- 業務と要件:申込み・審査から契約、債権、返済、回収、帳票、会計、信用情報、監査までを一覧にする
- 比較条件:KPI、法令・監査要件、外部接続、移行・運用を整理し、標準化するコアと差別化領域を分けたうえで、方式・費用・期間・リスクを比べる
- 費用と計画:限定導入の3,000万〜8,000万円から大規模刷新の3億〜10億円超まで、期間・テスト・保守などを含めた総額
- 発注先:適合性、移行・障害対応、セキュリティ、再委託、終了時の引継ぎの確認と、PoC・教育・切戻しの計画
▼関連記事一覧
・消費者金融基幹システム開発の進め方
・消費者金融基幹システム開発でおすすめの開発会社6選と選び方
・消費者金融基幹システム開発の見積相場・費用
・消費者金融基幹システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。