
消費者金融基幹システムの発注は、業務と例外の整理から始まり、要件と責任範囲の合意へ進みます。その後は、貸付から回収までを支えるシステムを形にするため、次の内容を決めます。
- 委託先の比較:知名度ではなく、消費者金融の業務への適合で比べます。
- 移行と運用の設計:移行の対象や稼働後の支援を、発注の時点で先に決めておきます。
外注範囲と方式を決めたあとは、RFPと契約、費用、委託先、稼働を順に進めます。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
消費者金融基幹システムの外注範囲
消費者金融基幹システムは、申込みから審査、契約、貸付、返済、延滞管理、完済までを支える融資業務管理システムです。
銀行の預金勘定系とは異なり、貸付債権や顧客・信用情報、返済状況、利息計算を正確に管理します。そのため、発注時は画面単位ではなく、業務の状態遷移と金額の整合性を含めて範囲を定義します。
中核機能は貸付・返済・回収の一連の管理
機能範囲は、申込から返済消込までの顧客・債権管理を軸に、延滞後の回収や帳票まで含めて洗い出します。
- 申込・審査:顧客情報や本人確認、収入証明に加え、信用情報照会と審査・スコアリングを管理する部分です。
- 貸付・返済:商品、金利、限度額、契約条件に沿った貸付の実行から、利息・遅延損害金・手数料、請求、入金消込までを扱います。
- 回収・周辺業務:延滞後の督促や回収、債権譲渡、償却を扱います。さらに、法定帳票、締め、会計連携、BI、不正検知、監査ログも確認します。
返済の手段には口座振替、ATM、銀行振込があり、いずれも返済結果の消込まで含めて設計します。
発注範囲に含める機能は、業務フローと照らし合わせて決めます。
残高、利息、返済日、延滞日数の計算は、画面よりも業務上の重要度が高い領域です。そのため、再計算や取消、条件変更、過入金、組戻しに加え、日付をまたぐ夜間バッチも要件に含めます。
例外が起きたときに判断する部署と、残す履歴は発注前に決めておきます。これを漏らすと、本番後の手作業や追加開発が増えるおそれがあります。
外部連携と非機能要件の別枠整理
連携先と非機能要件は、接続方式や障害対応まで決める必要があるため、機能一覧とは別に整理します。
- 顧客接点:Web、スマートフォンアプリ、店舗、コンタクトセンター、ATM、振込サービスが、取引の入口になります。
- 社内外の連携:社内は審査、債権勘定、返済・回収、帳票・会計、分析。社外は信用情報、eKYC、AML、不正検知、銀行、決済、SMS・メールを洗い出します。
- 接続条件:接続方式や認証、データ項目、処理件数、タイムアウト、再送、障害時の扱いを、連携先ごとに残す項目です。
可用性や性能、バックアップ、切戻しといった非機能要件は、機能要件と同時に決めます。権限、暗号化、ログ保存期間、監査、災害復旧についても、同じ時期に決めておきます。
金融庁の監督指針は、大量処理を行う貸金業者の障害やサイバー事案が資金需要者や他の貸金業者にも影響し得るとして、システムリスク管理を重視しています(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年確認)。
発注形態の選び方
発注形態は、パッケージ、SaaS・クラウド、スクラッチ、既存システムを残すハイブリッドの4つから比べます。
すべてを新規開発するか標準機能に合わせるかは、どちらか一方に決める必要はありません。たとえば、法定帳票や債権管理に既製品を使い、独自の審査モデルや顧客接点をAPIで個別化する方法もあります。
標準化と導入スピードを重視するパッケージやSaaS
融資業務を標準化しやすく、早く整えたい場合は、パッケージやSaaSが候補になります。
- パッケージ:申込、契約、実行、請求、回収、延滞、条件変更、照会などを整えやすい方式です。
- SaaS・クラウド:サーバーの調達や運用の負荷を抑えやすい方式です。
SCSKの融資管理システム「SEALS」は、申込から契約登録、実行、請求、回収、延滞債権管理、決算処理までを支援します。
貸金業法対応帳票の出力も、公式に案内されています(出典:SCSK「SEALS」、2026年確認)。
候補製品を比べるときは、機能に加えて法改正への対応や更新、データ移行、追加開発の条件を確かめます。
SaaSの場合は、データの所在、バックアップ、復旧目標、利用停止時の返却、ログ、他サービスへの移行方法を契約に定めておく必要があります。
比べる際は、月額料金だけでなく、3〜5年の総額で見ます。利用者数や取引件数を前提に、API、帳票、本人確認、信用情報照会、保守の費用を総額に入れます。
スクラッチ開発の独自性と長期運用の責任
独自の商品、審査モデル、顧客体験、グループ共通化が競争力に直結する場合は、スクラッチ開発が候補になります。
- 継続運用:法改正や脆弱性対応、監視、障害訓練を、自社と開発会社が継続して担う前提になります。
- 納品範囲:ソースコードや設計書、設定情報、テストデータ、運用手順に加え、技術移管も含みます。
全面リプレイスの場合、NotebookLMの調査結果をもとにした推定では、初期費用は8,000万円〜3億円以上、期間は12〜36か月が目安とされています。
この数値は、顧客・債権件数や商品数によって変わります。加えて、外部接続や資産再利用率も影響します。さらに、24時間運用と移行難易度も条件になります。
社内稟議では仮説として使い、RFPではWBSと前提条件を示して個別見積に置き換えます。
コアの整合性と変化への速さを両立するハイブリッド方式
構成を比べるときは、コアの整合性を保ったまま、変化の速い機能を拡張できるかを軸にします。
- 基幹領域:債権、残高、法定帳票を安定した基盤に置く部分です。
- 個別拡張:Web申込や審査ルール、通知、分析、顧客画面を、APIやクラウドで広げる部分です。
- 取引整合性:勘定や残高計算は細分化しすぎず、整合性と変更頻度を基準に領域を切ります。
- 責任分界:データ連携の所有者と、障害時の一次切り分けを表にまとめます。
- 選定検証:変更頻度、既存データ、帳票、24時間365日運用、人材を確認したうえで、申込から初回返済までをPoCで試します。
PoCでは、現場操作や外部連携、例外処理、移行の難しさを確かめ、候補方式の判断材料にします。
RFPと要件整理の進め方
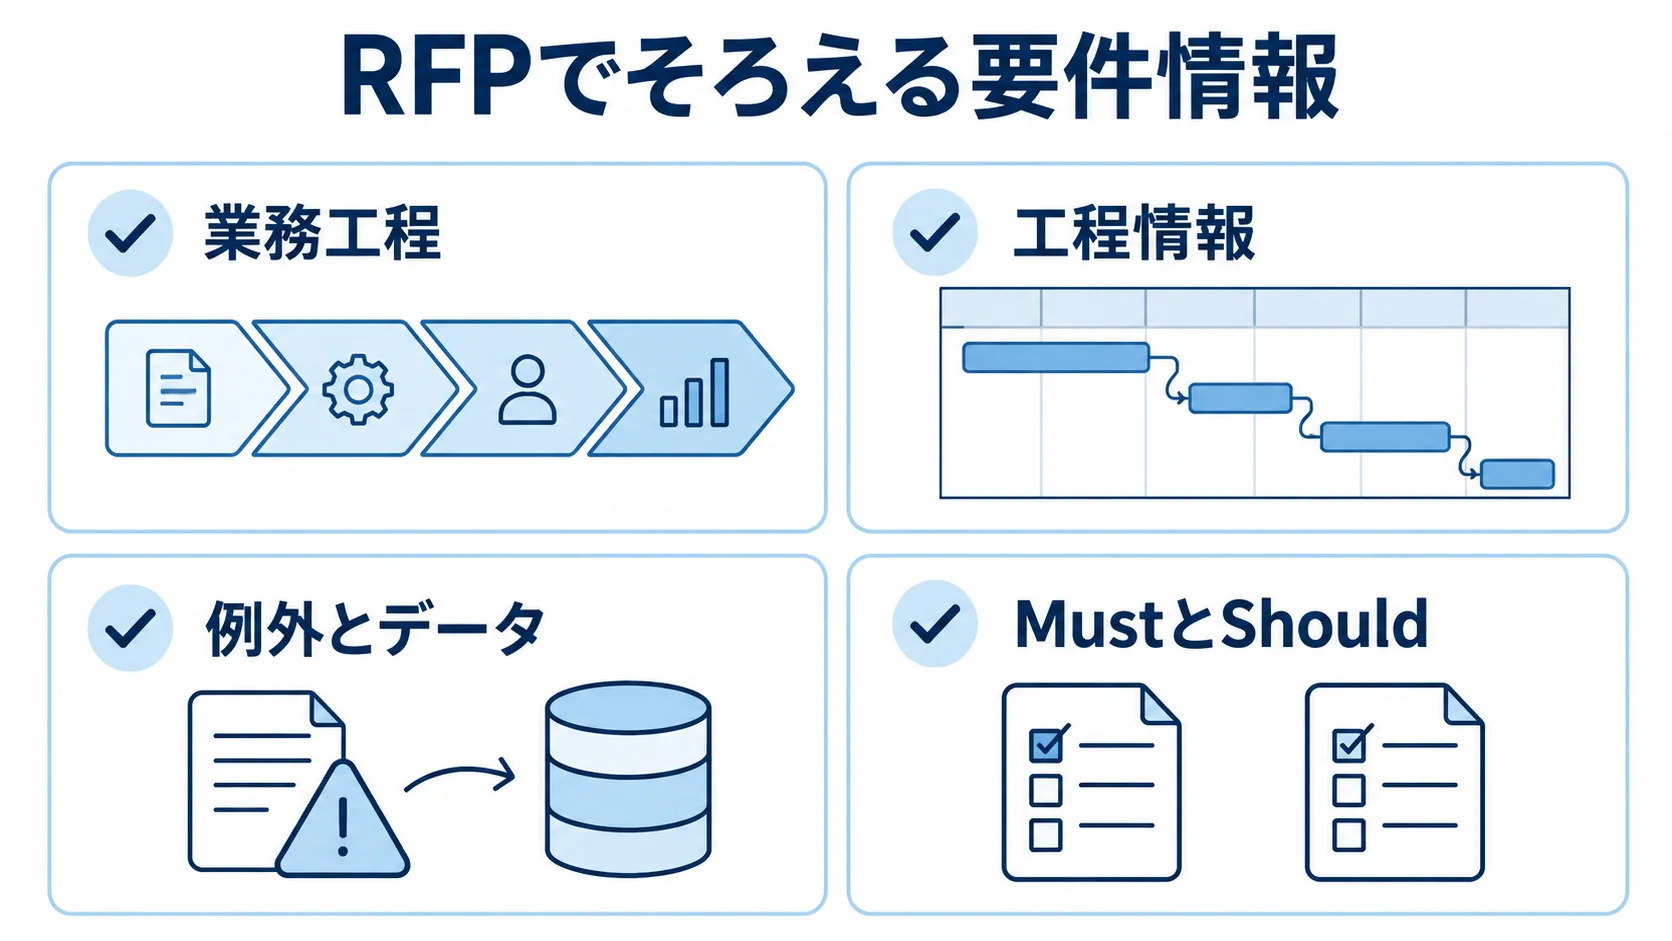
RFPは、開発会社への要望書であると同時に、自社の意思決定をそろえるための資料です。そのため、現行業務や範囲、件数を、同じ前提で示します。ほかに、次の項目も扱います。
- 連携:社内外のシステムとのつなぎ方と、データの受け渡し。
- KPI:開発の成果を測る指標。
- 制約:開発の進め方を縛る条件。
- 受入条件:完成を合否で判定するための基準。
- 運用体制:稼働後に誰が何を担当するかの取り決め。
提案や見積を比べられるよう、RFPには前提と条件を明確に書きます。「高性能なシステム」のような表現では、各社の提案差分が見えにくくなります。
現行業務の正常系と例外系の整理
業務フローとデータ品質を分けて整理し、移行範囲や見積に影響する条件はRFPに反映します。
- 業務工程:申込、本人確認、信用情報照会、審査、契約、貸付から、請求、入金、消込、延滞、督促、完済、債権譲渡、帳票、締めまで、工程の順に並べます。
- 工程情報:各工程の担当者、入力、判断基準、出力、連携先、処理時間、承認、証跡を、工程ごとに記録する項目です。
- 例外とデータ:名義変更や返済額変更、過入金、組戻し、停止、手動差戻しを聞き取り、顧客・契約・残高・履歴などのデータ品質も確かめます。
データでは、重複や表記ゆれ、欠損、日付形式、過去商品の特殊ルールが、移行の費用と期間を左右します。
件数だけでなく、欠損率や照合キー、保存期間、移行後の受入担当者もRFPに記載します。
MustとShouldによる優先順位の固定
必須要件と改善要件を分けたうえで、未確定の事項は判断期限や担当者とともに開示します。
- Must:法令、契約、会計、残高計算、監査に関わる、外せない要件です。
- Should:業務効率や顧客体験、分析などを改善する要件です。
- 段階導入候補:画面の細かな見た目や追加分析は、第二段階に分けられる可能性があります。
特に、利息制限・総量規制の判定や返済・延滞計算は、受入条件まで具体化します。本人確認や信用情報照会、法定帳票も、同じように具体化します。操作ログと権限も対象に含めます。
RFPには、対象業務や取引件数、ピーク時間、連携先、移行範囲を書きます。さらに、稼働・復旧目標とセキュリティ、納品物も記載します。また、保守や法改正、再委託、予算、時期も書き添えます。
未確定の項目は隠さず、要件定義で決める期限、判断者、追加費用の扱いを示します。不確実性を、管理できる形にしておくことが大切です。
受入条件と外部接続のテスト
受入条件は、「正しく動くこと」ではなく、合否を検証できる文章で書きます。
- 残高・利息:返済取込後の残高が旧システムと一致し、代表・例外ケースの計算が合格すること。
- 外部照会:信用情報照会のタイムアウト時に重複照会を防ぎ、同意や履歴を監査できること。
- 運用・権限:日次締めが規定時間内に完了し、閲覧者が権限条件どおりに限られること。
外部連携では、遅延や重複、未達が起きたときの動きを試験します。形式不正や先方の停止、再送も試験の対象にします。復旧後の追いつきも確かめます。
信用情報や本人確認では、同意や利用目的、照会履歴、エラーコード、アクセス者を監査できる状態にします。
CICは2025年4月1日から、希望する加盟クレジット会社などに、信用情報を分析した指数と算出理由を提供しています。指数は200〜800の3桁で、取引事実に基づく理由も提供されます(出典:CIC「クレジット・ガイダンス」、2025年)。
この指数を採用する場合は、API仕様に加え、説明可能性、同意、ログ、審査担当者の例外判断まで要件に含めます。
契約形態と責任分界の決め方
契約形態は、成果物と不確実性の度合いで選びます。成果物を合意できる工程には請負、調査や要件整理のように内容を固めながら進める工程には準委任が適しています。
パッケージやSaaSの場合は、利用契約、導入支援、追加開発、保守、外部サービス契約を分けて、標準サービスの範囲を確かめます。
要件定義は準委任、開発は請負など工程別の使い分け
契約を工程で分ける場合は、成果物、検収、変更管理、社内の意思決定責任を、それぞれ対応させて考えます。準委任は、現行調査や初期の要件定義のように、対話を重ねながら成果物を作る工程に向きます。請負は、基本設計以降で機能・性能・移行・テストの成果物と検収条件を固定できる工程で用います。
請負にしても、発注側の確認責任は残ります。そのため、意思決定者とレビュー期限、情報提供の責任を社内に置いておきます。
契約書では、作業範囲や成果物、検収を確かめます。さらに、知的財産やソースコード、ライセンスの扱いも明記します。このほか、次の項目も契約書に入れます。
- 変更・遅延・障害報告:仕様変更や納期の遅れ、障害が起きたときの扱い。
- 再委託・秘密保持:委託先の外へ作業を出す条件と、情報を守る取り決め。
- 個人情報・監査:個人情報の扱いと、委託先を確かめる方法。
- 賠償・保守:損害が出た場合の負担と、稼働後の保守の範囲。
- データ返却:契約を終えるときに、データを戻す方法。
法改正への対応を無償とする場合も、対象となる法令や期限、設定変更と追加開発の境界、影響調査の費用を定めておく必要があります。
外部委託先を管理する発注側の責任
委託先へ作業を任せた後も、発注側は、サービスの安全性と業務の適切性を説明できる体制を保つ必要があります。
発注側には、委託先の選定や法令遵守、情報・権限管理、事故報告、定期監視が必要です(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年確認)。
- 再委託先:名称や所在地、作業内容、アクセス範囲、監査方法、事故連絡の経路を把握しておく対象です。
- 情報管理:最小権限や開発環境のマスキング、操作ログ、持ち出し制御、異動・退職時の権限削除が対象です。
- クラウド:外部委託として扱い、責任分界を契約と運用手順に記すものです。
RFPと契約に書くセキュリティと障害対応
セキュリティと障害対応は、検知から復旧、顧客への告知、原因分析、再発防止までを一連で設計します。
- 安全対策:認証、認可、暗号化、脆弱性診断、ログ、バックアップの取り決め。
- 障害対応:検知時間、一次報告の期限、復旧目標、代替運用、切戻しの判断。
- 復旧確認:二重計上の防止、バックアップからの復旧、データ照合、監査証跡の保全が対象です。
- SLA:対象、計画停止、重大度、連絡・復旧時間、許容損失、補償、改善報告を、契約で定める項目です。
FISCは2026年3月に、安全対策基準・解説書の第14版を公表しました。同版には、AI、サイバーセキュリティ、耐量子計算機暗号、システム障害事例などが反映されています(出典:FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第14版)」、2026年)。
消費者金融基幹システムの費用相場と内訳
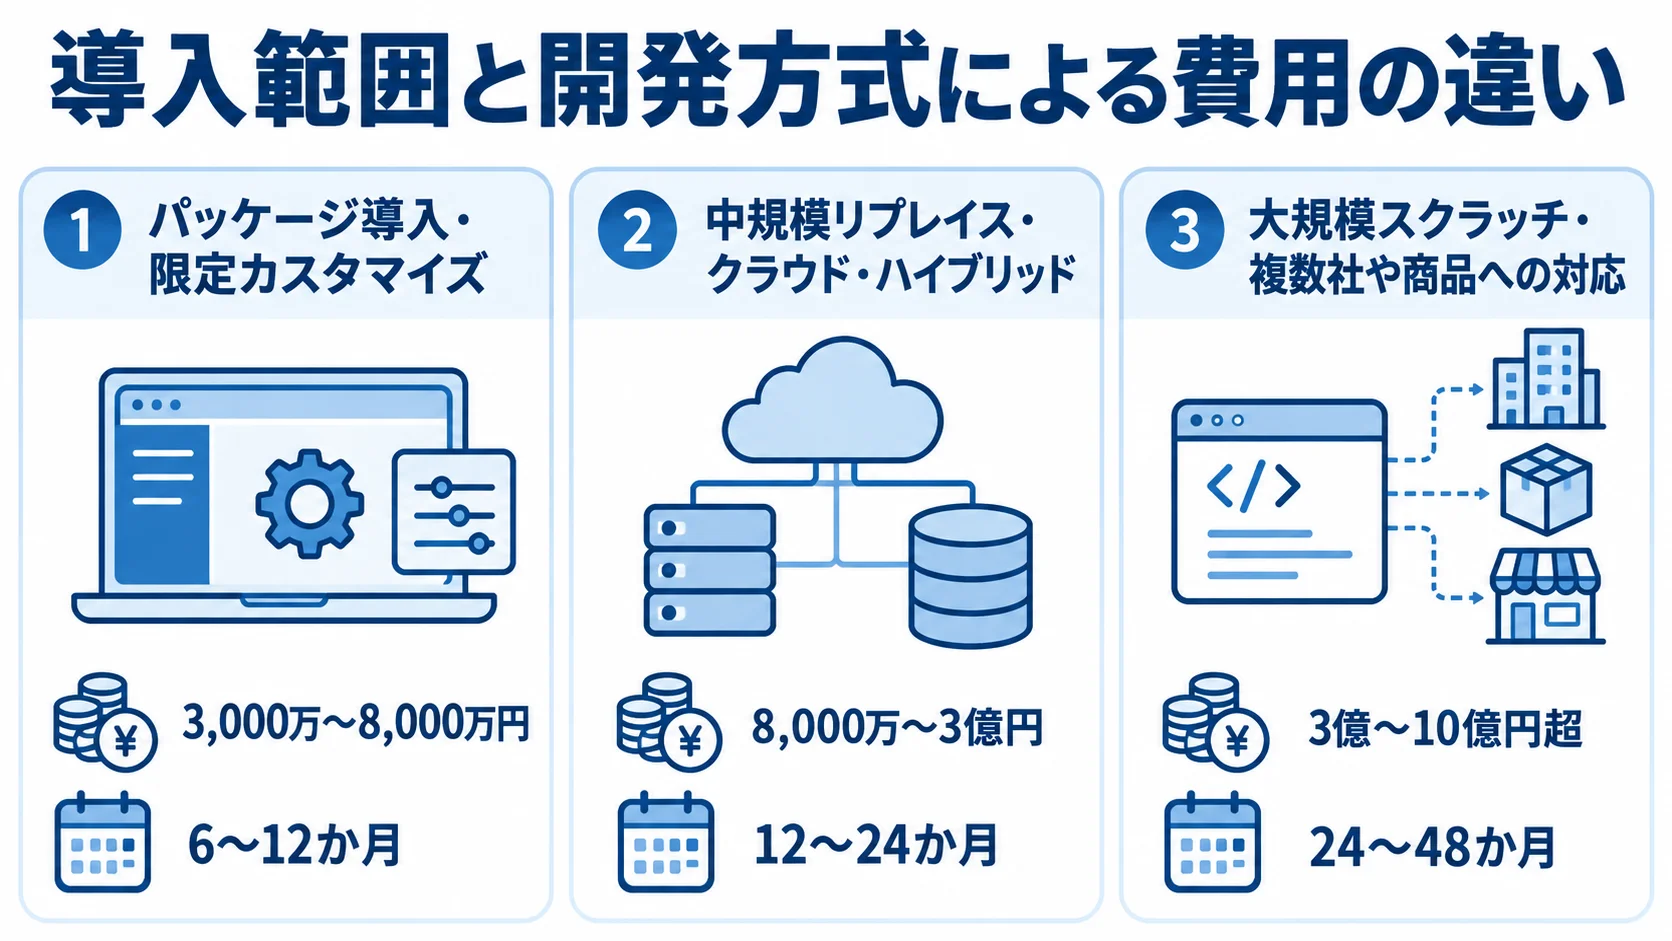
公開されている価格が限られるため、ここで示すのは、機能範囲や資産再利用、外部接続、移行難易度を前提にした推定レンジです。
- パッケージ導入・限定カスタマイズ:3,000万〜8,000万円、期間6〜12か月。
- 中規模リプレイス・クラウド・ハイブリッド:8,000万〜3億円、期間12〜24か月。
- 大規模スクラッチ・複数社や商品への対応:3億〜10億円超、期間24〜48か月。
金額は、機能範囲や移行条件をそろえて比べるための目安です。個別案件の見積の代わりにはなりません。
導入範囲と開発方式による費用の違い
金額帯は、導入範囲と運用条件を合わせて読むと、見積の前提を比べやすくなります。
- 3,000万〜8,000万円:小〜中規模の事業者が融資・返済・帳票をパッケージで導入し、Web申込や会計と必要な連携を行うケースです。
- 8,000万〜3億円:審査、債権、返済・回収、信用情報、移行、APIを一体で刷新する規模です。
- 3億〜10億円超:グループ共通化、複数商品・チャネル、大量データ、24時間運用、全面移行が重なる規模です。
一般的な基幹系の公開ベンチマークを使う場合は、消費者金融固有の価格と混同しないよう注意します。
顧客数や契約数、日次取引件数は、それぞれ前提として分けて示します。そのほか、同時利用者や連携先、移行年数も前提として扱います。テスト期間と稼働後支援期間も前提に加えます。
初期開発費は要件定義・開発・テスト・移行に分けた内訳
初期費用は工程別に見積もったうえで、運用費と合わせて3年または5年の総保有コストを比べます。
- 企画・要件定義:初期費用の10〜15%を目安とする推定です。
- 設計・開発:35〜45%、テストは25〜30%を目安とする推定です。
- 移行・教育・稼働支援:15〜20%を目安とする推定です。
これらは実績の価格ではなく、RFPの予算配分を考えるための推定です。
テストが少ない提案や、移行・教育を発注側の対応として低く見せる提案では、後工程の負担が大きくなる可能性があります。
ランニングコストには、クラウド、ライセンス、信用情報が含まれます。加えて、eKYCとAMLも入ります。監視やヘルプデスク、保守も含まれます。
さらに、脆弱性診断や法改正、バックアップ、災害対策も対象になります。また、月額料金が増える条件や、解約・データ返却にかかる費用も比べます。
一式見積に頼らない工数・成果物・前提の比較
金額差の理由をつかむため、見積は工程、成果物、前提条件に分けてもらいます。
- 工数と体制:担当ロールや人月、単価、教育日数、保守時間です。
- 成果物と試験:機能、テストケース数、移行リハーサルの回数、稼働判定の基準。
- 含有範囲:要件定義や外部接続、帳票、データ整備、夜間対応が含まれているかどうかです。
「基幹システム開発一式」と書かれた見積では、含まれる範囲を尋ねます。
価格差が大きい場合は、安い会社をすぐに選ばず、原因を確かめます。
追加変更の単価と承認ルールも決めておきます。不明点や法改正、外部サービスの仕様変更を追加請求の対象とするかどうかの条件も、事前に確かめます。
価格だけでなく、機能適合性や金融・貸金業の経験も、同じ評価表で採点します。移行や運用、セキュリティも評価の対象にします。さらに、発注側の負担も見ておきます。
委託先の選定と見積比較のポイント
委託先は、知名度や営業資料ではなく、消費者金融の業務に適合するかで選びます。銀行での経験があるだけでは、貸付債権や返済条件変更への理解の度合いは判断できません。
類似案件の対象業務、規模、移行方法、稼働後の体制、障害対応を、公開可能な範囲で説明してもらいます。
貸金業務と金融システムの実績
金融実績の有無だけでなく、貸金業務のどの領域を担当したのかを確かめます。
- 業務実績:個人ローン、カードローン、保証、債権管理、回収について尋ねます。
- 連携実績:信用情報、本人確認、会計、決済のうち、どこまでを担当したかです。
- 導入後の経験:遅延時のリカバリや移行対策、並行稼働、教育、問い合わせ件数です。
アイティフォーは、個人ローン業務支援システム「SCOPE」とWeb受付システム「WELCOME」を公式に案内しています。発注側は、これらをローン受付や審査周辺の候補として、自社要件に合うかを照らし合わせます(出典:アイティフォー「ITFOR通信」および公式製品情報、2026年確認)。
可能であれば、営業担当だけでなく、プロジェクトマネージャー、業務アナリスト、移行責任者、運用責任者にも提案説明へ参加してもらいます。
機能適合性と発注側の負担で比べる提案書
提案を比べるときは、方式や機能の適合に加えて、追加開発と発注側の作業も評価します。
- 機能・方式:機能適合性や追加開発、パッケージ・SaaS・スクラッチの違いです。
- 実施計画:外部連携、移行、テスト、セキュリティ、運用、法改正、体制、費用、期間の計画です。
- 対応区分:標準機能、設定、追加開発、業務変更を色分けして、価格差を確かめます。
デモでは、申込、審査、契約を一続きで実演してもらいます。貸付や返済、延滞も続けて見せてもらいます。さらに、訂正と帳票出力も実演の対象にします。
信用情報の取得失敗や返済結果の重複、締め後の訂正、権限外の閲覧についても質問します。デモで答えられなかった点は、要件定義で決めるか追加費用とするかを記録しておきます。
体制・移行・稼働後の運用を含む選定条件
技術だけでなく、意思決定や移行、稼働後の管理体制も、委託先の選定条件に含めます。
- 会議体:発注責任者や業務部門、法務・コンプライアンス、情報システム、経理、コンタクトセンターが、課題などを定期的に確かめる場です。
- 引継ぎ:担当交代に備えて残す、設計書と判断記録。
- 移行:変換仕様やデータ整備、件数・残高の突合、履歴照合、リハーサル、並行稼働、切戻し。
- 稼働後:SLAや監視、障害訓練、脆弱性診断、法改正分析に加え、審査モデルの性能と公平性を確かめます。
リハーサルの回数や旧システムの参照期間、本番後の不一致を調べる担当も、事前に決めておきます。
発注から稼働までの進め方
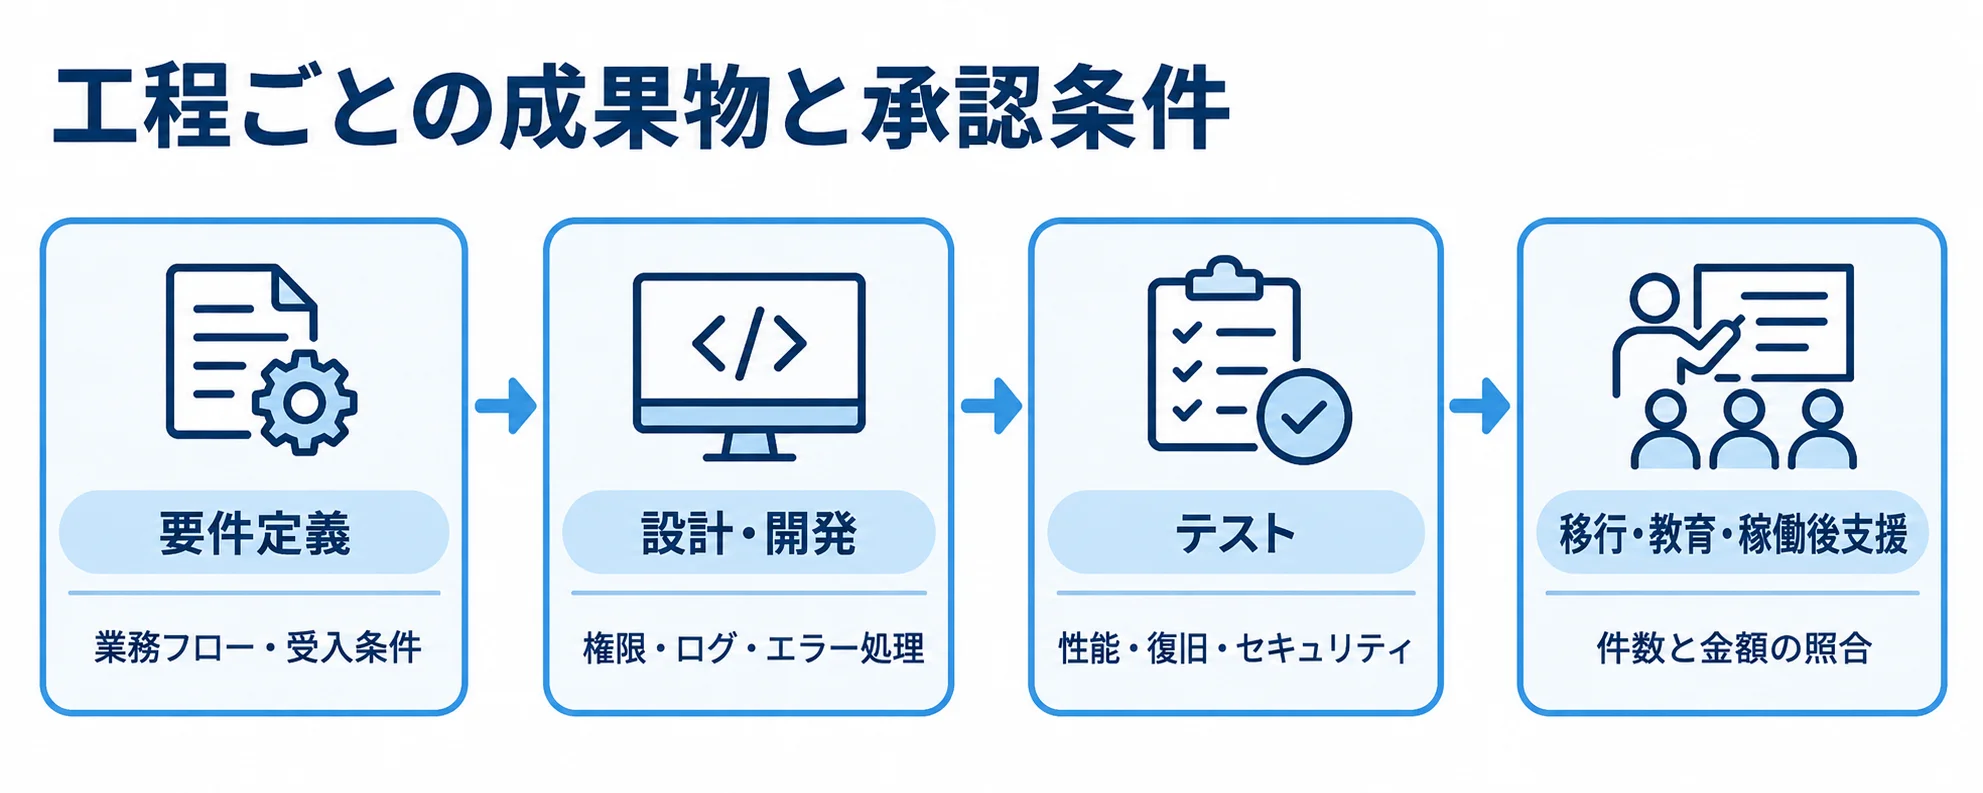
要件定義と設計・開発を経て、テストまで進めます。そのあとは、移行、教育、稼働後支援の段階に進みます。
移行や運用を後回しにすると手戻りが起きやすいため、契約前から議題に載せます。
代表シナリオやデータ品質、切戻し、教育、SLAを検討したうえで、工程ごとの成果物と承認者を明確にします。
工程ごとの成果物とゲート
各工程の承認条件を決めておき、未解決の課題や品質を確かめてから次の工程へ進みます。
- 要件定義:業務フロー、機能、データ、連携、非機能、移行方針、受入条件の承認。
- 設計・開発:残高、利息、返済、延滞のルールや、権限、ログ、エラー処理の確認。
- テスト:単体、結合、総合、受入に加え、性能、復旧、セキュリティ、外部停止、移行後の突合まで行います。
工程の終わりには、未解決の課題や変更、品質、予算、日程を確かめます。そのうえで、要件が未確定のまま開発しない、テストが済まないまま移行しない、業務部門の承認前に本番へ進まない、といったルールを契約と計画に記します。
発注時から設計する移行・教育・稼働後支援
移行の対象、教育の内容、稼働後の支援を先に決めておくと、照合の方法や担当、稼働後の体制を明確にしやすくなります。
- データ移行:旧システムの情報を抽出して変換し、件数と金額を照合する作業です。
- 移行対象:顧客、契約条件、残高、利息、返済履歴、延滞、督促、取引停止、監査証跡です。
- 現場教育:例外処理や障害連絡、手動運用、承認、データ照合を、現場の担当者が訓練する内容です。
- 稼働後支援:窓口、重大障害の連絡網、夜間・休日の体制、問い合わせの分類、改善会議を用意します。
移行できない古いデータは、参照専用で残すか、帳票やCSVで保管するかを、法務・コンプライアンスと協議します。
数か月後には、審査時間や事務工数、エラー、不一致、問い合わせ件数などのKPIを確かめ、追加開発の優先順位を決めます。
よくある質問
社内稟議やRFPを作る前によく寄せられる、方式・費用・契約・委託先の疑問に答えます。
消費者金融基幹システムの開発費用はいくらですか?
パッケージ導入・限定カスタマイズは3,000万〜8,000万円、中規模リプレイスは8,000万〜3億円、大規模スクラッチは3億〜10億円超が目安です。
費用は、対象機能や顧客・債権件数によって変わります。外部連携や移行、可用性も関わります。資産再利用率も条件になります。
発注側は、RFPで前提をそろえたうえで、初期費用と3〜5年の運用費を分けて見積もってもらいます。
パッケージとスクラッチ開発はどちらが良いですか?
標準的な融資・返済・帳票を短期間で整えたい場合や、制度対応の負担を抑えたい場合は、パッケージが適します。
独自の商品や審査モデル、顧客体験、複数社での共通化が競争力になる場合は、スクラッチが候補です。その分、法改正や保守、障害対応の責任も大きくなります。
発注側は、債権や法定帳票を標準化し、申込、審査、通知、分析を個別化するハイブリッド方式も比べます。
RFPには何を記載すればよいですか?
RFPには、現行の業務とシステム、対象範囲を記載します。件数やピーク性能、外部連携、移行、非機能要件も入れます。さらに、セキュリティや受入条件、時期、予算、保守、法改正対応も書き添えます。
延滞や返済条件の変更、過入金といった例外も含めます。取消や外部サービスの停止、復旧、切戻しも入れます。
未確定の事項には、決定の期限と責任者を添えます。
請負契約と準委任契約はどう使い分けますか?
成果物と検収条件を合意できる設計・開発には請負、調査・要件整理・技術検証など、進めながら内容を固める工程には準委任が適します。
工程を分ける場合は、成果物や会議体、変更管理を契約に明記します。発注側の情報提供や追加費用、知的財産、再委託、データ返却も明記します。
契約形態とあわせて、誰が何に責任を持つのかを確かめます。
まとめ
発注の前に、貸付や返済の範囲を、業務フローに沿って整理しておきます。あわせて、延滞・回収、帳票、会計、信用情報、本人確認の範囲も洗い出します。
方式は、独自性や導入期間、運用体制、移行難易度、3〜5年の総保有コストで比べます。
RFPには、正常系と例外系、データ品質を盛り込みます。連携や法令・監査、移行も記載します。さらに、教育と保守も入れます。
発注前のRFPと評価表
見積と委託先は、一式の金額で決めるのではなく、作業、成果物、責任範囲、金融業務の実績で評価します。
要件定義、開発、テストに分けて比べます。移行や稼働支援、ライセンスも比べます。さらに、クラウドや外部サービス、保守も比べます。
再委託、障害対応、データ返却も確かめます。
代表シナリオと小さな検証
申込から審査、契約、貸付、初回返済までを一つのシナリオにまとめ、現行データと外部接続を確かめます。
PoCや要件整理の段階で、業務理解や提案、見積の根拠、発注側の負担を比べます。社内の業務、法務・コンプライアンス、情報システムが共通の評価表で判断できれば、稼働後も使われる基幹システムにつながります。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。