
消費者金融基幹システムの開発は、業務要件の整理、RFI・RFPとPoCによる方式選定、移行・運用設計の順に進めます。この順で進めると、安全に業務を改善できます。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
消費者金融基幹システムの概要
消費者金融基幹システムとは、個人向け融資の契約情報や貸付債権の管理から、返済、延滞、回収までを一つにまとめて扱う業務の中核です。
銀行の預金勘定系とは別のものとして、貸金業務管理や融資管理の仕組みと捉えると、必要な機能と責任範囲を整理しやすくなります。
申込みから完済までをつなぐ主要機能
顧客・申込管理では、申込者の属性と本人確認を中心に、収入証明書や申込履歴も管理します。これらは後の審査で参照されるため、申込の段階から漏れなく残しておく必要があります。
審査では、自社の属性情報や過去の取引履歴に加えて、信用情報機関への照会結果を取り込みます。そのうえで、商品ごとの審査ルールとスコアリングを適用します。
- 契約・債権:商品、金利、限度額、契約期間、実行額、残高、返済回数を保持
- 貸付・返済:入金・出金、利息、遅延損害金、手数料、口座振替、ATM、銀行振込の処理と、返済結果の消込み
- 延滞・周辺業務:延滞の記録と、帳票、締め、会計、監査、分析の支援
延滞が起きた場合は、督促履歴や入金約束、返済条件の変更を含めて、債権譲渡、償却、回収委託まで記録します。
貸金業法に対応した帳票や日次・月次の締め、会計連携は、周辺機能として必要です。監査ログやBI、不正検知も同様です。
顧客接点・審査・債権・回収の分け方
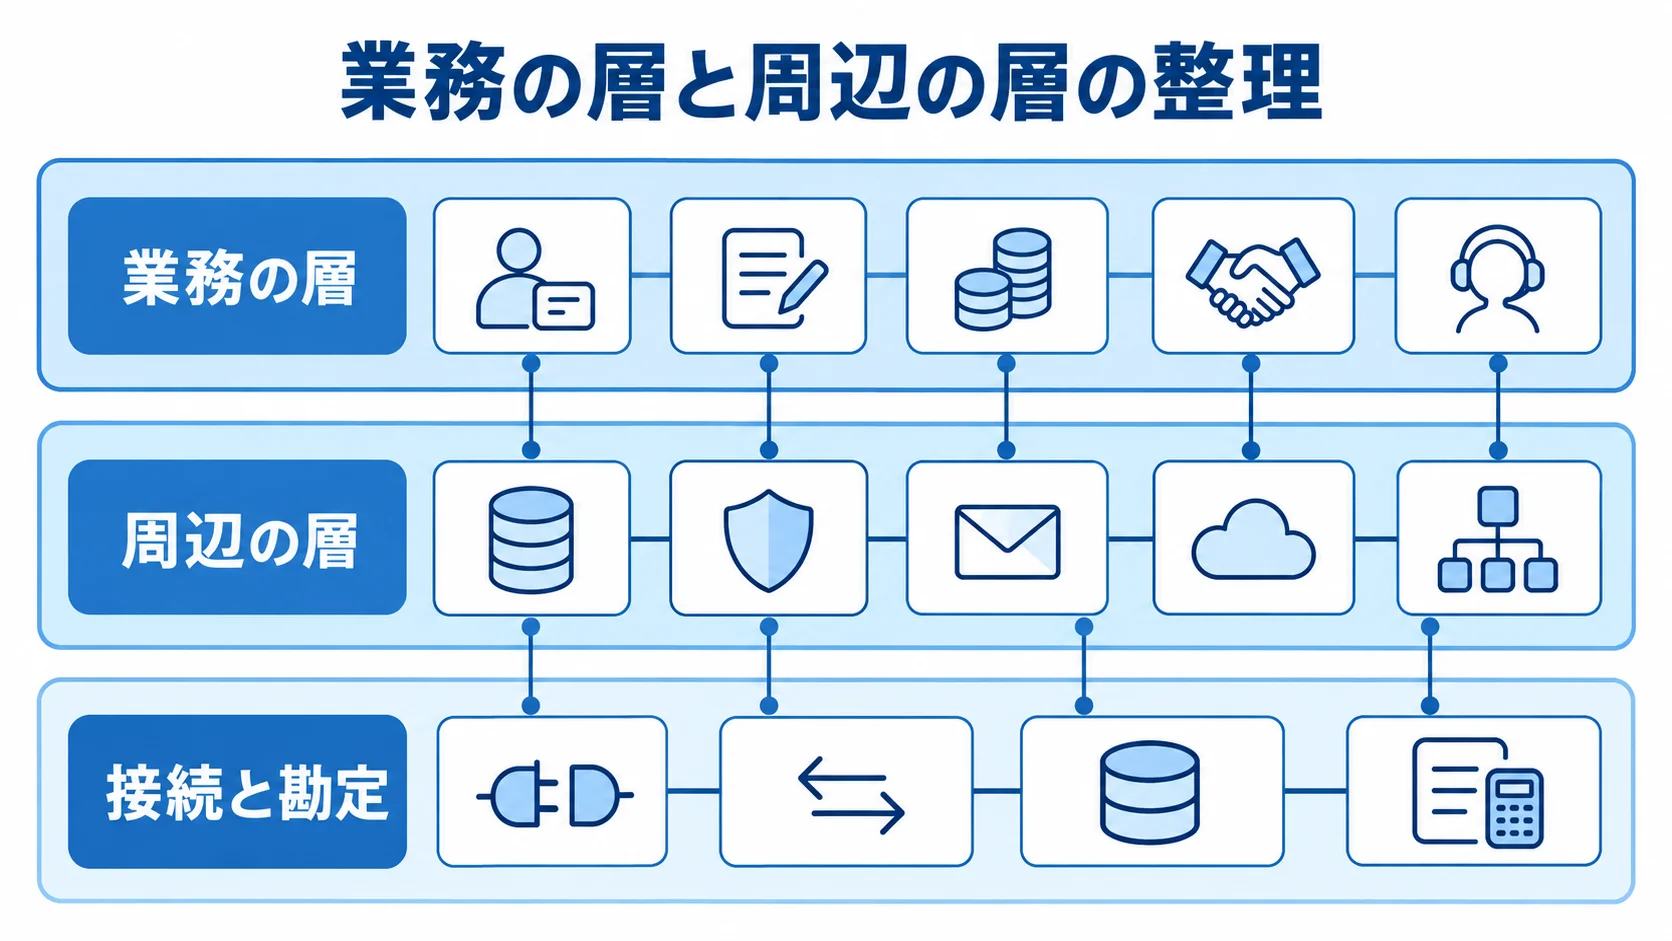
システムを業務の層と周辺の層に分けて考えると、既存資産を残す範囲が見えてきます。
- 業務の層:顧客接点、申込・本人確認、審査、契約・債権、返済・回収
- 周辺の層:帳票・会計、分析、外部連携
- 接続と勘定:変化の速いWeb、アプリ、店舗、コールセンターはAPIで疎結合にし、残高や取引履歴を扱うコアは整合性を優先
- 分離の順序:通知、画面、審査モデル、分析などの段階的な分離
残高計算までサービスごとに分けると、同時更新や再実行の際に二重計上や消込み漏れが起きるおそれがあります。
勘定や残高に関わる処理は、取引単位と履歴を一貫して扱う必要があります。パッケージやクラウドを使う場合も、データの正本と責任分界は明文化しておく必要があります。
消費者金融基幹システム開発の進め方
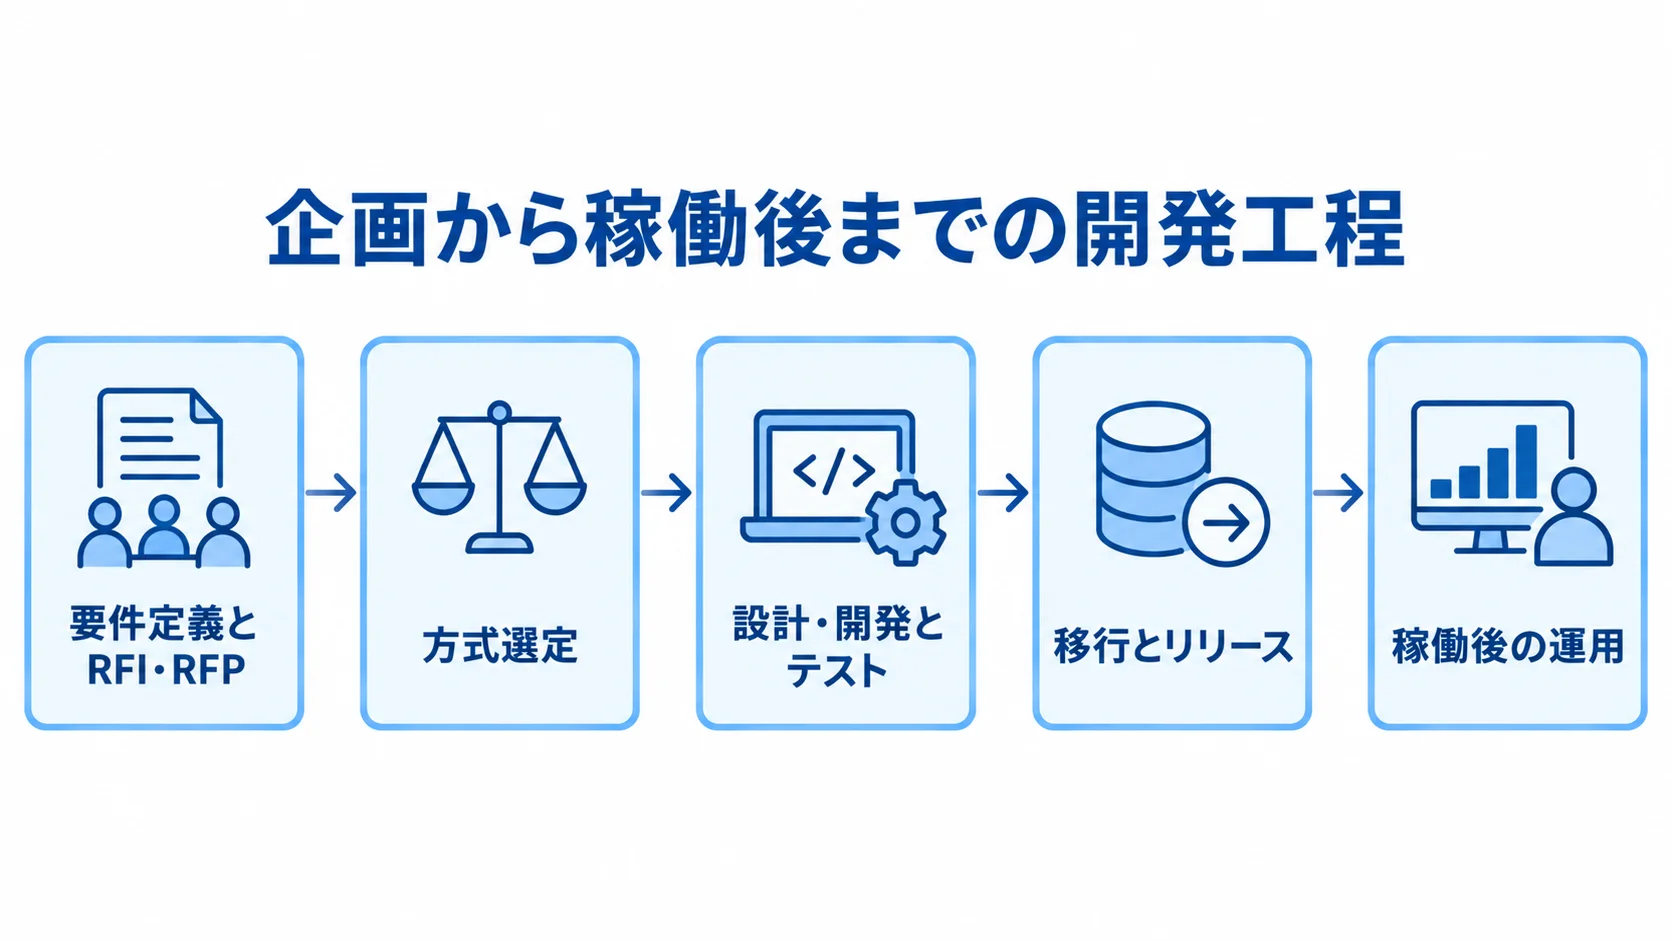
開発は、要件定義とRFI・RFP、方式選定を経て、設計・開発とテストに進みます。その後、移行とリリースを行い、稼働後の運用へ移ります。
ただし、貸金業務特有の例外処理とデータ移行の難しさは、企画段階から検証しておく必要があります。早い段階で確かめておくと、後工程の追加開発を減らせます。
企画・要件定義での業務とKPIの整理
最初に、導入目的を経営・業務の成果で定義します。KPIを決めておくと、必要な機能と後回しにできる機能を区別できます。
- 審査・申込:審査回答時間の短縮、申込から契約までの離脱率の改善
- 事務・回収:事務処理工数の削減、延滞債権への初動時間の短縮
- システム:障害復旧時間の短縮
現行業務では、正常な流れだけでなく例外も洗い出します。例外には、休日返済や入金結果の遅延、返済条件の変更があります。ほかにも、名義・住所の変更、信用情報照会の失敗、延滞中の一部入金もあります。これらの例外を業務部門と確認します。
利息や返済、延滞は受入条件まで具体化します。総量規制や収入証明、法定帳票、監査ログも、受入条件を具体的に決めておきます。
RFI・RFPとPoCによる方式選定
候補企業には、まずRFIで業務範囲と製品構成、金融・貸金業の実績を確認します。連携方式や、標準機能と個別開発の境界も、この段階で見ておきます。詳細な見積もりは、その後に依頼します。
RFPでは、同じ要件一覧と前提条件を各社に渡します。そのうえで、回答の形をそろえます。成果物や体制、工程に加えて、移行方法、テスト方針、保守範囲まで比べられるようにします。
- 標準パッケージ:短期間で融資・返済・帳票を整えやすく、制度対応の知見を活かしやすい
- SaaS・クラウド:インフラを自社で抱えず、サービスとして利用する方式。導入を始めやすい点が特徴
- スクラッチ:独自の審査や顧客体験を作り込める一方、法改正や保守を自社とベンダーが継続して担う
- ハイブリッド:非差別化領域の標準化と、申込画面や審査モデルのAPIによる個別化を組み合わせる
標準パッケージに独自業務を無理に合わせると、その分だけ運用の負荷が増えます。
PoCでは、申込から初回返済までを一本の業務シナリオとして通して確かめます。本人確認や信用情報照会、審査、契約、債権登録も、その流れに含めます。
外部接続のタイムアウトと重複送信、審査保留を見ておきます。あわせて、返済結果の再取込と監査ログの粒度も確認します。合格の条件は数値で定め、未解決の点を本開発に持ち越さないことが大切です。
移行・リリース・稼働後運用の事前設計
基幹システムの移行では、安全に新旧を切り替えて残高を一致させることがゴールです。稼働の準備が整うのは、開発が完了したうえで、移行と運用の準備まで終えた時点です。
- 移行対象:顧客、契約、貸付、返済履歴、未収利息、延滞、回収、償却、帳票
- 突合項目:移行元・移行先の件数、金額合計、残高合計、明細
- 移行前の補正:古いコード、重複顧客、欠損した返済履歴に対するルール
本番の前に、移行リハーサルを複数回行います。そのうえで、日次・月次の締めやピーク時の負荷、障害時の再実行と切戻しを検証します。
金融庁の「貸金業者向けの総合的な監督指針」では、業務への影響が大きい障害やバッチ遅延に備えた、コンティンジェンシープランが着眼点とされています。定期訓練やオフサイトバックアップについても、監督上の着眼点として挙げられています。
(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年確認)
稼働後の運用には、障害監視や問い合わせ対応、法改正の影響分析を含めます。また、外部サービスの契約更新、脆弱性診断、権限レビュー、復元試験、審査モデルの性能確認も必要です。
受託会社と自社の責任範囲は運用設計書に残しておき、担当者が替わっても判断できるようにします。
消費者金融基幹システムの費用相場とコストの内訳
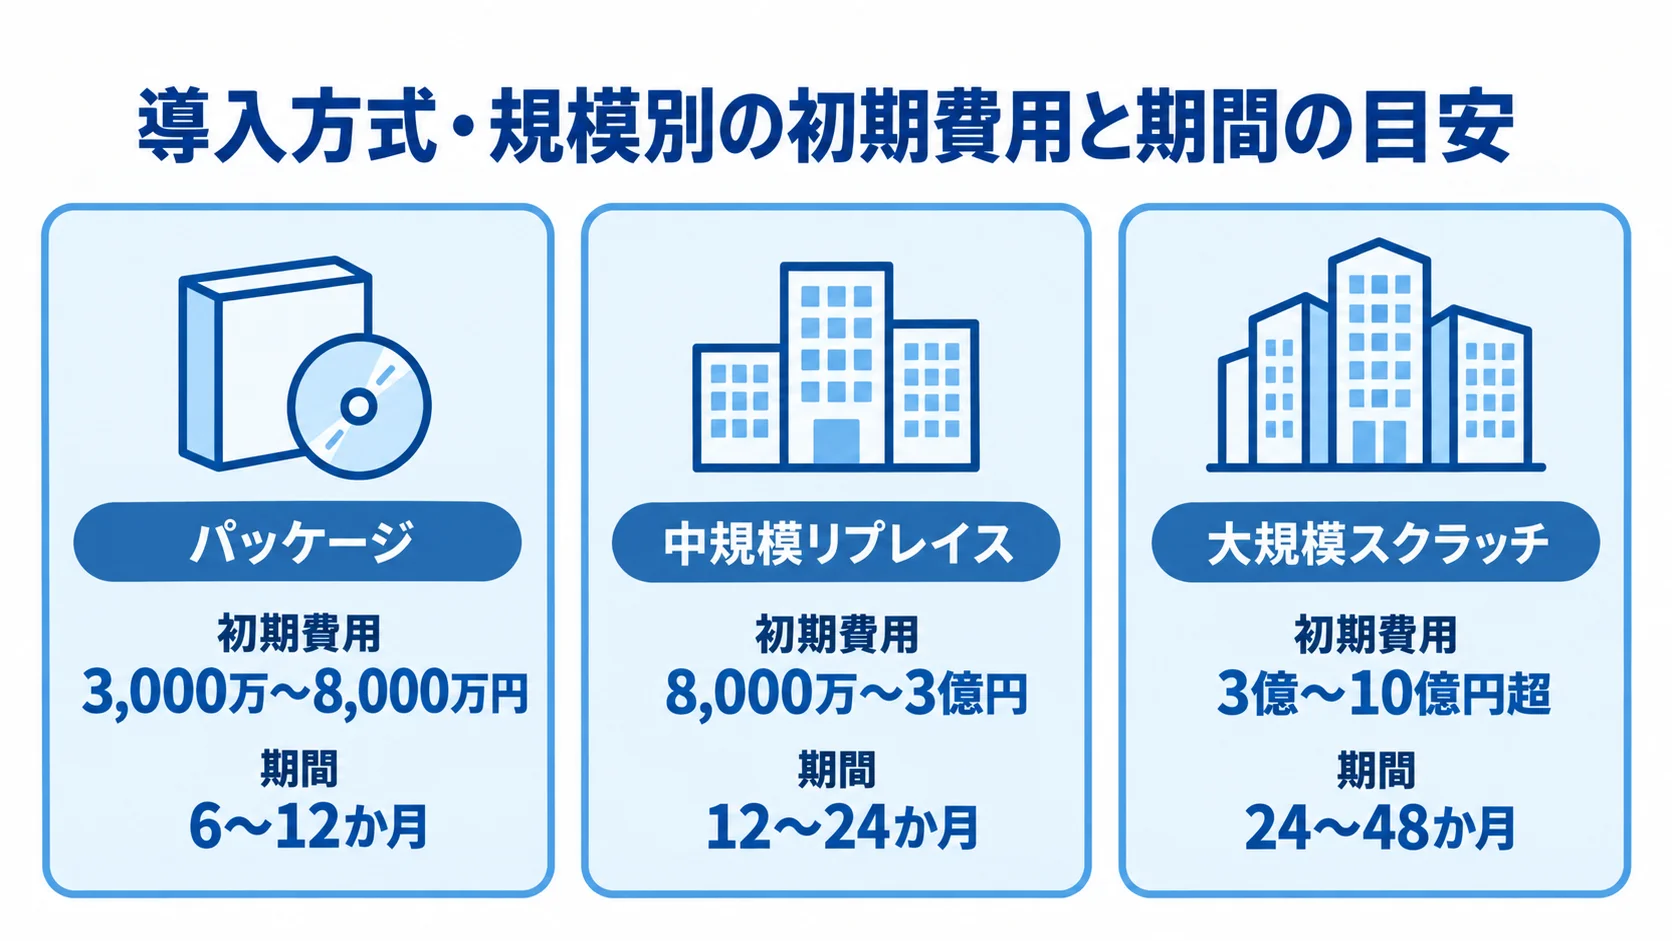
公開価格は、顧客数や商品数、外部接続の数によって変わります。既存資産や移行の難しさ、可用性の要件も影響します。ここで示すのは確定価格ではなく、2026年時点で発注規模を考えるための推定レンジです。
全面リプレイスの場合は、初期費用に加えて、移行、教育、稼働支援、3〜5年分の運用費を含めて比べます。
導入方式・規模別の初期費用と期間の目安
融資・返済を中心に導入する場合と、複数会社を全面的に移行する場合とでは、費用と期間に大きな差が出ます。
- パッケージ:融資・返済・帳票中心でWebや会計と連携する場合は、初期費用3,000万〜8,000万円、期間6〜12か月が一つの目安
- 中規模リプレイス:審査、契約・債権、返済・回収、信用情報接続、移行、複数APIを含む場合は、初期費用8,000万〜3億円、期間12〜24か月程度を見込むケース
- 大規模スクラッチ:複数会社・複数商品の統合、24時間運用、大量データ、多数チャネル、全面移行を行う場合は、3億〜10億円超、24〜48か月が視野
これらは業界で共通の定価ではなく、公開情報と大規模基幹系のベンチマークに基づく推定値です(出典:NotebookLM「消費者金融基幹システム」リサーチノート、2026年)。既存データの品質や外部接続数によって、費用は上下しやすいため注意が必要です。
人件費・移行費・外部サービス費の内訳
初期費用は、企画・要件定義10〜15%、設計・開発35〜45%、テスト25〜30%、移行・教育・稼働支援15〜20%を、比較の起点にできます。
この配分は案件を比べるための概算です。なお、方式によって比率は変わり、パッケージでは設定と移行、スクラッチでは設計とテストの比率が大きくなる傾向があります。
- 基盤・ライセンス:クラウド利用料、ソフトウェアの使用料
- 審査・本人確認:信用情報照会、eKYC、AML、不正検知
- 決済・運用:SMS、口座振替、ATM、監視、バックアップ、診断、保守、法改正対応
SaaSは初期費用が安くても、利用者数や取引件数に応じた従量費が増えることがあります。自社運用のクラウドでは、監視や夜間対応、障害訓練もTCOに含めて比べます。
CICの指数を将来連携する場合は、API費用のほか、同意・利用目的、審査記録、説明可能性の設計費も見積もります。
なお、指数の仕様を補足すると、2025年4月1日から、CICは利用を希望する加盟クレジット会社に「クレジット・ガイダンス」の提供を始めました。指数は、信用情報の取引事実から算出される200〜800の3桁の数値です。
算出理由は最大4つ提供され、従来の信用情報や自社の情報と合わせて、審査の参考にされます。
指数と理由の仕様は、公式発表に基づいて確認します(出典:株式会社シー・アイ・シー「クレジット・ガイダンス」のクレジット会社への提供開始、2025年)。
消費者金融基幹システムの見積もりのポイント
見積もりは、金額の大小よりも、同じ範囲で比べられているかを見ることが大切です。「システム一式」という書き方では、標準と追加の境界、テストや移行の範囲、稼働後の対応時間が分かりません。
RFPに前提条件と成果物を明記し、回答の形式をそろえておくと、価格差の理由を確かめやすくなります。
要件一覧とデータ移行条件の統一
見積もりの条件は、業務要件と移行条件を分けて、各社に同じ形で示します。
- 件数・負荷:顧客数、契約数、月間申込数、ピーク時の同時接続数
- 商品・業務:商品数、返済方式、利息、遅延損害金、返済条件、延滞、償却、債権譲渡、信用情報、本人確認、監査ログ
- 接続・運用:外部接続先、帳票数、稼働時間、目標復旧時間、保存期間
- 移行データ:旧データの件数、欠損、重複、表記揺れ、過去の計算方法、凍結データ、保存義務のある履歴
- 移行成果物:対象外データの保管・参照方法、リハーサル、突合レポート、承認者
金融・貸金業の実績と責任分界の確認
実績の件数だけでなく、貸金業務のどこまでを担当してきたか、契約上の責任分界はどうかを確認します。
- 貸金業務の経験:信用情報接続、利息・残高、返済消込み、延滞・督促、法定帳票
- 運用実績:24時間運用、データ移行、障害復旧
- クラウド・SaaS契約:データの所有権・保存場所、バックアップ、障害時の復旧、停止連絡、終了時の返却
- 運用条件:再委託先、アクセス権限、ログの保持期間
- 委託後の管理:情報管理、委託先の監視、発注側の責任体制
銀行勘定系の経験が豊富でも、貸金業務特有の規則に詳しいとは限りません。そのため、実際に担当するメンバーにも、業務シナリオを説明してもらいます。
金融庁の監督指針では、外部に委託した後も、貸金業者と資金需要者の権利義務は変わらないとされています。そのうえで、情報管理と委託先のモニタリングが必要になります。
追加開発・法改正・障害のリスク管理
見積もりを安く見せるために、要件定義、テスト、教育、移行、稼働支援を削る提案には注意が必要です。
これらを省くと、開発の後半に現場の要望が集中し、追加変更として費用が高くなります。
- 変更管理:受付窓口、影響分析、見積単価、承認者、納期への影響
- 開発範囲:標準機能に合わせる業務変更と個別開発する競争力機能
- 安全対策:アクセス制御、ログ、バックアップ、責任分界。将来のAI審査やクラウド化を進める場合も、これらを設計しておく
金融システムの安全対策を考える際には、FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」も参照します。
第14版では、AI、サイバーセキュリティ、耐量子計算機暗号、障害事例を踏まえた改訂が案内されています(出典:公益財団法人金融情報システムセンター「安全対策基準・解説書第14版」、2026年確認)。
新しい審査モデルでは、精度に加えて、判断理由の説明、人による例外確認、モデル更新の承認と記録を要件にします。入力誤りや照会不能の場合に備えて、業務を止めない代替手順も必要です。
機能を増やすほど、監査・運用・教育の費用も増えます。このため、効果と管理負荷を合わせて評価します。
消費者金融基幹システムに関するよくある質問
企画や発注の場面で質問されやすい点を取り上げます。会社の規模や既存環境に応じて、判断の起点として使ってください。
消費者金融基幹システムはパッケージとスクラッチのどちらがよいですか?
貸付・返済・帳票などの標準業務を早く整えたいなら、実績のあるパッケージが有力になります。一方で、独自の審査や商品設計、顧客体験が競争力になる場合は、スクラッチやハイブリッドを検討します。
差別化の領域と、法令や残高計算など標準化したい領域を分けて考えると、過剰な個別開発を避けやすくなります。
既存の申込システムや会計システムを残して移行できますか?
移行は可能です。ただし、どのシステムを正本にするか、契約・残高・返済履歴の管理先を明確にして、二重登録を防ぐ必要があります。
API連携や段階移行、並行稼働を使う場合も、切替日やデータ凍結、差分連携を決めておく必要があります。加えて、障害時の切戻しと、旧システムの参照期間も定めます。
費用を抑えるには何から見直せばよいですか?
全機能を一度に刷新せず、業務上の重要度と移行リスクで段階を分けます。まず融資・返済・残高を安定させ、そのうえでWeb申込、通知、分析、審査モデルを順に改善できます。
複数社に同じRFPを渡し、3〜5年の総額で比べます。比べる対象は、標準機能の利用率や個別開発、移行、テスト、保守、外部サービスです。初期費用の値引きだけを見るより、この比べ方のほうが有効です。
開発会社を選ぶときに最も重視すべきことは何ですか?
申込みから返済まで、利息や残高の扱いを含めて、消費者金融業務を具体的に理解しているかを確認します。延滞・回収、帳票、監査についても、同じ深さで説明できるかを見ておきます。
発注側は、移行や外部接続、24時間運用、障害時の再実行、再委託の管理、法改正への対応、稼働後の保守体制も確認します。
営業担当者の説明を聞くだけでなく、設計・移行・運用を担当するメンバーに業務シナリオを説明してもらいます。
まとめ
消費者金融基幹システムは、申込・審査だけでなく、契約、貸付、利息、返済、延滞、回収を整合させる基盤です。帳票、会計、信用情報、監査も、この基盤でつながります。
成否は技術の選定よりも先に、例外処理とデータの正本を整理できるかで決まります。
成功しやすい開発の順序
企画から稼働後まで、押さえておく工程を順に並べます。
- KPIと現行業務を整理し、利息・返済・延滞・信用情報・帳票・監査ログを要件として定めます。
- RFI・RFPで複数社を比べ、PoCで申込から初回返済までを通して確かめます。
- 方式を決めたうえで、移行リハーサル、突合、受入試験、切戻し訓練を行います。
- 法改正・障害・セキュリティ運用は、稼働後の契約と体制に組み込みます。
最初に作るべき発注資料
発注の最初の段階では、完璧な仕様書を用意しなくて構いません。必要な情報を一枚にまとめるところから始めます。
- 現状と目標:顧客・契約・債権・返済の件数、主要業務、接続先、課題、KPI
- 稼働・移行:移行するデータの範囲、必要な稼働時間、復旧時間
- 見積もり範囲:標準機能、個別開発、移行、テスト、教育、保守、法改正対応
情報をそろえておくと、手段の議論に偏らず、自社の貸金業務を安全に、無理なく改善する方法を選べます。
価格だけでなく、業務知識、移行の確実性、障害時の対応力、稼働後に変化へ追随できる体制を、総合的に評価します。
▼全体ガイドの記事
・消費者金融基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。