
法人バンキングシステムの開発会社は、共同利用型での導入実績と、勘定系・APIとの連携範囲で比べます。認証・不正検知を含む24時間365日の運用体制も、判断の材料になります。
パートナー選びの理由、6社の特徴、比較時の確認事項を順に見ていきます。全体像は法人バンキングシステム開発の完全ガイドで確認できます。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
法人バンキングシステムのパートナー選びが重要な理由
法人バンキングシステムは、企業が残高確認や振込を行う顧客チャネルです。銀行側では、勘定系や認証基盤をつなぐ中核となり、承認や監視、監査ログの記録にも関わります。
そのため、画面やAPIを作る力に加えて、金融業務と運用責任を理解しているパートナーが求められます。
法人向けならではの要件の多さ
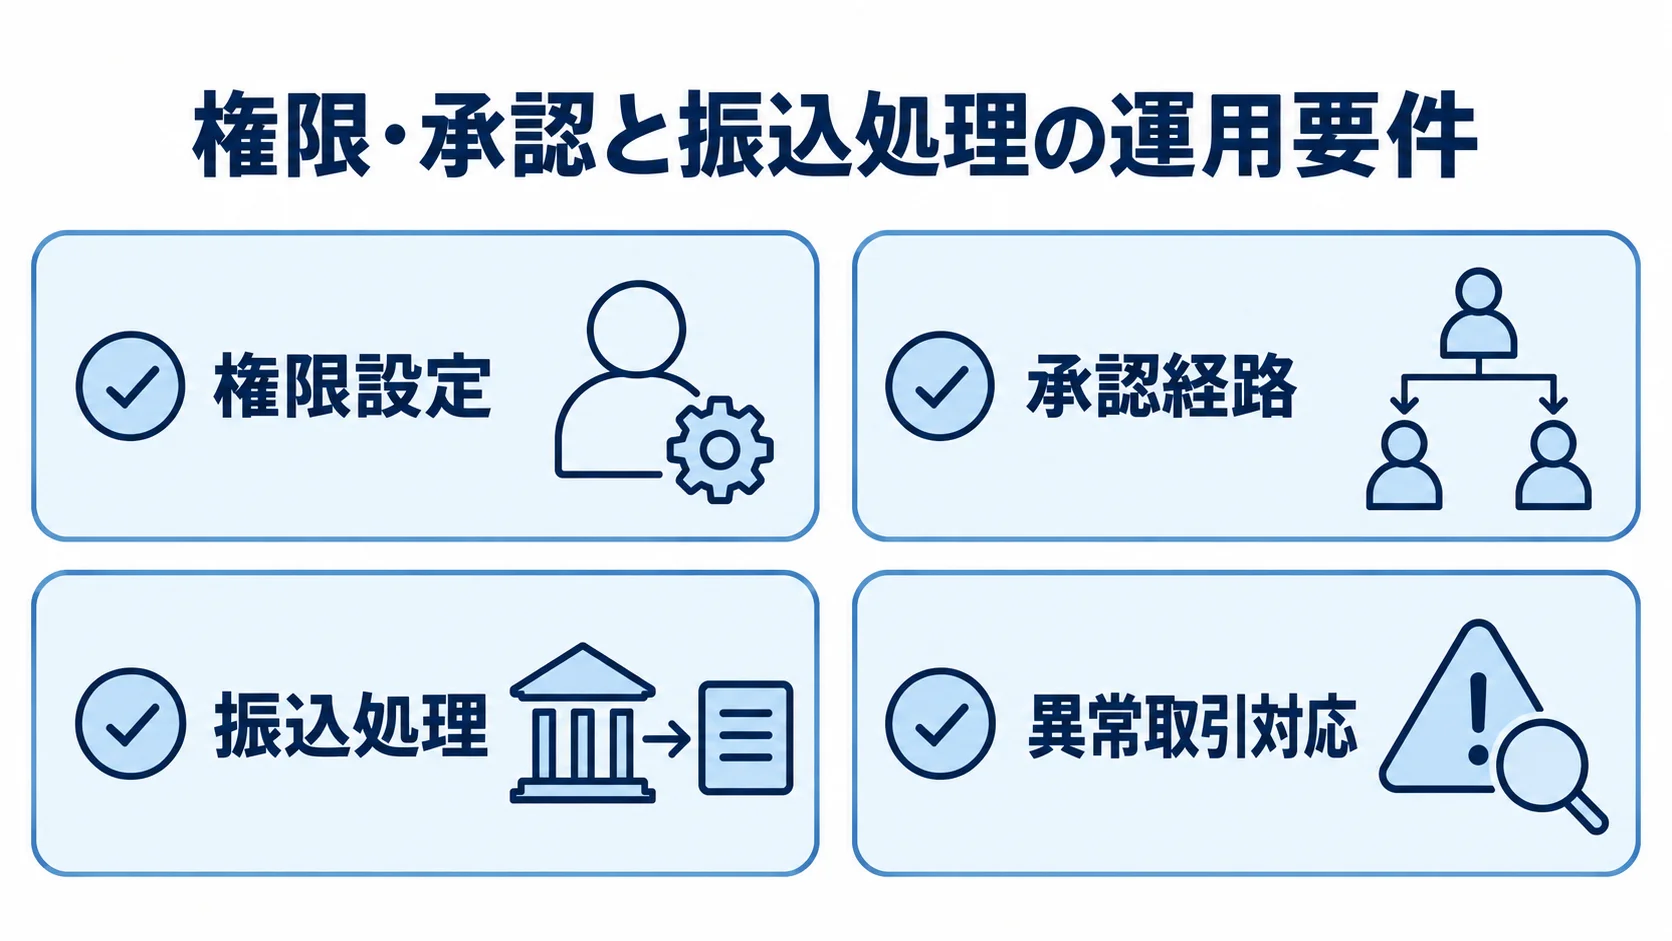
法人向けでは、権限・承認と振込処理の運用要件が多いため、一つずつ個別に確認する必要があります。
- 権限設定:作成者、一次・最終承認者、管理者を分けた設定。
- 承認経路:金額・部門・支店によって異なる経路の扱い。
- 振込処理:大量データの処理から、エラー行、再送、組戻し、締め時間への対応まで。
1件ずつの振込でも、作成から承認、送信、結果確認までの状態を追う必要があります。さらに、会計・ERP・販売管理から振込データを受けて、全銀フォーマットやAnserDATAPORT、VALUXなどを経由する構成もあります。接続方式、障害時の再処理範囲、監査ログの保管期間は、一般的なWebシステムの要件定義の延長では決めきれません。
安全性と運用体制まで比べる必要性
法人バンキングでは、正規の利用者になりすました高額送金のリスクがあります。このリスクに対し、金融庁は2025年9月、アクセス環境・取引金額・頻度に着目した多層検知を要請しました。さらに、検知後の確認や出金停止の迅速化、金融機関間の情報共有も求めています(出典:金融庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」、2025年)。
提案を依頼する際は、多要素認証に加えて、異常取引の後に行う運用項目も見ておく必要があります。
- 異常取引対応:アラート、取引停止、顧客確認、調査ログの流れ。
- 認証・復旧:多要素認証とトランザクション認証、復旧訓練の手順。
FISC安全対策基準は、金融システムの安全対策を設計・評価するための業界の参照枠で、法律そのものではありません。そのうえで、金融庁の監督指針と自社のリスク評価を踏まえて、採用する要件を決めます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一貫して支援する会社です。社内DXを進めたIT事業会社としての経験を活かし、成果の創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があり、業務要件に応じた体制をとっています。
特徴と強み
riplaは、現場ヒアリングと業務フローの整理から、要件定義、画面・API設計まで伴走し、開発から導入後の定着までも支えます。金融の専門会社と協業しており、業務側の課題を実装へつなげられるのが強みです。
- 業務の洗い出し:承認ルートや例外処理を、現場の動きに沿って書き出した一覧。
- 責任・運用の整理:データの責任範囲と運用担当者の作業の一覧。
会計や販売管理と入出金サービスをつなぐ事業会社として、金融機能に加え、社内業務の変更や利用部門への展開も相談できます。
標準の決済・認証と独自の業務体験を分けて考えたい企業に合います。大規模なフルスクラッチを前提にしない進め方です。
得意領域・実績
riplaの経験は、基幹業務との連携や案件の規模に応じて活かせます。
- 業務連携:入出金明細の会計取込、振込ファイル作成、承認済みデータによる支払い。
- 相談領域:構想段階からの法人金融サービス、金融連携業務、社内資金管理基盤。
これらは、営業・顧客・生産・販売管理などの基幹領域で積んだ構築・導入の経験を土台に、利用者の役割に沿って設計できます。
勘定系や共同センターを刷新する大規模案件では、専門ベンダーとの役割分担や元請けの範囲を確かめる必要があります。提案の時点で、金融接続の担当範囲と再委託の有無を聞いておきます。さらに、セキュリティレビューや運用設計の進め方も確認します。
株式会社NTTデータ|共同利用型の法人チャネルを展開
株式会社NTTデータは、共同利用型の法人インターネットバンキングや地域金融機関向け基盤を比べる際の候補になります。同社は、法人IB「AnserBizSOL」と法人ポータル「BizSOL_Square」を展開しています。2025年11月には、法人サービスアプリ「BizSOL_Pallete」を同年12月から提供すると発表しました。
特徴と強み
BizSOL_Palleteは、AnserBizSOLの決済・認証とBizSOL_Squareの情報発信をつなぐ法人アプリです。スマートフォンから残高照会や振込ができます。
公式発表によると、トランザクション認証ソフトウェアトークンを採用し、従来の法人IBと同等の安全性を目指しています。また、共同利用型のため、個別開発に比べて導入コストや期間を抑えられる点も特徴です。
残高照会・振込・通知を早期に提供し、融資・資金調達、eKYC、FIDO認証、AI活用へ広げたい金融機関に適しています。ただし、独自承認業務や勘定系接続の個別対応範囲は、提案時に確かめる必要があります。
得意領域・実績
共同利用型サービスは、地域金融機関が中小企業・小規模事業者との接点を広げたい案件で検討できます。
- 導入支援:共同利用型サービスに、金融機関側への支援を組み合わせた形。
- 展開目標:2028年度までに40金融機関以上への導入を目指しています。
導入目標は、契約件数ではなく、NTTデータが掲げる展開目標です(出典:株式会社NTTデータ「共同利用型・地域金融機関向け法人サービスアプリ BizSOL_Pallete」、2025年11月)。
RFPでは、AnserBizSOLの採用範囲とアプリ連携、認証を確認します。既存の法人IBとの並行稼働や障害時の切り分け、追加機能の計画も見ておきます。標準機能と個別開発の境界は、見積書の段階で示してもらう必要があります。
フューチャーアーキテクト株式会社|次世代バンキングのAPI拡張
フューチャーアーキテクト株式会社は、勘定系と情報系、営業・融資支援を一体で刷新する案件の候補です。法人・個人IBや外部API基盤まで含める場合も、比較の対象になります。
2026年1月、これらを含む次世代システムを「InfiniBANK」と命名したと発表しました。法人IB単体の画面を作る案件よりも、銀行業務全体を再設計する案件で比べるのが適しています。
特徴と強み
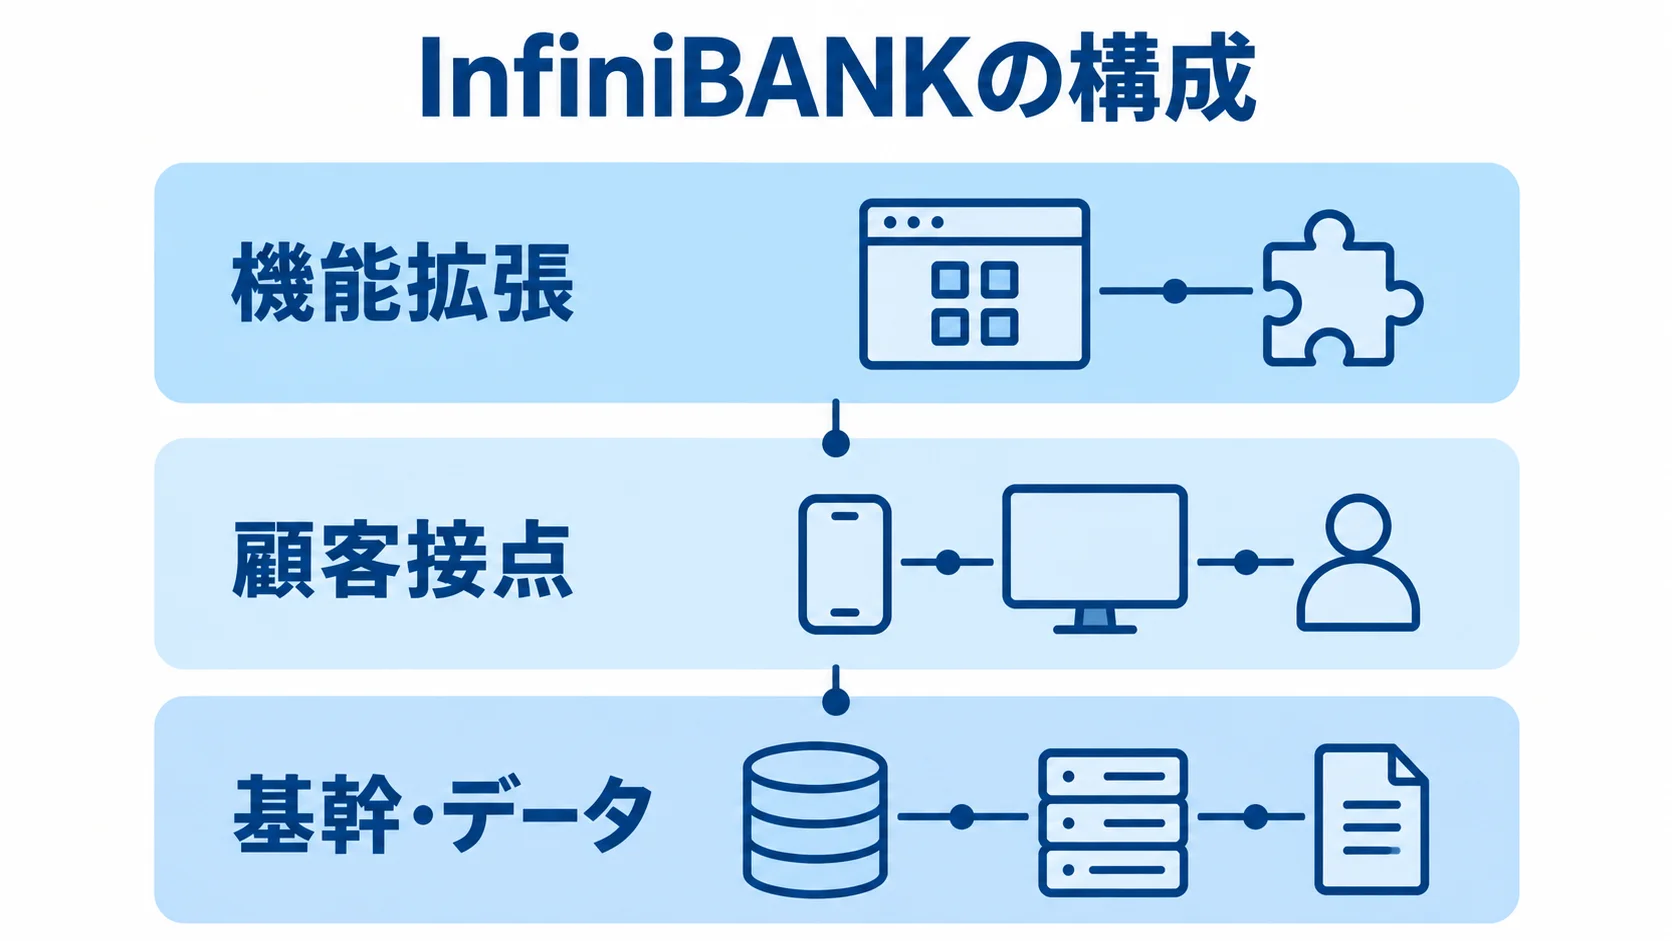
InfiniBANKは、銀行の基幹系と顧客接点をつなぐ構成を目指しています。
- 基幹・データ:スリムな勘定系、統合データマート、営業・融資支援のFutureBANKからなる構成。
- 顧客接点:外部API基盤と、スマートフォン・タブレット対応の個人・法人IBを含みます。
- 機能拡張:承認や取引データを融資・営業・顧客情報・API連携へ広げる検討。
顧客チャネルを置き換えるだけでなく、データと業務をつなぎながら、機能を追加しやすい構造を目指しています。
クラウド型基幹系では、移行対象と既存資産との接続、データ移行をどこまで誰が受け持つかが、初期費用と期間を左右します。移行中の並行稼働についても、計画を確かめておく必要があります。
得意領域・実績
公式事例ページでは、全国30行以上の地域金融機関の改革を支援した実績を掲げています。さらに、2025年10月には、フルオープンAPIを備えた勘定系で東和銀行のDXを支援すると発表しました(出典:フューチャーアーキテクト「事例・実績」「次世代バンキングシステム」、2025〜2026年)。
勘定系、情報系、外部APIまで連動させる銀行全体の構想に適しています。RFPでは、APIの認証・認可とデータの鮮度を確かめます。あわせて、他社接続の実績、段階移行時の業務継続、導入後の開発体制も見ておきます。
株式会社日立製作所|ネット・リアル・APIを組み合わせる金融チャネル
株式会社日立製作所は、法人オンライン取引と全銀ファイル転送を一体で扱う案件の候補です。共同利用型IBや銀行API連携を含む案件でも比べられます。
公式金融ソリューションでは、複数銀行から運用を受託する共同利用型「FINEMAX」を紹介しています。
特徴と強み
日立の共同利用型サービスやファイル伝送は、三つの面で比べると分かりやすいです。
- 共同利用:FINEMAXは保有・運用の負担を抑え、複数の接続先に対応します。
- チャネル連携:接続や勘定系との連携に、ネット・リアルの顧客接点を組み合わせた形。
- ファイル伝送:通信断から結果照合、処理遅延まで、一連の流れを扱う運用。
全銀協標準通信プロトコルに対応した製品もあります。ファームバンキングから移行する場合は、現行運用との違いを洗い出しておく必要があります。
得意領域・実績
銀行・収納機関の業務から勘定系と顧客チャネルまで、接続と運用監視を一体で設計したい案件の候補です。
2025年3月には、AWS上のSaaSでFINEMAXを活用し、ネットとリアルのチャネルを一体化すると発表しました(出典:株式会社日立製作所「ネット×リアルチャネルソリューション」、2025年)。
RFPでは、サービスの担当範囲と環境の境界を確かめます。接続テストや障害窓口、個別仕様も、提案の段階で示してもらいます。
- 委託条件:監視時間、検知から連絡までの時間、復旧目標の取り決め。
- データ保全:保全方法を契約に盛り込みます。
日本電気株式会社(NEC)|金融向けクラウド基盤で安全な刷新を支援
NECは、法人IBに加えて金融機関向けクラウドを扱う案件の候補です。既存システムの刷新やセキュリティを重視する案件にも、比較の対象になります。
「NEC Secure PaaS for Finance」は、実行と評価、運用と監視、開発環境をまとめて提供します。
特徴と強み
公式情報では、マイクロサービスによる柔軟で高速な開発を目指しています。また、AWS金融リファレンスアーキテクチャやAWS Well-Architected Frameworkに準拠し、FISC安全対策基準への対応も掲げています。
- 開発基盤:CI/CDと連携し、標準基盤に新機能を追加しやすい仕組み。
- 安全性の確認:鍵や特権ID、ネットワーク、ログ、バックアップの扱い。
- 運用条件:リージョン障害やサービス更新への対応を、誰がどこまで担うかの一覧表。
クラウドとオンプレミスの安全性は、単純な比べ方では判断しにくいものです。NECの基盤を使う場合でも、法人IBの業務要件や勘定系との接続、利用者認証を、どの層で実装するかを確かめる必要があります。
得意領域・実績
既存資産を保ちながら、クラウド型法人チャネルやAPIを段階的に追加する金融機関に適しています。基盤から監視、運用までを設計し、内製チームが開発しやすい環境を整える案件で力を発揮しやすいでしょう。
比較時は、FISC対応の範囲と、AWS利用時の追加設計や復旧手順を確かめます。さらに、クラウド費用やアプリ開発を別会社に分ける場合の責任も確認しておきます。NECと金融機関の運用範囲をはっきりさせ、障害時に判断が遅れるのを防ぎます。
富士通株式会社|金融業務とレガシー資産のモダナイゼーション
富士通株式会社は、勘定系や店舗、業務資産を、新しいデジタルバンキングや法人チャネルと統合する候補です。
金融業界ページでは、支援領域としてデジタルバンキングと決済高度化を挙げています。レガシーのクラウド移行やAPI化、マイクロサービス化も含みます。
特徴と強み
富士通の支援領域は、基幹システムから顧客接点まで広がります。
- 支援領域:「Uvance for Finance」が扱うのは、基幹システム、データ・AI活用、顧客体験の向上。
- 段階的な刷新:旧来のファイル連携やホスト接続を残したまま、APIや画面を追加する案件。
- 課題整理:データの分断、属人化、制度変更への対応も検討の対象になります。
2026年2月にオファリング体系の拡充を発表しました。また、「Fujitsu Core Banking xBank」の機能開発に生成AIを2025年9月から適用したと説明しています(出典:富士通「金融機関のデジタル変革を加速する Uvance for Finance のオファリングを拡充」、2026年)。
得意領域・実績
大規模金融機関の資産、運用、店舗・営業チャネルを法人サービスにつなぐ案件に適しています。公式ページには、ソニー銀行がFujitsu xBankでクラウドネイティブな勘定系を構築した事例も掲載されています。
この事例は、法人IB単独の導入実績として扱うものではありません。そのため、法人チャネルの担当範囲と類似案件を別途確認します。
RFPでは、移行対象と現行ホストとの接続を具体化します。あわせて、API化の対象や段階移行の進め方も詰めます。
- データ移行:移行後の照合方法の取り決め。
- 切替準備:利用者への周知と、旧システムの停止条件。
- 業務保護:振込や承認、組戻し、監査ログを守るための試験と運用手順。
SBIデジトラスト株式会社|法人IBの認証・認可と地域金融の基盤
SBIデジトラスト株式会社は、認証・認可、利用者管理、地域金融機関のクラウド型勘定系との接続を重視する場合の候補です。2026年1月には、共同開発した認証認可基盤「Trust Idiom/Biz」が福島銀行の法人IBでサービス開始したと発表しました。
特徴と強み
法人IBでは、利用者を会社や部署、口座にひも付けたうえで、操作権限と承認経路を管理します。利用者や端末、操作、金額に応じて認証認可を変えるため、そのルールをポリシーとして定めておくことが欠かせません。
導入時は、ログイン時の多要素認証に加えて、振込先の変更や高額送金時の追加認証を確認します。さらに、端末変更時の再登録と管理者ログの保全も見ておきます。勘定系やIB画面、不正検知との間で、どこまでを誰が担うかも構成図で示してもらいます。
得意領域・実績
Trust Idiom/Bizは、SBI地方創生バンキングシステムのクラウド型勘定系における福島銀行の法人IBへ導入されました(出典:SBIデジトラスト「新たな認証認可基盤サービスTrust Idiom/Biz 福島銀行の法人向けインターネットバンキングサービスにて提供開始」、2026年1月7日)。
- 比較領域:地域金融の次世代基盤と認証を組み合わせる案件。
- 役割分担:認証基盤の担当範囲と、決済業務全体の担当の切り分け。
- 確認範囲:振込や承認、全銀伝送、不正検知、監査ログ、顧客サポートについて、担当会社と範囲を分けます。
- 適合案件:認証高度化から法人チャネルを刷新したい金融機関の候補。
法人バンキングシステムのパートナー選びのポイント
6社は、案件との適合性で比べるものです。共同利用型の標準導入や勘定系の次世代化を選ぶのか、認証強化や既存資産を残したAPI連携を選ぶのかで、比べる相手が違ってきます。
案件の粒度をそろえた実績と経験の確認
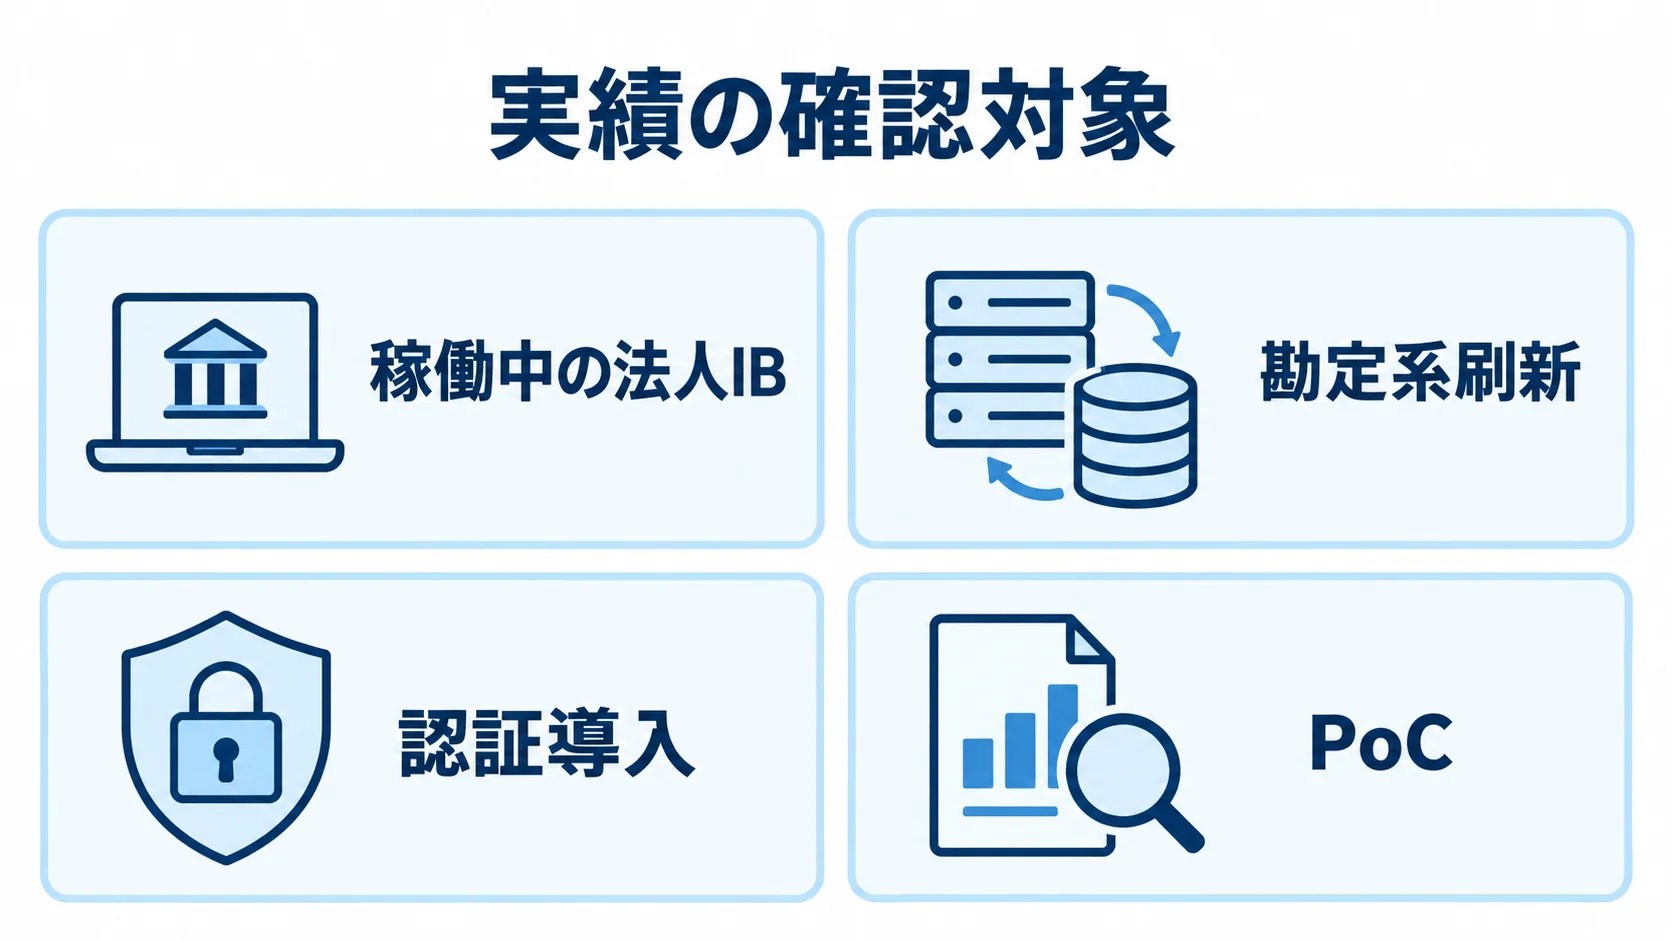
「金融機関向けの実績」と一括りにすると比べにくいため、稼働中の法人IB、勘定系刷新、認証導入、PoCを分けて見ます。近い規模・接続方式・利用者数の事例を確認します。
担当範囲や導入期間、移行方法を確かめます。障害対応と運用体制も、あわせて確認します。同じRFPを候補会社に渡し、前提条件と除外範囲、追加費用の発生条件をそろえます。
実績を掲載できない場合は、匿名化した規模や業務領域、接続数、運用時間を尋ねます。実績のない機能を「対応可能」とだけ断定する提案には、注意が必要です。
セキュリティと運用を含めた技術力の評価
APIやクラウドなどの技術名だけでなく、障害・不正時の設計まで見ておく必要があります。提案の場では、継続性から外部サービスまでの4つの面を質問します。
- 継続性:RTO・RPO、バックアップ、切替訓練の進め方。
- 監査と試験:監査ログや脆弱性診断、ペネトレーションテストの実施状況。
- アクセス管理:秘密情報・鍵の管理と、特権操作の承認の仕組み。
- 外部サービス:認証・不正検知のデータ保管場所と再委託先。
初期費用の目安は、共同利用型パッケージの導入や軽微な設定変更なら500万〜3,000万円です。法人固有の承認やAPIを加える場合は3,000万〜8,000万円、高度な不正検知や複数チャネル・共同センター連携では8,000万〜2億円程度です。
これらは、機能範囲と金融特有の試験・運用要件を含めた企画初期の推定で、公開された契約価格ではありません。また、一般的な大規模システムは1,000万円から数千万円以上という情報もあります。
人月単価は60万〜200万円程度ともされます。ただし、接続や監査、冗長化が加わるため、そのまま適用しません(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年7月)。
プロジェクト管理体制と契約条件の確認
追加開発を抑えるため、契約前に、何を納めてもらうか、検収の条件、どこまで責任を持つかを確かめておきます。
- 納品物:要件定義書、画面・API仕様、権限表、接続仕様。
- 完了条件:テスト・移行計画、運用設計、障害訓練の条件。
- 変更管理:固定価格の範囲、検証範囲、変更方法、追加開発単価の合意。
- 契約責任:PM参画、再委託先、障害責任、SLA、知的財産の取り決め。
- 引き継ぎと費用:ソースコード・設計書・データの返却条件と、運用費込みのTCOでの比較。
保守、制度改定、監視、脆弱性診断、クラウド費用は、後から増える場合があります。
よくある質問
開発会社の知名度だけでなく、自社のスコープとリスクに合うかを確かめることが大切です。発注前によくある疑問に答えます。
法人バンキングシステムの開発費用はいくらですか?
法人固有の承認やAPI連携を加える規模では、企画初期の推定として3,000万〜8,000万円程度を見ておくことがあります。
共同利用型の設定変更なら500万〜3,000万円、高度な不正検知や複数チャネルを含めると8,000万〜2億円程度に広がる可能性があります。
金額は、接続先や利用者数、移行対象によって変わるほか、可用性や試験、運用体制も影響します。そのため、同じRFPで複数社から見積もりを取ります。
パッケージとフルスクラッチはどちらがよいですか?
残高照会、振込、利用者管理、ファイル伝送を早く導入するなら、共同利用型パッケージを中心に検討できます。
独自の承認体験やAPI、データ活用、不正検知を強みにしたい場合は、その領域だけを個別開発する方法があります。
決済・認証の標準領域は既存サービスに寄せ、残りを個別に作るハイブリッドも選択肢です。全部を自作するかパッケージにするかで迷うより、差別化領域を切り分けて考えるほうが進めやすいでしょう。
開発会社にセキュリティ面で何を確認すればよいですか?
まず、多要素・トランザクション認証と権限分離、異常取引検知を確かめます。さらに、監査ログや脆弱性診断、ペネトレーションテストも確認の対象です。バックアップ、RTO・RPO、障害訓練の内容も聞いておきます。
2025年9月の金融庁要請を踏まえると、口座開設時の実態把握から、多層的な取引検知、検知後の確認や出金停止までを含めた運用が欠かせません。誰が監視や停止判断を行い、何を記録するかも尋ねます。
株式会社riplaにはどの段階から相談できますか?
構想や業務整理、RFI・RFP作成など、初期の段階から相談できます。会社比較や要件定義、既存システムとの連携設計も含まれます。riplaはコンサルティングから開発まで一貫支援し、基幹領域を含む業務要件を整理します。
勘定系や共同センターが絡む場合は、専門ベンダーとの役割分担も含めて進め方を検討します。
まとめ
会社の知名度より、案件範囲と金融業務のリスクに合う会社を選ぶ考え方です。riplaは業務整理から開発・定着まで支援します。
NTTデータは共同利用型の法人チャネル、フューチャーアーキテクトは次世代バンキングとAPI、日立は共同利用型チャネルとファイル伝送で比べます。また、NECは金融向けクラウド、富士通は金融業務とレガシー資産の刷新、SBIデジトラストは認証・認可基盤の観点で検討できます。
発注前には、残高照会、振込、総合振込、承認、組戻しの範囲を一覧にします。あわせて、外部連携、認証、不正検知、監査ログ、障害対応の範囲も洗い出します。そのうえで、同じRFPを2〜3社以上に提示します。
初期費用だけでなく、保守や監視、クラウド、脆弱性診断まで含めたTCOで比べます。制度変更や追加開発、移行、教育も含めると、導入後に予算が膨らむリスクを抑えられます。
刷新では、標準決済を共同利用型へ寄せ、顧客体験やAPI、データ活用、不正検知などの差別化領域に投資を集める考え方があります。
照会や振込から始め、外為、融資・API連携へ段階的に広げる進め方も現実的です。自社の業務と将来像を整理して、各社へ提案を依頼してください。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。