
法人バンキングシステムの開発では、業務機能、外部接続、権限・承認、運用・セキュリティを分けて整理すると、必要な開発範囲と安全な運用方法を判断できます。個人向けとの違いを押さえると、開発の中心が権限と承認の設計にあることが分かります。
▼関連記事一覧
・法人バンキングシステム開発の進め方
・法人バンキングシステム開発でおすすめの開発会社6選と選び方
・法人バンキングシステム開発の見積相場・費用
・法人バンキングシステム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
法人バンキングシステムの概要
法人バンキングシステムは、法人や個人事業主が金融機関の窓口を介さず、残高や明細の照会、振込、資金管理を行う業務チャネルです。
企業では、作成者・承認者・管理者を分け、複数口座や大量の支払いを安全に扱う必要があります。
個人向けインターネットバンキングとの違い
法人向けは一つの口座を複数人で扱うため、個人向けとは異なる権限・承認・例外処理の設計が必要です。
- 権限設定:利用者ごとの操作権限、振込限度額、利用時間、端末制限
- 承認管理:誰がいつ何を承認したかを記録し、作成者と承認者を分けることで、入力ミスや内部不正を抑えられます。
- 例外処理:組戻し、取消、差し戻し、締め時間を含む運用の設計です。
たとえば、経理担当者が作成者、部門長が一次承認者、財務責任者が最終承認者となる運用です。
中核となる機能
日々の資金確認や支払い、会計処理は、照会から明細活用までの機能で支えます。
- 照会:残高、入出金明細、取引履歴の確認
- 振込・振替:総合振込、給与振込、口座振替の取り扱い
- 支払い:税公金の支払いへの対応
- 明細活用:CSV出力、会計ソフトへの取り込み、複数口座の一覧管理
明細活用を加えると、日々の消込や資金繰りの効率が高まります。
また、利用企業の規模が大きくなると、全銀形式などのファイル伝送や、会計・ERP・販売管理とのAPI連携も候補になります。外貨送金や為替予約のほか、電子記録債権や融資情報の照会も検討の対象になります。機能は利用頻度とリスクに応じて優先順位を付け、最初からすべてを実装しない方針が現実的です。
法人バンキングシステムの構成と種類
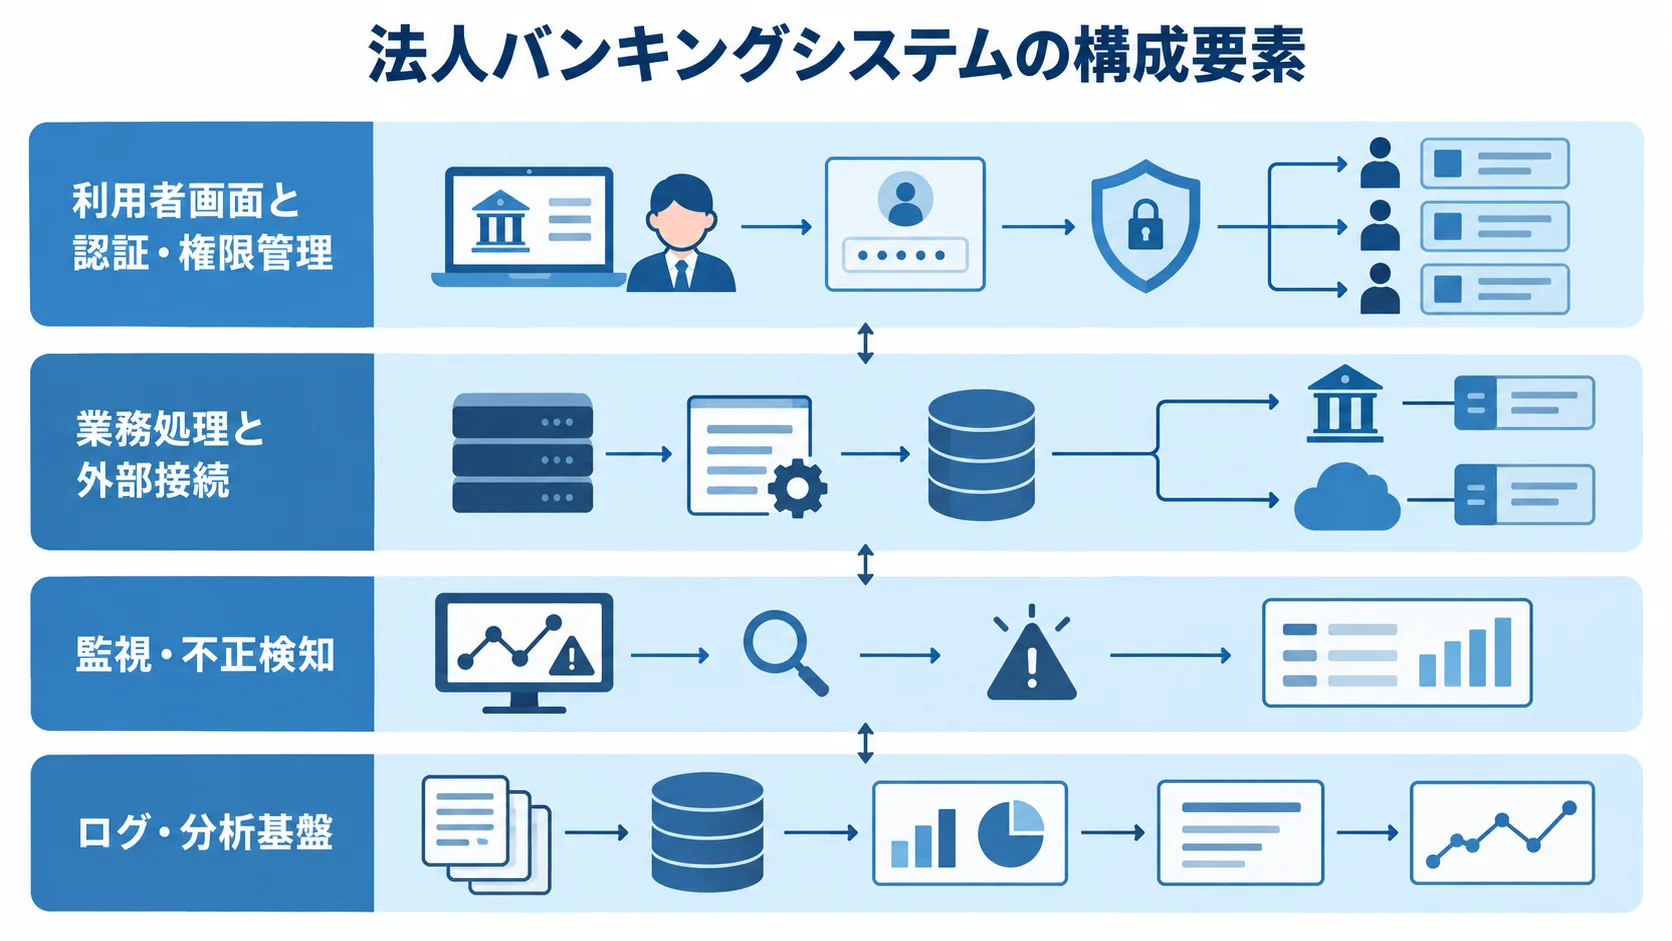
機能の一覧だけで捉えると、接続先や障害時の責任範囲があいまいになりがちです。そこで、画面、認証・認可、業務API、振込・承認の流れに分けて考えます。
勘定系・決済網との接続や、監視・不正検知、ログ・分析基盤も整理しておくと、必要な開発範囲をつかみやすくなります。
利用者画面と認証・権限管理
Web画面やスマートフォン画面には、見やすさに加えて、権限に応じた表示と操作の制御が求められます。
- 権限判定:口座、取引、承認可能額、端末、ログイン時間を利用者・組織単位で判定し、画面表示とサーバー側の認可の一致を図ります。
- 認証方式:パスワードに加え、多要素認証、端末認証、ワンタイムパスワード、取引に結びつく追加認証を組み合わせる方式です。
- 取引認可:ログインに成功しても振込が許されるとは限らないため、ログイン認証と取引認可を別々に扱います。
業務処理と外部接続
接続先との責任範囲をはっきりさせるには、取引処理と外部連携の両面を、設計の段階で詰めておく必要があります。
- 取引の状態管理:受付から明細反映までの流れ。形式・残高・限度額の確認、承認、実行、結果返却を含みます。
- 重複防止:通信断後に再実行しても、二重送信や取引の重複が起きない仕組み
- 接続先:勘定系、決済ネットワーク、口座開設・本人確認、会計・ERP、請求・給与
- 接続仕様:データ項目、文字コード、締め時間、エラーコード、再送手順の整理
まず、設計初期から接続先の一覧を作り、どこまでを誰が受け持つかを示す責任分界表も作成しておきます。
パッケージ・クラウド・スクラッチの違い
導入の速さや変更の自由度、保守の範囲は方式によって違うため、それぞれの特徴を押さえておく必要があります。
- 共同利用型パッケージ:照会・振込・利用者管理を導入しやすく、制度・脆弱性対応を共通化できます。
- パブリッククラウド:APIやコンテナ、マネージドDB、監視基盤で段階的に拡張しやすい方式です。
- スクラッチ:業務に合わせやすい一方で、認証・監査・復旧・制度対応は自社で担う必要があります。
- ハイブリッド:標準決済・接続はパッケージ化し、顧客体験やAPI、データ活用は個別に開発します。
パッケージの承認ルートや画面、データモデルを深く変える場合は、追加費用と保守負担が増えがちです。
導入前に整理する機能と要件
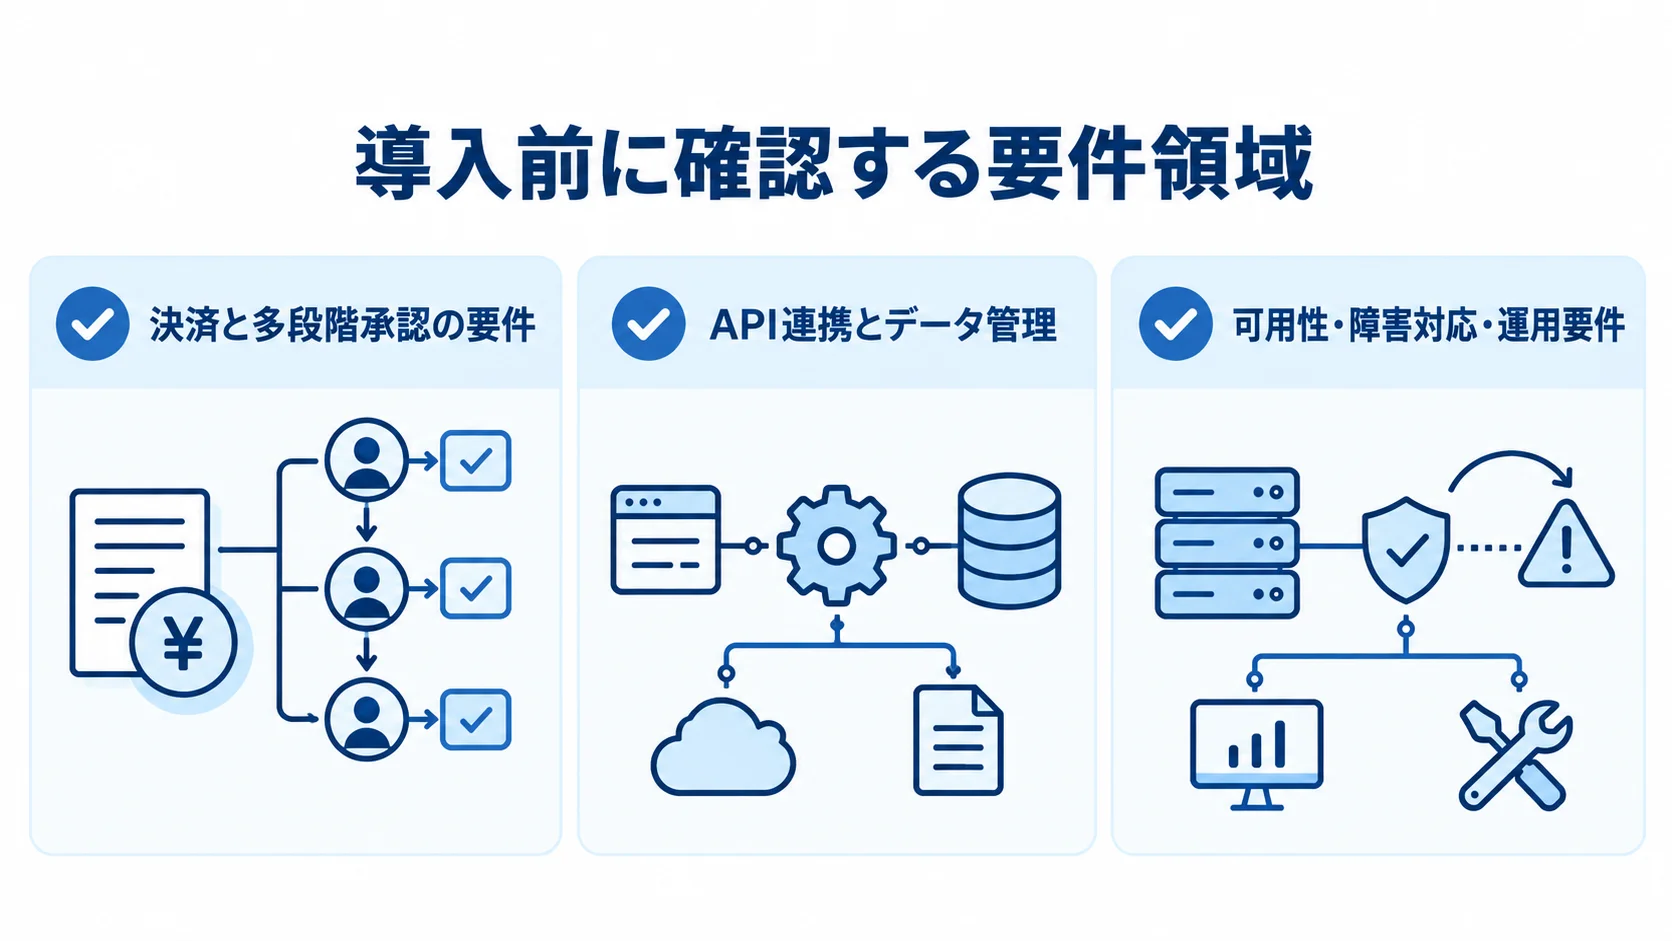
要件定義では、「振込ができる」といった機能名だけで済ませず、誰が、どのデータを、どの締め時間に、どの承認を経て処理するかまで決めておく必要があります。
現行業務を利用者、口座、取引、承認、通知、監査に分けて洗い出すと、抜け漏れに気づけます。
決済と多段階承認の要件
総合振込や給与振込では、1件ずつの振込に加えて、大量データの受付と結果管理が発生します。
- 取込・結果管理:形式・重複確認、予約日、資金不足の確認と、承認期限、差し戻し・組戻し、実行結果通知の取り決め
- 承認ルート:金額、部門、口座、支払種別、緊急度によって変わることがあり、組織・役割・期間ごとに権限を管理します。
- 例外時の対応:承認者不在時の代替承認と緊急停止の手順を、本番前に確かめておくこと。
API連携とデータ管理
API連携では、正とするデータの所在と障害時の扱いを決めておく必要があります。機微情報の扱いも、同じ段階で決めておきます。
- 連携方式:取得時期と正とするシステムの決定、リアルタイム・定時バッチ・ファイルの使い分け
- 障害・変更対応:再取得、再送、欠落照合、APIの版管理と変更通知の設計
- 情報保護:表示・保存・検索・取得の制御と、改変・削除できない状態でのログ保管
- 分析利用:目的、保管期間、アクセス者、匿名化方法の決定
可用性・障害対応・運用要件
契約上の可用性を実際の運用につなげるには、稼働時間と障害時の業務継続を、具体的な条件にしておく必要があります。
- ピーク性能:月末・給与日・請求締め日の同時ログイン数、1時間あたりの振込件数、ファイルサイズ、応答時間
- 可用性:性能試験の実施と、停止できない時間帯に備えた冗長化・切替訓練
- 復旧手順:RTO・RPO、代替手段、告知、取引の再照合、復旧後の二重処理防止
- 運用体制:24時間365日運用での監視指標、一次受付、エスカレーション、休日の意思決定者の明確化
法人バンキングシステム開発の進め方
画面を先に作ると、勘定系や承認データの制約で手戻りが起きやすくなります。そのため、業務・データ・接続・セキュリティを同時に検討します。開発は、次の順に進めます。
- 構想
- RFI・RFP
- 要件定義
- 設計・実装
- テスト
- 移行・教育
- 段階リリース・運用改善
構想・要件定義フェーズ
構想・要件定義では、業務効果や通常系以外の運用まで含めて、対象範囲を固めておきます。
- 対象範囲:顧客・口座・商品、チャネル、取引量、既存システム、業務効果の整理
- 効果指標:窓口削減時間に加え、振込エラー、承認の流れの把握、不正検知、障害復旧の測定
- 要件資料:機能一覧、業務フロー、権限表、データ・接続一覧、非機能要件、移行・試験方針を作成します。
- 例外業務:組戻し、取消、重複送信、期限切れ、通信断、災害時の代替運用の洗い出し
通常系以外の業務を要件の段階で洗い出しておくと、後工程での追加費用を抑えられます。
設計・実装・テストフェーズ
設計から受け入れまでの各段階で、金融取引の状態管理が正しく動くことと、現場で復旧できることを確かめます。
- 設計・実装:画面・API、状態遷移、認証・権限、監査ログ、鍵管理、監視・復旧を定めます。標準・個別開発の境界や試作も確認します。
- テスト:単体・結合・総合テストから、性能、障害、セキュリティ試験を経て、利用者受入まで順に行います。
- 業務テスト:差し戻し、権限・残高不足、通信断、同一ファイルの再送といった場面を試します。
- リリース準備:移行・切戻し、障害、問合せの各訓練を行い、手順書どおりに確実に動ける状態を目指します。
移行・段階リリース・改善フェーズ
一括での切り替えが難しい場合は段階リリースを選び、稼働後の改善や制度変更への対応も計画に入れます。
- 段階導入:照会、小口振込、総合振込、給与振込、外貨・API連携へ広げます。
- 並行稼働:取引結果、残高、明細、承認履歴を、新旧システム間で照合します。
- 効果測定:利用率、処理時間、エラー率、問合せ件数、承認の滞留、不正検知の精度の測定
- 改善判断:利用者の声に加えて、リスクと業務効果から改善の順番を更新します。
- 継続対応:制度や接続先仕様の変更を取り込む運用体制を、開発計画に組み込んでおくこと。
▶ 詳細はこちら:法人バンキングシステム開発の進め方
セキュリティと2026年の最新動向
セキュリティは、ログインだけでなく、口座開設、利用者登録、振込、API連携、監視、被害発生後の停止までを一連の流れとして考える必要があります。
2025年以降は、フィッシングや不正送金への対策に加え、金融機関間の情報共有や検知後の迅速な出金停止も重視されています。
多層的な不正検知と取引認証
不正の兆候は、IDやパスワードの正しさだけでなく、複数の情報を組み合わせて捉えます。
- 検知情報:端末、地域、時刻、振込先、金額、頻度を組み合わせます。普段と異なる操作や口座開設情報も対象です。
- 取引対応:リスクに応じた追加認証、保留、確認連絡、停止への接続
誤検知で業務が止まらないよう、検知後の確認方法と解除権限も設計しておきます。
金融庁は2025年9月、アクセス環境や取引金額・頻度に着目した多層的な検知を要請しました。あわせて、検知後の確認や出金停止の迅速化、金融機関間の情報共有も求めています(出典:金融庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」、2025年)。
FISC基準とガバナンス
FISCの安全対策基準・解説書は、金融情報システムの開発、導入、運用に必要と考えられる安全対策をまとめた業界の参照枠です。
法律そのものではありません。
金融機関のリスク評価や委託先との要件確認に使われるため、対象とする版と適用範囲を確かめます。
2026年3月には第14版が刊行物一覧に掲載されており、採用する版を古いままにしないことが求められます(出典:金融情報システムセンター「金融機関等コンピュータシステムの安全対策基準・解説書」、2026年)。
責任者ごとの役割と、継続運用で残しておく対応記録を明確にします。
- 役割分担:所有者、業務・セキュリティ・運用責任者、委託先の担当の分担
- 運用証跡:脆弱性・パッチ・鍵更新・ログの記録、再委託・事故報告の扱い、監査対応の期限と証跡
決済インフラの規模と接続の前提
全銀システムは、国内の振込などを銀行間で担う中核的な決済システムです。2025年12月時点で、1営業日平均約843万件、約17.5兆円の取引があります(出典:全国銀行協会「全国銀行データ通信システム(全銀システム)」、2025年12月)。
法人向けチャネルがこの規模を直接扱わない場合でも、接続先の締め時間や障害時の再送、結果照合は軽く見てはいけません。
- 接続運用:締め時間、障害時の再送、取引結果の照合の取り決め
- 継続性:データの所在、鍵、代替経路、外部停止時の業務継続の検討
- 方式選定:クラウドやAPIの採用そのものを目的にせず、正確性、復旧可能性、監査可能性を満たす方式を選びます。
法人バンキングシステムの費用相場と内訳
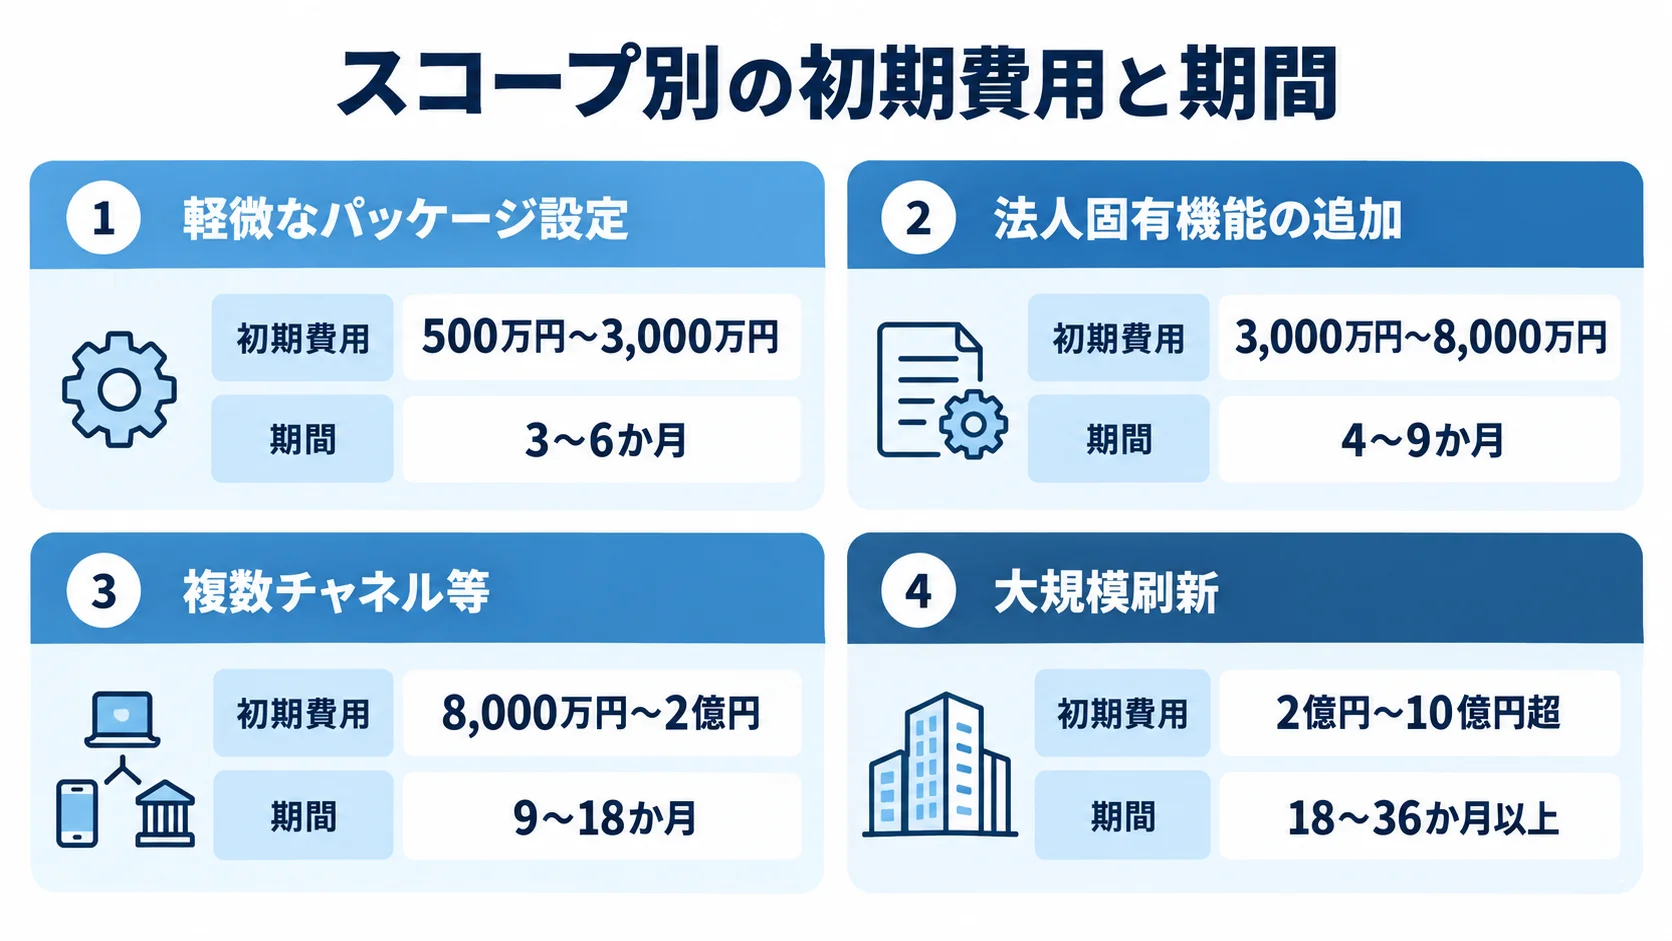
費用は、接続先、取引量、利用者数、可用性、セキュリティ、既存資産の状態で変わります。
金融機関向け案件の公開契約価格は限られるため、以下に示すのは2026年時点の企画初期に使う推定レンジです。
正式な予算は、同じ要件書で複数の提案を比べて決めます。
スコープ別の初期費用と期間
初期費用と期間は、導入方式や対象業務、接続・運用範囲で大きく変わるため、規模の段階ごとに目安を押さえます。
- 軽微なパッケージ設定:画面・帳票の設定なら500万円〜3,000万円、3〜6か月程度です。
- 法人固有機能の追加:承認、全銀ファイル、会計・ERP、認証、移行、受入試験を含め3,000万円〜8,000万円、4〜9か月程度です。
- 複数チャネル等:不正検知、複数勘定系・外部API、24時間運用を含め8,000万円〜2億円、9〜18か月程度になることがあります。
- 大規模刷新:勘定系・チャネル・API・データ基盤の刷新は2億円〜10億円超、18〜36か月以上も想定されます。
大規模刷新の金額と期間は、市場価格を断定したものではなく、機能と品質要件を積み上げた推定です。
費用の内訳と見落としやすいコスト
初期費用と継続費用を分け、比率の前提を置いて抜け漏れを確かめます。
- 要件・開発:要件定義・業務設計は10〜15%、画面・API・バッチ開発は35〜50%です。
- 基盤・品質:インフラ・認証・監視は10〜20%、テスト・移行・教育は15〜25%です。
- 管理・評価:プロジェクト管理とセキュリティ評価は10〜20%程度です。
- 継続費用:保守、クラウド、監視、診断が続きます。さらに、認証・検知、バックアップ、問合せ、制度・接続変更、教育の費用もかかります。
- 保守と総額:保守費は初期費の年15〜25%程度を仮置きし、3〜5年の総保有コストで比べます。
実際の比率は、既存機能の再利用度と接続先の数で変わります。24時間監視や高度な検知を含む保守費は、上振れしがちです。
▶ 詳細はこちら:法人バンキングシステム開発の見積相場・費用
開発会社・サービスの選び方
知名度や提案書の見栄えだけでなく、金融業務、法人向け決済、接続、セキュリティ、運用のどこまでを担えるかを確かめます。
大規模な会社でも、担当する範囲が限定されることがあります。そのため、会社の規模だけで安全性や適合性を判断しないよう注意します。
実績と専門性の確認
実績の件数だけでなく、金融業務のどこを担ったか、担当者にどの専門性があるかを確かめます。
- 決済・業務実績:承認、全銀形式の接続、大量ファイル、API、本人確認、取引監視の実績
- 運用実績:移行や24時間運用の経験と、案件で担った範囲の聞き取り
- 担当者:要件定義責任者、アーキテクト、セキュリティ・運用担当との面談と、再委託や継続性の確認
- 確認資料:稼働中サービスを見られない場合は、匿名構成、障害対応方針、試験計画の例を求めます。
金融業務に詳しい担当者が、どの工程に参加するかを確かめておくと、契約後の認識のずれを減らせます。
SLA・障害対応・保守体制の比較
SLA、障害対応、保守費用は同じ条件で比べ、運用時の責任と追加負担を確かめます。
- SLA条件:稼働率、障害の定義、検知・一次回答・復旧目標、告知、原因分析、補償
- 障害時の役割:取引停止、再照合、金融機関・利用企業への報告の担当者
- 保守範囲:OS等の更新、脆弱性・制度・接続変更への対応、問合せ、軽微改修、追加開発の単価
- 将来負担:変更費用や専用要員の不足によって、初期見積もりを超える負担が生じないか。
責任分界を明確にしておくと、障害時の実運用に対する不安を減らせます。
同じRFPによる2〜3社以上の比較
複数社の提案条件をそろえ、機能だけでなく安全性と将来の運用まで評価します。
- 共通RFP:業務と利用者・取引量・ピーク、接続、認証・権限・ログ、可用性・RTO・RPO、移行・教育、保守・契約を記載します。
- 要件区分:必須・希望・将来要件を分け、各社に同じ前提で回答を求めます。
- 評価軸:機能、セキュリティ、移行・運用、体制、費用、将来拡張性の6軸に重みを付けます。
- 契約前確認:価格を優先しすぎて試験や運用設計が不足することを避け、不明点への回答を正式条件に反映します。
▶ 詳細はこちら:法人バンキングシステム開発でおすすめの開発会社6選と選び方
発注・外注・委託で失敗しない方法
発注前に外注範囲を定めておきます。金融機関側に残す業務判断、委託先に任せる設計・実装、共同で行う移行・試験・運用を分けたうえで、どの作業を誰が担当し、何を納めるかを対応させます。
RFIで情報を集め、RFPで条件をそろえ、提案を比べて契約するという流れが基本です。
契約方式と成果物の使い分け
要件がどこまで決まっているかで契約方式を選び、成果物と完成条件を明記します。
- 請負型:固まった標準機能・接続仕様に向き、成果物と検収条件を明確にします。
- 準委任・段階契約:業務調査や利用体験の検証など、要件が変わる部分に使えます。
- 変動範囲:固定価格の前提が変わっても、追加費用や品質低下につながらないよう、契約上で分けておきます。
- 成果物:設計書、コード、テスト、移行・運用・教育資料、セキュリティ評価報告を含めます。
納品日に加えて、レビュー、修正、再テスト、検収の期限と判断者も決めておきます。
再委託・知的財産・障害責任の確認
委託先が増える場合でも責任があいまいにならないよう、契約と共同対応の範囲を整理します。
- 再委託:事前承認、所在国、監査権、委託先・クラウド事業者の範囲の確認
- 情報管理:情報・脆弱性の管理、事故報告、終了時のデータ返却・消去の確認
- 知的財産:個別開発の権利、標準部品の利用条件、第三者ライセンス、ソース引き渡しの整理
- 障害責任:原因調査、ログ、復旧、利用者対応、再発防止の費用と責任を、契約前に決めます。
- 共同対応:金融機関の業務判断と委託先の技術対応の切り分け、訓練による実行可能性の確認
内製化と引き継ぎの計画
将来の変更に備えて、発注側にも業務知識とシステムの判断を担える体制を残しておきます。
- 発注側の責任者:業務、進行、セキュリティ、データ、運用の責任者を置き、設計レビューや試験に参加します。
- 実地での引き継ぎ:障害訓練、設定変更、ログ調査、バックアップ復元、リリースの操作を、実際に行うこと
- 移管可能性:標準形式でのデータ出力、環境構築の再現、契約終了時の情報返却の確認
業務知識とシステムの判断を外部に頼り続けると、将来の変更時に交渉力を失いやすくなります。
▶ 詳細はこちら:法人バンキングシステム開発の発注・外注・委託方法
よくある質問
費用や期間は機能の範囲によって変わります。ここに挙げる数字は、企画初期の目安です。
法人バンキングシステムの開発費用はいくらですか?
標準機能のパッケージ導入は500万円〜3,000万円、法人固有の承認やAPI連携を含む開発は3,000万円〜8,000万円が目安です。
複数チャネル、高度な不正検知、基幹系刷新まで含む場合は8,000万円〜数億円以上になることがあります。接続先数と非機能要件をそろえたうえで見積もります。
パッケージとスクラッチ開発はどちらが良いですか?
標準的な決済、認証、接続、監視を短期間で安定稼働させたい場合は、パッケージや共同利用型サービスが検討しやすいです。
独自の承認体験、API、データ活用が競争力になる場合は、その部分を個別開発します。標準領域と組み合わせるハイブリッドも、現実的な選択肢です。
FISCの安全対策基準に対応すれば十分ですか?
FISCの基準は重要な参照枠ですが、それだけで十分とは限りません。
金融庁の監督指針やサイバーセキュリティのガイドライン、個別の業務リスク、契約要件、利用者保護、障害時の事業継続もあわせて評価します。そのうえで、採用する版と適用範囲を明確にします。
開発期間はどのくらいかかりますか?
軽微な設定変更を伴うパッケージ導入は3〜6か月、法人固有の承認・API連携・移行・試験まで含む場合は4〜9か月程度が目安です。
複数チャネルや基幹系刷新を含む大規模案件は9か月から数年に及びます。また、段階リリースで価値を早く届けられるかも検討します。
まとめ
法人バンキングシステムの開発では、振込画面の作成は一部にすぎません。権限や決済データと外部接続、監査証跡を、一つのサービスとしてまとめて設計します。そのうえで、認証・不正検知、可用性、移行、制度変更、障害時の業務継続も含めて考えます。
成功のために押さえる3つの要点
まず、標準決済の領域と、顧客体験やAPI、データ活用、不正検知などの差別化の領域を分けて考えます。
費用は、初期開発費だけでなく、認証、監視、試験、移行、保守、制度対応を含む総保有コストで比べます。
機能実績に加え、RTO・RPO、障害対応、再委託、ログ、契約終了時の引き継ぎまで確認して発注先を選びます。
最初に作るべき資料
まず、対象業務と利用者を示す業務フローと承認マトリクスをまとめます。そのうえで、接続先一覧、取引量・ピーク、非機能要件、移行範囲、運用体制を加えます。
資料をもとにRFI・RFPを作り、同じ条件で複数の提案を比べます。価格だけでなく、品質と将来の運用負担も評価できます。
▼関連記事一覧
・法人バンキングシステム開発の進め方
・法人バンキングシステム開発でおすすめの開発会社6選と選び方
・法人バンキングシステム開発の見積相場・費用
・法人バンキングシステム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。