
法人バンキングシステムの開発費用は、導入方式、連携範囲、認証・運用要件によって大きく変わります。初期費用で見ると、共同利用型の500万〜3,000万円から、大規模刷新の2億〜10億円超まで幅があります。
全体像は、法人バンキングシステム開発の完全ガイドもあわせてご覧ください。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
法人バンキングシステムの全体像と費用への影響
法人バンキングシステムは、口座情報の確認や振込、資金管理を行うための業務チャネルです。企業や個人事業主は、PC、スマートフォン、会計ソフトなどから利用します。
個人向けと比べると、職務分掌や承認経路が重視されます。大量処理や外部連携、監査可能性も、同じく重視されます。そのため、画面の数だけでは開発規模を判断できません。
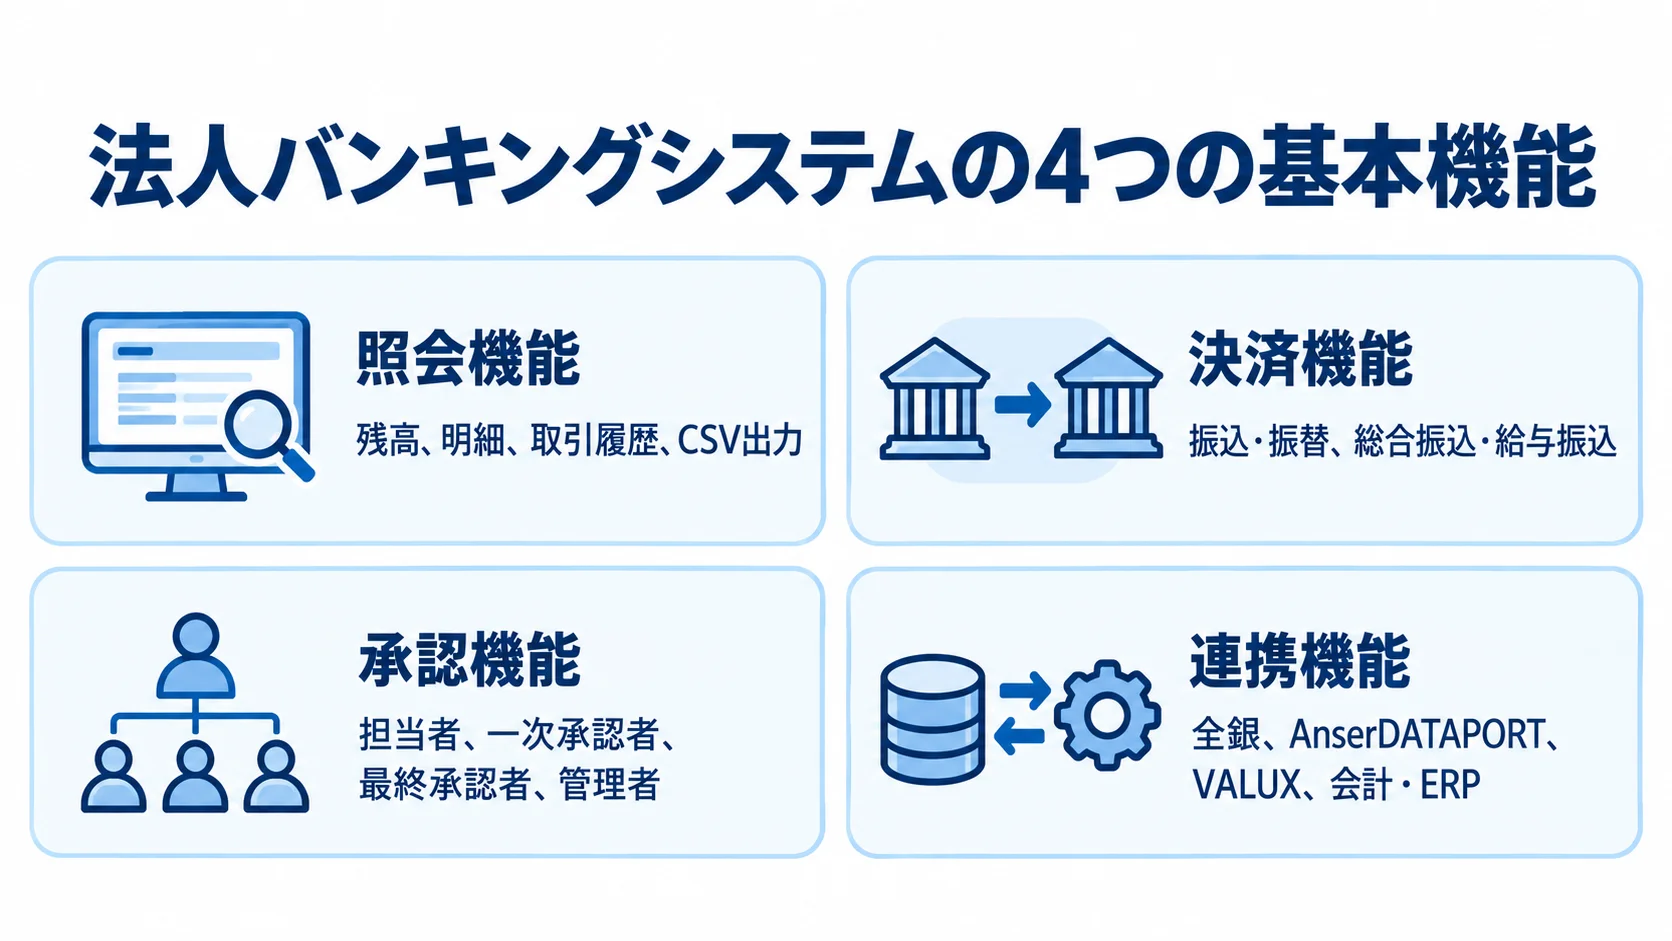
基本機能は照会・決済・承認・連携の4領域
基本機能は4つの領域に分けて整理します。領域ごとに区切ると、費用の内訳を確認しやすくなります。
- 照会:残高、明細、取引履歴、CSV出力の扱い
- 決済:振込・振替、総合振込・給与振込、口座振替、税公金の処理
- 承認:担当者、一次承認者、最終承認者、管理者の役割分け
- 連携:全銀、AnserDATAPORT、VALUX、会計・ERPなどとの接続
承認者が不在のときの代理承認や、金額別の承認ルートも、業務ルールとして決めておく必要があります。締め時間後の扱い、組戻し、取消しまで定義すると、実装範囲が明確になります。
会計・ERP・販売管理・請求書受領サービスから、振込データを作る場合もあります。入出金API連携では、金融機関側の勘定系や全銀センターとも接続します。
外部決済や不正検知、通知基盤との接続も、連携範囲に含めて確認します。再送や通信断、重複取引への対応から、照合差異と障害時の手作業まで設計対象に入ります。連携数が増えるほど、接続設計と例外処理が増え、費用も上がりやすくなります。
標準決済領域と差別化領域の切り分け
費用を考える際は、標準化しやすい領域と、競争力につながる領域を分けて捉えます。
- 標準領域:照会、定型振込、利用者管理、帳票、基本認証
- 差別化領域:承認体験、資金繰り、API、異常取引検知、分析
標準領域は、共同利用型パッケージや金融向けサービスを使いやすい領域です。一方で、標準領域を自社開発すると、制度変更や脆弱性対応まで責任範囲が広がります。
差別化領域には、企業ごとの承認設定や資金繰りの可視化、会計・ERP連携があります。異常取引の検知や法人顧客への通知、データ分析も、差別化しやすい領域です。
NTTデータは2025年12月に、共同利用型の法人サービスアプリ「BizSOL_Pallete」の提供を開始しました(出典: NTTデータ、2025年)。また、フューチャーアーキテクトは2026年1月に「InfiniBANK」を発表しました。勘定系から法人インターネットバンキング、外部API基盤までを含むサービスです。
この事例は、標準基盤と周辺サービスを組み合わせる流れを示しています。共通機能を再利用しながら、顧客接点やAPIへ投資する設計を後押しします。
画面開発と金融基盤を含む範囲の違い
同じ法人バンキングシステムでも、どこまでの金融基盤を含めるかによって費用は変わります。
- 画面・API:残高確定や決済を既存の勘定系に任せる構成
- 金融基盤:口座開設、本人確認、認証、取引監視を含む範囲
- 大規模範囲:複数勘定系、外貨、外国送金、融資までが対象
企業向けの画面とAPIだけを新設する案件は、費用を抑えやすい構成です。一方で、法人口座開設や本人確認、認証認可を含めると、規模は大きくなります。
取引モニタリングやAML/CFTも、大規模化の要因に入ります。さらに、複数の勘定系、外貨・外国送金、融資・資金調達まで含める案件もあります。
企画初期には、対象ユーザー、口座数、ピーク時の取引量を決めます。加えて、対象商品と接続先、目標稼働率、RTO(目標復旧時間)、RPO(目標復旧時点)も定めます。
移行データの期間も決め、既存システムを残す場合は接続方式を確認します。既存システムを残しても、データの正しさを検証する工数は必要です。対象外の範囲まで明記しておくと、各社の見積金額を同じ条件で比べられます。
法人バンキングシステムの費用相場とコストの内訳
法人バンキングシステムは、公開されている契約価格が限られています。そのため、ここに示す金額は、NotebookLMの調査メモと2026年の一般的な開発相場を組み合わせた推定です。
金融特有の認証、試験、運用要件も、企画初期の価格帯に含めています。特定の金融機関に当てはめる場合は、機能範囲や接続先の数で再計算します。利用者数や既存資産の状態も、見積もりの前提に置きます。
規模別の費用相場と開発期間の目安
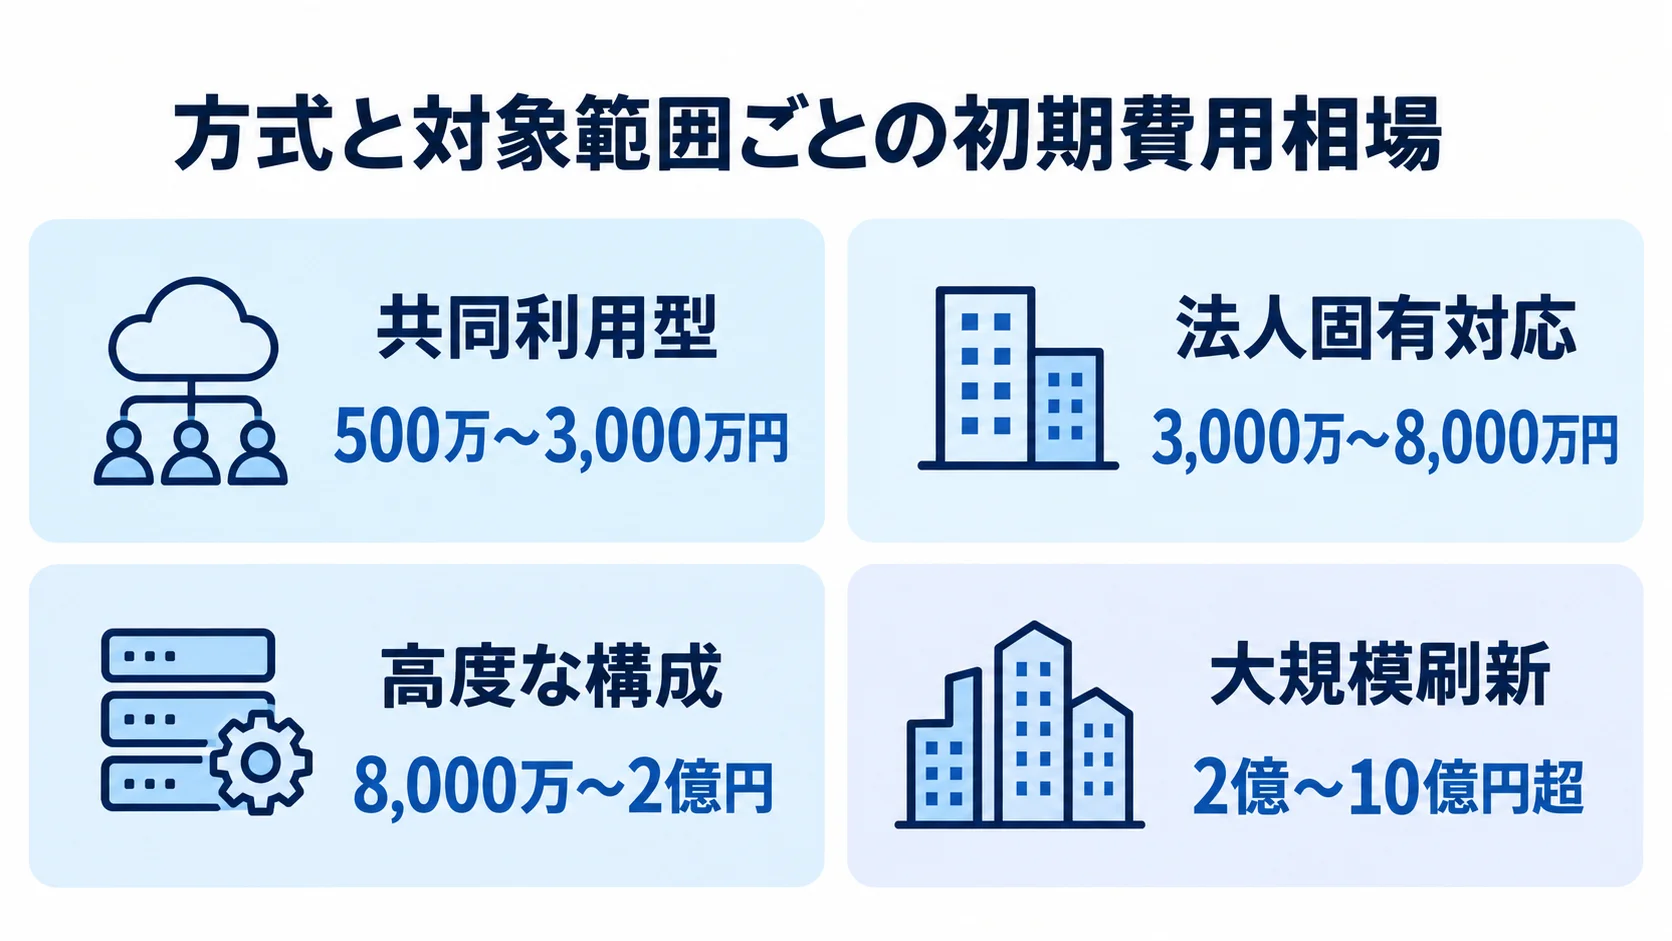
方式と対象範囲ごとに分けて見ると、初期費用と開発期間の幅をつかめます。
- 共同利用型:初期500万〜3,000万円、期間3〜6か月です。
- 法人固有対応:初期3,000万〜8,000万円、期間4〜9か月です。
- 高度な構成:8,000万〜2億円、期間9〜18か月です。
- 大規模刷新:2億〜10億円超、期間18〜36か月以上です。
共同利用型では、残高照会や振込、利用者管理に加え、基本帳票も標準設定します。この価格には、画面や帳票の設定、利用者移行、接続試験が含まれます。ただし、月額利用料や保守料は別途になることがあります。
法人固有対応では、多段階承認、全銀ファイル、会計・ERP連携が加わります。また、MFA、監査ログ、移行、受入試験も含める価格帯です。法人バンキングの見積もりでは、この価格帯を中心に確認します。
高度な構成では、法人口座開設やリアルタイムの不正検知を含めます。さらに、複数チャネル、複数勘定系、外部API、24時間運用も対象になります。ペネトレーションテストまで含めると、計画の規模は大きくなります。
フルスクラッチでは、勘定系、チャネル、API、データ基盤まで刷新します。一般的なWebシステムの数百万円という相場を、そのまま当てはめることはできません。
初期費用の要件定義・開発・試験・移行別の内訳
初期費用は工程と役割に分けると、見積もりの偏りを読み取りやすくなります。
- 要件定義・業務設計:総額の10〜15%です。
- 画面・API・バッチ開発:総額の35〜50%です。
- インフラ・認証・監視:総額の10〜20%です。
- テスト・移行・教育:総額の15〜25%です。
- PMO・セキュリティ評価:総額の10〜20%です。
金融案件では、開発者以外にも複数の専門担当が必要になります。業務有識者やプロジェクトマネージャー、アーキテクトを配置します。さらに、セキュリティ担当やテスト担当、移行担当も工程に加わります。
調査メモでは、費用の70〜80%が人件費になりやすいとの見立てもあります。ただし、これは公開統計ではなく、案件計画に使う推定です。人月単価だけでなく、役割、人数、工程ごとの配置を確認することが大切です。
ランニングコストを含めたTCOでの比較
稼働後の費用も、初期開発費と同じ前提で比べる必要があります。
- 基盤費:クラウド、データセンター、監視、バックアップの費用
- 安全対策費:ログ保管、証明書、認証、不正検知、脆弱性診断の費用
- 運用費:ヘルプデスク、制度改定、障害対応、復旧訓練の費用
保守・運用費は、初期開発費の年15〜25%程度を仮置きすることがあります。クラウド利用料やセキュリティサービスをどこまで含むかで、金額は大きく変わります。そのため、見積書に含まれる費用の定義を確認します。
SIAの2026年版解説も、開発規模以外の内訳を分けることの重要性を示しています。出典は、SIA株式会社「システム開発の費用・相場 2026年版」です。
初期費用が安くても、月額料金や従量課金、制度対応費が高くなる場合があります。追加接続費も含めて、3年または5年のTCOで比べると判断しやすくなります。
法人バンキングシステムの価格が変わる主な要因
同じ振込機能でも、利用者数や承認ルールが違えば費用は変わります。処理量や接続方式、障害時の要件も、工数や品質保証を左右します。
勘定系・全銀・会計・ERPなどとの連携数
連携数が増えるほど、仕様定義と例外処理の確認項目が増えます。
- 接続仕様:項目定義、認証、送受信、接続試験
- 例外処理:再送、タイムアウト、照合、監視の設計
- RFP記載:方式、データ量、頻度、試験担当者の明記
勘定系との連携が残高照会だけであれば、連携範囲は比較的整理しやすくなります。一方で、総合振込や入出金明細、会計仕訳まで連携すると複雑になります。請求書や給与まで連携すると、さらに複雑になります。
税公金や外為、融資まで含めると、データの正をどこに置くかも難しくなります。また、ファームバンキングでは、既存のファイル伝送方式からの移行も確認します。たとえば、ISDN終了後の接続環境やファイル形式、送信時刻、固定長項目を確認します。
暗号化と相手側のテスト環境がないと、追加調査が必要になります。さらに、変換ロジックを開発会社が担当する場合も、工数が増えます。
認証・不正検知・可用性の要求水準
法人利用では、認証・権限・監査・不正検知を一体で見積もります。
- 認証・権限:MFA、端末認証、特権アクセス、権限管理
- 不正検知:異常なログインや送金の検知
- 監査・可用性:操作ログ、復旧、監視、障害対応
高額送金時の追加認証や、作成者と承認者の分離も設計に含めます。さらに、送金先変更時の警告や利用停止、調査用ログの検索も対象になります。
金融庁は2025年9月に、預貯金口座の不正利用防止に向けた対策の強化を要請しました。法人口座やインターネットバンキングの利用も、その要請の対象です。出典は、金融庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」です。
FISCは2026年3月に、安全対策基準・解説書の第14版を発行しています。FISCの基準は法律そのものではありませんが、業界の参照枠として使われます。そのため、対象項目と証跡を、設計・導入・運用の見積もりに含めます。
データ移行と総合試験の範囲
移行と試験では、業務上の状態が正しく引き継がれたかまで確認します。
- 移行対象:企業、利用者、権限、口座、残高、取引
- 照合:日付、口座、利用者、承認、監査ログ
- 移行工程:クレンジング、変換、リハーサル、切戻しの計上
振込先や承認履歴、契約情報も、移行対象に含めて確認します。また、件数だけでなく、残高や取引件数、入出金の合計が一致するかを検証します。
データクレンジング、変換プログラム、複数回の移行リハーサルは、別工程として計画に入れます。締め時間直前の送信や二重送信、通信断、外部遅延も、試験の対象です。
承認者不在、組戻し、取消しに加えて、権限外操作やログ改ざんの検知も確認します。バックアップからの復元や、復旧後の再処理も、試験の範囲に入ります。
24時間365日の稼働や高いRTO・RPOを求める場合には、性能試験と障害訓練が必要です。切替訓練や監視のチューニングまで含めて計画し、テストを最後に残さないようにします。
法人バンキングシステム開発の進め方
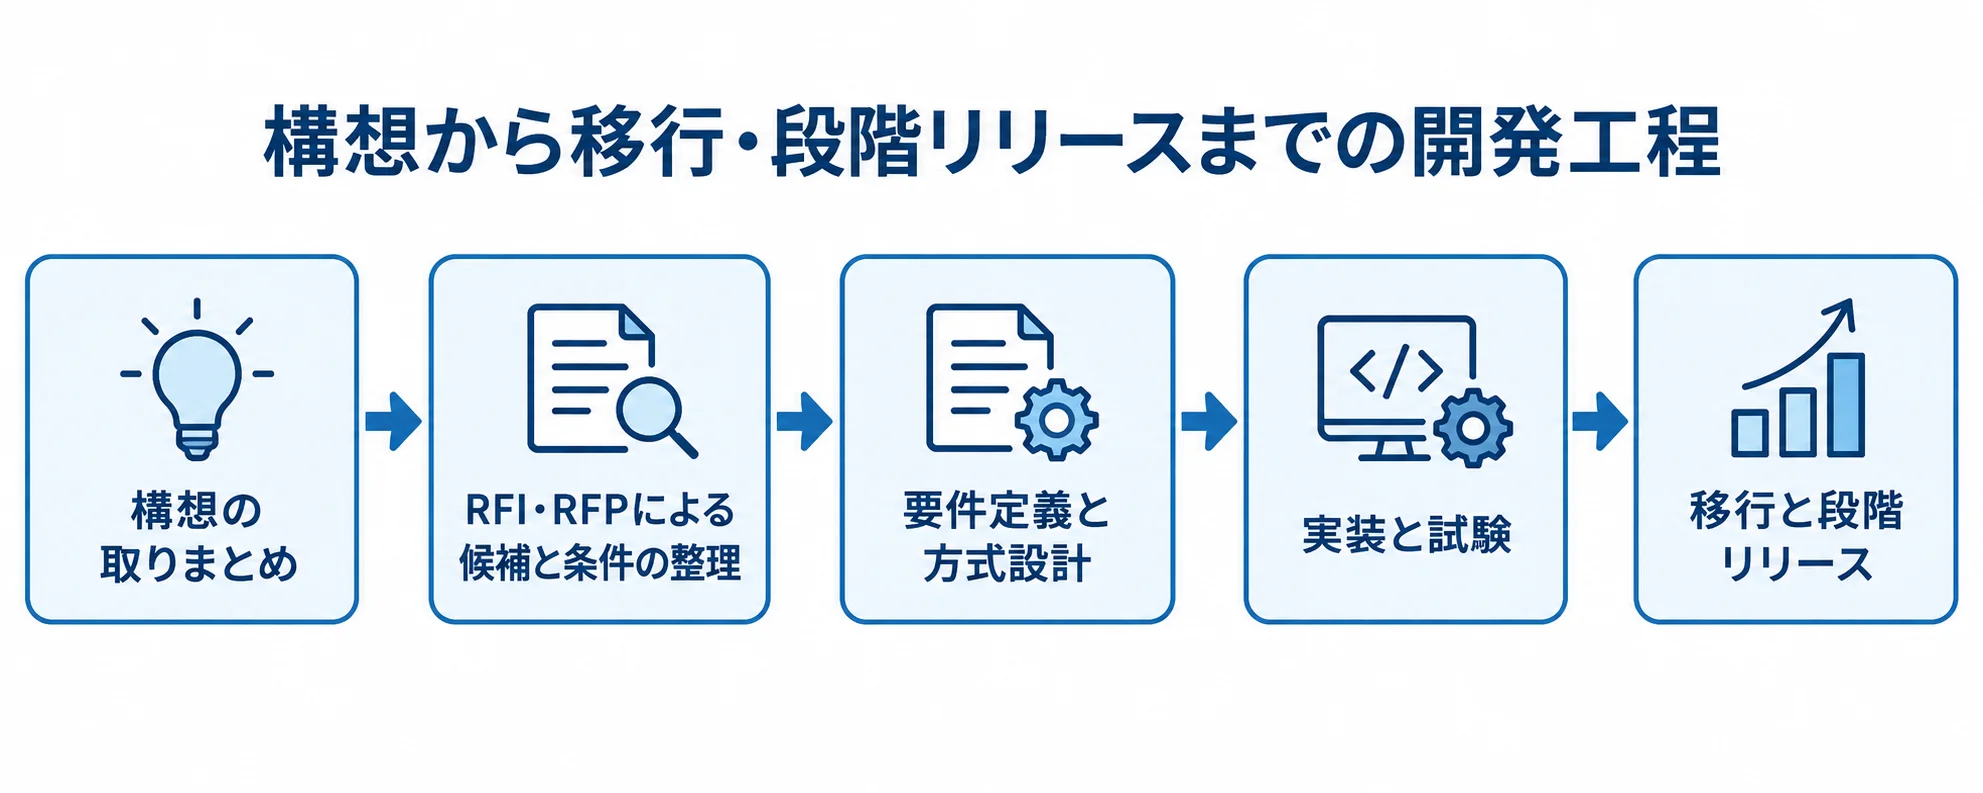
費用と品質を両立させるには、画面一覧より先に業務とデータを整理します。そのうえで、責任範囲と非機能要件をそろえてから、開発方式を選びます。
- 構想の取りまとめ
- RFI・RFPによる候補と条件の整理
- 要件定義と方式設計
- 実装と試験
- 移行と段階リリース
各工程の成果物と判断条件は、開始前に明確にしておきます。
構想とRFPで決める対象範囲・業務フロー・成果指標
構想段階では、誰が何をするシステムかを業務フローで整理します。
- 業務範囲:登録、権限変更、振込、承認、照合の整理
- 処理条件:口座数、企業数、利用者数、送信件数の想定値
- 成果指標:処理時間、差戻し率、問い合わせ件数の定義
企業登録や利用者追加、権限変更、振込データ作成を、時系列で書き出します。承認や送信、照合の流れは、同じ時系列に並べて整理します。組戻しや月次報告も含めます。利用停止までを対象にしたうえで、通常処理と例外処理を分けます。
処理締め時間と利用可能時間も、数値で置いておきます。RFPには、勘定系や全銀、会計、ERPとの接続条件を記載します。
MFA、監査ログ、暗号鍵、バックアップ、RTO・RPOも対象です。加えて、障害時の連絡や脆弱性対応、再委託、データ移行、受入条件も明記します。
利用開始企業数や異常取引の検知・対応時間も、稼働後に確認できる形にしておきます。
パッケージ・クラウド・スクラッチの業務単位での比較
方式は、標準機能と独自業務の境界を業務単位で比べて選びます。
- パッケージ:共通機能の早期導入と、追加範囲の確認
- パブリッククラウド:APIや監視を組み合わせた拡張
- スクラッチ:独自業務への適合度と負担の比較
パッケージは、制度対応や認証、監視、運用の共通部分を利用しやすい方式です。一方で、独自の承認ルートやデータモデルを深く変えにくい場合があります。
提案書では、標準機能、設定で変えられる範囲、追加開発の範囲を分けて示します。また、パブリッククラウドでは、API、コンテナ、サーバーレスを組み合わせられます。
データベースや監視も組み合わせて、拡張しやすい構成にできます。そのうえで、責任分界や暗号鍵、データ所在、委託先管理を確認します。
クラウド障害時の継続計画と、コスト上限の監視も必要です。スクラッチは独自業務への適合度が高いものの、負担も大きくなります。
セキュリティや制度変更、運用体制まで自社で担う必要があります。ほかにも、標準決済をパッケージに寄せ、顧客体験やAPIを疎結合にする方式もあります。
実装でのAPI・権限・監査証跡の一体設計
実装では、画面やAPIを個別に作らず、取引の流れに沿って設計します。
- 取引状態:登録、承認、送信、照合、再処理の定義
- 監査証跡:管理者の変更操作を追跡できる仕組み
- API品質:入力検証、冪等性、再送、版管理の用意
振込データの登録後に、誰が確認し、どの条件で最終承認に回すかを決めておきます。外部接続へ送信する時点や、結果を照合するためのデータも定義します。
失敗時に誰が再処理するかまで、一連の状態として設計します。ログについても、検索だけでなく、改ざん防止や保管期間、アクセス権限を定めます。
監査時の出力方法も、管理者の操作を含めて決めます。APIには、レート制限やタイムアウト、バージョン管理も用意します。また、既存システムの変更が、法人顧客の取引停止につながらないよう設計します。
総合試験・移行リハーサル・段階リリースによる切替リスクの低減
試験と移行は、実データに近い条件で、切替後の運用まで確認します。
- 総合試験:利用者、承認、勘定系、通知、不正検知の確認
- 移行リハーサル:変換、照合、切替、切戻しの繰り返し
- 段階リリース:残高照会、小口、大量振込、API、外貨の順
単体試験と結合試験の後には、全銀や会計、監査の流れも確認します。また、給与振込日や月末、期末、キャンペーンの集中時間帯では、性能を試験します。
外部接続停止、データベース障害、認証障害、通知遅延も検証します。復旧後の再処理まで確認し、実運用の判断条件をそろえます。
移行では、データの変換やクレンジング、件数と残高の照合を行います。さらに、本番リハーサル、切替、切戻しも複数回実施します。各段階で利用者教育と問い合わせ対応を行うと、運用費を抑えやすくなります。
法人バンキングシステムのコスト最適化のポイント
コスト最適化は、制度変更や追加連携、障害対応、ベンダー変更まで含めて考えます。セキュリティやテストは、削らずに残す前提で組み立てます。
不要な作り込みや変更しにくい構造を減らし、3〜5年のTCOで方式を選びます。
標準機能の再利用と差別化機能への予算集中
標準機能に業務を合わせられる範囲を先に決めておくと、追加開発を絞り込めます。
- 再利用:照会、振込、認証、利用者管理の活用
- 追加開発:利用率や収益性に直結する機能への絞り込み
- 投資先:承認体験、API、異常取引検知の優先
監視や帳票も、共同利用型パッケージやマネージドサービスとの適合度を確認します。画面の色や文言より、承認の使いやすさに投資するほうが、投資効果を説明しやすくなります。
APIの開発者体験や、異常取引の検知精度も投資の対象です。一方で、過度なカスタマイズは、標準アップデートを止める原因になります。
標準から離れるほど、制度変更のたびに個別改修と回帰試験が必要になります。そのため、設定値や業務ルール、商品定義をコードから分離できるかを確認します。
段階導入による初期投資と要件変更リスクの抑制
最初から全商品、全チャネル、全企業を対象にすると、工程が膨らみます。
- 初期範囲:残高照会と基本振込からの開始
- 追加範囲:承認、会計・ERP、大量振込、API、外貨の追加
- 判断指標:利用率、処理時間、障害、検知性能
分割すると、各フェーズの利用率や問い合わせを見て、次の投資を判断できます。ただし、段階的に広げるには、最初の設計で将来の拡張点を決めておく必要があります。
利用者・権限モデル、取引ID、監査ログ、APIバージョンを共通基盤にします。通知とエラーコードも、後から変えにくい構造として設計します。
小さく始めても、データモデルや認証を作り直すことになると、総費用が増えます。
見積条件と契約範囲の明確化による追加費用の防止
追加費用は、要件や既存システムの前提が曖昧なときに発生しがちです。
- 前提条件:利用者数、処理量、接続先、環境数の確定
- 対象外:移行対象、試験範囲、未確定項目の区分
- 契約条件:成果物、検収、変更、責任分界の取り決め
接続先の仕様変更や移行データの品質、受入条件の後出しもリスクになります。未確定の項目は、リスク予算として別に表示します。
契約では、追加開発単価や再委託、知的財産、障害責任も定めておきます。SLAやデータ返却、契約終了時の移行支援も、あわせて確認します。
標準機能と、顧客体験やAPI改善とで、契約方式を分ける方法もあります。段階ごとに契約を分けると、予算と柔軟性をどちらも確保できます。
法人バンキングシステムの見積もりを取る際のポイント
見積書は総額だけでなく、同じ前提条件で比べられる形にそろえます。移行や接続試験、セキュリティ評価が別費用になっていないかを確認します。
監視、制度対応、月額利用料も、開発費と分けて確認します。
RFPに記載する機能・非機能・運用・移行の条件
RFPには機能だけでなく、非機能や運用、移行まで同じ粒度で書きます。
- 機能:照会、振込、承認、通知、API、ファイル伝送の記載
- 非機能:利用者数、処理量、稼働時間、RTO・RPOの条件
- 運用・移行:監視、教育、移行、障害、監査の担当
機能欄には、残高照会や明細出力、総合振込、給与振込を含めます。口座振替や組戻し、利用者管理、帳票も、同じ機能欄に記載します。
非機能欄には、応答時間やバックアップ、監視、ログ保管を含めます。脆弱性対応と災害対策も、抽象的な言葉ではなく具体的な条件として書きます。
接続先ごとのテスト環境、移行対象、保持期間も明記します。利用者教育、ヘルプデスク、障害時の一次切り分けも対象です。
「FISC準拠」や「高セキュリティ」といった表現は、そのままでは見積条件になりません。そこで、基準項目をどの設計書や試験記録、運用手順で満たすのかを、各社に質問します。
同じRFPによる2〜3社の比較と金融実績の確認
候補の選び方は、案件の目的に合わせて変えます。
- 共同利用型:標準サービスに強い会社
- 金融基盤:勘定系やチャネルに強い会社
- 専門領域:クラウド、認証、業務設計、APIの実績
大手であることだけでなく、法人インターネットバンキングの稼働実績を見ます。全銀や勘定系との接続経験、金融機関向けSLAも確認します。
再委託先やセキュリティ監査資料も、候補の比較材料になります。そのうえで、標準機能と追加開発の境界、初期費用と月額費用を、同じ順番で質問します。
制度改定、障害・不正送金時の初動、RTO・RPOも比べます。さらに、脆弱性の修正期限、追加変更の単価、移行責任者も確認します。
運用体制と責任分界まで比べると、想定外の費用を抑えやすくなります。
安すぎる見積もりの対象外・品質・責任範囲
相場より安い見積もりは、含まれない工程を確かめてから比べます。
- 対象外:要件定義、移行、総合試験の有無
- 品質:障害訓練、監視、セキュリティ評価の範囲
- 契約:成果物、責任分界、保守、変更ルールの定め
工程を削ると、障害や送金事故、監査対応、追加開発の面で、総費用が増える可能性があります。将来使うか分からない機能は、段階導入で分けられないかを検討します。
価格は、成果物、品質基準、検収条件、責任分界をもとに判断します。保守期間や変更時のルールも、金額と合わせて確認します。
要件が固まらない段階では、構想・要件定義を先行する方法があります。成果物を使って開発費を再見積もりすると、条件をそろえやすくなります。
発注側に、金融業務とシステムを橋渡しできる担当者を置くことも重要です。
法人バンキングシステムのよくある質問(FAQ)
費用や発注に関する質問には、前提条件を添えて回答します。数字をそのまま予算に組まず、利用者数、連携、運用条件に置き換えて確認します。
法人バンキングシステムの開発費用はいくらですか?
開発費は、対象範囲に応じて4つの段階に分けて見ます。
- 共同利用型:導入・設定は500万〜3,000万円が目安です。
- 法人固有対応:承認、API連携、移行、試験を含めると3,000万〜8,000万円です。
- 高度な構成:不正検知、複数基盤、24時間運用で8,000万〜2億円です。
- 大規模刷新:フルスクラッチや勘定系刷新は2億〜10億円超です。
いずれも一律の価格ではなく、スコープに基づく推定です。機能範囲と対象工程をそろえてから、見積もりを比べます。
法人バンキングシステムはパッケージとスクラッチのどちらが良いですか?
標準的な決済や認証、利用者管理、監視を早く導入したいなら、パッケージが適しています。一方で、独自の承認体験やAPI、データ活用、不正検知が競争力になるなら、ハイブリッドを検討します。
全面スクラッチには、独自要件と長期の運用・セキュリティ体制が必要です。
セキュリティ対策の費用はどこまで見積もりますか?
安全対策の費用は、認証、検知、監視、基準の観点で見積もります。
- 認証・権限:MFA、トランザクション認証、端末・利用者管理、権限分離
- 監査・検知:監査ログ、不正取引検知、脆弱性診断、ペネトレーションテスト
- 運用・基準:監視、訓練、インシデント対応、FISC、金融庁要請、SLA
安全対策費は、認証製品のライセンス料だけで判断しないことが重要です。
法人バンキングシステムの開発期間はどのくらいですか?
開発期間は、方式と対象範囲に応じて4つの段階で見ます。
- 標準機能:導入・設定は3〜6か月が目安です。
- 中規模開発:法人固有の承認・API連携で4〜9か月です。
- 高度な構成:不正検知や複数基盤で9〜18か月です。
- 大規模刷新:勘定系やチャネルを含むと18〜36か月以上です。
要件定義、接続試験、移行リハーサル、教育、段階リリースも、期間に含めて考えます。
まとめ:TCOと業務範囲による法人バンキングシステムの見積もり
共同利用型の導入・設定は、企画初期の目安として500万〜3,000万円です。承認、API連携、移行、試験を加えると、3,000万〜8,000万円になります。
不正検知や複数基盤の刷新では8,000万〜2億円になります。さらに、フルスクラッチや勘定系を含む刷新は、2億〜10億円超まで広がります。
費用を比較する5つの視点
見積もりを比べるときは、費用だけでなく条件のそろい方を確認します。
- 対象範囲:対象と対象外の区分
- データ:連携先とデータ移行の条件
- 安全対策:認証、不正検知、監査の範囲
- 品質:可用性、障害対応、試験の範囲
- TCO:初期費用と3〜5年の運用費
標準領域を再利用し、利便性やAPI、データ活用に投資できる提案を選びます。
業務フローとRFPの整備と複数社への相談
費用の精度を高めるには、企業、利用者、承認者の業務フローを整理します。
- 業務条件:企業、利用者、承認者、口座数、取引量
- 技術条件:接続先、移行対象、RTO・RPO
- 比較条件:標準機能、追加開発、運用責任
公開価格が少ない金融システムだからこそ、前提条件をRFPでそろえます。2〜3社以上を比べ、初期費用と運用費、開発責任と運用責任を分けて確認します。
法人バンキングシステムは、振込画面を完成させれば終わりではありません。制度変更や不正利用、障害への対応まで含む業務基盤です。データ移行や顧客サポートも、その一部です。
短期の開発費だけでなく、変更しやすさと運用体制まで含めて、投資計画を作ります。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。