
法人バンキングシステムの発注は、業務範囲を整理し、RFIとRFPで提案を比べ、工程ごとに契約を分けて進めると、見積の精度を高めやすくなります。
発注範囲の決め方、要件整理と契約、費用相場と委託先の選び方を、この順に見ていきます。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
法人バンキングシステムを発注する前に知っておきたい全体像
発注前には、何を作るかに加えて、どの業務と責任を外部の開発会社へ委託するかを決めておく必要があります。
画面、認証・認可、振込・承認APIなどの機能は、勘定系や全銀センターへの接続とあわせて、一つのサービスとして動きます。監視・不正検知やデータ分析基盤も、その中に含まれます。
その作り方は、すべてを一括でフルスクラッチにするか、標準領域はパッケージに任せて独自部分だけを開発するかで分かれます。どちらを選ぶかによって、予算と契約の進め方も変わります。
法人バンキングシステムの発注範囲
法人バンキングシステムは、企業や個人事業主が窓口に行かずに口座情報を確認し、振込・振替・給与振込などを行う業務チャネルです。個人向けと違い、利用者は作成者と一次・最終の承認者、管理者などに分けて扱います。
多段階承認と監査ログによって不正や誤操作を追跡できることが、法人バンキングの中核になります。そのため、発注範囲は次の機能と運用を含めて検討します。
- 照会・決済:残高・入出金明細、総合振込、税公金、口座振替
- ファイル・外部連携:ファイル伝送、会計・ERP連携
- 認証・監視:本人確認、MFA、トランザクション認証、取引モニタリング
- 継続運用:24時間365日の障害対応
勘定系や共同センターまで刷新する案件と、既存の勘定系へ法人向けの画面・APIを接続する案件は、別の案件として扱います。そこで、対象ユーザーと商品、接続先、ピーク時の取引量を先に整理しておきます。また、目標の復旧時間(RTO)と復旧時点(RPO)も分けて示しておくと、ベンダーから同じ前提で提案を受けられます。
標準領域と差別化領域の分け方
標準領域は、共同利用型パッケージやSaaSを使うと、制度変更やセキュリティ更新を個社だけで抱えずに済む場合があります。一方、差別化領域は、独自の顧客体験や業務改善につながる機能です。
- 標準領域:残高照会、振込、利用者管理、ファイル伝送、認証、定型帳票
- 差別化領域:承認画面、複雑な承認マトリクス、会計・ERPとのAPI連携、資金繰りの把握、不正検知ルール
全部を専用開発すると独自性は高まりますが、接続試験や監視、制度改定への追随費用も増えます。逆に、標準機能に合わせすぎると、営業や顧客体験を改善する余地が小さくなります。
RFPでは、機能を「標準採用」「設定変更」「追加開発」「将来検討」に分けます。そのうえで、差別化領域へ予算を集中させる方針を明記すると、提案を比べやすくなります。
法人バンキングシステムの発注・外注の進め方
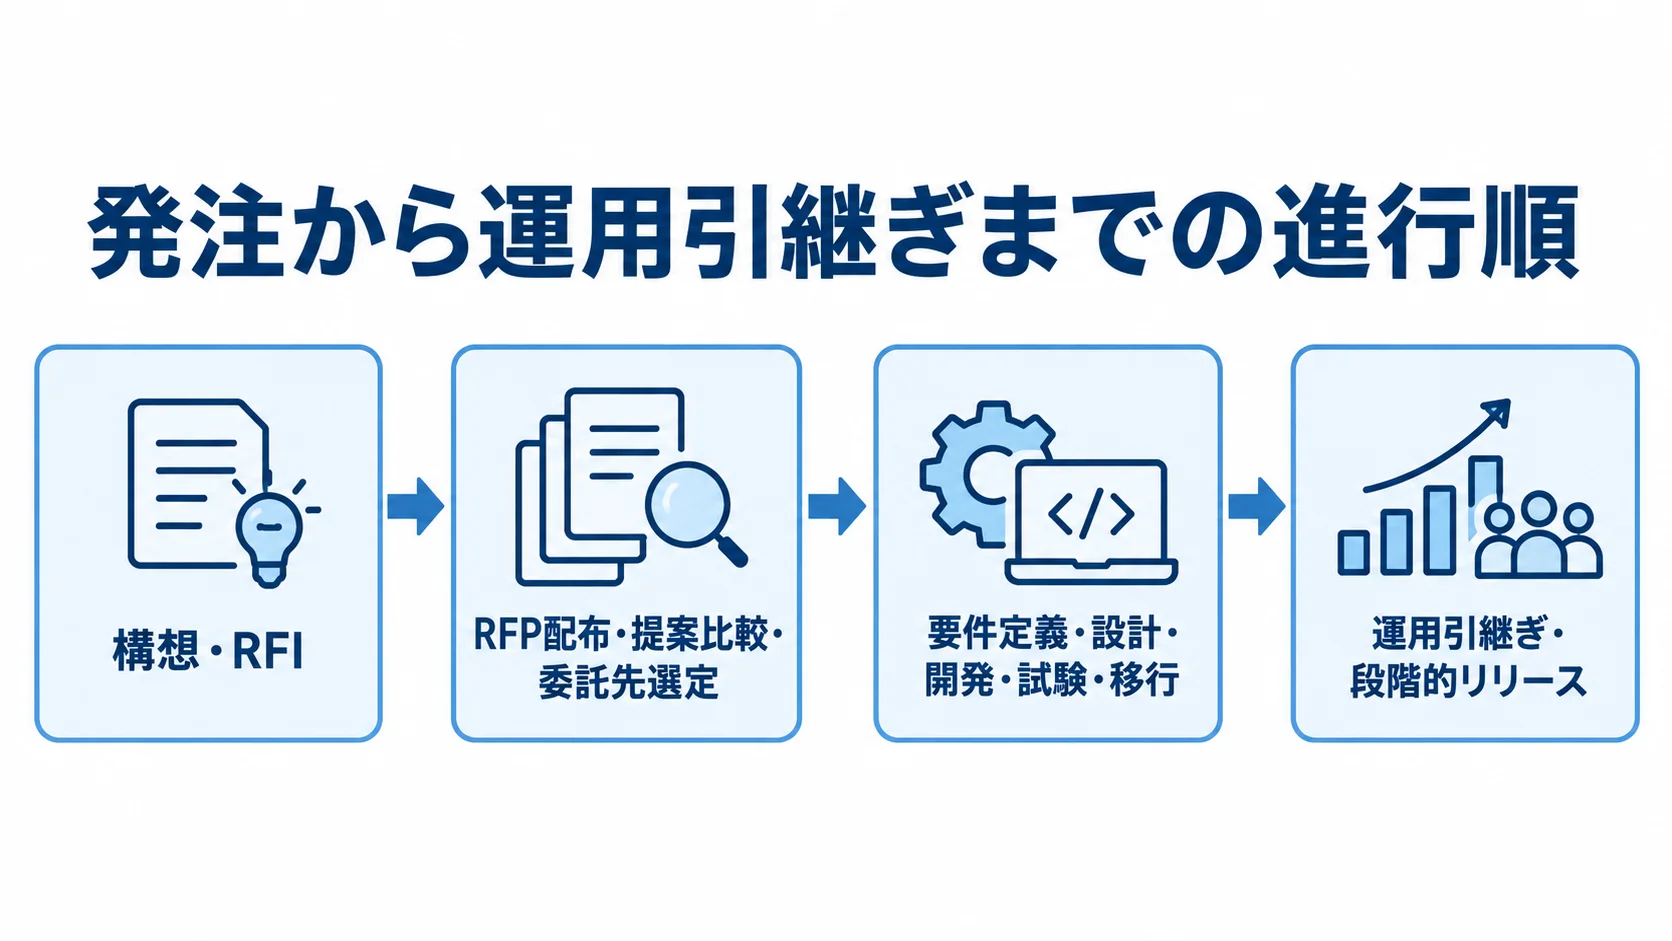
外注は、構想から運用引継ぎまでを意思決定の節目ごとに区切って進めます。開発会社へ要望を伝えて見積をもらうのは、その一部です。各段階で何を決めるかを、発注前の候補の絞り込みから順に見ていきます。
- 構想をまとめ、RFIで候補方式と委託先の情報を集める
- RFPを配布し、提案比較と委託先選定を行う
- 契約後に要件定義、設計・開発、試験、移行を進める
- 運用へ引き継ぎ、段階的にリリースする
金融チャネルは一括で切り替えると、失敗時の影響が大きくなります。そのため、段階リリースの範囲も発注条件に含めます。対象は、照会や小口振込から大量振込、外為、APIまでです。
構想とRFIによる発注前提の整理
最初に、法人顧客のどの業務を改善するかを決めます。目的は「振込をオンライン化する」のような手段にとどめず、利用者から監査までの流れが分かる形で書きます。
たとえば、月末の給与振込では、作成者と承認者を分けて処理し、会計ソフトからデータを取り込みます。あわせて、異常な端末や金額を検知し、監査担当が後から確認できる状態を目指します。
- 業務の前提:目的、対象顧客、現行の困りごと、移行期限
- 規模の前提:利用者数、ピーク時間帯
こうした内容をA4数枚にまとめておくと、RFIで各社に同じ質問ができます。RFIで確認するのは、標準サービスの範囲、法人バンキングの稼働実績、勘定系・全銀接続の経験です。
RFIでは、クラウドの責任分界や再委託先についても聞きます。障害時の初動と制度変更への対応方法も、確認しておきます。詳細な価格を決める前に、候補方式(共同利用型、パブリッククラウド、スクラッチ、ハイブリッド)を絞り、RFPを出せる情報量まで不確実性を下げることが目的です。
RFPの配布と提案比較の基準
RFPは、「何を、いつまでに、どの品質で実現してほしいか」を伝える文書です。そのため、背景と目的、対象業務、現行構成を記載したうえで、対象外の範囲と機能・非機能要件も書き添えます。
データ移行や試験、運用の条件は、見積様式や提案期限、質問方法とあわせて、一つの版で管理します。回答欄では、機能ごとに必須か加点か、将来対応か対象外かを分けてもらいます。こうすると、各社の提案を同じ尺度で比べられます。
選定基準は価格だけにせず、金融業務の理解度や要件充足率、接続方式を含めて配点します。認証・不正検知や可用性、移行計画を、評価の対象に加えます。運用体制や変更の透明性、担当者の経験も、配点の対象です。
- 実装責任者:障害、不正送金、制度変更への対応を確認する
- 運用責任者:稼働後の体制と初動
- セキュリティ責任者:認証、検知、可用性の考え方を聞く
提案書の見栄えや営業担当の説明を見るのに加え、実装・運用・セキュリティの各責任者にも同席してもらいます。そのうえで、候補は2〜3社以上に絞り、同じRFPを渡して比べます。
要件定義から試験・移行までの段階発注
要件定義では業務フローとデータフローを確定し、基本設計では画面、API、権限を決めます。接続先と監査ログの扱いも、ここで定めます。
詳細設計と実装のあとは、次の観点で各種試験と障害訓練を行います。
- 品質試験:単体、結合、総合、性能、脆弱性診断、ペネトレーションテスト
- 業務シナリオ:承認者不在、締め時間超過、組戻し、二重送信
- 障害・権限シナリオ:接続先停止、異常端末、権限剥奪直後の操作
移行対象は、利用者や口座、権限ごとに決めます。承認ルートや未処理の振込データ、監査ログも、区分して扱います。そのうえで、本番切替の前にリハーサルを行い、照合件数と金額、エラー時の戻し方、問い合わせ窓口を確認します。
要件が固まらない段階で全工程を固定価格にすると、追加費用の原因が見えにくくなります。構想・要件定義から運用改善まで工程を分けておけば、どの工程で費用が増えたかを追えます。
RFPと要件整理で外注先に伝えるべき項目
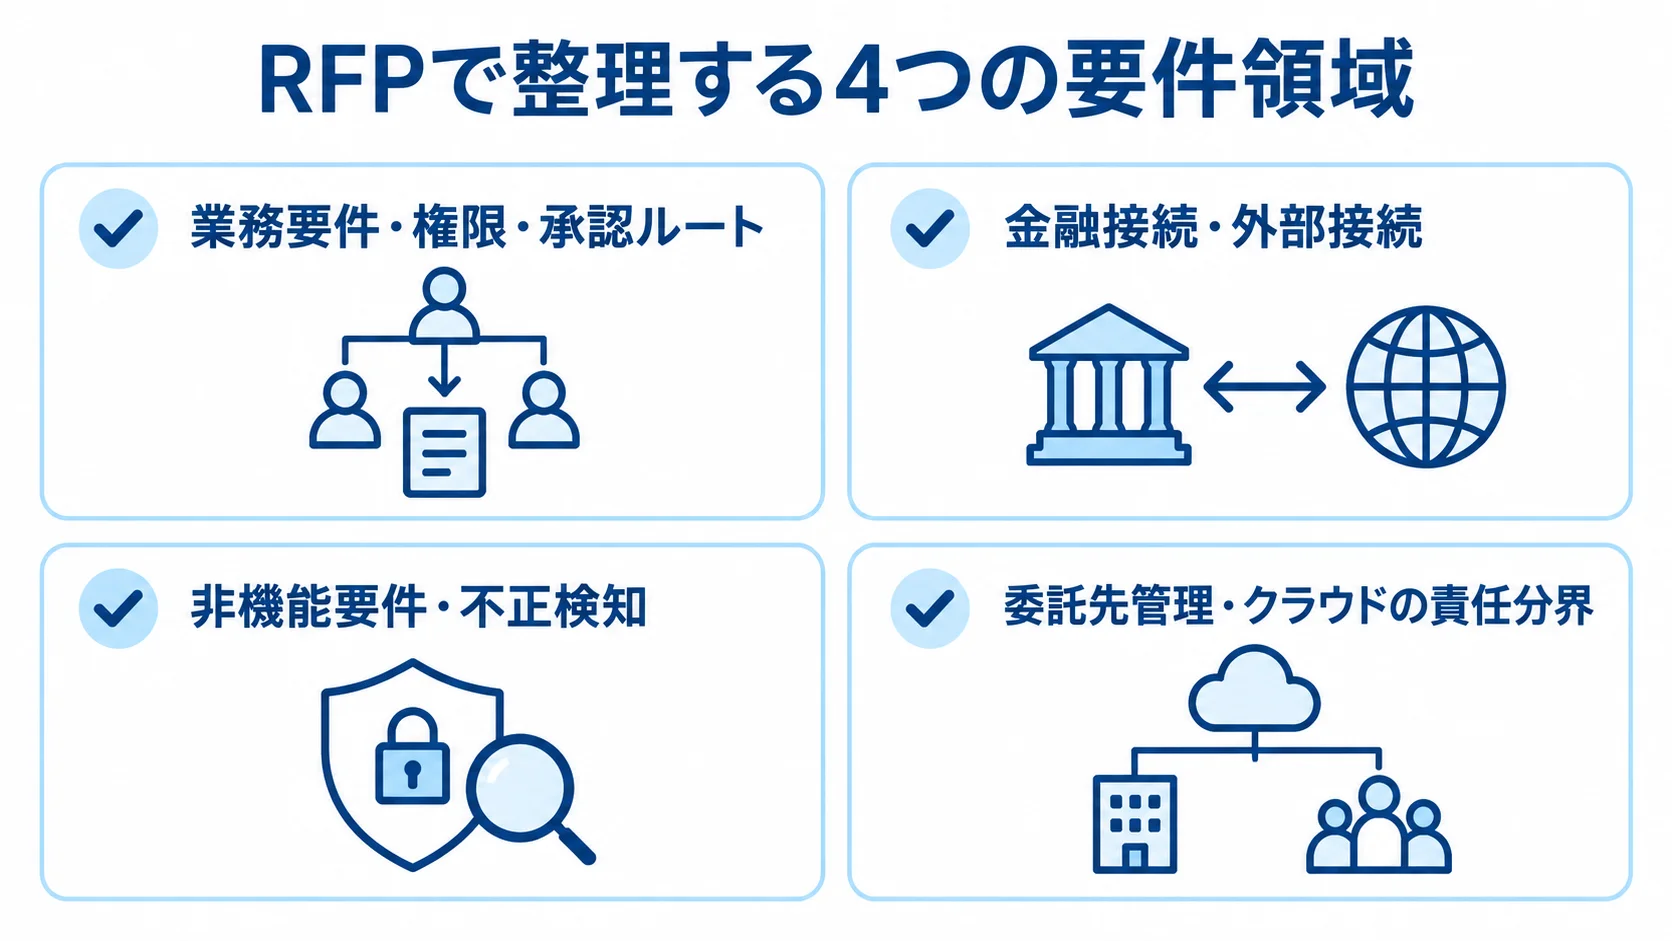
RFPの品質は、見積の品質に直結します。そのため、要件は機能名の羅列にせず、利用者の行動やデータ、例外処理まで書き込みます。責任者と証跡、性能、復旧の条件も、要件に含めます。
発注側がまだ分からない項目は、無理に確定させず、「提案で補ってほしい未確定事項」として明示します。そうすれば、後からの追加開発を減らせます。
業務要件と権限・承認ルートの具体化
業務要件では、対象商品と優先順位を示します。あわせて、誰がデータを作成し、誰が一次・最終の承認を行い、誰が利用者を登録・停止するかを整理します。承認ルートが条件によって変わる場合は、承認マトリクスをサンプルとして添付します。
- 対象商品:残高・明細照会、振込・振替、総合振込、給与振込、口座振替
- 対象商品:税公金、外貨、外国送金、でんさい
- 承認条件:金額帯、部門、支店、法人グループ、休日、緊急時
例外処理では、名義不一致や二重登録、全銀ファイルの一部エラーを扱います。承認途中の権限停止や取引の組戻しも、対象に含めます。そのうえで、それぞれ誰がどの画面で判断し、どのログを残すかを決めます。
振込ができることだけを書くと、確認や差し戻し、取消しが抜けたまま、稼働後に大きな追加改修が生じます。
接続・セキュリティ・非機能要件の記載
接続先ごとに、方式とデータ項目、送受信頻度を記載します。あわせて、再送やタイムアウト、障害時の手動運用も書いておきます。
ファームバンキングから移行する場合は、既存方式とISDN終了後の代替方式を確認します。加えて、利用企業への案内と並行稼働期間も対象です。
- 金融接続:勘定系、全銀センター、全銀フォーマット
- 外部接続:AnserDATAPORT、VALUX、会計・ERP、請求書受領サービス、外部API
非機能要件は、可用性や性能、拡張性から、問い合わせ体制まで、項目ごとに分けて書きます。
金融庁は2025年9月、口座開設時の不正防止、アクセス環境や取引金額・頻度に着目した多層的な検知、検知後の確認・出金停止などの迅速化を要請しました。
要請は、インターネットバンキング対策や金融機関間の情報共有も含みます(出典:金融庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」、2025年)。
こうした動向を踏まえると、認証はMFAだけに頼らず、端末情報や振る舞い、取引シナリオ、アラート後の業務まで要件に含めます。
FISCや監督上の要請の要件化
金融機関のシステムでは、FISC安全対策設備基準などの業界基準を参照します。そのうえで、金融庁の監督指針や個別要請、組織のリスク評価と照合します。なお、FISC基準は法律そのものではありません。
RFPには、FISC対応の内容を一言で済ませず、確認する設備・運用・試験と、その証跡を書きます。委託先の管理やクラウド利用時の役割分担も決めます。
- 委託先の管理:診断範囲、再委託先、ログ保管期間、インシデント報告時間、復旧訓練の頻度
- クラウドの責任分界:事業者の基盤と、開発会社・金融機関の設定、アプリ、鍵、ID、データ、監視
- 技術要件:ゼロトラスト、MFA、トランザクション認証、イミュータブルな監査ログ、IaC、CI/CD、可観測性
技術要件には、リスクと運用担当まで定めておきます。安全対策を開発会社に任せきりにせず、発注側がリスクを受け入れる判断と承認の過程を残すことが大切です。
法人バンキング開発に適した契約形態の選び方
契約形態は、工程の不確実性と、成果物や責任をどこまで確定できるかで選びます。たとえば、構想・要件定義と実装・試験では、前提の固まり方が異なります。
すべてを一つの契約にまとめると、変更管理か品質管理のどちらかに無理が生じます。そのため、契約書と個別契約のほか、仕様書やRFP、見積条件の優先順位も合意します。
請負型・固定価格契約が向く工程
請負型や固定価格契約は、発注前に成果物と仕様、納期、検収条件を具体化できる工程に向きます。対象範囲を切り出せば、価格と納期を管理しやすくなります。
- 設定:標準機能の設定
- 開発:合意済みの画面・API
- 移行・試験:決められた移行ツールと試験仕様書に基づく作業
契約には、対象機能と対象外機能を明記します。前提条件や発注側の支給物も、契約書に書いておきます。仕様変更の単価と承認方法も、あわせて定めます。
固定価格であっても、前提が崩れた場合は変更契約が必要になります。承認の遅れや接続先仕様の変更が起きると、追加費用につながります。データ品質の不良や要件の解釈違いも、費用を押し上げる要因になります。
検収では、利用できるかどうかだけでなく、性能やセキュリティ、復旧の証拠で定義します。監査ログや移行照合の証拠も、検収の根拠に含めます。さらに、瑕疵対応と保証期間も確認します。
準委任型・時間精算型が向く工程
準委任型や時間精算型は、作業を進めながら最適解を探す工程に適しています。たとえば、既存勘定系の仕様が不明な場合や、利用企業の要望を検証したい場合に使えます。
- 検討工程:調査、構想、要件定義、アーキテクチャ検討、プロトタイプ
- 改善工程:標準機能と独自開発の境界検討、運用改善
価格は無理に固定せず、稼働時間や体制、成果物を合意します。会議体と上限額も決めておきます。
時間精算型では、月次の作業報告と課題、残工数を定例で確認します。あわせて、翌月計画や意思決定待ち、変更による費用影響も見ていきます。
要件定義のあとに、実装を固定価格や見積上限付きの契約へ切り替えると、探索の柔軟性と予算管理を両立できます。
契約書での責任分界と将来の変更
契約では、成果物と知的財産、第三者ソフトのライセンスを押さえます。あわせて、ソースコードの利用範囲や秘密保持、個人情報と金融データの取扱いも決めます。再委託と監査権も確認します。
- 運用責任:脆弱性修正、障害報告、SLA、RTO・RPO
- 終了時の扱い:データ返却、終了時の移行支援
- 関係者:ベンダー、クラウド、認証サービス、発注者の責任分界
追加開発の費用だけでなく、将来の費用も確認しておきます。制度改定やOS・ブラウザ・証明書の更新に伴う費用も含めます。監視ルールの変更やログの増加、接続先の追加、休日対応も、費用の対象として扱います。
将来の費用を契約前にすべて確定できなくても、算定方法と承認の流れを決めておけば、初期見積のあとに保守費が膨らむ事態を抑えられます。
法人バンキングシステムの費用相場と見積の内訳
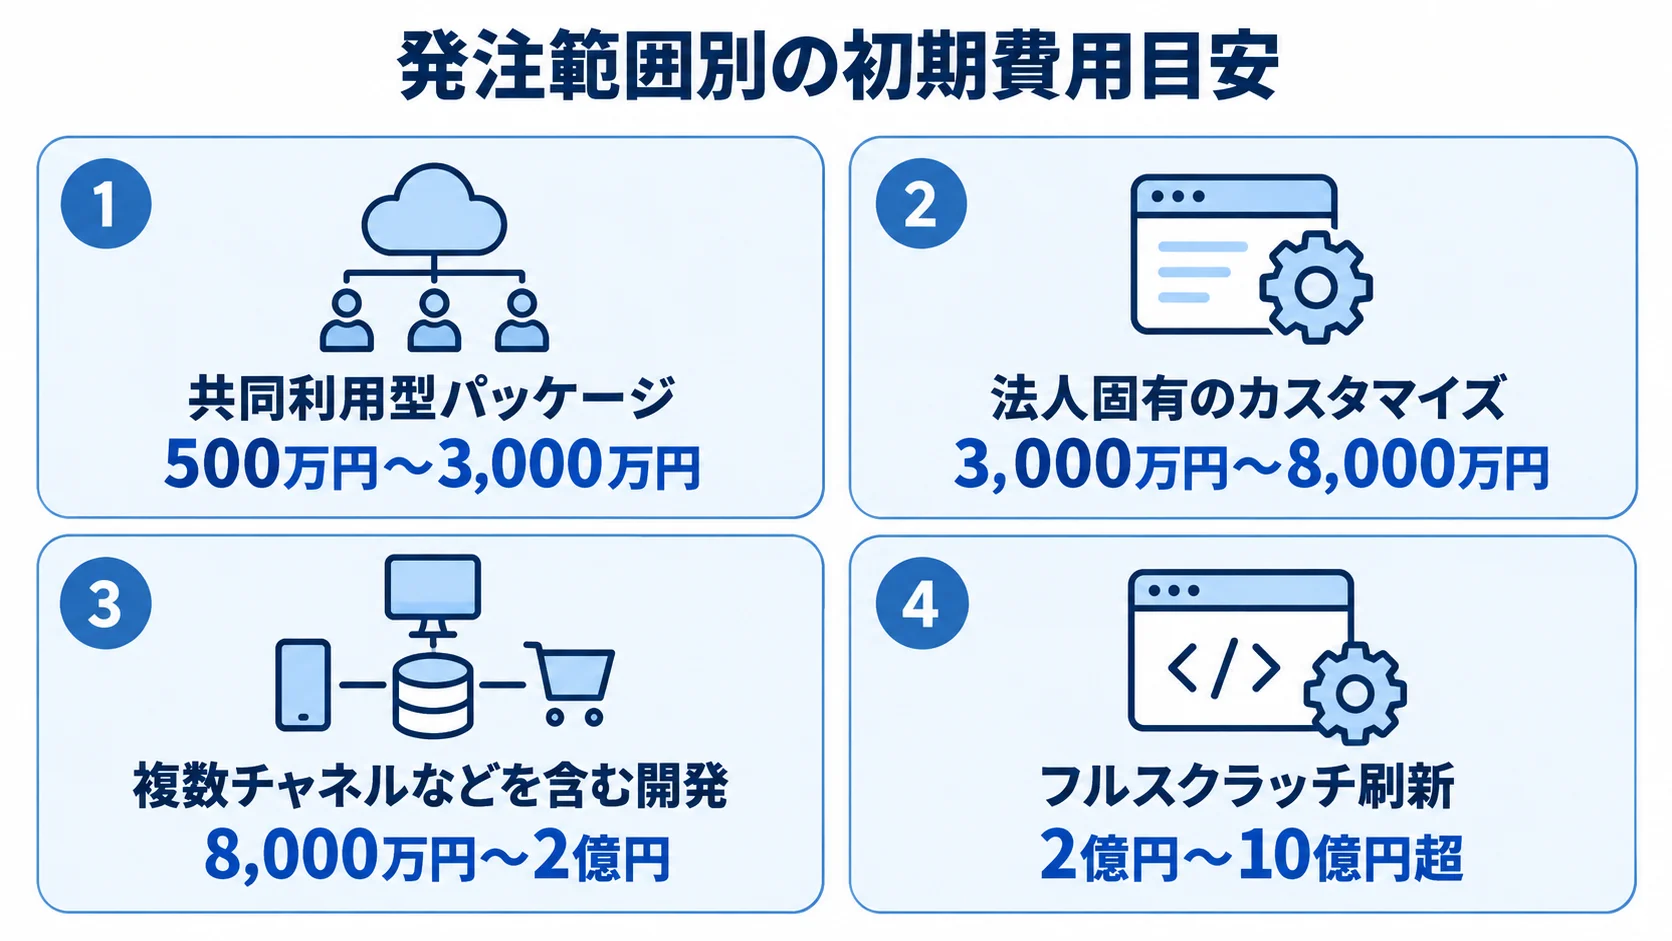
法人バンキングの公開契約価格は限られるため、ここに示すのは企画初期の推定です。機能範囲や接続先数、利用者数に加え、可用性と既存資産を前提にしています。一般的な業務システムの相場は、そのまま当てはめられません。
見積には、金融機関接続や認証、監査が含まれるかを確認します。冗長化と試験、移行、24時間運用が入っているかも見ます。
発注形態ごとの初期費用と期間の目安
共同利用型の導入から基盤刷新まで、発注範囲ごとに初期費用と期間を比べます。
- 共同利用型パッケージ:軽微な設定変更を含め、500万円〜3,000万円、3〜6か月
- 法人固有のカスタマイズ:承認ルート、全銀ファイル、会計・ERP連携、MFA、移行、受入試験を含め、3,000万円〜8,000万円、4〜9か月程度
- 複数チャネルなどを含む開発:8,000万円〜2億円、9〜18か月程度
- フルスクラッチ刷新:勘定系、チャネル、API、データ基盤まで対象とし、2億円〜10億円超、18〜36か月以上
フルスクラッチ刷新や8,000万円以上の価格帯は、高度な不正検知や複数の勘定系・外部APIを含む場合の推定です。その前提には、法人口座開設や24時間運用、ペネトレーションテストも含まれます。法人固有のカスタマイズを含む価格は推定であり、一律の公開価格ではありません。
一般システムの中規模案件は500万円〜1,000万円と紹介されることがあります。ただし、それを法人バンキング全体にそのまま当てはめることはできません(出典:SIA株式会社「システム開発の費用・相場 2026年版」、2026年)。
費用の内訳とTCOの見積
初期費用は、工程ごとに分けて比べます。企画段階では、次の比率を個別案件の確定比率ではなく、計画値として仮置きします。
- 要件定義:10〜15%
- 画面・API・バッチ開発:35〜50%
- インフラ・認証・監視:10〜20%
- テスト・移行・教育:15〜25%
- PMO・セキュリティ評価:10〜20%
この内訳で比べると、開発費への偏りや、試験・移行の計上漏れに気づけます。
TCOには、クラウド利用料や転送・保管、監視、ヘルプデスクを含めます。認証・不正検知や脆弱性診断も対象です。
バックアップや災害対策、制度改定への対応も、TCOに入ります。さらに、OS・証明書対応や教育、移行後の改修も対象です。
保守・運用費は、初期開発費の年15〜25%程度を仮置きできます。ただし、その額は利用者数やサービス時間、SLAによって変わります。監視範囲も影響します。
初年度と3年目、5年目の累計を並べて比べ、初期費用だけで判断しないようにします。
費用が膨らむ要因の洗い出し
費用を押し上げる条件には、接続先や承認ルート、移行品質などがあります。見積の前に、接続、業務、試験の三つの面から洗い出しておきます。
- 接続・仕様:接続先が多い、既存仕様が文書化されていない
- 業務・移行:企業ごとに承認ルートが異なる、移行データの品質が低い
- 試験・切替:性能試験環境が必要、休日・夜間の切替が必要
不正検知では、ルール開発に加えて、運用にも費用がかかります。誤検知への対応や顧客の確認、出金停止・凍結の運用が含まれるためです。
見積の前提欄には、接続先数や同時利用者数、1時間あたりの取引件数を記載してもらいます。加えて、データ保持期間や対象ブラウザ・端末、稼働時間も書き込んでもらいます。移行件数と試験回数も、前提として示します。
発注側の提供資料と、標準機能の利用範囲も明記します。特に、前提が空欄のままでは、総額を比べたときに含まれない作業の差を安さと取り違えるおそれがあります。
委託先の選定と見積比較で確認するポイント
委託先は、知名度や初期価格だけでなく、担当範囲を含めて比べます。法人バンキングの実績があっても、法人口座開設や全銀接続、認証・認可などの担当範囲は、会社ごとに異なります。
RFPの回答だけでなく、実際のプロジェクト責任者と運用責任者にも、障害と不正利用を想定した質問をします。
発注形態と委託先の得意領域の照合
方式によって、適した委託先と体制は異なります。標準化を優先するのか、APIや独自機能を競争力にするのかで、候補を比べます。
- 共同利用型パッケージ:標準的な照会・振込・利用者管理を短期間で導入したい案件
- クラウド・マネージドサービス:API、コンテナ、監視、データ基盤で段階改善したい案件
- スクラッチ・ハイブリッド:承認体験、API、分析、不正検知を競争力にしたい案件
スクラッチやハイブリッドでは、発注側にも業務設計と継続的な意思決定の体制が必要です。一方で、標準基盤と専門サービスを組み合わせる構成も候補になります。
2025年9月、NTTデータはAnserBizSOLとWeb法人口座開設サービスを不正検知基盤へ連携しました。口座開設から取引モニタリングまで扱うサービスとして発表しました。
同社は、追加開発なしで使える構成を示し、2027年度までに50以上の金融機関への導入を目指しています(出典:NTTデータ「マネロン・不正利用を防ぐ、法人口座向けの対策サービスを提供開始」、2025年)。この事例は、自社案件のどの領域を任せられるかを考える材料になります。
見積書の前提・成果物・単価による比較
機能一覧は、必須、加点、将来に分けます。各社の対応は、標準と設定、追加開発と外部サービス、対象外に分けて見ます。
工程別の人月・作業量と単価、期間を確認します。体制や前提条件も、あわせて見ます。
- 費用範囲:発注側の作業、第三者費用、税、保守費
- 一式項目:診断範囲、試験本数、移行件数、照合方法に分解する
低価格の提案には、標準機能に業務を合わせる条件や、発注側が運用を担う条件が含まれることがあります。ほかにも、再委託費が別途かかる条件や、障害対応が営業時間内に限られる条件が入る場合があります。
一方で、高価格の提案でも、冗長化や試験、移行、教育が含まれていれば、TCOで有利な場合があります。監視や制度改定対応も含まれるかを確かめます。そのうえで、価格差の理由を質問し、回答を議事録と契約書に残します。
委託先への質問による実行力と責任体制の確認
候補会社の実行力と責任体制は、実績や資料、担当引継ぎ、最新事例の観点で確認します。
- 稼働実績:担当範囲、利用者数・取引量の前提、接続先、障害時の初動、過去の改善内容
- 実績資料:守秘義務で開示できない場合も、匿名化した構成図、役割、試験方法、SLA、運用体制を確認する
- 担当引継ぎ:営業段階から本番運用で担当が変わる場合、引継ぎと責任者の氏名・役割を提案書に記載してもらう
- サービス事例:2026年1月に公表された関連サービス事例も確認する
2026年1月、フューチャーアーキテクトは次世代バンキングシステムを「InfiniBANK」と命名しました。同システムは、クラウド型で勘定系や営業支援を含み、APIで各サービスを提供できる構成です(出典:フューチャーアーキテクト「InfiniBANK」、2026年1月)。
同月、SBIデジトラストは、福島銀行の法人向けインターネットバンキングで認証認可基盤の提供開始を公表しました(出典:SBIデジトラスト「Trust Idiom/Biz 福島銀行の法人向けインターネットバンキングサービスにて提供開始」、2026年)。最新事例は、自社案件で任せられる業務と接続、試験、運用の範囲を考える材料になります。
よくある質問(FAQ)
発注では、費用や方式に加えて、責任の境界やセキュリティ、既存システムとの接続も疑問として挙がりやすいです。代表的な質問に回答します。
法人バンキングシステムの開発費用はいくらですか?
標準的な共同利用型の導入・設定変更は500万円〜3,000万円、法人固有の承認やAPI連携を含むと3,000万円〜8,000万円が、企画初期の推定目安です。
高度な不正検知や複数チャネル、勘定系刷新まで含めると、8,000万円〜2億円、または2億円超になる可能性があります。
金融案件の価格には公開された定価がないため、接続先や利用者数、試験・移行・運用の条件をそろえたRFPで再見積します。
パッケージとフルスクラッチはどちらがよいですか?
標準的な決済や認証、利用者管理を短期間で導入し、制度改定や運用を共同で担いたい場合は、パッケージが向いています。独自機能を競争領域にしたい場合は、パッケージを基盤にしたハイブリッドが現実的です。
勘定系やチャネルまで刷新するフルスクラッチは、独自の要件と長期の運用体制、十分な投資余力がある場合に、候補として比べます。
RFPには最低限何を入れればよいですか?
RFPには、背景と目的、対象顧客と機能、承認マトリクスを書きます。接続先やデータ項目、ピーク取引量、可用性も記載します。
認証や不正検知、監査ログ、移行の条件も含めます。試験や運用、SLAに加え、納期と見積様式も入れます。
未確定の項目は隠さず、提案してほしい論点として明示します。必須と加点、将来、対象外を分け、各社へ同じRFPを渡すことが比較の基本です。
契約前に必ず確認する責任分担は何ですか?
開発会社やクラウド、認証・不正検知サービスを含め、発注者との責任分界と再委託範囲を確認します。障害報告時間や復旧目標、脆弱性修正も対象です。さらに、データ保管・返却、知的財産、追加開発単価も含めます。
検収条件には、性能やセキュリティ、移行照合を含めます。監査ログや障害訓練も入れておきます。将来の制度改定や接続先追加の見積方法も決めておくと、稼働後の交渉を減らせます。
まとめ
発注成功の要点
発注の判断材料は、業務範囲と契約、費用、委託先の実績に分けて整理できます。
- 業務と投資先:対象業務と責任範囲を分け、標準決済は共同利用型・パッケージ、承認体験・API・データ活用・不正検知は独自開発を検討する
- 発注と契約:RFIで方式を探り、RFPで同じ前提を渡し、不確実性に応じて要件定義と実装、運用の契約を分ける
- 費用:共同利用型は500万円〜3,000万円、法人固有の連携は3,000万円〜8,000万円、高度な不正検知や基盤刷新は数億円規模まで幅がある
- 委託先とTCO:認証、監視、試験、移行、制度対応、保守、障害対応を含めて比較し、会社名より担当した業務、接続、試験、運用の範囲を評価する
次に進める具体的な一歩
まず、現行業務の承認マトリクスと接続先を一覧にし、必須・差別化・将来の機能を分けたRFPのたたき台を作ります。そのうえで、同じ条件で2〜3社以上へ提案を依頼します。
費用や納期、品質を比べ、運用や変更時の透明性も確かめます。こうした比較をもとに、自社に合う法人バンキングシステムの委託先を選びます。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。