
法人バンキングシステムの開発は、構想から運用改善まで順を追って進みます。業務範囲と例外処理を定め、方式を選び、段階的に移行すると、安全性と利便性を両立しやすくなります。
全体像、流れ、費用相場、見積もりの確認事項の順に見ます。全体像は法人バンキングシステム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
法人バンキングシステムの全体像
法人バンキングシステムは、企業や個人事業主がパソコン、スマートフォン、会計ソフトなどから銀行口座を管理し、決済や資金管理を行う業務チャネルです。個人向けサービスと比べると、複数の担当者が一つの口座を扱い、取引量も多いことが大きな違いです。さらに、会計・ERPとの連携が必要な点も特徴です。
法人バンキングシステムの主な機能
法人バンキングシステムは、入出金業務を安全に、かつ手際よく進めるための仕組みです。照会や振込から税公金の支払い、会計システムとのデータ連携まで、日々の入出金業務を一通り扱います。
- 照会:残高、入出金明細、取引履歴を確認します。
- 振込・振替:総合振込や給与振込にも対応します。
- 支払い:口座振替や税公金の支払いを扱います。
- データ連携:CSVや全銀フォーマットを取り込み、会計システムで作成した振込データを一括送信する場合も多いです。
権限管理も重要です。作成者、承認者、管理者の権限を分け、承認は一次と最終の2段階にする形もあります。たとえば、経理担当者が作成し、部門長と財務責任者が順に承認します。
承認の範囲は承認マトリクスで定め、社内統制に沿って設計します。あわせて、誰がいつ、どの端末で取引を操作したかを確認できる監査ログも欠かせません。
法人バンキングシステムの構成要素
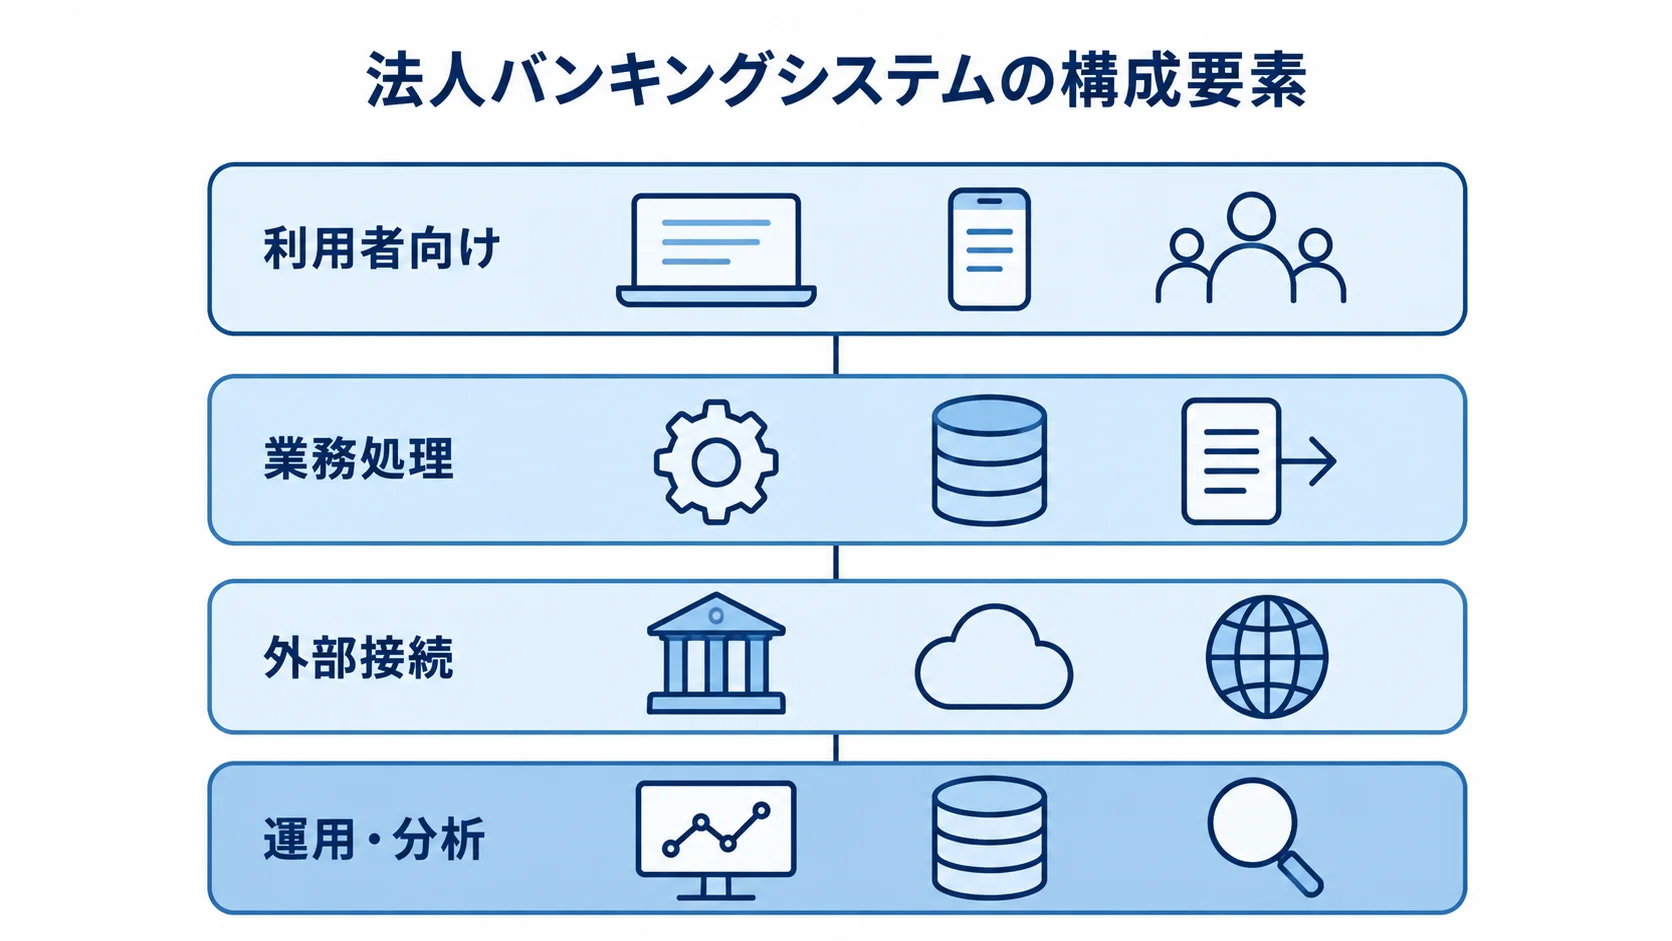
利用者の画面を入口に、業務処理、外部との接続、運用・分析がそれぞれの役割を受け持っています。
- 利用者向け:Web・モバイルの画面
- 業務処理:認証・認可、業務API、振込・承認を担う領域
- 外部接続:勘定系、共同センター、外部連携基盤との接続
- 運用・分析:監視、不正検知、ログ、分析
法人口座開設やAML(マネー・ローンダリング対策)まで含めると、画面を刷新するだけの案件に比べて開発規模が大きくなります。標準の決済機能と、顧客体験・API・データ活用・不正検知のような独自領域は切り分けて考えます。
標準の領域を共同利用型サービスやパッケージに寄せると、費用と納期を抑えやすくなります。一方で、競争力に直結する領域へ投資を集中すれば、独自性も出せます。
法人バンキングシステムの進め方・やり方・流れ
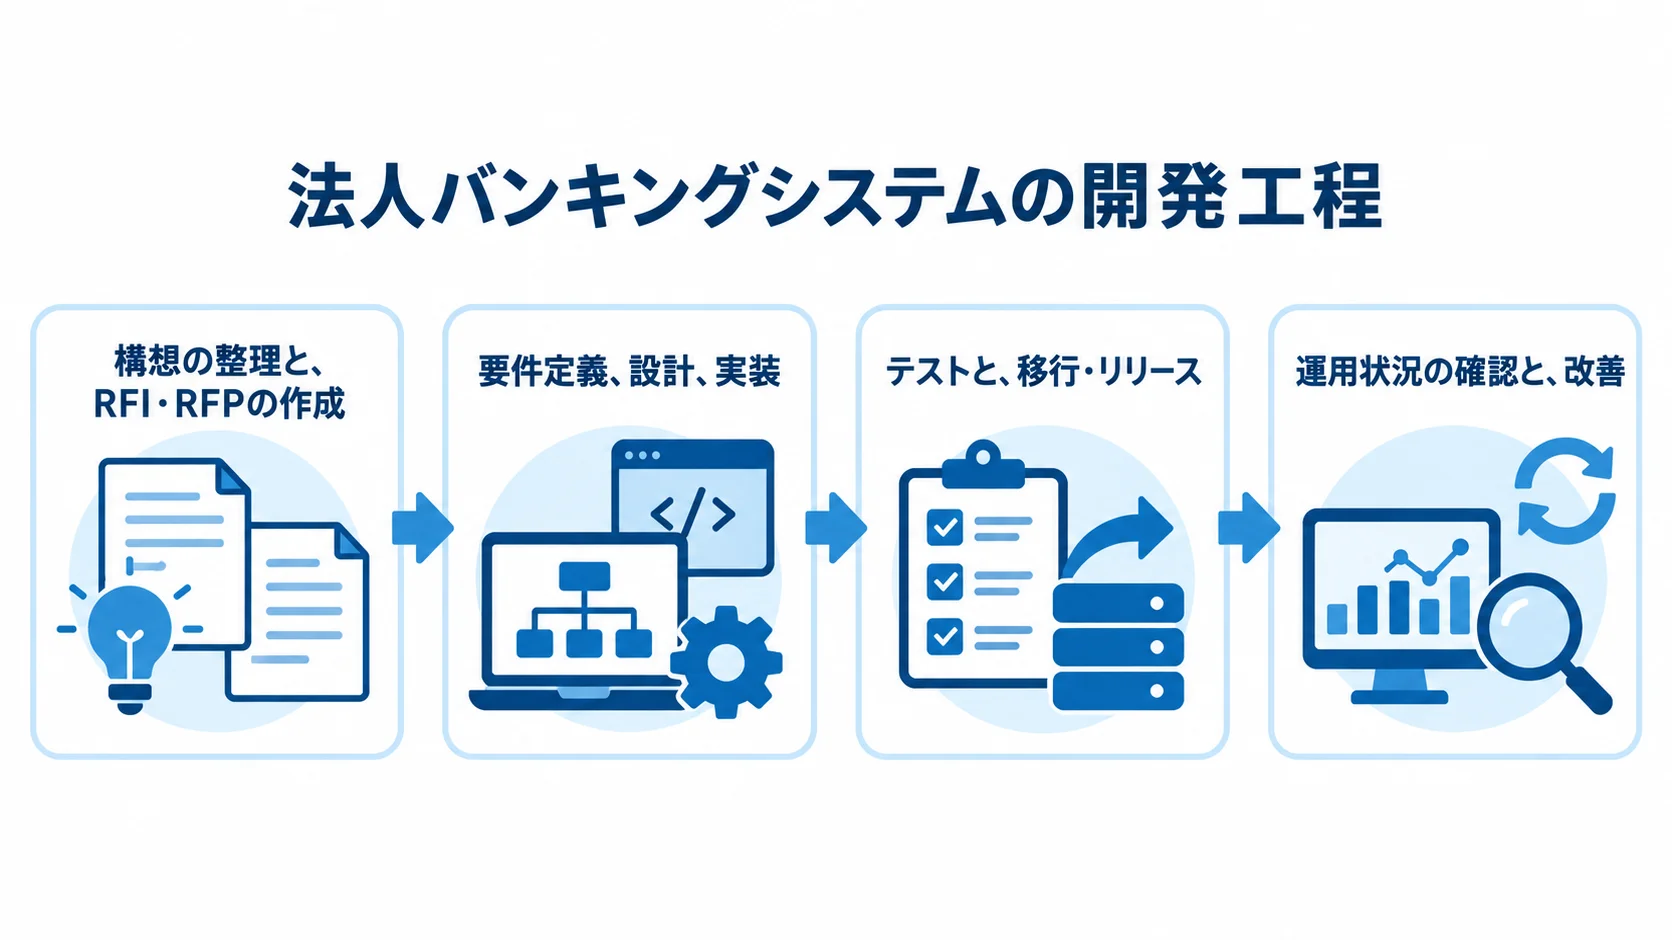
工程は、構想から運用改善まで一連の流れとして組み立てます。ただし、期間の短縮だけを目標にすると、後から追加開発やリリース延期が生じるおそれがあります。
- 構想の整理と、RFI・RFPの作成
- 要件定義、設計、実装
- テストと、移行・リリース
- 運用状況の確認と、改善
承認ルートや組戻し、障害時の手作業は、後から見つかると手戻りの原因になります。そのため、各工程で金融業務とシステムの両面を確認します。
企画・要件定義で決める事項
最初に決めるのは、銀行の顧客チャネルを刷新するのか、企業の入出金業務を銀行と接続するのかです。また、対象ユーザーと取扱商品も決めます。
月間やピーク時の取引量、利用時間を確認します。既存の勘定系や共同センター、会計・ERP、外部APIとの接続範囲も洗い出します。法人口座開設、融資、外為、でんさいのうち、どこまでを初回に含め、どこを将来拡張に回すかも判断します。機能一覧に加えて、業務フローとデータフローを作成します。そのうえで、例外ケースも要件として確認します。
- 承認:代理承認や、権限変更中の取引
- 振込:締め時間後の取引、組戻し、二重送信
- 障害・制限:通信断や口座凍結時の対応
銀行の業務やシステムの担当だけでなく、セキュリティや運用、法務・コンプライアンスの担当も、同じ資料で合意しておくと、後工程の手戻りを減らせます。
設計・開発で優先すること
発注側と開発会社で、認証処理の分離と安全対策を前提に、標準機能と独自機能の分担を設計します。
- 処理の分離:認証・認可と取引処理を画面から分け、APIやバッチにも同じルールを適用します。
- 安全対策:多要素・取引認証、端末・利用者管理、暗号鍵の分離、改ざんしにくい監査ログ、異常取引アラート
- 開発方式:共同利用型パッケージ、パブリッククラウド、スクラッチ、それらを組み合わせるハイブリッドから選びます。
- 独自性と保守:総合振込や認証などはパッケージに寄せ、独自機能を追加する形が現実的です。
FISC安全対策基準は、金融機関の安全対策を設計・評価するための業界の参照枠です。法律ではないため、金融庁の監督指針や個別の要請とあわせて確認します。
全面自社開発では、制度変更や脆弱性対応を続ける体制が必要になります。そのため、方式を選ぶ際は、初期費用だけで判断しないことが大切です。
テスト・移行・リリースの進め方
テストは単体から結合、総合へと積み上げ、そのあとに性能や障害復旧、セキュリティ、受入の確認へ進みます。正常な振込だけでなく、例外時の動きも検証することが欠かせません。
- 再送:同じファイルの二重処理を防げるか
- 通信断:処理状態を判定できるか
- 権限変更:古い権限で取引できないか
ペネトレーションテストや脆弱性診断は、発注側が実施時期と対象範囲をRFPの段階で決めておきます。
切替は段階に分けると、リスクを管理しやすくなります。たとえば、照会や小口振込、大量振込、外為・API連携といった単位で進めます。旧システムとの並行稼働やデータ移行の照合も、あわせて準備します。
問い合わせ窓口、障害時の切戻し、休日・夜間の連絡網は、本番前に訓練しておきます。
金融庁は2025年9月に、口座開設時の実態把握など8項目を含む対策強化を要請しました。その出典は、金融庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」(2025年)です。
検知後の確認や出金停止の迅速化、インターネットバンキング対策も、この要請に含まれます。リリース判定では、こうした不正対策の運用準備も確認します。
法人バンキングシステムの費用相場とコストの内訳
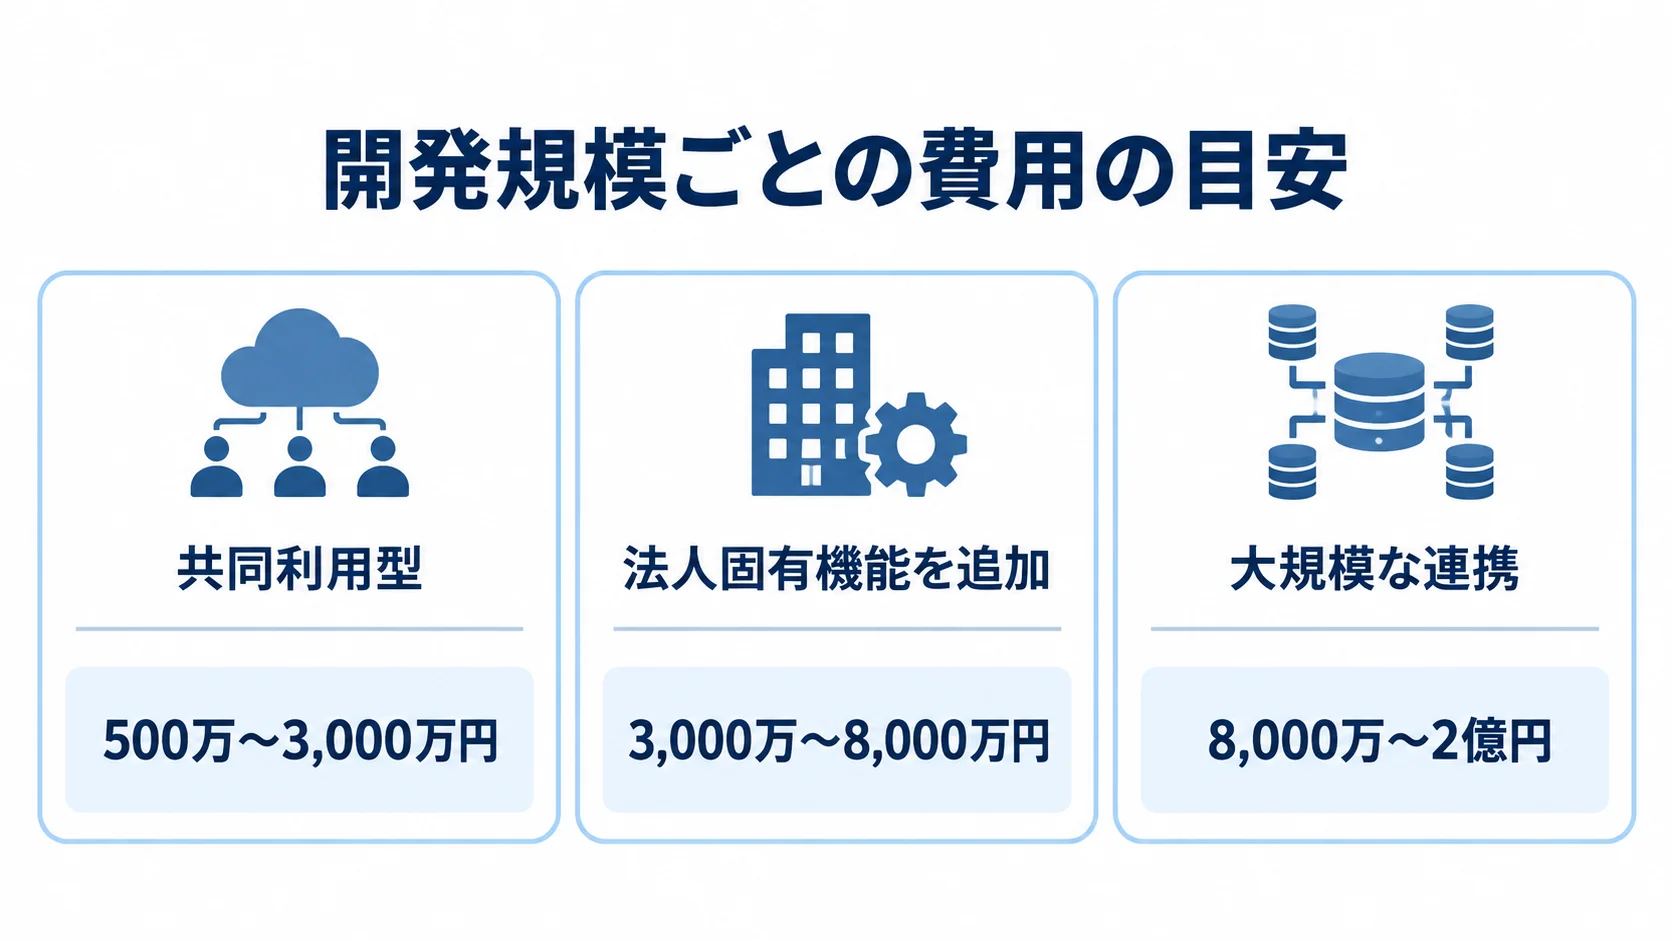
標準機能を設定して導入するだけなら、初期費用は500万〜3,000万円が目安です。一方、法人固有の承認・API連携まで含める場合は、3,000万〜8,000万円になります。
さらに、高度な不正検知や複数チャネル・共同センター連携を含む場合は、8,000万〜2億円が企画初期の目安です。勘定系やチャネル、API、データ基盤を同時に刷新する大規模案件では、2億〜10億円超になる可能性もあります。
開発規模ごとの費用の目安
導入範囲ごとの費用と期間の目安を並べると、規模による差がつかめます。
- 共同利用型:標準機能を使い、初期費用500万〜3,000万円、3〜6か月が目安です。
- 法人固有機能を追加:承認・全銀・会計連携などを含み、3,000万〜8,000万円、4〜9か月程度です。
- 大規模な連携:複数チャネルや高度な検知などを含み、8,000万〜2億円、9〜18か月程度です。
共同利用型では、標準の照会、振込、利用者管理を採用し、画面や帳票、運用を調整します。
共同利用型は導入期間が比較的短くなります。ただし、費用と期間は、接続先の勘定系や利用者数、移行量、セキュリティ審査によって変わります。
法人固有機能の追加には、MFAや移行、受入試験も含まれます。大規模な連携では、法人口座開設、複数勘定系、24時間運用を想定します。
ここに示す金額は、リサーチノート、2026年の一般的な開発相場、金融特有の認証・試験・運用要件をもとにした推定レンジです。公開された金融機関案件の契約価格とは異なります。
費用の内訳とランニングコスト
初期費用は、次の比率を仮置きしておくと、見積もりの抜けに気づきやすくなります。
- 要件定義・業務設計:10〜15%
- 画面・API・バッチ開発:35〜50%
- インフラ・認証・監視:10〜20%
- テスト・移行・教育:15〜25%
- PMO・セキュリティ評価:10〜20%
作業の重複や案件ごとの比率差があるため、合計は必ずしも100%になりません。機能実装だけで開発費を捉えないための基準として、この比率を使います。
ランニングコストには、保守・運用やクラウド、24時間監視、脆弱性診断などが含まれます。認証・不正検知やログ保管、障害訓練、制度改定への対応も対象に入ります。
保守・運用は、初期開発費の年15〜25%程度を仮置きします。そのうえで、取引量やログ保存期間に応じた従量料金を加えます。
認証や監視が別契約になっていると、初期費用が安くても、5年間の総保有コストは高くなる場合があります。そのため、初期・月額・変動費を同じ表に並べて比べます。
2026年時点の開発動向
法人バンキングの提供基盤は、共同利用型アプリや次世代システムなどに広がっています。
- 共同利用型アプリ:法人IBとポータル機能の連携
- 次世代システム:勘定系から外部API基盤までを含む範囲
- クラウド型勘定系:法人IBの認証認可基盤の導入
NTTデータは2025年12月から、法人IBの決済・認証機能と法人ポータルの情報発信を連携させたアプリを提供しています。同社は、2028年度までに40金融機関以上への導入を目指すと公表しました(出典:NTTデータ「BizSOL_Pallete」、2025年)。
フューチャーアーキテクトは2026年1月、次世代システムをInfiniBANKと命名しました。この次世代システムには、勘定系や情報系、営業・融資支援、営業店が含まれます。さらに、個人・法人IBと外部API基盤も含みます。
SBIデジトラストは2026年1月、地域金融機関向けクラウド型勘定系に法人IBの認証認可基盤を導入した事例を公表しました。
提供基盤が広がる中で、認証・API・業務基盤については、誰がどこまで受け持つかの責任分界と将来の拡張を含めて見積もります。
法人バンキングシステムの見積もりを取る際のポイント
見積依頼では、機能数だけでなく利用者や取引量、接続先を示します。あわせて、可用性やセキュリティ、移行、運用の条件も示し、各社が同じ前提で見積もれるようにします。金額を比べる前に、各社が含める範囲と追加費用の条件をそろえておきます。
RFPや要件整理で明確にすること
RFPには、対象業務と対象外業務、画面・API・バッチなどの仕様を記載します。承認マトリクスや全銀ファイルの仕様、外部接続先も明示します。
ピーク時の件数や利用者数、稼働時間に加え、目標RTO・RPO、監査ログの保存期間も提示します。通常の流れから外れる業務も、要件として書き出します。
- 振込業務:組戻し、取消、二重送信の扱い
- 障害・災害:口座凍結時の扱い、障害時の手作業、災害時の代替運用
- 認証・権限:MFA、端末制御、特権IDの定め
- 安全対策:鍵管理、診断、ログ保護、検知条件の提示
金融庁は2025年、アクセス環境や取引金額・頻度、不正用途や手口に着目した多層的な検知を求めています。そのため、認証画面だけでなく、検知後の顧客確認や取引停止、調査、情報共有も見積対象に含めます(出典:金融庁「口座の不正利用等防止に向けた対策強化に係る要請」、2025年)。
複数社を比べるときの確認事項
2〜3社以上に同じRFPを渡し、初期費用だけでなく運用後の費用も比べます。
- 継続費用:保守、クラウド、監視、認証の従量費
- 変更費用:制度改定や追加開発の単価
- 実績・体制:法人IB、勘定系、全銀接続の経験
- 安全・障害対応:初動、SLA、再委託先、監査資料
提案書には、工程表や体制図に加えて、前提や除外事項、リスクを記載してもらいます。さらに、移行や切戻し、受入基準についても記載を求めます。
「標準機能で対応」と書かれていたら、その意味も確認しておきます。具体的には、設定変更か個別開発か、将来の更新で維持されるかを質問します。
安価な提案では、要件定義後の追加費用や運用開始後の改修費が含まれない場合があります。
契約・運用面のリスクの抑え方
契約時には責任範囲を明確にし、運用手順と訓練後の改善まで整えておくことが重要です。
- 契約条件:成果物と検収、変更、再委託、知財、障害責任、SLAの取り決め
- 継続対応:データ返却、脆弱性、制度変更への対応方法
- 契約方式:企画・調査は準委任、条件が明確な実装は請負とする方法
- 運用手順:監視、一次・二次対応、連絡順、復旧目標、顧客告知
- 訓練と改善:障害・不正取引を想定した演習の定期実施と、結果を改修計画に反映すること
運用体制まで整えてはじめて、安全に使い続けるサービスが成り立ちます。
法人バンキングシステムに関するよくある質問(FAQ)
企画や発注の前に確認したい代表的な疑問に、方式、期間、セキュリティの順に答えます。
法人バンキングシステムはパッケージとスクラッチのどちらがよいですか?
標準的な決済、認証、利用者管理を早く導入するなら、共同利用型パッケージやクラウドが向いています。一方で、独自の承認体験やAPI、分析、不正検知を競争力にしたい場合は、標準の領域をパッケージに寄せ、差別化の領域を追加開発するハイブリッドが現実的です。
勘定系まで全面刷新する場合は、長期の保守や制度対応、人材確保も含めて判断します。
法人バンキングシステムの開発期間はどのくらいですか?
共同利用型パッケージの導入・設定なら3〜6か月、標準機能に法人固有の承認やAPI連携を加えるなら4〜9か月が目安です。さらに、高度な不正検知や複数チャネル連携を含むと9〜18か月です。
勘定系やデータ基盤をフルスクラッチで刷新する場合は、18〜36か月以上かかることがあります。期間を短くするには、対象範囲を絞り、照会や小口振込から段階的にリリースする方法が有効です。
セキュリティ要件はどこまで見積に含めるべきですか?
認証まわりでは、MFAやトランザクション認証、端末・利用者管理が対象です。権限分離や暗号鍵、監査ログも、見積もりに含めます。さらに、脆弱性診断やペネトレーションテストも対象になります。
異常取引の検知に加えて、検知後の取引停止や顧客確認、情報共有も見積もります。なお、金融庁は口座開設時の実態把握や、アクセス環境・取引金額・頻度を用いた多層的な検知を対策として示しています。
まとめ
開発を成功させる要点
最初に決めるのは、銀行の顧客チャネルを刷新するのか、企業の入出金業務を銀行と接続するのかです。承認マトリクスや会計・ERP連携も要件に含めます。
発注側と開発会社で、全銀ファイルや例外処理、監査ログ、障害時の業務を洗い出し、共同利用型パッケージやクラウド、スクラッチの役割を分けます。
見積・発注で実践すること
ここに挙げた金額は、いずれも企画初期の推定レンジです。そのため、見積と発注では、比較条件や段階提供も確認します。
- 標準導入:初期費用は500万〜3,000万円が目安です。
- 法人固有機能:承認・API連携込みで3,000万〜8,000万円。
- 高度な対応:検知や複数チャネル込みで8,000万〜2億円。
- 比較条件:接続・可用性から保守まで、どこまでを含むかで金額は変わります。
- 発注と改善:同じRFPで5年間の総保有コスト・運用責任を比べ、段階提供と訓練結果の改善を続けます。
▼全体ガイドの記事
・法人バンキングシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。