
クレジットカード・決済開発の会社は、対応領域、強み、案件との適合性を比べて選ぶと、自社に必要な決済運用を実現しやすくなります。
riplaを含む6社(ほか5社)の対応領域と特徴、発注前に確認したい点を、社ごとに見ていきます。全体像は、次の完全ガイドもご覧ください。
▼全体ガイドの記事
・クレジットカード・決済開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
クレジットカード・決済パートナー選びが重要な理由
決済開発は、画面の作りやすさだけでなく、失敗した取引を正しく扱えるかが成否を左右します。たとえば、タイムアウト後の再送で二重請求が起きたり、Webhookの順番が入れ替わったりします。
返金済みの場合でも、会計上は売上のままになることがあり、通常の画面テストでは見つけにくい問題です。
適切なパートナー選定が成否を分ける理由
決済の仕組みには、加盟店やPSPのほか、アクワイアラーやカードネットワークが関わります。さらに、カード会社や自社の注文・会計基幹も取引に加わるため、関係者どうしの連携が欠かせません。
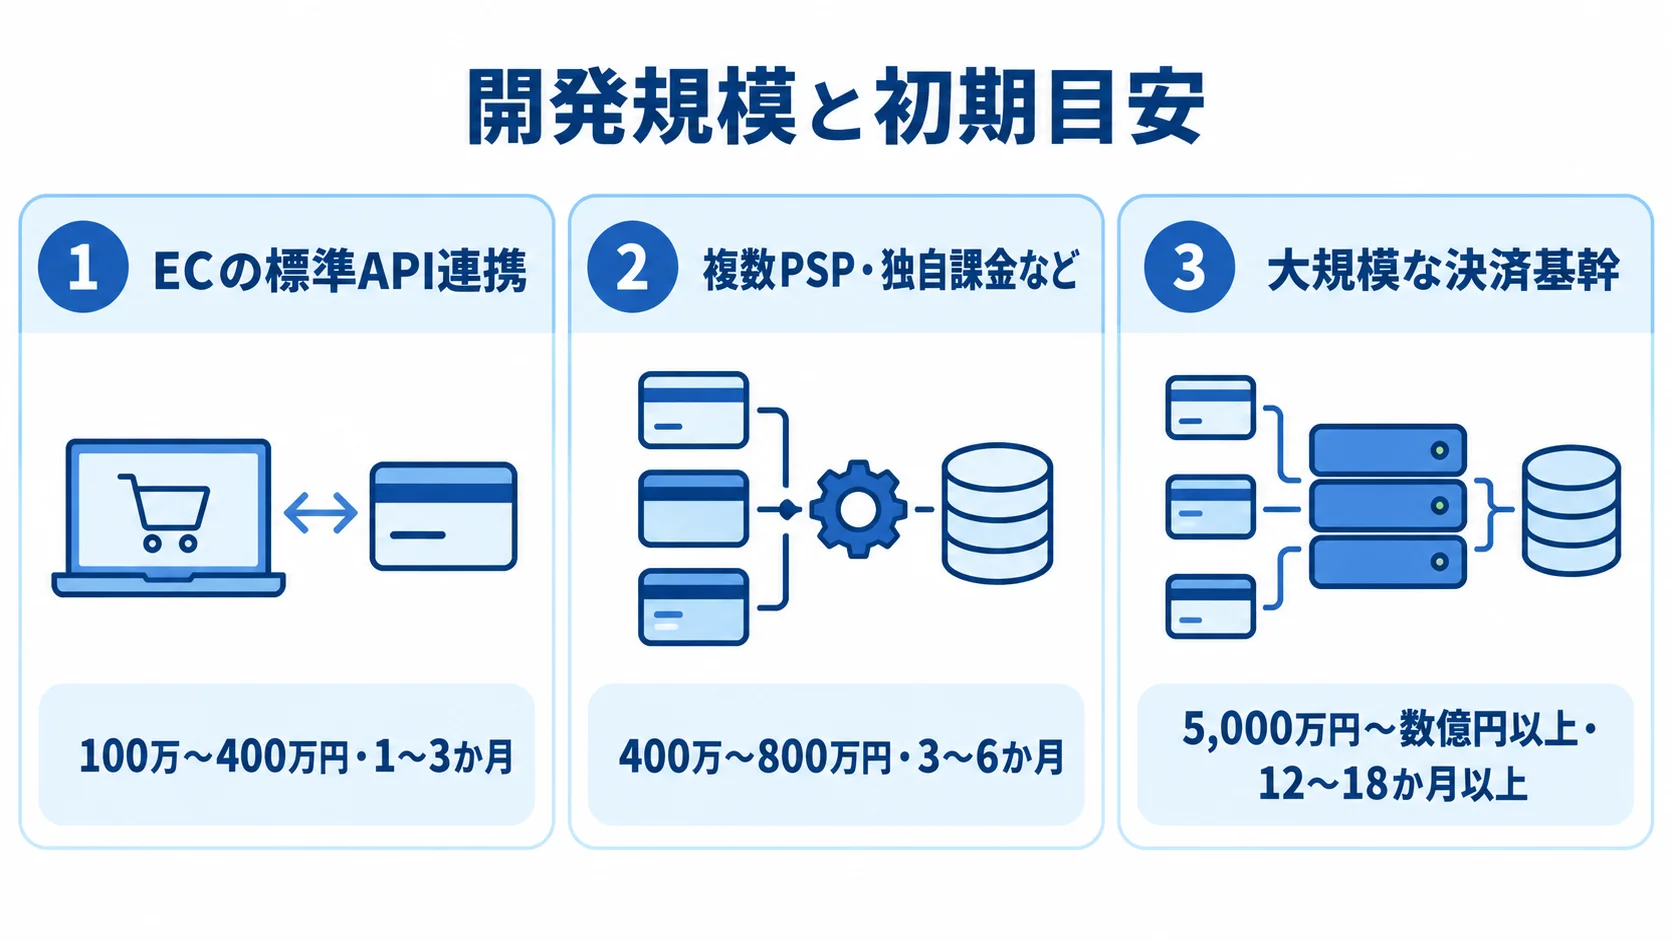
- ECの標準API連携:初期の目安は100万〜400万円、期間は1〜3か月です。
- 複数PSP・独自課金など:在庫・会計連携まで含めると、400万〜800万円、3〜6か月に広がりやすいです。
- 大規模な決済基幹:カード会員管理や与信・精算を含む場合、5,000万円〜数億円以上、12〜18か月以上となることがあります。
金額と期間は、公開定価ではなく、要件や類似案件をもとにした企画初期の目安です。
発注前に確認すべきポイント
カード情報を自社環境で保持するか、トークン決済やホスト型画面で非保持化するかは、最初に決めておきます。
非保持化は、PCI DSSの対象範囲を小さくしやすい方法です。ただし、Web改ざん対策や脆弱性診断、不正ログイン対策は、非保持化したあとも自社で必要です。
- 取扱条件:月間取扱高、平均単価、決済チャネルの一覧。
- 課金・返金:サブスクの有無と、返金・一部返金の扱い。
- 運用要件:入金サイクル、会計連携、求めるSLA。
発注条件が曖昧なまま価格だけで比べると、後から追加開発が発生しやすくなります。
株式会社ripla|コンサルから開発まで一気通貫の支援
riplaは、コンサルティングから開発までを一気通貫で支援できる会社です。IT事業会社として社内DXを推進した経験を活かし、成果の創出とシステムの定着を後押しします。
営業・顧客、生産・販売管理など、幅広い基幹システムの構築と導入の実績があります。こうした実績をもとに、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
riplaは決済の導入を、単なるAPI接続ではなく業務フローとして捉えて整理します。
- 業務の整理:注文、顧客、請求、返金、在庫、会計を一続きの流れにまとめる。
- 方式の切り分け:標準PSPと独自開発の範囲を分ける。
- 一貫した支援:ヒアリングから導入後の定着まで相談できます。
方式を決める前に、現場の業務と経営上の成果を確認します。要件が固まっていない段階でも、要件定義、設計、開発を相談できます。
得意領域・実績
riplaは、基幹システムの構築・導入経験を活かし、決済と既存業務をつなぐ案件に適しています。
- EC:注文と決済結果を、在庫や会計へつなぐ。
- サブスクリプション:請求状態を顧客管理に反映する。
- 店舗とEC:それぞれの売上を統合する。
カード会社向けの大規模なプロセッシングを標準で提供する会社とは、役割が異なります。そのため、相談時は事業要件と既存システムの課題を共有し、必要なPSPや専門ベンダーとの組み合わせも一緒に検討します。
NTTデータ|CAFISとADAPTISを中心とした大規模決済の支援
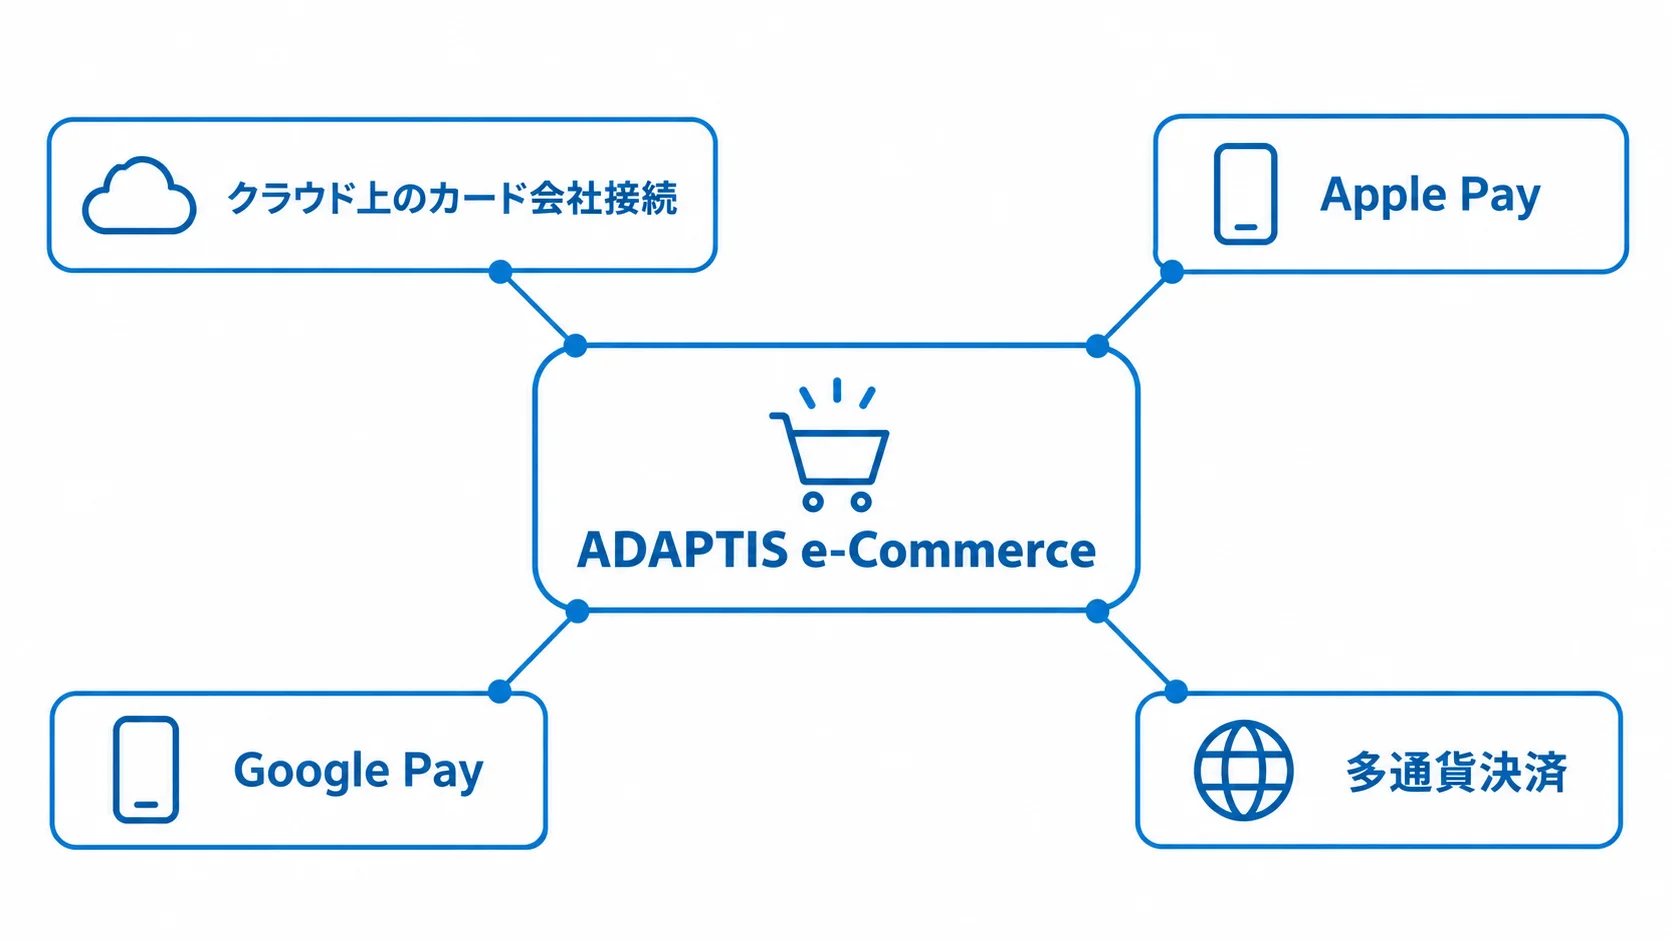
NTTデータは、カード会社・金融機関・加盟店をつなぐ決済インフラから、店舗やECの顧客接点までを扱う大規模SIの候補です。
公式情報では、CAFISを1984年のサービス開始以来、24時間365日運用してきた実績が示されています。加盟店向けの総合決済サービス群ADAPTISも、販売チャネルや業態に応じて組み合わせられます。
特徴と強み
複数のカード会社・金融機関との接続と、店舗・ECの決済を一体で検討できます。
- 店舗・インバウンド:店舗POSと多通貨決済が対象です。
- 販売管理:売上レポートまで含めて検討できる。
- OMO:顧客ID、購買履歴、POS、在庫の連携。
公式のADAPTIS e-Commerceは、カード会社への接続をクラウド上で行います。さらに、Apple PayやGoogle PayなどのNFC決済、多通貨決済にも対応する構成です。
決済処理に加えて、OMOの実現を目指す企業に適しています。
得意領域・実績
停止が売上や社会インフラに直結する、全国規模の案件が候補になります。
- 対象分野:全国規模の小売、金融機関、交通、商業施設です。
- 店舗運用:複数店舗の集計と、端末の使い分け。
- 決済・運用:決済統合や障害時の体制も相談できます。
専用端末とスマートフォンの使い分け、カード・電子マネー・QR決済の統合も対象です。非機能要件まで相談したい場合にも適しています。
数週間で始める小規模ECの標準決済では、体制や費用が過大になる可能性があります。そのため、必要な可用性と運用範囲を先に確認します。
PAYCIERGEによるカード・デジタル決済基盤の構築
TISは、決済ソリューションの総合ブランドPAYCIERGEを展開しています。公式サイトでは、加盟店向けのマーチャントプロセッシングを案内し、カードのプロセッシングやデジタルウォレット、高セキュリティAPI基盤も扱っています。
決済事業へ参入する企業や、金融サービスを自社ブランドで提供する企業の候補です。
特徴と強み
カード発行や加盟店決済に加え、複数の決済基盤を組み合わせられます。
- 決済手段:ウォレットとQR決済の組み合わせ。
- API・基盤:APIとクラウド基盤を活用できます。
- 用途:金融機関などの決済業務の標準化。
PAYCIERGEの高セキュリティAPI基盤は、PCI DSS準拠の環境で稼働します。公式情報では、その環境でフロントエンドサービスを立ち上げる用途が示されています。
成長に合わせて決済手段を追加したい企業も、検討の候補に入れやすいです。
得意領域・実績
PAYCIERGEの公式事例には、複数のカード・金融サービスが掲載されています。
- freee:ビジネスカードの事例。
- Nudge:ブランドプリペイドの事例。
- 住信SBIネット銀行:デビットカードの事例。
単一のEC決済にとどまらず、カード発行やプロセッシング、デジタルウォレットを含む金融サービスの立ち上げを相談したい企業に適しています。
要件定義では、会員管理、利用可能額、精算の範囲をまず確認します。チャージや本人認証、監査ログも含めて範囲を定めると、追加費用を見積もりやすくなります。
API・継続課金によるオンライン決済の支援
GMOペイメントゲートウェイは、ECやWebサービスへ決済を組み込みたい企業の候補です。
公式解説では、オンライン決済の加盟店契約と決済システムを分けて説明しています。決済代行会社を使うと、複数ブランドとの契約や売上管理、入金処理、消込の窓口をまとめやすくなります。
特徴と強み
カード会社ごとに接続する方式と比べると、契約・審査・入金・運用を一本にまとめて扱える点が特徴です。
- 決済方式:API方式とホスト型画面の違い。
- 決済管理:継続課金、トークン化、返金の範囲。
- 運用機能:管理画面と不正利用対策の有無。
サブスクでは、失敗時の再試行や期限切れカードの更新も要件に含めます。解約・再開や日割りの扱いも、契約前に決めておく必要があります。
得意領域・実績
GMOペイメントゲートウェイは、標準決済を短期間で始めたい事業者の候補です。
- 向いている事業:オンライン販売、デジタルコンテンツ、サブスク、サービス予約です。
- 注文と決済の管理:状態を分けたうえで、取引IDと冪等キーを設ける。
- 障害時の対応:一次対応を担う自社、PSP、カード会社の分担。
決済代行会社を選んだあとも、自社側の開発と運用の範囲を別に決める必要があります。
SBペイメントサービス|多様な決済手段と導入支援の一括提供
SBペイメントサービスは、クレジットカード、コンビニ、PayPayなど多様なオンライン・店舗決済をまとめたい企業の候補です。
公式情報では、API型・リンク型、継続課金、AI不正検知、本人認証、トークン方式を案内しています。6大国際ブランドに一括対応でき、20種類以上のECカートパッケージとも連携します。
契約や接続の工数を抑えたい事業者にとって、比べやすいサービスです。
特徴と強み
導入規模を検討する際は、SBペイメントサービスの処理実績と速度も判断材料になります。
- 決済取扱高:2025年実績は11.4兆円です(出典: SBペイメントサービス「クレジットカード決済」、2026年確認)。
- 処理件数:売上処理は5億5,011万件、オンライン処理は20億3,921万件です(出典: SBペイメントサービス「クレジットカード決済」、2026年確認)。
- 与信処理速度:1〜2秒とされています(出典: SBペイメントサービス「クレジットカード決済」、2026年確認)。
自社で大規模な決済処理基盤を持たず、実績のあるPSPを使いたい場合の比較材料になります。
得意領域・実績
公式ページは、問い合わせから利用開始までの流れを示しています。
- 導入の流れ:ヒアリング、見積もり、申込、審査、構築、接続の順。
- 開始までの期間:3週間〜2か月程度が目安です。
- 適した用途:標準的なECや定期購入を早く始めたい場合。
この開始期間は、公式が示すものです(出典: SBペイメントサービス「クレジットカード決済」、2026年確認)。
料金は事業内容、取扱高、決済手段、審査で変わる個別見積もりです。決済手数料のほか、月額費やトランザクション費も見積もりに含めて比べます。返金・取消費や、オプションの不正検知費も対象になります。
金融・本人認証・AI不正検知を含む決済領域への対応
NECは、金融機関や金融サービス事業者向けに、本人確認やリスク検知を扱います。公式のAI不正・リスク検知サービスは、取引データや顧客データを分析して、不正やリスクを検知する仕組みです。
顔認証決済については、2025年4月から大阪・関西万博内の店舗で提供する取り組みが紹介されています。
特徴と強み
決済に加えて、本人確認や不正利用の抑止、金融犯罪対策を含めて設計できます。判定を説明できる仕組みも検討の対象にできる点が特徴です。
- 提供形態:AI不正・リスク検知は、オンプレミスとクラウドの両方に対応。
- クラウド基盤:クラウド版の基盤はAWS。
- 運用業務:大量データの分析と、審査担当者への通知。
判定理由の確認など、運用者の業務まで含めて要件にする案件に適しています。
得意領域・実績
リスク判断と監査対応を重視する金融機関、証券、カード関連や、本人確認が必要なサービスの案件で検討しやすいです。
小規模ECの標準決済を短期間で導入する場合は、PSPや専門開発会社の方が合うこともあります。
- 判定運用:誤検知の許容範囲と、審査結果の承認者。
- データ管理:保存期間の確認。
- 監査対応:AIの判定理由を説明できるかどうか。
相談時は機能要件と運用要件を分けたうえで、上の条件を確認します。
API中心のSaaS・マーケットプレイス・越境決済への対応
StripeはPayments、Checkout、Billing、Connect、TerminalなどをAPI中心で提供します。
プロダクトの成長に合わせて決済機能を組み込みたい、スタートアップやSaaS、マーケットプレイス、越境販売の企業に適しています。
国内カードの標準料金は成功取引1件あたり3.6%です。標準料金には3Dセキュアが含まれます(出典: Stripe「料金体系 & 手数料」、2026年確認)。
特徴と強み
初期費用や月額料金がなく、従量課金で始めやすいと公式に案内されています。
- 決済手段:100種類以上に対応
- 通貨:135種類以上に対応
- カード保有者:195か国に対応
自動カード更新や決済失敗時の再試行など、継続課金の機能があります。さらに、マーケットプレイスの売上分配など、プラットフォーム型の機能もあります。
料金はカードブランド、通貨換算、返金、チャージバック、個別契約で変わります。そのため、3.6%という標準料金だけでなく、TCO(総所有コスト)で比べる必要があります。
得意領域・実績
会員登録やサブスク課金、複数出店者への支払いが対象になります。海外顧客への請求も含め、アプリケーションと決済を一体で素早く開発したい案件に適しています。
国内カード会社固有の基幹処理や複雑な加盟店精算では、国内SI会社やPSPとの連携が必要です。既存ホストとの大規模接続や、国内業界の個別運用を重視する場合も、この点は変わりません。
- データ:保管場所の確認。
- アカウント・返金:停止時の手続きと、返金権限の範囲。
- 移行:Webhookの再送と、他PSPへ移る際のトークンの扱い。
クレジットカード・決済パートナー選びのポイント
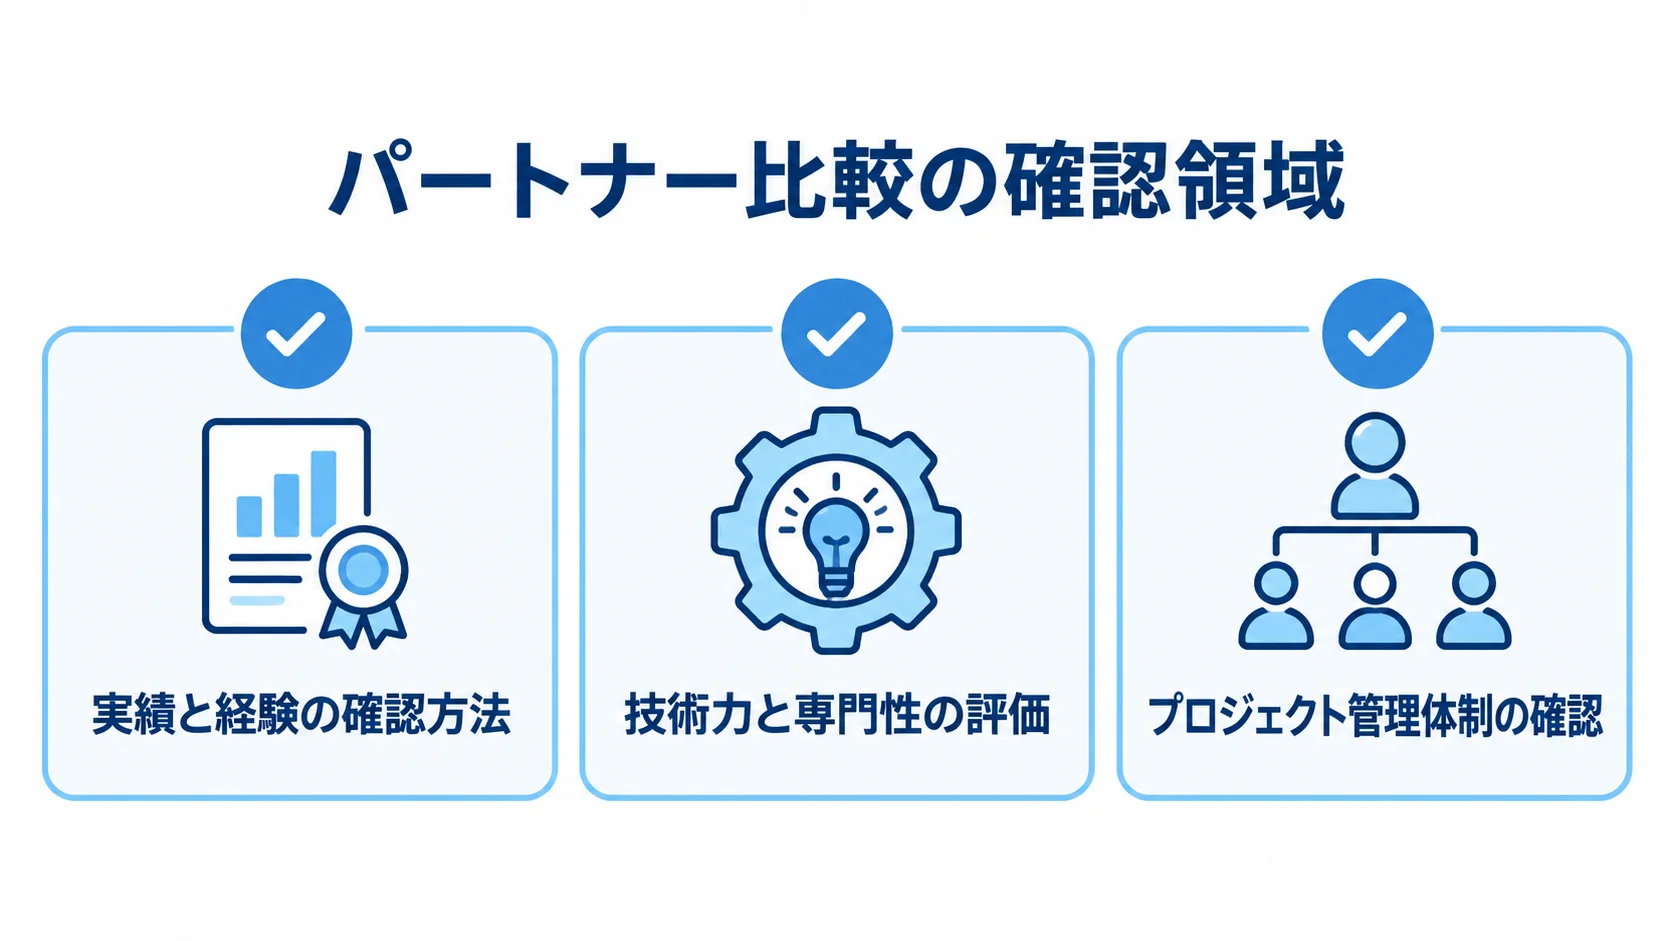
各社は同じ種類ではないため、案件の規模と必要な責任範囲に合わせて比べます。
- 開発会社:riplaのように、業務要件の段階から伴走できる。
- 金融SI:NTTデータやTISのように、大規模基盤を扱う。
- PSP・基盤:決済代行や決済基盤の領域で、異なる強みを持つ。
GMOペイメントゲートウェイとSBペイメントサービスはPSP、NECは金融・リスク対策が特徴です。Stripeは、APIプラットフォームとしてSaaSや越境決済などに対応します。
各社を同じ質問票で比べると、自社に必要な役割を見極めやすくなります。
実績と経験の確認方法
実績は社名や導入件数だけでなく、自社に近い決済モデルで確かめます。
- EC・サブスク:ピーク時の取引量、再請求、カード更新について聞く。
- マーケットプレイス・店舗:売上分配、本人確認、オフライン時の扱い。
- カード基幹:与信、精算、監査ログの確認。
可能なら、公開事例に加えて匿名化した構成図や障害対応例も確認します。導入後の体制と、24時間365日の窓口も見ておきます。
技術力と専門性の評価
提案書では、正常時の動きだけでなく、失敗時の取引や障害の扱いまで確かめます。
- 取引異常:タイムアウト、二重送信、遅延Webhookへの対応。
- 売上・返金:部分返金と、売上確定や入金差異の扱い。
- 事故対応:チャージバックやPSP障害への対応。
決済の状態は、未処理や認証済み、売上確定のように段階ごとに分けます。失敗や取消、返金のほか、チャージバックも状態として分けて管理します。
取引IDや冪等キー、監査ログを示せる会社は、実装後の事故を減らしやすいです。再送方法をどこまで示せるかも、比べる材料になります。
セキュリティは、3Dセキュアや非保持化、脆弱性診断を中心に確かめます。アクセス制御のほか、ログ監視とPCI DSSの役割分担は、担当者の名前と納品物まで確認します。
プロジェクト管理体制の確認
見積もりは、開発費だけでなく3年分のTCOで比べます。
- 開発・利用料:開発費とPSPの初期費用、月額費。
- 運用費:決済手数料、取引費、監視費、保守費。
- 責任分担:納品物と障害時の役割を、契約に明記。
月商1,000万円にStripeの国内カード標準料金3.6%を単純に当てはめると、月額の手数料は36万円です。年間では432万円になります(出典: Stripe「料金体系 & 手数料」、2026年確認)。
SBペイメントサービスの2026年確認資料「決済代行の手数料とは?」では、相場は業種・契約条件別に2〜10%程度です。実際は個別見積もりのため、取扱高をもとにした試算表を各社に依頼します。
契約前には、要件定義書やAPI仕様、テスト仕様書を成果物として定めておきます。障害対応手順や運用引き継ぎ資料、セキュリティチェック結果も、受け取る範囲に含めます。
障害や情報漏えいが起きたとき、誰が検知し、一次切り分けを行うかを決めておく必要があります。カード会社への連絡や顧客への告知を、PSP、開発会社、自社のうち誰が担うかも定めておきます。
カード情報をPSPに預けても、脆弱性対策や不正利用対策は加盟店側に残ります。責任の分け方を「PSPに任せる」の一言で済ませず、一つずつ確かめることが重要です。
よくある質問
会社選びと同じくらい、どこまでを自社で開発するかも重要な判断になります。発注前によく相談される質問に、順に答えます。
クレジットカード・決済システムの開発費はいくらですか?
開発方式や連携範囲によって、企画初期の開発費の目安は変わります。
- 標準PSP連携:API・Checkout連携だけなら100万〜400万円です。
- 独自機能・複数PSP:独自課金、会計連携や複数PSPを含めると400万〜800万円程度です。
- 独自基盤・大規模基幹:5,000万円〜数億円以上となることがあります。
開発費だけでなく、決済手数料や月額費を含む3年TCOで比べます。保守・監視や、将来の決済手段追加も対象に入れます。
PSPを使えば自社のセキュリティ対応は不要ですか?
PSPを使っても、自社のセキュリティ対応は残ります。
- PCI DSSの範囲:非保持化で対象範囲を抑えやすい。
- 自社に残る対策:Web改ざん・脆弱性・乗っ取りの対策、3Dセキュア、不正利用・ログ監視です。
- ガイドライン:経済産業省は2025年3月に改訂しました(出典: 経済産業省「『クレジットカード・セキュリティガイドライン』が改訂されました」、2025年)。
保持しない構成の例は、ホスト型画面やトークン決済です。最新の要求事項と自社の責任範囲は、PSPや開発会社と確かめておきます。
開発会社と決済代行会社はどちらに相談すべきですか?
相談先は、導入したい機能と既存業務をどこまで変えるかによって、おおよそ次のとおり分かれます。
- 標準機能の早期導入:PSPへの相談。
- 既存業務の変更:注文・会計・顧客・在庫も含む場合は、開発会社やSIが候補です。
- 金融・複雑な決済:カード発行、金融基幹、複数チャネル、独自精算、不正検知を含む場合、PSPとSIを組み合わせることもあります。
- 初回相談の情報:月間取扱高、決済手段、課金モデル、既存システム。
- 追加で共有する条件:希望時期とセキュリティ要件も伝えておくと、役割分担の提案を受けやすくなります。
まとめ
会社選びでは、決済モデルと運用体制を先に定めてから、知名度や手数料で比べることが大切です。
riplaは業務要件の整理から開発・定着までを支援します。NTTデータは大規模決済インフラと店舗・金融連携、TISはカード発行やデジタル決済基盤に強みがあります。
GMOペイメントゲートウェイとSBペイメントサービスは、PSPを使ったオンライン導入が特徴です。NECは金融・リスク対策、StripeはAPI中心のSaaS・マーケットプレイス・越境決済に対応します。
まず整理したい自社の条件
発注前に、取引・販売・運用の条件を洗い出しておきます。
- 取引条件:月間取扱高、平均単価、販売チャネル、対象ブランドの一覧。
- 決済業務:継続課金、返金、チャージバック、会計連携の扱い。
- 導入・運用:希望納期と必要なSLA。
質問票には、カード情報の非保持化や3Dセキュアを入れます。PCI DSSや脆弱性診断、不正検知も含めます。
障害時の連絡体制も確かめます。二重請求や通信断からの復旧、遅延Webhookや入金差異への対応についても、事前に聞いておきます。特に、異常時の対応を説明できる候補は、公開後のトラブルを減らしやすいです。
比較のあとの進め方
候補会社には同じ要件書を渡し、条件をそろえて比較します。
- 費用:初期開発費と3年TCOの比較。
- 機能・期間:標準機能、追加開発、導入期間を並べて見る。
- 運用・移行:セキュリティ、責任の分け方、PSP変更時のトークン移行。
自社で作り込む範囲を明確にしたうえで、標準PSPで80%を賄う方法も有効です。差別化に直結する部分に、開発費を集中させます。
要件の整理から相談したい場合は、業務とシステムの両面を見られる会社へ、早めに相談します。
▼全体ガイドの記事
・クレジットカード・決済開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。