
クレジットカード・決済開発は、要件を整理したうえでPSPや基盤を選び、設計・実装に進みます。そのあと、試験と審査を経て、本番移行に至ります。
この順で前提を固めて進めると、費用とリスクのバランスを取りやすくなります。
▼全体ガイドの記事
・クレジットカード・決済開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
クレジットカード・決済開発の全体像
クレジットカード・決済開発とは、購入者の支払い要求を受け付ける仕組みを作ることです。そのために、カード会社や決済代行会社、加盟店の注文・会計システムを連携させます。
対象は、ECサイトの決済API連携から、店舗POS、サブスクリプション、マーケットプレイスまで広がります。さらに、カード会員向けアプリや、イシュア・アクワイアラの基幹システムも対象です。そのため、自社の事業規模と用途を先に分けておくと、過剰なスクラッチ開発を避けやすくなります。
EC・店舗・SaaS・カード基幹ごとの開発範囲
事業ごとに決済業務を比べると、必要な機能と見積もりの規模が見えてきます。
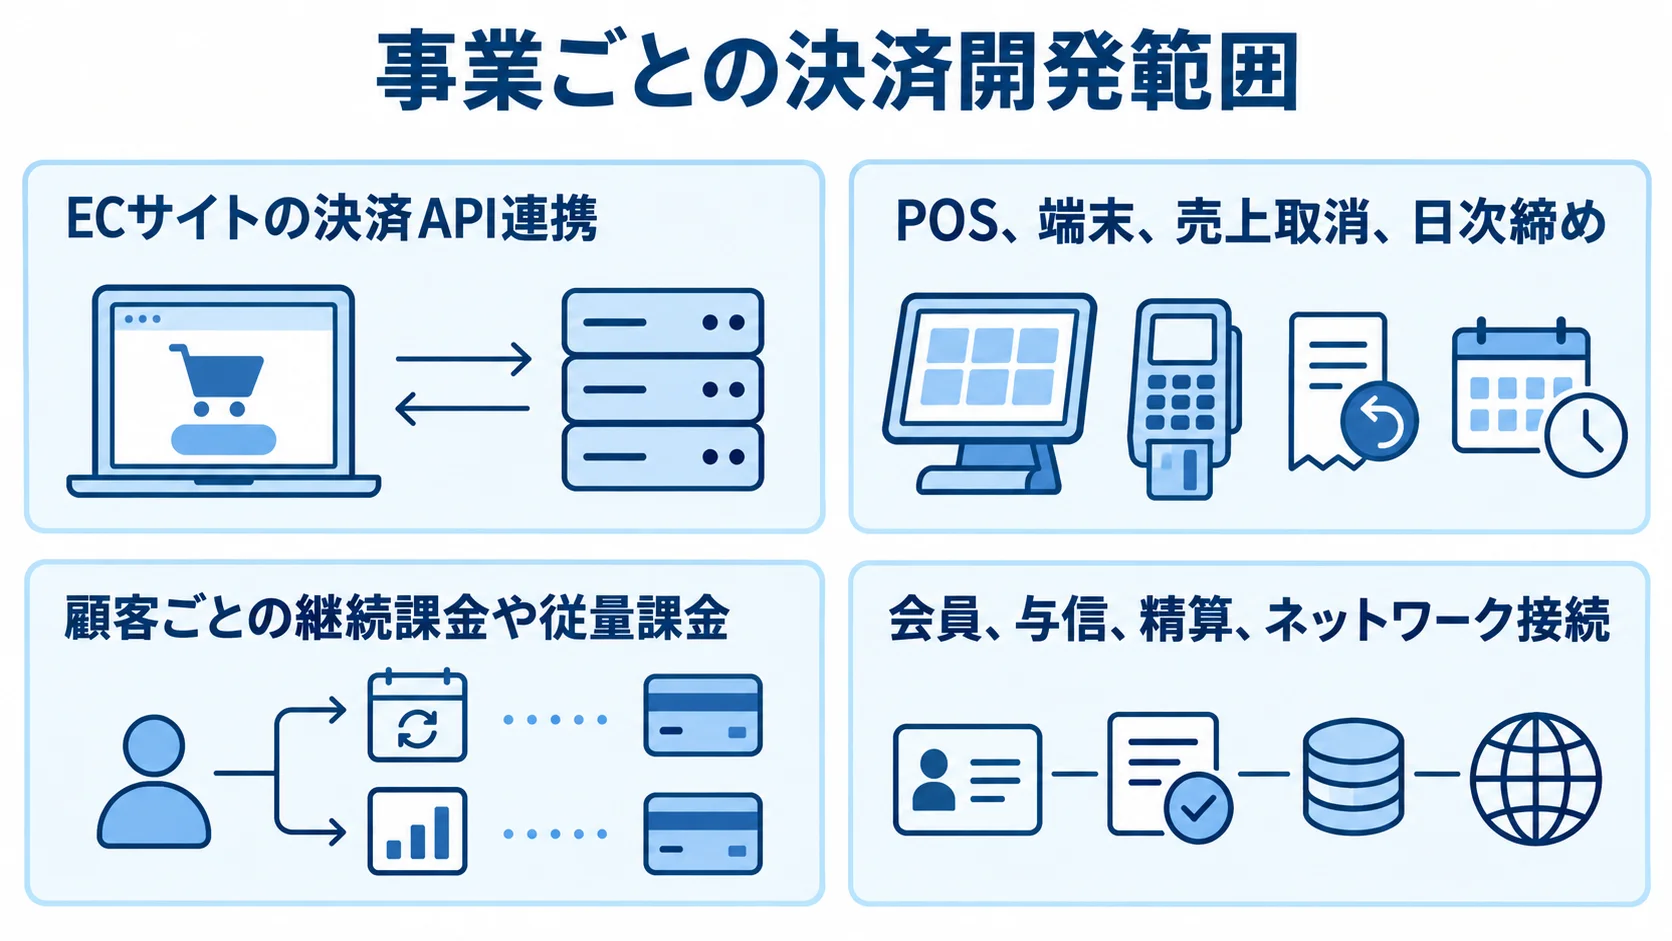
- EC:CheckoutやPayment Link、PSP APIでカード情報を自社保存しない構成が現実的です。
- 店舗:POS、端末、売上取消、日次締め、店舗別の入金集計が加わります。
- SaaS:顧客ごとの継続課金や従量課金、カード期限更新、失敗時の再試行が必要です。
- カード基幹:カード会社や金融機関では、会員、与信、精算、ネットワーク接続、監査、BCPまで対象です。
ECでは、注文作成と決済開始、Webhookによる結果反映、返金の4点を既存の注文管理へつなぎます。一方で、基幹開発は対象範囲が広いため、同じカード決済でも見積もりの桁が変わります。
認証から入金消込までの決済処理の流れ
業務フローの設計に入る前に、決済の接続先と管理するデータを整理します。
- 接続経路:購入画面やPOSから注文・課金APIを呼び、PSPや決済オーケストレーター経由でカードネットワーク・カード会社へ接続します。
- 管理データ:顧客、注文、決済トークン、請求を管理します。返金や手数料、入金予定、会計仕訳も対象です。
- 処理と台帳:オーソリ(与信)後に売上を確定し、取消、一部返金、チャージバックを台帳に反映します。
決済の結果は、『成功』『失敗』の2つだけでなく、より細かい状態に分けて定義しておきます。たとえば、未処理、認証済み、売上確定の状態があります。取消処理中と返金済み、チャージバック、要確認も状態として扱います。
タイムアウト後の再送やWebhookの順不同にも対応する必要があります。同じ注文番号や冪等キーで再送しても二重請求が起きない設計は、決済開発の品質を左右します。
クレジットカード・決済開発の進め方
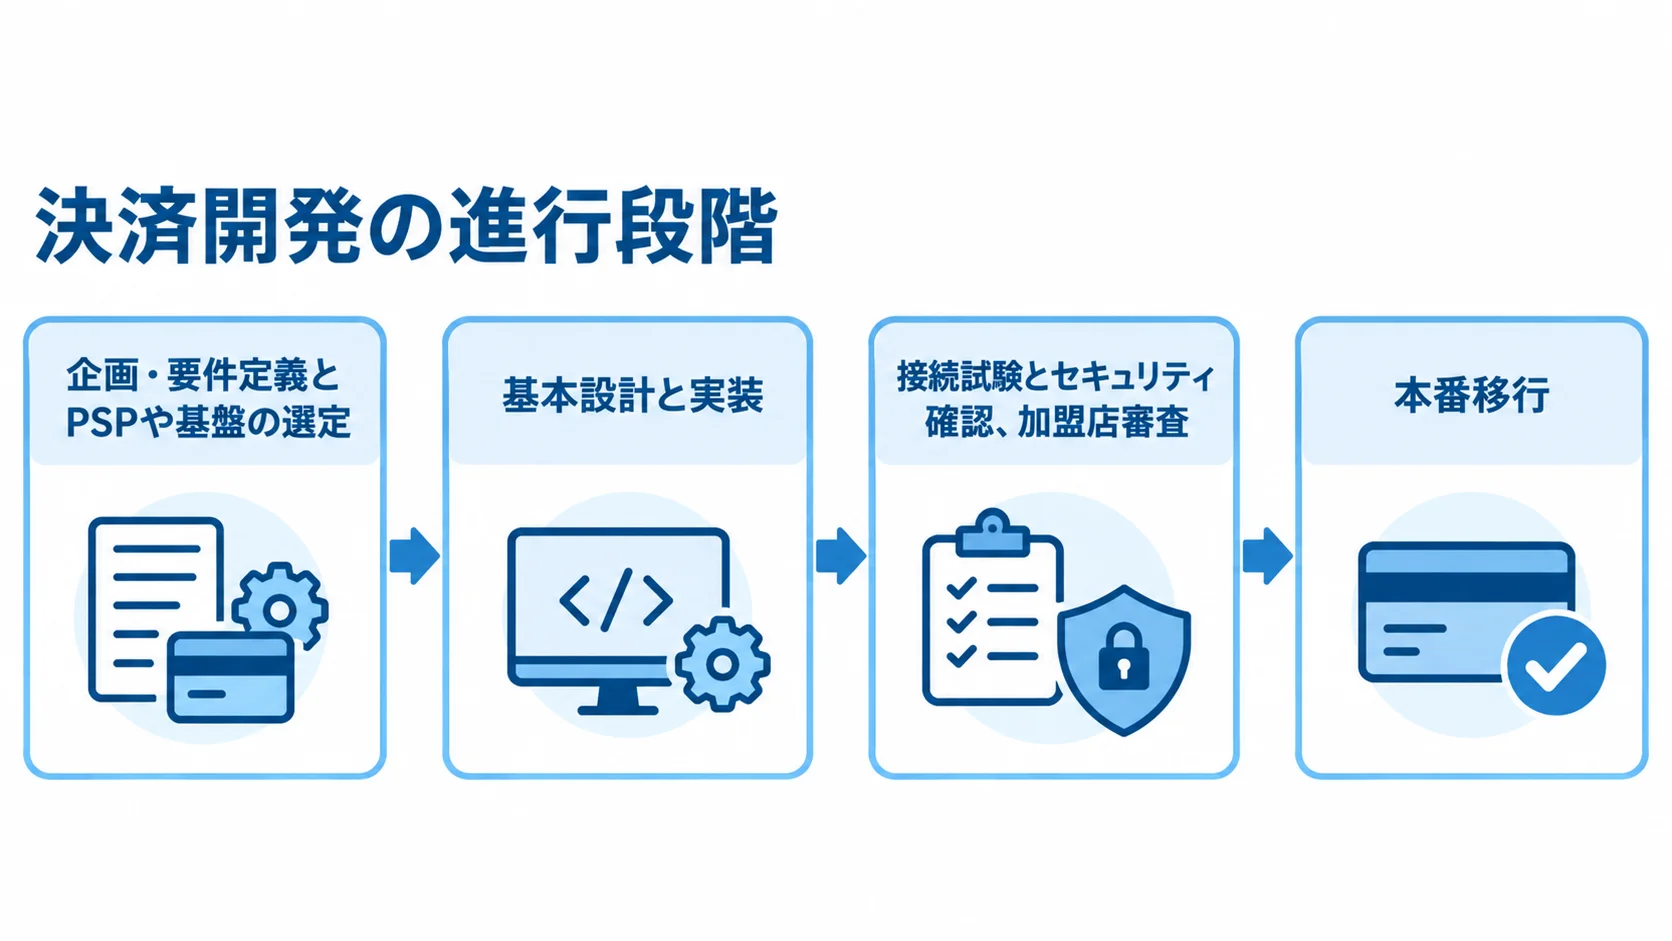
決済開発は、企画・要件定義とPSPや基盤の選定から始め、基本設計と実装に進みます。その後、接続試験とセキュリティ確認、加盟店審査を経て、本番移行に至ります。
最初から全決済手段を作り込まず、標準PSPで始める方法があります。そのうえで、事業上の差別化になる課金・精算機能だけを広げると、費用とリスクのバランスを取りやすくなります。
企画・要件定義での決済の前提条件の整理
見積もりや設計の前提は、企画の段階で洗い出しておきます。
- 事業条件:販売チャネル、月間取扱高、平均単価、対象国、カードブランド。
- 業務条件:返金頻度、入金サイクル、会計・在庫・CRMとの連携先。
- 課金方式:月額、一括、従量のどれかにより、データモデルと失敗時の運用が変わります。
- 精算範囲:マーケットプレイスでは、購入者の支払いを複数の出店者へ分配します。
カード情報を自社で保持するか、トークン化するか、ホスト型画面を使うかも、この段階で決めます。特に、非保持の構成はPCI DSSの対象範囲を小さくしやすい方法です。
ただし、非保持の構成でも、Web改ざん対策や脆弱性診断、アクセス制御、ログ監視は必要です。保持方式の判断は、開発会社に加えて、PSPやカード会社にも確認します。
経済産業省の「クレジットカード・セキュリティガイドライン」6.0版は、2025年3月に改訂されました。このガイドラインでは、EC加盟店の脆弱性対策、EMV 3-Dセキュア、不正ログイン対策が示されています(出典: 経済産業省、2025年)。
基本設計・開発での正常系と例外系の作り込み
設計の段階では、例外処理と事業モデルごとに必要な機能を決めておきます。
- 処理設計:決済状態、APIタイムアウト、Webhook受信・再送、冪等性を定義します。
- 運用設計:監査ログ、権限、会計連携を決め、注文と決済台帳を照合します。
- 継続課金:カード期限更新、再試行、日割り、解約、再開、請求書発行を考慮します。
- 複数チャネル:顧客・カードトークンの共用方法と、店舗・EC売上の集計方法。
- 複数PSP:異なる結果コードを自社の共通状態へ変換し、切替後も売上・返金・入金消込を追跡します。
決済要求の直後に通信が切れても、PSP側では成功している場合があります。画面に失敗と表示して再請求する前に、照会APIで状態を確認します。
注文ステータスと決済台帳を突き合わせる処理も必要です。さらに、複数PSPでは、共通台帳によりルート切替後も決済を追跡できます。
接続試験・審査・本番移行の段階的な進め方
テストでは、正常系の決済と障害時の状態を幅広く確かめます。
- 決済処理:カード入力、3Dセキュア認証、与信、売上確定、取消、全額・一部返金。
- 失敗条件:カード期限切れ、残高不足、通信タイムアウト、二重送信、遅延Webhook。
- 運用条件:PSP障害、チャージバック、不正利用の担当者・期限・証跡。
テストに成功したあとは、注文状態と決済台帳、会計仕訳、入金予定が一致するかも検証します。さらに、チャージバックなどの連絡を受けた後の運用も、リハーサルしておきます。
本番前には、加盟店審査とドメイン・本人認証の設定、脆弱性診断を確認します。また、アクセス権限やバックアップ、監視と障害連絡網も整えます。
社内利用や限定顧客から段階的に展開し、決済成功率や失敗率、返金件数を監視します。Webhookの遅延や入金差異も見ておきます。
なお、PCI DSS v4.xの将来日付要件は、2025年3月31日を期限として有効化されています。対象範囲と準拠方法は、契約先や監査担当を含めて確認します(出典: PCI Security Standards Council、2025年)。
クレジットカード・決済開発の費用相場とコストの内訳
費用は、開発会社へ支払う初期開発費と、PSP・クラウド・監視・保守にかかるランニングコストに分けて考えます。企画初期の目安は、取扱高や決済手段、既存基幹との連携で変わります。セキュリティ方式やSLAによっても変わります。
大規模なカード基幹には、公開された定価がほとんどありません。正式な金額は、要件をそろえたあとの見積もりで確定します。
開発費は標準連携なら100万〜400万円が一つの目安
方式ごとの費用と期間を比べると、必要な開発範囲を選びやすくなります。
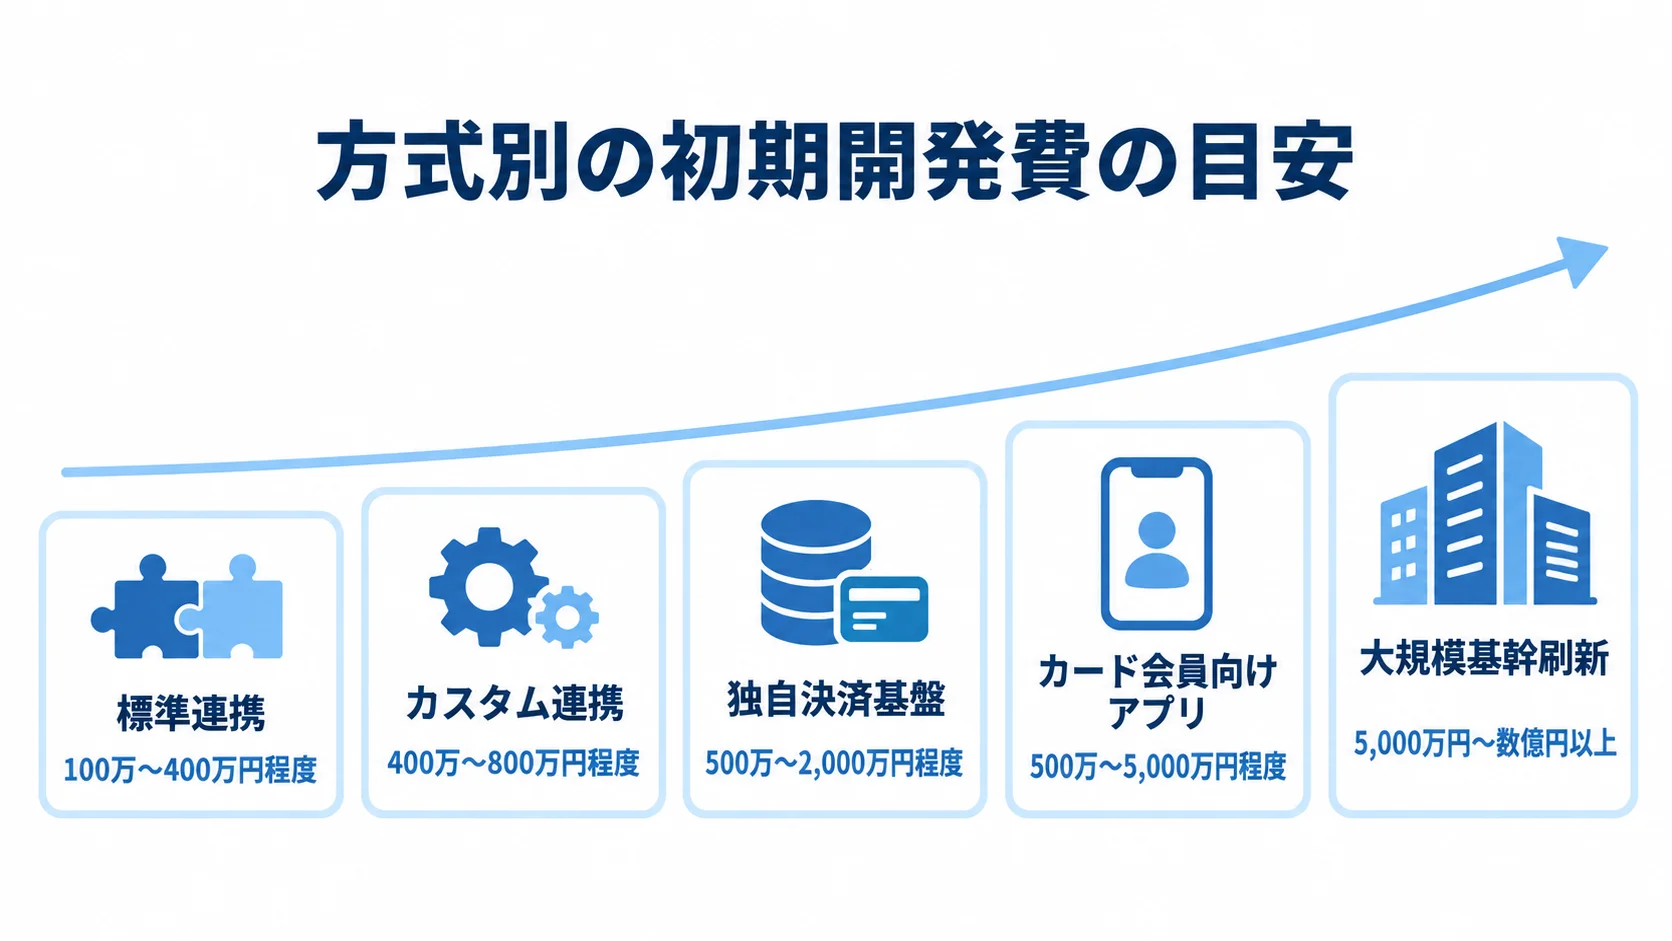
- 標準連携:100万〜400万円程度、1〜3か月が目安です。
- カスタム連携:400万〜800万円程度、3〜6か月を見込みます。
- 独自決済基盤:500万〜2,000万円程度、6〜12か月が目安です。
- カード会員向けアプリ:500万〜5,000万円程度です。
- 大規模基幹刷新:5,000万円〜数億円以上になる場合があります。
標準連携は、PSPのCheckoutやリンク決済、APIを使う方式です。カード決済と注文更新、返金、Webhookに加えて、最小限の管理画面も含みます。
カスタム連携では、複数PSPや独自課金、会計・在庫・CRM連携、継続課金を組み合わせます。独自基盤には、ルート切替や共通台帳、リスク判定、加盟店・店舗管理が含まれます。
カード会員向けアプリには、明細や利用可能額、通知のほか、カードロックや本人認証などが含まれます。これらは、リサーチノートと類似システムから整理した推定の幅で、公開された標準価格ではありません。
PSP手数料・保守費を含めた3年TCOでの比較
初期費だけでなく、継続して発生する費用も含めて、3年TCO(総所有コスト)を比べます。
- PSP費用:初期費用、月額費、決済・サービス利用料、トランザクション費。
- 取引費用:振込、取消・返金、チャージバック対応の各手数料。
- 運用費用:クラウド、ログ保管、24時間監視、脆弱性診断、保守改修、障害訓練。
- 将来費用:PCI DSS対応、決済手段追加、トークン移行、データ出力、並行稼働。
SBペイメントサービスの2026年公開情報では、初期費用は無料〜数十万円、月額費は数千円〜数万円です。カード手数料は2〜10%、サービス利用料は0.3〜1%と示されています(出典: SBペイメントサービス、2026年)。
この情報では、トランザクション費は1件あたり数円〜数十円が相場です。ただし、個別サービスの料金条件は各社で確認します。
Stripeの日本向け標準料金は、国内カードの成功取引1件あたり3.6%です。標準料金のPayments利用時は、3Dセキュアが追加料金なしと案内されています(出典: Stripe「料金体系 & 手数料」、2026年)。
たとえば、月商1,000万円を3.6%で処理すると、決済手数料は月36万円になります。36か月では1,296万円です。
初期開発費が100万円安いかどうかを見るだけでなく、取扱高や平均単価、返金率を前提に置いて、3年TCOを計算します。
カード情報を非保持にして監査対象を小さくできても、セキュリティ費用はゼロになりません。また、PSP変更の可能性があれば、トークン移行費用、データエクスポート、並行稼働期間もTCOに含めます。
クレジットカード・決済開発の見積もりを取る際のポイント
見積もりの差は、開発会社の単価のほかに、例外処理や既存システムとの接続数、セキュリティで生じます。さらに、運用体制やテスト範囲も見積もりを左右します。
安い見積もりを選ぶ前に、対象外の機能や運用費を確認します。また、同じ条件で比べられるRFPを用意します。
見積依頼に記載する取扱高・決済手段・業務フロー
RFPには、取引規模や決済条件、業務例外を記載します。各社が同じ前提で見積もれるようにするためです。
- 取引条件:月間・年間取扱高、件数、平均単価、ピーク時同時実行数。
- 決済条件:カードブランド、対象国、販売チャネル、決済時期、課金モデル。
- 業務フロー:与信と売上確定の分離、全額・一部返金、キャンセル期限。
- 運用条件:チャージバック対応、入金サイクル、会計・在庫・CRM連携。
セキュリティ要件には、カード情報の保持やトークン化、ホスト型画面を含めます。3Dセキュアや不正検知も、要件に入れます。さらに、脆弱性診断やアクセスログ、保存期間、権限分離を明記します。
運用面では、対応時間と障害時の一次受付、復旧目標を伝えます。再送と返金の担当も示しておきます。また、PSP障害時に、どこまでを誰が受け持つかを決めておく必要があります。
条件が曖昧なまま「カード決済を導入したい」とだけ伝えると、後から追加開発が発生しがちです。
複数社の同じ質問票による比較
提案の内容と担当範囲は、同じ質問票で比べます。
- 機能範囲:PSP標準機能と追加開発の範囲の切り分け。
- 実装方針:カード情報の扱い、Webhookと再送、トークン移行について質問します。
- 類似実績:取扱高、継続課金、店舗連携、返金・消込の経験の有無。
- 運用実績:24時間365日の運用経験と、障害時の役割。
社名や導入件数に加えて、自社と似た業務の実績も確かめます。PSPは、接続や加盟店審査、決済処理を担う形が一般的です。
開発会社は、注文や会員、課金、業務連携を担う形が一般的です。そのうえで、提案書に責任分界図と連絡ルートがあるかを確認します。
障害時にPSP、開発会社、自社の責任が混ざると復旧が遅れるため、担当を明確にしておきます。
二重請求・情報漏えい・ベンダーロックインのリスク確認
契約の前に、障害時の挙動と情報管理を確認し、見落としやすいリスクを比べます。
- 決済例外:タイムアウト照会、冪等キー再送、Webhook重複、部分返金。
- 障害と照合:売上・入金差異、PSP停止、カード期限切れへの対応。
- 情報管理:ログ保存期間、個人情報のアクセス権限、脆弱性修正期限。
- 移行条件:トークン所有者、データ出力形式、移行支援、並行稼働中の返金。
正常系のデモに加えて、テスト仕様書と運用手順書を確認します。脆弱性の修正期限などは、契約に落とし込みます。
単一PSPへの依存は、初期費用を下げやすい一方で、障害や料金改定の影響を受けやすくなります。逆に、複数PSPを最初から使うと、開発費と運用費が増えます。
売上規模や停止時の損失を基準に、複数PSPを段階的に導入するかを判断します。
クレジットカード・決済開発のよくある質問
費用やセキュリティ責任、開発期間、PSPの使い分けについて、企画段階でよくある疑問に答えます。
クレジットカード・決済開発は最低いくらかかりますか?
既存のECや業務システムにPSP標準Checkoutを連携するだけなら、企画初期では100万〜400万円程度が目安です。ただし、正式な金額は要件と取扱高を伝えたうえで見積もります。
継続課金や会計連携、複数PSPが加わると、400万〜800万円以上になりやすくなります。加えて、店舗POSや独自の返金・精算ルールも、金額を押し上げる要因になります。カード基幹刷新は5,000万円〜数億円以上の場合があります。
PSPを使う方法と自社開発はどちらがよいですか?
多くの事業者には、カード情報の扱いと開発期間を抑えやすいPSP利用から始める方法が適しています。一方で、独自与信や加盟店精算、ポイントのほか、カード発行や複数PSPのルーティングが競争優位になる場合は、自社基盤やオーケストレーターを検討します。
スクラッチ開発では、PCI DSSへの対応や24時間運用、障害対応も自社の責任になります。法令やガイドライン変更への継続対応も、自社で担うことになります。そのため、初期費用だけでなく長期の体制まで比べます。
クレジットカード・決済開発にはどのくらいの期間が必要ですか?
標準PSP連携は1〜3か月、独自課金や複数システム連携を含む開発は3〜6か月が目安です。さらに、独自決済基盤は6〜12か月を見込みます。
加盟店審査やセキュリティ確認、脆弱性診断、社内受入テストを後回しにすると、期間が延びます。そのため、着手の時点で関係者と審査条件を整理しておきます。
小さな対象範囲から段階リリースし、決済成功率や入金差異を確認しながら拡張する方法も有効です。
まとめ
決済開発では、決済画面に加えて、認証から売上確定、返金、チャージバックまでを設計します。さらに、入金消込や監査ログ、障害対応も含めます。必要な機能と責任範囲は、ECと店舗、SaaS、カード基幹で異なります。
そのため、最初に対象を分けることが出発点です。
標準PSPを使った要件と例外系の整理
カード情報を保持しないCheckoutやPSP APIを使い、注文と課金を小さく成立させます。そのうえで、返金やWebhook、会計連携を加えます。
タイムアウトや二重送信、遅延通知を試験します。部分返金やカード更新、PSP障害も試し、正常系だけでは見えない運用負荷を確認します。
開発費と3年TCO、担当範囲の比較
見積もりを比べるときは、費用と責任の範囲を同じ前提でそろえます。
- 3年TCO:初期開発費、決済手数料、月額費、トランザクション費、監視・保守、セキュリティ対応、将来のPSP移行を含めます。
- 担当範囲:PSP・開発会社・自社の役割、障害時の連絡、トークン移行の可否、返金、入金消込を確認します。
- 優先度:納期と柔軟性のどちらを優先するかを判断します。
▼全体ガイドの記事
・クレジットカード・決済開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。