
与信審査システムの開発会社は、金融業務への適合性、外部システムとの連携、監査・運用体制の3つを比べると、自社に合う候補を絞り込めます。審査業務は企業ごとに異なるので、自社の要件を基準に3つを同じ条件で見比べることが選定の出発点になります。相談先は6社で、得意領域がそれぞれ異なります。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
与信審査システムのパートナー選びが重要な理由
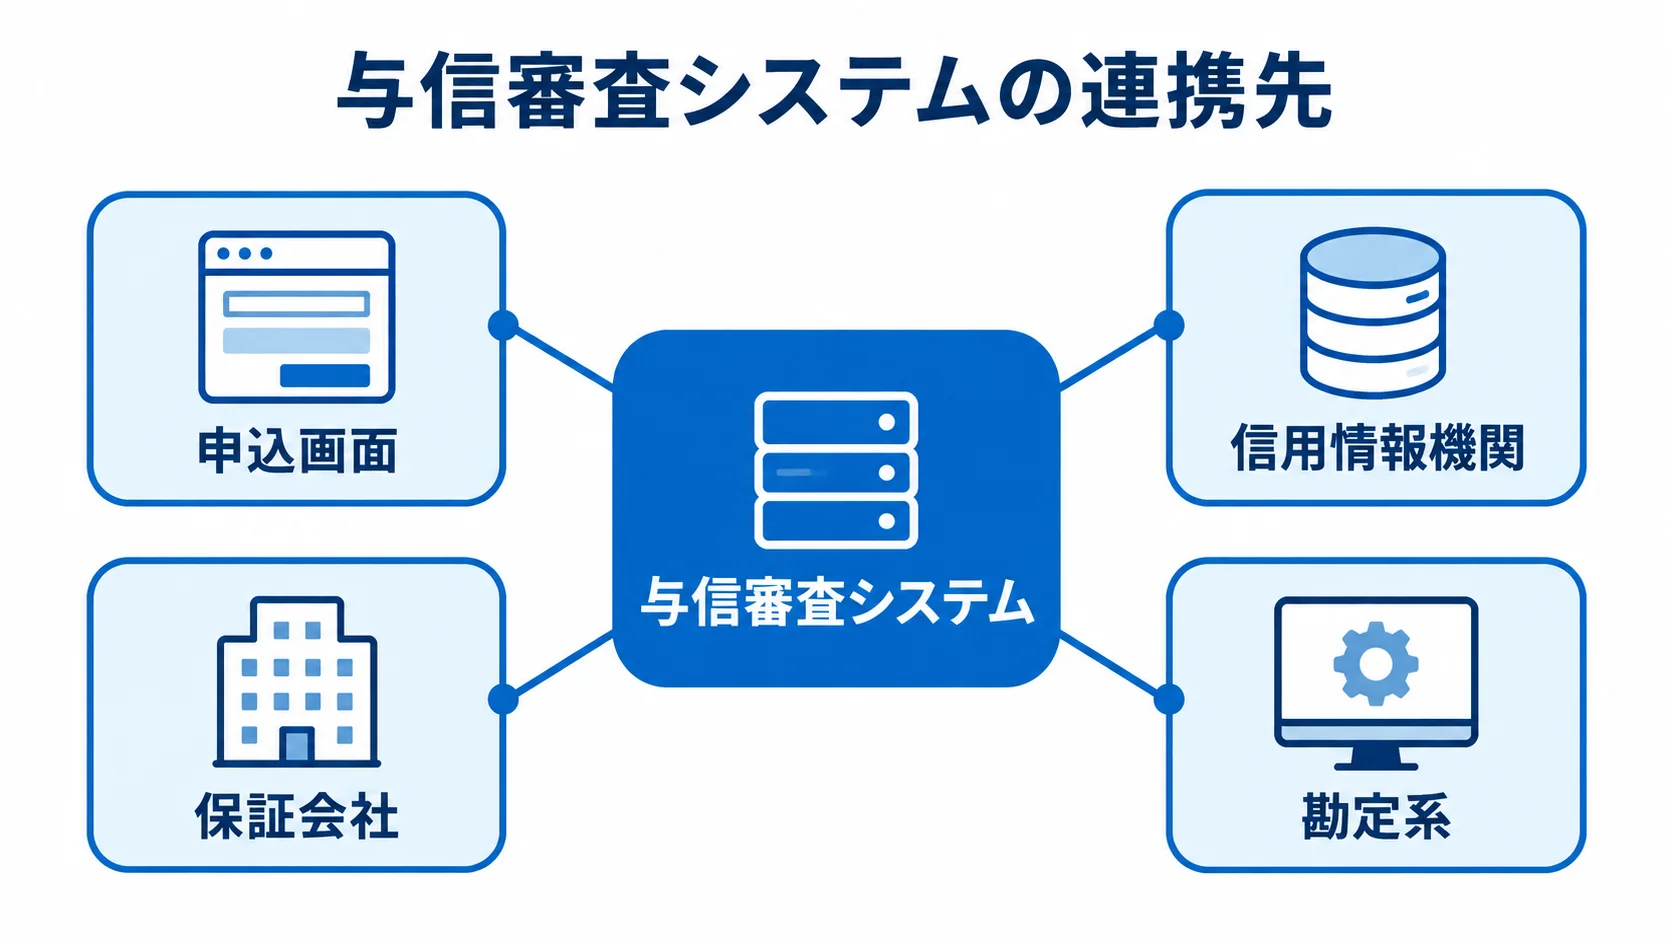
与信審査システムには、申込画面のほかに、信用情報機関や保証会社などとのデータ連携が必要です。本人確認や電子契約、勘定系との連携も含まれます。さらに、審査理由や担当者の操作履歴も、後から確認できる状態に整えておきます。
提案で機能が多く見えても、どこまでを誰が受け持つかや運用設計が曖昧だと、稼働後の改修費用が膨らみやすくなります。
業務とシステムの適合性
開発会社の提案を比べる前に、企業ごとに異なる審査業務と必要機能を整理しておきます。
- 個人向け無担保ローン:申込完結率や応答時間が重視される業務です。
- 法人融資:財務情報の収集から格付、稟議、期中管理までを、業務フローで確認する必要があります。
- 審査の進め方:自動審査率を高めるか、担当者が丁寧に確認するかによって、画面や手順が変わります。
業務フローでは、誰が、どの情報を使い、どの条件で、どの結果を出すかを整理します。そのうえで、その流れを理解して提案できる会社を選びます。
発注前の連携・監査・運用の確認
RFPには、外部連携、審査記録、変更管理の要件を具体的に書き、提案ごとの対応範囲を比べられるようにします。
- 外部連携:CIC・JICCや保証会社との接続範囲を明記します。eKYC、電子契約、勘定系との接続範囲も、相手先ごとに書きます。
- 審査記録:判定理由や使用データを、後から追えるように保存します。ルールやモデルの版、例外承認、変更履歴も含めます。
- 変更管理:制度やサービスの変更に追従できる方法を、提案に含めてもらいます。
変更の例として、CICは2025年4月1日から、信用情報をもとにした指数と算出理由をクレジット会社などへ提供しています(出典:指定信用情報機関CIC「クレジット・ガイダンス」、2025年)。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。IT事業会社として社内DXを推進してきた経験を活かしています。
ビジネス成果の創出とシステムの定着を強みとし、営業・顧客・生産・販売管理などの基幹システムを構築・導入してきました。また、企業の業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
審査担当者の業務や申込者の導線、既存データを整理してから製品やAIを検討したい企業に合っています。
- 業務整理:業務上の課題整理から要件定義までの相談が可能です。
- 開発と定着:画面・データ設計から開発、導入後の定着までを一貫して検討する形です。
- 柔軟な計画:特定パッケージに要件を合わせず、既存業務の残す部分と変える部分を切り分けて計画を立てます。
得意領域・実績
与信審査を契約・請求・顧客管理まで含む業務基盤として設計する場面では、基幹システムの経験を活かせます。また、新規サービスの立ち上げのほか、Excelや担当者の経験に頼る審査を段階的に標準化したい場合にも相談先になります。
金融固有の信用情報の接続や法令対応は、候補となる外部サービスや専門会社と、どこまでを分担するかを初回相談で確かめておく必要があります。
野村総合研究所(NRI)|消費者信用向け審査ソリューション
野村総合研究所は、貸金業者やクレジットカード会社など消費者信用業界向けに、BELIEVUS/LSを提供しています。無担保融資やクレジットカードの入会審査、途上与信を、適用業務として掲げています。
申込・受付から自動審査、手動審査、契約締結までの機能を整理しています。個人向け与信を中心に、既存の審査業務をシステム化したい企業の候補になります。
特徴と強み
公式情報では、顧客情報をフロントDBとして基幹系から切り離すことで、機能を追加しやすくしているとされています。
- 審査機能:本人確認や書類不備、重複申込への対応に加え、スコアリングや外部情報による判定も扱えます。
- 審査方法:手動審査と自動審査を、段階的に組み合わせて使えます。
- 処理時間:自動審査は、申込1件あたり最短1分で完了する構成として紹介されています。
実際の時間は、照会先やピーク負荷によって変わります。審査ルールや連携方式も影響します。そのため、自社データで検証します(出典:野村総合研究所「BELIEVUS/LS」、2026年確認)。
得意領域・実績
消費者信用向けパッケージを基に、申込量の増加やAIによる与信の高度化を目指す企業に合います。
比較するときは、BELIEVUS/LSの標準機能と個別開発の境界を見ておきます。また、CIC・JICCとの接続実績や、モデル・ルール基盤の運用者、クラウドも確認します。
同規模・同商品の導入事例と担当チームを提示してもらい、公開されている機能の情報と照らし合わせます。
NTTデータ|個人ローンの申込から契約までをSaaS化
NTTデータは、金融機関や保証会社向けに「ローンデジタルプラットフォーム」をSaaS型で提供しています。個人ローンの申込から契約締結までを対象とし、申込者、金融機関、保証会社のやり取りをデジタル化して、業務の共通化を支援します。
Web申込を早く立ち上げたい企業や、関係会社との手続きを一つの流れにまとめたい企業も、候補として検討できます。
特徴と強み
SaaSであれば、申込画面や標準の業務機能をゼロから個別に構築する負担を抑えやすくなります。一方で、NTTデータの公式情報では、AWS上のサービスであり、申込情報をクラウドで管理・保管することへの了承が必要だと説明されています。
- 契約前の確認:セキュリティ審査、データ保存場所、障害時の復旧を、契約の前に確かめます。
- 利用終了時:データの返却方法と、追加カスタマイズの可否を押さえておきます。
ローンデジタルプラットフォームは2023年に提供を開始しました(出典:NTTデータ「ローンデジタルプラットフォーム」、2023年)。
得意領域・実績
個人向け無担保ローンの申込から契約まで、顧客との接点を短期間で整えたい企業に合います。審査モデルを独自に開発するか、保証会社の判定をどこで受けるか、勘定系へいつ連携するかによって、周辺の開発が変わります。
発注側は、LDPfの標準機能、API連携、金融機関側の運用責任を図にまとめ、SaaS費用と個別開発費を分けて比べます。
日本電子計算(JIP)|個人融資の受付から期中管理まで対応
日本電子計算は、個人融資管理システム「JIP-RB」を銀行や保証会社などに提供しています。個人ローンの申込受付や審査から、実行後の期中管理までを、ライフサイクルに沿って扱うパッケージです。さらに、必要書類や営業店連携、決裁も含みます。
このパッケージは、保証管理や求償債権管理、自己査定まで視野に入れる企業に合っています。
特徴と強み
公式情報では、JIPは30年以上にわたり金融機関の個人融資業務をシステム化してきたノウハウを掲げています(出典:日本電子計算「JIP-RB」、2026年確認)。
- 審査のワークフロー化:個人融資の審査を、業務フローの単位で管理します。
- 関連業務の支援:保証料、求償債権、自己査定も、製品群のなかで扱います。
- 業務連携:申込受付や審査から期中管理までを、ライフサイクルに沿って一つの製品群で扱います。
得意領域・実績
銀行や保証会社の個人融資を既製の機能で整え、申込から実行後の管理まで一貫させたい企業に合います。審査と保証が別システムに分かれ、二重入力や連携の遅れがある企業は、全体での効果を検討できます。住宅ローンやカードローン、無担保ローンの標準範囲を確かめ、勘定系や営業店との連携方法も見ておきます。
保証会社とのデータ交換の形式や、業務に詳しいSEの参加、導入後の法改正や制度改定への対応を評価します。
SAS Institute Japan|信用モデルと意思決定を高度化
SAS Institute Japanは、信用リスク管理やスコアカードを含む分析基盤を提供しています。モデルの開発・検証・展開・監視や、リアルタイムの意思決定も、その範囲に入ります。
申込受付や契約管理を全面的に置き換えるより、審査モデルとルールの管理や意思決定の品質向上に合う候補です。また、既存の業務システムを残したまま、モデル管理や審査ロジックを高度化する構成も検討できます。
特徴と強み
SASの公式情報では、SASコード、Python、Rによるモデル開発や、AI・機械学習モデルの組み込みに対応するとされています。
- モデル運用:バックテストや業務展開、パフォーマンス監視を行えます。
- 比較と統制:チャンピオンとチャレンジャーの比較と、ガバナンスやワークフローの一体化を重視しています。
- 変更管理:新モデルの承認者や検証方法、リリース履歴、旧モデルへのロールバックを要件に含めます。
比較と統制を一体で進める方法は、精度に加えて説明可能性やモデルリスクを重視する組織と相性がよいといえます。
得意領域・実績
みんなの銀行の事例では、Google Cloud上のSAS Viya環境でSAS Intelligent Decisioningを導入しています。また、個人向けローンの意思決定ルールを集約・管理し、審査判断を自動化する取り組みも紹介されています(出典:SAS「みんなの銀行の与信審査システム高度化」、2022年)。
SASの基盤は、次のような目的を持つ企業に合います。
- モデル改善:自社のモデルを継続的に見直していきたい企業に適しています。
- 共通基盤:分析担当とシステム担当が同じ環境を使いたい企業の候補です。
導入時には、申込・契約システムへ返す理由コードと、判定結果の責任範囲を明確にしておきます。
日本IBM|既存融資システムのモダナイゼーション
日本IBMは、融資稟議や格付、決算書分析、審査について、クラウド整備を進めながら、AIで定型作業を段階的に自動化する考え方を公開しています。単一パッケージを入れるより、既存システムと業務を見直し、データ基盤やAIガバナンスまで刷新したい企業にとって、日本IBMは相談先になります。
特徴と強み
公開記事では、格付や期日管理、決算書分析などの定常業務を、AIエージェントで支援する方向性が示されています。
AIに無監督で判定させない前提で、抽出情報、確認者、最終承認の条件を分けて設計します。
- 説明記録:判断の根拠とモデル変更を、記録として残します。
- 誤りへの対応:誤りの訂正と手動審査への切り替えを、要件として定めます。
得意領域・実績
複数の融資商品や既存の基幹システムを抱え、業務を止めずに段階的に刷新したい金融機関に合います。
提案では、AIのデモに加えて既存データの品質評価を求めます。クラウド移行の範囲と運用監視も、あわせて確認します。そのうえで、第三者委託やセキュリティ監査も見ておきます。
金融業務に詳しいチームとAI・クラウドの実装チームの連携方法、障害時の一次対応者は、RFPに明記します。
与信審査システムのパートナー選びで確認するポイント
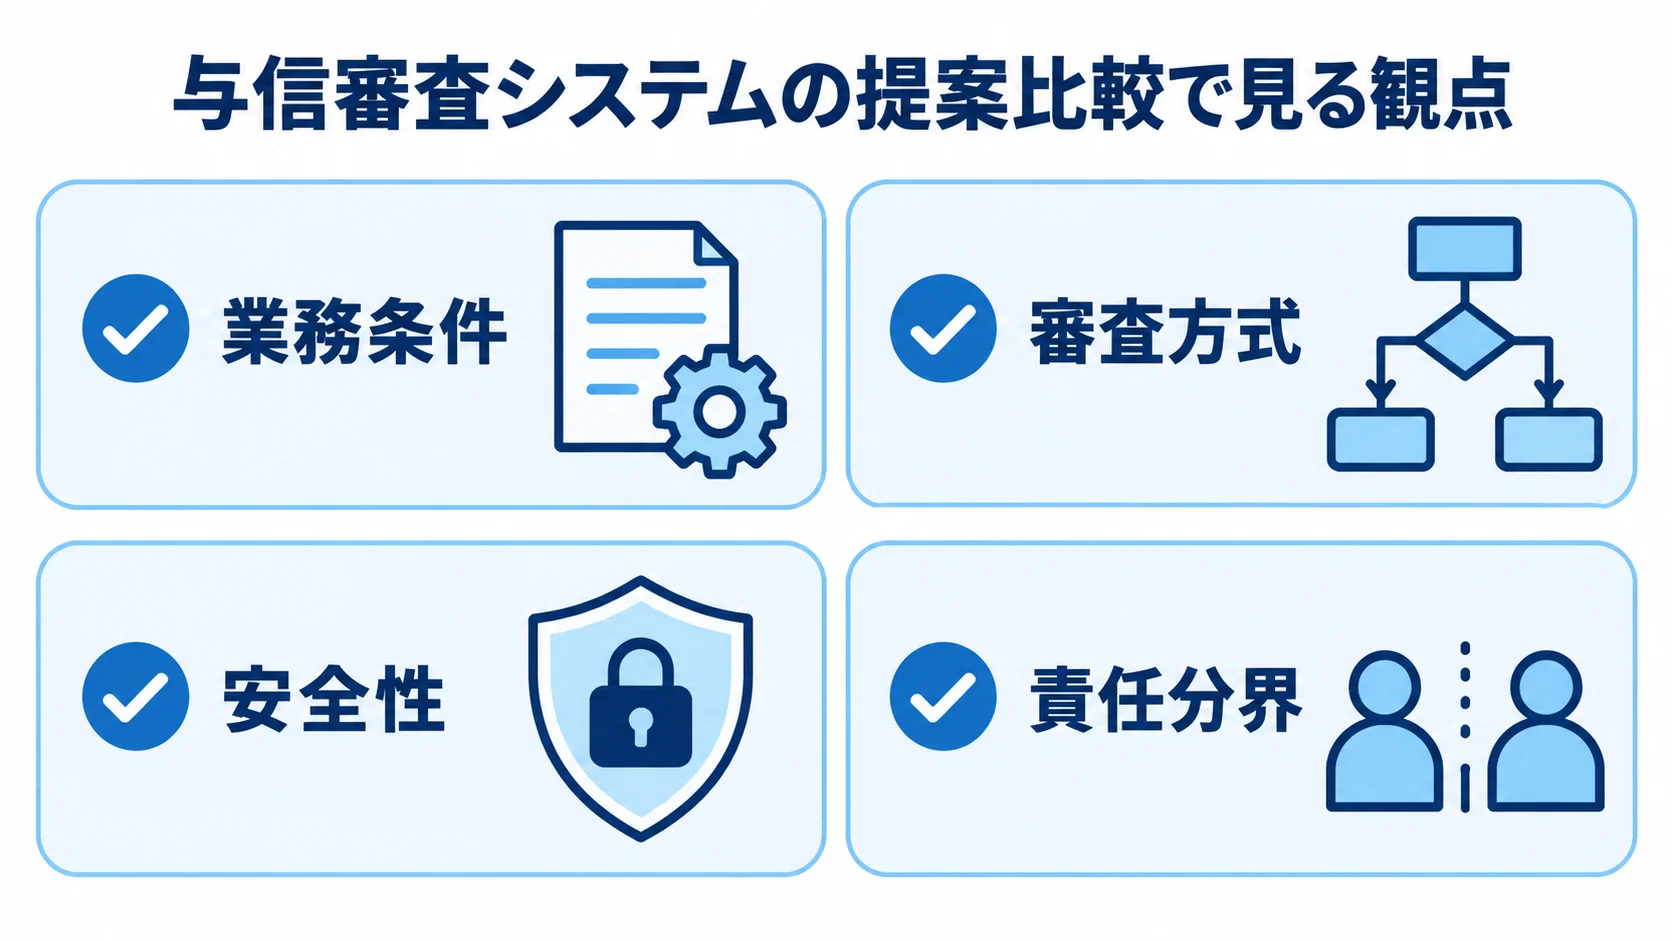
6社は、消費者信用の業務パッケージや個人ローンSaaS、法人融資基盤など、得意領域が異なります。また、モデル分析や既存システムの刷新を得意とする会社も含まれます。
自社の課題を同じRFPに記したうえで、各社に提案してもらいます。提案では、標準機能と個別開発を分けてもらいます。外部サービス費や保守費も、別々に示してもらいます。
同じ条件で比べれば、知名度や営業資料の印象より提案の中身で評価できます。
実績と経験の確認方法
金融機関での実績に加えて、自社に近い業務や運用の経験を確かめておきます。
- 業務条件:個人向けか法人向けか、そして申込件数の規模を見ます。
- 連携・運用:信用情報や保証会社との接続、24時間運用の経験を聞きます。
- 導入後:移行対象と稼働後の保守の範囲を押さえておきます。
可能であれば、提案担当に加えて、設計・開発・運用の予定メンバーにも会います。そのうえで、障害や仕様変更の際の判断経路を聞きます。
技術力と専門性の評価
審査ロジックの方式と判定理由の説明方法に加えて、正常時以外の設計も確かめます。
- 審査方式:ルールやスコアカード、機械学習のうち、どれで実装するかを聞きます。
- 例外処理:OCR誤りや外部照会のタイムアウトへの対応を質問します。重複送信や審査中断、手動審査への振り分けの扱いも含めます。
- 安全性:モデルのバイアス検証とデータ利用目的を含め、アクセス権限や暗号化、ログ保存を見ます。
- 継続性:RTO・RPOや脆弱性診断、侵入テストの範囲を、見積に含めてもらいます。
プロジェクト管理体制の確認
審査部門やリスク管理、法務のほか、情報システム、現場運用、外部サービス会社も関わります。その体制を、関係者ごとに整理します。
- 意思決定:要件定義の責任者や会議体、変更申請の承認者を決めておきます。
- 受入と記録:受入テストの合格基準を定め、課題一覧と変更履歴を関係者で共有します。
- 責任分界:複数社が関わる場合は、契約書に分担表を添付します。分担表には、画面、API、データ、監視、障害対応のそれぞれを書きます。
どこまでを誰が受け持つかを契約時に明確にしておくと、問題が起きたあとの責任の押し付け合いを避けやすくなります。
よくある質問(FAQ)
発注前に判断しておきたい費用、AIの使い方、開発会社への相談内容を、質問ごとに整理します。
具体的な金額や期間は、申込チャネルや外部連携、商品数で変わります。さらに、既存システムやセキュリティ要件も、その要因になります。
与信審査システムの開発費用はいくらですか?
次の金額は、2026年時点のスコープ別の企画用推定です。市場平均や公開価格ではありません。
- 審査API連携・PoC:500万〜2,000万円。
- パッケージ・SaaS導入と標準カスタマイズ:1,500万〜5,000万円。
- 中規模の外部連携を含む開発:3,000万〜1億円程度。
- フルスクラッチ・基幹刷新:1億5,000万〜3億円以上になる場合があります。
与信審査にAIを導入すれば審査精度は上がりますか?
審査精度を上げるには、AIを入れるだけでなく、実務で使うためのモデルの設計と継続的な管理が欠かせません。
- モデル設計:学習データの品質と目的変数を検証します。特徴量やしきい値、バイアスも確かめます。
- 運用監視:モデルの劣化を監視し、手動審査への振り分けを組み込みます。
- 段階導入:ルールや説明可能なスコアカードを基礎にします。
バックテストとシャドー運用で効果を確かめながら、機械学習を組み込む方法が安全です。
開発会社には何を比較して相談すればよいですか?
開発会社に相談するときは、同じ資料に対象商品と申込件数、審査フローをまとめておきます。外部連携や既存システム、監査ログも含めます。可用性や希望時期も、同じ資料に載せます。
提案書では、標準機能と追加開発を分けてもらいます。費用は、初期費用と月額費用、外部サービス利用料に分けます。また、保守SLAや法改正対応、移行・教育費も、別々に書いてもらいます。
実績に加えて、担当予定チームと稼働後の支援体制を確かめておくと、契約後の認識の差を減らせます。
まとめ
自社の課題に合う会社の選定
知名度よりも、自社の商品と審査業務に合う領域を基準に選びます。riplaは業務整理から開発・定着まで、NRIは消費者信用向けの審査に適しています。
NTTデータは個人ローンSaaS、日本電子計算は個人融資と保証業務が候補です。また、SAS Institute Japanは信用モデルの高度化、日本IBMは既存融資業務の刷新を検討する企業の候補です。
同じ条件での提案比較
提案書は、業務フローと必要要件を同じ条件で照らし合わせます。
- 業務フロー:申込から契約・実行・途上管理までを示します。
- 責任分界:外部照会や本人確認、保証会社、勘定系との分担を、はっきりさせます。
- 参考情報:CICのクレジット・ガイダンスや金融庁のサイバーセキュリティ・ITレジリエンスの情報を踏まえます。
- 要件と見積:理由コードや監査証跡、データ利用目的、復旧手順、モデル変更管理を含めます。
- 提案比較:複数社から同じ条件で提案と見積を取り、標準機能と個別開発を分けて見比べます。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。