
与信審査システムは、貸付の可否や条件を判定する業務基盤です。対象業務、審査方式、連携と運用を整理して構成すると、判断の説明と契約後の管理に役立ちます。
種類や主要機能から、開発の進め方、費用、開発会社の選び方、発注、法規制まで、発注担当者の目線で順に説明します。
▼関連記事一覧
・与信審査システム開発の進め方
・与信審査システム開発でおすすめの開発会社6選と選び方
・与信審査システム開発の見積相場・費用
・与信審査システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
与信審査システムの概要
与信審査システムは、申込情報や本人確認書類、信用情報、取引履歴を集め、貸付可否、限度額、金利、保証条件を判定します。さらに、申込受付から契約、融資実行、途上与信、監査までをつなぎ、判定の理由と経緯を後から説明できるように保存します。
審査業務の標準化
紙や表計算ソフト、担当者の経験に頼る審査では、同じ条件でも判断や確認の順序にばらつきが出ます。システムに基準を組み込めば、この差を小さくできます。
- 判定条件:商品別の基準や決裁権限を設定します。
- 例外処理:必要書類と理由コードの定義が欠かせません。
- 業務の標準化:誰もが同じ手順で処理しやすい状態をつくります。
標準化が進むと、審査時間が短くなるだけでなく、入力ミスや教育の負担も減らせます。
対象業務の範囲
対象範囲は、個人向けローン、カード利用枠、法人取引、売掛先の審査、保証審査などによって異なります。
- 個人向け:本人確認、収入証明、信用情報照会、総量規制の確認が中心になります。
- 法人向け:財務情報、取引履歴、格付、担保・保証が中心で、稟議と事後管理も含みます。
必要な機能は、商品、申込の経路、担当者、契約後の管理まで含めて決めると、後から漏れが出にくくなります。
与信審査システムの種類と構成方法
構成方法は、既存業務や競争力の源泉をどこまで作り込むかで決まり、すべてをスクラッチで開発する必要はありません。たとえば、審査判断に直結する部分は独自に作り、本人確認、電子契約、通知、帳票などは既存サービスと連携できます。
SaaS・パッケージの導入
SaaS・パッケージは、導入の速さと契約後の条件を比べて選びます。
- 導入機能:申込受付、審査ワークフロー、書類管理、決裁、通知を短期間で導入できます。
- テンプレート:金融・融資業務向けなら、要件の漏れを抑えられます。
- 契約条件:保管場所、利用目的、障害時にどこまでを誰が受け持つかを確認します。
- 解約・改定:データの返却方法と、法令改定への追随方法を確認します。
クラウド・ハイブリッド・フルスクラッチ
各構成は自由度と設計範囲が異なるため、業務に合う方式を比べて選びます。
- クラウド:審査エンジンやデータ基盤をクラウドに置くことで、申込件数の増減に対応でき、API連携も組みやすくなります。
- ハイブリッド:標準の領域は既存サービスに任せ、独自スコアリング、商品別ルール、顧客画面、分析基盤を個別に開発します。
- フルスクラッチ:自由度は高い一方、信用情報、勘定系、保証、契約、監査ログ、移行、24時間運用まで設計範囲が広がります。
与信審査システムに必要な主要機能
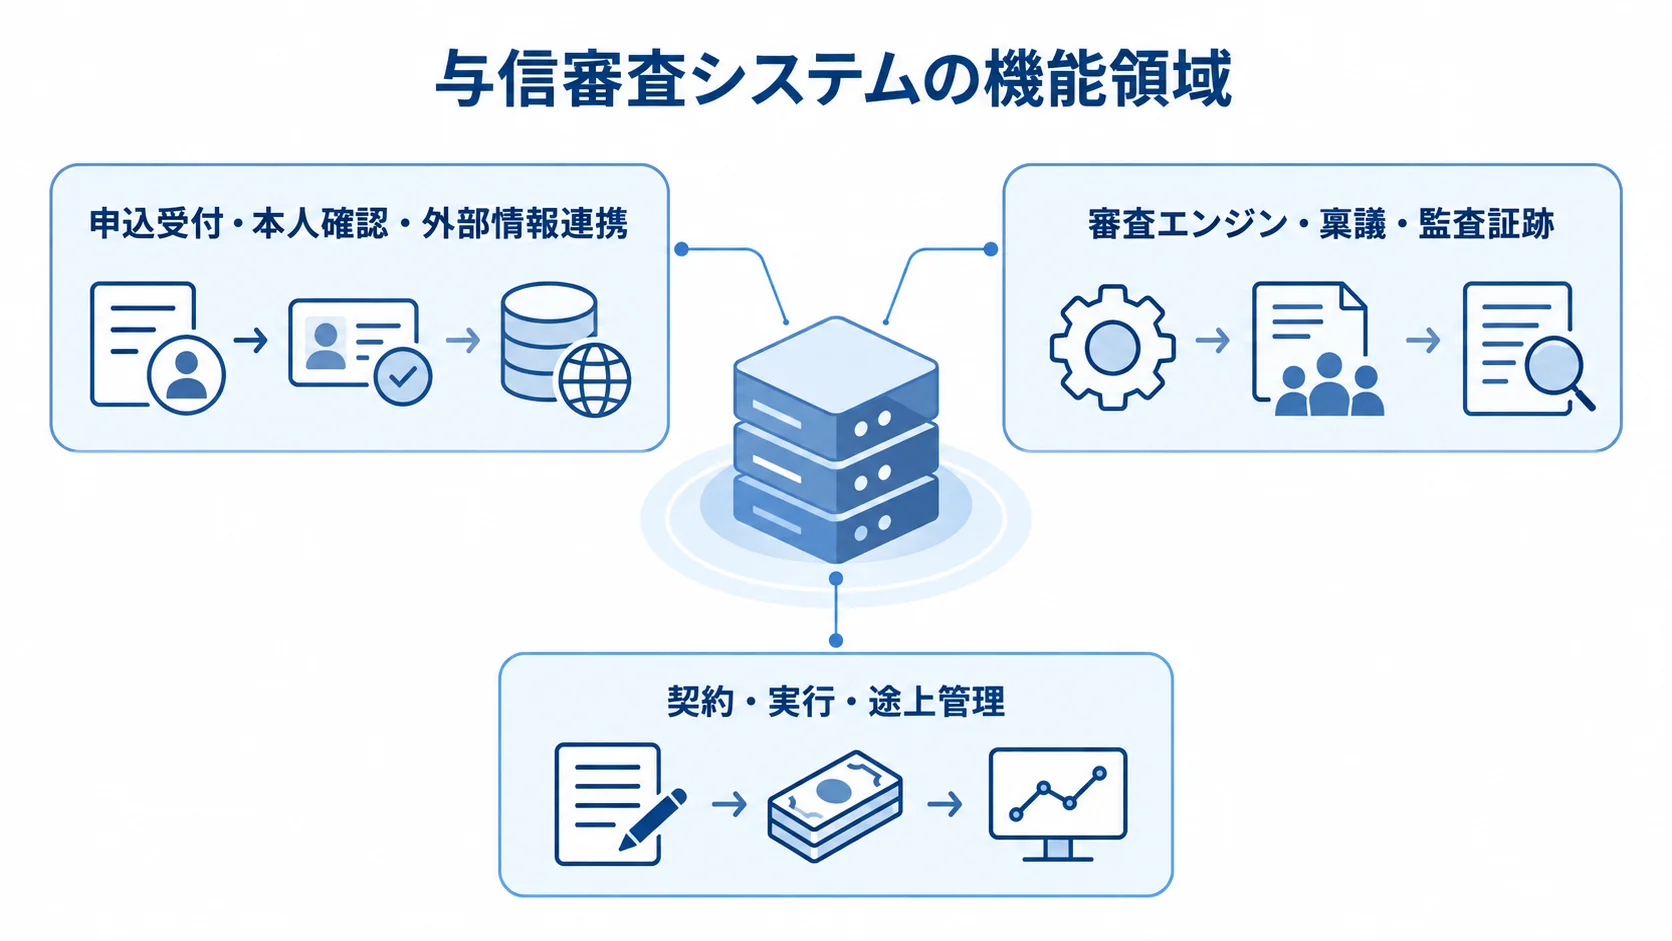
主要機能は、自動判定だけでなく、データの収集、判断の説明、契約後の追跡までを含みます。
発注側が機能を「入力」「照会」「判定」「承認」「記録」「運用」の流れに沿って整理すると、連携の漏れを見つけやすくなります。
申込受付・本人確認・外部情報連携
申込の経路から本人確認、外部照会までをつなぎ、例外時の対応も決めておきます。
- 申込受付:Web、アプリ、営業店からの申込を受け、必須項目、形式、重複を確認します。
- 本人確認:画像の受付、OCR、eKYC、収入証明の不備による差し戻しを扱います。
- 外部連携:信用情報の照会、保証審査、不正検知などを、APIで接続します。
- 例外対応:同意、利用目的、保存期間、タイムアウト、再実行、障害時の手動運用の設計。
審査エンジン・稟議・監査証跡
審査結果に加え、条件付きの判断や後からの検証に必要な記録も扱います。
- 判定条件:商品別の条件、社内基準、スコアカード、機械学習モデルを組み込みます。
- 判定内容:限度額・金利の計算、条件付き可決、追加書類、手動審査への振り分けを行います。
- 監査証跡:理由コード、判定データ、ルールとモデルの版、操作履歴を残し、顧客対応や検証に使います。
契約・実行・途上管理
審査結果を契約と実行につなぎ、契約後の状況とシステムの運用も追跡します。
- 契約・実行:電子契約、融資実行、返済口座、勘定系、会計、通知と連携します。
- 途上管理:利用・返済の状況、延滞、限度額の見直しを追跡します。
- 実績分析:審査時データと契約後の実績から、貸倒率や再審査の精度を分析します。
- 運用・記録:権限、操作ログ、改ざん防止、バックアップ、災害復旧、ログ検索性を要件に含めます。
与信審査システム開発の進め方
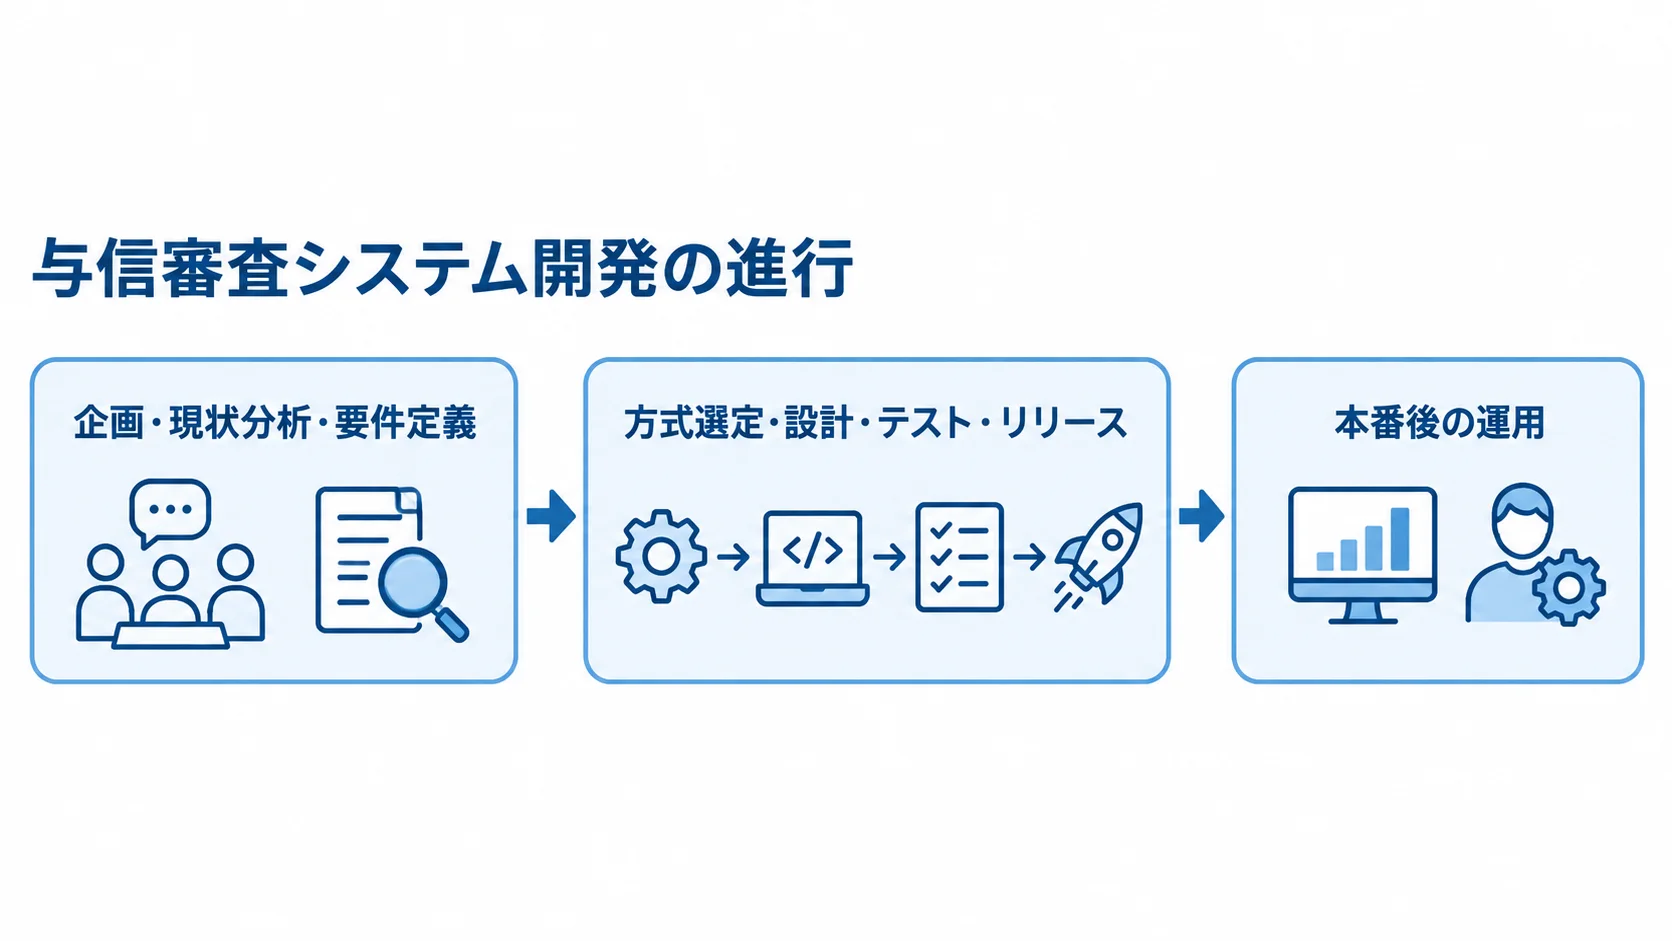
開発は、業務、データ、規制、非機能、運用体制から逆算して進めます。AIや製品を先に決めてしまうと、外部照会や例外処理が後回しになりかねません。
特に、手動審査や障害時の代替運用の検討が遅れると、要件と費用が膨らみます。
企画・現状分析・要件定義
現状と目標を比べ、業務フローと機能・非機能の要件を書き出します。
- KPI:審査時間、STP(自動審査完結)率、手動審査率、承認率、貸倒率、申込離脱率、1件あたりの処理費を整理します。
- 業務とデータ:申込から途上管理までを洗い出し、部署、決裁権限、例外、必要書類、データの発生元を明記します。
- 性能要件:ピーク時の申込件数、応答時間、可用性、RTO・RPOを決めます。
- 管理要件:保存期間、権限、監査ログ、暗号化、バックアップ、障害時の手動での継続を決めておきます。
金融庁のガイドラインは、貸金業者や指定信用情報機関も対象に含みます。
サイバーセキュリティのガイドラインは、管理態勢、検知と復旧、第三者リスクを重視しています(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
方式選定・設計・テスト・リリース
方式を比べたうえで、モデル設計からリリース後の管理まで要件を決めていきます。
- 方式選定:SaaS、パッケージ、クラウド審査エンジン、ハイブリッド、フルスクラッチを比べます。
- モデル設計:ルールやスコアカードから始めます。機械学習では、特徴量、データ品質、バイアス、承認者、理由コード、ロールバックを要件に定めます。
- 生成AI:書類の要約などの補助から使い、貸付判断を監督なしに任せない設計にします。
方式を比べる軸は、費用、導入期間、変更のしやすさです。さらに、外部連携、セキュリティ、監査、運用負荷も比べます。
申込から判定、契約、実行までテストします。確認するのは、APIのタイムアウト、欠損、重複送信、再実行です。さらに、異常値、繁忙時間、手動切替、権限逸脱も確かめます。
バックテストやシャドー運用を行い、判定理由の妥当性、処理時間、誤判定時の救済手順を確かめます。
本番後は、変更申請と承認を経て、監視、ロールバック、定期検証を運用します。
2026年、金融庁は、フロンティアAIによる脅威の変化を踏まえた対応を要請しました。AIを使う場合は、精度に加えて、脆弱性、外部サービス、入力データ、更新パッチも管理します(出典: 金融庁・日本銀行「フロンティアAIによる脅威変化を踏まえた金融機関等の短期的な対応」、2026年)。
▶ 詳細はこちら:与信審査システム開発の進め方
与信審査システムの費用相場とコストの内訳
費用は、申込画面だけか、信用情報照会やeKYCから契約まで含むか、途上管理や勘定系まで含むかで変わります。
以下の金額は2026年時点の企画用の推定で、市場の平均や一律の定価ではありません。見積の前に、外部サービス、データ整備、監査、移行、運用が含まれるかを確認してください。
スコープ別の費用と開発期間
開発範囲や構成によって、費用と期間の企画用の目安は次のように変わります。
- API接続のみ:審査API接続と結果返却は500万〜2,000万円、2〜4か月です。
- 基本導入:受付、本人確認、ルール審査、画面、帳票、基本連携は1,500万〜5,000万円、3〜8か月です。
- 中規模:信用情報、保証、eKYC、スコアリング、稟議、電子契約、監査ログは3,000万〜1億円、6〜12か月です。
- ハイブリッド:独自スコアリングや顧客画面を個別開発し、標準の領域は既存サービスに任せる構成で、5,000万〜1億5,000万円、9〜18か月程度です。
- フルスクラッチ・基幹刷新:1億5,000万〜3億円以上、12〜24か月以上の場合があります。
実額は、申込件数や商品数、外部連携の範囲で増減します。さらに、データ移行、可用性、モデル開発の範囲でも変わります。
見積に含める項目と削減方法
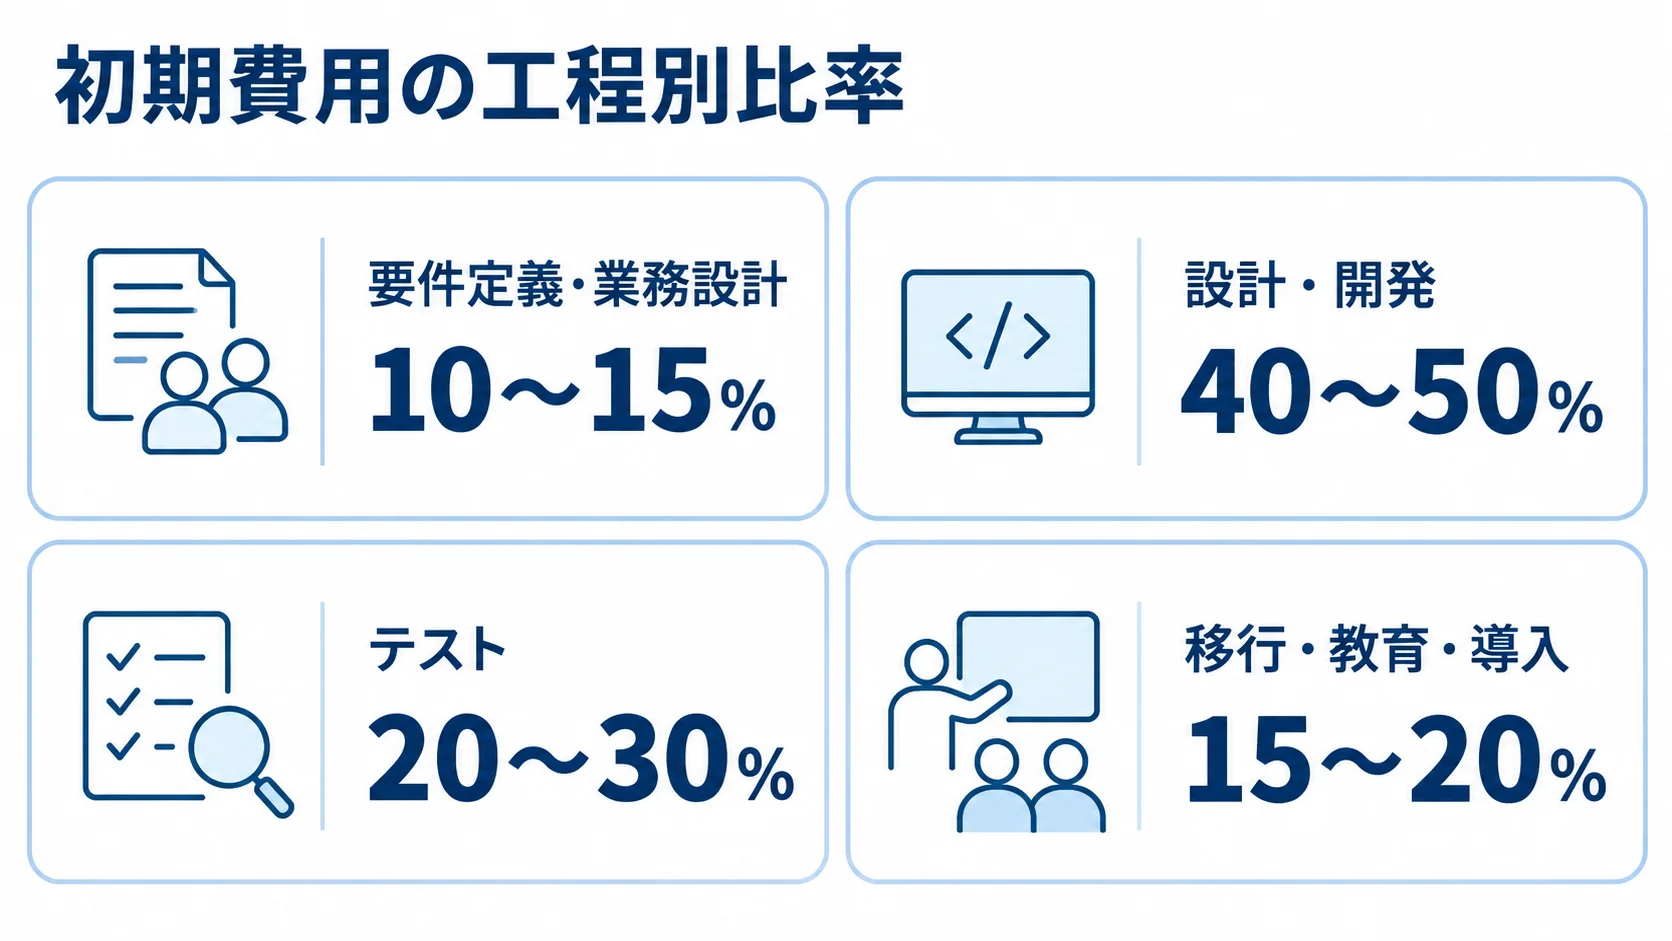
初期費用は、要件定義や設計、開発、テストなどの工程に分けて見積もります。移行や教育、リリースも含めて、企画の段階では各工程の比率を仮に定めて試算できます。
- 要件定義・業務設計:10〜15%程度
- 設計・開発:40〜50%程度
- テスト:20〜30%程度
- 移行・教育・導入:15〜20%程度
別枠になりやすい費用には、信用情報やeKYC、電子契約、クラウド利用料があります。さらに、データ整備、脆弱性診断、監視、法改正対応も、別に見ておく費用です。
モデルの再学習や予備費も、別枠で確認しておきます。なお、MVPは1商品、1チャネル、限定したフローで作れます。
自社の差別化につながらない領域は、既存サービスと比べて選びます。一方で、セキュリティや監査ログは削らないようにしてください。移行や障害試験、バックアップ、受入テストも、削減の対象にはしません。
個人情報や信用情報は、利用目的と同意を決め、アクセス制御や保存・削除、委託先まで定めておく必要があります。
金融分野の個人情報保護に関する資料も確認しておきます(出典: 金融庁「金融分野における個人情報保護について」)。
▶ 詳細はこちら:与信審査システム開発の見積相場・費用
与信審査システムの開発会社・サービスの選び方
開発会社やサービスは、自社業務などへの適合性を基準に選びます。知名度や機能数よりも、この適合性を優先します。
AIの精度だけでなく、否決理由や監査証跡を説明できるかを確かめます。例外処理や外部連携、障害復旧、法改正への対応も、確認の対象にします。
自社業務への適合領域
対象業務と既存システムへの適合性をもとに、機能の範囲と変更のしやすさを比べます。
- 比較領域:個人向けローン、法人融資、カード・保証、審査モデル、データ分析、既存基幹の刷新を見ます。
- 個人向け業務:本人確認、信用情報、保証、契約、返済管理の接続を確認します。
- 法人向け業務:財務情報、格付、稟議、担保・保証、事後管理を確認します。
- 機能適合:申込や契約が対象外の場合は別途の連携が必要になります。独自ルールを変えにくいと、将来の費用が増えます。
実績・体制・SLAの確認
実績、担当体制、契約上のサービス条件を、各社で同じ基準にそろえて確認します。
- 導入実績:同規模の申込量、対象商品、信用情報・保証接続、勘定系連携、移行、モデル運用を確認します。
- 担当体制:提案に参加する責任者、設計者、保守窓口を明らかにします。
- SLA・契約:可用性、応答時間、障害通知、復旧目標、休日夜間・脆弱性対応、再委託、データ返却、監査協力を記載します。
- 提案比較:複数社(6社程度)に依頼する場合も、同じRFP、サンプルデータ、受入基準をそろえます。
▶ 詳細はこちら:与信審査システム開発でおすすめの開発会社6選と選び方
与信審査システムの発注・外注・委託方法
発注では、業務部門に加えて、審査、リスク管理、法務、情報システムの各部門で合意を取ります。
さらに、セキュリティや運用の部門も参加します。
発注先に任せる範囲と、自社が決める範囲は、はっきり分けておく必要があります。範囲が曖昧なままだと、追加費用や納期の遅れ、障害時の責任転嫁が起きやすくなります。
RFPは、機能やデータ、連携、非機能などに分けて書きます。体制や納品するもの、見積、契約条件も、同じRFPに記載します。
RFPと見積比較でそろえる項目
機能要件と非機能要件を分けて、提案の条件をそろえます。
- 申込・審査:商品、チャネル、月間・ピーク件数、審査時間、STP率を記載します。外部照会先と本人確認も含めます。
- 判定・運用:判定ルール、理由コード、手動審査条件、契約・実行先、移行対象、運用時間を明記します。
- 非機能:可用性や応答時間、同時接続数、RTO・RPOを指定します。監査ログや暗号化、権限、脆弱性診断、バックアップ、監視も含めます。
契約・責任分界・受入テスト
信用情報APIや本人確認、審査エンジンについて、どこが担当するかを表にします。申込画面、基幹、電子契約も、同じ表に入れます。
データ変換やエラー時の再送、障害通知、ログ保管、問い合わせ窓口も分担します。
再委託と秘密保持、個人情報の扱いに加えて、データの返却・消去や監査協力も、契約の前に確かめます。
サービス終了時の移行も確かめておきます。受入テストには、複数の異常ケースを含めます。
- 情報取得・本人確認:情報が取れない場合や、本人確認が一致しない場合を試します。
- 申込・外部サービス:重複申込や、外部サービスの停止時の動きを試します。
- 変更・権限:ルール変更後の復帰と、権限不足の場合の動き。
判定結果に加えて、理由コードや監査ログ、通知、再処理、手動切替も合否の対象にします。
▶ 詳細はこちら:与信審査システム開発の発注・外注・委託方法
法規制・セキュリティ・AI活用の要点
与信審査では、情報を適切な目的で使い、判断の根拠を説明できることが欠かせません。問題が起きたときに追跡して復旧できる体制も必要です。なお、法令や監督指針は、商品や事業者によって異なります。
法務やリスク管理の部門と確認しながら、システムの要件と運用規程を一致させます。
信用情報・個人情報の管理
照会から保管、削除まで、信用情報を扱う場所と権限を管理します。
- 利用管理:照会目的、閲覧者、保存期間、削除時期を決めます。同意や利用目的、第三者提供、委託先も決めておきます。
- 安全管理:権限やログ監査、暗号化、マスキング、テストデータの匿名化。
- 対象範囲:画面、データベース、帳票、バックアップまでを確認します。
2025年4月1日、CICは、信用情報を分析した「指数」と「算出理由」を提供するクレジット・ガイダンスを開始しました。このため、外部スコアを使う場合は、算出理由を社内判定や顧客説明にどう反映するかを検討します(出典: CIC「クレジット・ガイダンス」、2025年)。
AIの説明可能性・公平性・モデル管理
AIの採否は、精度に加えて、公平性や説明可能性、モデルの運用管理も含めて判断します。
- 公平性・再審査:学習データの偏り、属性による影響、欠損、ドリフト、理由コード、人による再審査を確認します。
- モデル台帳:目的、適用範囲、学習データ、評価指標を記録します。承認者、監視指標、停止条件も残しておきます。
- 指針への対応:AI事業者ガイドラインの基準の確認。
AI事業者ガイドラインは、ログや説明可能性、透明性、リスク管理を重視しています(出典: 経済産業省「AI事業者ガイドライン検討会」、2026年更新情報)。
与信審査システムに関するよくある質問
AIの要否、開発期間、法令対応について、初期検討でよく出る質問に答えます。
与信審査システムにAIは必須ですか?
AIは必須ではありません。説明しやすく、変更もしやすいルールやスコアカードから始められます。また、データ量や検証結果に応じて、機械学習を後から追加する方法もあります。
AIを使う場合は、判定理由や再現性、バイアスの検証、手動審査への切替、モデル変更の承認を押さえておく必要があります。
開発期間はどのくらいかかりますか?
企画上の目安は、規模や連携範囲によって変わります。
- 小規模・標準機能:API連携やPoCは2〜4か月、標準機能の導入は3〜8か月です。
- 中規模:外部連携や契約連携を含む開発は6〜12か月程度です。
- 大規模:基幹刷新、複数商品、移行、24時間運用を含むと12〜24か月以上の場合があります。
要件定義やデータ準備、受入テスト、教育も、期間の計画に含めておきます。
法令や監査への対応は開発会社に任せられますか?
開発会社に支援を頼むことはできますが、業務判断や規程の最終的な責任まで委託できるとは限りません。
- 自社の責任:法務やリスク管理の部門が、利用目的、同意、保存期間、判断基準、監査要件、業務継続を決めます。
- 開発会社への依頼:実装、テスト、証跡化を頼みます。法改正や監査協力、脆弱性、ログ提供、再委託は契約で明確にします。
まとめ
与信審査システムは、申込受付から監査までを一つの業務基盤として設計します。方式は、業務やデータ、規制などを整理してから決め、AIや製品はそのあとで比べる形になります。
費用は、PoCや小規模連携の500万〜2,000万円から、基幹刷新を含む1億5,000万〜3億円以上まで幅があります。初期費用のほか、外部サービスやクラウド、データ整備、セキュリティを含めて比べます。さらに、移行や保守、法改正やモデル運用を含めた総保有コストも確かめます。
発注時は、同じRFPと受入基準で提案を比べ、外部API、基幹、画面、運用のそれぞれについて、どこまで誰が受け持つかを契約に記載します。
2026年時点では、信用情報の算出理由を含む説明可能性とサイバーセキュリティが欠かせません。第三者リスクやAIの脆弱性、モデル管理も、審査の精度と並んで確かめる項目です。
まずは1商品・1チャネルのMVPで、判定理由と監査証跡を残せるかを確かめます。そのうえで対象を広げると、無理のないロードマップを作れます。
▼関連記事一覧
・与信審査システム開発の進め方
・与信審査システム開発でおすすめの開発会社6選と選び方
・与信審査システム開発の見積相場・費用
・与信審査システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。