
与信審査システムの開発費は、審査の範囲、外部サービスとの連携、運用や非機能要件によって、500万円から3億円以上まで幅があります。
金額を分けるのは、対象にする業務の広さ、連携先の数、求める可用性の水準です。全体像は与信審査システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
与信審査システムの概要
与信審査システムは、申込情報、本人確認書類、信用情報、取引履歴を一か所に集めるシステムです。そのうえで、貸付の可否、利用限度額、金利、保証条件を判定します。
扱う範囲は申込受付から融資実行までで、照会や判定、稟議を経て契約に進みます。途上与信や監査も一連の業務として扱います。そのため、申込フォームだけでは足りず、判定後の業務までつなぐ必要があります。
申込受付から審査判定までをつなぐ機能
申込受付から審査判定までに必要な機能は、主に3つの領域に整理できます。
- 申込・本人確認:受付、妥当性確認、重複確認、eKYC、OCR
- 外部照会:信用情報機関、保証会社、不正検知へのAPI照会
- 判定・監査:結果、否決や減額の理由コード、承認、操作履歴の管理
申込は、Web、スマートフォン、営業店から受け付けます。在籍確認や収入証明の受付にも対応します。
受け付けた申込は、反社・制裁サービスに照会し、その情報を審査ルールやスコアリングに渡します。判定は、可決や否決、条件付き可決、手動審査に分かれます。さらに、限度額や金利の計算、稟議・承認ワークフローも管理します。
SaaS・パッケージ・ハイブリッド・スクラッチの方式
方式を選ぶ際は、標準機能、拡張性、責任範囲を比べます。
- SaaS:標準機能を短期間で利用しやすい
- パッケージ:金融業務のテンプレートを調整できる
- ハイブリッド:標準領域と独自領域の組み合わせ
- スクラッチ:独自商品や審査モデルを作り込める
独自の審査エンジンやデータ連携をクラウドに構築すると、拡張性が高まります。さらに、クラウド構成は、API連携の自由度も確保しやすい方式です。
フルスクラッチの場合は、運用や障害対応、法令変更、モデル更新まで、自社が責任を負います。
実務では、信用情報連携や本人確認、電子契約、帳票をSaaSやパッケージで補います。そのうえで、独自の審査ルール、顧客体験、データ活用の部分を個別に開発する構成です。
NTTデータも、個人ローンの申込から契約締結までをSaaS型で提供しています。同社は、AWS上で申込情報を管理・保管することへの確認が必要だと説明しています。
(出典: NTTデータ「ローンデジタルプラットフォーム」)
与信審査システムの開発の進め方
開発では、AIや製品を先に決めず、業務フローやデータ、規制、非機能要件の順に進めます。審査時間や自動審査完結率をKPIに置いておくと、機能の優先順位を判断できます。
企画・要件定義での業務とKPIの決め方
企画・要件定義では、まず業務の流れと判断基準をそろえます。
- 業務フロー:申込から途上管理までを一覧にする
- 保存・継続:保存年数、停止時の手動継続、RTO・RPOの決定
- KPI:速度、リスク、顧客体験、現場負荷を測る
工程は、本人確認や信用情報照会、ルール判定、例外処理まで含めて整理します。さらに、稟議や契約、融資実行、途上管理も対象に含めます。
各工程の確認者と、手動審査へ回す条件を明確にします。平常時とピーク時の申込件数や許容応答時間も決めます。
KPIには、審査時間、STP(自動審査完結)率、手動審査率を設定できます。承認率や貸倒率、申込離脱率、1件あたりの処理費も候補になります。
自動審査率だけを高めると、誤判定や貸倒リスクが増える可能性があります。そのため、審査スピードと顧客体験、リスク、現場負荷を同時に追える指標を選びます。
設計・開発での連携と説明可能性の作り込み
設計では、画面、基盤、データの範囲を定めます。顧客・申込データベースや監査ログ、既存基幹系との境界も、同じ段階で決めておきます。
- 業務画面:申込画面、審査担当画面、ワークフローの設計
- 判定基盤:APIゲートウェイ、ルール・モデル実行基盤の設計
- 追跡性:データ、判定、担当者、理由コードを再現可能にする
APIのタイムアウト時の再実行や申込の二重送信への対応も、設計に含めます。信用情報を取得できない場合は、保留や手動審査への切り替えも対象になります。
AIや機械学習を使う場合も、最終判断をモデルだけに任せない設計が必要です。判定の経緯を後から追えるよう、利用データと判定日時を記録し、ルールやモデルの版も残します。
CICは2025年4月1日から、指数と算出理由を提供しています。
(出典: CIC「クレジット・ガイダンス」)
テスト・移行・シャドー運用による本番リスクの低減
テストでは、申込から勘定系連携まで通しで業務を確認します。
- 正常系:可決、否決、保証、電子契約までの一連の流れ
- 異常系:照会不能、API遅延、重複送信、通信切断への対応
- 運用系:権限、障害復旧、監査ログの欠落の有無
単体機能の確認にとどまらず、信用情報照会から電子契約までを連続して試験します。過去データのバックテストで、モデルの精度と判定結果を確かめます。
シャドー運用では、審査業務を止めずに判定だけを比べます。たとえば、限定商品のパイロットでは、処理時間や例外対応も検証できます。
本番後は、ルール変更やモデル更新の申請、承認、リリースを管理します。あわせて、ロールバック、ドリフト検知、定期レビューも運用手順に組み込みます。
与信審査システムの費用相場とコストの内訳
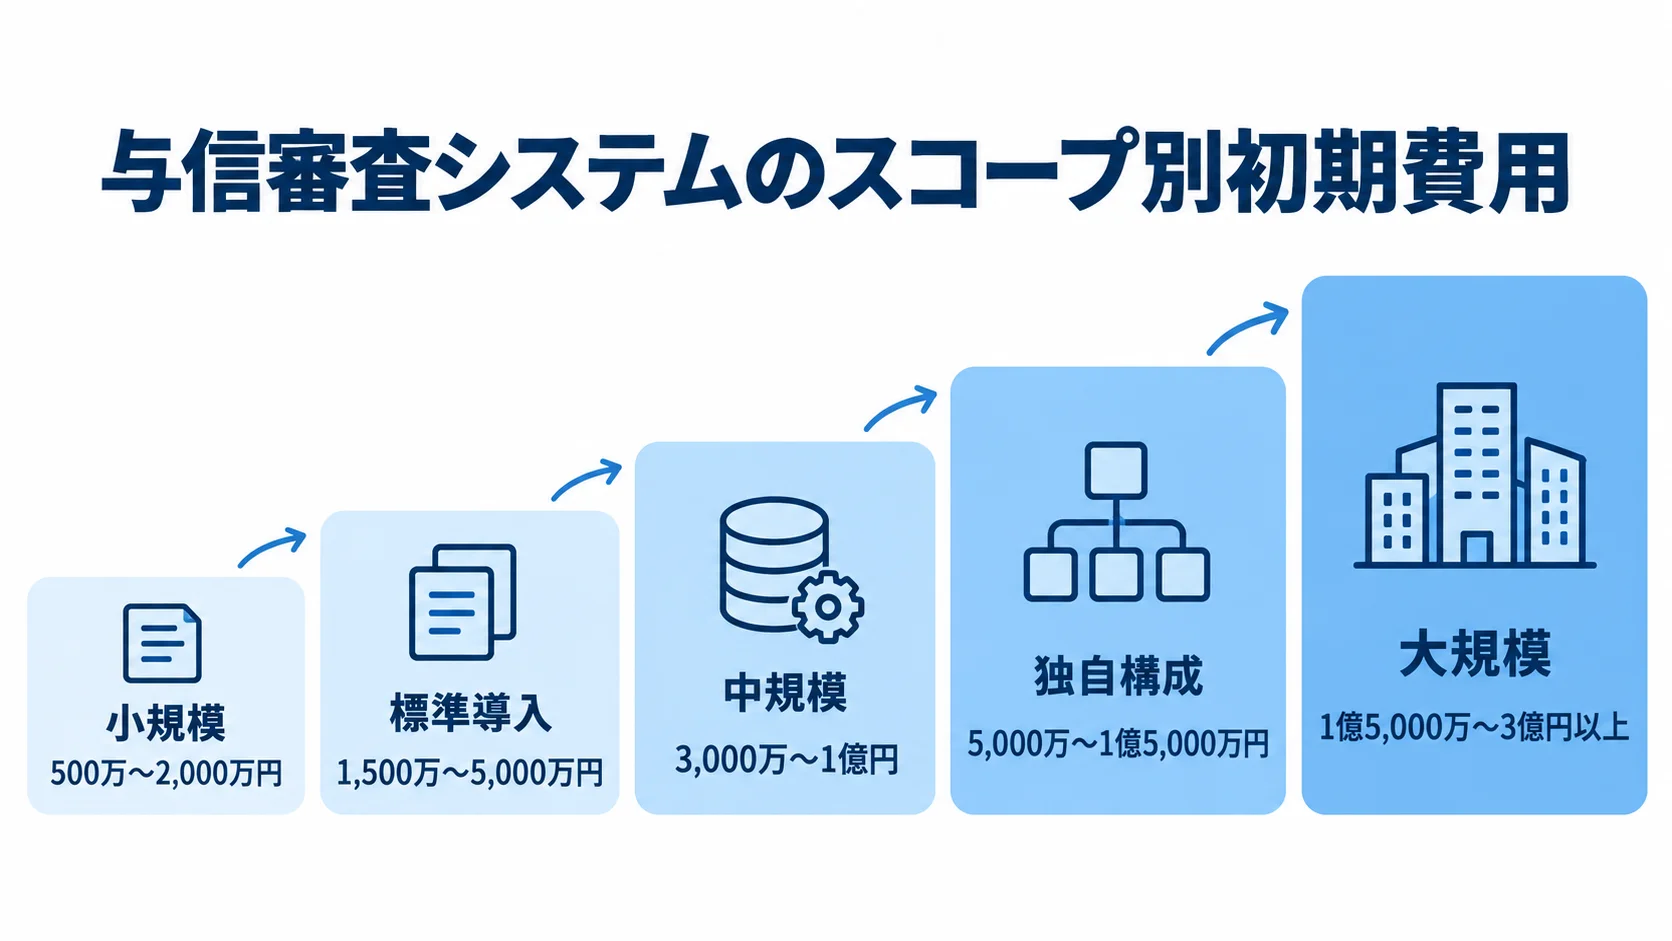
開発費は、初期費用だけでなく、外部サービス、クラウド、データ整備の費用も含めて考えます。さらに、セキュリティ検査や移行、保守、法改正への対応も見ておく必要があります。
この金額は、2026年時点の公開機能の範囲と金融系案件の負荷をもとにした企画用の推定です。リサーチノートの調査結果も組み合わせていますが、市場平均や定価ではありません。
スコープ別の初期費用(500万〜3億円以上)
初期費用は、導入範囲と連携数によって大きく変わります。
- 小規模:審査API連携やPoCは500万〜2,000万円
- 標準導入:SaaS・パッケージは1,500万〜5,000万円
- 中規模:外部連携まで含めると3,000万〜1億円
- 独自構成:ハイブリッドは5,000万〜1億5,000万円
- 大規模:フルスクラッチや基幹刷新は1億5,000万〜3億円以上
小規模導入は2〜4か月程度で、画面や基幹の全面刷新を避けられます。その範囲は、申込データを受けて、1〜2個の外部サービスに照会し、結果を返すところまでです。本番を前提にするなら、ログ、権限、障害時の処理も最低限検証します。
標準カスタマイズは3〜8か月程度で、受付から基本的な基幹連携までを含みます。一方、中規模構成は6〜12か月程度で、外部信用情報、eKYC、保証会社をつなぎます。
スコアリングや稟議まで含める場合もあります。電子契約や監査ログを加えるケースもあります。
ハイブリッド構成は9〜18か月程度で、独自モデルとUIを作り、APIやデータ基盤も整えます。フルスクラッチや基幹刷新は、12〜24か月以上になる可能性があります。
独自審査モデル、商品・保証・契約・勘定系、途上与信まで一体化する構成です。24時間運用とデータ移行も含めると、さらに範囲が広がります。
要件定義・開発・テスト・移行別の開発費の内訳
総額だけでなく、工程ごとの配分を見て、見積もりを比べます。
- 企画・要件定義:10〜15%を仮置き
- 設計・開発:40〜50%を仮置き
- テスト:20〜30%を仮置き
- 移行・教育・導入:15〜20%を仮置き
上記の比率は固定の相場として扱えず、外部連携やテストが重い案件では変わります。
要件定義で業務例外、責任分界、受入基準を決めておくと、追加開発を抑えられます。逆に、要件定義を省くと、審査部門と情報システム部門の前提がずれる可能性があります。
後から追加することになるのは、画面、ログ、権限などです。そのため、見積書には、工程と成果物に加えて、前提条件と除外項目を記載してもらいます。
利用料・保守・データ運用によるランニングコスト
初期開発費とは別に、運用の段階でも費用がかかります。
- 外部サービス:信用情報、eKYC、OCR、電子契約、保証会社など
- 基盤運用:クラウド、ログ保管、バックアップ、監視
- 継続対応:障害、診断、更新、法改正、モデル再学習
外部サービスには、申込件数や照会件数に応じた従量課金があります。そのうえで、月額の最低料金や接続試験の費用、契約更新の条件も確かめます。
クラウドでは、コンピュートとデータベースの費用が変動します。ログ保管やバックアップ、監視の費用も変わり、その変動幅はアクセス量や保存期間によって決まります。
24時間監視や障害対応、脆弱性診断、侵入テストにも費用がかかります。OSやミドルウェアの更新、法改正、ルール変更も対象になります。加えて、モデルの再学習も含まれます。
データ品質管理と問い合わせ対応の費用も見込む必要があります。
金融庁は、貸金業者の安全で安定的な稼働とシステムリスク管理を重視しています(出典: 金融庁「貸金業者向けの総合的な監督指針」)。
与信審査システムの費用を左右する主な変動要因
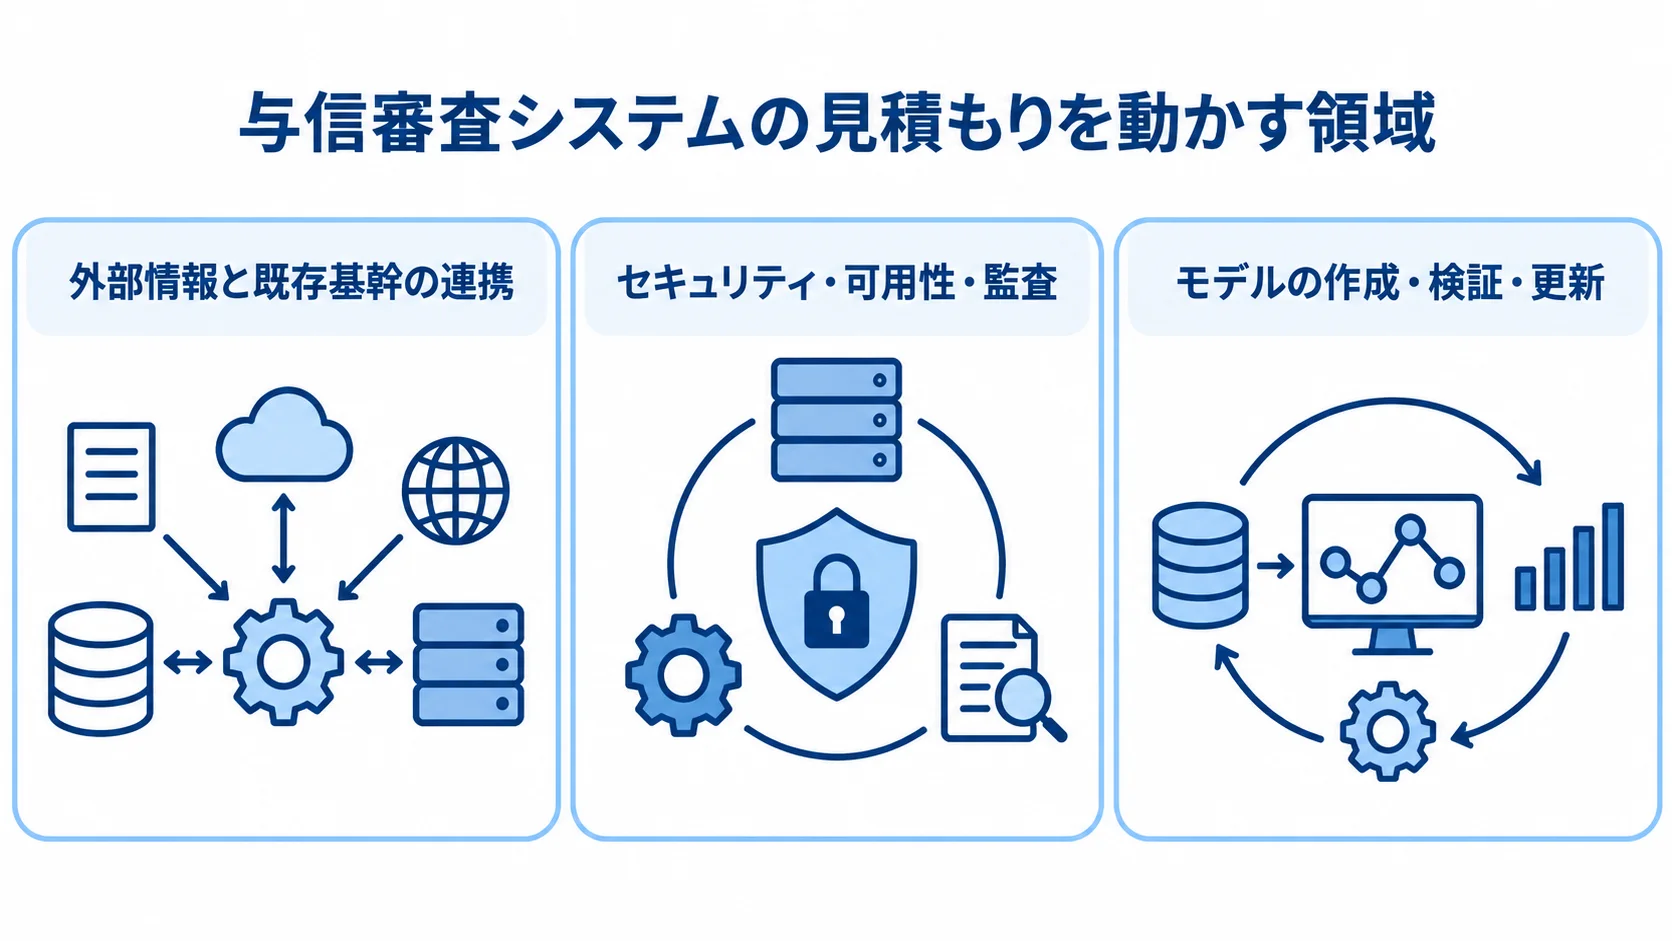
申込受付だけを対象にするか、審査から契約・実行まで含めるかで、費用は数倍変わります。見積の差が大きいのは、データ連携とセキュリティ、可用性、モデル運用の設計です。
これらは機能一覧の外に置かず、見積の前提として明記しておきます。
外部情報と既存基幹の連携数の増加による費用増
連携先が増えるほど、API仕様や認証、データ変換、接続試験が必要になります。
- 外部情報:信用情報、保証会社、eKYC、反社・制裁、不正検知
- 契約・通知:電子契約、通知、ローン管理、会計
- 既存基幹:勘定系との送受信、再送、責任分界
障害が起きた際の備えも、設計に含める必要があります。既存基幹の仕様が古い場合は、API新設や中継データベースの追加が発生します。
見積の依頼では、基幹連携を一式にまとめず、連携先ごとに分けて伝えます。また、送信・受信データや応答時間、タイムアウト、再実行を明記します。
責任分界とテスト環境の有無は、連携先ごとに確かめます。契約や接続審査が発注側にある場合は、どこまでが作業範囲になるかを押さえます。ベンダーの範囲に入るか、別途支援費がかかるかも見ておきます。
セキュリティ・可用性・監査要件による価格への影響
与信情報や本人確認書類を扱うため、アクセス権限と暗号化が必要になります。
- 保護:ネットワーク分離、保存・削除、バックアップ
- 可用性:冗長化、監視、障害時の切り替え、復旧訓練
- 検査:脆弱性診断、侵入テスト、委託先評価
設計には、操作ログや災害復旧も含めます。特に、夜間や休日も受け付ける場合は、非機能の工数が通常より大きくなります。
金融庁のガイドラインは、貸金業者や指定信用情報機関を対象にしています。管理態勢とサードパーティリスクも扱っており、2025年7月に一部改正されました。
そのため、運用中の診断、委託先評価、インシデント対応まで契約に含めておきます(出典: 金融庁「金融分野におけるサイバーセキュリティ対策について」)。
モデルの作成・検証・更新による継続的な費用
ルールベースでは、商品条件や総量規制を管理します。さらに、年齢、返済比率、必要書類も管理の対象になります。
- データ:抽出・匿名化、欠損、偏り、特徴量を確認
- 検証:バックテスト、精度評価、比較、理由コードを確認
- 運用:承認、監視、変更、安全な更新を管理
機械学習では、学習データを準備する段階で、匿名化の工程が必要になります。チャンピオン・チャレンジャー比較や承認フロー、理由コードの生成も必要になります。モデルを作る費用だけでなく、安全に変更する費用まで見積もります。
SASは、信用モデルからリアルタイムの意思決定までを、信用リスク管理として案内しています。たとえば、みんなの銀行は、Google Cloud上の分析基盤を個人ローン審査に組み込んでいます(出典: SAS Institute Japan「みんなの銀行の与信審査システム高度化」)。
高度なモデルほど、モデルリスク管理と運用人材の費用を別枠で見ておく必要があります。
与信審査システムのコストを抑えるポイント
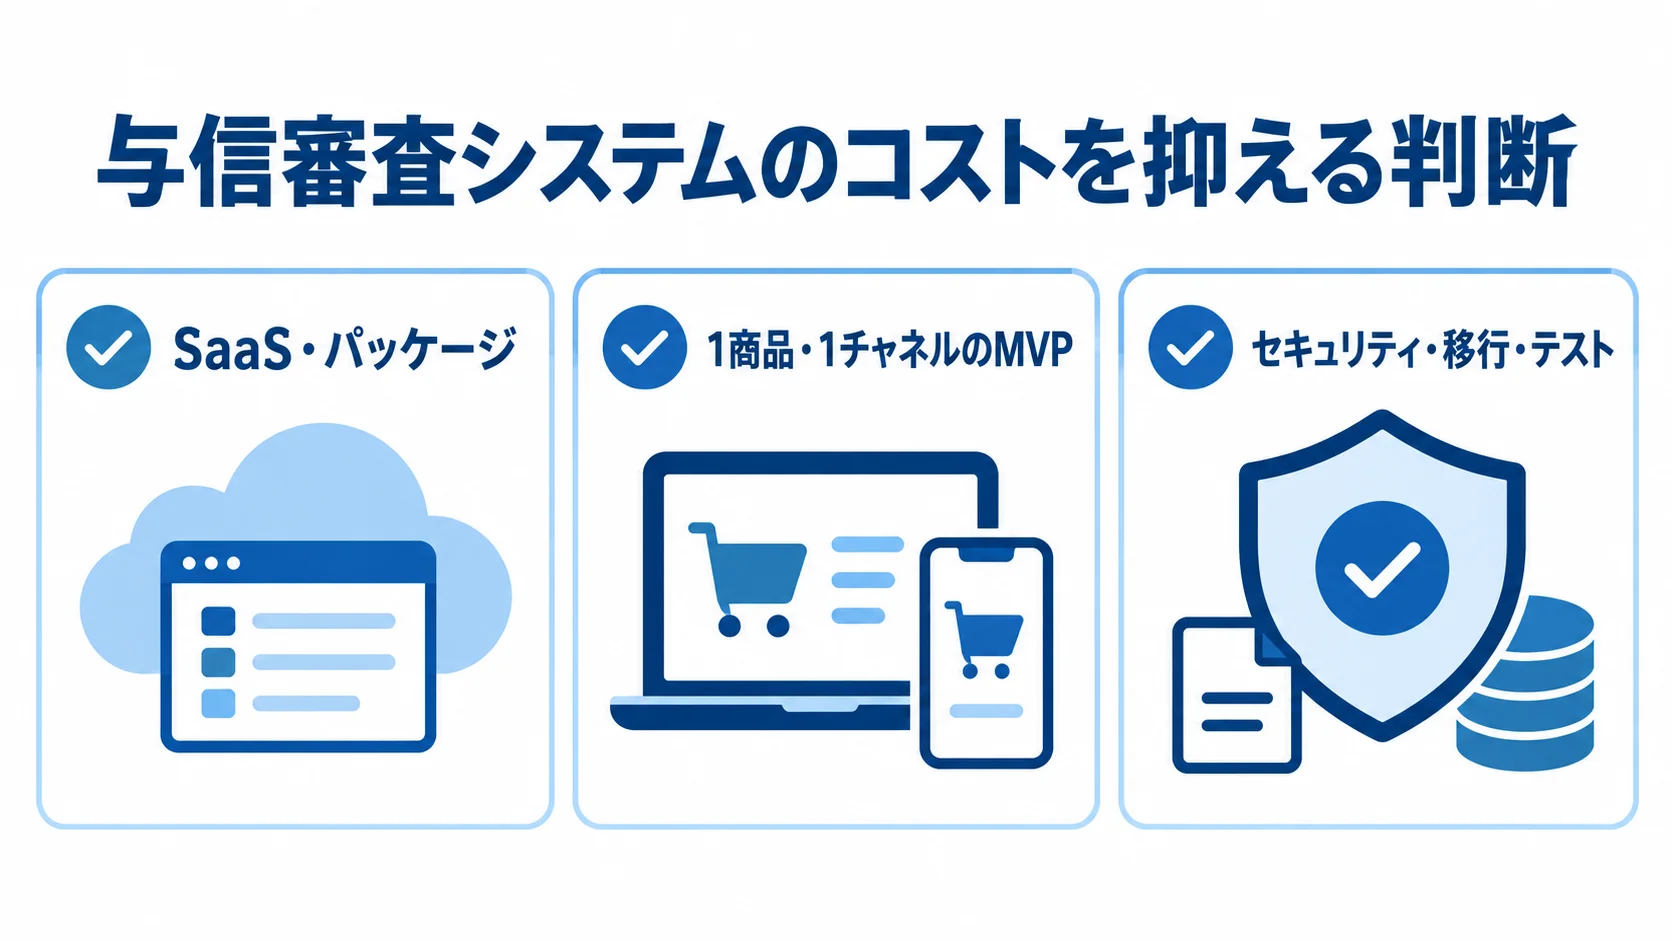
コストを抑える際は、品質を落とさず競争力に直結する領域に費用を集中させます。そのため、本人確認や電子契約、帳票、標準ワークフローまで独自に開発する必要はありません。削ってよい項目と、削ってはいけない項目を分けて判断します。
非差別化領域でのSaaS・パッケージの比較
非差別化領域では、まず既存サービスで要件を満たせるかを確認します。
- 照会・確認:信用情報照会、本人確認、書類受付
- 契約・通知:電子契約、通知、標準帳票
- 比較軸:初期費用ではなく3〜5年の総保有コスト
すべてをスクラッチで作るより、接続実績や保守のノウハウを活用できます。さらに、初期開発や将来の法改正対応を抑えられる可能性があります。
一方で、ライセンスや従量課金が長期的に割高になる場合もあります。そのため、契約前に保存場所や再委託先、障害時の責任分界、解約時のデータ返却を確認します。
発注側は、APIの利用制限やカスタマイズ範囲、終了時の移行支援も確認します。
1商品・1チャネルのMVPからの段階導入
最初から全商品や全チャネル、全拠点、途上与信を一括で開発すると、要件が膨らみます。
- 最初の範囲:1商品、1チャネル、限定した審査フロー
- 検証指標:処理時間、手動審査率、エラー率、離脱率
- 拡張先:保証会社、電子契約、勘定系、他商品
まずは、申込から判定結果の返却までを作ります。そのうえで、上に挙げた指標で結果を確かめ、対象を広げていきます。
PoCでは、画面の見た目よりも、データ収集と判定根拠の再現性を確かめることが大切です。なお、過去データを使う場合は、実運用で取得できない項目を前提にしないよう注意します。
本番のセキュリティや監査ログを後から追加すると、費用が高くつきます。そのため、将来必要になる非機能要件は、初期段階から縮小版で入れておきます。
セキュリティ・移行・テストを削減対象から外す判断
脆弱性診断や侵入テスト、監査ログ、バックアップを削るのは危険です。
- 削減しない項目:障害時の手動継続、移行検証、受入テスト
- 評価できる項目:商品数、画面、帳票、連携優先順位
- 記録する項目:実施条件、概算費用、時期、代替手段
障害や誤判定は、顧客対応や貸倒リスク、当局報告、ブランド毀損につながります。特に、金融分野では、企画・設計段階の対策や第三者リスク管理が重視されています。
費用削減よりも、責任分界を明確にすることを優先します。削減する場合は、影響を評価しやすい項目から検討します。たとえば、移行検証は残したまま、初期データ移行の対象範囲を絞るといった進め方です。移行検証そのものは削りません。削減項目は「将来対応」とせず、条件や費用、時期とともに、現行運用の代替手段を記録します。
与信審査システムの見積もりを取る際のポイント
見積を比べるには、各社に同じ前提を渡し、費用を分けて提示してもらいます。そのうえで、金融業務の理解やモデル運用、24時間対応を評価します。監査の経験も確かめます。
RFPでの機能・データ・非機能・運用の分け方
RFPは、機能やデータ、非機能、運用を分けて書くと、前提をそろえやすくなります。
- 機能:商品、利用者、申込、審査、契約、融資実行
- データ:必要書類、照会先、保存・削除、匿名化データ
- 非機能・運用:権限、ログ、RTO・RPO、障害連絡
月間とピーク時の件数や申込チャネルを記載し、受付項目や審査ルールも整理します。スコアリングや手動審査、稟議も記載します。契約や融資実行、途上管理については、業務の流れとして書き出します。
理由コードや監査ログ、権限、データの保存・削除は、必須要件として記載します。そのうえで、バックアップやRTO・RPO、応答時間、障害時の連絡体制も整理します。
未確定の外部サービスや基幹は、候補と想定API、接続主体、決定期限を記載します。データ項目や現行画面、サンプル帳票は資料として提供し、匿名化データや業務フローも、あわせて渡します。資料がそろうと、ベンダー間の前提の差が減り、見積の精度も上がります。
複数社の同条件での比較と適合領域の確認
見積は最低でも2〜3社に依頼し、条件をそろえて比べます。区分がそろっていないと、どの工程で差が出ているのかが見えにくくなります。
- 比較区分:要件定義、導入、構築、開発、テスト、移行
- 実績:同規模導入、信用情報接続、モデル検証・監視
- 体制:障害対応、再委託先、担当予定者、SLA
要件定義とパッケージ導入、クラウド構築、個別開発は、区分ごとに分けて見ます。テストや移行、教育、保守も、同じ区分の中で比べます。
NRIは消費者信用業界向けの審査ソリューションを提供しています。
(出典: 野村総合研究所「BELIEVUS/LS」)
価格や担当チーム、接続範囲、SLAは、会社ごとに個別に確認します。候補会社には、モデルの検証・監視の体制も確かめます。
審査部門が日常的に使えるか、否決理由を説明できるかも見ておきます。法改正の際に誰がルールを更新するかが曖昧だと、運用コストが膨らみます。
契約と受入基準による追加費用の発生条件の決め方
契約前に、成果物、検収条件、性能・可用性の測定方法を確認します。
- 契約条件:障害、再委託、データ返却、知的財産
- 継続条件:脆弱性修正、法改正、モデル更新
- 変更条件:追加費用、単価、承認者、影響評価
障害時の対応は、重大度と対応時間を決めておくことが大切です。
修正や更新の対応についても、仕様変更の扱いまで確認します。
契約形態としては、責任を負う範囲に応じて、準委任の工程と、請負で成果を求める工程を分ける方法もあります。ただし、責任を明確にするには、契約形態だけでなく個別の条件まで確かめる必要があります。
受入テストでは、正常系と異常系の審査結果、理由コードを確認します。さらに、ログの再現性や連携エラーからの復旧、権限、性能も確かめます。バックアップからの復元も、受入条件に含めます。
追加費用の対象となる変更の定義は、契約前に決めておきます。
よくある質問(FAQ)
費用は、初期費用の安さだけでなく、対象範囲と別料金を確認して判断します。
与信審査システムの開発費用は最低いくらですか?
審査API連携やPoCに限定すれば、企画用の目安は500万〜2,000万円です。
- 含む範囲:申込データと少数の外部サービスの接続
- 検証内容:審査結果やモデルの実現性
- 別途増える範囲:監査、障害対応、移行、セキュリティ検査
この金額は、本番の全機能を含む価格ではなく、実現性を検証する範囲の目安です。上に挙げた範囲を含めると、その分の費用が上乗せされます。
AIを使えば与信審査システムの費用は安くなりますか?
AIを使う場合は、準備と運用の両面で作業が必要になります。
- 必要な準備:学習データ、精度、バイアスの確認
- 必要な運用:理由コード、承認、監視、再学習
- 安全策:説明可能なルールと人の承認
初期費用と運用費が増える場合もあります。そのため、書類要約や照会補助のような範囲から導入し、段階的に対象を広げます。最終的な貸付判断には、人が関わる工程を残します。
与信審査システムの開発期間はどれくらいですか?
開発期間は、対象とする範囲によって大きく変わります。
- 小規模PoC:2〜4か月
- SaaS・パッケージ:3〜8か月
- 中規模連携:6〜12か月
- 基幹刷新・スクラッチ:12〜24か月以上
中規模の外部連携を含む開発は、6〜12か月を企画時の目安として見ておきます。基幹刷新やフルスクラッチは、さらに長くかかる可能性があります。
契約やデータ移行、受入テスト、審査部門の確認時間も期間を左右します。そのため、期間を見積もる際は、開発会社の作業以外の時間も含めて考えます。
見積書で別途費用になりやすい項目は何ですか?
見積書では、外部サービスや基盤、検査などが別途費用になりやすくなります。
- 外部・基盤:信用情報、eKYC、クラウド、監視
- 検査・移行:診断、侵入テスト、クレンジング、教育
- 継続対応:法改正、モデル再学習、障害時の追加費用
電子契約や保証会社、不正検知も、別途費用になることがあります。
「一式」や「含む・含まない」だけでなく、数量や期間、従量課金も確認します。加えて、更新の条件も見ておきます。
初期費用と3〜5年分の運用費を合わせて見ると、提案の見落としを減らせます。
まとめ
開発費は、PoCや審査API連携の500万〜2,000万円から始まります。基幹刷新を含む場合は、1億5,000万〜3億円以上まで幅があります。
標準カスタマイズは1,500万〜5,000万円で、中規模の外部連携を含む場合は3,000万〜1億円程度です。
いずれも、商品数や申込件数、連携先によって変わる推定値で、公開価格ではありません。加えて、データ移行と非機能要件も費用の幅を左右します。
スコープと運用費を分けた費用の判断
見積は、要件定義から移行・教育・導入まで、工程ごとに分けて見ます。
- 初期費用:工程別に配分を確認
- 運用費:外部サービス、クラウド、監視、保守
- 削減しない範囲:監査ログ、セキュリティ、移行、障害対応、受入テスト
加えて、法改正対応とモデル運用も、別枠で確認します。非差別化領域はSaaS・パッケージを使い、1商品・1チャネルから導入します。
発注前の業務・リスク・責任分界の整理
最初に、申込から融資実行・途上管理までの業務フローとKPIを整理します。
- 業務:連携先、理由コード、保存期間を整理
- 継続性:RTO・RPO、障害時の手動継続を整理
- 発注:同じRFPで総保有コストと実績を比較
そのうえで、複数社に同じRFPを渡し、総保有コストの比較から進めます。金融業務やセキュリティ、モデル運用の実績は、回答を見て確かめます。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。