
与信審査システムの発注は、目的とKPIを決め、業務・データを整理するところから始まります。続いてRFP作成、提案比較、契約、開発・受入テスト、運用へ進めると、審査業務の改善につながります。
発注範囲、進め方、費用相場、委託先の比べ方を順に取り上げます。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
与信審査システムの発注・外注前に押さえる全体像
与信審査システムは、個人または法人の情報を適切な目的で扱い、本人確認や信用情報照会と連携します。申込情報を受けて可否を表示するだけのツールとは、求められる範囲が大きく異なります。
判定の根拠を後から説明できる業務システムだからこそ、外注の成否は技術力だけでなく、自社と委託先の担当範囲を切り分けられるかで決まります。
発注範囲の考え方:申込から監査・途上管理まで
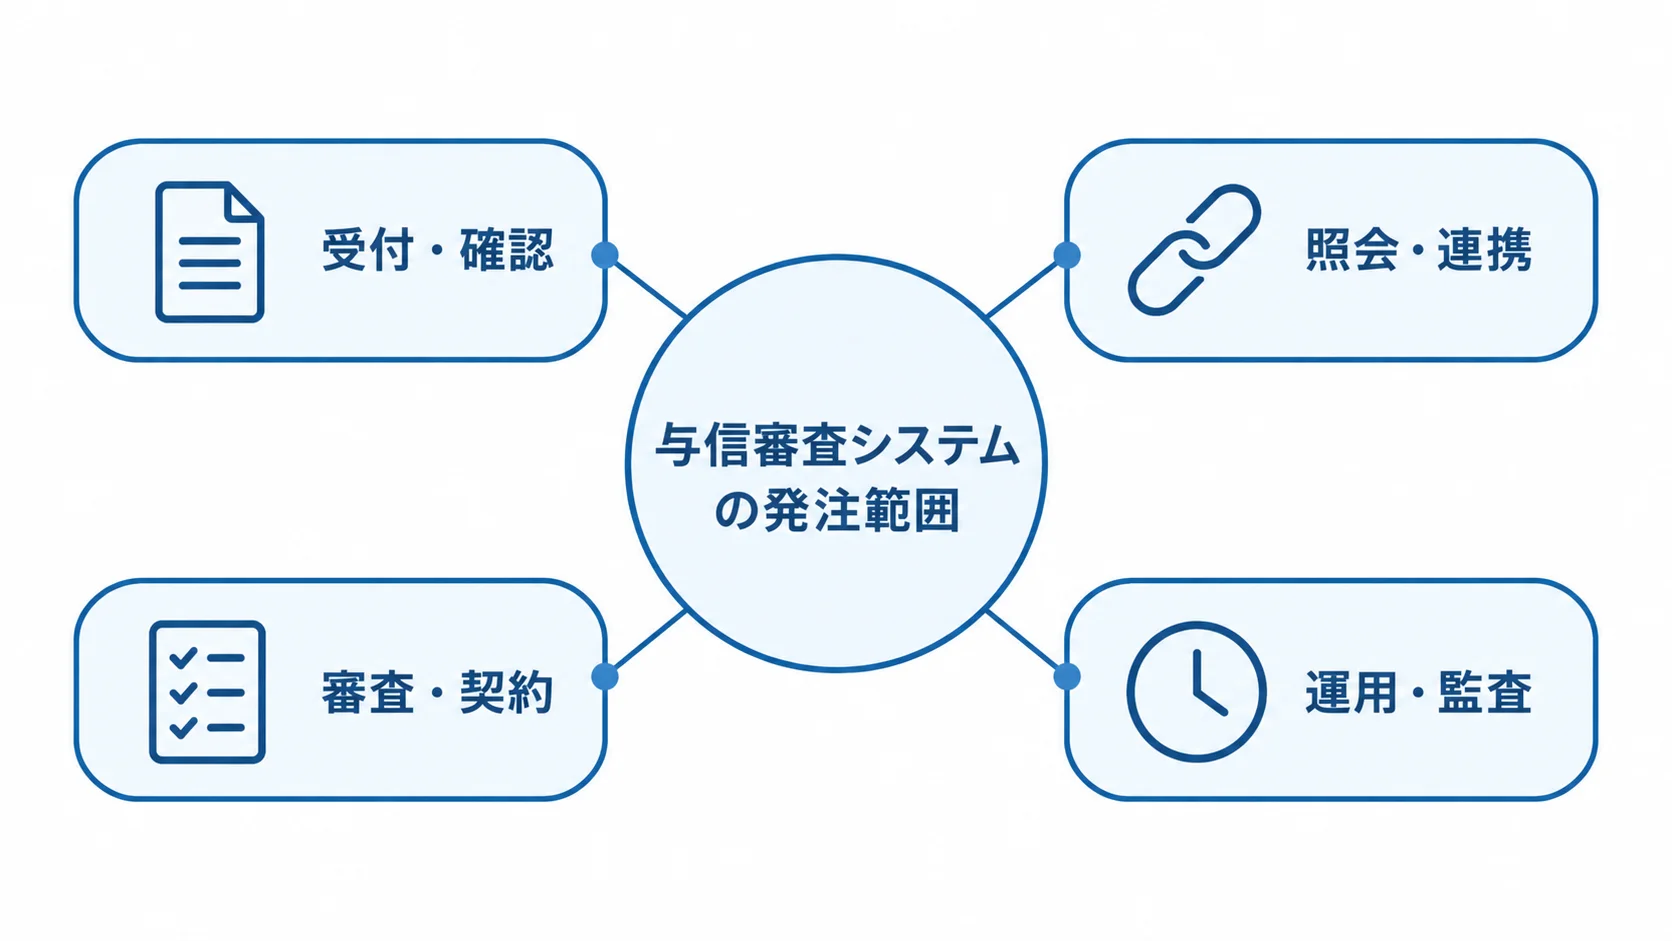
発注範囲は、申込受付から監査・途上与信までの業務に分けて整理します。また、例外処理や外部連携の責任分界も、発注範囲の一部として扱います。
- 受付・確認:申込、本人確認、書類処理
- 照会・連携:CIC・JICC・KSC、保証会社、不正検知サービスとの連携
- 審査・契約:ルール判定、スコアリング、手動審査、稟議、電子契約、融資実行
- 運用・監査:途上与信、監査ログ、モデル管理
自動審査であっても、否決・減額・追加書類依頼へ回す例外処理は欠かせません。審査ロジックと申込画面や基幹連携を別会社へ委託する場合は、データ項目、エラーコード、再送方法、障害時の手動運用を責任分界表に記載します。
CICは2025年4月1日から、「指数」と「算出理由」を提供するクレジット・ガイダンスを開始しています(出典:指定信用情報機関CIC「クレジット・ガイダンス」、2025年)。判定理由を要件に含める根拠として、この提供内容を発注時に確かめておきます。
特に外部情報については、利用目的、判定理由を示す画面や帳票、保存期間まで要件に含めます。
発注形態はSaaS・パッケージ・個別開発の組み合わせ
発注形態は、SaaS、金融業務向けパッケージ、クラウド上の独自構築、フルスクラッチに分けられます。たとえば、標準的な申込・審査を短期間で始めるなら、SaaSやパッケージが候補になります。
- SaaS・パッケージ:標準的な申込・審査フローを短期間で始めたい企業向け
- ハイブリッド:独自商品や審査モデルを競争力にしたい企業の候補
- 個別開発:勘定系や既存業務まで抜本的に変える場合の検討対象
NTTデータは、個人ローンの申込から契約締結までの機能をSaaS型で提供しています。ただし、AWS上で申込情報を管理・保管することへの了承が必要と説明しています(出典:NTTデータ「ローンデジタルプラットフォーム」、2023年リリース情報)。
SaaSは初期開発を抑えやすい一方で、データの保管場所や停止時の代替手段を確かめておく必要があります。解約時のデータ返却やカスタマイズの限界も、確かめておくべき点です。
別の進め方として、差別化領域は個別開発し、本人確認や通知など標準化しやすい部分は既存サービスと比べる方法もあります。
与信審査システムの発注・外注の進め方
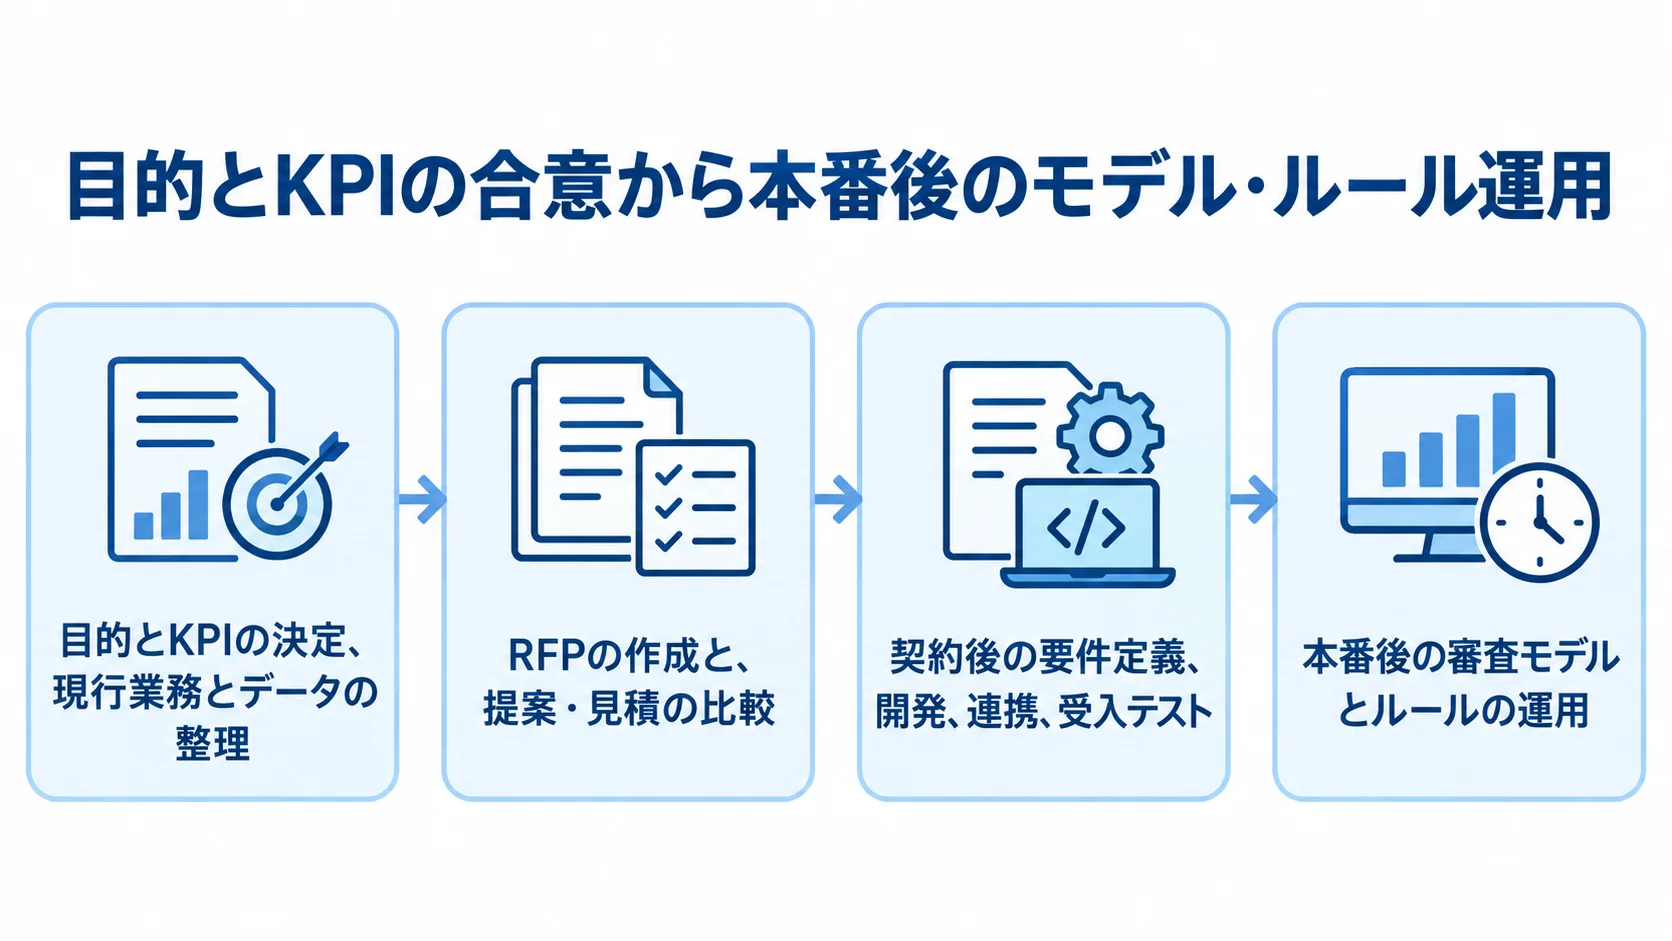
与信審査システムの外注は、目的とKPIの合意から本番後のモデル・ルール運用まで、段階を追って進めます。
- 目的とKPIの決定、現行業務とデータの整理
- RFPの作成と、提案・見積の比較
- 契約後の要件定義、開発、連携、受入テスト
- 本番後の審査モデルとルールの運用
ベンダーへ先に相談する場合も、社内で対象商品や申込件数を仮置きしておくと、提案を比べやすくなります。既存システムや審査上の課題、希望時期は、提案の前提として伝えておきます。
企画段階での目的とKPI
「AIで審査を自動化する」という目的は曖昧です。そこで、業務上の課題を測定できる指標に置き換えます。
- 一次回答時間:平均30分から5分への短縮を目標にする
- 手動審査率:60%から35%への低下を目標にする
- 入力不備:差し戻しを月100件から40件へ減らす
承認率や貸倒率だけを追うと、審査を厳しくして数値を改善する設計になりかねません。そのため、審査時間やSTP率も指標として定義します。さらに、申込離脱率や例外処理率、誤判定の救済件数、1件あたり処理コストも押さえます。
企画会議には、事業部、審査、リスク管理の担当者が参加します。法務、情報システム、セキュリティ、現場運用の担当者も加わります。与信基準を決める人と運用担当者が異なる場合は、例外承認とルール変更の権限を明確にします。
過去データでモデルを検証する場合は、まず学習用データの品質と欠損を確認します。ラベルの定義と、個人情報の利用目的も確かめます。
RFPに書く機能・データ・非機能・責任分界
RFPは、提案条件をそろえて各社の違いを比べるための文書です。まず、背景や対象商品・チャネル、現行課題を記します。さらに、期待効果、予算、納期の前提も示します。
続いて、業務フローや画面、データ項目などの要件を、次のとおり分けて記載します。
- 業務・機能:申込受付、重複チェック、eKYC、OCR、収入証明
- 審査・契約:信用情報照会、スコアリング、ルール判定、理由コード、稟議、電子契約、通知、途上与信
- 非機能:同時申込数、応答時間、稼働時間、可用性、バックアップ、RTO・RPO
- 管理・連携:外部連携、移行、権限、操作ログ、暗号化、脆弱性診断、障害通知、監査、保守
信用情報機関や保証会社などの外部サービスごとに、接続主体と費用負担、障害時の一次窓口を定めます。本人確認や勘定系も対象に含めます。条件を具体化すると、責任分界が明確になります。
提案比較、契約、受入テストの一続きの設計
提案は価格だけでなく、同じRFP条件で比べます。評価の重みは社内で決めたうえで、次のように配点できます。
- 業務理解と要件適合:金融・貸金業務の理解と要件適合に各20点
- 連携・セキュリティ:既存連携に15点、セキュリティ・監査に15点
- 体制・保守:体制と保守・障害対応に各10点
- 費用・期間:費用と導入期間に合計10点
担当予定者には、類似案件の導入範囲や追加費用の条件、失敗時のリカバリー方法を質問します。実際に設計・運用する担当者にも確かめ、営業担当の説明だけに頼らないようにします。
要件が固まっていない企画や要件定義は準委任、仕様と成果物が確定した開発は請負とするのが一般的です。全工程を請負にすると、曖昧な要件が変更要求として積み上がる恐れがあります。一方で、全工程を準委任にすると、完成条件や責任の所在が不明確になりがちです。
契約では、成果物と検収基準を明確にします。知的財産権、再委託、秘密保持の取り決めも必要です。さらに、個人データの扱いと脆弱性発見時の対応も、契約に記します。
SLAや損害賠償の範囲は、契約書や個別契約で明記します。加えて、データ返却と契約終了時の移行支援も書き込みます。
受入テストは、画面の動作確認に加えて、申込から判定・契約までの業務シナリオで実施します。試験する事象と稼働判定条件は、契約の前に合意しておきます。
- 外部接続停止:信用情報照会のタイムアウトや外部サービスの一時停止の試験
- 申込例外:二重送信、異常値、審査担当者による例外承認の試験
- 審査・監査:ルールのロールバック、監査ログ検索、権限のない閲覧の試験
稼働条件を先に決めておくと、納品直前に「動いているが業務では使えない」と分かる事態を防げます。
与信審査システムの費用相場とコストの内訳
価格は、申込画面だけか、信用情報・保証会社・契約・勘定系・途上管理まで連携するかで変わります。公開されている一律価格は少なく、ここでの金額は公開情報と金融系の工数をもとにした2026年の企画用推定です。市場平均や正式見積とは分けて読んでください。
スコープ別の初期費用の幅:500万円から3億円以上
初期費用と期間は、機能範囲によって幅があります。次に示すのは、企画段階で検討するための目安です。
- PoC・小規模:審査APIを既存システムへつなぐ構成で、500万円から2,000万円、2〜4か月が企画上の目安
- パッケージ・SaaS:申込、本人確認、ルール審査、担当者画面、帳票、基本的な基幹連携の構成で、1,500万円から5,000万円、3〜8か月程度を見込む
- 中規模:信用情報、保証会社、eKYC、電子契約、稟議、監査ログを連携する構成で、3,000万円から1億円、6〜12か月が検討レンジ
- ハイブリッド:独自スコアリングや顧客体験を個別開発する構成で、5,000万円から1億5,000万円、9〜18か月が目安
- 基幹刷新・フルスクラッチ:1億5,000万円から3億円以上、12〜24か月以上になることがある
ハイブリッドでは、標準化しやすい機能をパッケージで組み合わせます。フルスクラッチでは、商品・保証・契約から勘定系、途上与信、移行、24時間運用まで一体化する場合があります。
審査モデルの作成やデータ整備が増えると、同じ機能数でも費用と期間は上振れします。さらに、クレンジングや並行稼働が加わる場合も、上振れの要因になります。
開発費以外の外部サービス・移行・テスト費用
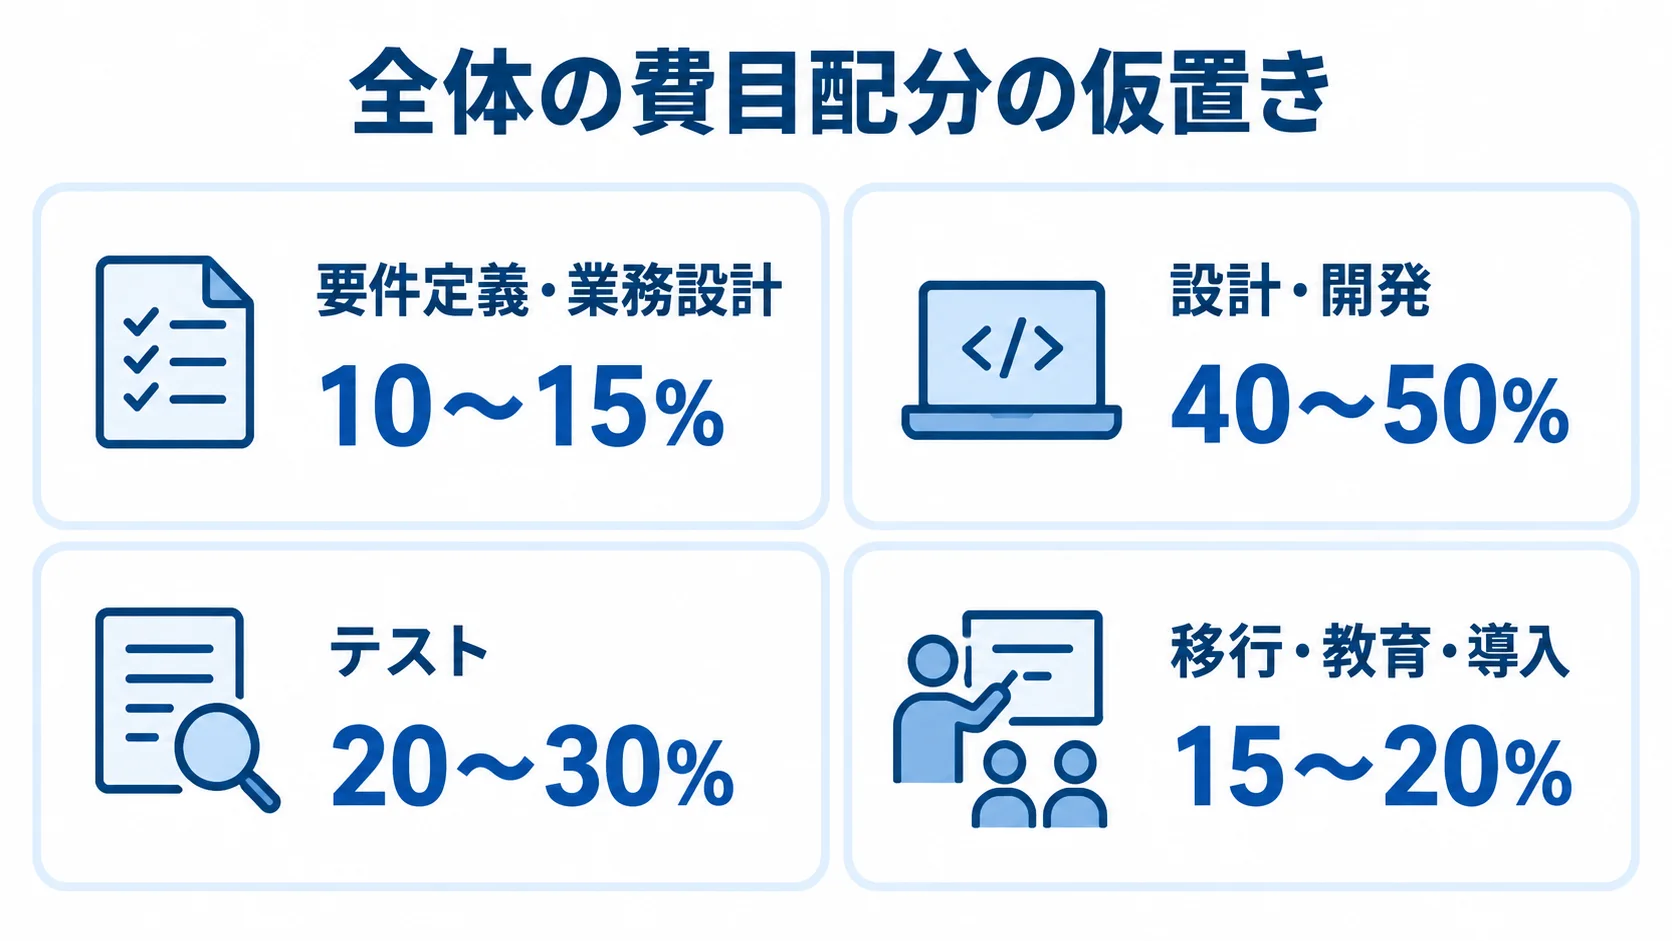
見積書では、開発工程と導入準備を分けて見ます。企画段階の費目配分は、抜け漏れを探すための仮説として使い、要件が確定した後に更新します。
- 要件定義・業務設計:全体の10〜15%を仮置き
- 設計・開発:全体の40〜50%を仮置き
- テスト:全体の20〜30%を仮置き
- 移行・教育・導入:全体の15〜20%を仮置き
この比率は、費目の抜けを見つけるための仮説として扱います。発注先の標準とみなさないよう注意します。
見積書には、費目ごとに分けて記載してもらいます。対象は、UI・画面設計、API・データ連携、審査エンジン、管理画面です。さらに、インフラ、テスト、移行、教育、運用設計も含めてもらいます。
別途費用には、CIC・JICC・KSCの利用料や、eKYC・OCR・電子契約・不正検知の利用料があります。また、クラウドや監視・バックアップの費用もかかります。
脆弱性診断や侵入テスト、データ整備、移行データのクレンジングが見積に含まれるかも確かめます。法改正やルール変更への保守、再学習、障害対応も対象です。
初期総額に加えて、月額・従量課金・更新費・追加開発単価を、5年程度の運用期間で試算します。
費用を抑えるための差別化領域と標準領域の切り分け
費用を抑えるなら、機能を一律に削るより、限定した範囲でMVP(Minimum Viable Product)を作り、効果を検証する方が現実的です。
- 個別開発:競争力につながる審査ルール、独自スコア、顧客向け画面
- 既存サービスの比較:信用情報接続、本人確認、通知、帳票、標準的なワークフロー
まず、1商品・1チャネルと限定した審査フローで、申込から結果返却までを試します。段階導入であれば、モデル精度や現場の処理時間、例外処理の負荷を本番前に確かめられます。
セキュリティや監査ログ、権限を、費用を抑えるために削るのは危険です。バックアップや移行、障害訓練、受入テストも、安易に削れない項目です。
金融庁の指針は、障害やサイバー事案が社会経済に与える影響の可能性を踏まえています。そのため、安全・安定稼働とシステムリスク管理が求められます(出典:金融庁「貸金業者向けの総合的な監督指針」、2026年確認)。
見積を削る場合は、将来使わない機能や重複する画面から検討し、本番の信頼性を支える費目は残します。
見積比較と委託先選定で失敗しないためのポイント
安い見積が最適とは限りません。理由は、データ連携や例外処理の範囲が各社で異なるためです。監査、テスト、保守の範囲にも違いがあります。
見積を比べるときは、金額に加えて、含むもの、含まないもの、前提条件を並べます。さらに、変更時の単価や顧客側の作業もそろえ、同じ条件で比べます。
委託先の金融業務・連携・運用への適合性
開発会社は知名度よりも、発注目的との適合性で選びます。たとえば、消費者信用や無担保融資、途上与信に近いパッケージを求める場合は、NRIのBELIEVUS/LSが比較候補になります(出典:野村総合研究所「BELIEVUS/LS」、2026年確認)。
同ソリューションは、自動審査、手動審査、契約締結、途上与信を対象としています。
課題に応じて候補を変えます。個人ローン申込から契約の共通化にはNTTデータのようなSaaS、モデル開発・検証・展開・監視には分析基盤に強い会社などが、その例です。
候補会社の実績や対応体制は、次の観点で確認します。
- 導入経験:同規模案件の担当範囲、金融業務の理解、信用情報機関や保証会社との連携経験
- 運用体制:24時間運用、障害時の一次対応、法改正時の変更管理
- 管理・監査:モデルのバージョン管理、監査照会、再委託先の管理
- AI審査:否決理由コード、説明可能性、バイアス検証、手動審査への移行を説明できるか
見積書の工数・前提・追加費用の比較
比較表では、工程ごとに数量、単価、工数を確認します。さらに、期間と成果物、顧客側の作業を並べ、対象外や追加時の単価も確認します。
- 開発・接続:要件定義、画面、審査ロジック、API、外部サービス。
- 導入・運用:データ移行、テスト、教育、リリース、保守。
「一式」と書かれた項目は、想定人月と品質基準を確認します。移行データの件数や過去データの変換は、漏れやすい費目です。外部接続申請や審査ルール登録、ユーザー教育も、見積から抜けがちです。
導入期間には、開発だけでなく社内決裁も含めます。加えて、外部サービス契約やセキュリティ審査、データ準備を見込みます。受入テストや並行稼働も、期間に入れて考えます。
たとえば、開発6か月の提案でも、信用情報接続の申請や基幹側の改修、利用部門のテスト要員が別途必要になると、本番まで9か月以上かかる可能性があります。
各社に同じ業務シナリオを渡し、申込受付から判定・契約までをデモしてもらうと、画面の印象だけでは見えない差を確かめられます。
契約と責任分界による追加費用と停止リスクの抑制
複数社へ外注する場合は、担当の境界を図にします。対象はアプリや審査エンジン、信用情報API、eKYCに加え、保証会社、勘定系、インフラです。
- 接続仕様:データ形式、認証方式、タイムアウト、リトライ、重複防止の取り決め
- 運用責任:ログ、障害通知、復旧責任、テスト責任の所在
信用情報APIが遅いときの申込保留、保留案件を手動審査へ回す担当、結果を再取得したときの二重契約防止まで決めておくと、障害時の混乱を減らせます。
契約書では、仕様変更の受付方法と見積ルールを具体化します。法令改正や商品追加、審査ルールや外部APIの変更、セキュリティ指摘への対応は、保守範囲と個別見積のどちらに入るかを事前に定めます。
金融庁は2025年7月、金融分野のサイバーセキュリティに関するガイドラインを一部改正しました。貸金業者や指定信用情報機関なども対象です(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」、2025年)。
制度や脅威は変わり続けるため、契約期間中の変更管理と第三者リスクの確認を契約に組み込みます。
与信審査システムの発注・外注でよくある質問
与信審査システムは、商品や審査基準、既存システム、法務・セキュリティ要件が企業ごとに異なります。ここでは、費用、AI、発注時期についてよくある質問に答えます。
与信審査システムの外注費用は最低いくらかかりますか?
既存の審査システムへ1〜2個の外部サービスをつなぐPoCなら、企画用の目安は500万円から2,000万円です。一方、申込・本人確認・審査に加えて稟議、契約、基幹連携まで含めると、3,000万円から1億円程度です。さらに、基幹刷新やフルスクラッチまで含めると、1億5,000万円以上になることもあります。
データ移行やモデル作成、外部接続、テスト、運用SLAによっても金額は変わります。そのため、同じRFPで複数社から見積を取ることが必要です。
与信審査をAIに任せれば審査システムの費用対効果は上がりますか?
AIを導入しただけで費用対効果が上がるとは限りません。効果を得るには、モデル検証と導入後の運用が必要です。
- モデル検証:学習データの品質、入力項目の欠損、精度、説明可能性、バイアスの確認
- 運用:モデル変更の承認と、誤判定時の救済手順の整備
- 導入方法:判断の標準化、書類確認や案件振り分けなどの補助領域でのAI利用、シャドー運用による比較
モデル検証と運用の体制が整って初めて、AIの効果が出ます。最終判断を自動化する場合も、理由コードと手動審査へのエスカレーションを要件に含めます。
与信審査システムの開発会社にはいつ相談すべきですか?
RFPが完成していなくても相談できます。対象商品や現行フロー、月間申込件数、既存システムに加え、達成したいKPIや希望時期の仮説があれば、要件整理や発注形態の比較から支援を受けられます。
提案を公平に比べる段階では、同じ業務フロー、データ項目、非機能要件、見積書の分け方を各社へ渡します。審査方針はベンダー任せにせず、事業・審査・法務・情シスで合意してから契約します。
まとめ:要件と責任分界から始める与信審査システムの発注
与信審査システムを外注するときは、AIや開発手法より先に、業務やKPIを整理します。あわせて、データ利用目的、例外処理、非機能要件、責任分界も確かめます。
その後、SaaS・パッケージ・ハイブリッド・スクラッチを比較し、条件をそろえたRFPで提案と見積を評価します。
発注前に社内で決める5つの項目
発注前に社内で決める項目は次のとおりです。これを決めておくと、見積の差が抜け漏れによるものか、提案の違いによるものかを判断しやすくなります。
- 対象範囲:商品、チャネル、業務範囲の決定
- KPI:審査時間やSTP率などの定義
- データ:利用データと判定理由の出し方
- 非機能:ピーク件数、可用性、RTO・RPO
- 責任分界:自社、委託先、外部サービスの担当
次の一歩:現行フローとRFPのたたき台づくり
発注の準備では、現行業務の流れを洗い出し、対象範囲を決めたうえで、RFPに落とし込みます。
- 申込・審査・契約・実行・途上管理の業務フローを作り、担当者の判断箇所や外部連携、手戻り、障害時の手動対応を書き込みます
- 1商品・1チャネルのMVP案と将来の拡張案を分けたRFPを作ります
- 提案には費用に加えて、金融業務の理解、説明可能な審査、監査証跡、変更管理、障害対応を含めてもらうと、長く使えるシステムにつながります
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。