
与信審査システム開発は、まず業務とKPIを整理し、要件とリスクを定義します。そのうえで方式を選び、限定導入して検証と改善を重ねると、審査品質と顧客体験を両立できます。
全体像、進め方、費用の目安、見積もりの確認点の順に見ていきます。全体像は与信審査システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
与信審査システムの全体像
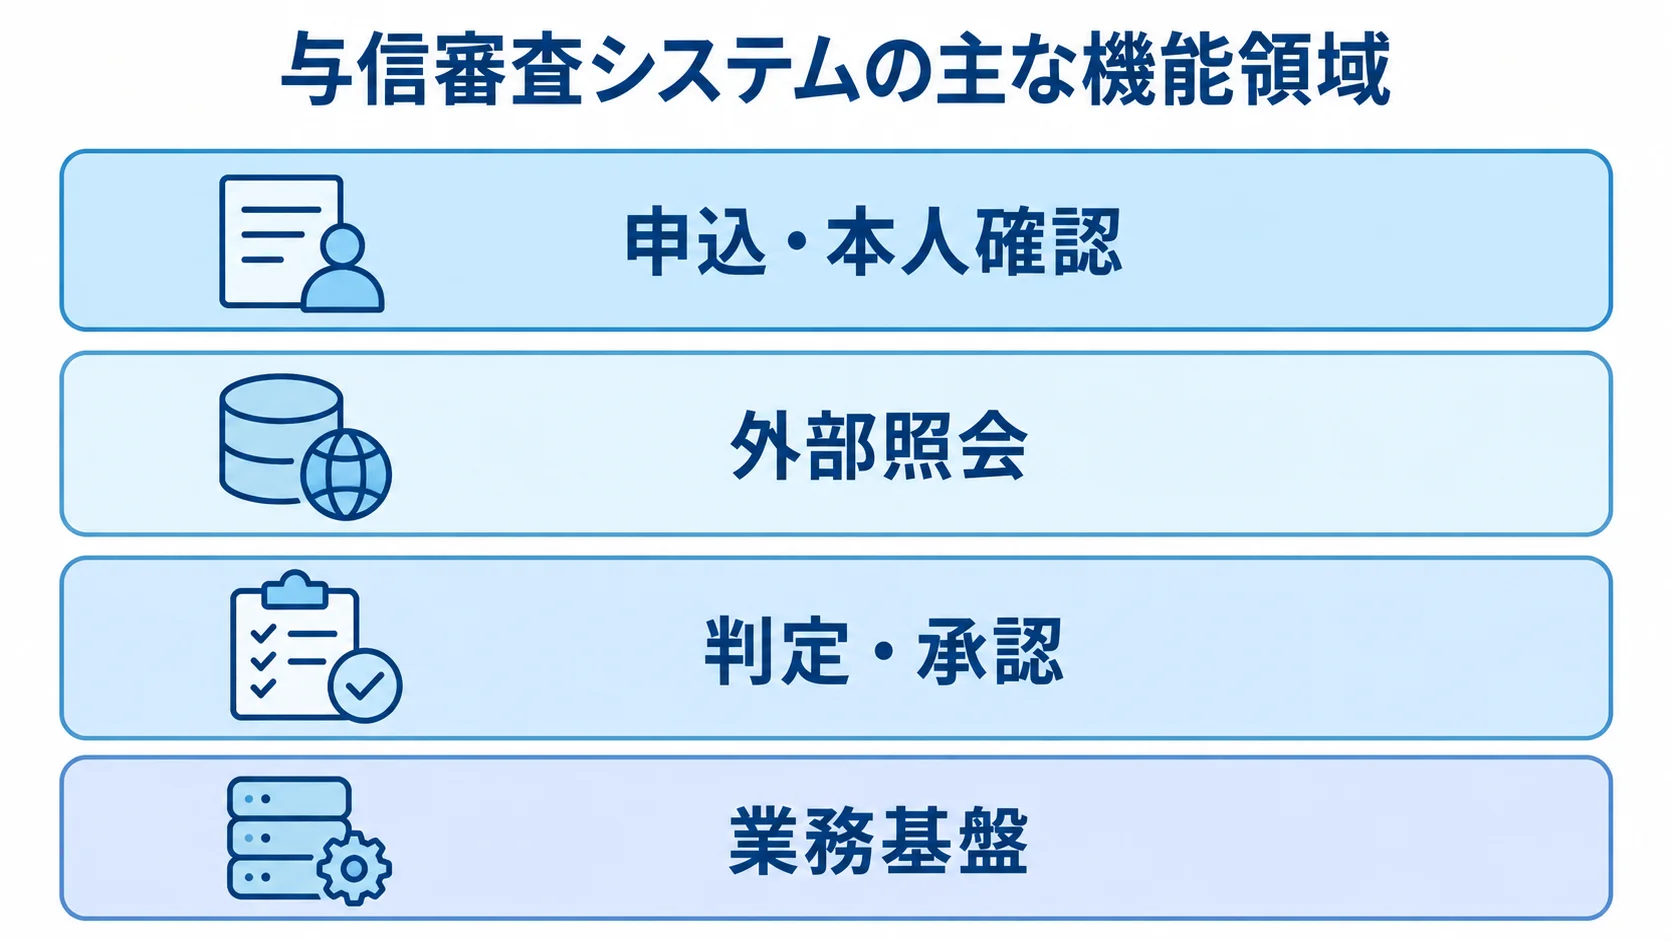
与信審査システムは、申込受付から返済中の見直しまでをつなぐ業務基盤です。審査の判定と承認に加えて、本人確認や信用情報の照会、契約、融資実行までを扱います。対象範囲によって必要な機能と費用が変わるため、どの工程をシステム化するかを先に決めます。
与信審査システムの定義
与信審査システムは、個人または法人の申込情報、本人確認書類、収入・財務情報、信用情報、取引履歴を使って、貸付の可否などを判断します。
- 判断対象:貸付の可否、利用限度額、金利、保証条件を判定する。
- 例外処理:自動判定できない案件を、手動審査へ回す。
- 判断記録:結果の理由と承認の履歴を、後から確認できる状態で残す。
例外処理では、情報が不足している案件や高額の申込は、自動判定だけに任せず、担当者の手動審査へ回すほうが安全な場合があります。判定の境界に近い案件や、不正検知のアラートが出た案件も、手動審査へ回す対象になり得ます。
判断記録では、可決・否決・減額の理由コードや、ルール・モデルの版を記録しておくと、顧客対応や監査、モデル改善に使えます。担当者、承認日時、例外承認も残しておくと、判断の経緯を後からたどれます。
主な機能とデータ連携の範囲
連携の範囲は、申込チャネルから勘定系との接続まで、工程ごとに分けて確認します。
- 申込・本人確認:Web・アプリ・営業店の申込、eKYC、書類OCR、在籍確認、収入証明の受付、不備の差し戻し(必須項目や形式、重複の確認を含む)。
- 外部照会:CIC・JICC・KSC、保証会社、反社・制裁・不正検知サービスとの連携。
- 判定・承認:貸金業法や総量規制、商品別の社内基準に、スコアカードや統計・機械学習モデル、手動審査を組み合わせる。
- 業務基盤:画面、ワークフロー、API、モデル基盤、データベース、監査ログ、契約・勘定系連携の設計。
信用情報連携や本人確認は既存サービスを比べて選び、開発資源は独自モデルや顧客体験に集中させます。
2026年に重視される説明可能性と変更管理
2025年4月、CICはクレジット会社などへのクレジット・ガイダンスの提供を開始しました。指数に加えて、算出理由を最大4つまで示します。
また、CICは理由を明示できる統計的手法を採用し、ブラックボックス化のおそれがあるAIなどは採用していないと説明しています(出典:CIC「クレジット・ガイダンス」、2025年)。
- 説明と変更管理:判断理由を説明できる状態にし、モデルの承認、検証、変更の方法を定めます。
- 機械学習の管理:特徴量、学習期間、バイアス検証、適用範囲、チャンピオン・チャレンジャー比較、ロールバックを設計段階で決める。
与信審査システムの進め方
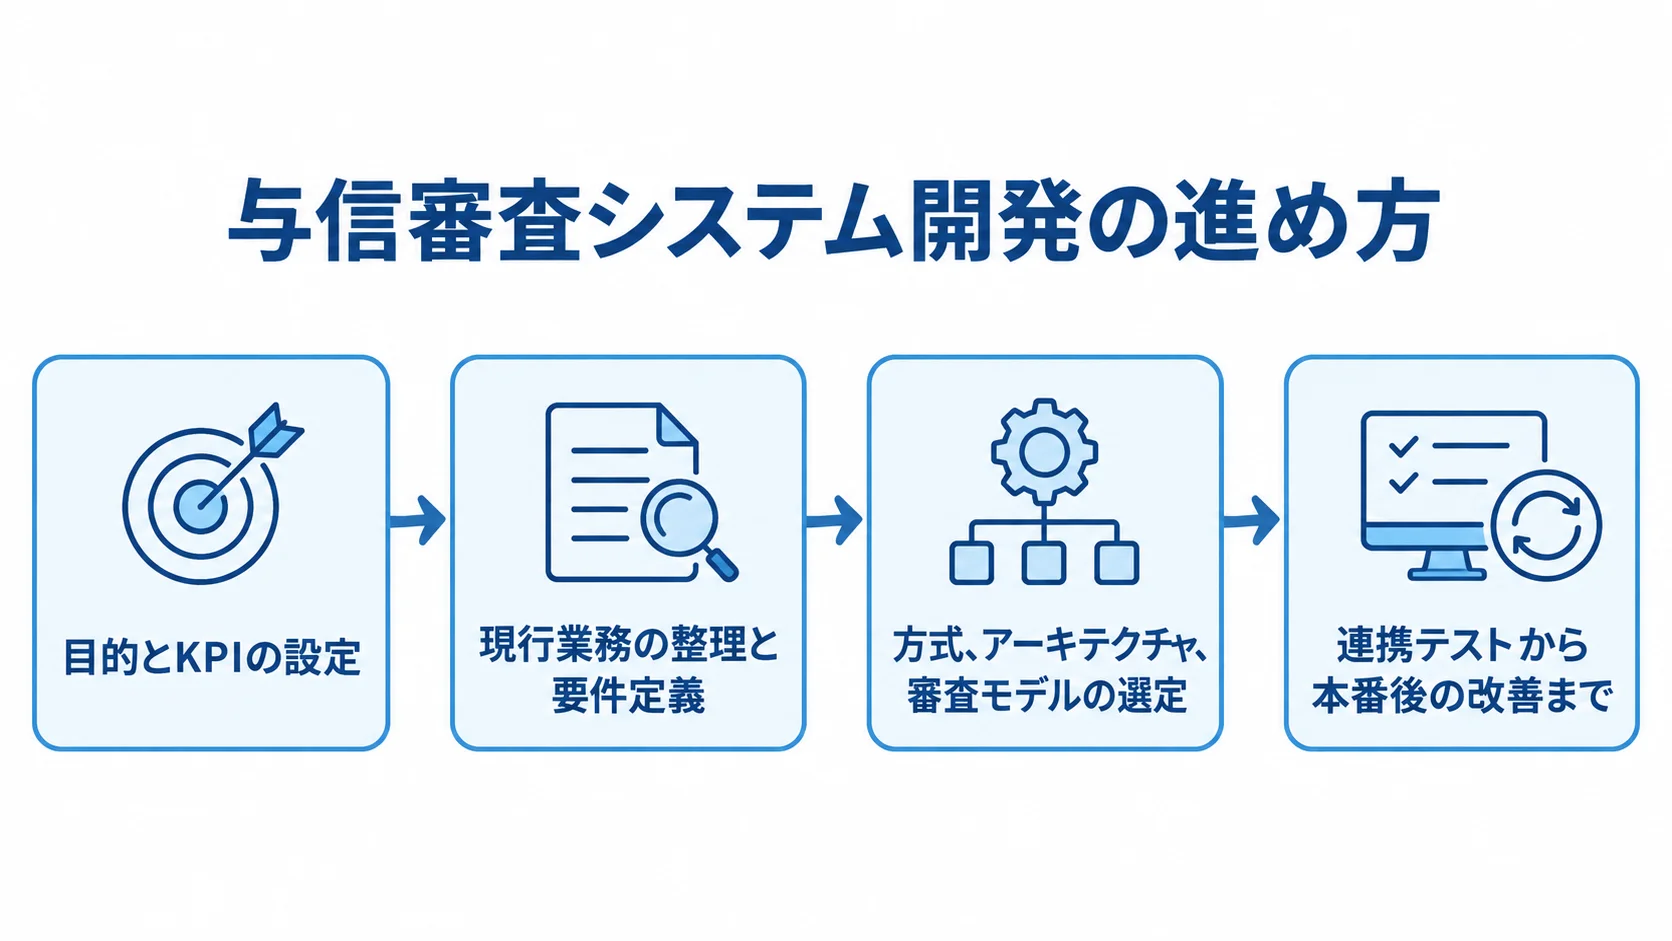
開発は製品選びから始めず、まず目的と現場の課題を整理します。そのうえで業務・データ、規制・セキュリティ・可用性を押さえ、SaaSやパッケージからクラウド個別開発、フルスクラッチまでを比べます。限定した範囲で検証してから本番化します。
1. 目的とKPIの設定
KPIと初回導入の対象は、現状の数値と対象範囲を並べて決めます。
- 現状値:審査完了時間、STP(自動審査完結)率、手動審査率、承認率、貸倒率、申込離脱率、1件あたり処理費を記録する。
- 成果指標:速度、収益、リスク、顧客体験を測ります。即時審査になっても、貸倒率や手動審査の滞留が悪化していれば成功とはいえません。
- 対象範囲:商品とチャネルを絞ります。個人カードローン、法人融資、加盟店向け決済では、審査項目も承認権限も異なります。
- 初回リリース:1商品、1チャネル、1つの基幹連携に絞れば、成果指標を検証でき、過剰な初期投資も避けやすくなります。
2. 現行業務の整理と要件定義
申込から途上管理までの各工程について、業務フローとデータ項目を一覧にして洗い出します。通常のケースに加え、一次判定や例外処理、稟議で起きる手間のかかる例外も調べます。
- 申込・照会:氏名表記の揺れ、重複申込、照会のタイムアウトを確かめる。
- 書類・審査:書類の不備、例外承認、審査中に変わる情報の更新を確認する。
- 非機能:機能要件と同じ重さで、ピーク時の件数、応答時間、稼働率、RTO・RPO、権限、ログ、障害時の手動継続を決めます。
照会先と同意、個人情報の利用目的は、RFPに書いておきます。保存と削除の方法、権限分離、監査ログも、RFPに含めます。
金融庁の指針は、貸金業者や指定信用情報機関も対象にしています。セキュリティ・バイ・デザイン、ログ、脆弱性、サードパーティリスク管理を示しています(出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
3. 方式、アーキテクチャ、審査モデルの選定
方式は、得意な領域と運用の責任を比べて選びます。
- SaaS:短期間で導入しやすく、保守を自社で抱えずに済む方式。
- パッケージ:金融業務のテンプレートを使い、必要な箇所を調整できる方式。
- クラウド個別開発:API連携や処理量の増減に向く方式。
- スクラッチ:独自の商品やルールを表現できるが、設計、テスト、運用の責任も広がる。
初期費用に加えて、法改正への対応、データの返却、障害時の責任分界、ベンダー変更のしやすさも比べます。
審査モデルは、説明しやすいルール、ロジスティック回帰、スコアカードを基本にします。必要な領域では、機械学習も検討します。
生成AIは、書類の要約や照会結果の整理から始めます。貸付判断を無監督で任せないほうが、説明責任とリスク管理を両立できます。
SASは、モデルの開発・検証・展開・監視や、リアルタイムの意思決定の機能を案内しています(出典:SAS「信用リスク管理」、2026年確認)。こうした製品を使う場合も、継続運用の設計が必要です。
4. 連携テストから本番後の改善まで
試験では、画面だけでなく申込から契約までの一連の業務を通して確かめます。外部サービスや基幹連携の障害も、あわせて確認します。
- 連携試験:信用情報、本人確認、保証会社、電子契約、勘定系、通知の接続を確認する。
- 例外試験:タイムアウト、重複送信、再実行、不正入力、外部停止の各ケース。
- 本番準備:受入テスト、操作研修、障害訓練、シャドー運用を行う。
- 本番後:審査指標やモデル性能を監視し、変更・承認・ロールバックを運用する。
過去データのバックテストでは、精度だけでなく、否決理由の妥当性と手動審査へ回す割合も調べます。
シャドー運用は、旧審査を残したまま新モデルと比べる方法です。この方法なら、審査結果を一度に切り替えるリスクを抑えられます。
本番後は、審査時間、STP率、承認率、貸倒率などを定期的に確認します。予測性能、データ欠損率、障害件数も、あわせて見ていきます。
与信審査システムの費用相場とコストの内訳
費用は、申込画面だけを作るか、信用情報、eKYC、保証、契約、勘定系、途上管理まで含めるかで変わります。
ここで示すのは、公開サービスの機能範囲と金融系の連携・テストの負荷をもとにした、2026年時点の企画用の推定です。市場平均や特定ベンダーの提示価格ではありません。
スコープ別の初期費用と期間の目安
費用と期間は、対象とする機能によって変わります。段階ごとの想定範囲と別費用を、あわせて確認してください。
- PoC・API連携:500万〜2,000万円、2〜4か月が目安。
- パッケージ・SaaS:1,500万〜5,000万円、3〜8か月程度。
- 中規模システム:3,000万〜1億円、6〜12か月程度。
- ハイブリッド構成:独自モデルやデータ基盤を含めて、5,000万〜1億5,000万円程度。期間は個別に見積もる。
- 基幹刷新・フルスクラッチ:1億5,000万〜3億円以上、12〜24か月以上となる可能性がある。
PoCでは、申込データを受け取って1〜2個の外部サービスを呼び出し、結果を既存審査に返す構成を想定します。モデル精度の検証については、データ整備や評価設計を別途見積もります。
SaaS導入では、受付、本人確認、ルール審査、担当者画面、帳票、基本連携を想定します。ただし、ライセンス、利用料、外部料金が別になる場合があります。
たとえば、NTTデータのローンデジタルプラットフォームは、個人ローンの申込から契約までをSaaSで提供し、AWS上で申込情報を管理・保管します(出典:NTTデータ「ローンデジタルプラットフォーム」、2026年確認)。
中規模案は、信用情報、保証、eKYC、スコアリングのほか、稟議、電子契約、運用・監査ログまでを含む想定です。
費用を構成する主な項目
見積書では、作業費と外部費用を分け、想定件数や環境数とあわせて「含む・含まない・別途」を明記してもらいます。
- 開発作業:要件・業務設計、画面・API・DB、ルール・モデル実装、外部連携の各作業に分けて示す。
- 導入作業:テスト、データ移行、教育、リリース支援を、項目ごとに確かめる。
- 外部費用:サービス料、クラウド、照会、eKYC、電子契約の従量料金。
- 追加作業:データ整備、脆弱性診断、侵入テスト、移行データのクレンジング。
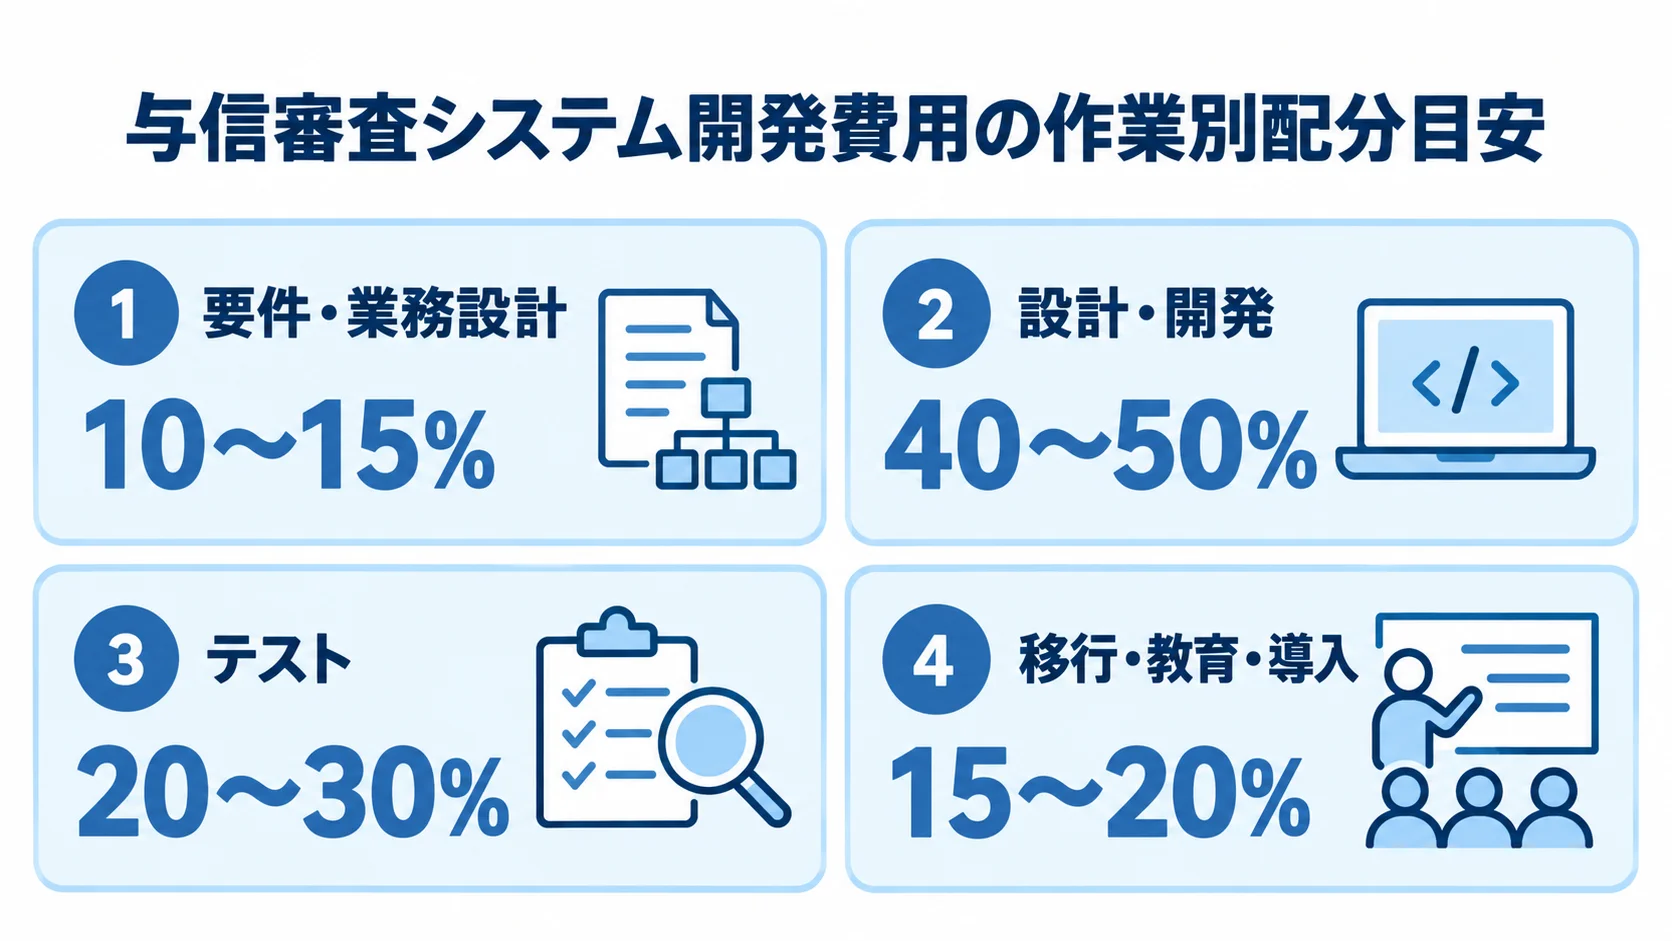
企画段階では、費用の配分を仮に置けます。目安は、要件・業務設計が10〜15%、設計・開発が40〜50%、テストが20〜30%、移行・教育・導入が15〜20%程度です。
割合は既存資産や連携数によって変わるため、発注前に数字を更新します。また、外部費用は開発費に含まれないことがあります。
ランニングコストと安全な削減方法
本番後の費用は、削減できる範囲とあわせて考えます。安全に必要な検証や記録は、確保したままにします。
- 継続費用:クラウド、ライセンス、API、監視、障害・脆弱性・法改正への対応が発生する。
- 運用費用:モデルの再学習、ログ保管、バックアップ、災害復旧を見込む。
- 段階導入:1商品と限定したフローでMVPを作り、対象を広げていく。
- 投資先:信用情報連携、本人確認、帳票、標準ワークフローはSaaSやパッケージと比べ、独自性の高い領域へ投資します。
ルール変更のたびに大規模改修を行うと、総額が膨らみます。設定値の管理、変更申請、テストを標準化しておくと、将来の費用を抑えられます。
独自スコアリング、顧客体験、データ活用は、競争力に直結する投資先です。一方で、セキュリティ、移行、障害試験、監査ログは、削ると追加費用や信用低下につながります。
与信審査システムの見積もりを取る際のポイント
見積もりの精度は、業務と責任範囲をどこまで整理できているかで変わります。そこで、依頼の内容は具体的に書き、同じ条件で各社に提案を依頼します。
依頼書では、対象商品や審査項目、照会先から、例外、画面、連携、性能、監査、運用までを具体的に書きます。
RFPに含めるべき要件
後から画面やデータの設計が変わることを防ぐため、RFPには業務要件と監査要件を記載します。
- 業務:目的、KPI、商品・顧客・チャネル、業務フロー、データ、判定、例外、承認権限を示す。
- 機能:帳票、外部サービス、基幹連携、否決・減額理由の表示を指定する。
- 監査:ルール・モデルの版と、例外承認の履歴の保存。
- 非機能:件数、同時利用、応答時間、可用性、バックアップ、RTO・RPO、権限、暗号化、ログを示す。
- クラウド管理:保存場所、委託と再委託、データの返却と削除、終了時の移行方法を確認する。
脆弱性診断や、障害時に手動で審査を続ける方法も要件に含めます。あわせて、通常時とピーク時の申込件数を書いておきます。
複数社の同条件での比較
総額に加えて、機能範囲や変更・保守の体制も評価軸に入れます。
- 提案内容:要件定義、標準機能と追加開発、外部連携の実績。
- 提供体制:担当チーム、テスト体制、保守SLA。
- 変更対応:法改正やモデル変更への対応方法の違い。
- 適合性:同規模・同業務の実績と、信用情報機関への接続可否。
NRIのBELIEVUS/LSは、貸金業者やクレジットカード会社向けで、無担保融資、入会審査、途上与信、自動・手動審査、契約締結を対象にします(出典:野村総合研究所「BELIEVUS/LS」、2026年確認)。
業務適合性の高い製品と汎用的な開発基盤は、同じ評価軸で並べて比べます。個人ローンの申込から契約までをSaaSで早く整えたいなら、NTTデータのサービスも候補になります。
モデルのライフサイクルや高度な分析を重視するなら、SASのような分析基盤を組み合わせる方法もあります。
自社の審査基準や信用情報機関への接続可否は、製品ページからは判断しきれないため、個別に確認します。
契約・責任分界・受入基準の明文化
複数の事業者が関わるため、障害時に復旧を担う主体と、顧客への案内を明確にしておきます。
- 対象連携:信用情報API、本人確認、保証、審査、申込画面、勘定系、電子契約の特定。
- 障害対応:仕様、タイムアウト、再送、重複防止、通知、ログ、一次切り分けを決める。
- 契約条件:成果物、検収、変更、追加費用、知財、データ、秘密保持、事故報告。
- 保守・受入:保守時間、復旧目標、法改正対応、受入基準を定める。
責任分界表には、再委託先も含めておきます。受入試験では、正常系と例外系の結果を、理由コード、ログ、連携、再実行、権限、帳票の面から確かめます。
検収条件は画面の表示だけに限らず、要件どおりに審査処理ができることを合格条件にします。
よくある質問(FAQ)
発注前によく挙がる、費用、自動化、AI、既存システムとの分担についての疑問に答えます。
与信審査システムの開発費用はいくらですか?
PoC・API連携は500万〜2,000万円、パッケージ・SaaSは1,500万〜5,000万円、中規模は3,000万〜1億円程度が企画段階の目安です。
基幹刷新やフルスクラッチでは、1億5,000万円を超える場合があります。これは2026年時点の企画用推定で、市場平均ではありません。
照会、eKYC、クラウドは別費用になる場合があります。診断、移行、保守も別に計上されることがあります。法改正対応も同じく別費用になることがあります。そのため、機能と前提件数をそろえて見積もります。
与信審査にAIを使えば精度は上がりますか?
AIを入れたら精度が上がるかは、データの品質や目的変数、特徴量の偏りを検証して判断します。審査対象の変化や理由コード、例外処理も、あわせて検証します。
ルールや統計モデルとも比べます。自動判定を使うなら、承認者や検証の周期、ドリフト検知、手動審査の条件を決めます。
判断の説明方法とロールバックは、先に定めておきます。効果は、まず書類の読み取りや情報の整理で測り、そのうえで貸付判断への適用を広げます。
パッケージとスクラッチ開発はどちらが良いですか?
標準的な業務を短期間で整えるならパッケージやSaaSが候補です。独自商品や審査ルール、顧客体験、特殊な基幹連携が競争力に直結するなら、クラウド上の個別開発やスクラッチを組み合わせます。
実務では、標準的な領域を既製のサービスにし、独自モデル、UI、API、データ活用を個別に開発するハイブリッド構成が検討されやすいです。
料金に加えて、カスタマイズの上限、データの持ち出し、障害時の責任、法改正への対応、将来のベンダー変更を比べます。
開発期間はどのくらいかかりますか?
審査API連携のPoCは2〜4か月、標準機能の導入は3〜8か月、中規模開発は6〜12か月程度が目安です。
基幹刷新、移行、独自モデル、複数商品への同時対応では、12〜24か月以上かかる可能性があります。
対象商品を絞り、業務・データと外部接続の条件を早めに確認します。また、テストデータ、受入基準、障害時の運用も、要件定義と並行して準備します。
まとめ
与信審査システムは、申込から途上管理、監査までをつなぐ基盤です。その間では、自動判定や本人確認、信用情報の照会を担い、保証・契約や勘定系とも連携します。
目的とKPI、業務、データ、規制、非機能要件を整理してから方式を選ぶと、顧客体験とリスク管理を両立しやすくなります。
最初に着手する事項
最初に関係者を集め、審査業務の現行フローを描きます。通常のケースと例外のケースは、両方とも確かめます。
- 参加部門:審査、営業、リスク管理、法務、情報システム、監査、顧客サポートの各部門。
- 基準値:審査時間、STP率、承認率、貸倒率、申込離脱率を、現状で測っておく。
発注前の判断基準
提案比較では、初期費用と期間だけでなく、運用後の責任や追加費用まで含めた総額を確認します。
- 審査管理:理由コード、監査証跡、モデル変更の扱いを比べる。
- 運用継続:安全性、外部連携、障害時の手動継続、保守SLA。
- 将来費用:データ返却、移行、テスト、法改正対応の追加料金。
まず対象商品を絞ったMVPやPoCで効果と課題を検証し、説明可能で監査でき、制度変更に対応しやすい仕組みへ、段階的に広げます。
▼全体ガイドの記事
・与信審査システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。