
デビットカード基幹システムの開発会社は、業務要件、接続先、運用責任の範囲を見て選ぶと、資金移動と例外処理を安全に運用しやすくなります。比べる観点は、6社の対応領域、選定時の確認事項、費用の目安です。
6社は得意な領域が異なるため、同じ条件で見比べる必要があります。
▼全体ガイドの記事
・デビットカード基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
デビットカード基幹システムのパートナー選びが重要な理由
デビットカード決済では、加盟店から利用要求を受けると、カードの有効性と口座残高を確認して承認結果を返します。売上確定や取消は、そのあとで届き、最初に確保した金額との差額を調整します。このように処理が二段に分かれるため、金融機関の勘定系、カードネットワーク、加盟店、通知基盤、監視・照合までを、一つの業務フローとして設計する必要があります。
適切なパートナー選定が成否を分ける理由
障害は単一のシステム内では終わらず、勘定系との連携にも影響が及びます。そのため、要件定義の段階で、障害時の資金整合性と売上確定後の差額調整までを確かめておく必要があります。
- タイムアウト時の処理:再送すると二重に引き落とされるおそれがあり、再送しない場合は元帳と預金残高がずれる可能性があります。
- 例外処理の設計:取引IDによる冪等性と状態遷移の記録、再処理ルールを一体で設計する必要があります。
- 運用と案内:オペレーターの承認フローや利用者への案内も、設計の対象です。
- 売上確定後の調整:JCBでは差額を追加引き落としまたは返金で調整します(出典: JCB「JCBデビットの引き落とし・返金について」)。
加盟店の処理しだいで、返金が遅れたり一時的な二重引き落としが起きたりします。そのため、例外処理を要件定義の段階から確認できる会社かどうかを、選定の前に見極めます。
発注前に確認すべきポイント
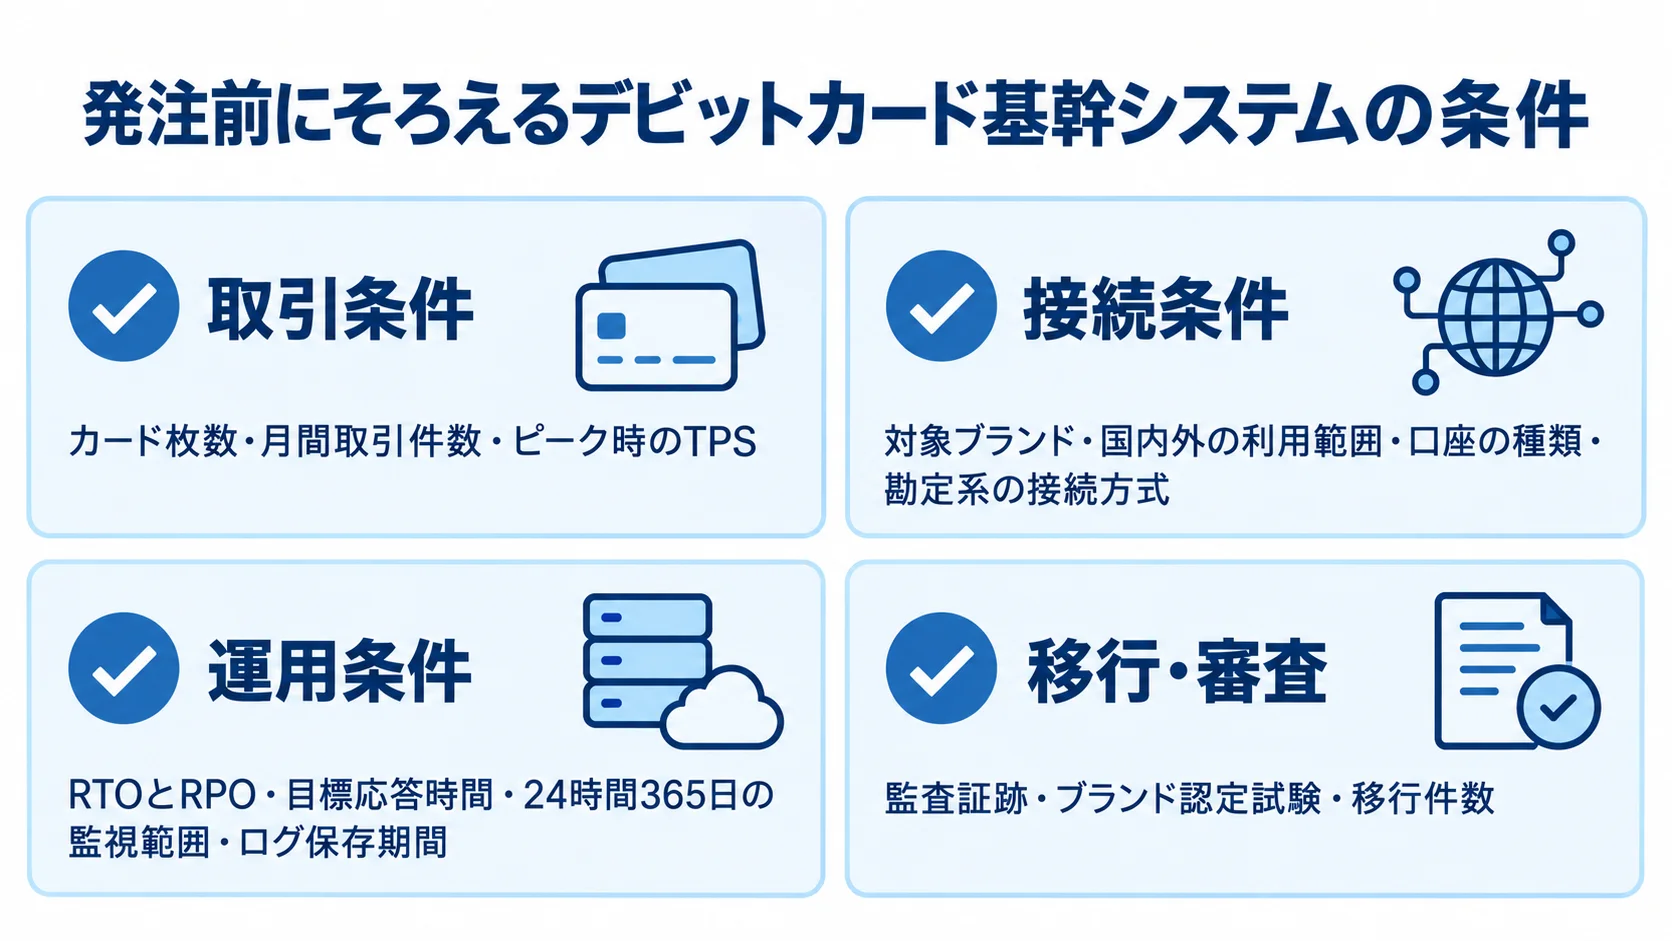
相見積もりを取る前に、業務と性能の前提を整理し、どの会社にも同じ条件で示せるようにしておきます。
- 取引条件:カード枚数、月間取引件数、ピーク時のTPS
- 接続条件:対象ブランド、国内外の利用範囲、口座の種類、勘定系の接続方式
- 運用条件:RTOとRPO、目標応答時間、24時間365日の監視範囲、ログ保存期間
- 移行・審査:監査証跡、ブランド認定試験、移行件数
これらが曖昧なままだと、各社の見積範囲がずれるため、金額を比較できなくなります。
カード番号を自社に保存するか、トークン化して外部プロセッサに任せるかも、早い段階で決めておきます。PCI DSSの対象範囲は、構成と委託先との役割分担で変わります。そのため、この選択は後の対応範囲にも影響します。
「準拠済み」と説明された場合は、必要な証跡と、それを用意する担当者を確かめます。脆弱性診断や監査の費用を誰が負担するかも、提案書と契約書の両方で確認します。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを進めてきた経験を活かし、成果の創出とシステムの定着を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。企業の業務要件に合わせて、柔軟に対応できる体制を整えています。
特徴と強み
riplaは、関係者の業務を整理してからシステム化します。そのため、決済機能だけを切り離さずに検討します。加えて、業務要件に沿って、機能の担当範囲と既存システムとの連携方法を整理します。
- 関係者の業務整理:利用者、営業、管理部門、金融機関などの業務を把握します。
- 機能の分担:カード管理、残高・元帳、精算、通知、不正検知、管理画面を、標準サービスと個別開発に分けて扱います。
- 既存システム連携:どの方法でつなぐかを整理します。
- 段階導入:PoCから始める場合も、優先順位に沿って開発範囲を調整できます。
移行計画には、API、ファイル連携、バッチ、手作業による暫定運用も含めます。このように開発範囲を調整できることは、初期投資と現場定着の両方でメリットになります。
得意領域・実績
基幹システムの構築・導入経験を活かし、既存業務とカードサービスをつなぐ上流設計に対応します。
- 支援経験:営業・顧客・生産・販売管理の基幹システムを扱ってきました。
- 共同開発:金融機関向けプロセッサ提供会社と、アプリや管理機能を開発する案件も候補です。
- 連携開発:社内業務やデータ連携を組み合わせたい場合も相談できます。
- 体制確認:ブランド認定や大規模プロセシングをripla単独で担えるか案件ごとに確認します。
問い合わせの際は、対象ブランド、勘定系、監視・保守体制、プロセッサや認定機関との協業範囲を伝えます。必要に応じて、専門ベンダーを含む体制も提案してもらえます。
TIS株式会社|カードプロセシングと決済基盤の強み
TIS株式会社は、決済ソリューションの総合ブランド「PAYCIERGE」を展開する金融・決済系の大手IT企業です。公式サイトでは、プリペイド、デビット、クレジットのプロセシングサービスを案内しています。
また、セキュリティやモバイルウォレットも提供しており、ブランドデビットのサービス提供・開発で高いシェアを掲げています(出典: TIS「PAYCIERGEとは」「TISの特長」)。カード発行、オーソリ、周辺サービスをまとめて相談したい案件に向いています。
特徴と強み
PAYCIERGEは、即時払いのデビットを含む複数の決済手段を扱えます。そのため、カードサービスの中核と周辺機能を組み合わせやすい構成になっています。導入実績を踏まえて、案件との適合を見ていきます。
- プロセシング機能:利用可能額の判定、カードライフサイクル、売上・精算を組み合わせられます。
- 周辺機能:セキュリティやモバイルウォレットも構成できます。
- 導入候補:新規決済サービスの立ち上げ案件も候補です。
- 内製化支援:共同開発の実績も比較材料になります。
2025年には、TISとKort Valutaが決済システムの内製化に向けて共同開発を開始しています。クラウド化や内製化を検討するときの参考になる情報です。
既存基盤を標準化したい金融機関も、PAYCIERGEの導入候補に入ります。ただし、公式のシェア率はPAYCIERGEの説明に基づくものです。そのため、同じブランド、勘定系、ピーク取引量の実績は、別に確かめておきます。
得意領域・実績
大規模な決済基盤や一括した運用体制を求める案件で比較できます。
- 基盤の範囲:複数ブランド、認証、不正対策、カードアプリを含む構成に合います。
- 運用体制:カード情報、24時間365日運用、障害時の切り戻し、ブランド試験の責任を確認します。
- 費用内訳:費用を、標準機能と個別開発、プロセッサ利用料、取引従量課金、発行・再発行の運用費、移行費に分けて見ます。
- 固有条件:独自残高ルールや海外利用があれば、例外処理とテスト責任も確かめます。
株式会社NTTデータ|CAFISによる銀行・決済ネットワーク接続の強み
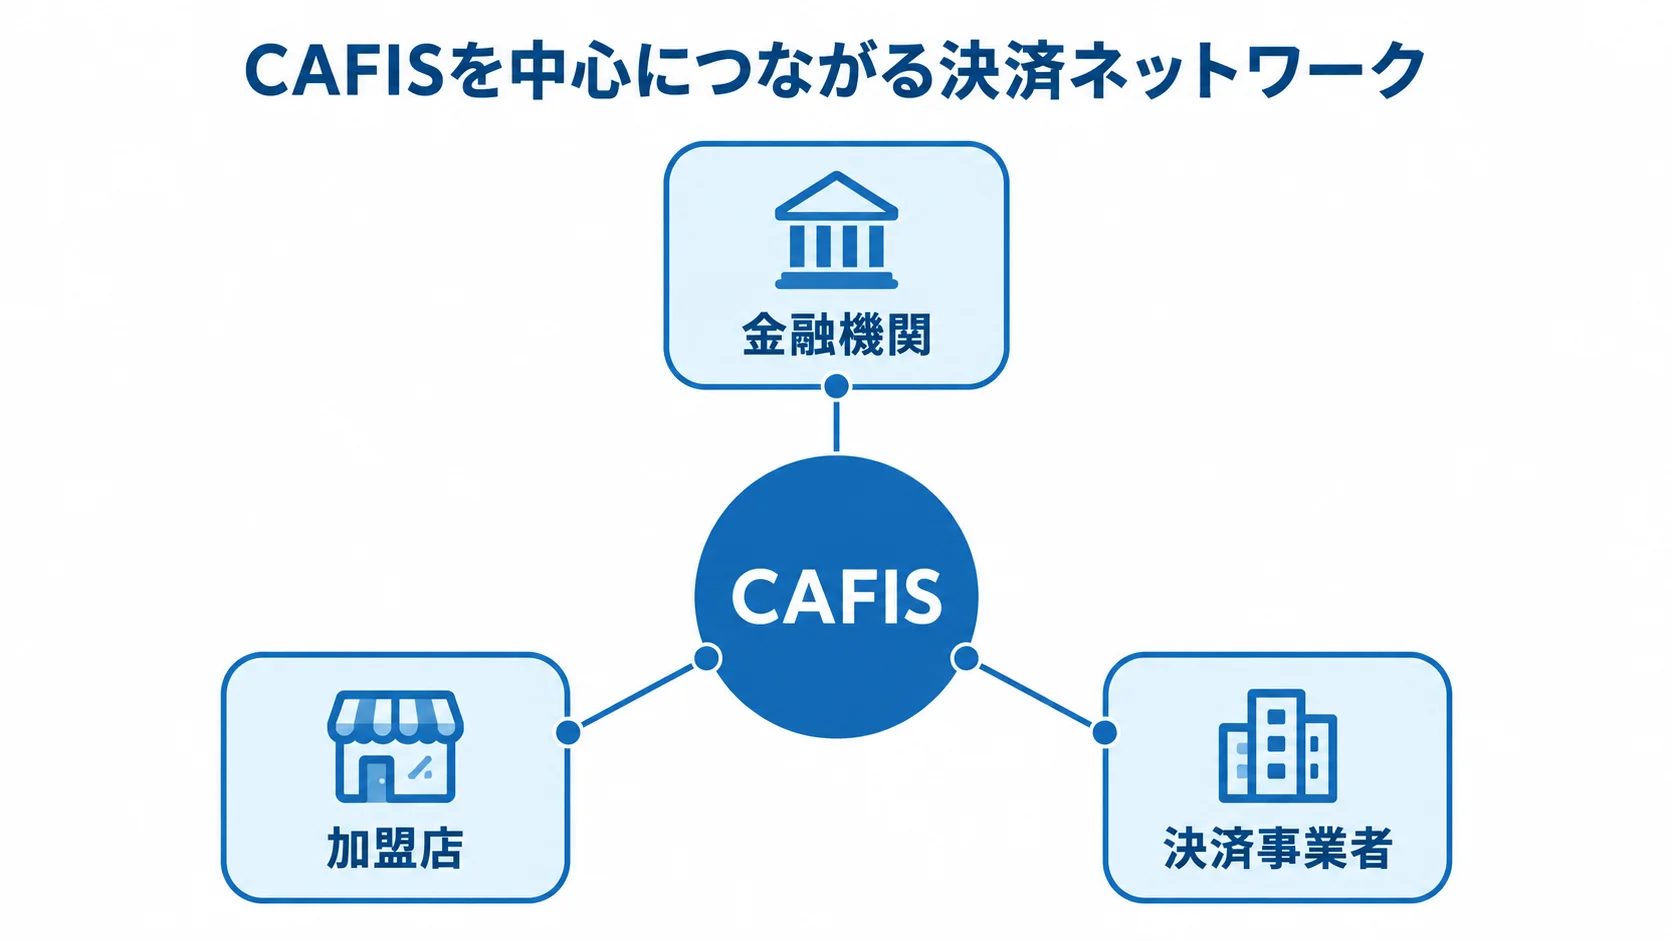
株式会社NTTデータは、決済ネットワーク「CAFIS」を中心に、金融機関、加盟店、決済事業者をつなぎます。公式一覧では、CAFISデビットカードサービスによるJ-Debit業務の導入を案内しています。
また、クリアリングセンターを通じた決済事務処理の省力化も示されています(出典: NTTデータ「CAFISサービスラインナップ」)。J-Debitを使う金融機関や、加盟店・ATM・銀行との接続を整理したい案件に向いています。
特徴と強み
CAFISを使えば、加盟店や金融機関との接続と決済事務を一つずつ作り込む負担を減らせます。そのうえで、発行スキームと周辺サービスを分けて考え、必要な接続とデータを設計段階で決めます。
- スキームの違い:J-Debitは国内口座と加盟店網を結び、国際ブランド付きデビットとは接続先や利用範囲が異なります。
- 決済周辺サービス:CAFISセンタ間接続や不正検知も展開しています。
- サービス選定:必要な連携範囲を整理します。
- データ管理:自社元帳に持たせるデータも、設計段階で確認します。
銀行アプリ、顧客通知、加盟店POS、データ分析まで広げる場合は、採用するサービスを先に決めておきます。
得意領域・実績
J-Debit、金融機関間の接続、加盟店やATMとの連携、クリアリングを重視する案件で比較できます。
- アプリ連携:利用明細やカード管理を一体化する場合、対応範囲を確認します。
- 見積項目:CAFIS接続・利用料、勘定系改修、店舗・ATM試験、クリアリング費の各項目を比べます。
- 運用費:返金・取消の照合と、運用窓口にかかる費用も含めて見ます。
- 試験工程:J-Debitと国際ブランドを併用すると、接続先ごとに試験が分かれる可能性があります。
2026年1月には、銀行アプリ「My Pallete」とMyJCBの連携開始が発表されました(出典: NTTデータ「My PalleteでMyJCB連携機能サービスを提供開始」)。
株式会社ジェーシービー|ブランド仕様とプロセシングの確認先
株式会社ジェーシービー(JCB)は、国際ブランドとしてJCBデビットの仕様や加盟店網を担います。発行会社向けの運用も担う企業です。
公式の説明では、利用額は原則としてその場で預金口座から引き落とされます。また、カードは国内外のJCB加盟店で使えるサービスとされています。
JCBブランドで発行する場合は、SIerだけでなく、ブランド側の仕様確認先としても比べる必要があります。
特徴と強み
デビットでは、利用時の引き落としのあとに、加盟店から売上確定データが届きます。そのため、取引額が変わるケースも、元帳や利用明細、顧客通知、問い合わせ対応に反映する必要があります。
- 売上確定との差額:売上確定のあとに、差額を精算します。
- 海外利用:為替差額の追加引き落としや返金が発生します。
- 一時的な引き落とし:有効性確認では少額が引き落とされる場合があり、予約・発送では一時的に二重引き落としになる場合もあります。
- 請求額の扱い:利用額と最終請求額が常に一致する前提では、設計できません。
利用情報の送信後、売上確定データが届かない場合は、約60日後に取消・返金となるケースもあります(出典: JCB「JCBデビットの引き落とし・返金について」)。
得意領域・実績
JCBブランドを採用する金融機関や、銀行アプリにJCBデビットを組み込む事業者に向いています。
ブランドを採用する場合は、発行会社や開発会社との役割分担を先に明確にしておきます。
- 対象案件:国内外の加盟店利用やモバイル決済を想定する案件も対象です。
- 責任分担:JCBと一般的なSIerの役割を分けて提案してもらいます。
- 仕様確認:発行会社の利用機能、認定試験、電文仕様、売上確定・取消・返金のテストデータ、窓口を確認します。
- 利用条件:国際利用・モバイル決済の条件と、公式情報・契約先の条件が一致するかを確かめます。
富士通株式会社|決済中継とミッションクリティカル運用
富士通株式会社は、金融機関の重要基盤や小売・店舗の決済システムを扱う大手IT企業です。公開資料では、決済ゲートウェイや売上中継、POSと決済ネットワークの連携、カード情報を端末に残さない構成が示されています。全機能を単独で採用するより、銀行・店舗・決済中継を含む大規模SIの候補と考えるほうが合っています。
特徴と強み
決済中継をゲートウェイとして分けると、カード情報を扱う範囲を限定できます。接続設計やPCI DSSの範囲を踏まえて、運用上どこまでを誰が担うかを決めます。
- 担当の分け方:ゲートウェイ構成にすると、セキュリティと運用の分担を整理しやすくなります。
- 接続設計:POS、EC、カード会社、銀行のインターフェースに加えて、監視、障害時の再送、店舗への通知もまとめます。
- PCI DSSの参考情報:富士通資料はPCI DSS対応の参考になります。
- 適用範囲:準拠範囲はネットワークとデータフローに基づいて確認します。
富士通の資料は、カード会員データの安全な管理や、カード情報を保持しない構成を示しています。また、認証・元帳・精算を自社に残すか外部サービスに任せるかを決める際の参考にもなります(出典: 富士通「FUJITSUセキュリティソリューション」)。
得意領域・実績
既存のPOS、店舗システム、決済ネットワーク、銀行業務基盤を同時に更新する企業に向いています。全国規模の接続では、決済中継だけでなく、運用まで含めた範囲を見極めます。
- 全国展開:店舗数が多く、夜間バッチ、売上照合、障害時の店舗運用を含む案件に相談できます。
- 運用体制:運用設計と監視体制も確かめます。
- 提案範囲:公開情報だけでは個別の発行条件やプロセシング範囲を判断できないため、RFPにブランド、発行会社、勘定系、データ保管場所を記載します。
- 責任範囲:PCI DSSの担当と、標準サービスと個別開発の境目を確認します。
BIPROGY株式会社|勘定系・金融DXとチャネルを一体で支援
BIPROGY株式会社は、勘定系、経営管理、デジタルチャネル、APIなどを金融機関に提供します。公式情報では、銀行業務を広くカバーし、環境変化への柔軟で迅速な対応を支援するとしています。
カード基盤だけを更新するより、勘定系・口座・アプリ・チャネルを含む金融サービス全体を再設計する案件に合っています(出典: BIPROGY「金融ソリューション」)。
特徴と強み
デビットカードは口座残高と取引をリアルタイムに連携します。そのため、勘定系の業務ルールと切り離しにくい領域です。勘定系や顧客チャネルを含めて設計する場合も、機能単位での採用を検討します。
- 業務・データ整理:APIも含め、カード・口座・アプリ・経営管理間のつながりを整理できます。
- 金融運用の知見:金融機関の長期運用で積み上げた経験を背景に、全体を設計します。
- 機能単位の提供:公式サイトではファイナンシャル・サービスプラットフォームを案内しています。
- 段階更新:勘定系を維持する場合は、カードや顧客チャネルで採用する機能と接続方法を確かめます。
得意領域・実績
地域金融機関や銀行など、勘定系と顧客アプリを含む大規模刷新を検討する企業に向いています。全体を刷新する場合は、カード基盤と金融システムを、どちらが何を担うかで区別しておきます。
- 再設計の対象:カード明細、口座残高、顧客属性、不正検知、経営管理データを含めます。
- 担当範囲:デビット専用プロセッサと勘定系・チャネル側SIを分けて確認します。
- 運用機能:ブランド接続、低遅延オーソリ、売上確定・返金、24時間運用の担当を明確にします。
- 認定体制:ブランド認定の担当を、体制図とどこまでを誰が受け持つかの表で示してもらいます。
デビットカード基幹システムのパートナー選びのポイント
6社は、同じ種類の会社ではなく、比べるべき責任範囲がそれぞれ異なります。riplaは業務要件、TISはプロセシング、NTTデータはネットワークと金融機関接続に強みがあります。
JCBはブランド仕様、富士通は決済中継を含む大規模SI、BIPROGYは勘定系・金融チャネルを担います。そのため、まず必要な役割を決め、そのうえで実績、技術、管理体制を同じ条件で確認します。
実績と経験の確認方法
金融実績の有無だけでなく、案件条件と稼働後の運用対応を照らし合わせて比べます。
- 案件条件:同じカードブランド・勘定系で、カード枚数やピークTPSが近い実績を確認します。
- 構成の確認:可能なら、承認、売上確定、取消、返金、照合までの構成図を匿名化したうえで出してもらいます。
- 稼働後の対応:障害件数に加え、復旧時間、再処理方法、顧客告知の役割を聞いて運用力を比べます。
技術力と専門性の評価
技術評価では、画面の見た目より、低遅延の承認、残高ホールド、冪等性、障害時の再送を確かめます。また、機能試験と費用は、前提条件をそろえて確認します。
- 照合機能:売上確定との差額調整、日次照合、監査ログを評価します。
- PoCの異常系:残高不足、タイムアウト、通信断、重複送信、取消と返金の順序逆転、加盟店データ遅延を試します。
- セキュリティ:PCI DSS v4.0.1を前提に、カード情報のトークン化、鍵管理、脆弱性対応、委託先の証跡も見ます。
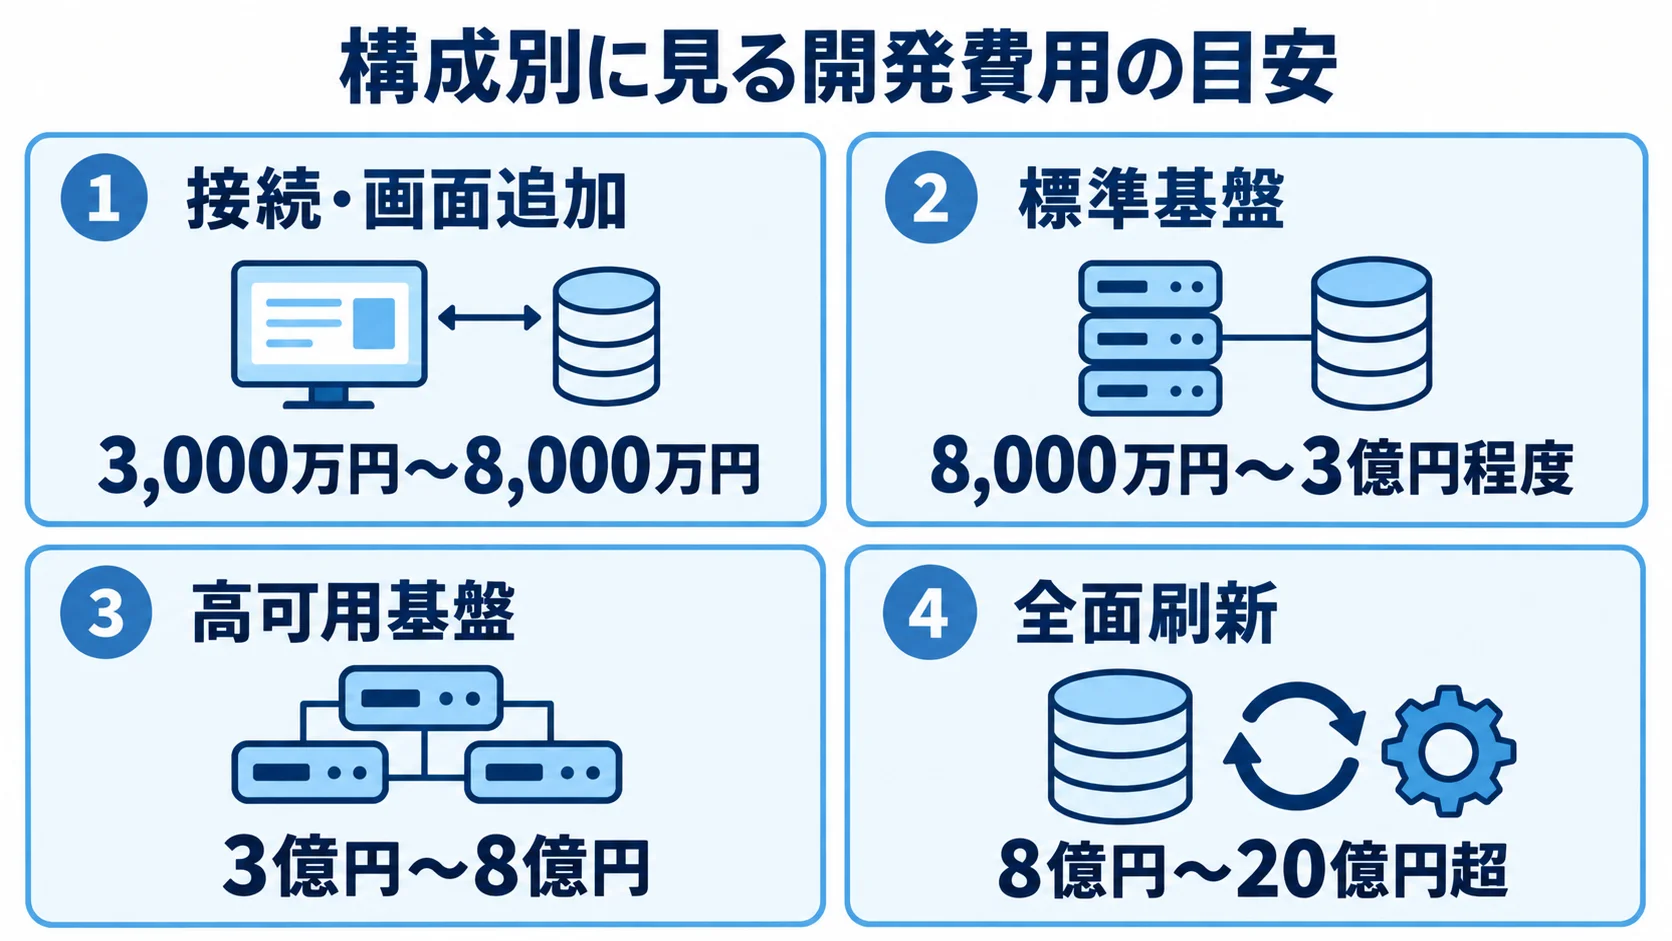
- 接続・標準基盤:既存プロセッサ接続とアプリ・管理画面の追加は3,000万円〜8,000万円、標準基盤は8,000万円〜3億円程度です。
- 大規模基盤:複数ブランドの高可用プロセシングは3億円〜8億円、全面スクラッチや勘定系刷新は8億円〜20億円超となる可能性があります。
標準基盤の8,000万円〜3億円程度は、パッケージやクラウド基盤に勘定系・アプリ連携を加える場合の目安です。この費用は、公開定価の統計ではなく、決済・金融連携の複雑度から置いた編集部の推定です。正式な見積ではありません。
プロジェクト管理体制の確認
要件定義、外部接続、セキュリティの責任者は、工程ごとに誰が担うのかを確認します。ブランド認定、総合テスト、移行、運用引き継ぎの責任者も、同じ工程表に並べて確かめます。さらに、契約条件と運用費用は開発費と分けて考え、終了時の対応まで確認します。
- 契約範囲:請負で固定できる範囲と、変更が起きやすい準委任の範囲を分けます。
- 追加費用:仕様変更、金融機関側のAPI変更、審査遅延、認定試験のやり直しの負担者を契約前に確認し、算定方法も合意します。
- 継続運用:監視、インシデント、返金・チャージバック、照合、脆弱性対応、法令・ブランド仕様の更新を確認します。
- 費用と出口:年間保守、クラウド・プロセッサ利用料、従量課金、監査・診断費を分け、データ返却、移行支援、契約終了条件も比べます。
よくある質問(FAQ)
デビットカード基幹システムは、カード発行、決済、口座、セキュリティにまたがります。そのため、発注前に疑問を整理し、比較検討でよく出る質問の回答を先に確認しておきます。
デビットカード基幹システムの開発会社はどう選べばよいですか?
知名度や見積額だけでなく、必要な責任範囲に合うかどうかで選びます。そのため、プロセッシング、ブランド、勘定系、決済中継、アプリ、不正検知の担当を、先に切り分けておきます。加えて、同じブランド、勘定系、ピークTPSの実績、24時間運用、障害時の資金整合性も確認します。
デビットカード基幹システムの開発費用はいくらですか?
費用は構成によって変わります。下記の金額は、公開定価の集計ではなく、決済・金融連携の複雑度から置いた編集部の目安で、正式な見積ではありません。
- 接続・画面追加:既存プロセッサへの接続とアプリ・管理画面の追加は3,000万円〜8,000万円です。
- 標準基盤:パッケージやクラウド基盤に勘定系・アプリ連携を加える場合は8,000万円〜3億円程度です。
- 高可用基盤:複数ブランドの高可用プロセシングは3億円〜8億円です。
- 全面刷新:全面スクラッチや勘定系刷新では8億円〜20億円超となる可能性があります。
見積もりを依頼する際は、カード枚数、月間取引、ピークTPS、ブランド数、移行件数を示します。
J-Debitと国際ブランドデビットは同じシステムですか?
J-Debitと国際ブランドデビットは、接続先や仕様が異なる別のスキームです。そのため、RFPで対象のスキームを明記します。
- J-Debit:国内の金融機関口座と加盟店ネットワークを使います。
- 国際ブランド:JCBデビットなどは、ブランドの加盟店網と発行会社向けの仕様に基づいています。
- 異なる条件:接続先、利用可能な店舗、売上確定、認定試験、責任の分け方が異なります。
- 構成比較:必要であれば、スキームごとに別の構成として比べます。
PCI DSS対応は開発会社に任せればよいですか?
PCI DSS対応をすべて開発会社に任せる前に、データフローと担当の範囲を確かめます。そのうえで、対象範囲と責任者を特定し、契約上の担当を明確にします。
- 対象範囲:自社保管を減らし、トークン化やプロセッサを使うと範囲を抑えられる場合があります。
- 構成確認:ネットワーク、端末、ログ、委託先管理、脆弱性対応を含めます。
- 契約上の担当:準拠証明、監査、診断、インシデント時の連絡を担う担当者を明記します。
まとめ
開発会社選びでは、カード機能の数より、資金移動と例外処理を安全に運用できるかを見極めることが大切です。承認、残高ホールド、売上確定の状態遷移は、一覧にしておきます。さらに、取消・返金、照合、不正検知、利用通知も同じ流れで書き出し、どこで何が起きるかを確かめます。
勘定系やブランドとの間で、どこまでを誰が受け持つかを決めてから、候補を比べます。候補はripla(業務要件)、TIS(プロセシング)、NTTデータ(CAFIS・J-Debit接続)に加え、JCBはブランド仕様、富士通は決済中継の大規模SI、BIPROGYは勘定系・金融DXで比べます。
6社を並べて順位を付けるより先に、必要な役割をRFPに落とし込みます。そのうえで、同条件の実績、非機能、運用、費用、契約終了時の条件を比べてください。
初期費用は、既存プロセッサ接続とアプリ・管理画面の追加で3,000万円〜8,000万円です。一方で、全面スクラッチや勘定系刷新では、8億円〜20億円超となる可能性があります。
プロセッサ利用料、クラウド、監視は、分けて確認します。監査、ブランド認定、データ移行、保守も、それぞれ別に金額を確かめます。公開価格が少ない領域のため、見積もりの条件をそろえて判断することが重要です。
▼全体ガイドの記事
・デビットカード基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。