
デビットカード基幹システムは、発行方式や口座・勘定系との連携範囲、運用・認定の対象によって進め方が変わります。標準導入で済む場合から全面構築が必要な場合まで、幅があります。
構成や開発の進め方、費用、委託先、運用の注意点を順に見ます。各テーマの詳細は、下の関連記事で扱っています。
▼関連記事一覧
・デビットカード基幹システム開発の進め方
・デビットカード基幹システム開発でおすすめの開発会社6選と選び方
・デビットカード基幹システム開発の見積相場・費用
・デビットカード基幹システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
デビットカード基幹システムの概要
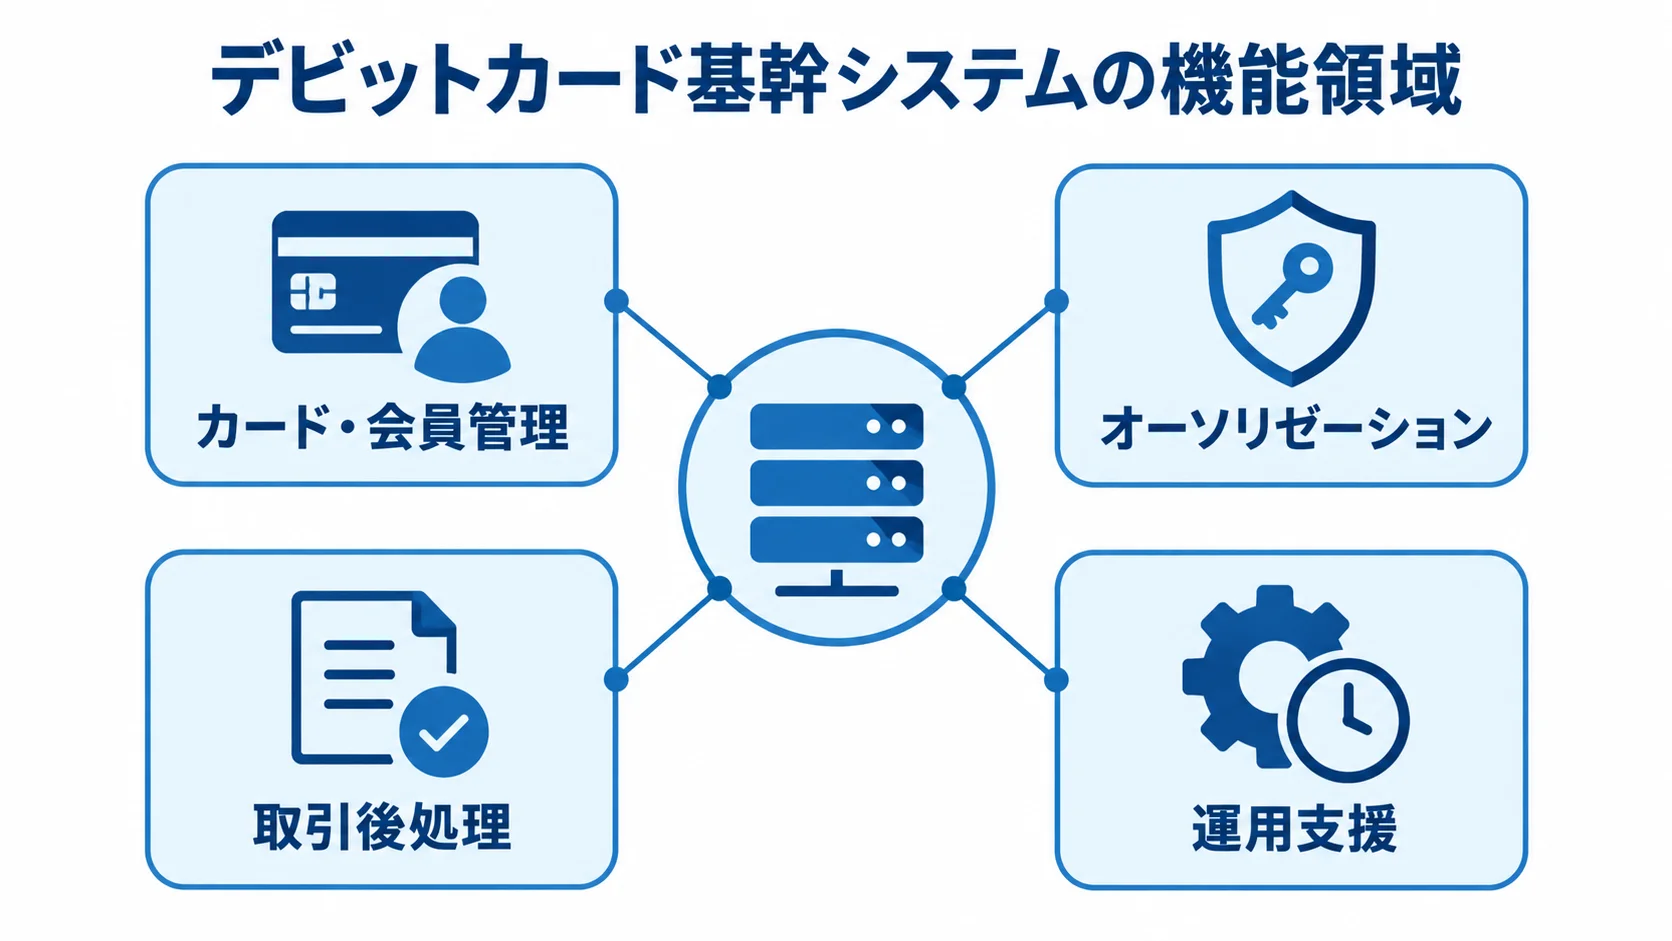
デビットカード基幹システムは、カードの発行から精算まで、一貫して処理します。その流れには、利用承認や残高確認、即時の引き落としが含まれ、売上確定や返金も担います。
デビットカードは原則として利用時点で口座から引き落とすため、低遅延の連携が欠かせません。連携先には、カードネットワークや認証基盤、口座・勘定系、会員アプリなどが含まれます。さらに、カード画面や決済APIだけでなく、リアルタイムの資金移動と会計上の整合性も扱います。
中核となる機能
取引の受付から後処理、日々の運用までを、4つの領域が分担して支えます。領域ごとに、どんな処理を受け持つかを見ておきます。
- カード・会員管理:本人確認、番号・有効期限の管理、再発行、紛失時の停止、限度額と利用チャネルの設定
- オーソリゼーション:カード状態、残高、利用可能額、加盟店属性、国・地域、リスクルールを確認し、即時に回答
- 取引後処理:売上確定、取消、返金、チャージバック、日次締め、加盟店・口座との照合
- 運用支援:通知、明細、不正検知、監査ログ、障害監視、再送制御、災害対策
これらがそろって、24時間365日の業務を支える基幹システムになります。
承認から返金までの処理の流れ
取引は、利用要求の受付から照合まで一連の流れで処理されます。
- 利用要求の受付と口座残高の照会
- 資金のホールドと承認結果の返却
- 売上の確定と最終的な引き落とし
- カード・口座・取引データの照合
ホールドは、利用額を一時的に確保して、同じ残高の重複利用を防ぐ処理です。
売上の確定額がホールド額と食い違うと、差額の追加引き落としか返金が必要になります。
通信のタイムアウトや重複した応答、取消の遅れ、売上確定データの欠落が起こり得ます。そのため、処理ごとに一意の取引IDを付け、同じ要求が再送されても二重に計上しない冪等性を設計します。
画面では失敗と表示されても、口座側では成功している場合があります。そのため、照合処理と顧客への案内も用意します。
クレジットカードやJ-Debitとの違い
違いは、請求の方法や残高の管理、接続するネットワークと利用範囲、認定試験にあります。
- クレジットカード:与信枠を使い、締め日や支払日にまとめて請求
- デビットカード:口座残高が利用可能額の基礎となり、取引時の残高照会と資金確保が重要
- 口座側の残高、保留、入出金状態も扱い、カード利用可能額だけの管理とは異なる
- ネットワーク差:J-Debitのような国内口座直結型と国際ブランドでは、接続先や加盟店、電文などが異なり、売上確定や海外利用の扱いも違う
- 認定試験も異なるため、対象スキームと利用チャネルを分けて要件を整理する
デビットカード基幹システムの種類と構成
方式は4つあり、標準パッケージ・ASPとクラウド型プロセッサ、ハイブリッドとスクラッチに大きく分けられます。
適切な方式は、差別化の方針や既存環境、取引量によって変わります。可用性やカード情報の保持範囲も、判断材料になります。
標準パッケージ・ASPを利用する方式
標準パッケージやASPは、金融決済で繰り返し使う機能を組み合わせる方式です。導入の速さは利点ですが、業務を標準機能にどこまで合わせられるかで、そのメリットの大きさが変わります。
- 既製機能:カード管理、承認、精算、明細、運用画面
- 導入面:短期間で導入しやすく、ブランド認定や24時間運用の知見を利用できる場合があります
- 標準機能との適合:業務を標準機能に合わせられれば、初期費用と開発リスクを抑えやすくなります
- 追加開発:独自の残高ルール、加盟店制御、複数通貨、手数料計算を増やしすぎると、利点が薄れます
- 契約条件:月額利用料、取引量に応じた従量課金、データ持ち出し、復旧時間、終了時の移行支援
クラウド型プロセッサを利用する方式
クラウド型プロセッサは、カード発行やオーソリゼーションなどの共通機能を、APIや接続電文で提供します。取引量に合わせて拡張しやすい方式です。
カード番号を外部サービス側で保持すれば、PCI DSSの対象範囲を縮小できる場合があります。そのぶん、自社は会員体験や口座連携、業務画面、不正ルールなどに力を注げます。ただし、口座元帳の正確性や取引照合の責任は、自社に残ります。
契約前には、API仕様変更やレート制限、データ所在を確認します。そのほか、障害時の代替経路やマルチテナントの分離、従量課金の上限も確かめます。
ハイブリッドとスクラッチを使い分ける方式
ハイブリッドとスクラッチは、既存資産をどこまで活用するか、独自要件にどう対応するかで使い分けます。
- ハイブリッド:既存資産を残し、カード業務の改善を進める
- スクラッチ:標準サービスで難しい独自要件に対応する
ハイブリッドでは、勘定系や預金口座を既存の基幹に残し、カード処理やAPIゲートウェイなどを新しい基盤で構成します。アプリや通知、管理画面も、この新しい基盤側で扱います。二つのシステム間で状態が食い違うのを防ぐため、正とするシステムとイベント連携の時点を明確にします。
スクラッチは、特殊な商品や独自のリスク判定、複数の地域・通貨を扱う場合に向いています。一方で、ブランド仕様や法令、認定に加え、監査や障害対応、24時間運用も継続して担うことになります。そのため、標準基盤と差別化部分を組み合わせる案とも比較します。
デビットカード基幹システム開発の進め方
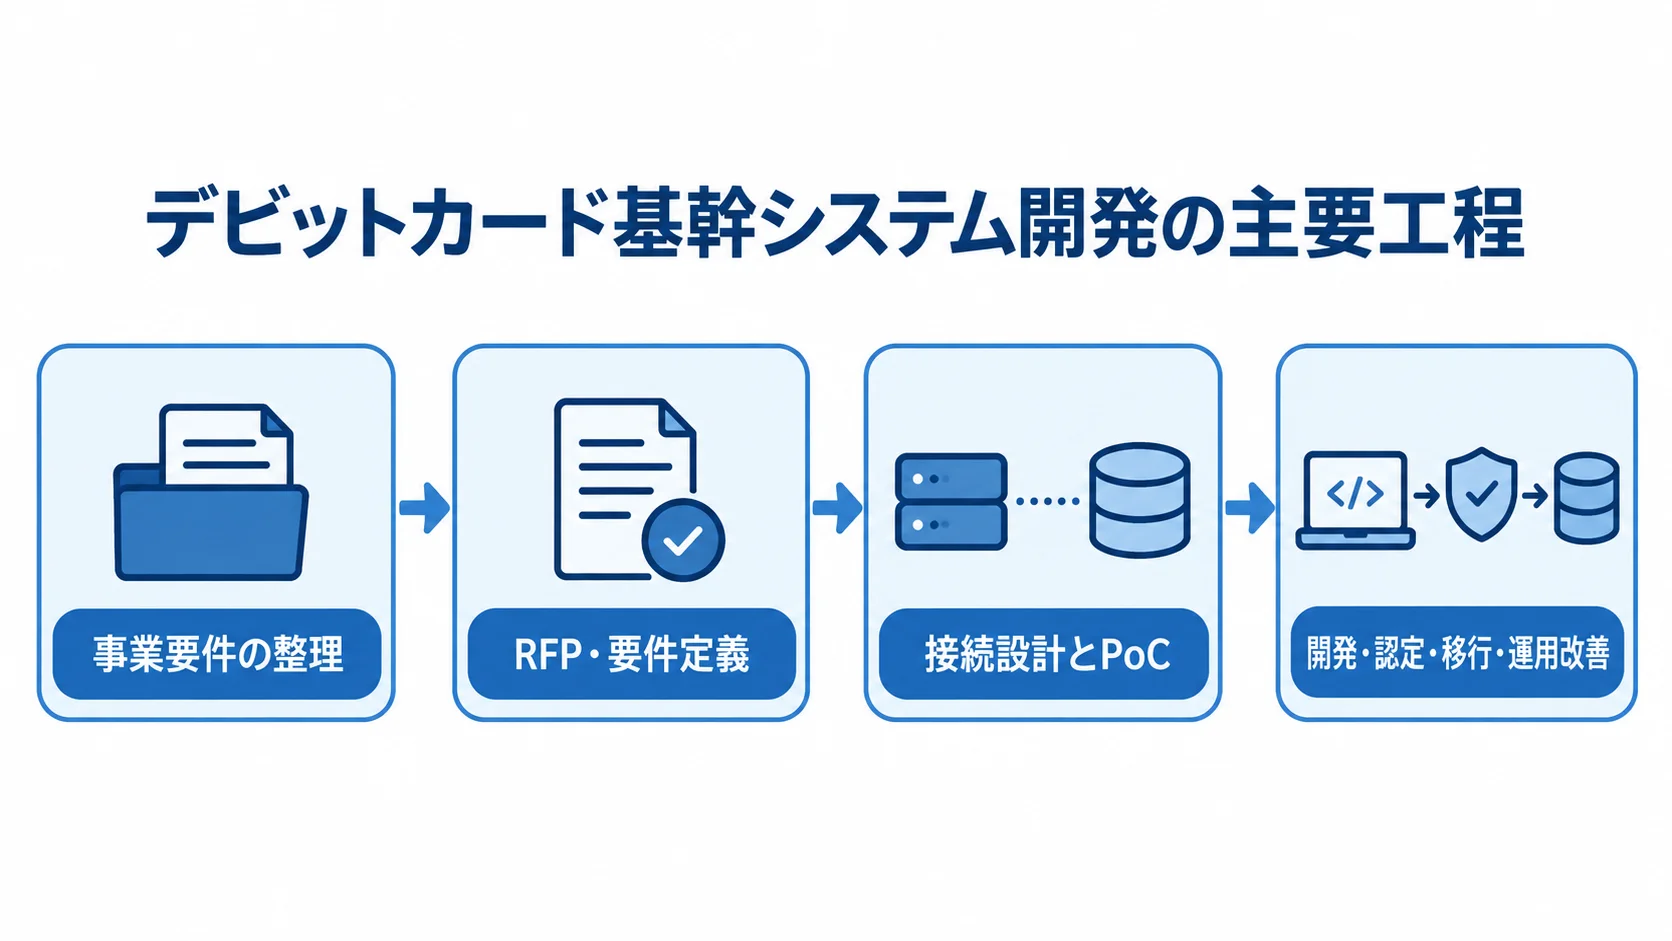
開発は、事業要件の整理から始まり、RFP・要件定義、接続・セキュリティ設計、PoCへと進みます。その後、開発・認定・移行を経て、運用改善に移ります。
発行スキームを整理したうえで、カード画面より先に、資金確保の時点や正の状態を持つシステム、顧客対応の担当を決めておきます。
企画・要件定義で決めること
企画・要件定義では、事業の前提や接続範囲、性能の条件、取引のシナリオを決めます。
- 事業前提:発行主体、顧客、利用チャネル、カード・口座の種類、収益モデル、関係各社の役割
- 対象範囲:国際ブランドか国内ネットワークか、ATM・EC・海外・モバイルウォレットの対象有無
- 性能・運用条件:カード枚数、月間取引件数、ピークTPS、平均応答時間、可用性、RTO・RPO、ログ保存期間、移行件数、同時利用者数、対応時間
- 業務シナリオ:承認、ホールド、売上確定、取消、返金、タイムアウト、再送、残高不足の状態遷移
国際ブランド付きか国内ネットワーク中心かによって、必要な接続や試験の内容が変わります。
接続設計とPoC・非機能検証を行うこと
接続設計とPoCでは、システム間の連携やセキュリティ、異常時の動作を確かめます。
- 接続関係:勘定系、口座、カードネットワーク、加盟店、決済事業者、本人確認、不正検知、通知、アプリ、管理画面
- セキュリティ:トークン化、暗号化、鍵管理、特権ID、監査ログ、カード情報の保持範囲
- PoC検証:残高照会から資金確保・承認結果返却までの遅延、ピーク負荷、重複要求、通信断、復旧後の再送、返金整合性
実電文やサンドボックスを使える場合は、通常系と異常系を同じ優先度で試験します。この段階で見つかった制約は、正式開発に入ってから直すより、大幅に低い費用で済みます。
認定・移行・運用までを計画すること
リリース後の手戻りを抑えるため、認定・移行・運用で確認すべきことを工程ごとに整理します。
- 試験・認定:単体・結合、ブランド認定、セキュリティ診断、性能、障害復旧、総合テスト
- 移行:カード状態、会員情報、利用可能額、未完了取引、返金対象、暗号化データを整理し、件数・金額を照合
- リリース:並行稼働、段階開放、切り戻し条件、顧客窓口、加盟店・社内への連絡
- 運用:未完了取引、差額、返金遅延、不正アラート、障害、チャージバック、仕様・法令変更への対応
各項目は、実施時期と担当まで計画に落とし込んでおきます。稼働後も、これらを定期的に見直し続けます。
▶ 詳細はこちら:デビットカード基幹システム開発の進め方
デビットカード基幹システムの費用相場とコスト内訳
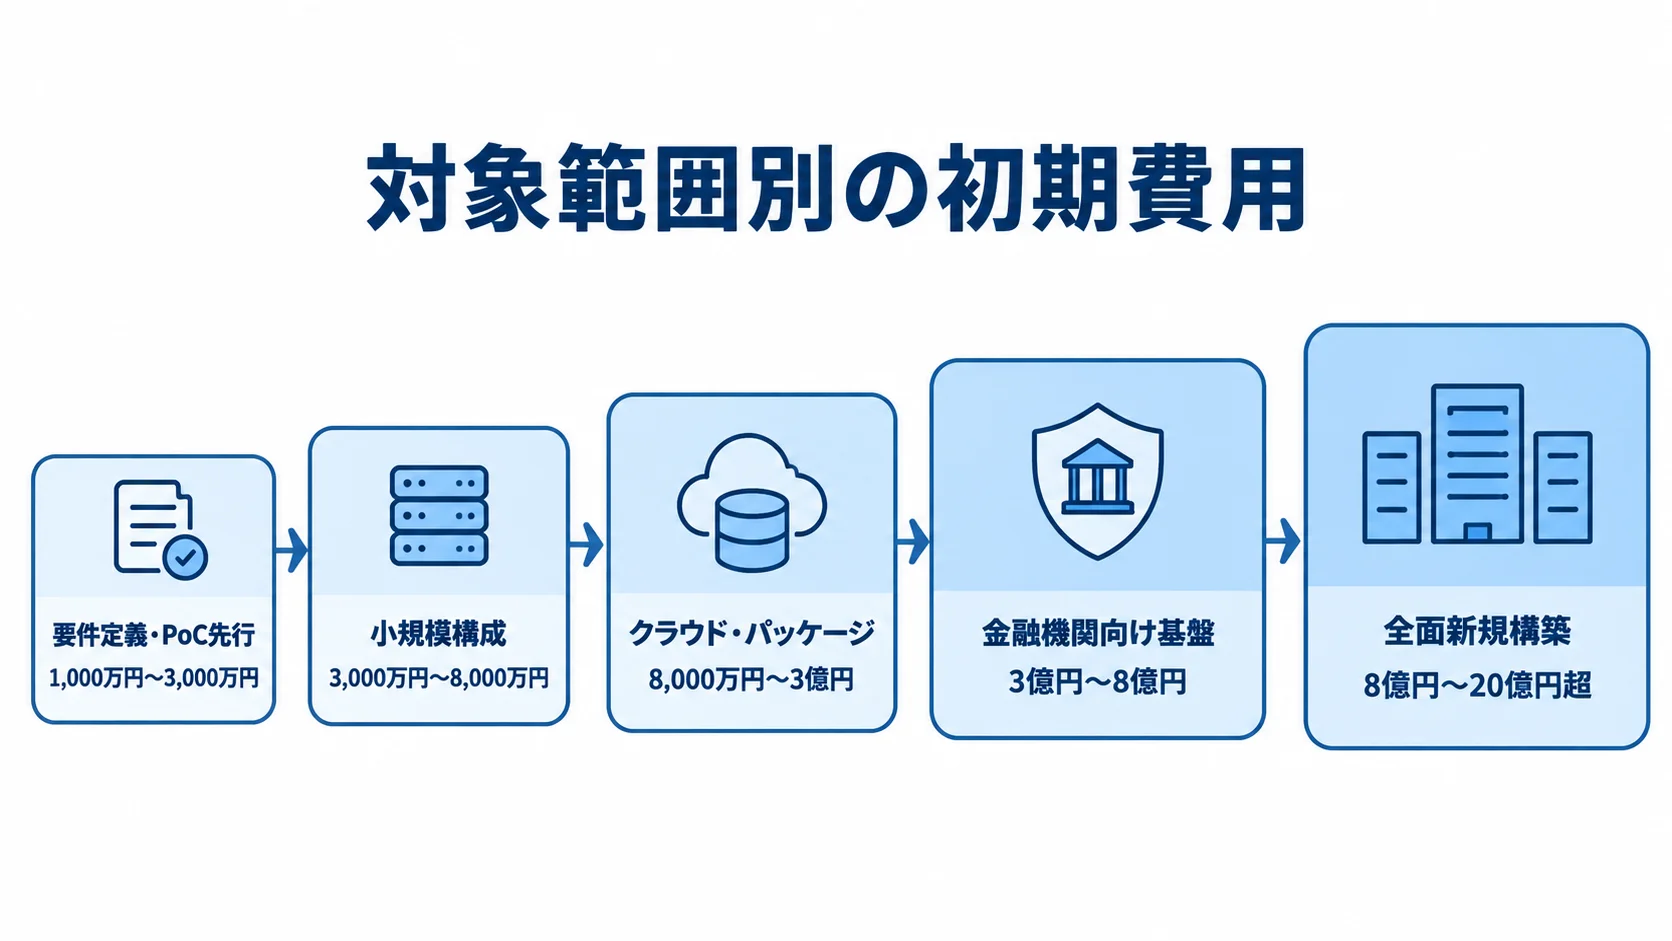
公開されている定価は多くないため、以下の金額は、カード処理や決済ゲートウェイ、リアルタイム金融連携の複雑さから算出した2025〜2026年時点の編集部推定です。正式な見積ではありません。
金額は、カード枚数や取引量、ブランド数を示したうえで、個別に確認します。
接続方式や可用性、移行範囲も、あわせて提示する必要があります。
対象範囲別の初期費用と開発期間
初期費用と期間の目安は、対象範囲によって次のとおり異なります。
- 小規模構成:既存プロセッサ・ASP接続とアプリ・管理画面追加。3,000万円〜8,000万円、4〜8か月
- クラウド・パッケージ:標準発行・承認・精算と勘定系・アプリ連携。8,000万円〜3億円、8〜15か月
- 金融機関向け基盤:複数ブランド、高可用性、24時間監視、複数接続、不正検知、災害対策。3億円〜8億円、15〜24か月
- 全面新規構築:発行、カード管理、精算、AML・本人確認、移行、運用設計。8億円〜20億円超、24〜36か月以上になることがあります
- 要件定義・PoC先行:要件が不確実な場合、1,000万円〜3,000万円、2〜4か月
小規模構成から全面新規構築へ進むほど、金額と期間の目安は大きくなります。
費用を押し上げる要因
費用を左右する条件と、見積で分けて確認したい費目を整理します。
- 取引・接続条件:取引ピーク、接続先、異常系の数、可用性、カード情報の保持範囲
- 追加要件:複数ブランド・海外利用・複数通貨、独自手数料、加盟店別例外
- 移行・認定:大量移行、厳しいRTO・RPO、個別認定
- 見積費目:初期開発、プロセッサ、クラウド、回線、監視、保守
- 監査、脆弱性診断、カード発行・郵送、従量課金
年額運用費は、小規模導入で1,000万円〜5,000万円程度、大規模基盤で5,000万円〜2億円超と推定されます。取引量やSLAによって変動するため、金額の根拠と対象外になる費用も確認します。
コストを抑える設計
費用を抑えるには、標準機能の活用と段階導入を検討します。
- 標準機能を活用:Fit-to-Standardと既存APIの再利用
- カード情報を外部管理:外部プロセッサ側での番号管理
- 段階導入:国内利用など最低限の業務から始め、実績を見て拡張する
全ブランドや海外利用、タッチ決済、モバイルウォレットを一度に対象にしない進め方は、リスクを管理しやすくします。
性能試験や障害復旧の確認を削ると、稼働後の損失が大きくなります。また、照合や監査、保守窓口を省く場合も注意が必要です。
見積を比べるときは、初期費用と5年間の総保有コストを分けて見ます。利用料や追加開発、移行、契約終了時のデータ返却も含めて判断します。
▶ 詳細はこちら:デビットカード基幹システム開発の見積相場・費用
デビットカード基幹システムの開発会社・サービスの選び方
会社やサービスは、知名度や価格順位ではなく、必要な責任範囲に合うかで選びます。そのうえで、委託する範囲を明確にします。対象は、カード処理やネットワーク、勘定系のほか、アプリや不正検知、監視・保守まで含みます。
別の事業者に機能を補ってもらう場合は、事業者どうしの責任分界も確認します。
同じ条件の実績と接続経験
実績は、自社と近い条件で積んだものかを確かめます。得意な領域は事業者ごとに違うため、その差を踏まえて委託範囲を決めます。
- 類似条件の実績:ブランド・国内ネットワーク、勘定系、ピークTPS、カード枚数
- 24時間監視、障害時の資金整合性
- 提示資料:匿名化した構成図、体制、期間、ピーク値、障害対応の説明
- 専門領域:プロセッサ、ネットワーク接続、勘定系SI、不正検知の各事業者の得意分野
- 委託範囲:一社集約か専門サービスの組み合わせかを、費用・連絡経路・責任分界で判断
障害時の連絡経路と責任分界は、契約前に具体的に確認します。
セキュリティ・運用・SLAの評価
評価では、セキュリティの準拠状況と運用時の対応条件、SLAの実効性を確認します。
- 準拠・証跡:PCI DSS範囲、認証・暗号化、鍵管理、脆弱性対応
- 監査証跡、データ所在、バックアップ、災害復旧、準拠証跡の担当
- 障害時の条件:縮退運転、二重引き落とし防止、返金期限、報告時間、復旧目標、サポート時間
- SLAの中身:稼働率に加えて業務単位の指標と補償条件
PCI DSS v4.0.1では、将来適用とされていた新要件が2025年3月31日から有効になっています。
2026年時点で新規に設計する場合は、新要件の適用後の運用を確かめます(出典:PCI Security Standards Council、2024〜2025年)。
稼働率99.99%の数字からは、取引遅延や照合停止が顧客に与える影響までは読み取れません。
ベンダーロックインと出口条件
出口条件では、データの返却や移行のしやすさ、サービス変更時の扱いを決めておきます。
- 返却データ:取引、カード・会員、監査ログ、設定値とその形式
- 契約・仕様:API公開範囲、標準機能と個別開発の境界、仕様変更通知、価格改定
- 終了時の対応:移行支援、データ削除の証明
- 一社集約:管理しやすい一方、障害や価格変更の影響が集中
- 複数サービス:柔軟な一方、障害切り分けと照合の責任が複雑
自社に残す運用判断と外部に任せる領域は、障害時の手順まで含めて比較します。
▶ 詳細はこちら:デビットカード基幹システム開発でおすすめの開発会社6選と選び方
デビットカード基幹システムの発注・外注・委託方法
発注前に、自社で決める事業・制度・顧客対応と、専門会社に任せる接続・認定・運用を切り分けます。RFPには機能一覧だけでなく、取引シナリオや非機能の条件も含めます。責任分界や移行、運用、契約条件も、その中に書いておきます。
RFPに入れる質問と資料
RFPには、提案条件と確認質問をそろえて書き込みます。見積の前提やリスクを、提案者に明らかにしてもらうためです。
- 提案条件:対象スキーム、ブランド・ネットワーク、カード枚数、月間件数、ピークTPS、口座連携、チャネル
- 非機能・移行:可用性、RTO・RPO、監視時間、ログ保存、移行件数
- 提案者への質問:同一ブランド・勘定系・ピーク負荷での経験、認定支援、障害時の再送・補償、PCI DSSの担当範囲
- 準備資料:業務フロー、状態遷移図、外部システム、データ項目、障害・返金件数、移行対象、テスト方針
現行の課題を隠すと、提案時は安く見えても、あとで追加開発や契約変更が生じます。そのため、未確定の事項は明記し、前提とリスクを見積書で分けてもらいます。
契約形態と責任分界
契約では、作業の性質に合った形態を選び、成果物と責任の範囲を明記します。
- 請負契約:要件が固まった開発に向く場合がある
- 準委任契約:調査、PoC、継続改善に向く場合がある
- 契約事項:成果物、受入条件、変更管理、検収、障害対応、再委託
- 秘密保持、監査、データ返却、終了後の移行支援
- 障害時の責任:残高不一致、売上確定遅延、二重引き落とし時の調査・返金担当と報告時間
関わるのは、カード事業者や金融機関、ネットワーク、プロセッサなどです。
SIパートナーも含め、事業者どうしの間に責任の空白を残さないことが必要です。
段階発注と受入の進め方
不確実性が高い案件は、工程を分けて発注し、段階ごとの受入条件を決めます。
- 要件定義・接続検証・PoC
- 標準機能の導入
- 個別開発
- 移行・認定・運用
各段階の終了条件は、資料の完成だけでなく、試験結果でも定義します。ピーク負荷やタイムアウト、再送の試験に加え、返金や障害復旧、照合の結果も対象にします。
複数社を比べるなら、同じ前提条件と取引シナリオ、SLAをそろえます。
価格が一式の見積や、保守抜き、認定・移行を除いた見積は、そのままでは比較できません。
質問への回答速度やリスクの説明力も、稼働後の協働を予測する材料です。
▶ 詳細はこちら:デビットカード基幹システム開発の発注・外注・委託方法
運用・セキュリティ・最新動向
稼働後も、取引の照合や未完了取引、返金、チャージバックを管理します。
不正検知や障害、法令やネットワーク仕様の変更にも対応しながら、顧客に正しい残高と明細を提供し続ける必要があります。
PCI DSSと不正利用対策の設計
カード情報を扱うなら、要件定義の段階からPCI DSSの対象範囲を確認しておきます。そのうえで、ネットワーク分離や暗号化、脆弱性管理を設計に組み込みます。アクセス制御やログ監視、定期試験、委託先管理は、運用の段階でも続けます。
国内のカード決済ガイドラインは2025年3月に改訂され、本人認証や不正ログイン、脆弱性対策を、取引の前・中・後の連続した対策として扱う方向が示されました(出典:経済産業省、2025年)。
デビットカードでも、利用額や残高を扱う不正検知を、利用通知やカードロック、異常時の本人確認と連携させます。
リアルタイム連携と監視の強化
リアルタイム連携では、利用者向けの機能と取引の監視を、あわせて設計します。
- アプリ連携:利用通知、明細照会、カードロック、利用チャネル設定を即時反映
- 基盤連携:口座・認証・通知・不正検知をAPIやイベントで接続
- 監視:取引IDでカード、口座、加盟店確定、通知結果を追跡し、遅延・不一致を自動検出
2026年時点では、APIやイベントで口座や認証、通知、不正検知をつなぐカード基盤が増えています(出典:国内金融システム事業者の公表事例、2026年)。
欧州当局の2025年報告では、2024年の決済不正額が42億ユーロに増えました。
強力な顧客認証は、有効な対策とされています。
制度は地域によって異なりますが、リアルタイム取引と不正検知を同時に設計する際の材料になります。
(出典:欧州銀行監督機構・欧州中央銀行、2025年)
照合・障害対応・災害対策の日常運用
日常運用では、取引の指標の確認や照合、障害時の判断と復旧を続けて行います。
- 毎日の指標:承認率、応答時間、タイムアウト、未完了取引、ホールド残高、売上確定差額、返金、不正アラート、加盟店・ネットワーク別障害
- 照合:取引IDでカード元帳、口座元帳、精算データを突合し、差額時に担当者へ通知
- 障害対応:受付停止・限定継続・承認保留を判断し、復旧後の再送、人手確認、利用者案内を訓練
- 災害対策:カード情報を含むバックアップの暗号化と災害環境のアクセス権限を見直す
運用の担当と対応時間を決めて、指標に異常が出たときにすぐ判断できる体制を整えます。
デビットカード基幹システムに関するよくある質問(FAQ)
費用や期間は、対象範囲によって変わります。数字だけでなく、含まれる機能や接続、運用の中身も確認してください。
デビットカード基幹システムの開発費用はいくらですか?
標準プロセッサやASP接続なら3,000万円〜8,000万円、標準機能と勘定系・アプリ連携なら8,000万円〜3億円が、推定の目安です。
複数ブランドや高可用性の金融機関向け基盤は3億円〜8億円、全面スクラッチや大規模移行は8億円〜20億円超になることがあります。なお、これは公開定価の統計ではなく、対象範囲別の編集部推定です。
開発期間はどのくらいかかりますか?
既存サービスとの小規模接続は4〜8か月、標準パッケージやクラウド導入は8〜15か月が目安です。
複数ブランド、高可用性、移行を含む基盤は15〜24か月が目安です。認定やデータ移行、並行稼働、金融機関の審査には、開発期間とは別の準備が必要です。
クラウドとスクラッチはどちらを選ぶべきですか?
標準機能を早く提供したいなら、クラウドやパッケージが合います。独自の残高ルールや特殊業務で差別化したいなら、スクラッチやハイブリッドが候補になります。
全面スクラッチの前に、カード情報管理やブランド接続などの共通機能を外部サービスで使い、差分だけを開発できないか検討します。そうすると、費用と運用負担を抑えやすくなります。
セキュリティ要件はいつ決めればよいですか?
セキュリティ要件は、企画・要件定義の段階で決めます。PCI DSSの範囲やカード情報の保管場所、暗号化、鍵管理は、その時点で整理します。
アクセス制御や監査ログ、診断も含めます。委託先管理や障害連絡と復旧も、同じ段階で扱います。
後工程へ先送りすると、構成の変更や追加費用が生じやすくなります。そのため、機能要件と同じRFPに、非機能要件として記載してください。
まとめ
デビットカード基幹システムは、カード画面の裏側で、利用要求から照合までを安全に連携する仕組みです。その流れには、残高照会やホールド、承認が含まれ、売上確定や取消、返金へと続きます。この仕組みは、口座とカードの状態を一致させる、リアルタイムの業務基盤でもあります。
この記事の要点
方式は、標準パッケージ・ASPとクラウド、ハイブリッドとスクラッチを比べます。比べる観点は、自由度と費用、期間です。加えて、可用性や責任分界、出口条件も見ます。
推定の初期費用は、対象範囲によって3,000万円〜8,000万円、8,000万円〜3億円、3億円〜8億円、8億円〜20億円超です。
金額は、カード枚数やピークTPS、ブランド数に加えて、移行やSLAによっても変わります。
最初に整理するべき項目
最初に、提案や見積の前提となる事業・処理条件と対応責任を整理します。
- 事業・規模:対象スキーム、カード枚数、月間取引件数、ピークTPS
- 接続・運用:口座・勘定系との接続方式、必要なSLA、移行件数、カード情報の保持範囲
- 異常時の扱い:承認から返金までの状態遷移、タイムアウトや二重要求時の責任分界
条件をそろえておくと、提案や見積を比べやすくなります。また、過小見積もりやベンダーロックインのリスクも抑えられます。
▼関連記事一覧
・デビットカード基幹システム開発の進め方
・デビットカード基幹システム開発でおすすめの開発会社6選と選び方
・デビットカード基幹システム開発の見積相場・費用
・デビットカード基幹システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。