
デビットカード基幹システムの開発費は、接続方式、ブランド数、運用・移行の範囲によって変わります。費用の目安は3,000万円〜8億円程度で、全面刷新では20億円超になる場合があります。
機能の全体像と開発工程を押さえると、費用の内訳を読み取りやすくなります。全体像は完全ガイドでも解説しています。
▼全体ガイドの記事
・デビットカード基幹システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
デビットカード基幹システムの全体像
デビットカード基幹システムは、会員、カードネットワーク、加盟店、銀行口座、社内の勘定・精算業務をつなぐ中核です。
後日請求するクレジットカードと異なり、原則として利用時に預金口座から引き落とします。そのため、応答の速さ(低遅延)と取引の整合性を、同時に満たす必要があります。
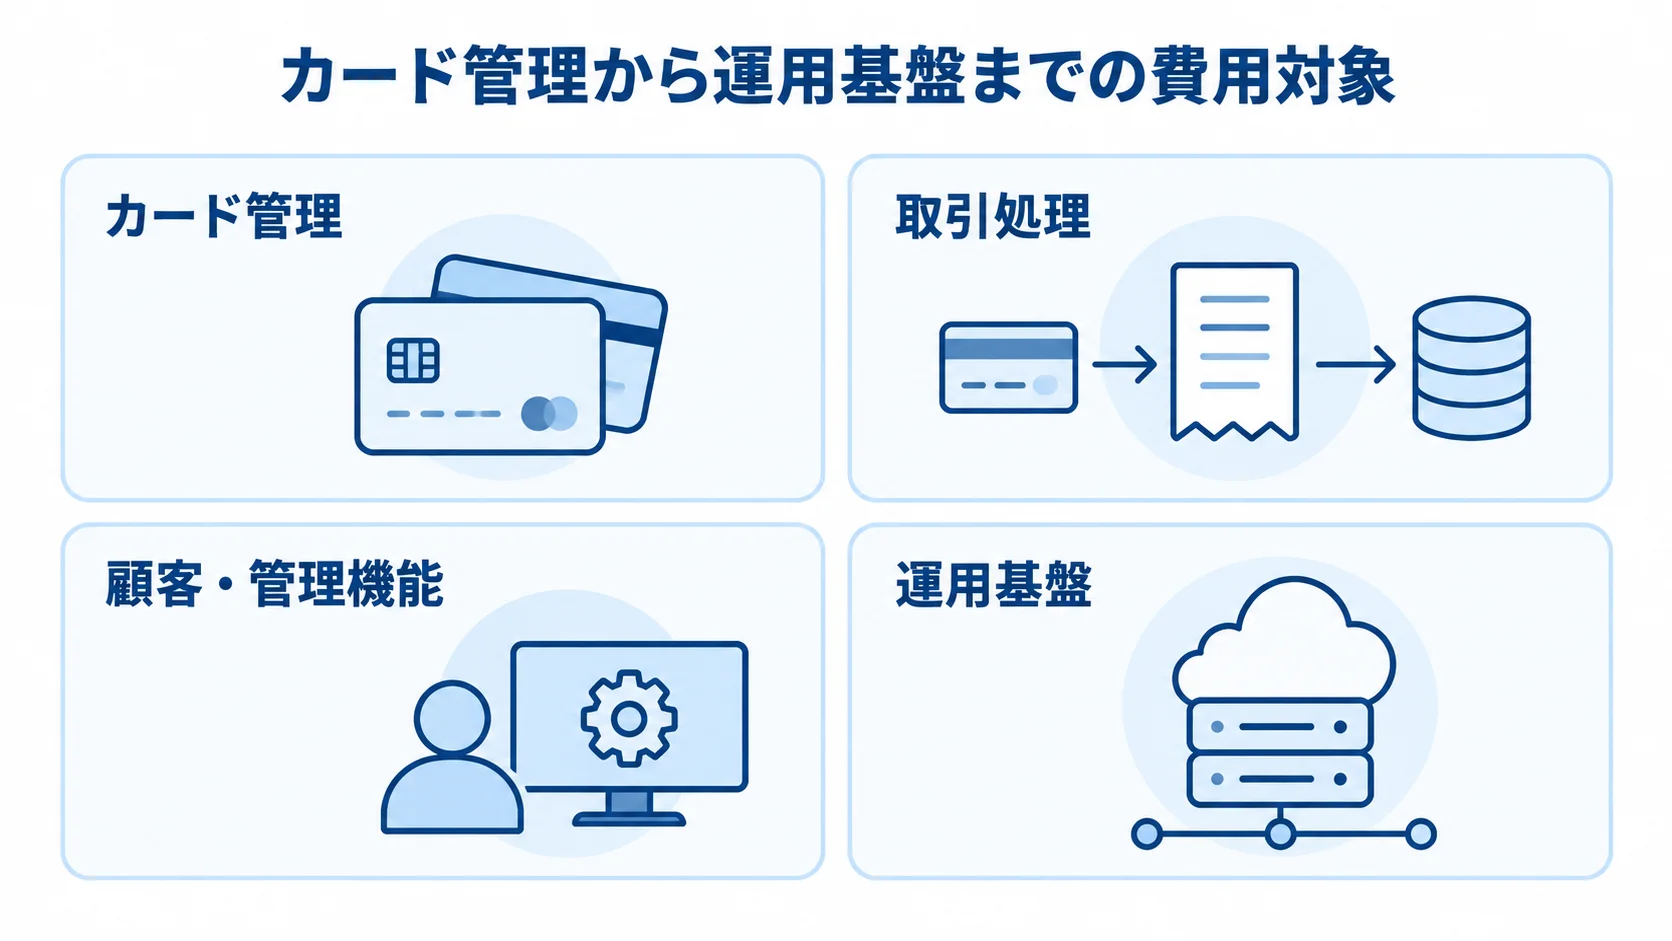
カード管理から精算までが費用の対象
費用の範囲を確認するときは、カード管理から運用まで、それぞれの業務をどこまで担うかを見ます。
- カード管理:申込・本人確認連携、番号・期限、発行・再発行・停止
- 取引処理:オーソリゼーション、残高照会、限度額、売上確定、取消・返金
- 顧客・管理機能:利用通知、明細照会、不正検知、管理者画面
- 運用基盤:ログ・照合、日次締め、監査証跡、障害監視、再送、バックアップ、災害対策
「カード機能一式」とだけ書かれた見積もりには注意が必要です。勘定系への残高照会や通信タイムアウト時の再試行、売上確定データとの照合、返金通知が、別費用や別扱いになる場合があるためです。
見積もりは、機能名ではなく業務状態ごとに責任範囲を分けて確認してください。
承認・ホールド・売上確定・返金の状態遷移
取引の状態を分けて管理し、同じ処理の二重実行を防ぐ設計は、開発費と試験工数に関わります。
- 加盟店からの利用要求を承認する
- 口座残高から利用額を一時的に確保する「ホールド」を行う
- 売上確定データを受けて、正式に引き落とす
- 必要に応じて、取消や返金を処理する
承認のあとに売上確定が遅れたり、通信が途切れたりすることがあります。そのため、取引を状態ごとに管理し、同じ要求を二重に処理しない冪等設計が欠かせません。
利用時の引き落としのあとに売上確定データが届くと、金額の差分を追加で引き落としたり、返金したりする場合があります。
JCBの公式案内でも、売上確定の内容によって返金時期が変わったり、一時的に二重の引き落としが生じたりする場合があると説明されています。
画面の作り込みよりも、例外時に顧客残高とカード元帳を一致させる処理のほうが、費用と試験工数を左右します。
デビットカード基幹システム開発の進め方
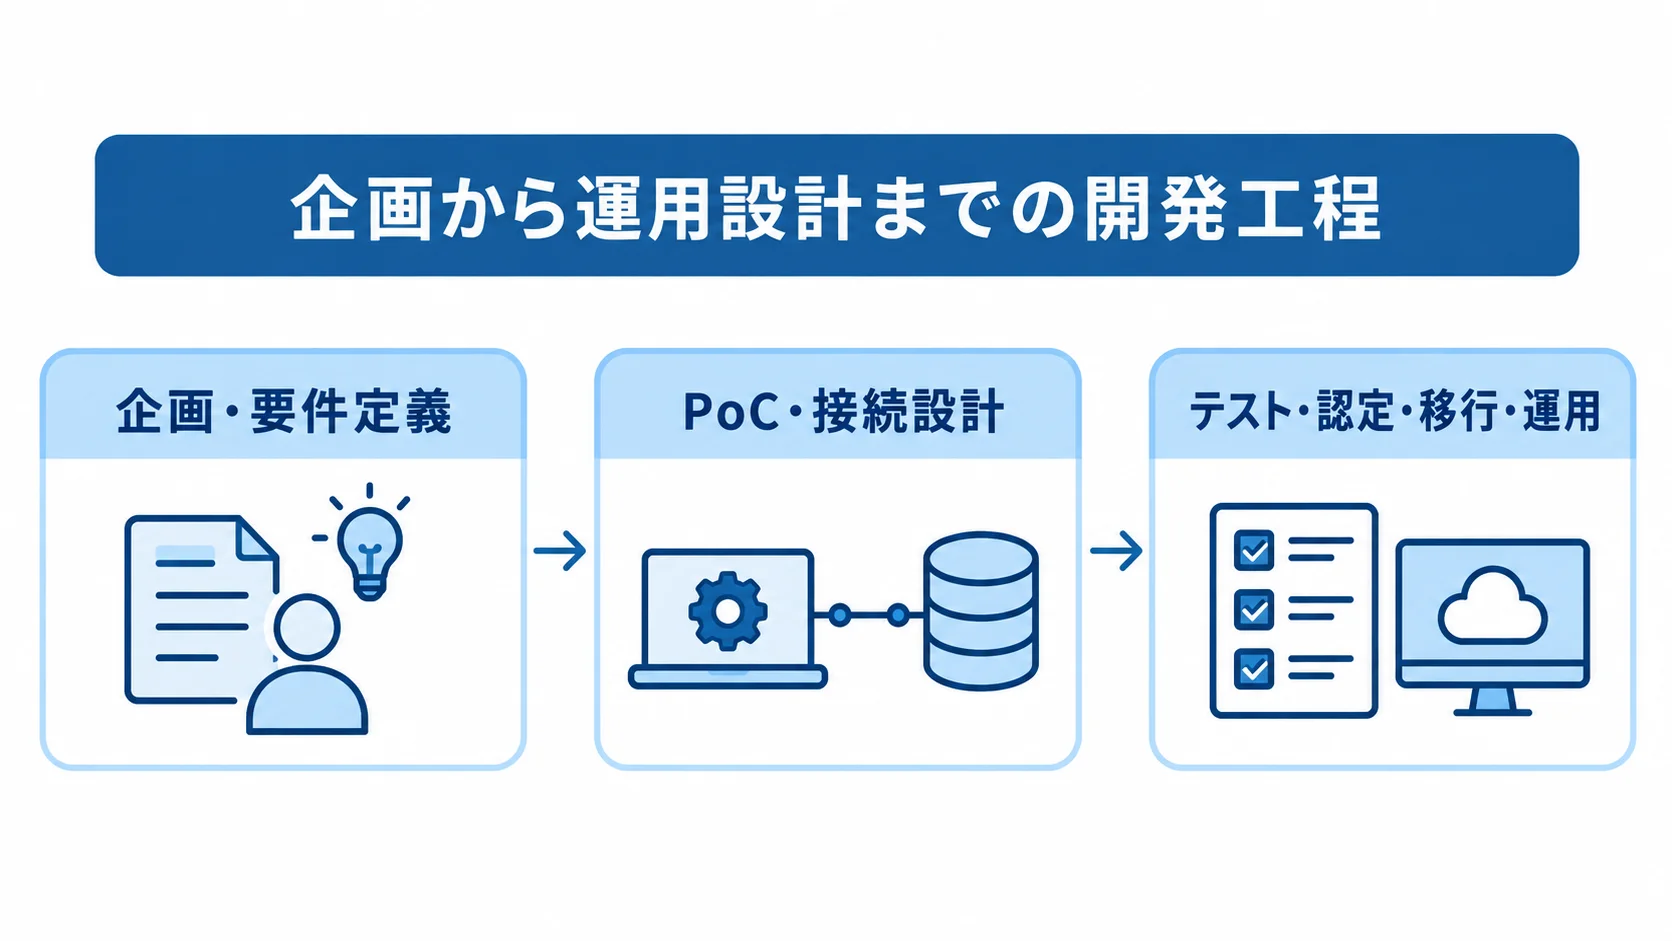
発行の方式と資金の流れを決めてから、画面やAPIの開発に進みます。
J-Debitと国際ブランド付きデビットでは、接続先、利用チャネル、ブランド試験、精算方法が異なります。
企画から運用設計までを一つの工程表で管理すると、追加費用になりやすい作業を見落としにくくなります。特に、要件定義、認定試験、移行は、工程表に入れて抜けを防ぎます。
企画・要件定義で決める項目
発行条件と既存サービスとの分担を先に決めると、提案会社の見積条件をそろえやすくなります。
- 発行・利用範囲:発行主体、顧客、ブランド、国内外、ATM・EC、口座種別
- 規模:カード枚数、月間取引件数、ピーク時の取引件数
- 機能分担:カード管理、承認、残高・元帳、精算、通知、管理、不正検知の新設範囲
- 性能・復旧:ピークTPS、平均応答時間、可用性、障害復旧時間、RTO、RPO
- 運用・成果物:保存期間、監査ログ、業務フロー、状態遷移図、接続・データ一覧、非機能要件、責任分界表
「大量アクセスに耐える」「すぐ復旧する」といった書き方では、各社の見積もりを比べられません。
性能や復旧の目標は、数値で定義しておきます。
PoC・接続設計でのリスク確認
決済接続のリスクは、画面モックでは見つけにくいものです。そのため、実電文またはサンドボックスを使って検証します。
- 正常系:残高照会、資金確保、承認結果の返却時間
- 異常系:タイムアウト、重複要求、途中切断、加盟店側の再送
- 金額差異:売上確定金額が異なる場合の処理
- 接続先:勘定系、ブランド、CAFIS等のネットワーク、PSP、KYC・不正検知
- 顧客接点:銀行アプリ、メール、プッシュ通知
検証項目を絞る場合でも、正常系と異常系の両方は必ず通します。
あわせて、接続先と責任範囲も設計の段階で整理しておきます。
NTTデータのCAFISサービスラインナップでは、J-Debitの導入や、クリアリングセンターによる決済事務の省力化が案内されています。
標準サービスを使えるかどうかで、個別開発の範囲と初期費用が変わります。
テスト・認定・移行・運用の工程
単体テストが終わっても、リリースまでには認定、総合試験、移行、運用が残ります。これらも工程と費用に含めます。
- 試験・認定:ブランド認定、接続・性能試験、脆弱性診断、総合テスト、業務部門の受入テスト
- 障害・取引試験:復旧訓練、利用通知の確認、照合テスト、残高不足、タイムアウト、取消後再送
- 例外取引:売上確定遅延、返金、日付またぎ、同一要求の二重到着
- 移行対象:カード・会員情報、限度額、停止状態、未確定・返金待ち取引
- 切替・運用:並行稼働、差分連携、切替リハーサル、切戻し条件、監視・照合・障害対応
移行中も新しい取引が発生するため、件数の多さだけでなく、切替方法が課題になります。
公開後も、24時間365日の監視、未完了取引の照合、インシデント対応、ブランド仕様変更への追随が続きます。いずれも、公開後に続くランニング業務です。
デビットカード基幹システムの費用相場とコストの内訳
デビットカード基幹システムには、一律の公開価格がほとんどありません。カード枚数や取引量、ブランド数などの前提が案件ごとに異なるためです。
勘定系との接続や移行データ、運用体制も、金額を左右します。
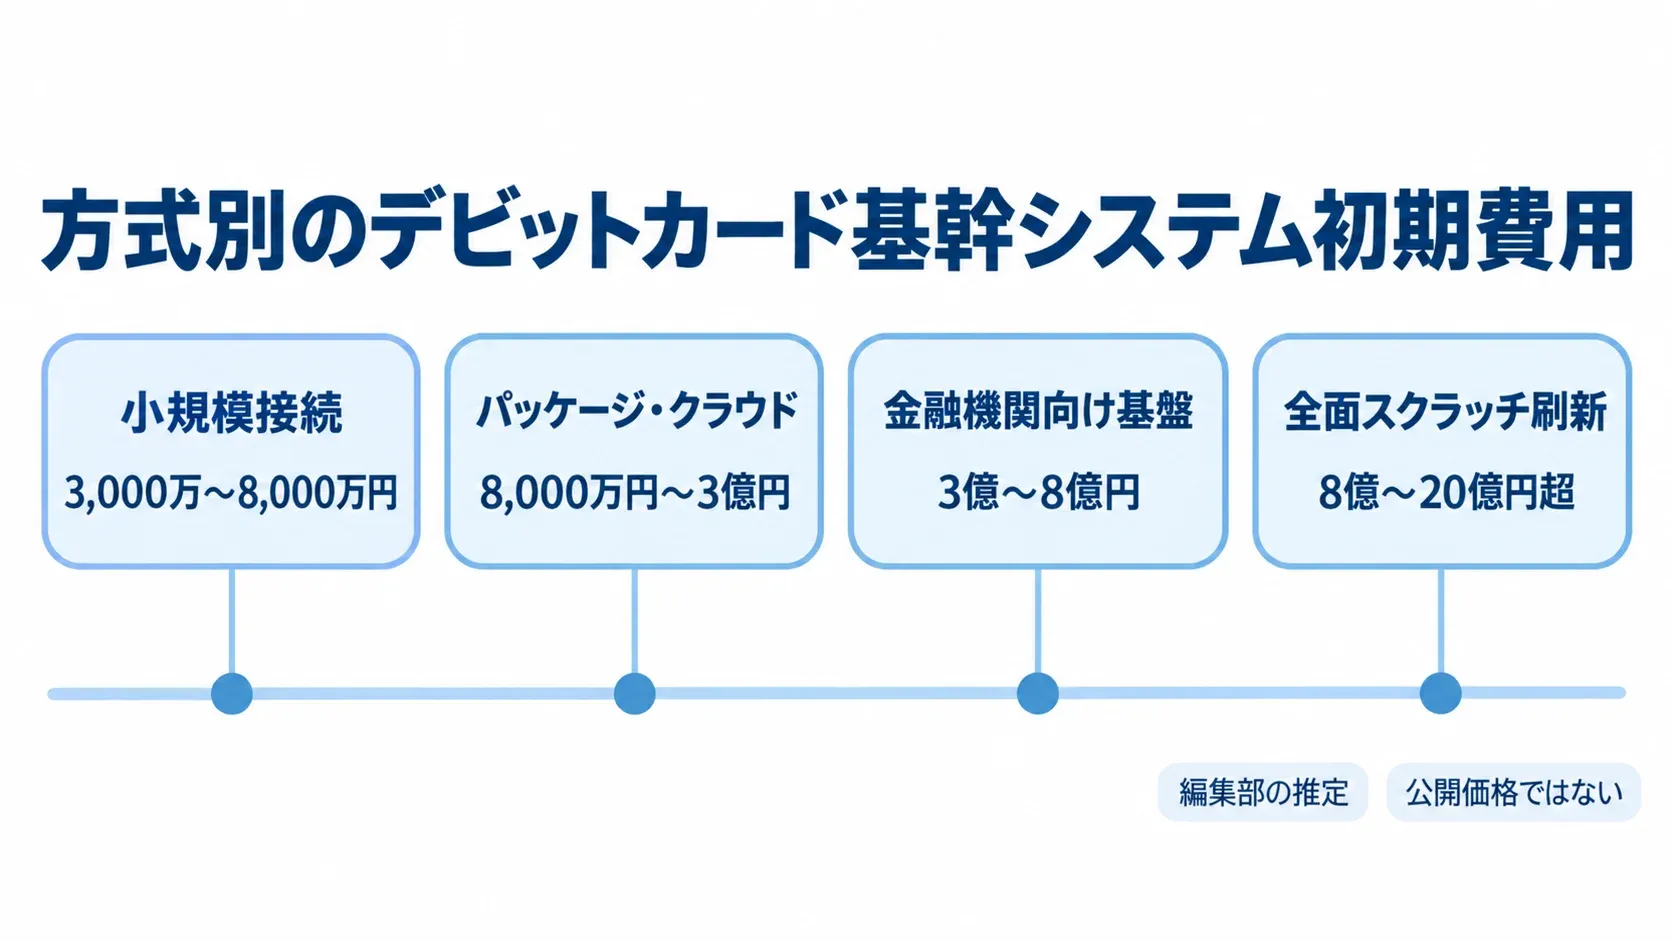
以下の金額は、2025〜2026年時点で、類似するカードプロセシング、決済ゲートウェイ、銀行系リアルタイム連携の案件を整理した編集部の推定です。正式な見積もりではありません。
対象範囲別の初期費用と期間の目安
方式ごとの費用と期間は、含める機能や接続条件とあわせて比べてください。
- 小規模接続:3,000万〜8,000万円、4〜8か月
- パッケージ・クラウド:8,000万円〜3億円、8〜15か月
- 金融機関向け基盤:3億〜8億円、15〜24か月
- 全面スクラッチ刷新:8億〜20億円超、24〜36か月以上
- 要件定義・PoC:1,000万〜3,000万円、2〜4か月
小規模構成は、既存のプロセッサやASPに接続し、アプリと管理画面を追加する形です。
前提は、1ブランド、既存の勘定系API、標準機能中心です。
パッケージやクラウドの導入には、カード発行や承認、精算などの処理が含まれます。
通知や移行、総合テストも対象に入ります。
金融機関向け基盤の目安は、複数ブランドと高可用性、複数ネットワークを前提にしています。そのうえで、24時間監視や不正検知、災害対策を含みます。
スクラッチ刷新では、カード発行や精算といった中核の業務に加え、周辺業務、移行、運用設計まで対象にします。そのため、20億円を超える場合があります。
これらは、公開された価格表ではありません。取引量や責任範囲が変われば、同じ方式でも金額は変わります。
見積書は、本体開発費や外部接続費、移行費を分けて記載してもらいます。ブランド認定費、テスト・監査費、保守・運用費も、別の行に書いてもらいます。
初期費用を構成する人件費・接続費・テスト費
初期費用は、人件費と外部費用に分けて見ます。取引状態や接続範囲も、見積もりに含めて確認します。
- 開発人件費:要件定義、業務・アーキテクチャ設計、アプリ開発、API・電文接続、管理画面、データ移行、テスト、プロジェクト管理
- 接続・基盤費:クラウド環境、専用回線、監視、プロセッサ・PSP接続料
- 認定・統制費:ブランド試験、脆弱性診断、PCI DSS準拠支援
- 保全費:バックアップ、ログ保管、暗号鍵・アクセス・監査対応
金融・決済に詳しい設計者やテスト担当者、運用設計者を置くほど、単価は上がりやすくなります。一方で、例外処理の漏れを減らせる利点があります。
工数を決めるのは、画面数の多さよりも、取引状態と外部システムの組み合わせです。
カード番号を自社で保持すると、暗号鍵管理やアクセス制御などに加えて、監査や脆弱性対応の負担も増えます。一方、トークン化や外部プロセッサで対象を狭めると、開発費と継続的なコンプライアンス費用を抑えられます。
ランニングコストと従量課金の内訳
初期費用に加えて、固定費や従量課金、運用や契約終了時の費用を、長期で比べます。
- 小規模導入:クラウド等を含め年1,000万〜5,000万円程度
- 大規模基盤:年5,000万円〜2億円超の推定レンジ
- 従量・運用費:カード発行・郵送、取引課金、追加認証、ログ、休日対応
- 契約・移行費:開発・検証環境料金、本番外のバックアップ、ピーク時増強、障害時代替環境、データ出力、終了時の移行支援
ここに示す金額は、公開価格の統計ではありません。自社の取引量や契約条件に当てはめて確かめてください。特に月額の固定費と、1件ごとの取引従量課金は、分けて見ておきます。
ASPやクラウドは初期費用を抑えやすい一方で、取引件数やカード枚数が増えると利用料が上がることがあります。
初期費用が安くても、5年分の保守や監査、認定、従量課金を合算すると、スクラッチとの差が縮まる場合があります。
費用を左右する変動要因とコスト最適化のポイント
費用はカード枚数だけでは決まりません。ブランドや利用地域、取引量とピークTPSが関わります。さらに、勘定系APIや可用性、移行、不正検知、複数通貨も影響します。
費用を下げるときも、統制は削らないことが前提です。そのうえで、標準機能に合わせる範囲と、独自に開発する差分を整理します。
価格を押し上げるカード枚数・取引量・可用性
見積もりの条件には、平均の取引件数だけでなく、ピーク時の負荷やブランドごとの接続要件も入れます。
- ピーク処理:給料日やキャンペーン時の集中を踏まえたピークTPS
- 可用性:複数リージョン、待機系、厳しいRTO・RPO、24時間有人監視は、クラウド利用料と設計・試験工数を増やす
- ブランド追加:電文、認定試験、例外処理、窓口、精算サイクル
- 海外・複数通貨:為替、日付・休日、現地規制、返金・チャージバック
負荷に応じて自動で増強する(オートスケール)仕組みを使う場合は、負荷が増えたときにも、残高照会やホールド、元帳更新が整合性を保つかを検証します。
最初から全機能を搭載せず、国内1ブランド、標準チャネル、限定したカード種別で始めて、利用実績を見ながら拡張する方法もあります。
標準基盤と段階導入による独自開発の絞り込み
標準サービスに任せる範囲を広げ、自社の差別化に直結する機能へ独自開発を絞ります。
- 標準化:カード情報管理、ネットワーク接続、監視を専門サービスへ寄せる
- 独自拡張:会員体験、利用制御、銀行アプリ、分析をAPIで拡張する
- Fit-to-Standard:例外業務が売上や顧客維持に必要かを評価する
- 出口設計:ログや業務元帳、分析データを自社でも保持する境界を決める
標準基盤とAPI拡張は、フルスクラッチより短い期間で価値を出しやすい方法です。ただし、外部サービスへ安易に寄せると、ベンダーロックインや、障害時の責任分界が問題になります。
契約前には、APIやデータ形式、取引ログの取得方法を確認します。契約終了の場面では、カード情報の返却や削除、終了時の移行支援を見ておきます。価格改定やSLA、障害補償も、契約書で条件を明確にしておきます。
セキュリティ対応を後付けにしないこと
カード情報の範囲と統制要件を初期に決めておくと、後からの設計変更や再試験、監査対応を抑えやすくなります。
- 情報保護:認証方式、暗号化、鍵管理、特権ID
- 運用統制:脆弱性管理、ログ監視、委託先管理
- 責任分界:ブランドや業務スキームに応じた、発行会社、PSP、加盟店、外部サービスの担当範囲
- 接続管理:接続先増加に伴う認証・権限管理
PCI Security Standards Councilの文書ライブラリには、PCI DSS v4.0.1と、2025年1月版の関連テンプレートが公開されています。
同評議会は、v4.0.1を2024年12月31日以降の現行版と位置づけています。また、将来日要件の期限は2025年3月31日だと説明しています(出典:PCI Security Standards Council、2024〜2025年)。
経済産業省のクレジットカード・セキュリティガイドラインでは、カード情報の保護や不正利用対策が、実務上の重要事項として示されています。
NTTデータが2026年1月27日に発表した、My PalleteとMyJCBの連携は、銀行アプリから口座、カード、決済をまたぐ顧客接点の事例です(出典:NTTデータ、2026年)。
見積もりを取る際のポイント
見積条件をそろえるには、各社に同じ形で前提を示します。規模や接続、移行に加えて、可用性とカード情報の範囲も含めます。
- 規模・性能:カード枚数、月間件数、ピークTPS、ブランド数、利用チャネル
- 接続・移行:勘定系の方式、移行件数
- 運用条件:可用性、RTO・RPO
- 情報管理:カード情報の保持範囲
条件がそろっていない見積もりでは、価格を比べても意味がありません。詳細仕様をすべて決めなくても、金額を左右する前提だけは合わせておきます。
RFPに記載する取引状態と責任分界
RFPには、例外を含む取引の流れと、各システムが正とするデータを明記します。
- 取引状態:承認、ホールド、売上確定、取消、返金
- 例外・復旧:残高不足、タイムアウト、再送、日付またぎ、障害復旧
- 接続先:ブランド、ネットワーク、勘定系、アプリ、不正検知、通知
- データ責任:各システムが保持する正とするデータ
- 提案確認:接続実績、ピークTPS・可用性実績、補正方法、認定・PCI DSS範囲、障害時の担当
残高について勘定系とカード元帳のどちらを正とするかが曖昧だと、設計・試験・障害対応の見積もりが会社ごとに変わります。
実績の件数だけでなく、障害や切替を経験したかどうかも、質問で確かめます。
初期費用と5年間の総保有コストの比較
初期費用と継続費用を分けて、対象範囲や除外項目を金額と並べて比べます。
- 開発・移行:初期開発費、追加開発費、データ移行費
- 固定・従量:月額固定費、取引従量課金、カード発行費
- 運用・統制:保守、監視、診断、ブランド認定
- 見落としやすい範囲:試験環境、バックアップ、ログ、休日・夜間、障害時の増員
「保守に含む」「別途見積」「利用料に含む」といった言葉の定義は、会社ごとに違います。そのため、対象範囲と除外項目を明記してもらいます。
要件が固まった機能は請負、先が見えにくいPoCや要件整理は準委任に分ける方法もあります。
契約では、納品・検収の条件と、遅延時の扱いを定めます。SLAや損害・返金の責任も、契約書に書いておきます。データ返却や監査協力、終了時の移行は、契約の中で扱いを決めておきます。
価格だけでなく、5年間または想定する運用期間に負う費用と責任をもとに、発注先を選びます。
資金整合性と出口条件の評価
安い提案であっても、障害時に資金の整合性が保たれるか、将来ベンダーを変える際の条件が整っているかを確認します。
- 未完了取引:検知、再送、照合、手動補正の方法
- 顧客・加盟店対応:案内、連絡、障害時の担当
- データ移行性:標準形式での出力、カードトークンの移行
- 契約終了:API・電文仕様の文書化、返却・削除までの日数
承認済みで未引き落とし、引き落とし済みで売上未着、返金済みで通知未達といった状態が起こり得ます。
障害対応が運用費の対象外なら、必要な体制を別途、見積もりに入れてもらいます。
契約と設計にロックイン対策を組み込むことは、将来の追加費用を抑えるための投資になります。
よくある質問
デビットカード基幹システムの費用や発注を検討する担当者から寄せられやすい質問に答えます。
金額は前提条件によって変わります。自社のカード枚数や取引量、ブランド、勘定系、運用水準に当てはめて確かめてください。
デビットカード基幹システムの開発費はいくらですか?
既存のプロセッサやASPを中心とした小規模構成は、3,000万〜8,000万円程度です。勘定系やアプリとの連携を含むパッケージやクラウドは、8,000万円〜3億円程度です。
複数ブランドと高可用性、24時間運用を前提にした基盤は、3億〜8億円程度で、移行や不正検知も含みます。全面スクラッチは8億〜20億円超の場合があります。いずれも公開価格の統計ではなく、対象範囲を前提にした推定です。
ASP・クラウド・スクラッチはどれを選べばよいですか?
標準機能で早く提供したいならASPやクラウド、既存の勘定系を活かして独自機能を足したいならハイブリッドが候補になります。
業務やサービスで大きな差別化がある場合は、スクラッチが候補になります。ただし、カード情報管理やブランド接続、監視、認定試験を自社で担えるかを確認します。
費用だけでなく、開始時期や自由度、運用負担、終了時の移行性も、5年間で比べてください。
開発期間はどのくらいかかりますか?
既存APIを利用した小規模接続は、4〜8か月が目安です。標準導入はカード管理や承認、精算に加えて通知や移行も含み、8〜15か月程度です。
複数ブランドや高可用性、認定試験、並行稼働を含むと15〜24か月以上です。周辺業務も刷新するスクラッチでは、24〜36か月以上の場合があります。
要件定義とPoCを先に2〜4か月かけて行い、接続リスクを確かめてから本開発の見積もりを固める方法もあります。
PCI DSS対応は見積のどこに含まれますか?
PCI DSS対応の費用は、要件定義や設計・実装、脆弱性診断、監査資料などの項目に分かれて含まれます。認証・鍵管理やログ監視、委託先評価も、見積もりの中に分散しています。
準拠支援は、別費用になる場合もあります。そのため、対象範囲や成果物、診断回数、監査人や評価機関との調整を、見積もりに明記してもらいます。
外部プロセッサで適用範囲を縮小できる場合でも、自社アプリや運用の責任がなくなるわけではありません。
まとめ
標準サービス接続は3,000万〜8,000万円、パッケージやクラウドは8,000万円〜3億円が目安です。複数ブランドの高可用基盤は3億〜8億円、全面スクラッチは8億〜20億円超と整理しています。
これは2026年時点の公開定価ではなく、推定です。機能や取引量、ブランドに加え、接続・移行・セキュリティ・運用の条件を前提にしています。
見積比較の観点:資金整合性と総保有コスト
初期費用に、従量課金や移行、統制、障害対応を加えます。そのうえで、状態遷移と責任分界まで含めた総額を確認します。
- 費用全体:プロセッサ・クラウド課金、保守・監視、PCI DSS、認定、移行、5年間の運用
- 取引整合性:承認、ホールド、売上確定、取消、返金の状態遷移
- 責任範囲:後から別費用になる作業と障害時の担当
安い提案を選ぶ前に、別費用になる作業を先に見えるようにしておくことが大切です。
自社の前提条件の整理
自社の条件をそろえて比べたうえで、必要に応じてPoCで接続と資金整合性を確かめます。
- 規模・方式:カード枚数、月間取引件数、ピークTPS、ブランド、利用チャネル
- 接続・情報:勘定系方式、カード情報の保持範囲、移行件数
- 運用:SLA、RTO・RPO
- 比較対象:標準ASP、クラウドプロセッサ、ハイブリッド、スクラッチ
- PoC項目:残高照会、ホールド、タイムアウト、返金の整合性
riplaでは、業務整理や要件定義に加えて、開発や既存システム連携、運用設計まで、状況に合わせて相談できます。
▼全体ガイドの記事
・デビットカード基幹システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。