
預金管理システムの開発会社は、預金コアの刷新範囲、既存システムとの連携、移行と24時間365日の運用体制で比べると、自社の業務条件に合う会社を選びやすくなります。
各社の特徴、得意な案件、発注前の確認項目を、見出しごとに取り上げます。全体像は、下の完全ガイドの記事で確認できます。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金管理システムのパートナー選びが重要な理由
預金管理システムでは、取引を正しく記録し続ける仕組みが事業の土台になります。入金処理の途中で通信が切れても、再送で二重に計上されないことが欠かせません。
取消や組戻しは元の取引とひも付けて追跡し、障害から復旧したあとには、旧システムと新システムの残高を突き合わせます。そのため、金融業務と大規模システムを理解し、要件定義から運用まで責任分界を設計できる会社を選ぶ必要があります。
適切なパートナー選定が成否を分ける理由
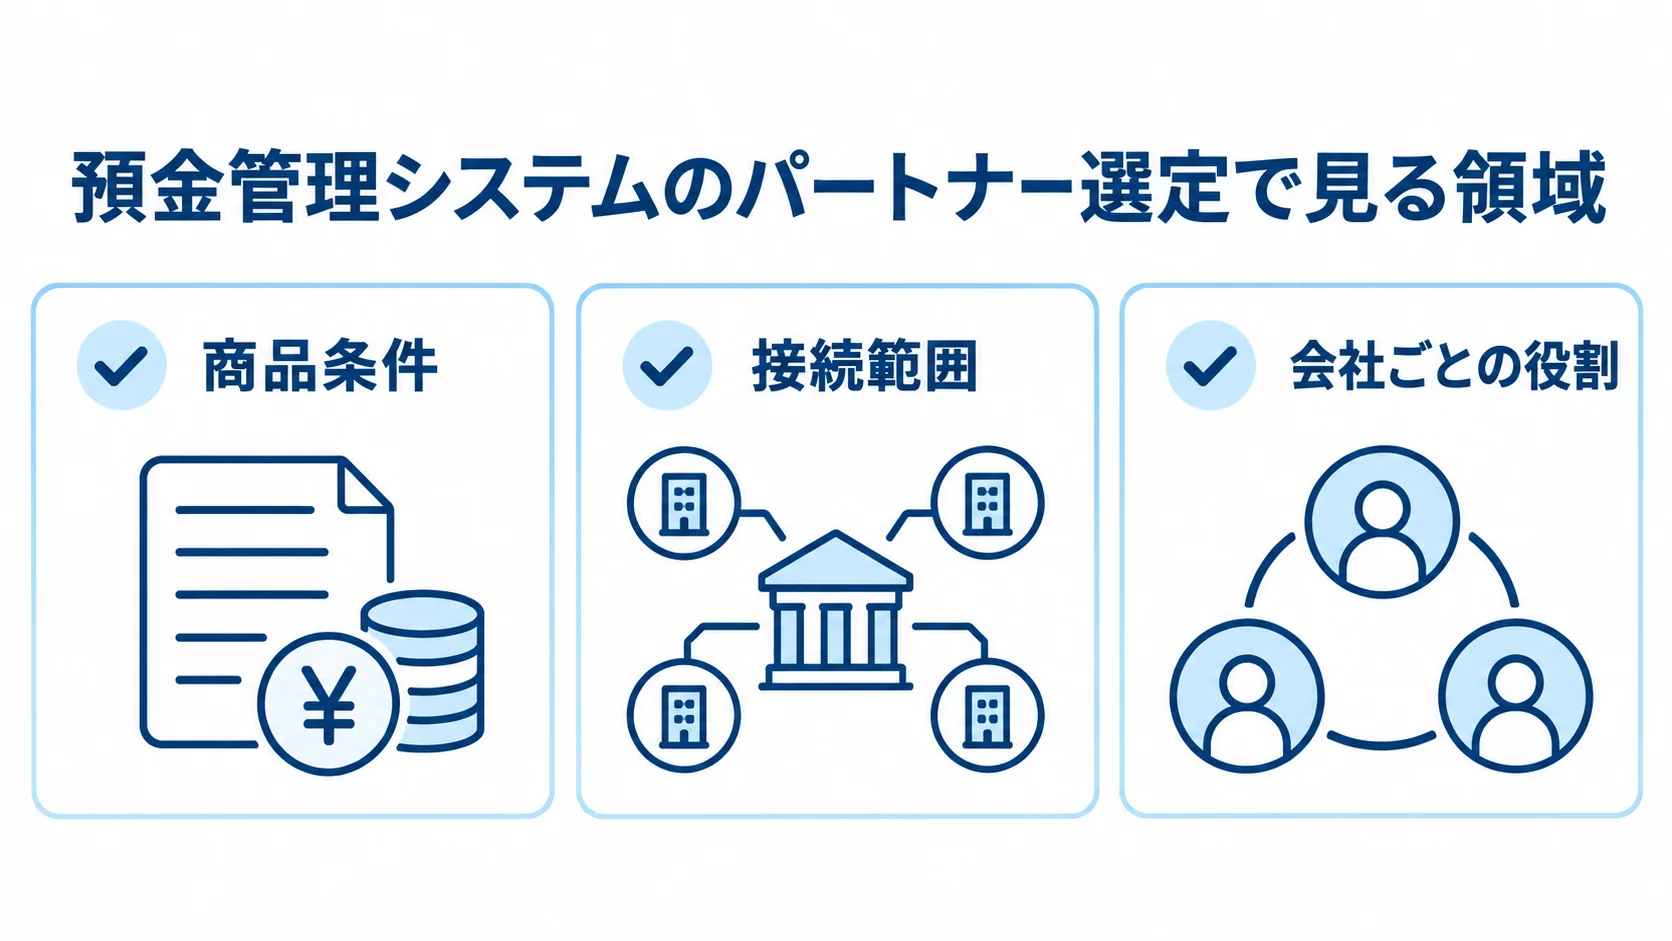
預金管理では、業務部門が決める商品設計と、システム部門が守るデータの整合性や可用性の両方を満たす必要があります。たとえば、普通預金と定期預金では、利払日や日割り計算が異なります。
- 商品条件:うるう年、休日、税・手数料、解約条件の扱い。
- 接続範囲:勘定系、インターネットバンキング、ATM、全銀システム、会計、融資、CRM、DWHなどとの接続先。
- 会社ごとの役割:元帳に強くても移行やチャネルに弱い場合があり、クラウドが得意でも金融業務の例外処理に経験がない場合があります。
画面の一覧だけで要件定義を終えると、抜け漏れは実装やテストの段階で見つかります。会社単位で評価するよりも、プロジェクトで必要な役割を満たすかどうかで判断します。
発注前に確認すべきポイント
候補会社には、口座数や商品数、ピーク時の取引量といった規模の条件を示します。そのうえで、日次・月次の締め、保持する取引履歴、外部接続、RTO・RPO、移行対象を同じ前提として提示します。
- 機能の分担:標準機能、設定、アドオン、個別開発の境界。
- 見積もり範囲:移行リハーサル、並行稼働、性能・異常系試験の照合。
- 運用準備:監査資料、教育、DR訓練、制度改定対応の準備状況。
初期費用が安く見えても、これらが別発注なら5年間の総保有コストは大きく変わります。そのため、見積書にどこまで含まれているかを確かめてください。
株式会社ripla|コンサルから開発まで一気通貫で支援
株式会社riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。社内DXの経験を生かし、成果の創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築と導入の実績があり、業務要件に合わせて柔軟に対応できる体制を備えています。
特徴と強み
riplaには、預金元帳の大規模な刷新だけでなく、周辺業務や新しい金融サービスの口座管理も相談できます。利用者や業務フロー、データ項目、外部連携を具体化していきます。
- 照会画面:既存の勘定系は残したまま、顧客・口座情報を見る画面を組み直す案があります。
- 業務追加:金融サービスの申込・審査ワークフローを加える案です。
- データ連携:会計やCRMとのつなぎ方の整理。
業務要件とシステム要件をつなぐ上流の支援は、riplaが得意とする領域です。また、必要な範囲から段階的に開発する進め方とも相性がよいです。
預金コアを含む案件では、既存基盤との責任分界や金融機関向けの運用要件を、初回の相談時に確かめます。
得意領域と相談前の確認事項
業務部門と開発部門の認識がずれていて、要件定義の段階から整理したい企業や、既存システムと新規サービスをつなぎたい企業に向いています。
- 業務条件:預金商品、入出金の範囲、口座数、ピーク時の取引量。
- 連携と運用:既存勘定系との接続方式や、求めるSLAの水準。
- 担当範囲:riplaと専門ベンダーの分担。
金融機関の中核業務では、異常系テストや監査証跡、移行リハーサルのほか、24時間運用の設計が欠かせません。そこで、これらをRFPの評価項目に入れ、riplaの上流支援と開発体制が合うかを見極めます。
株式会社日立製作所|OpenStageで勘定系をオープン化
株式会社日立製作所は、金融機関向けのオープン勘定系パッケージ「OpenStage」を提供しています。公式情報によると、Linuxをベースにシステムや機能をつなぎ、外部と連携しやすい構造を掲げています。
預金に加えて、融資や為替を含む構成を検討できる候補です。また、総勘定元帳や統合顧客、バッチまで含めた構成も候補に入ります。
特徴と強み
OpenStageは、外部サービスやチャネルとの接続を担うバンキングハブと、預金・融資・為替を扱う記帳決済システムを中心に構成されています。
- 接続例:日立の公開ページでは、営業店や全銀センター、CAFIS、統合ATMセンターとつながる例が示されています。
- チャネル連携:インターネットバンキングやAPI連携基盤も、示された例に含まれています。
- 導入形態:オープン分散系、パブリッククラウド、オンプレミスを検討の対象にできます。
周辺システムが多く、連携の整理を更改の中心課題に据える金融機関にとっては、比較しやすい構成です。一括移行だけでなく、既存の資産を残しながら進める段階移行も検討できます。
標準機能と個別要件の境界によって、アドオンの費用や試験の工数が変わります。このため、預金商品ごとのFit&Gapも依頼してください。
得意領域・向いている案件
レガシーな勘定系を刷新し、預金・融資・為替をまとめて見直す案件に向いています。チャネルやAPI、総勘定元帳を含む更改も対象になります。
口座数とピーク取引量に対する性能試験のほか、障害時の切替や旧システムとの残高突合、稼働後の運用体制を確認します。
公式情報に載る機能や接続範囲が、そのまま案件への適合を保証するわけではありません。そのため、提案依頼の段階で、預金コアか周辺機能か、クラウドの責任分界、再委託先を契約前に明確にしておきます。
富士通株式会社|Fujitsu Core Banking xBankで柔軟な業務構成
富士通株式会社は、銀行業務の基盤を支える「Fujitsu Core Banking xBank」を展開しています。富士通の2025年公表資料では、ソニー銀行が採用した新勘定系の稼働を紹介しています。
預金管理を含む新勘定系を、マイクロサービスやAPI連携と合わせて検討したい金融機関の候補です。
特徴と強み
富士通の資料では、業務機能単位のAPI化・マイクロサービス化や、AIを活用した開発・保守の方向性が示されています(出典:富士通「金融サービスの未来を切り拓く」、2025年)。
- 変更単位:高い整合性が求められる預金元帳と、変化の速いチャネルや新商品を、同じ変更単位にしない考え方。
- 整合性:サービス間の取引の一貫性と、障害時の再処理。
- AI統制:生成物のレビュー、学習データの扱い、変更管理の仕組み。
マイクロサービスを採用すれば自動的に安くなる、というわけではありません。その分、監視やログの相関、リリース管理も複雑になります。
預金取引の一貫性をどう担保するかは、設計書と試験計画で確かめます。
得意領域・向いている案件
商品の追加やチャネルの拡張を速めながら勘定系を近代化したい大規模な金融機関に向いています。また、標準化する領域と、競争力に直結する領域を切り分けたい場合にも比較できます。
ソニー銀行の事例が、自社と同じ構成や規模、要件とは限りません。そのため、預金商品の設定方法や利息計算の変更手順を確認し、移行対象データとAPIの公開範囲も見ておきます。
提案の段階で、開発・保守の担当体制と障害時の切戻し基準も確認してください。
株式会社NTTデータ|金融ITインフラと大規模連携に強み
株式会社NTTデータは、日銀ネットや全銀システムのほか、ANSERや地銀共同センターなど、日本の金融・経済を支える金融ITインフラに携わってきました。公式ページでは、決済インフラや共同センターなどが扱われています。
預金管理の単体ではなく、外部の金融ネットワークや周辺業務を含む大規模な構想で検討しやすい会社です。
特徴と強み
大規模な預金管理では、口座管理や残高計算に加えて、決済やチャネル、制度対応などを一つのプロジェクトで調整します。監視やデータ移行も、同じプロジェクトの中で扱われます。
NTTデータの公開情報は、複数の関係者をまたぐ構想を検討するときの確認材料になります。
- 共同領域:制度変更への対応では、レディメイドのパッケージやサービスを使う考え方もあります。
- 意思決定:プロジェクトマネージャーの権限と、業務部門との会議体。
- 責任分界:障害時の一次切り分け、データ移行の責任者、ベンダー間の分担。
大規模なSIでは、関係会社や再委託先を含めて体制が大きくなる場合があります。技術仕様と同じくらい、意思決定の経路が品質を左右します。
得意領域・向いている案件
接続範囲と運用形態に応じて、NTTデータの対象範囲と自社の要件が合うかを、次の5点で比べます。
- 案件の特性:金融機関・決済事業者・外部サービスとの接続が多い案件。
- 運用形態:共同センターや大規模運用、継続的な制度対応を前提とする案件。
- 対象範囲:銀行全体の基幹更改や、預金・融資・決済データの一元管理。
- 類似実績:口座数、取引量、稼働時間、移行難易度と担当範囲。
- 共同利用:標準外要件、個別費用、更新時期、データ可搬性。
BIPROGY株式会社|共同利用型勘定系サービスで投資を最適化
BIPROGY株式会社は、銀行や信用金庫向けに、勘定系から経営管理、チャネルまで幅広い金融ソリューションを提供しています。なかでも、共同利用型勘定系「OptBAE」は、共通の基盤や運用を使う方式です。
地域金融機関が預金管理を共同利用やクラウドも含めて検討するときの、候補の一つになります。
特徴と強み
OptBAEの公式情報によると、アプリケーションやシステム基盤、運用ファシリティを一貫して設計し、共通の領域と選択の領域に分けています。
- 共通化:標準化できる基盤や運用を、複数の機関で使う仕組み。
- 選択機能:機関ごとに必要なアプリケーションやオプションの選択。
- Azure事例:2026年5月に公表された、Microsoft Azure上で動くOptBAE2.0の朝日信用金庫への提供開始。
共通の領域を使い、必要な機能を選ぶ構成では、個別開発と比べたときに投資や運用の負荷を見比べやすくなります。
Azureの事例は参考にはなりますが、案件への適合までは保証されていません(出典:BIPROGY、2026年5月)。このため、導入時にはクラウドの責任分界や復旧手順、データの所在を確認します。カスタマイズの上限や、将来の脱退・移行の条件も、導入前に確かめておきます。
得意領域・向いている案件
地域金融機関の投資方針や必要機能に応じて、次の5点を確認します。特に、標準機能をどこまで使うかで費用と運用の負担が変わるため、個別要件の多さを先に把握しておきます。
- 投資対象:勘定系と新しい顧客サービスへの投資を両立したい地域金融機関。
- 関連機能:営業店、バンキングアプリ、経営情報、決済もまとめて検討できます。
- 標準機能:できるだけ活用し、制度改定や運用を継続して受けたい場合。
- 個別要件:独自商品や業務フローを多く加えると、共同利用のコストメリットが薄れる可能性があります。
- 比較項目:標準対応範囲、個別開発、共通運用、データ連携の拡張方法。
株式会社野村総合研究所(NRI)|BaaS・クラウドで新しい金融サービスを支援
NRIは、受託システム開発や運用アウトソーシング、金融ビジネス基盤を提供しています。「NRI BaaS/CORE」は、BIPROGYの銀行勘定系「BANKSTAR」を活用しています。
また、API化やクラウド化したBaaS基盤を公開しており、銀行機能の一部を使いたい企業や、新規参入を検討する企業にも関係します。
特徴と強み
NRIの公式情報では、NRI BaaS/COREは1,000万超の口座数に対応できる処理性能と、高度なBCP機能を持つサービスとして紹介されています。
- 性能の確認:公開仕様であり、全案件で同じ性能を保証するものではありません。
- 拡張構想:小規模な開始から大規模なネット専業銀行まで比較できます。
API・クラウド化したコアは、口座や預金、決済を新しいサービスや外部チャネルへつなぎやすくします。そのため、新規の金融サービスや組込型金融、デジタルバンクでは、元帳をゼロから作らず、開発資源を顧客体験や業務アプリに振り向けられます。
得意領域・向いている案件
NRI BaaS/COREは、新規サービスの立ち上げから既存金融機関の一部導入まで使い方が幅広いため、次の5点で、自社の利用範囲と担当の境界を確かめます。
- 新規サービス:銀行機能を組み込みたい企業や、新規参入を検討する企業。
- 銀行基盤:ネット専業銀行やデジタルバンクの基盤を検討する企業。
- 既存金融機関:API・クラウド活用や、金融機能の一部導入を検討する場合。
- 責任分界:NRI、基盤提供元、クラウド事業者、周辺開発会社の担当範囲。
- 管理主体:口座開設、本人確認、入出金、利息、AML/CFT、照会、障害復旧の仕様・データの管理会社。
機能ごとにどの会社が管理するかは、契約書や運用設計書で確かめてください。
預金管理システムのパートナー選びのポイント
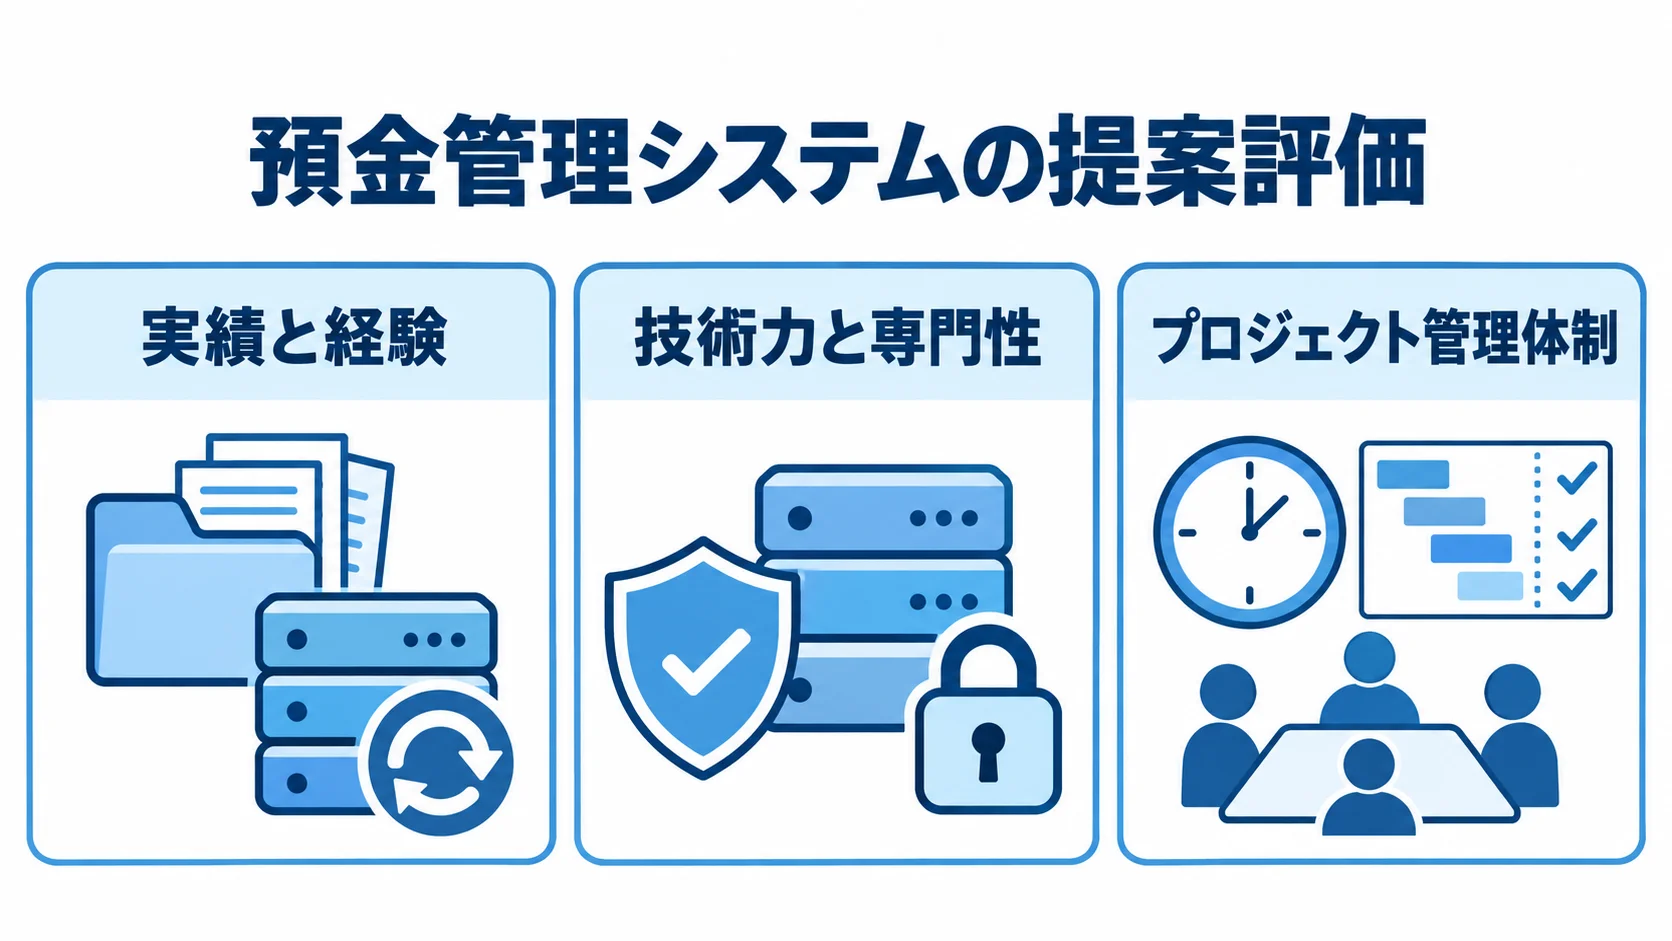
6社は、パッケージやクラウド、共同利用といった提供方式が異なるほか、既存資産を新しくする取り組みや上流整理、金融ITインフラなど、得意とする範囲にも違いがあります。知名度だけで決めず、自社の対象範囲と運用モデルで評価してください。
実績と経験の確認方法
「金融機関での実績」を聞くときは、預金元帳に関するものか、周辺の申込・照会画面かを尋ねます。さらに、移行や並行稼働まで含むかも確かめます。
- 規模条件:口座数、取引量、商品数、稼働時間の照合。
- 復旧条件:自社に近いRTO・RPOの事例。
- 検証資料:工程表、試験計画、移行成果物、障害体制図。
複数の事例を比べると、見積もりの前提をそろえやすくなります。事例を公開できない場合は、匿名の資料で経験を確かめます。
導入社数や効果などの未確認の数字はランキングに使わず、提案時に検証できる資料をもとに評価してください。
技術力と専門性の評価
利息・手数料や日付切替、休日、取消・組戻しといった論点を、設計・試験・運用のどこで担保するかを確認します。二重送信や通信断、残高突合も、確かめておきたい論点です。
- 安全対策:ログの改ざん防止、権限の分離、暗号化、バックアップ。
- 復旧設計:DR切替の設計と試験、運用の役割分担。
- 証拠:基準項目ごとの裏づけ資料。
FISC第13版は、金融情報システムの開発・導入・運用に必要と考えられる安全対策を示しています(出典:FISC、第13版、2025年3月)。また、金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを一部改正しました(出典:金融庁、2025年7月)。
提案書に「FISC準拠」と書かれていても、それだけで判断せず、基準項目をどのログ、手順、試験結果で満たすのかを確かめます。
プロジェクト管理体制の確認
中規模案件は要件定義から本番まで12〜24か月以上、大規模刷新は2〜5年以上かかる場合があります。期間は機能数だけでなく、旧システムのデータ量や並行稼働の扱いによっても変わります。
- 工程要因:移行リハーサル、外部接続、監査、教育。
- 意思決定:決裁者、課題管理、変更承認のルール。
- 遅延時:リカバリ計画と、相見積もりの共通の前提。
費用の推定は、小規模な周辺システムが1,000万〜3,000万円で6〜12か月、中規模が3,000万〜1億円で12〜24か月です。また、大規模な勘定系の刷新は、1億〜数十億円以上で2〜5年以上という記事用の推定です。
これは公開された見積もりの統計ではなく、口座数や取引量、商品数のほか、連携、移行、可用性を前提にした推定です(出典:NotebookLMリサーチノート、2026年)。
相見積もりを取る場合は、同じ前提条件を各社に渡してください。
よくある質問
会社選びでは、費用やクラウド化に加え、比較する社数についても質問が多く寄せられます。
預金管理システムの開発会社は何社くらい比較すべきですか?
最初は3〜5社程度に同じRFPを渡し、その後、要件に合う2〜3社に絞って詳細提案を受けるのが現実的です。
大手SIや共同利用型サービス、クラウド・BaaS、上流整理に強い会社を組み合わせると、方式の選択肢を比べやすくなります。
預金管理システムの開発費用はいくらですか?
対象範囲によって大きく変わります。周辺システムは1,000万〜3,000万円、中規模で元帳や利息、連携、移行まで含むなら3,000万〜1億円が推定の目安です。
大規模な勘定系刷新は1億〜数十億円以上が推定の目安です(出典:NotebookLMリサーチノート、2026年)。要件定義やテスト、移行に加えて、教育、DR、稼働後の保守まで含めた5年TCOで比べます。
預金管理システムはクラウド化したほうがよいですか?
クラウドが適するかは、処理量や可用性、データの所在を中心に、監査や既存資産、運用体制を見て判断します。クラウドだから安い、パッケージだから短期で済む、とは限りません。
冗長化や監視、セキュリティに加え、移行とクラウド利用料も比べます。その際は、FISC第13版や金融庁のサイバーセキュリティガイドラインを踏まえます。
あわせて、責任分界と検収条件も具体化してください。
まとめ
預金管理システムの開発会社として、6社を比べてきました。株式会社ripla、株式会社日立製作所、富士通株式会社、株式会社NTTデータ、BIPROGY株式会社、株式会社野村総合研究所です。
目的が預金コアの更改か、周辺システムの開発かによって候補は変わります。共同利用型サービスやBaaS、既存資産の刷新も含めて、自社の目的に合う候補を絞ってください。
見るべきは、画面の機能数よりも、業務が成り立つ条件です。残高の整合性や利息・手数料、取消・組戻し、移行、監査証跡、AML/CFT、DR、24時間運用などがこれに当たります。
見積もりは初期費用だけで比べず、5年TCOで比べます。試験や移行リハーサル、教育、制度改定、保守の費用まで含めて見ます。
標準機能と設定、アドオン、個別開発の割合も確認してください。
相談の前に、口座数や預金商品、ピーク取引量を整理しておくと、提案の比較精度が高まります。既存データや外部連携、RTO・RPO、監査・セキュリティ要件もあわせて資料にまとめておくと、各社への依頼を同じ前提でそろえられます。
公開サービスや事例が自社案件に合うことまでは保証されていません。そのため、提案、契約、検収の各段階で、担当範囲と責任分界を明文化してください。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。