
預金管理システムは、口座・商品・取引の管理を軸に据えます。さらに、統制と外部連携、移行と復旧も含めて一体で設計すると、残高の正確性と安全な運用につながります。
機能の範囲、開発方式、進め方、費用、選び方と発注時の確認事項を、この記事でまとめて扱います。詳しくは下記の関連記事もご覧ください。
▼関連記事一覧
・預金管理システム開発の進め方
・預金管理システム開発でおすすめの開発会社6選と選び方
・預金管理システム開発の見積相場・費用
・預金管理システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金管理システムの概要
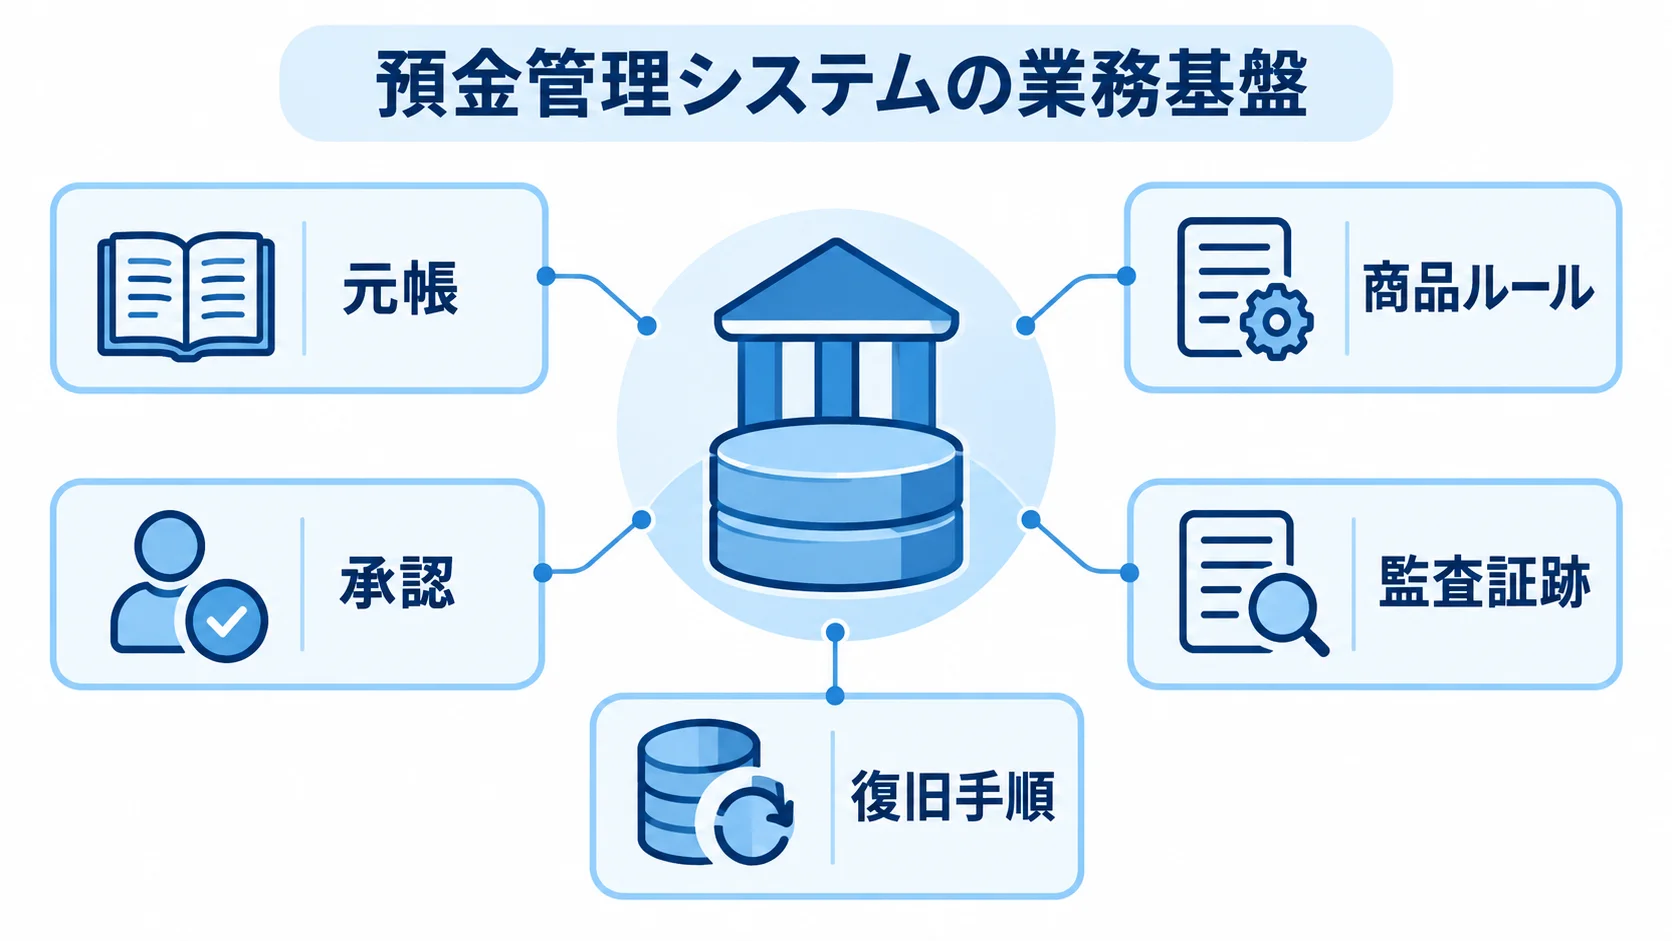
預金を受け入れる金融サービスでは、取引を記録し、残高・利息・手数料を計算します。その結果を、顧客や会計に正しく届けるのが役割です。このシステムは、残高照会画面だけでなく、元帳、商品ルール、承認、監査証跡、外部チャネル、復旧手順までを含む業務基盤です。
預金管理システムが担う役割
預金管理の中心は、顧客、口座、商品、取引、残高、利用制限を整合した状態に保つことです。
普通預金の出金を例にすると、利用可能残高の確認、取引の受付、元帳への記録、残高の更新を、この順に行います。
処理の結果は、チャネルへ通知し、会計や監査向けの履歴としても保存します。
- 二重計上の防止:通信が途切れても、取引を重複して記録しないこと。
- 失敗後の再処理:障害時に、処理を途中から再開できる状態。
勘定系システムとの違い
勘定系システムは、預金に加えて融資、為替、決済、会計などを含む基幹領域全体を指すことが多い言葉です。一方で、預金管理システムは、その中の預金機能を中心に扱います。
- 預金領域:商品の開設、入出金、残高、利息、取引履歴を扱う範囲。
- 周辺連携:ATM、ネットバンキング、口座振替、会計、本人確認、AML/CFTとの接続。
預金だけを刷新する場合でも、周辺システムとの間で、どこまでを誰が受け持つかを決めておくことが、業務を成立させる前提になります。
預金管理システムの主な機能と種類
機能要件は、「口座を管理する」の一言で済ませず、商品、取引、計算、統制、連携、復旧に分けて書きます。分けておくと、各領域の要件に漏れがないかを確かめやすくなります。休日、うるう年、締め処理、取消・組戻し、利払日、通信断も、処理の結果を左右します。
機能一覧では、正常系と異常系を同じ粒度で並べておくことが大切です。
口座・商品・取引を管理する機能
管理対象を整理すると、口座開設から解約、取引履歴、利息計算までの機能範囲が定まります。
- マスタ管理:顧客、個人法人区分、本人確認情報、支店、通貨、口座、預金商品。
- 商品と取引:普通・定期・当座・外貨預金の開設、入金、出金、振替、解約。
- 履歴と訂正:受付日時、勘定日、起算日、チャネル、担当者、承認者、訂正理由の記録。
- 利息と手数料:商品ごとの計算式、適用金利、日割り、税、利払日、休日扱いの管理。
未記帳、組戻し、取消、訂正は、元の取引と関連付けておくと、取引の経緯を後から追える状態を保てます。
統制・連携・復旧を支える機能
統制、接続先、障害時の復旧を要件に含めておくと、金融業務を続けるために必要な範囲が明確になります。
- 権限と監査:役割別権限、職務分掌、承認・再鑑、特権ID、操作ログ、変更履歴。
- 外部連携:ATM、窓口、ネットバンキング、全銀、決済、会計、融資、CRM、データウェアハウス。
- 障害復旧:バックアップ、遠隔地DR、切替、監視、再処理、旧新残高の突合。
外部との連携方式には、APIとファイルがあります。また、24時間365日の運用と計画停止の扱いも、要件に含めておきます。
預金管理システムの開発方式の選び方
標準的な預金商品を早く安全に稼働させたいなら、金融向けパッケージやクラウド型が候補になります。一方、独自の商品や既存業務との深い整合性が競争力になる場合は、スクラッチ開発を候補に挙げることになります。
多くの案件では、残高・元帳・計算を安定したコアで扱います。顧客体験、新商品、分析、申込ワークフローは、APIでコアと緩やかにつなぐ方法もあります。
パッケージ・クラウド型の特徴
標準機能の活用範囲と、個別要件をどう吸収するかが方式選定の決め手です。
- パッケージ:預金商品、元帳、利息、権限、帳票を活用でき、開発工数を抑えやすい。
- クラウド型:冗長化、監視、リソース拡張を、設計に組み込みやすい。
パッケージを選ぶ場合は、業務を標準の仕組みに合わせるか、設定やアドオンで差分を吸収するかを決めておく必要があります。決めないまま進めると、追加開発が膨らみかねません。
クラウド型を選ぶ場合は、データの置き場所、責任分界、ネットワーク遅延、障害時の切替、従量課金の上限を確認します。
スクラッチ・コンポーザブル型の特徴
独自性をどこまで実現するかと、統合設計を担える体制が方式選定の判断材料です。
- スクラッチ:独自の商品ルール、審査、手数料、顧客体験、細かな連携を、システムに反映しやすい。
- コンポーザブル型:口座、元帳、決済、本人確認、不正検知などを部品で組み合わせる。
スクラッチでは、元帳の正確性、例外系、性能、監査、DR、制度改定への対応を、自社の責任で実現することになります。そのため、初期費用と開発期間が大きくなりやすい傾向があります。
コンポーザブル型は変更を速めやすい一方で、データモデル、取引状態、再実行、部品間の責任分界を統合して設計する力が求められます。
方式を比べるときは、導入費だけでなく、5年間の総保有コストやアドオン率を並べて見ます。制度改定費、運用要員、移行の難しさ、データとAPIの可搬性も、同じ比較に入れます。
各社に見積もりを頼むときは、口座数、ピーク取引量、商品数、外部連携数、可用性、RTO/RPOを同じ条件で示します。そのうえで、標準、設定、追加開発、手作業に分けて評価します。
預金管理システム開発の進め方
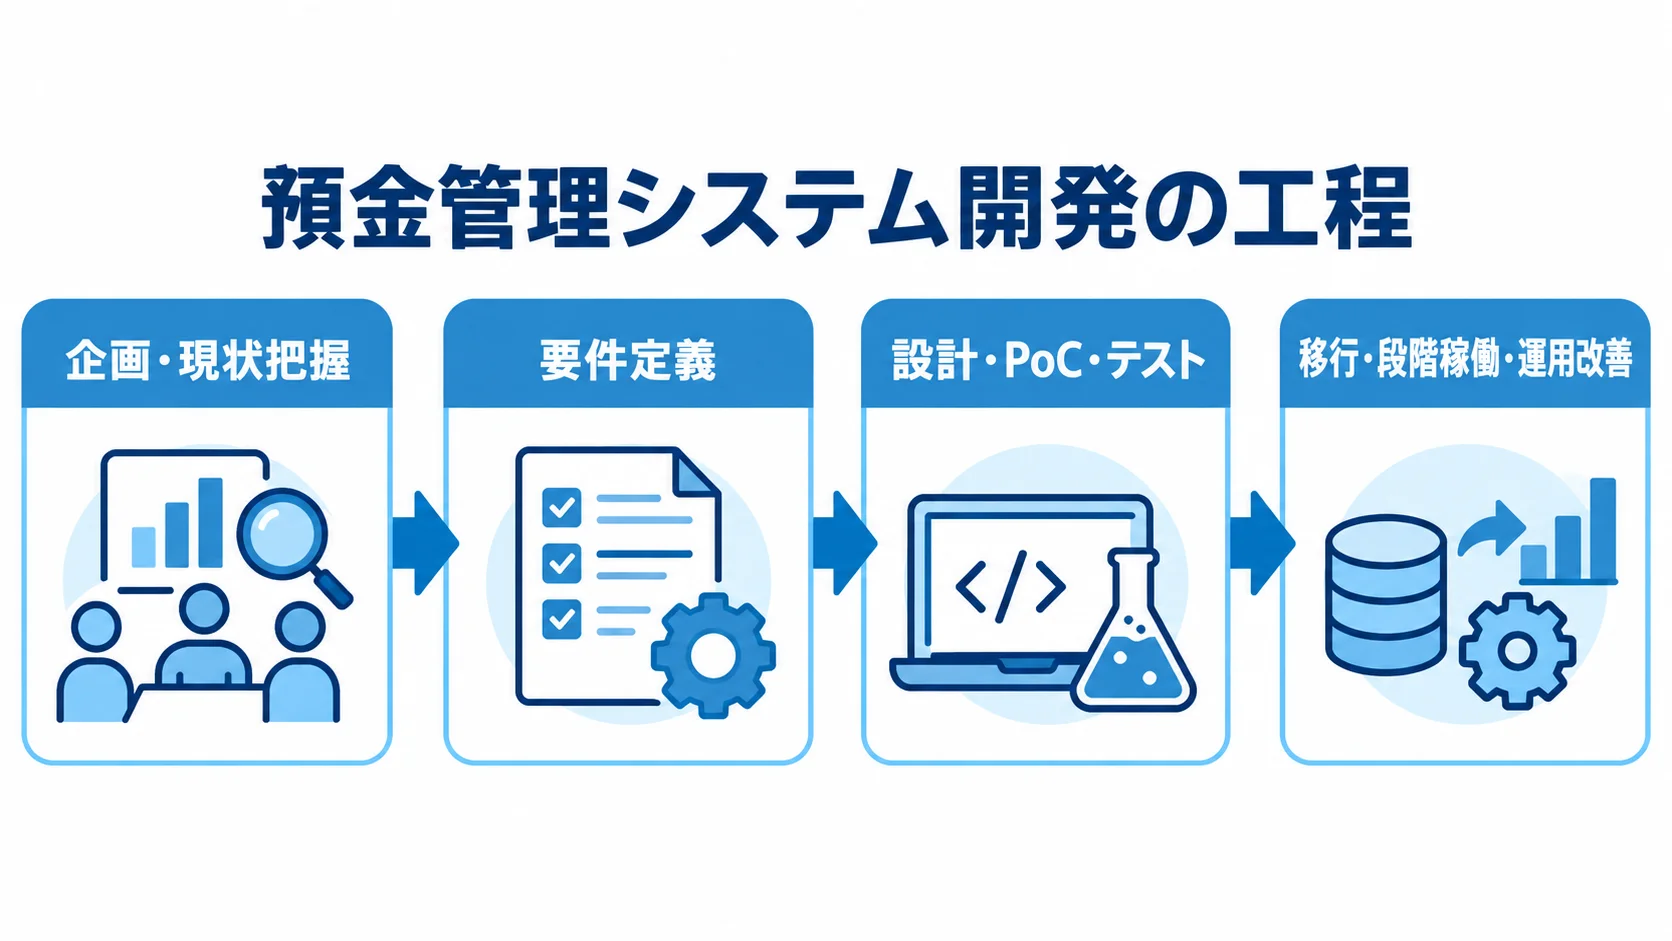
開発は、企画と現状把握から始めます。次に、業務とデータの要件定義を行います。そのうえで、非機能と統制の設計、方式比較へ進みます。
その後は、PoC、移行リハーサル、段階導入、本番移行、運用改善へと進みます。
要件定義を省くと、後工程になって残高突合や例外処理の不足が見つかり、追加費用や延期につながります。そのため、業務、システム、監査、リスク管理、運用の各担当が、同じシナリオを確認しておく必要があります。
企画・現状把握と要件定義
まず、現状と移行範囲を洗い出し、業務シナリオとデータ要件を具体的に決めていきます。
- 現状の洗い出し:商品、口座数、顧客属性、日次・月次の締め時刻、ピーク量、チャネル、障害、保有プログラム資産、連携、運用体制。
- 業務シナリオ:As-IsとTo-Beの対比、入出金、満期、外貨換算、利息再計算、組戻し、取消、凍結の定義。
- データ要件:顧客ID、口座番号、商品コード、取引状態、勘定日、残高、利息、税、手数料、履歴期間、権限、証跡。
業務シナリオには、相続、名義変更、通信断からの再処理も含めておきます。データ移行では、残高だけを移すのか、取引履歴や証跡も対象にするのかを決める必要があります。移行対象の範囲によって、移行費用、試験期間、切戻し方法が大きく変わります。
設計・PoC・テスト
設計と検証では、残高の正確性、負荷時の処理、異常系からの復旧を測れる条件を決めておきます。
- 設計対象:元帳中心のデータモデル、一意性、二重送信防止、トランザクション境界、再処理、権限、ログ、監視、バックアップ、DR。
- 性能試験:平均値ではなく、給与振込・口座振替の集中時間、締め処理、復旧直後の再送を想定。
- テストデータ:休日、うるう年、金利変更、残高不足、限度額超過、取消、組戻し、異なる通貨。
PoCでは、代表的な普通・定期・外貨商品を使い、旧新システムの残高、取引件数、利息、手数料、帳票を突き合わせます。
合格条件は、動作確認の有無だけで決めません。件数・金額の一致、再実行後の重複なし、RTO/RPOの達成、監査ログの検索可否などで判定します。
移行・段階稼働・運用改善
切替計画では、顧客対応や未処理取引の扱いに加えて、手作業への移行、旧システムの参照期間も決めておきます。
- 本番移行:クレンジング、変換、移行、照合、並行稼働、顧客告知、切戻しを一つの計画にまとめる。
- 段階導入:照会機能や新商品から始める方法と、預金商品や拠点単位で移す方法。
- 稼働後:法令・制度改定、商品追加、パッチ、復元テスト、DR訓練、アクセスレビュー、演習を年間計画に組み込む。
2025年6月に金融庁が公表した分析レポートでは、2024年度に金融機関から報告されたシステム障害は約1,800件です(出典: 金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。そのため、障害の件数をゼロにすることだけを目指すより、検知、判断、復旧、説明の流れを繰り返し改善する運用が求められます。
▶ 詳細はこちら:預金管理システム開発の進め方
預金管理システムの費用相場とコストの内訳
預金管理システム単体の公開見積統計は多くありません。そのため、ここに示すのは、口座数、取引量、商品数、連携数、既存データ量を前提にした推定レンジです。前提には、可用性、RTO/RPO、監査水準も含みます。
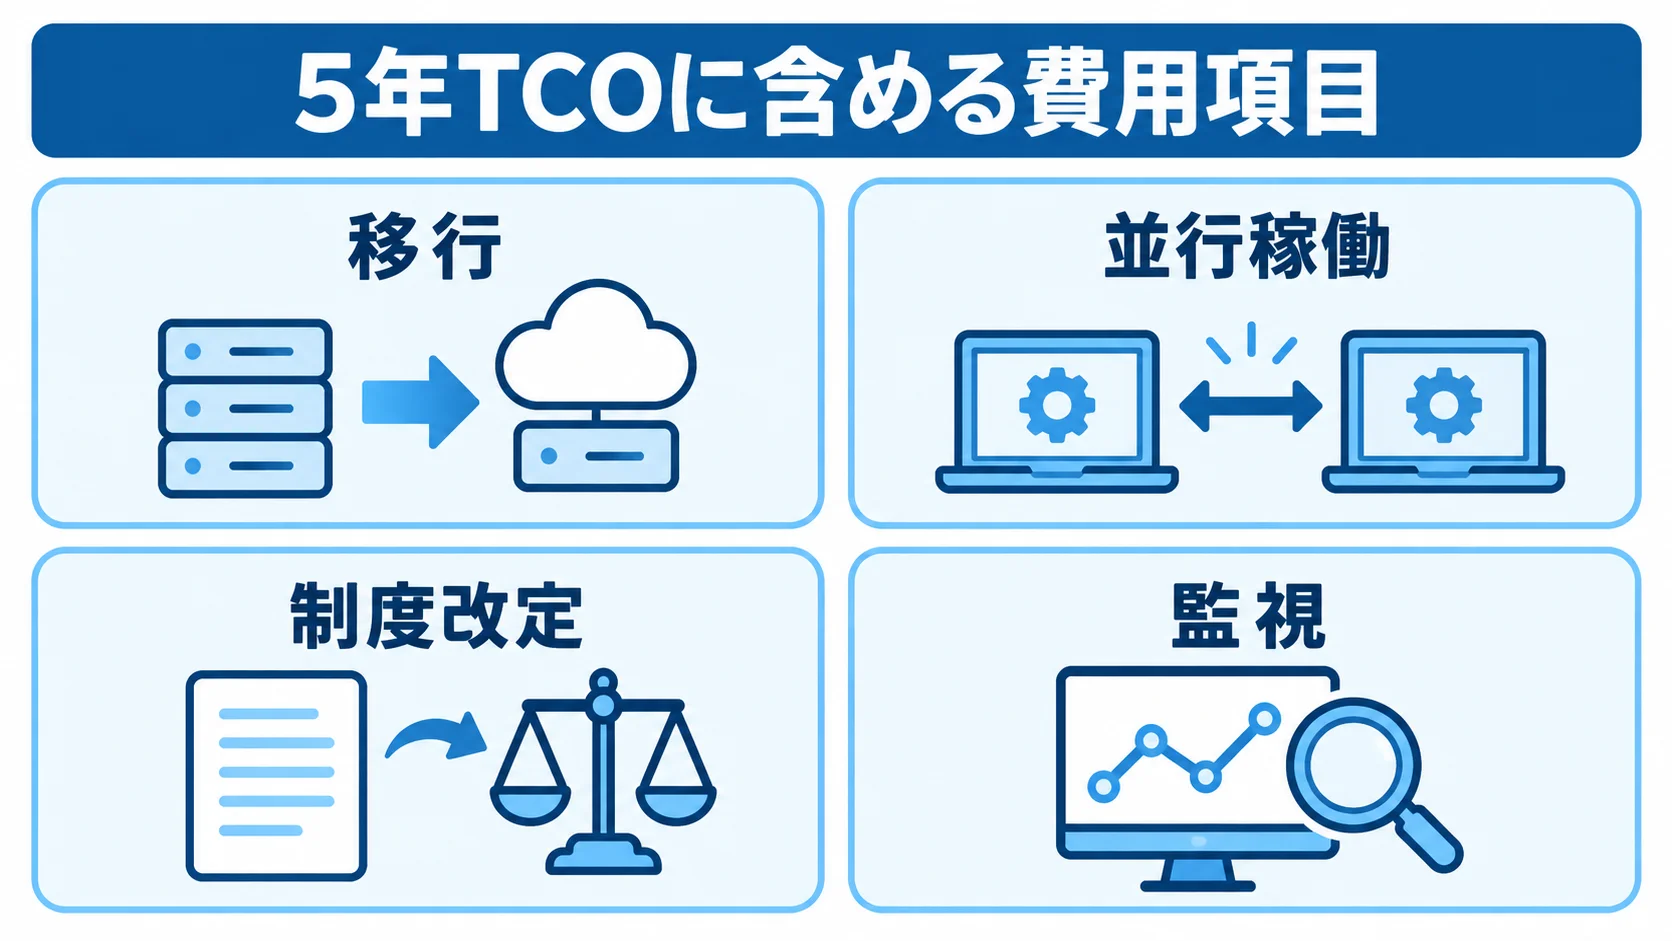
見積金額を比べるには、対象範囲と非機能要件をそろえておく必要があります。初期費用だけでなく、移行、並行稼働、制度改定、監視、DR訓練を含む5年TCOで評価します。
規模別の費用と開発期間の目安
対象範囲と規模ごとに目安を分けると、費用と期間を比べやすくなります。
- 小規模:周辺機能に限定する場合、1,000万〜3,000万円、6〜12か月が目安。
- 中規模:元帳、利息・手数料、承認・監査ログ、AML・会計・決済・チャネル連携、移行を含む場合、3,000万〜1億円、12〜24か月が目安。
- 大規模:大量口座・高頻度取引・複数商品・24時間運用・マルチリージョン/DR・全履歴移行で、1億〜数十億円以上、2〜5年以上になる可能性があります。
小規模の想定範囲は、顧客・口座管理、入出金、残高照会、基本帳票、限定的な連携です。本番の勘定系を全面的に刷新するのではなく、特定業務や新サービスの口座管理を対象にします。
中規模では、AML連携、会計・決済・チャネル連携、データ移行も含まれます。なお、大規模の金額と期間は、一般的な基幹システムの下限をそのまま預金コアに当てはめないための推定です。
費用の内訳と見積もりで確認する項目
割合の目安と方式別の費用を分けて確認します。そうすると、移行や運用の計上漏れを防げます。
- 要件定義・業務分析:15〜20%。
- 設計・実装:35〜45%。
- テスト・性能・障害試験:15〜25%。
- 移行・並行稼働・リハーサル:10〜20%。
- プロジェクト管理・監査・教育・インフラ:10〜20%。
各割合は案件の特性によって変わります。移行と異常系テストを極端に小さく見積もっていないかを確かめる基準として使います。
金融向けパッケージは初期3,000万〜数億円、クラウド型・コンポーネント型は初期2,000万〜1億円程度です。後者には、さらに月額50万〜500万円程度が加わります。
フルスクラッチは5億〜数十億円以上が目安です。ただし、どの方式でも、設定、アドオン、移行をどこまで含むかで金額は変わります。さらに、試験、冗長化、監視、サポートをどこまで含むかも、金額を左右します。
保守、制度改定、監視の費用は、初期開発費の年5〜15%程度を参考に見積もります。なお、クラウド利用料、セキュリティ診断、DR訓練、ライセンス更新は別に計上します。
▶ 詳細はこちら:預金管理システム開発の見積相場・費用
預金管理システムの開発会社・サービスの選び方
会社を比べるときは、預金コア、金融クラウド、データ移行、セキュリティ、運用保守のそれぞれで強みを分けて見ます。知名度や価格も判断材料になりますが、それだけでは選べません。
機能一覧だけでは、残高の整合性、切戻し、再委託、制度改定への対応力は見えてきません。そこで、同じ業務シナリオと非機能条件をRFPで渡し、質問への答えの具体性や検証方法も確認します。
預金コアと類似案件の経験
今回の範囲に近い実績と、稼働後まで担える体制を具体的に確認します。
- 機能経験:預金元帳、利息、手数料、締め、取引履歴、凍結、組戻し。
- 規模と移行:口座数、日次件数、ピーク量、移行データ量、並行稼働期間。
- 稼働後の体制:障害対応、担当役割、検証方法、成果物例。
数字を開示できない場合は、匿名化した規模区分を示してもらい、成果物のサンプルで経験を確かめます。
セキュリティ・移行・運用体制の評価
セキュリティは、要件を設計、ログ、試験、報告書の各段階でどう満たすかで見ます。
- セキュリティ:暗号化、MFA、特権アクセス、脆弱性管理、ログ改ざん防止、監視、インシデント対応。
- 委託先管理:委託先・再委託先の管理を責任分界表に記載。
- 移行:クレンジング、変換、残高突合、履歴参照、切戻し、移行リハーサルの担当と合格条件。
FISC第14版は2026年3月に公表され、AI・生成AI、サイバーセキュリティ、耐量子計算機暗号、障害事例などを反映しています(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第14版)」、2026年)。
同資料への準拠を示すだけでなく、業態、範囲、委託関係に応じて検収項目に変換できるパートナーを選びます。
5年TCOと責任分界の比較
初期費用以外の支出と、障害時の担当範囲も含めて比べます。
- 5年費用:開発、ライセンス、クラウド、保守、監視、診断、制度改定、商品追加。
- 移行と終了:リハーサル、DR訓練、教育、契約終了時のデータ搬出。
- 障害対応:一次受付、調査、再処理、顧客説明、当局報告、復元、暫定運用。
口座数、API呼出数、保存容量、冗長化、時間外対応によって、月額が増える場合があります。そのため、5年分の上限条件を確認し、予算が変わる要因を把握しておきます。
複数の事業者を組み合わせる場合は、API境界で生じる不整合を解決する窓口を決めておきます。あわせて、契約上のSLAとエスカレーションの手順も事前に合意します。
▶ 詳細はこちら:預金管理システム開発でおすすめの開発会社6選と選び方
2026年の最新動向とセキュリティ要件
最新の動向としては、クラウド移行と、APIやマイクロサービス化が挙げられます。さらに、生成AI、サードパーティリスク、ITレジリエンス、耐量子計算機暗号への備えも含まれます。
新技術は、導入そのものを目的にするのではなく、可用性、復旧性、監査可能性、制度改定への追随性を高められるかで判断します。あわせて、誤操作、権限逸脱、データ持ち出し、説明責任も評価します。
クラウド化とITレジリエンス
クラウド移行では、冗長化、データ整合性、ネットワーク断、リージョン障害、復元、監視を一体で設計します。
- 基盤設計:複数拠点の冗長化、データベース整合性、障害時の切替。
- 運用設計:バックアップ復元、監視、運用自動化、復旧訓練。
2025年の公式事例では、3,000万口座を超えるデータ量を想定した次世代勘定系をクラウドで構築し、2028年初頭の稼働を目指す計画が公表されています(出典: クラウド事業者の公式事例、2025年)。
この事例は特定案件の価格を示すものではありません。ただ、大規模な預金コアでは、拡張性と移行計画を一体で検討する材料になります。
RTOは復旧までの目標時間、RPOはデータをどの時点まで戻せるかの目標です。なお、RTOを短くすると、待機系、同期、監視、訓練の費用が増える可能性があります。
商品やチャネルごとに、業務継続の優先度を決めておきます。そのうえで、全機能を同じ水準にするか、重要な取引から段階的に復旧するかを検討します。
AML/CFT・サイバーセキュリティ・AI
AML/CFTとサイバー対策では、取引記録と調査証跡を結びつけ、検知した後の対応まで設計します。
- AML/CFT:取引モニタリング、フィルタリング、疑わしい取引の調査、凍結・利用制限。
- 有効性検証:閾値だけでなく、誤検知率、検知漏れ、ルール変更履歴、調査証跡を確認する。
- AI利用:入力秘匿、出力検証、権限、ログ、モデル変更、人手確認を要件化。
金融庁は2025年6月、取引モニタリングやフィルタリングの有効性検証を含む課題を整理しました(出典: 金融庁「マネー・ローンダリング等及び金融犯罪対策の取組と課題」、2025年)。
金融庁のガイドラインは、経営陣の関与、リスク特定、防御・検知・復旧、重要な第三者の管理を重視しています(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年技術的修正)。
2026年には、AI脅威への対策を扱う金融分野の官民連携作業部会も開催されました(出典: 金融庁「AI脅威に対する金融分野のサイバーセキュリティ対策強化に関する官民連携会議」、2026年)。
預金管理システムの発注・外注のポイント
発注前には、対象業務や商品、口座・取引量などの業務条件から、移行、検収、運用SLA、再委託条件まで、RFPにまとめておきます。
要件がまだ固まっていない段階では、総額の請負契約に一度に進むより、現状分析、要件定義、PoCに分けて成果物を確認する方法もあります。
契約方式は、案件の状況に応じて使い分けます。請負は完成物と範囲を固定しやすい一方、準委任は専門人材の稼働や変更に対応しやすい契約です。
RFPに含めるチェック項目
要件、非機能、移行、検収の条件を明記して、各社の提案を同じ基準で比べられるようにします。
- 業務要件:商品・計算、開設・解約、入出金・振替、利息・税・手数料、締め、取消・組戻し、凍結・制限、帳票、履歴保持期間、API・ファイル連携。
- 非機能要件:通常・ピーク性能、可用性、メンテナンス時間、RTO/RPO、監視、バックアップ、暗号化、MFA、ログ保管、脆弱性、顧客対応。
- 移行と検収:名寄せ、欠損・重複、変換、移行回数、リハーサル、並行稼働、切替・切戻し、旧データ参照、突合。
検収は、画面の表示だけで判断しません。件数・金額の一致や利息の再計算で判定し、異常系、再処理、監査ログ、性能、復旧訓練の結果も見ます。
変更管理とベンダーロックイン対策
変更手順と契約終了時の可搬性を決めておき、稼働後の制度変更や事業者の交代に備えます。
- 変更管理:受付、影響分析、見積もり、承認、テスト、リリース、記録。
- 成果物と権利:ソース、設計書、データ定義、API仕様、テストケース、ログの所有権と利用権。
- 契約終了:データ返却、移行支援、第三者監査への協力。
特定の担当者しか復旧できない状態は、技術の問題にとどまらず、事業継続上のリスクにもなります。
分割して発注する場合は、事業者ごとに仕様がずれないよう、元帳の責任と取引IDを統一します。再送制御、エラーコード、時刻同期、障害連絡の順番も、同じように統一しておきます。
提案に含まれていない作業や前提条件を確認します。あわせて、追加単価、要員交代、再委託の範囲も見ておきます。価格の安さだけで決めず、総額とリスクを同じ資料で比べます。
▶ 詳細はこちら:預金管理システム開発の発注・外注・委託方法
よくある質問(FAQ)
既存の勘定系を残したまま周辺だけを作れるのか、クラウドは安全なのか、費用はどのように増えるのかなど、判断に関わる質問を取り上げます。
預金管理システムと勘定系システムは同じものですか?
同じ意味で使われることもありますが、厳密には、預金管理システムは勘定系の預金領域を指すことが多いです。
預金だけを対象にする場合でも、ATMや決済、会計との連携は必要になります。本人確認やAML/CFTとの連携も含め、周辺システムとの責任分界まで範囲に入れておきます。
預金管理システムの開発費用は最低いくらですか?
周辺業務に限った小規模案件は、1,000万〜3,000万円が目安です。元帳、利息、監査、AML、移行、DRを含むと、3,000万〜1億円以上になる可能性があります。
見積もりを比べるときは、口座数、ピーク取引量、商品数、連携数の条件をそろえます。移行履歴、RTO/RPO、24時間運用の条件も、同じ前提で揃えます。
預金管理システムをクラウド化しても安全ですか?
クラウドかどうかだけで、安全性が決まるわけではありません。安全性は、暗号化、MFA、特権ID、ネットワーク分離の設計で左右されます。ログ、バックアップ、復元テスト、障害切替も、設計に含めておきます。
委託先管理や責任分界も含めて、RTO/RPOと監査要件を満たせるかで評価します。利用料や拡張性に加えて、監視と訓練を含む運用体制も確認します。
既存の口座や取引履歴は安全に移行できますか?
移行は可能ですが、難易度は移す範囲で決まります。残高のほかに、履歴や利息、手数料、凍結状態、顧客属性、監査証跡をどこまで移すかで、作業の重さが変わります。
データ変換やクレンジングを行い、複数回のリハーサルを重ねて、旧新の件数・金額を突き合わせます。そのうえで、並行稼働と切戻しの条件を決めます。代表的な商品と異常系も検証して、安全性を高めます。
まとめ
預金管理システムは、金融業務の中核です。元帳の整合性や利息・手数料、締め処理を含みます。さらに、取消・組戻し、AML/CFT、監査証跡、外部連携、障害復旧まで含みます。
方式は、パッケージ、クラウド、スクラッチの優劣だけでは決めません。独自性、口座数、取引量、既存資産を前提にします。その前提のもとで、5年TCO、可搬性、RTO/RPOを同じ条件で比べます。
成功に向けた最終確認
業務シナリオを定め、正常系と異常系、移行と復旧を数値で検証できるかどうかが、成功の分かれ目になります。
- 見積もり:移行、並行稼働、リハーサル、監査資料、教育の費用が含まれるかを確認。DR訓練、制度改定、24時間運用も同様に確認。
- パートナー:類似規模の経験、責任分界、再委託、契約終了時の可搬性について質問。
まず整理すべき情報
検討の初期段階では、社内の条件をそろえることから始めます。
- システム情報:預金商品の一覧、口座数、ピーク取引量、既存連携、移行対象。
- 稼働・復旧条件:目標稼働時期、許容停止時間、復旧目標。
- 方式と発注範囲:標準化できる業務と独自性を残す業務を分け、候補方式と発注範囲を比較。
要件、費用、リスクを同じ資料で説明できれば、社内の合意形成も、安全な稼働計画も進めやすくなります。
▼関連記事一覧
・預金管理システム開発の進め方
・預金管理システム開発でおすすめの開発会社6選と選び方
・預金管理システム開発の見積相場・費用
・預金管理システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。