
預金管理システムの開発費用は、対象とする範囲、口座数と取引量、連携と移行の要件によって決まります。金額は1,000万〜3,000万円から、1億〜数十億円以上まで変わります。
費用相場は開発範囲ごとに分けて見ると比べやすくなります。全体像は、預金管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金管理システムの全体像と費用を左右する範囲
預金管理システムの見積もりは、機能の数を足し合わせて作るものではありません。預金商品、口座数、取引量、既存システムとの接続範囲によって、設計・試験・運用の体制が変わるためです。
発注側は、何を管理するシステムかと、今回の開発範囲とを分けて考えます。
預金管理システムが管理する範囲
預金管理システムは、顧客、個人法人の区分、本人確認情報を管理します。そのうえで、残高を1円単位で一致させる元帳も扱います。
- 口座情報:支店、口座、預金商品を一貫して管理する情報
- 取引情報:入出金、振替、解約、残高に関する情報
- 計算・帳票:利息、税、手数料、明細の計算と帳票
預金管理システムは、普通預金、定期預金、当座預金、外貨預金の商品開設にも対応します。
日次・月次の締め処理と残高照会も対象です。
取引履歴や帳票出力も、対象に含まれます。
実際の運用では、ATM、インターネットバンキング、窓口とも連携します。
全銀システムや決済、会計も連携先になります。融資、CRM、データウェアハウスも、連携先になります。
取引時確認や取引モニタリング、フィルタリングも費用に影響します。
凍結・利用制限、職務分掌も対象になります。承認・再鑑、特権ID管理も、対象に含まれます。
操作ログ、バックアップ、遠隔地DRも必要です。
画面の数が少なくても、取引状態や例外処理が複雑であれば、開発規模は大きくなります。
開発範囲の区分(周辺管理・預金コア・勘定系刷新)
同じ預金管理システムでも、対象範囲が違えば費用相場も変わります。
- 周辺管理:既存の勘定系に残高確定を任せる構成
- 預金コア:元帳、計算、連携、移行までを含む範囲
- 勘定系刷新:大量口座や全履歴移行まで扱う刷新
周辺システムは、口座開設、残高照会、入出金受付を対象にします。
残高確定は既存の勘定系に任せるため、費用は1,000万〜3,000万円が目安になります。
期間の目安は6〜12か月です。
中規模の預金コア開発は、預金元帳、利息・手数料、承認・監査ログを含みます。AML連携、会計・決済・チャネル連携、データ移行も対象になります。
費用は3,000万〜1億円、期間は12〜24か月が目安です。
大規模な勘定系刷新では、大量口座、高頻度取引、複数通貨を扱います。
24時間365日、マルチリージョンDR、全履歴移行まで含む場合もあります。
費用は1億〜数十億円以上、期間は2〜5年以上になることがあります。
ただし、これらは公開統計ではなく、一般的な基幹システムの相場からの推定値です。金融向けの非機能要件と移行工数も組み合わせています。
預金管理システム開発の進め方と期間の目安
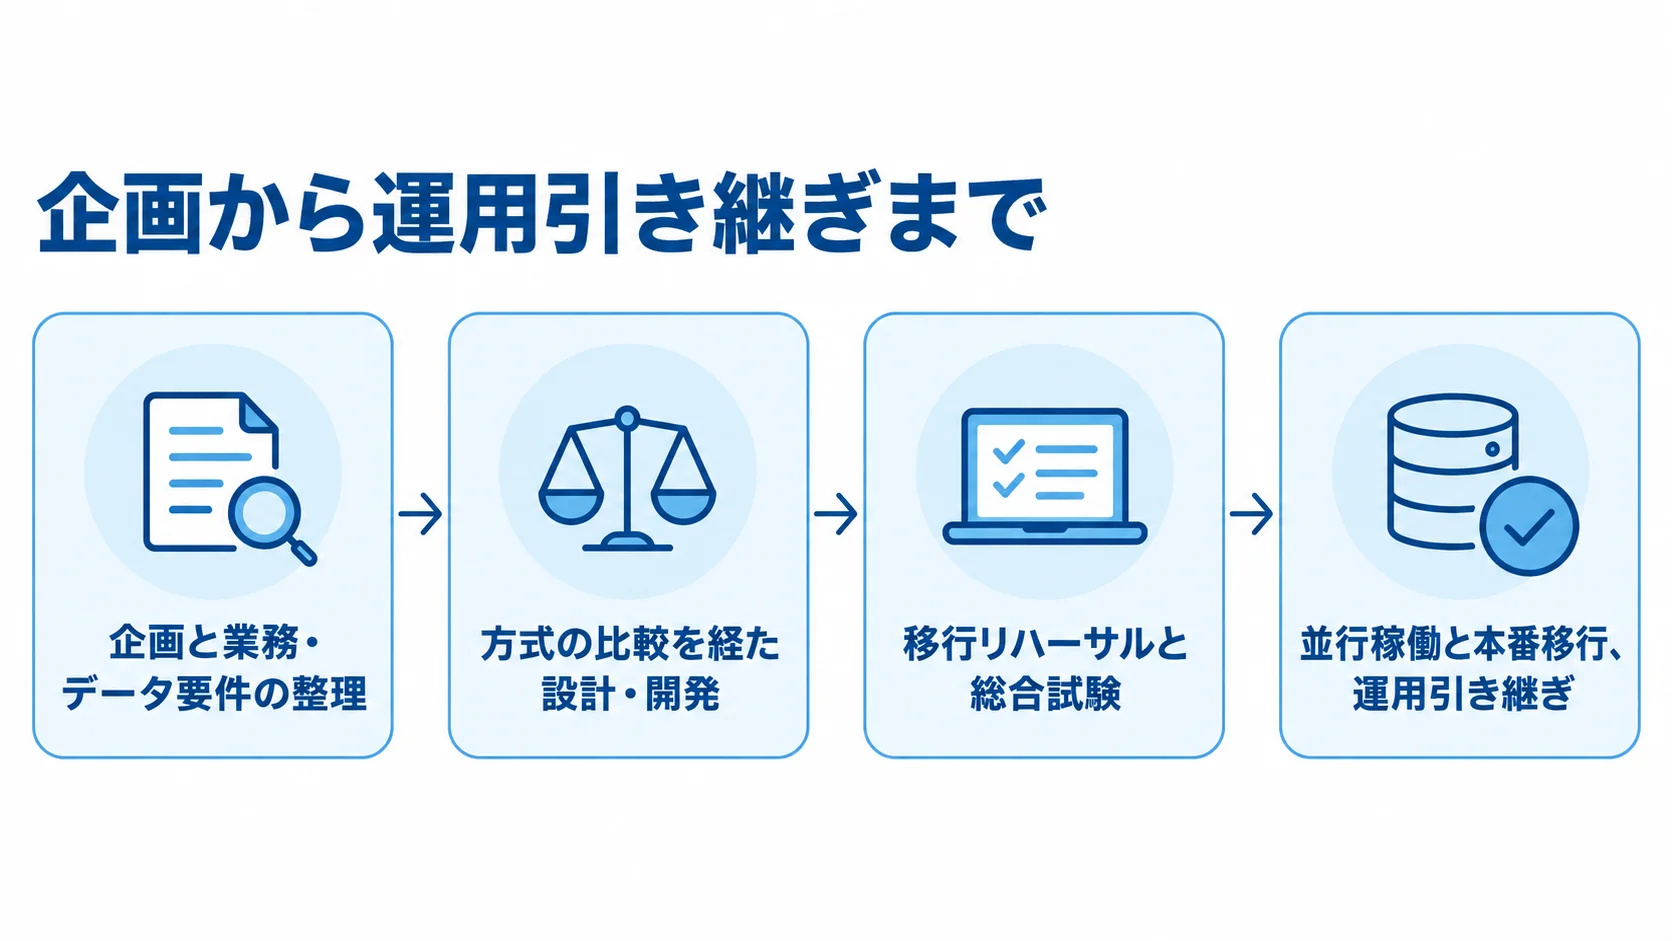
要件定義を短く済ませすぎると、後工程で残高突合や例外処理の不足が見つかります。そのため、企画から運用引き継ぎまでを一つの工程として見積もります。
- 企画と業務・データ要件の整理
- 方式の比較を経た設計・開発
- 移行リハーサルと総合試験
- 並行稼働と本番移行、運用引き継ぎ
費用だけでなく、各工程の成果物も明確にします。
要件定義で具体化する商品・元帳・例外処理
要件定義では、対象となる商品、口座数、顧客区分を洗い出します。
- 業務条件:支店、チャネル、日次締めの扱い
- 処理条件:ピーク時の毎秒取引数
- 例外条件:取消、組戻し、通信断の扱い
利払日、うるう年、休日などの日付条件と、日付切替も業務シナリオに含めます。
手数料の端数処理も定めます。
訂正、二重送信、再処理も定義します。
障害復旧後の旧新残高突合も、シナリオとして具体化します。
既存システムのどのデータを正とみなすかも決めます。
過去何年分の取引履歴を移すか、会計や融資とどこで責任を分けるかも決めます。
データ項目やコード体系が曖昧なままだと、変換や手作業での確認が増えます。その結果、予定外の費用が発生しやすくなります。
成果物には、業務一覧、データ項目定義、連携一覧を含めます。さらに、例外系シナリオと受入条件も含めます。
方式選定と非機能要件の決め方
方式は、金融向けパッケージとクラウド型コアを比べるところから始めます。
- パッケージ:標準的な預金商品での早期稼働
- クラウド:初期投資と運用負荷の平準化
- スクラッチ:独自商品や業務との整合性を優先
オンプレミスやプライベートクラウドも比較対象です。
パッケージを中核にして、API連携で周辺を開発する方法も候補になります。
残高、元帳、計算を安定したコアで持つ構成も検討します。その場合、顧客体験や新商品はAPIで疎結合にする方法をとります。
非機能要件では、稼働率だけでなくピーク性能も数値にします。
同時実行数、RTO、RPOを数値で決めます。
バックアップ保持期間も、数値で決めておきます。
暗号化とMFAも対象です。
切り替え時間と復元テストも、対象になります。
特権アクセスとログ改ざん防止を定めます。
脆弱性対応と監視も定義します。障害時の連絡体制まで数値化します。
FISCの安全対策基準・解説書は2025年3月に第13版が刊行され、2026年3月には第14版が刊行されています。
出典は金融情報システムセンターの2026年の情報です。
RFPには「FISC準拠」とだけ書かず、対象項目を設計・試験・運用の成果物ごとに記載します。
移行リハーサルと総合試験の見積もり
移行では、顧客や口座、商品を変換します。残高や未記帳も、変換の対象になります。
- 移行対象:取引履歴と利息計算の基準日
- 照合対象:商品別、支店別、通貨別の残高
- 切替準備:リハーサル、並行稼働、切戻しの見積もり
取引件数、貸借、会計連携の合計も、旧システムと照合します。
データクレンジングと変換プログラムは、別の工程として見積もります。
正常系の試験に加えて、たとえば利払日と休日が重なるケースや、日付切替直前の取引も確認します。
同じ取引の再送、ネットワーク切断、外部遅延も確認します。
さらに、取消後の再計上や権限外の操作、監査ログの検索も対象になります。バックアップからの復元も、試験に含めます。
金融庁は2026年5月、取引モニタリング能力の横断調査を公表しました。共通のテストデータを用いて、複数の金融機関を対象にした調査です。
出典は金融庁「取引モニタリングの検知能力強化に向けた横断的レビューにかかる調査業務」で、この情報は2026年のものです。
検知能力の検証も、稼働後に回さず試験計画に入れます。
預金管理システムの費用相場とコストの内訳
預金管理システムの費用は、開発会社の単価に加えて、規模や前提条件によって決まります。口座数や取引量、商品数が影響します。
さらに、連携数と移行データ量も影響します。また、可用性や復旧要件、監査・セキュリティの水準も重なります。
以下は、一般的な基幹システムの価格と金融向けの工数から推定したレンジです。
個別の案件では、前提条件を添えて見積もりを比べます。
規模別の費用相場
周辺システムの小規模開発は、顧客と口座の管理を対象にします。
- 小規模:1,000万〜3,000万円、6〜12か月の目安
- 中規模:3,000万〜1億円、12〜24か月の目安
- 大規模:1億〜数十億円以上、2〜5年以上の可能性
入出金受付や残高照会、基本帳票も含みます。限定的なAPI連携も、この範囲に入ります。
既存の勘定系を残す場合は、この価格帯に収まる傾向があります。
残高確定や利息計算を持たせると、金額は上がります。
中規模は、預金元帳や普通・定期などの商品を含む構成です。
利息・手数料、承認・監査ログ、AML連携も対象になります。
会計・決済・チャネル連携とデータ移行も含みます。
金融機関で実際に運用するなら、この価格帯を出発点にします。
金額は、口座数やピーク取引量に応じて調整します。商品数やRTO/RPOも、調整の材料になります。
大規模では、大量口座と高頻度取引、複数通貨を扱います。
24時間365日、マルチリージョンまたは遠隔地DRも含みます。
全履歴移行も対象です。連携は、融資・為替・決済に加えて、店舗・チャネルまで含みます。
一般的な基幹システムの相場を、銀行の預金コアにそのまま当てはめられません。
費用の内訳(要件定義から運用まで)
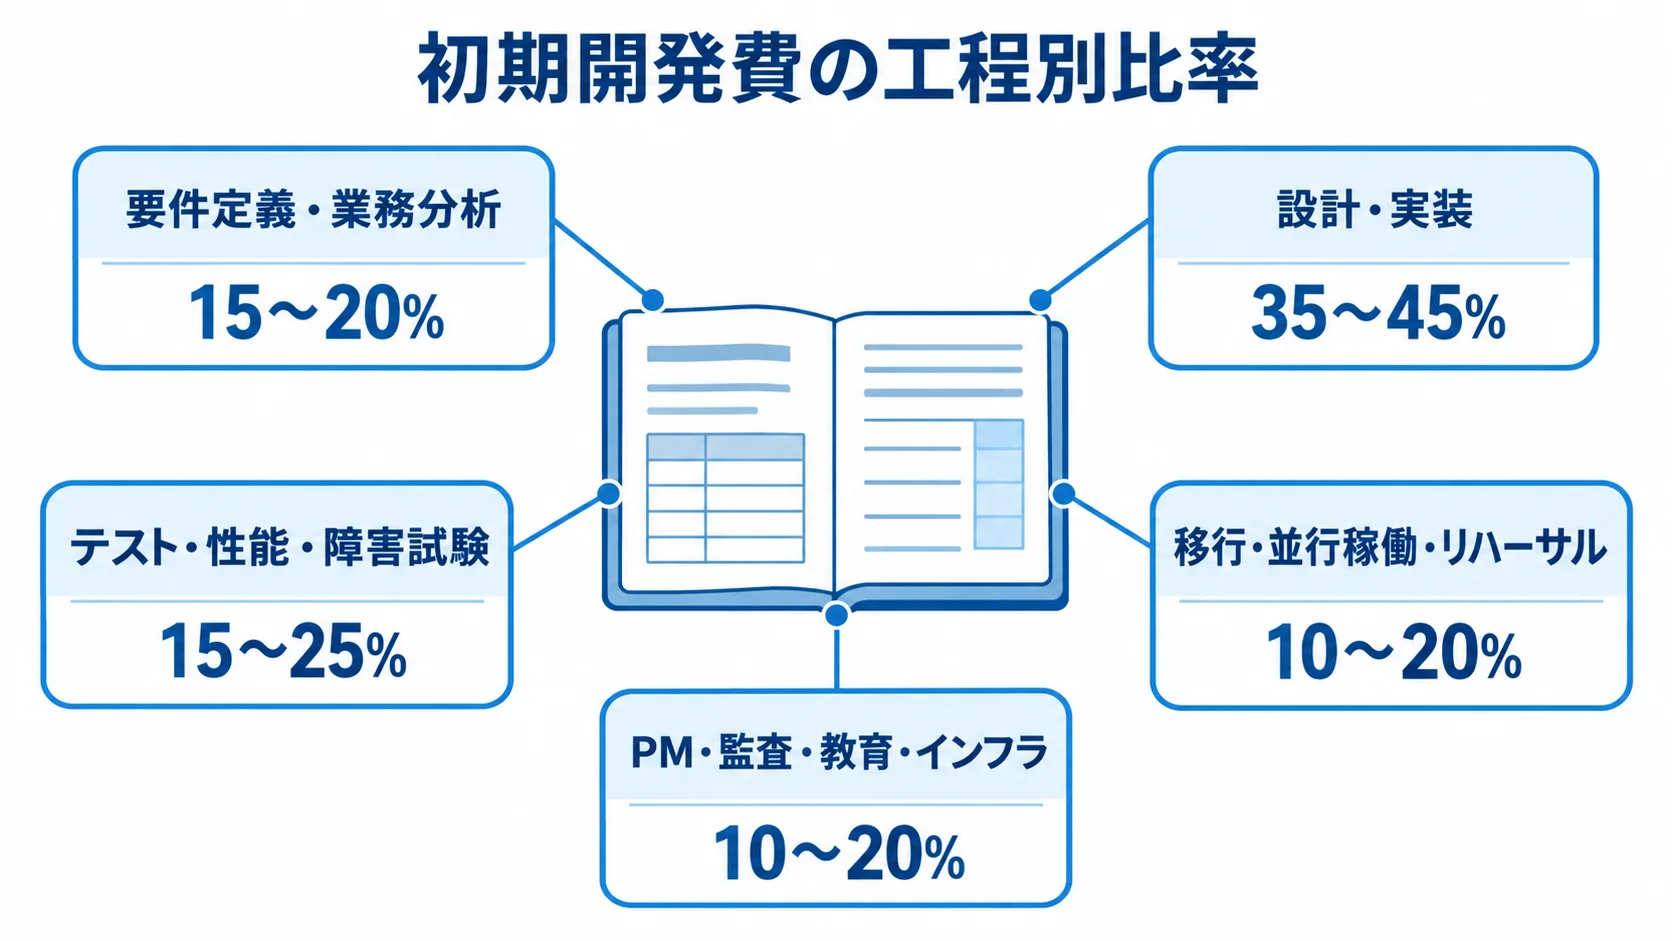
初期開発費は、工程ごとの比率をたたき台にして確認します。
- 要件定義・業務分析:全体の15〜20%
- 設計・実装:全体の35〜45%
- テスト・性能・障害試験:全体の15〜25%
- 移行・並行稼働・リハーサル:全体の10〜20%
- PM・監査・教育・インフラ:全体の10〜20%
この比率は固定の標準ではなく、設計・実装に費用が偏っていないかを確かめる目安です。
パッケージの場合は、ライセンスまたはサービス利用料を分けて確認します。初期設定とアドオンは、別項目です。API連携とデータ移行も、別に見積もります。
試験、教育、導入支援も分けて確認します。
クラウド型やコンポーネント型の初期費用は、2,000万〜1億円程度です。
月額50万〜500万円程度が加わるケースもあります。
その金額は、口座数や処理性能によって変わります。冗長化や監視、サポート契約によっても変動します。
フルスクラッチは5億〜数十億円以上になることもあります。だからこそ、初期費用だけで方式を決めないことが大切です。
稼働後は、アプリケーション保守、制度改定、クラウド利用料がかかり続けます。ライセンス更新やセキュリティ診断も必要です。加えて、監視やDR訓練も見込みます。
復元テスト、アクセスレビュー、障害対応の費用も継続してかかります。
保守・制度改定・監視は、初期開発費の年5〜15%程度が参考値です。
24時間365日の体制やSLAを付ける場合は、別途積み上げます。
5年分の総保有コストで見ると、方式の差が見えてきます。
預金管理システムの価格が変動する主な要因
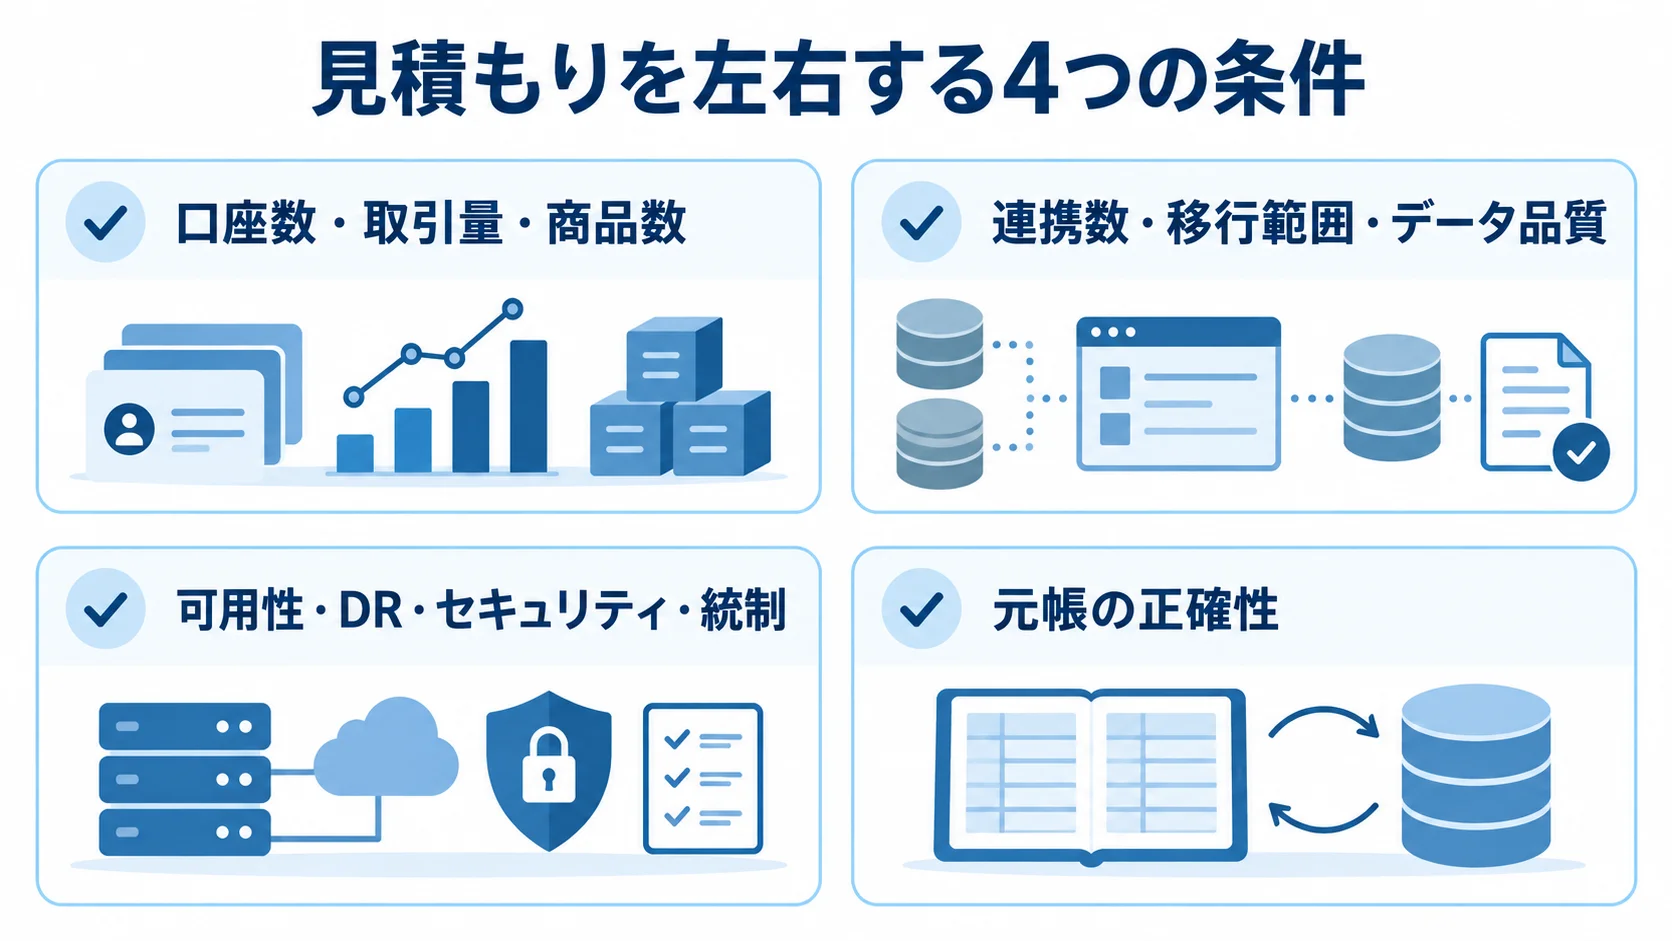
同じ機能一覧でも、前提条件が変わると見積もりは大きく変わります。
元帳の正確性や取引量は、費用を押し上げます。連携と移行、可用性と統制も、費用を左右する要因です。
見積依頼書には、費用に関わる要因を数字で示します。
口座数・取引量・商品数による処理基盤の違い
口座数が増えるほど、容量と検索性能、バックアップ時間も増えます。
- 口座数:移行時間と監視対象への影響
- ピーク取引量:給与振込日や月末に集中する取引
- 商品数:利払日や例外条件の整理
1日の平均値で処理できても、ピーク時の同時処理は別途確認します。
ピーク時に二重計上やタイムアウトが起きると、再処理が必要になります。その際には、照合や顧客対応のための運用費も発生します。
RFPには、現在の値と3年後・5年後の想定を記載します。
普通預金だけを扱うか、定期・外貨・当座まで扱うかでも、費用は変わります。利払日や満期の計算が増え、為替レートや税、手数料の計算も加わります。
途中解約や商品ごとの例外条件が増えるほど、テストも増えます。制度改定への対応も増えるため、商品の定義を設定で拡張できるかを比べます。
連携数・移行範囲・データ品質による追加費用
接続先が増えると、APIやファイル連携の設計が必要になります。
- 連携先:ATM、全銀、会計、融資など
- 連携方式:リアルタイムかバッチかの区分
- 移行品質:変換ルールと照合方法
ATMやインターネットバンキング、窓口と接続します。全銀システムとも、接続します。決済、会計、融資との連携も必要です。CRMやDWHも、接続先になります。
認証や再送、エラー通知も必要です。責任分界の調整も、必要になります。連携の金額は1本ごとに一律で積算せず、双方向かどうかも確認します。
障害時の再送や、照合結果を管理する場所も決めます。
移行では、口座や残高以外の対象も決めます。たとえば、未記帳や利息計算の途中状態、過去の取引履歴も確認します。凍結や制限、監査ログまで対象に含めるかも決めます。
コード不統一、顧客重複、日付形式の混在は、工数を増やします。
見積書に「データ移行一式」とある場合は、対象件数を確認します。
変換ルールとリハーサル回数、照合方法は、開発会社に質問します。本番切替の支援範囲も、見積書に明記してもらいます。
可用性・DR・セキュリティ・統制の水準
社内向けの管理画面と、24時間利用する預金コアでは、必要な基盤が異なります。
- 可用性:冗長化、監視、障害時切替の定義
- 復旧性:RTO、RPO、復元方法の数値化
- 統制:暗号化、MFA、ログ、第三者管理の積算
データ復元や再処理、手作業の代替手順も、費用に影響します。夜間・休日の保守体制をどこまで求めるかでも、金額は変わります。
RTOを30分にするか4時間にするかを決めます。RPOをゼロに近づけるか、前日まで許容するかもはっきりさせます。
金融庁のガイドラインは、経営陣の関与とリスクの特定を重視しています。加えて、防御・検知・復旧や、重要な第三者の管理も重視しています。2025年7月には技術的修正も行われました。出典は金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」で、この情報は2025年のものです。
FISCの最新版と金融庁の指針をもとに、社内規程や委託先管理も含めて積算します。暗号化やMFA、特権IDは個別に積算します。脆弱性診断とログ保存も、別の項目で扱います。
監査対応は、要件と試験項目に分けて見積もります。
見積もりの取り方とコスト最適化のポイント
コストを適正にする際も、品質や統制は削りません。
費用の発生条件を一覧にして、優先順位を付けます。
- 必須機能:今回必ず実装する機能の区分
- 将来機能:後続フェーズに回す機能
- 対象外:既存に残す機能と、今回の対象外
同じRFPを複数社に提示し、5年TCOまで比べます。移行や運用に加え、制度改定と追加開発の単価も確認します。
RFPと見積書で確認する範囲
RFPには、対象商品と口座数を記載します。顧客数とピーク取引量も記載します。
- 業務範囲:取引保持期間、帳票、外部連携
- 運用条件:利用時間やSLA、RTO/RPO
- 受入条件:正常系と異常系の代表シナリオ
データ移行範囲、監査・セキュリティ要件、稼働希望時期も記載します。また、受入条件を示しておくと、会社ごとの想定の差が小さくなります。
見積書では、パッケージ標準や設定、アドオンを分けてもらいます。個別開発と対象外も、区分して示してもらいます。
見積書では、要件定義から稼働後の支援までを行単位で確認します。「一式」と書かれている場合も、数量と単価、前提条件を確かめます。
変更時の精算方法や再委託費、ライセンスも確認します。クラウド利用料と休日対応が明記されているかも見ます。
移行リハーサル、切戻し、並行稼働が含まれるかを確認します。性能試験と障害訓練も含まれているかを見ておくことが大切です。
段階導入と標準化による最適化
初期費用を抑えるには、周辺機能から段階導入します。
- 先行導入:新サービスや限定商品から始める部分
- 中核維持:残高確定、元帳、認証の維持
- 後続拡張:分析画面や追加商品を後に回す対象
照会や申込などの周辺機能を先に稼働させる方法です。一方で、残高確定や元帳の整合性は先送りしません。認証や監査証跡も、後回しにしません。
必須の預金取引を小さく確実に稼働させます。そのうえで、投資判断と利用者の反応を見ながら拡張できます。
パッケージでは、業務を標準の機能に寄せられるかを先に検討します。アドオン率が高いと、初期費用以外のコストも増えます。
バージョンアップや制度改定、障害対応の負担が増えます。ベンダーロックインに伴うコストも、比べておきます。
商品ルールや帳票は、設定で変えられるかを確認します。連携と権限も、設定で変えられる範囲を見ます。APIの公開範囲とデータの可搬性も、比較対象になります。
ソースコードや設計書の引き渡し条件も確認します。
クラウドは、サーバーの購入や一部の運用負荷を抑えやすい方式です。一方で、冗長化や監視を加えると、月額費用が増えます。ログやバックアップの分も、費用に加わります。通信とサポートの費用も追加されます。
住信SBIネット銀行は2025年9月、次世代勘定系でAWSを採用しました。2028年初頭の本番稼働を目指し、3,000万口座超のデータ量を見据えています。出典はAmazon Web Servicesの2025年の情報です。
大規模な事例は、そのまま自社には当てはめず、必要な範囲だけを設計します。設計は、将来の口座数とピーク負荷を前提にします。
開発会社の金融実績と運用責任の分担
開発会社は、知名度や提示価格だけで決めず、金融実績や運用責任の分担で比べます。
- 金融実績:預金コア、口座数、取引量の実績
- 移行・運用:移行件数と24時間運用
- 責任分担:要件、再委託、クラウドの分界
FISCや金融庁の要件、AML/CFTへの対応も確認します。
候補には、日立製作所、富士通、NTTデータが含まれます。さらに、日本IBM、BIPROGY、野村総合研究所も候補です。
対象範囲を絞った金融・業務系の開発会社も、候補に含められます。比べる際は、会社の数ではなく、自社の方式と工程を支えられるかで見ます。
富士通は2025年5月6日、ソニー銀行の新勘定系の稼働を公表しました。採用したのは、Fujitsu Core Banking xBankを使ったシステムです。
この資料では、業務機能単位のサービス化やAPIに触れています。さらに、必要な機能を選んで組み合わせる考え方も示されています。
出典は富士通「金融サービスの未来を切り拓く」の2025年資料です。この公開情報は方式を比べる材料であり、導入費用を示すものではありません。
自社への適合性は、この情報からは判断できません。そのため、候補企業には、同規模の移行実績と失敗時の切戻しを質問します。稼働後の要員と5年TCOも、具体的に確認します。
よくある質問(FAQ)
見積もりでは、費用の安さに加えて、対象範囲も気になるところです。
安全に稼働できる条件も、発注前に確認しておく必要があります。
預金管理システムの開発費用はいくらですか?
周辺システムは1,000万〜3,000万円が目安です。
- 規模:周辺、中規模、大規模による費用帯の違い
- 処理条件:口座数とピーク取引量
- 安全条件:RTO/RPOと監査要件を含めた見積もり
中規模は3,000万〜1億円、大規模刷新は1億〜数十億円以上です。価格は、口座数やピーク取引量によって変わります。商品や連携、移行の範囲でも差が出ます。
これは、RTO/RPOや監査・セキュリティ要件も含めた推定値です。機能の一覧から、正確な価格を決めることはできません。
クラウドにすると預金管理システムは安くなりますか?
クラウドは、サーバー調達や一部の運用負荷を平準化しやすい方式です。
- 初期費用:サーバー調達の負担を抑えやすい点
- 追加費用:冗長化、監視、通信などの積み上げ
- 比較期間:5年間の利用料を含めたTCO
冗長化や監視、バックアップには費用がかかります。セキュリティや通信、サポートの費用も発生します。
初期費用と月額費用だけでなく、5年間の利用料を比べます。移行や試験、運用要員も含めます。契約終了時のデータ移行も、対象に入れます。
これらを含めたTCOで比べることが大切です。
データ移行費用は見積もりに含めるべきですか?
はい、初期見積もりに含めるべきです。
- 移行対象:顧客、口座、履歴、制限情報
- 変換作業:クレンジングと変換を分けた項目
- 切替作業:照合、並行稼働、切戻しの積算
顧客、口座、残高だけでなく、取引履歴と未記帳も確認します。商品の状態や凍結・利用制限、監査に必要な履歴も対象になります。
移行リハーサルの回数と実施条件も、見積もりに明記します。
移行範囲を後から広げると、追加費用や延期が起きることがあります。
FISCや金融庁の要件を満たすと費用は上がりますか?
安全対策、監査証跡、サイバー対策を追加すると、費用は増えます。
- 追加対象:第三者管理、DR、訓練
- 影響工程:設計・実装・試験・運用に反映
- 早期定義:基準、受入条件、手順を先に決めること
運用費用は増えますが、後から統制を足すほうが手戻りは大きくなります。
適用基準を早期に選び、受入条件と運用手順まで要件に含めます。
そうすれば、必要なコストを予算に組み込みやすくなります。
まとめ
預金管理システムの相場は、周辺システムなら1,000万〜3,000万円です。中規模では3,000万〜1億円を起点にし、大規模刷新では1億〜数十億円以上を想定します。
これは推定のレンジで、口座数や取引量などの条件によって変動します。
連携やデータ移行も影響します。可用性や復旧性、監査・セキュリティも、金額を左右します。
開発範囲を明確にしたうえで、機能だけでなく非機能と運用も見積もります。
5年TCOによる判断
見積もりでは、要件定義から監査対応までを分けて確認します。
- 初期費用:設計、実装、テスト、移行
- 導入費用:教育、インフラ、PMO
- 運用費用:保守、制度改定、DR訓練
稼働後の費用については、クラウド利用料も含めて確かめます。
初期費用だけで決めず、パッケージ、クラウド、スクラッチを比べます。
アドオン率、追加開発単価、データの可搬性も比較します。ベンダー変更時の支援と5年間の運用体制も含めて判断します。
RFPに書く残高整合性と復旧条件
RFPには、対象商品と口座数をまとめます。ピーク取引量と連携先も、書き込みます。
- 業務条件:商品、口座数、連携先
- 復旧条件:RTO/RPOとセキュリティ要件
- 受入条件:正常系・異常系の条件
- 切替条件:リハーサル、切戻し、要員の明記
並行稼働や障害訓練も、RFPに明記します。稼働後の要員も、見積もりに含めます。
価格だけでなく、残高を守り、説明責任を果たせる発注先を選びます。長期に運用できるかも、選定時の判断材料です。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。