
預金管理システムの開発は、現状の把握と要件定義から始め、方式の選定、移行と受入テストへと段階的に進めるのが基本です。この順で進めると、安全な段階稼働につなげられます。
システムの全体像や2026年時点の費用相場、見積もりの確認点も、あわせて取り上げます。全体像については、預金管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金管理システムの全体像
預金管理システムは、顧客、口座、預金商品、取引、残高を一貫して扱う勘定系の中核です。対象範囲と、別システムに任せる処理は、先に決めておくのが望ましいです。そうすれば、後工程の追加費用を抑えられます。
預金管理システムに必要な基本機能
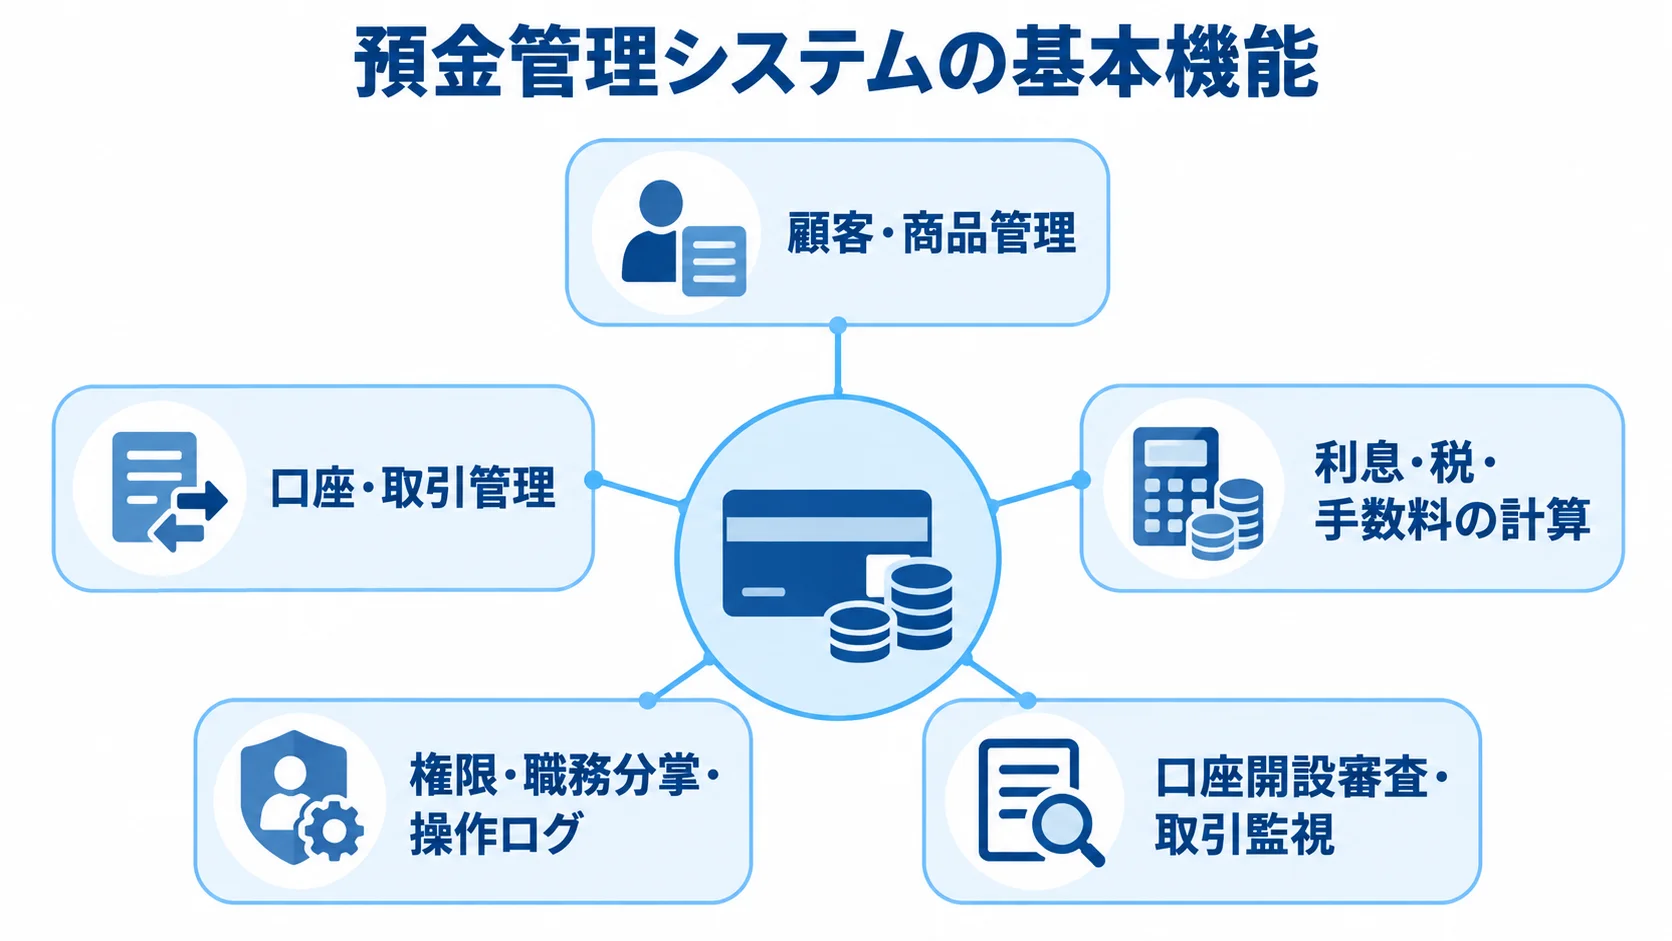
預金業務を成立させるには、顧客・口座の管理に加えて、計算、例外処理、統制の機能が必要です。機能一覧を作る段階で、処理条件と記録方法まで決めておきます。
- 顧客・商品管理:個人・法人の区分、本人確認、支店、通貨、預金商品を扱います。
- 口座・取引管理:商品開設、入出金、解約、振替、残高照会、履歴が対象です。
- 計算・締め:利息や税、手数料の計算に加えて、未記帳や取消、訂正、日次・月次の処理に対応します。
- 統制・監査:権限、職務分掌、承認・再鑑、特権ID、操作ログ、変更履歴を管理します。
- 不正利用対策:口座開設審査、取引監視、フィルタリング、凍結・利用制限に取り組みます。
入出金では、商品ごとに基準日と利率を決めます。休日や端数処理の扱いも、あわせて定めておきます。取消時に残す仕訳を決めておくと、例外処理を監査に説明できます。
AML/CFTとは、マネー・ローンダリングおよびテロ資金供与対策のことです。この対策では、取引の判断者と時点を追跡できる記録が必要です。
預金管理システムと勘定系システムの違い
発注の目的によって、対象範囲も見積金額も大きく変わります。そのため、RFPには、預金元帳を刷新するのか、既存の勘定系とつなぐのかを記載します。
- 預金管理:勘定系の預金領域、または預金業務に特化したシステムです。
- 勘定系:預金のほか、融資、為替、決済、会計、店舗、チャネル連携などを含む金融取引全体の基盤を指すことが多いです。
預金機能だけを切り出す場合も、ATM、インターネットバンキング、決済との責任分界を決めます。会計、融資、CRM、データ分析基盤との境界も、あらかじめ定めておきます。
処理ごとの担当システムが曖昧だと、業務全体が成り立ちません。顧客向けの画面や申込フローを新しくする場合でも、残高と取引の正本は一つに定めておく必要があります。
二重送信や通信断、再実行、組戻しの共通ルールを決めておくと、二重計上を避けられます。対象を小さく始める場合でも、将来の融資や決済との境界は先に定義しておきます。そうしておけば、中核データを後から作り直すリスクを減らせます。
預金管理システム開発の進め方
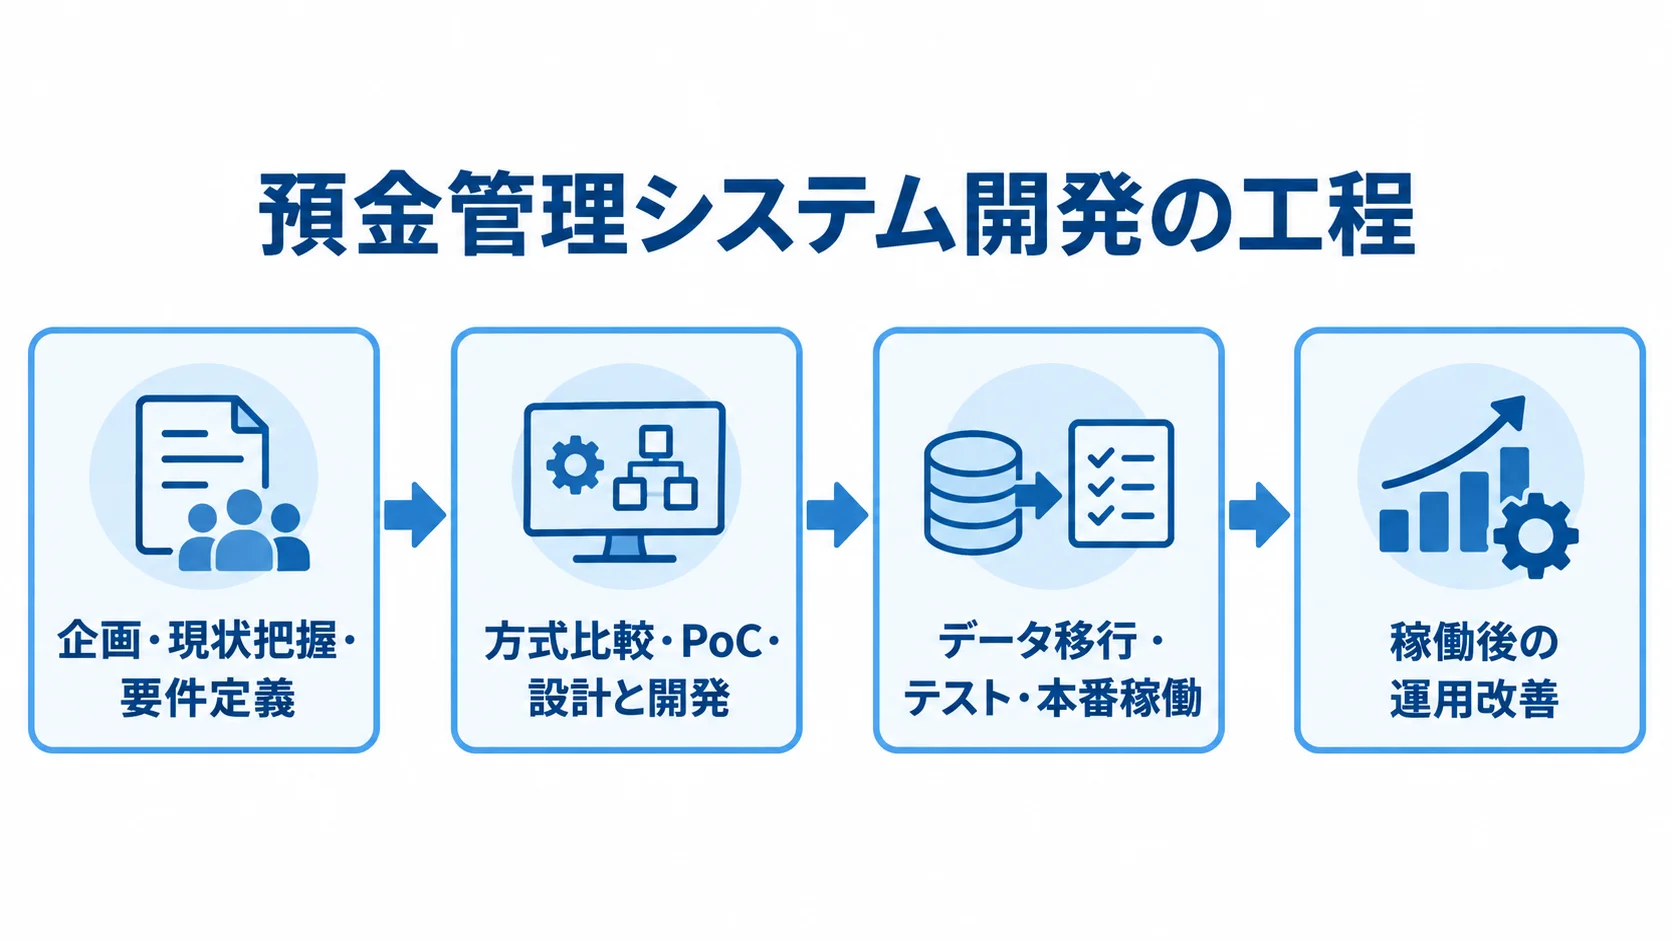
開発は、現状の把握から運用改善まで、段階を踏んで進めます。確認は、入金から残高更新、締め、帳票、会計連携までを一つの業務シナリオとして通して行います。
- 現状の棚卸しと、業務・データ要件の定義
- 非機能と統制の設計、方式比較、PoC
- 設計・開発の後に、移行リハーサルと受入テストを行います。
- 本番移行を行い、稼働後の運用改善を続けます。
企画・現状把握・要件定義
現状を棚卸しして、例外処理を含む業務の成立条件を、検収できる形にまとめます。見積もりの難所は、日常業務の陰に隠れた例外処理にあります。
- 業務・規模:商品、口座数、顧客区分、支店数、日次件数、ピーク時の秒間処理を調べます。
- 現行運用:締め時間、障害、プログラム資産、外部連携、運用要員の確認。
- 資料収集:取引ログ、帳票、チェック表、障害報告、月次締め手順を集めておきます。
- 商品条件:普通・定期・外貨預金などの商品ごとに、開設、利払日、日割り、休日を定義します。
- 移行・統制:残高突合、履歴保持、帳票の正本、承認権限、ログ保存期間の決定。
資料が足りない場合は、担当者への聞き取りに加えて、実際の取引記録や手作業の確認表も調べます。現場の例外業務を見落とさないためです。
解約や組戻し、取消、二重送信、通信断、障害後の再処理も、要件に含めておきます。「高可用性」や「安全な移行」は、数値や条件に置き換えて初めて、品質と費用の判断材料になります。
方式比較・PoC・設計と開発
業務の標準性や拡張範囲を比べて、方式を選びます。比較の対象には、初期費用に加えて、将来の改定と障害対応も含まれます。
- 金融向けパッケージ:標準商品が中心の場合に候補になります。
- コンポーネント型コア:クラウド上で機能を組み合わせる方式です。
- オンプレミス等:自社設備またはプライベートクラウドで運用します。
- フルスクラッチ:独自商品や既存業務と深く整合させる必要がある場合に候補です。
- 組み合わせ:パッケージを中核にして、周辺を個別に開発します。
比較では、標準機能の範囲とアドオン率を見ます。API公開範囲、データ可搬性、法令改定の方法も確認します。さらに、5年から10年の総保有コストと、障害時の責任分界を比べます。
残高元帳を安定した中核に任せ、顧客体験や申込フローをAPIで広げる構成も有力です。
PoCでは、普通預金、定期預金、外貨預金の計算などを、小さなデータで検証します。利払日や休日の扱いも試します。また、取消や組戻し、通信断、再送といった異常系も試します。
取引の前後で、元帳や残高、仕訳が一致するかを確認します。履歴や帳票の一致も、あわせて確かめます。
設計には、API・ファイル連携、冪等性、監視を含めます。バックアップや暗号化、MFAを組み込み、特権アクセスやログ改ざん防止も設計に入れます。非機能要件は、設計の初期段階から含めておくことが大切です。
安全対策では、FISCの「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」を確認します。第13版は2025年3月に公表されました。同版には、金融庁のサイバーセキュリティガイドラインを踏まえた項目も整理されています(出典: 金融情報システムセンター、2025年)。
RFPには、「FISC準拠」という表記に加えて、該当要件と設計書、ログ、テスト結果、運用手順の対応関係を記載します。
データ移行・テスト・本番稼働
移行対象と照合方法を決めたうえで、代表データを使ったリハーサルを重ねます。残高に加えて、履歴や帳票まで一貫して検証します。
- 移行対象:口座、顧客、商品、残高、未記帳、取引履歴の確認。
- 付随データ:利息計算情報、凍結・利用制限、監査用履歴の検討。
- 移行設計:クレンジング、変換、欠損・重複、照合、旧環境の参照期間を決めておきます。
- 切替計画:切戻し条件、当日の判断者、代替手順、顧客告知、問い合わせ窓口、期限を定めます。
リハーサルは、少量のデータに限らず、ピーク日や例外取引を含むデータで複数回行います。移行後の照合ルールも、事前に定義しておきます。
テストは、単体、結合、総合の順で進めます。そのうえで、性能や障害、セキュリティ、受入まで続けます。テストの対象は、残高や履歴、仕訳に加えて、帳票、連携、ログ、通知まで広げます。
夜間バッチと日次締めでは、営業日や休日を再現します。加えて、月末、年末、うるう年、利払日といった日付の条件も再現します。
本番の前に、並行稼働を行い、二重計上の防止も確かめます。
AWSは2025年9月、住信SBIネット銀行が2028年初頭の稼働を目指す次世代クラウド勘定系を構築中と公表しました。この次世代勘定系は、3,000万口座を超えるデータ量への対応を想定しています(出典: Amazon Web Services、2025年)。
この事例からは、クラウドを採用するだけで短期化や低価格化が進むとは言えません。拡張性と冗長化、監視、復旧訓練、既存資産の移行を、一体で設計することが重要です。
預金管理システム開発の費用相場とコストの内訳
公的な価格統計は多くないため、ここに示すのは記事用の推定レンジです。その前提には、口座数や商品数、ピーク取引量、連携数、既存データ量を置いています。可用性やRTO・RPO、監査・セキュリティの水準も、前提に含めています。
預金コア全体の刷新と特定サービスの口座管理では、金額も期間も異なります。比較は、移行や並行稼働、保守、制度改定、DR訓練を含めた総保有コストで行います。
規模別の費用と開発期間の目安
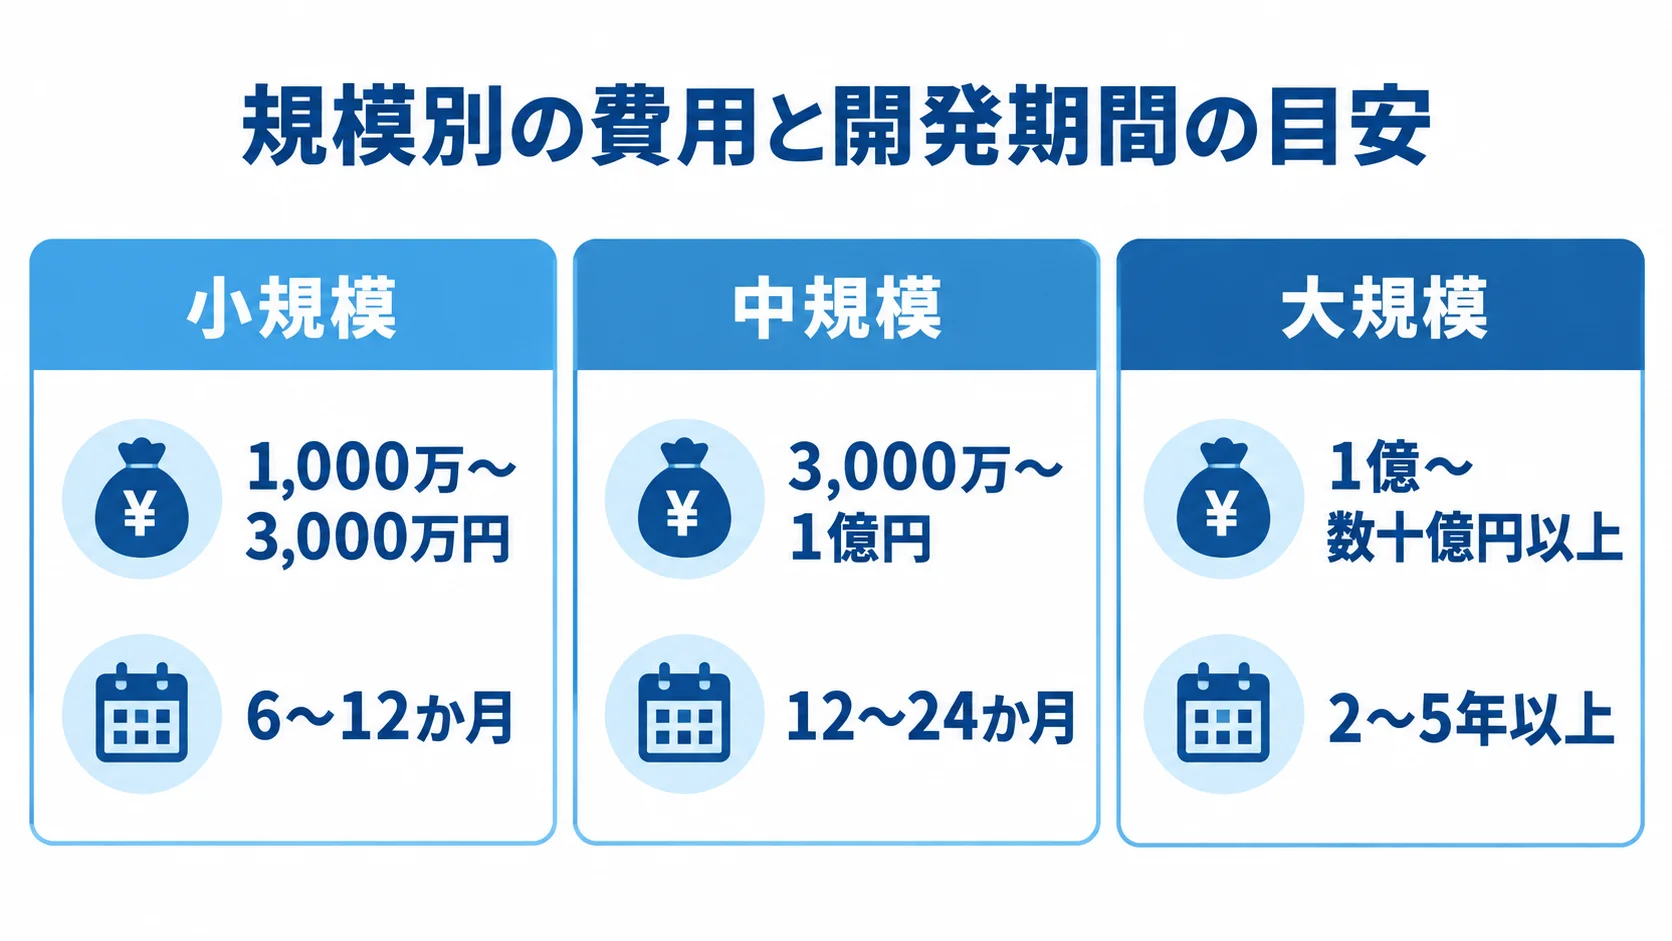
費用は、対象範囲と規模によって、1,000万円台から数十億円以上まで変わります。ここに挙げる金額と期間は、確定価格ではなく、推定の目安です。
- 小規模:周辺機能なら1,000万〜3,000万円、6〜12か月が目安です。
- 中規模:預金元帳や連携、移行まで含め3,000万〜1億円、12〜24か月程度です。
- 大規模:勘定系刷新は1億〜数十億円以上、2〜5年以上となる可能性があります。
小規模は、顧客・口座管理や入出金、残高照会、基本帳票、限定連携を想定しています。勘定系の全面刷新は含まず、新サービスや特定業務が対象になります。
小規模であっても、既存の元帳との二重管理は避ける必要があります。連携方式と障害時の正本を、明確にしておきます。
中規模では、承認や監査ログ、AMLを含みます。さらに、会計・決済・チャネル連携、データ移行も対象になります。
大規模では、大量口座、高頻度取引、複数商品、24時間運用、遠隔地DRを想定します。
旧システムからの全履歴移行が含まれることもあります。一般的な基幹システムの相場を、預金コアにそのまま当てはめることはできません。
公開情報では、勘定系の費用は数百万円から数十億円まで変わり、人件費が大きな割合を占めると説明されています(出典: 株式会社ripla「勘定系システム開発の見積相場や費用・コスト・値段について」)。
預金管理では、正確性や移行、監査、24時間運用が加わるため、本記事の推定レンジは一般的な業務システムより高めに置いています。
費用の内訳とランニングコスト
初期費用は、工程ごとの割合を目安として仮に置いて考えます。そのうえで、移行と試験の作業漏れがないかを確認します。割合は案件ごとに変わります。
- 要件定義・業務分析:15〜20%が目安。
- 設計・実装:35〜45%の範囲。
- テスト:性能・障害試験を含めた15〜25%。
- 移行・並行稼働:リハーサルを含めた10〜20%。
- 管理・支援:PM、監査、教育、インフラを含めた10〜20%。
移行や異常系テストの割合が数%しかない見積もりには、注意が必要です。データ整備や変換ツール、試験環境、並行稼働要員が別料金になっていないか、確認しておきます。
運用費には、クラウドやライセンス、監視、バックアップ、診断が含まれます。24時間365日の保守や問い合わせ、パッチも対象になります。さらに、制度改定やDR訓練、アクセスレビューも含まれます。
保守費は、初期開発費の年5〜15%程度を参考にできます。ただし、従量課金や高いSLAでは費用が増えるため、別途確認が必要です。
パッケージを採用する場合でも、アドオンが増えると、改定費用と保守の属人化が進みます。そのため、開発費だけでなく5年TCOで比較します。
金融庁は、金融分野において、経営陣の関与やリスク特定、防御・検知・復旧、第三者リスクを重視しています(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」)。監視や復旧、委託先管理を後回しにすると、稼働後の費用が膨らみます。
見積書では、開発費と運用費を分けて、3年・5年・10年の支出を比べます。
預金管理システムの見積もりを取る際のポイント
見積もりを比べるには、前提を揃えておくことが欠かせません。機能数だけでは、各社の見積もりを比べられません。そのため、前提には商品や取引量、連携、移行を含めます。非機能や統制、試験、運用の条件も揃えます。
簡易RFPに対象外や前提条件、追加変更の単価を記載しておくと、後からの費用増加を防ぎやすくなります。
RFPに入れる要件の具体化
業務シナリオと品質条件を揃えると、提案各社が同じ範囲を見積もれるようになります。数値化できる条件は、具体的に記載します。
- 規模・稼働:商品、顧客、口座数の現状と5年後、通常時とピーク時の取引件数、同時接続、稼働時間を示します。
- 機能・連携:取引・利息・税、締め、AML、承認、帳票の機能と、接続方式を示します。
- 性能・復旧:稼働率・応答・処理量、RTO・RPO、DR、再処理を定義します。
- セキュリティ:暗号化、MFA、特権ID、ログ、脆弱性、委託先管理を指定します。
- 移行・受入:対象データ、並行期間、リハーサル、受入基準、教育、保守窓口を含めます。
機能は、開設、入出金、振替、解約から記載します。さらに、利息や手数料、税、締めの計算と、照会や帳票も含めます。
取消や組戻し、凍結、AML連携、承認、監査ログも、範囲に入れます。支店やチャネルの数も、あわせて記します。
API、ファイル、メッセージについては、送受信元と送信先、再送、重複排除のルールを定めます。RTO・RPO、バックアップ世代、障害時の切替時間、復旧後の再処理は、数値で示します。
暗号化やMFA、特権ID、職務分掌、ログの保存と改ざん防止を指定します。脆弱性への対応や、委託先と再委託先についても明記します。
移行後の並行稼働や、マニュアル、保守窓口も、範囲に含めます。
複数社の同条件での比較
最低でも3社程度に、同じRFPを渡します。総額だけでなく、金融業務と移行、運用の実績も照合します。
- 業務経験:預金コアや金融パッケージの実績と、要件定義の深さを確認します。
- 移行・試験:データ移行、性能試験、障害試験の経験と方法を比べます。
- 運用体制:24時間運用、クラウドの責任分界、再委託先、保守体制を調べます。
- 規制対応:FISCや金融庁の要件を、どう設計・検証するかの確認。
富士通は、2025年の資料で、Fujitsu Core Banking xBankを採用したソニー銀行の新勘定系が稼働したと紹介しています(出典: 富士通「金融サービスの未来を切り拓く」)。公開事例は、候補を知るための材料になります。そのうえで、自社に近い規模や商品、移行条件での実績を確認します。
提案各社には、残高の正本や組戻しと再処理、旧新残高の突合回数と粒度、切戻し期限について質問します。
標準機能とアドオンの境界、法令改定費用の負担者も確認します。回答が機能名の列挙にとどまると、検証方法や責任分界が見えにくくなります。
業務シナリオに沿わない提案は、初期費用が安くても、将来の追加費用が大きくなる可能性があります。
契約・変更管理・移行リスクの確認
契約条件とリスク対応を見積もりに含めておくと、変更や障害が起きたときの責任が明確になります。予備費を確保するだけで対策を終えないことが重要です。
- 契約形式:請負か準委任か、成果物、検収、遅延時の扱いを確認します。
- 変更・権利:手続き、追加単価、知財、ソースとデータの可搬性を定めます。
- 委託・障害:秘密保持、再委託、障害時の責任を明確にします。
- リスク管理:発生条件、検知、回避、切戻し、判断者を、登録簿に記載します。
要件が固まっていない上流工程は準委任で進め、仕様が確定した後に請負へ移す方法もあります。契約形式そのものより、変更時の決定者を確かめることが大切です。
予備費は、総開発費の10〜20%程度を置く考え方があります。あわせて、残高不一致やデータ欠損、性能不足をリスクとして管理します。連携停止や攻撃、災害、人員不足も、リスクとして管理します。
金融庁の2025年の演習には、過去最多となる177先が参加し、初動や調査、顧客対応、復旧を確認しました(出典: 金融庁、2025年)。
開発の段階から復旧演習を組み込んでおくと、稼働後の対応を実効性のあるものにできます。
よくある質問(FAQ)
費用、クラウド、移行、金融規制について、発注前によくある質問に答えます。
預金管理システムの開発費用はいくらですか?
周辺システムから勘定系の刷新まで、対象範囲ごとに費用の目安を示します。
- 限定的な口座管理・周辺システム:1,000万〜3,000万円が目安です。
- 中規模:預金元帳・計算・連携・移行まで含み、3,000万〜1億円です。
- 大規模な勘定系刷新:1億〜数十億円以上が推定の目安です。
費用は、24時間運用やRTO・RPO、DRの要件によって変わります。さらに、監査や移行履歴、法令改定の扱いも費用を左右します。見積もりでは、範囲と対象外の作業を確かめておくことが欠かせません。
預金管理システムはクラウドで開発できますか?
クラウドでも開発はできます。ただし、採用するだけで短期化や低価格化が決まるわけではありません。責任分界を定めたうえで、性能、復旧、安全性を実測します。
データベースやバックアップ、暗号鍵、ネットワークを設計します。監視や障害切替、ログ、委託先管理も、設計の対象です。
新しい顧客体験を先行させる方法もあります。周辺サービスから段階的に連携を広げる場合でも、残高の正本と二重計上の防止は、最初に決めておきます。
既存の口座や取引履歴を安全に移行できますか?
移行はできます。そのためには、移行の対象と変換、照合の方法を決めておきます。欠損・重複の扱い、旧環境の参照期間、切戻しも、あらかじめ定めます。そのうえで、複数回リハーサルを行います。
残高に加えて、履歴や未記帳、利息も照合します。凍結・利用制限、監査証跡、帳票も、同じように確かめます。件数・金額・日次増減は、自動で突き合わせます。
担当者の目視に頼り切らず、差異が出た場合の調査手順も準備しておきます。
FISCやAML/CFTへの対応は見積もりに含めるべきですか?
含めるべきです。「準拠」と書くだけで終えず、要件と検証方法に分けて捉えます。
アクセス管理、ログ、バックアップ、DR、脆弱性、委託先管理を定めます。そのうえで、取引監視やフィルタリング、凍結・利用制限、調査記録も含めます。
AML/CFTの閾値やルールは、運用中に見直していきます。そのため、設定変更や承認、効果検証、監査記録を、初期開発と保守の両方に含めます。
まとめ
画面の数よりも、残高の整合性や利息・手数料、取消・組戻し、締めを、一つの業務シナリオで成り立たせることが重要です。監査や連携、移行、復旧も、同じシナリオの中で確かめます。
例外処理を明確にしたうえで、パッケージ、クラウド、スクラッチを比べます。比べる際は、初期費用だけでなく、アドオン率と5年TCOも見ます。
見積もりでの初期費用と運用費の切り分け
初期費用と運用費を分け、推定レンジやRFP条件、費用範囲を揃えて確認します。
- 推定レンジ:小規模1,000万〜3,000万円、中規模3,000万〜1億円、大規模1億〜数十億円以上です。確定価格ではありません。
- RFPの前提:口座数や取引量、商品数、連携数を記載し、移行履歴や可用性、RTO・RPO、規制・監査の条件も書きます。
- 相見積もり:少なくとも3社から、同条件の見積もりを取ります。
- 費用範囲:移行、リハーサル、教育、DR訓練、制度改定、24時間運用が含まれるか確認します。
安全な移行と稼働後の改善までの計画
本番稼働の後も見据えて、安全性と継続的な改善を支える運用計画を整理します。
- 年間計画には、残高突合や監視、バックアップ復元、DR切替を含めます。加えて、アクセスレビューや演習、法令・商品改定も計画に入れます。
- クラウドや生成AIの適用範囲、説明責任、データの扱い、障害時の代替手順を決めてから導入します。
- 業務、システム、監査、経営、開発会社で、業務シナリオと検収条件を共有します。
預金管理システムは、顧客の資産と金融機関への信頼を支えます。だからこそ、段階を踏んで安全性を確かめることが、成功への近道です。
▼全体ガイドの記事
・預金管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。