
預金システムの開発会社は、移行実績、既存勘定系との連携、運用体制の3つを比べて選ぶと、自社の対象範囲に合う提案を得やすくなります。
6社の特徴と選定時の確認項目は、この3つの観点に当てはめると違いが見えてきます。全体像は預金システム開発の完全ガイドで解説しています。
▼全体ガイドの記事
・預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金システムの開発パートナー選びが重要な理由
預金システムは、普通預金・当座預金・定期預金の口座情報や元帳を扱う中核の領域です。入出金と利息を処理するほか、手数料や振込も扱います。
ATMや営業店端末、インターネットバンキングといった窓口との連携も必要です。
融資や為替、決済とも連携し、会計やAML/CFT監視との連携も欠かせません。そのため、画面の開発だけを切り出して発注すると、要件が漏れやすくなります。
残高の不整合が経営と顧客信用に直結する点
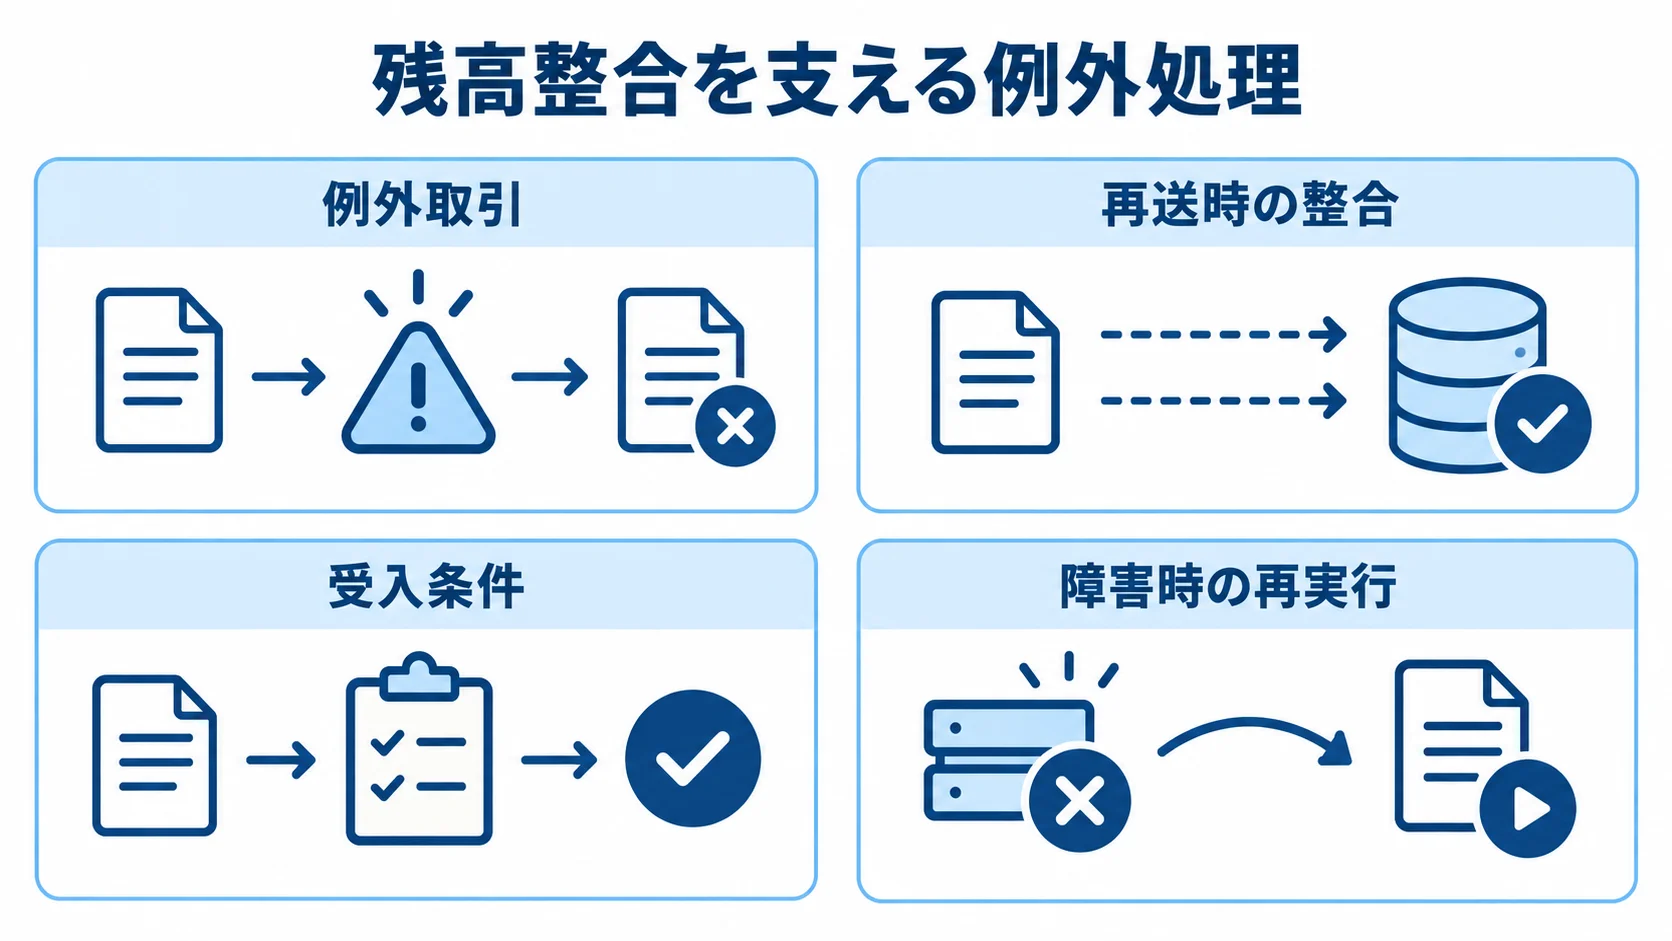
一般的な業務システムでは、処理をやり直したり、後からデータを修正したりできる場合があります。一方で、預金システムでは残高の誤りがそのまま顧客と経営に響くため、取引の扱いを場面ごとに決めておく必要があります。
- 例外取引:二重計上、取り消し漏れ、重複電文の正しい処理。
- 再送時の整合:タイムアウト後の再送と、顧客残高・金融機関の元帳の一致。
- 受入条件:利息の端数、休日、日次締めに加え、口座凍結・解凍、相続、訂正取引の場面。
- 障害時の再実行:再実行できる処理の、設計段階での決定。
発注前の技術・移行・運用の確認
ベンダーを比べる際は、現行データを何回に分けて移行するか、並行稼働の有無、切り戻しの判断時間を見ておく必要があります。
金融庁は2025年に金融分野のサイバーセキュリティガイドラインを改正しました。また、2026年には第三者・サプライチェーンのサイバーリスク管理に関する調査報告書も公表しています(出典:金融庁「金融分野におけるサイバーセキュリティ対策」2025〜2026年)。
委託先や再委託先の管理、ログ保管について、提案書と契約書で確認できる会社を候補にします。脆弱性対応や障害訓練も、提案書と契約書で確かめられるかを見ます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一貫して支援する企業です。IT事業会社として社内DXを推進した経験を生かし、成果の創出とシステムの定着を支えています。
営業や顧客、生産・販売管理など、幅広い基幹システムの構築と導入の実績があります。企業ごとの業務要件に合わせて、柔軟に対応する体制を整えています。
特徴と強み
預金システムは金融業務と複数の外部システムにまたがるため、開発だけでなく、課題の優先順位づけが成否を左右します。
- 業務整理と要件:riplaが預金業務を洗い出し、優先課題を踏まえて必要な内容を整理します。
- 対象範囲の検討:画面・データ・運用を踏まえて、どこまでを扱うかを一緒に決めます。
大規模な勘定系刷新を一括で任せる前提がなくても、周辺業務や連携基盤から段階的に相談できるため、最初の相談先として検討できます。
得意領域・相談時に確認したいこと
相談の際は、発注側が預金元帳を刷新するのか、既存勘定系を残して周辺を改善するのかを伝えるとよいです。対象になるのは、口座照会やAPI、帳票のほか、顧客管理などです。
金融機関固有の要件では、専門ベンダーとの協業が必要になる場合もあります。そのため、業務要件の整理やデータ連携の可視化、RFP作成支援のどこまでを任せるかを、明確にしておく必要があります。プロジェクト推進も、依頼範囲に含めるかを決めます。
株式会社NTTデータ|大規模金融基盤とオープンな連携を重視する案件に対応
NTTデータは、金融機関向けの基幹システムに加え、クラウドやAPI連携、運用も幅広く手がける大手ITサービス企業です。公式サイトではOpenCanvasサービス群を紹介しています。
公式サイトでは、勘定系・データ活用・フロントサービスを組み合わせるOpen Service Architectureも紹介されています。
特徴と強み
既存の勘定系を生かして段階的に刷新する場合は、NTTデータの接続方式と運用範囲が比べる材料になります。
- 既存資産との接続:API、クラウド、FinTechを順次つなげる形です。
- 更改・運用方式:全刷新のほか、チャネルやデータを分ける方式も選択肢になります。24時間365日の稼働と、セキュリティ・可用性の提案も求められます。
Open Service Architectureは、他社の勘定系との接続も想定した標準アーキテクチャーです。
得意領域・実績と確認事項
大規模な勘定系の更改や、共同利用型基盤、周辺系を含む統合に向いた候補です。体制が大きくなりやすいため、発注側とベンダー側の責任者を明確に決めておく必要があります。
RFPでは、預金商品の個別要件やデータ移行の回数、障害時の指揮命令系統を確認します。再委託先も確認し、費用は固定部分と追加改修部分に分けて見ておきます。
富士通株式会社|既存資産のモダナイズと業務機能単位の更改を重視
富士通は、金融機関向けの基幹システムやクラウド、モダナイゼーションを提供する総合IT企業です。
「Fujitsu Core Banking xBank」は、勘定系の業務機能をサービスとして独立させる考え方を採用しています。
機能単位で更改する方式は、既存システムを一度に置き換えることが難しい金融機関にとって、比べやすい選択肢です。
特徴と強み
勘定系を一度に置き換えず、機能ごとに更新する場合に確認したい内容を整理します。
- 機能単位の接続:勘定系の機能を分け、データやAPIでチャネルや会計、融資とつなぎ、その境界を整理します。
- 生成AIの適用:ソニー銀行と富士通は2025年、勘定系機能の開発で生成AIを使う取り組みを始めたと公表しました(出典:ソニー銀行・富士通の発表、2025年)。
法令改正や保守の効率化を含めて継続的に開発する案件では、具体的な適用範囲を確かめられます。
得意領域・実績と確認事項
既存のメインフレームや業務資産を残しつつ、機能単位で更改したい金融機関に向いています。長期保守と制度対応の安定を重視する場合も、候補に入ります。
xBankの標準機能と個別開発の境界や、COBOLなど周辺資産の解析方法を確認します。並行稼働の期間と移行後の性能保証も、提案で確かめます。また、生成AIを使う場合は、レビュー、テスト、監査証跡の担当者も見ておきます。
日本電気株式会社(NEC)|勘定系ホストとのAPI連携や共同利用を段階的に進めたい場合に対応
NECは、金融機関の勘定系のほか、デジタルサービスやデータ活用、セキュリティを支援する総合IT企業です。2025年3月には「NEC APIサービス for しんきん」の提供開始を発表しています。
同サービスは、信用金庫向けに勘定系との連携を支援するものです。勘定系を残したまま、新しい業務アプリやチャネルをつなぎたい場合の比較材料になります。
特徴と強み
共同利用型の勘定系にAPI連携を加える場合は、サービスの対象範囲と費用の位置づけを確かめる必要があります。
- 接続・対応形式:共同センターの内部APIにつなぎ、CSVと固定長、取引ログの一元管理を扱えます。230超の信用金庫が利用しています。
- 価格の範囲:税別200万円で、SI費用と月額保守料は別途です(出典:NECプレスリリース、2025年)。連携基盤だけの部分価格です。
得意領域・実績と確認事項
信用金庫や地域金融機関が既存ホストを維持したまま、APIを解放して顧客向けアプリや業務ソリューションを追加する場合に、候補になります。
APIの認証・認可や取引の冪等性、タイムアウト時の再送を確認します。加えて、ログ保存期間や制度改正時の責任分担も見ておきます。他社製品との連携の可否や、追加APIの費用についても質問しておきます。
アクセンチュア株式会社|フルクラウドやBaaSを含む新しい銀行サービスを構想
アクセンチュアは、金融業務のコンサルティングやサービスデザインに加え、クラウドやアプリ開発、運用変革を組み合わせるグローバル企業です。
既存銀行の預金システム更改のほか、新設の金融サービスやデジタルバンク、BaaSを事業モデルから設計する場合も比較対象になります。
特徴と強み
公式事例を比べる際は、クラウドの構成と、実績を当てはめられる案件の範囲を分けて見ます。
- クラウド構成:基幹系で使うクラウドと周辺サービスの組み合わせを把握できます。
- 事例の適用範囲:新設デジタルバンクの事例のため、既存の大量口座や履歴を移行する更改には、そのまま当てはめにくい面があります。
基幹系はGoogle Cloud上に構築されています。AWSやMicrosoft Azureも組み合わされ、SalesforceやOracle Cloudも含まれています(出典:アクセンチュア「みんなの銀行」事例)。
開業までの期間は18か月とされています。
クラウドの拡張性やデプロイ速度も紹介されています(出典:アクセンチュア「みんなの銀行」事例)。
得意領域・実績と確認事項
新しい預金サービスを短期間で立ち上げる場合や、顧客体験と基幹系を再設計する場合に向いています。
外部企業へ金融機能を提供するBaaSの構想も、対象に含まれます。
確認の観点は次の3つです。
- 運用と責任:金融機関側に残す運用人材、障害時の責任分界、クラウド各社の責任共有モデル。
- 保管と出口:データの所在地と、出口戦略。
- 復旧の指標:RTO・RPOを数値で比べ、監視、バックアップ、切り戻しも同じ方法で確かめる。
BIPROGY株式会社|地域金融機関向けのオープン勘定系・共同利用を検討
BIPROGYは「BankVision」や、地域金融機関向け共同利用型勘定系サービス「OptBAE」を提供するシステムインテグレーターです。
共同利用型を使い、自行の業務やデータ活用を標準機能に合わせる範囲を検討したい地域金融機関の候補になります。
特徴と強み
BankVisionの公式情報では、Azure上で勘定系データやAPI経由のデータを分析・活用する構成が示されています。システム間連携を効率化する考え方も紹介されています。
2025年には、滋賀銀行がBIPROGYをメインベンダーの候補とし、BankVision on Azureを中核にした次期勘定系を検討すると公表しています(出典:滋賀銀行・BIPROGYの発表、2025年)。このように、地域金融機関の更改では、安定稼働とクラウド活用を検討できます。
得意領域・実績と確認事項
地域金融機関が共同利用型を活用し、店舗やATM、ネットバンキングを移行する場合に向いています。会計や融資などを移行する場合も候補になります。
主な確認点は次の3つです。
- 境界と共通化:標準機能と個別カスタマイズの境界、他行との共通化の範囲。
- 移行と制度対応:移行責任、制度改正の時期、障害時の優先順位。
- 費用の内訳:クラウド利用料と共同利用料、個別改修費と保守費を分けて、総保有コストを比べる。
預金システムの開発会社の選び方
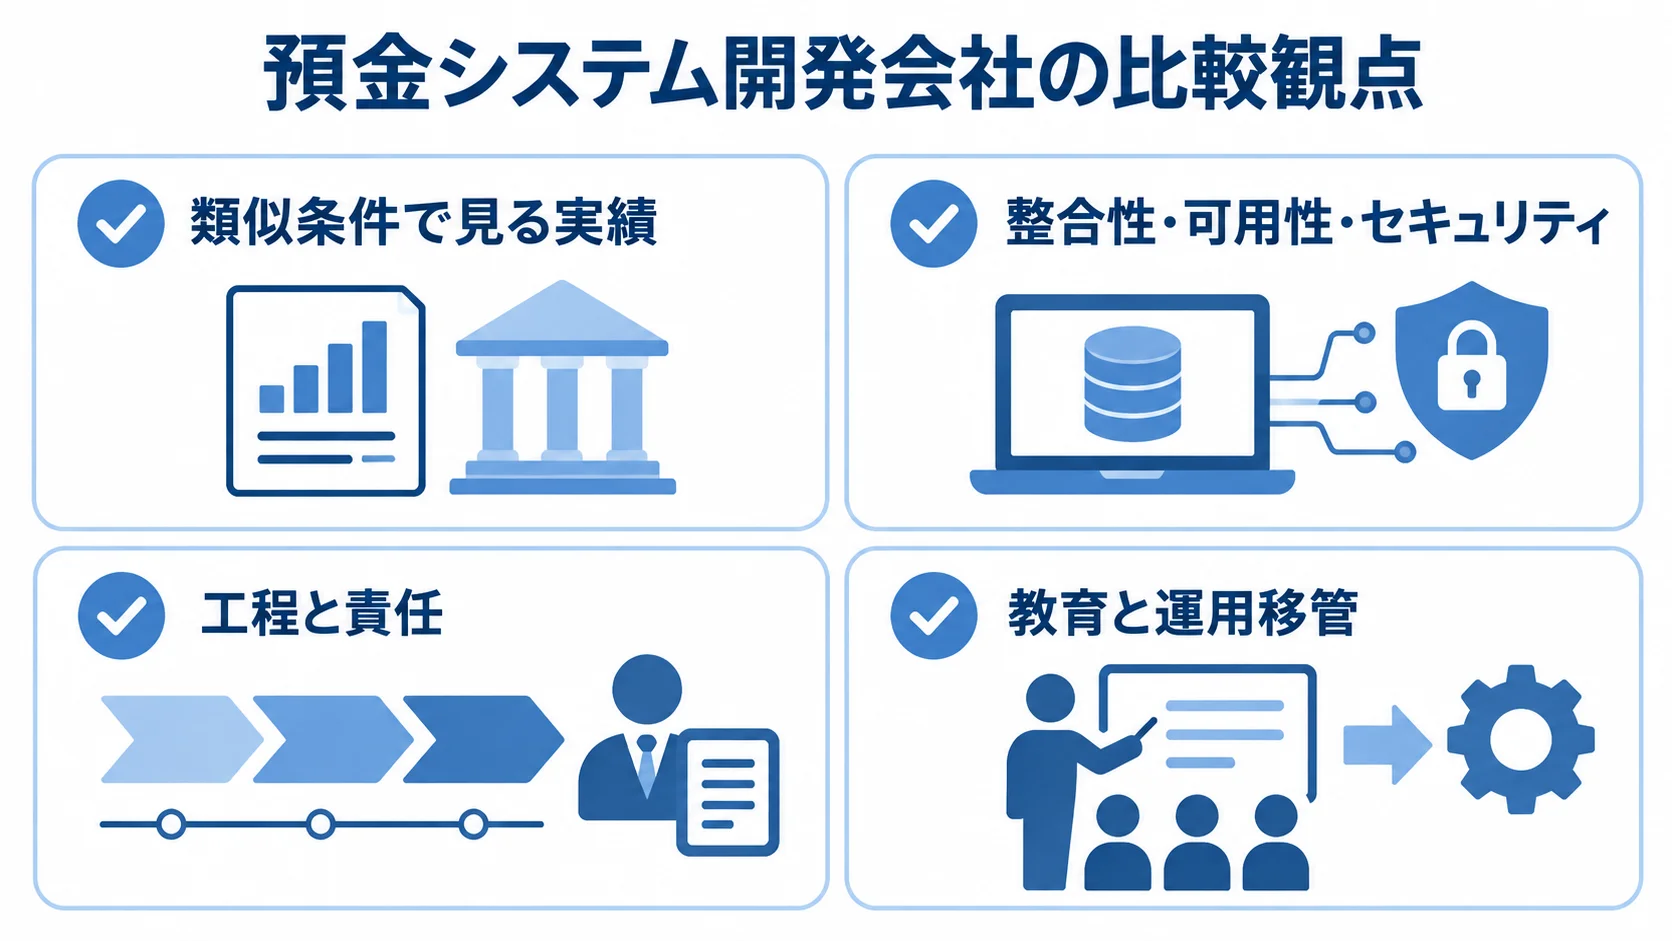
規模や知名度よりも、自社の対象範囲に近い移行実績と運用体制を基準に選びます。
まず、全刷新、既存勘定系を残すAPIやチャネルの拡張、新設サービスのクラウドコアのどれで進めるかを決めます。この方式を決めないまま会社名だけで比べると、提案の条件がそろいません。
類似条件で見る実績
預金口座数やピーク取引量、対応チャネルを質問します。移行する履歴年数や停止可能時間、稼働後の運用人数も聞いておきます。「金融機関向けの実績がある」という説明は、類似条件と照らして確かめます。
新設銀行の18か月開業と、既存金融機関が数年にわたって行う更改では、難所が異なります。そのため、匿名の案件でも、類似案件の工程表や障害件数の管理方法、切替リハーサルの回数を確認します。
整合性・可用性・セキュリティで見る技術力
技術力を測るには、モダンな言語やクラウドの採用よりも、設計書とテスト計画の中身を見ることが大切です。
- 処理の正しさ:トランザクションの原子性や冪等性、元帳との突合や時刻同期。
- 安全性と復旧:監査ログや暗号化、権限分離、バックアップや二地域冗長、RTO/RPO。
発注側は、金融庁の2025年のガイドラインや、FISC安全対策基準・解説書第13版を踏まえ、委託先の管理や脆弱性対応、訓練も提案に含まれるかを比べます。
プロジェクト管理と契約条件の比較
工程と契約で決めておく事項は、次の4つです。
- 工程と責任:要件定義からデータ移行、総合テスト、切替まで、工程ごとの責任者を両者で決める。
- 成果物と検収:成果物の一覧と検収条件、遅延時の扱い、障害SLA。
- 変更と返却:追加改修の単価、法改正への対応、データの返却。
- 利用と再委託:設計書やソースコードの利用条件、再委託の承認、契約終了時の移管支援。
稼働後に自社で残高の突合や障害の判断ができるよう、教育と運用移管まで比べておくと、ベンダーロックインを抑えやすくなります。
よくある質問(FAQ)
預金システムの会社選びでは、開発費やクラウド化の是非、相談する会社の数がよく質問されます。いずれも、発注前の判断に関わる内容です。
預金システムの開発費用はどのくらいですか?
費用の幅は、既存システムへの小規模な追加から銀行全体の勘定系刷新まで、対象の範囲によって大きく変わります。
- 小規模な追加:既存システムを残すAPIや照会、帳票などで、1,000万〜3,000万円が編集部推定の目安です。
- 預金サブシステムや共同利用パッケージ:導入は3,000万〜3億円程度です。
- 大規模案件:地域金融機関の更改は3億〜10億円、銀行全体の勘定系刷新は10億〜数十億円以上になる場合があります。
見積もりでは、口座数や取引量、チャネルを分けて考えます。移行や試験、DRは別に見積もり、保守も切り離して扱います。
発注側は、公開された部分価格と全体の開発費を混同しないようにします。
預金システムはクラウド化したほうがよいですか?
クラウド化が常に正解とは限りません。ただし、新設サービスや段階的な移行では、拡張性やAPI、デプロイ速度を生かせる場合があります。
既存の口座や履歴を扱う更改では、データ移行や可用性、切り戻しを評価します。あわせて、データ所在地や継続利用料、責任共有モデルも見ます。
方式は、RTO/RPOと停止可能時間から比べます。クラウドかオンプレミスかは、その結果を見て決めます。
開発会社には何社くらい相談すべきですか?
要件と評価基準をそろえたうえで、3〜5社程度にRFIやRFPを依頼すると比べやすくなります。
候補には大手だけでなく、既存勘定系を生かす会社やクラウド・APIに強い会社も入れます。
業務整理やプロジェクト推進を支援する会社も、候補に加えられます。移行計画やテスト証跡、運用体制を同じ配点で評価します。契約終了時の移管条件も、同じ基準に入れます。
まとめ
6社の特徴を自社の課題に照らした比較
大規模統合や既存資産のモダナイズ、API連携に加えて、フルクラウドや地域金融機関向けの共同利用では、適したパートナーが異なります。そのため、各社の提案範囲を自社の課題に当てはめて評価します。
riplaは、業務整理や基幹システムの構築・導入を相談したい場合の候補になります。NTTデータは大規模金融基盤とオープン連携、富士通は機能単位のモダナイズ、NECは勘定系API連携を比べる際の候補です。また、アクセンチュアはフルクラウドや新設金融サービス、BIPROGYは地域金融機関向けのオープン勘定系・共同利用の比較対象です。
対象範囲とRFPの評価基準のそろえ方
会社を選ぶ際は、企業規模や知名度よりも、実績の近さで判断します。近さを見る観点は、自社業務や既存勘定系です。チャネルや移行条件も、あわせて確認します。
各社の得意領域に合わせて提案を比べるには、依頼範囲と移行・運用の条件を同じ前提にそろえる必要があります。
- 対象範囲:元帳や商品、チャネルごとに区切ります。外部連携や移行、運用も含めて示します。
- 移行・稼働条件:口座数やピーク取引量、RTO/RPOに加えて、停止可能時間も整理しておきます。
- 提案内容と費用:同じRFPを複数社に示し、金額や残高突合、例外処理を比べます。
- 切替・運用体制:切替リハーサルと障害時の責任分界を、各社の提案で確かめます。
- 契約終了時:データ移管の条件を決めておくと、長期的なリスクを抑えやすくなります。
▼全体ガイドの記事
・預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。