
預金システム開発では、預金元帳の整合性、周辺システムとの連携、移行と運用の条件を整理して方式を選ぶことが、取引を止めない基盤づくりにつながります。
方式の種類、開発の進め方、費用相場、発注先の選び方を順に見ていきます。詳しくは関連記事をご覧ください。
▼関連記事一覧
・預金システム開発の進め方
・預金システム開発でおすすめの開発会社6選と選び方
・預金システム開発の見積相場・費用
・預金システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金システムの概要
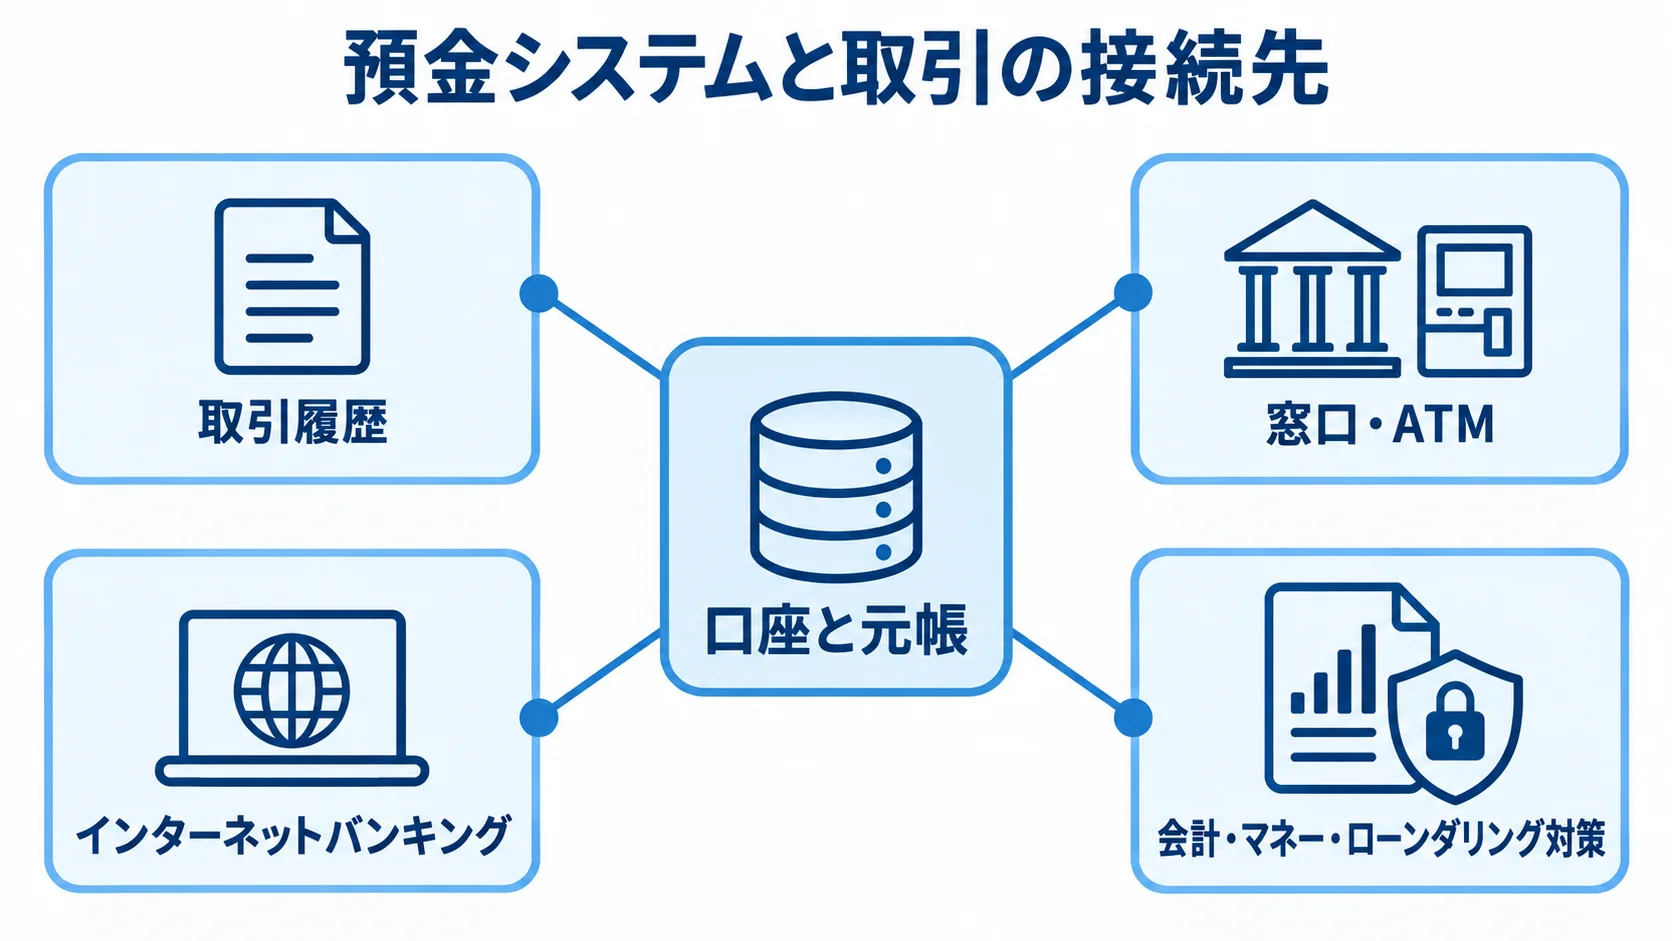
預金システムは、金融機関の顧客口座と預金残高を管理し、日々の取引を元帳へ反映する業務基盤です。
窓口、ATM、インターネットバンキング、振込、本人確認、会計、マネー・ローンダリング対策などともつながります。そのため、単独の画面システムとして考えると、要件漏れが起きやすくなります。
預金システムの中心は口座と元帳
中心になるのは、顧客・口座マスタと預金商品、取引履歴、勘定元帳です。扱う商品には、普通預金、当座預金、定期預金などがあります。
- 入出金と振込:入金、払戻し、振替、振込の処理。
- 預金商品の管理:利息、満期、自動継続、手数料の計算。
- 元帳と取引履歴:取引の順序と根拠を追跡し、訂正・取消の関係も残す。
通信障害で同じ払戻し電文が二度届いても、残高を二重に減らしてはいけません。そのため、重複検知用の識別子とトランザクションの原子性を定めます。さらに、失敗時の再実行と日次締め前後の扱いも定義します。
画面の見た目より、残高の一貫性と処理履歴の説明可能性を優先します。
誰がいつ何を処理したかを追える設計が必要です。
主要機能と周辺システムの関係
主な機能と、周辺システムが取引データをどう使うかを一覧にして確かめます。
- 口座と本人確認:口座の開設・変更・解約、本人確認、名寄せ。
- 取引と照会:預入・払戻し、振替・振込、残高・明細の照会。
- 商品と例外処理:満期、利息・手数料、限度額、凍結・解除、相続、組戻し。
- 記録:帳票と監査ログ。
金融機関によっては、顧客管理、融資、為替の業務も同じ取引データを参照します。決済や会計も、同じデータを使う業務です。営業店端末やATMに加え、アプリとインターネットバンキングも取引データを参照します。
開発の最初に、預金システムに含める機能と、外部サービスとして連携する機能を切り分けておきます。
預金元帳だけを対象にする場合でも、認証、権限、API、監視の接続点は、別の工程として残します。
バックアップ、災害復旧、規制報告の接続点も、同じように切り分けます。
範囲が明確であれば、見積もりの比較と移行計画の検討を進められます。
預金システムの種類
方式は、パッケージ・共同利用型、クラウド上のコア、スクラッチ開発に加え、レガシーを残す段階的な変更として整理できます。
どの方式を選ぶかは、金融機関の規模と事業計画によって変わります。
方式を比べるときは、初期費用に加えて、移行リスクと制度改正への対応を見ます。
内製化の範囲や、将来の乗り換えやすさも比較の対象になります。
パッケージ・共同利用型の特徴
パッケージや共同利用型では、口座や商品、取引などの基本機能に加え、締めや帳票も標準仕様から利用します。そのぶん個別開発を抑えられ、品質や運用手順を蓄積できる点も利点です。さらに、制度改正への共通対応も期待できます。
早期稼働と運用の安定を、独自仕様より重視する場合に検討しやすい方式です。たとえば、地域金融機関や新しい金融サービスが該当します。
採用する前に、標準業務に合わせる改革をどこまで受け入れられるかを確かめておきます。標準外の機能を追加し続けると、利点が薄れ、テストと保守も複雑になります。
- 商品と計算:商品追加と利息端数の仕様。
- 権限と連携:権限分離とAPIの仕様を見る。
- データと復旧:データ抽出、障害復旧、データ返却の可否。
確認結果は、「標準でできること」と「追加開発になること」に分けて一覧にします。
クラウド型の拡張性と出口戦略
クラウド型は計算資源を拡張しやすく、APIやイベント連携を前提にした構成も採りやすい方式です。
2025年公表の公式事例では、あるネット銀行が、3,000万口座超のデータ量を見据えた次世代勘定系の構築を進めています。2028年初旬の稼働を目指しています(出典:クラウド基盤提供者の公式事例、2025年)。
この事例は、クラウドが大量口座と高可用性を前提にして検討されていることを示しています。
クラウドを選ぶ際は、まず拡張性と利用料を確かめます。障害時の責任分界と契約終了時の移行性も、同じように見ておきます。
- 構成と費用:二地域構成やバックアップ、監視、通信を見積もります。DB、ログ保管、性能試験も対象です。
- 障害対応:障害時に、どこまでを誰が受け持つかを決めておきます。
- 移行性:特定サービスへの依存を避け、標準形式でデータを取り出せるようにします。契約終了時の移行手順も決めます。
クラウドを採用したからといって、自動的に安くなるとは限りません。そのため、これらの条件を要件定義に含めておきます。
スクラッチと段階的モダナイズの選び方
方式ごとの向き不向きと、移行上の注意点を比べてから選びます。
- スクラッチ開発:独自商品や業務ルールを反映できる半面、独自実装が増えると、開発費やテスト量、制度改正時の負担も増えます。
- 段階的な変更:既存ホストを残したまま、API、照会、営業店、アプリから変えていくと、一度に切り替えるリスクを抑えられます。
段階的な変更では、旧システムの制約や二重運用が長引く可能性があります。
独自化は競争力につながる機能に絞り、元帳や締め処理といった共通領域は標準化します。
将来の移行先と中間状態を定めたうえで、API化が一時的な延命なのか、最終構成の一部なのかを決めます。
預金システム開発の進め方
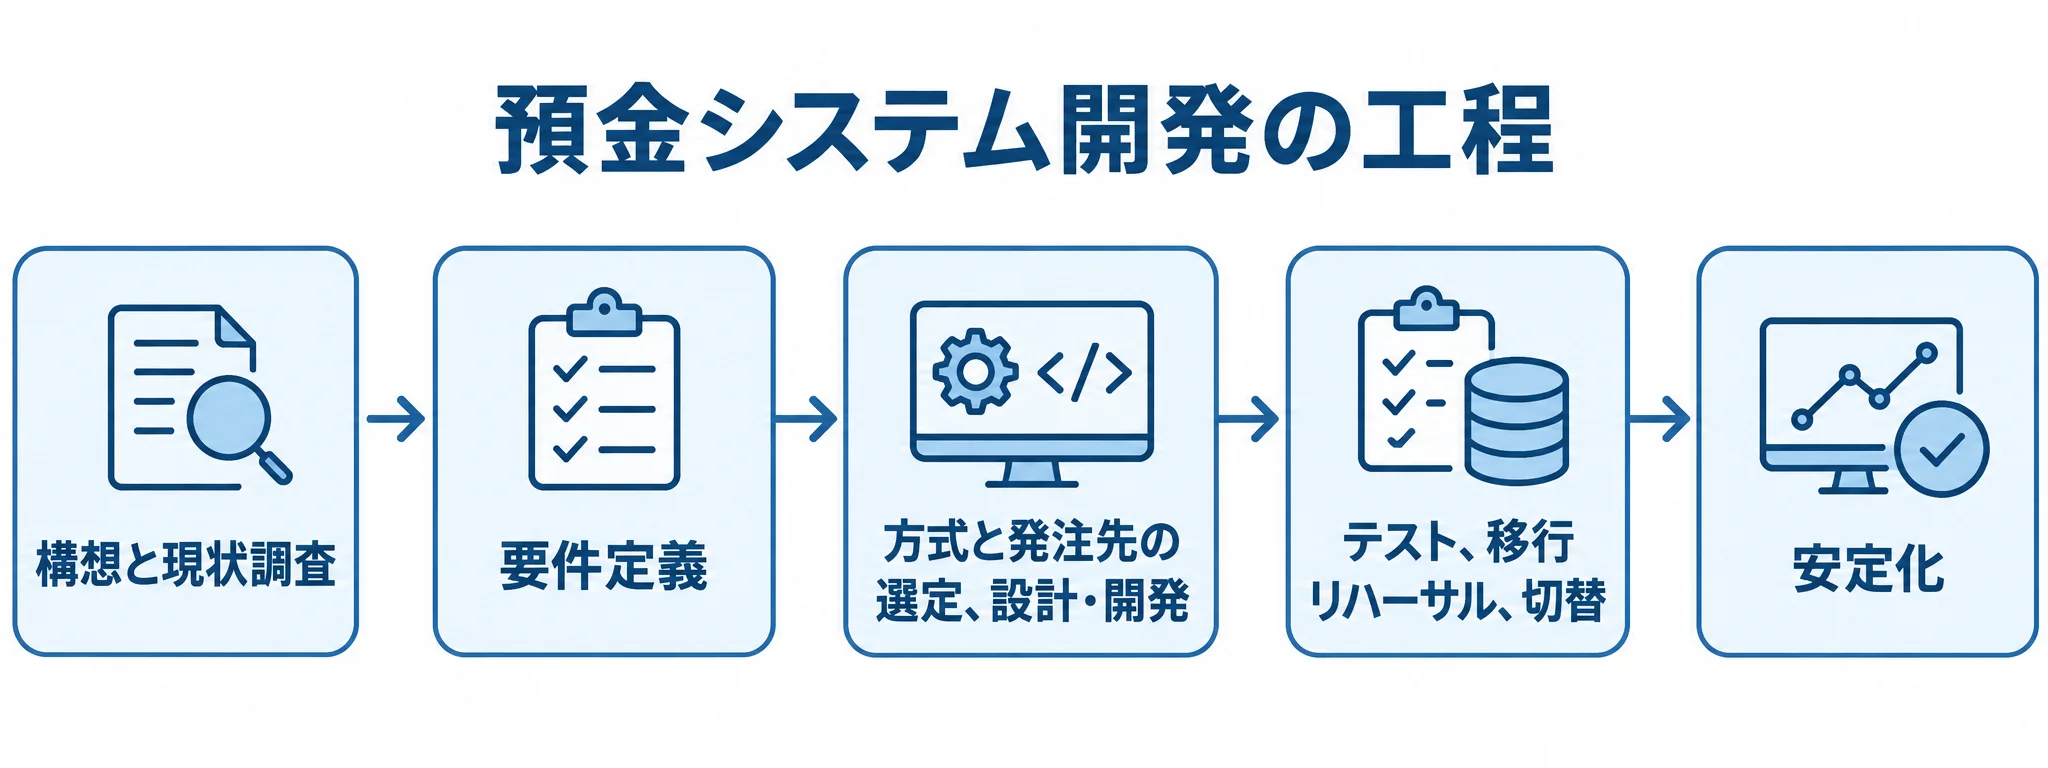
開発は、構想と現状調査から始め、要件定義、方式と発注先の選定、設計・開発へと進みます。
その後、テスト、移行リハーサル、切替を経て、安定化へ移ります。
期間の短縮より、残高突合と切戻しを含む移行の確実性を優先します。新設サービスでは、18か月程度の計画も考えられます。一方で、既存口座や長年の履歴、複数チャネルを抱える金融機関の更改は、数年単位で考える必要があります。
構想と現状調査による対象範囲の確定
更改の理由を経営課題と結び付けたうえで、目的と現状を並べて整理します。老朽化対応や商品開発など、目的によって優先する方式が変わります。
- 目的:老朽化対応、商品開発の迅速化、チャネル統合、運用費削減、災害対応、データ活用。
- 現状:口座数、取引件数、ピーク時の秒間処理、オンライン時間などの数値です。夜間締め、停止可能時間、現行資産、担当者の知識も含みます。
- 接続先:ATMや窓口、カードなどのチャネルと、振込、融資、為替、会計。帳票や本人確認、AML/CFT、分析、監視、バックアップも含みます。
接続先ごとに、残高を更新するのか、参照だけなのかを整理します。
この一覧が、RFP、テスト計画、移行順序の基礎になります。
要件定義での例外処理と非機能要件
正常系に加えて、例外処理と非機能要件を、シナリオと数値で定義しておきます。
- 取引の例外:訂正、取消、重複電文、タイムアウト、通信断、残高不足。
- 業務の例外:凍結、相続、組戻し、休日、利息端数、日次・月次締め。
- 非機能要件:可用性、性能、拡張性、監査性、権限分離、暗号化などです。脆弱性管理、ログ、バックアップ、RTO、RPOも含みます。
正常系では、口座開設から解約までの流れも確認します。
複数システムにまたがる取引では、正式な成立時点と、失敗電文を再送する担当者を決めておく必要があります。
「高可用性」と書くなら、年間停止時間やピーク応答時間、障害検知から復旧開始までの時間、復旧後の残高突合完了までの時間を、数値で添えます。
FISCは2025年3月、安全対策基準・解説書第13版とコンティンジェンシープラン策定の手引書第5版を公表しました。
要件定義の際には、参照資料の最新版を確認しておきます(出典:FISC、2025年)。
移行・テスト・切替の扱い
テストから移行、切替、安定化までを、ひと続きの作業として計画します。
- テスト:単体、結合、総合、性能のテストに加え、障害、セキュリティ、業務受入を行います。
- 突合:残高、取引件数、利息、手数料を照らし合わせます。履歴、帳票、外部接続、再送、締め処理も対象です。
- 移行準備:変換や欠損・重複、旧新残高、履歴、凍結時間の扱いを定義します。切替の判定と切戻しの条件も含みます。
- リハーサルと安定化:本番前に複数回行い、稼働後の確認項目と終了条件を決めておきます。
画面が表示されることより、処理前後の差分を説明できることを重視します。
実データに近い量で、予定時間内に終わるかも検証します。
稼働後は、残高突合や障害件数、再処理件数を定例で確認します。
問い合わせと性能も、あわせて追います。
▶ 詳細はこちら:預金システム開発の進め方
預金システムの費用相場
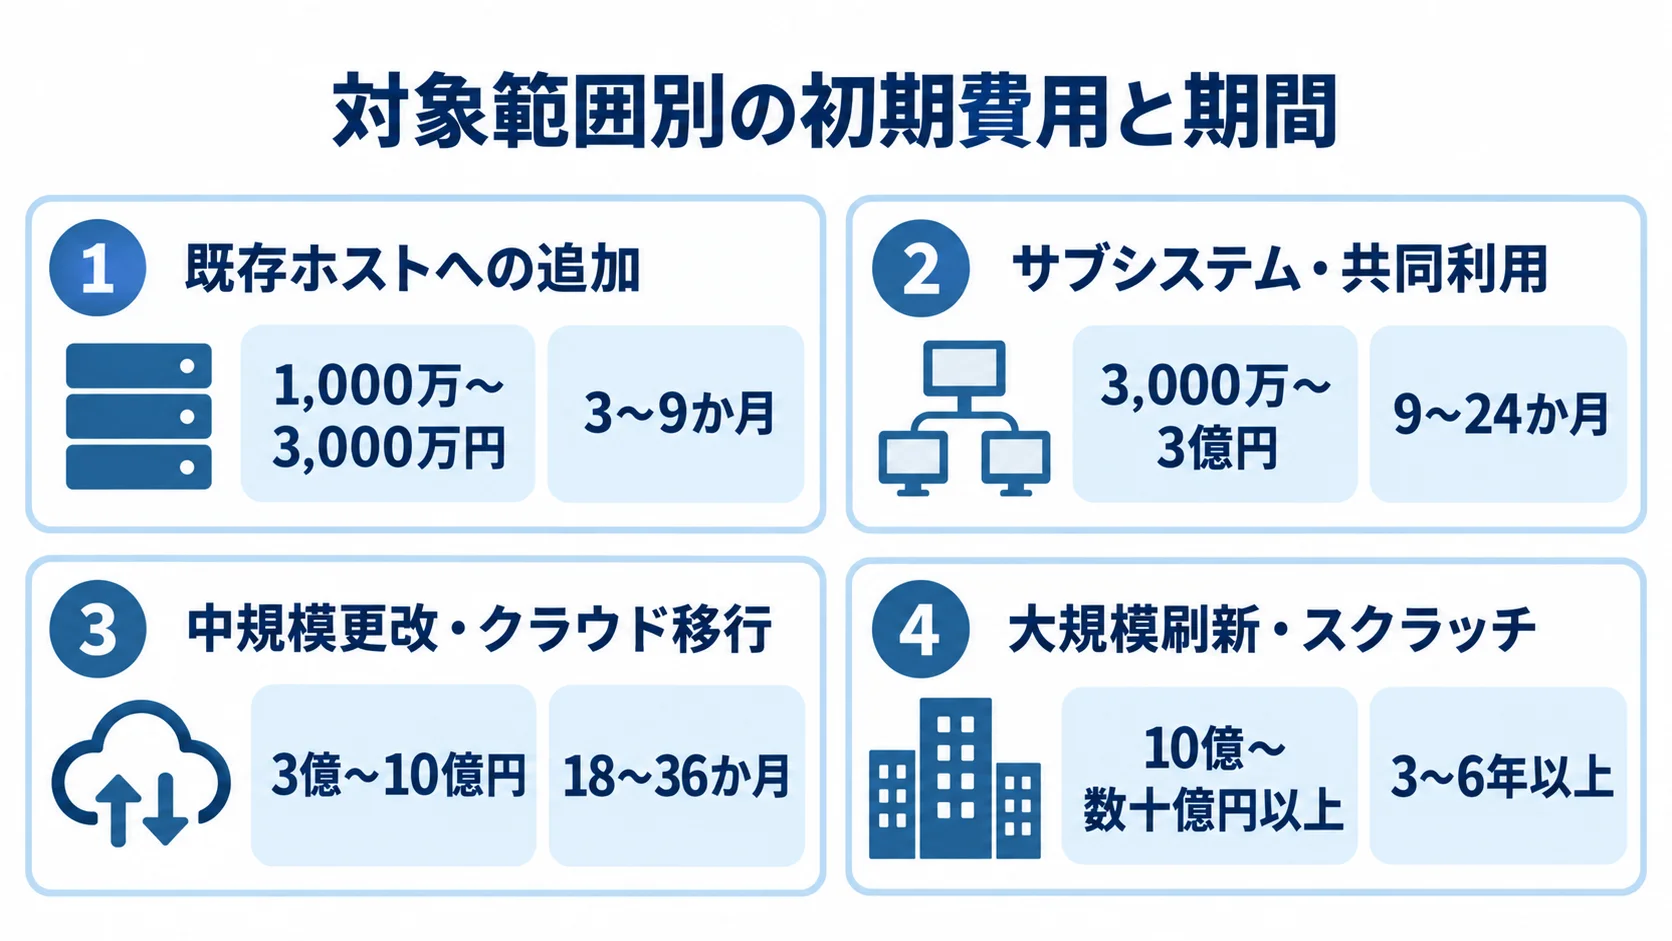
初期費用は、対象範囲によって1,000万円台から数十億円以上まで広がります。全体見積の公開例は少ないため、ここで示す数値は編集部の推定です。その前提には、口座数や取引量、チャネルがあります。移行方式や可用性、規制対応、カスタマイズも含みます。
この金額は、個別案件の確定価格ではありません。
RFPでは、同じ内訳にそろえて複数の提案を比べます。
対象範囲別の初期費用と期間の目安
対象範囲ごとの目安は、初期費用と期間を組にして読みます。
- 既存ホストへの追加:API、照会、帳票、特定チャネルの場合は、1,000万〜3,000万円、3〜9か月。
- サブシステム・共同利用:商品・口座・入出金と複数連携を含む場合で、3,000万〜3億円、9〜24か月。
- 中規模更改・クラウド移行:営業店、ATM、ネットバンキング、移行、災害対策、総合テストを含み、3億〜10億円、18〜36か月。
- 大規模刷新・スクラッチ:融資、為替、会計、決済、全チャネルを含む場合は、10億〜数十億円以上、3〜6年以上になる可能性があります。
この目安には、預金機能のほかに、周辺システムや移行が含まれる場合があります。
2025年公表の信用金庫向け勘定系APIサービスでは、パッケージ部分が税別200万円と示されています。ただし、別途SI費用と月額保守料が必要です(出典:公式プレスリリース、2025年)。
この価格は、既存勘定系に接続する一部機能の公開価格として読みます。預金システム全体の価格ではない点に注意が必要です。
費用の内訳(開発費・移行・試験・運用)
見積もりを比べるには、費目ごとに分けて記載してもらうことが欠かせません。人件費と工数の合計だけでは、比較が難しくなります。
- 開発と基盤:要件定義、業務設計、ライセンス、クラウド基盤、API。
- 移行と検証:データ変換、移行ツール、テスト環境、性能・障害・セキュリティ試験。
- 切替と定着:切替リハーサル、教育、マニュアル、並行運用。
移行とテストを開発費の中に一括で含めると、後から追加費用が発生しかねません。
運用費には、クラウドやデータセンター、監視、バックアップの費用が含まれます。ログ保管やライセンス、保守も対象です。制度改正、脆弱性・障害対応、問い合わせ、定期訓練も、運用の中で発生します。
保守費は、初期開発費の年5〜15%程度と仮に置く場合があります。ただし、24時間運用やDR、法改正対応を含む金融システムでは、幅が出ます。
固定費、取引量に応じた従量費、追加改修費を、それぞれ分けて確かめます。
相場を比べるときの前提条件
見積額に差があるときは、まず前提条件がそろっているかを確かめます。
- 処理規模:口座数、ピーク取引量、稼働時間。
- 移行・可用性:移行回数、並行稼働、DR。
- 検証・保守:テスト範囲、保守時間。
初期費用が安くても、独自カスタマイズや手作業の移行が多ければ、追加費用と遅延のリスクは高まります。
一方で、標準機能を使い、周辺機能を段階的に作る提案であれば、総額と事業効果を分けて評価できます。
大規模金融機関の基幹系更改投資を、自社の預金システム費用と同じものとして見てはいけません。複数事業やATM、窓口端末を含む全体投資は、決済、会計、データ基盤まで含むこともあり、預金機能の部分価格とは性質が異なります。
対象範囲と前提条件を1枚にまとめてから概算を依頼すると、見積もりを比べやすくなります。
▶ 詳細はこちら:預金システム開発の見積相場・費用
預金システムの開発会社・サービスの選び方
選ぶ際は、金融業務の理解、移行力、非機能設計、運用体制、契約の透明性を同じ基準で比べます。知名度や提案書の見栄えは、判断材料の一部にとどめます。
稼働後も、保守と制度改正への対応が続きます。そのため、開発力に加えて、障害時の説明や復旧、別体制への移管ができるかも大切です。
金融業務と高信頼システムの実績
画面の開発件数よりも、金融業務と高信頼システムの経験を、複数の観点から確かめます。
- 金融業務:口座や元帳、利息、締め、訂正の実績です。移行や障害復旧の実績も確認します。
- 案件条件:口座数、取引ピーク、稼働時間、連携数、移行回数。
- デモと提案:例外時の動作を見せ、要件を標準、設定、追加開発、対象外に分類する。
顧客名を出せない場合でも、対象範囲や役割、期間、障害訓練、稼働後の体制は確かめられます。
デモでは、重複電文やタイムアウト、取消、凍結、日次締めを見ます。復旧後の再処理まで見ます。業務担当者の質問に、業務と技術の両方の言葉で答えられるかも、評価の対象にします。
移行と運用を担う体制
移行、テスト、セキュリティ、運用それぞれの担当と、稼働後の体制を、提案書で確かめます。
- 移行責任:データ変換、旧新突合、履歴、リハーサル、切替・切戻しの判定者。
- 運用対応:監視時間、一次受付、二次対応、重大障害の連絡期限。
- 継続体制:制度改正、脆弱性、再委託、担当交代への対応。
戻し方の説明がない提案は、慎重に評価します。設計書やデータ定義、テスト証跡、運用手順、障害記録は、成果物として残すよう求めます。
成果物を通じて、自社でも取引データと設計判断を追えるようにしておきます。
契約とデータの出口
稼働後の予算や委託先の変更に備えて、契約とデータの出口の条件を明確にしておきます。
- 成果と品質:納品物、検収、瑕疵対応、障害時のサービス水準、セキュリティ監査。
- 委託と情報:再委託、個人情報、データ所有権・返却、契約終了時の移管。
- 費用範囲:月額費用に含む範囲と、商品追加・法改正で追加になる範囲。
金融庁は2025年に、金融分野のサイバーセキュリティガイドラインを公表しました。2026年には、サードパーティのサイバーリスク管理に関する調査報告書も公表しています(出典:金融庁、2025〜2026年)。
開発会社だけでなく、クラウド、運用、再委託、保守のつながりも、リスク管理と契約に反映します。
▶ 詳細はこちら:預金システム開発でおすすめの開発会社6選と選び方
預金システムの発注・外注・委託の進め方
業務判断を外部パートナーに任せきりにせず、金融機関側が持つ形で進めます。対象範囲や優先順位、リスク許容度、受入条件は金融機関が決め、外部パートナーには設計・開発・移行・運用の専門性を発揮してもらいます。
発注前に役割分担と意思決定の流れを決めておくと、要件追加や障害時の責任が曖昧になりにくくなります。
RFI・RFPによる比較条件の統一
RFIで候補の概要をつかみ、RFPで共通の条件に対する提案を求めます。
- RFI:対応方式、標準機能、金融業務の実績、概算、体制を確認します。
- RFPの前提:現行構成、対象業務、口座数、取引量、ピーク、移行データを示します。連携先、稼働時間、RTO・RPO、セキュリティ、成果物、保守条件も含めます。
- 提案確認:異常時シナリオ、見積前提、対象外、追加費用、再委託先、担当経験を同じ形式で比較します。
正常系だけでなく、RFPには異常時の想定も含めます。重複や取消、訂正、締めに加え、休日や障害、攻撃、災害、データ破損、切戻しも対象です。
提案者ごとに同じ回答欄を用意すると、価格とリスクを並べて比べられます。
小さなシナリオのデモでは、資料からは見えにくい業務理解と復旧設計を確かめられます。
発注者側の業務・データ・セキュリティの責任者
顧客への説明責任と業務ルールの決定は、発注者に残ります。そのため、役割と意思決定の記録方法を決めておきます。
- 業務責任者:商品、規程、例外処理の決定。
- データ責任者:口座、履歴、変換、突合の管理。
- セキュリティ責任者:権限、ログ、脆弱性、委託先の確認。
- プロジェクト管理者:課題、変更、予算、品質、判断を台帳で追う。
会議体は、現場確認、設計承認、経営判断、重大障害の報告に分けて設けます。変更時は、目的、影響、費用、納期を記録します。テストと承認者も記録に残し、口頭だけで進めないようにします。
長期案件では、担当者の異動や再委託も起こります。そのため、意思決定の履歴と成果物は、発注者側にも保管しておきます。
受入と保守移管の条件
機能が稼働するかどうかだけでなく、受入から運用移管、契約終了時の引継ぎまで、条件を定めておきます。
- 受入:残高・履歴、利息・手数料、締め、帳票、連携を見ます。性能、復旧、権限、ログ、バックアップ、切戻しも対象です。
- テストデータ:実データを使う場合は、マスキングと権限を定め、証跡を確認できるようにします。
- 保守移管:引継ぎ、訓練、監視、障害連絡、制度改正のリリース手順。
- 契約終了:データ定義、API、設計書、ソースコードの扱いを合意します。アカウント、ログ、バックアップの返却条件も決めます。
出口の条件を合意しておくと、委託先への依存を抑えられ、長期費用の見通しも立てやすくなります。
▶ 詳細はこちら:預金システム開発の発注・外注・委託方法
セキュリティ・法令・運用の注意点
セキュリティは、認証機能を付けて終わりではありません。顧客情報と取引データを守り、誤操作や不正取引を検知し、障害や攻撃から復旧できるようにする必要があります。
監査人や経営者に処理の根拠を説明できるよう、設計から委託先管理までを、ひとつのリスク管理として扱います。
金融分野の基準と自社リスクに基づく要件
関連する基準と自社のリスクを確かめ、実行できるセキュリティ要件に置き換えます。
- 参照する基準:金融庁のガイドライン、FISC安全対策基準、個人情報保護、AML/CFT、委託先管理。
- 具体的な対策:権限分離、特権操作の記録、暗号化、脆弱性対応を含みます。ログ保存、バックアップ保護、第三者点検、報告期限も対象です。
金融庁は2026年4月に、第三者サイバーセキュリティリスク管理の調査報告書を公表しました。同年6月には、生成AIをめぐる脅威への短期対応を要請しています(出典:金融庁、2026年)。
開発委託先に加えて、クラウドや認証、監視、データ連携サービスの再委託先とアクセス権限も点検します。
RTO・RPOと障害時の業務継続の検証
復旧後は、残高と履歴を突合したうえで、業務を再開できる状態にします。
- 復旧目標:RTOは復旧までの目標時間、RPOは戻せるデータ時点の目標。
- 復旧判定:再起動後に、未処理、二重、途中処理を判定し、残高と履歴を突き合わせる。
- 訓練:二地域冗長、バックアップ、通信断、DB障害、外部連携停止を想定します。
- 業務継続:24時間監視、一次切り分け、連絡、顧客告知、取引停止・再開、代替手順を定義。
手作業での残高調整は、負担とミスを増やします。そこで、自動突合や再処理の承認、操作ログ、二人承認を組み込みます。
稼働後の指標と改善サイクル
稼働後の状況は数値で追い、商品やチャネルを追加するときも、影響を確かめます。
- 稼働指標:可用性、応答時間、突合差分、再処理、取引失敗を追います。検知・復旧時間、問い合わせ、脆弱性、変更失敗も含みます。
- 定期改善:月次で指標を見直し、重大度ごとに改善期限を決める。
- 変更管理:元帳、権限、監査ログ、AML/CFT、帳票、締め処理への影響を見る。
リリースを急ぐほど、回帰テストと切戻し手順が欠かせません。テストデータと自動化は運用に残し、制度改正や事業拡大のときに再利用します。
預金システム開発で失敗しやすいポイント
失敗は、技術の選定そのものより、対象範囲や責任分担、移行条件が曖昧なまま進むことで起きます。後からの変更はテストや周辺連携に波及するため、例外と非機能要件を早い段階で一覧にしておきます。
預金機能を照会画面として定義する失敗
口座作成や残高表示、入出金だけで考えると、多くの機能が抜けてしまいます。抜けやすいのは、利息や満期、締め、組戻し、凍結です。相続や取引制限、帳票、監査、外部連携も、見落としやすい項目です。
抜けた機能は後工程で追加されるため、設計変更と回帰テストが増えてしまいます。取引の発生から会計や報告までを、ひと続きの業務フローとして考えます。
正常系・例外系・障害系を、同じ台帳で管理します。
独自カスタマイズの積み上げ
標準機能に合わせる業務改革を検討せずに、細かな運用をすべて再現しようとすると、費用と保守の負担が膨らみます。
独自化は、顧客価値や収益、法令、業務上の差別化に直結する機能に絞ります。商品定義や権限、帳票、連携方式は、将来の担当者にも分かる形で標準化します。
移行を最後の作業にしないこと
移行を開発の最後に回すと、旧システムの項目定義や欠損、履歴の扱いが分かった時点で、設計とテストをやり直すことになります。
構想の段階からデータ辞書を作り、サンプル移行や変換、旧新照合を行います。移行できないデータについては、保管方法と、顧客や監査からの問い合わせへの回答方法も決めておきます。
発注者の判断を外注先に委ねる失敗
外部パートナーの技術力が高くても、業務ルールとリスク許容度を決めるのは発注者です。そのため、業務、データ、セキュリティ、契約、運用の責任者を、発注者側に置いておきます。
判断と承認の履歴は残しておきます。何を標準にし、何を独自化し、どこまで自社で理解するかを、発注者自身の言葉で決めておきます。
預金システムについてよくある質問
よくある質問では、勘定系との違いやクラウドの可否、費用、何から始めるかを取り上げます。方式を決める前に押さえたい基準を、ここで答えます。
預金システムと勘定系システムは同じですか?
同じ意味で使われることもありますが、厳密には、預金システムは勘定系のうち預金・口座・元帳を扱う領域を指すことが多いです。
勘定系全体には、融資や為替、決済、会計などが含まれる場合があります。発注時には、対象機能と連携範囲を定めておきます。
預金システムはクラウドで開発できますか?
開発できます。ただし、可用性、データ保護、監査、責任分界を含めて判断します。障害復旧、継続利用料、契約終了時の移行も、同じ判断の中で見ます。
クラウド上で元帳を動かす場合も、性能試験や二地域構成、バックアップ、復旧後の残高突合を要件に含めます。
預金システムの開発費用は最低いくらですか?
既存システムへのAPIや照会機能の追加なら、1,000万〜3,000万円程度から検討できる場合があります。
元帳や口座、複数チャネルに加えて、データ移行や災害対策、総合テストまで含めると、3億〜10億円になる可能性があります。
見積もりを依頼するときは、口座数、取引量、移行、非機能、保守を明示します。金額だけでなく、前提条件も比べます。
預金システム開発は何から始めればよいですか?
まず、目的と対象範囲を1枚にまとめます。そのうえで、口座数や取引量、既存システム、接続先を整理します。停止可能時間や移行データ、業務課題も、あわせて書き出します。
その後、方式比較と概算見積もりに進みます。製品や会社を先に決めず、正常系・例外系・障害系のシナリオを作っておくと、提案の比較軸が明確になります。
まとめ
預金システムは、画面の集まりではなく、中核となる基盤です。元帳の整合性や利息・手数料、締め、訂正に加え、外部連携、移行、セキュリティ、障害復旧まで含みます。
方式は、パッケージ・共同利用型、クラウド、スクラッチ、段階的モダナイズの中から検討します。費用だけでなく、業務への適合性と出口戦略も比べます。
最初に整理する対象範囲・概算・移行条件
まず、更改や新設の目的を決めたうえで、預金元帳と周辺システムを一覧にします。次に、口座数や取引量、停止時間、RTO、RPOを数値にします。
費用は、開発、移行、試験、運用に分けて考えます。その後、RFIとRFPで方式と発注先を比べます。
最後に、移行リハーサルや切戻し、保守移管、契約終了時のデータ返却までを、承認の条件に含めます。
目的別の詳細と関連記事
工程、開発会社、費用、発注・外注の進め方は、案件の規模や現行環境によって確認点が変わります。
自社に近い詳細記事も参照しながら、業務、データ、セキュリティの担当者と経営判断者が、同じ前提で検討します。
▼関連記事一覧
・預金システム開発の進め方
・預金システム開発でおすすめの開発会社6選と選び方
・預金システム開発の見積相場・費用
・預金システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。