
預金システム開発の費用は、1,000万円から数十億円以上までと幅が広く、開発範囲、移行規模、連携先によって大きく変わります。
まず価格帯の目安と、費用を決める要因を押さえておくと、各社の見積もりを同じ前提で読み比べられます。
▼全体ガイドの記事
・預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金システムの概要
預金システムは、銀行や信用金庫などが口座、預金残高、入出金、利息、手数料を正確に管理する中核システムです。
一般には、勘定系システムの預金領域を指します。
開発費は、為替、融資、決済、顧客管理、本人確認など、どこまで接続するかに左右されます。
ATMや営業店端末、Webやアプリとの接続、会計やAML/CFT監視まで加わると、接続先はいっそう増えます。
口座・元帳・取引を管理する機能
預金領域に含める機能は、金融機関ごとに異なります。
基本機能と、個別業務や統制に関わる機能を分けて整理します。
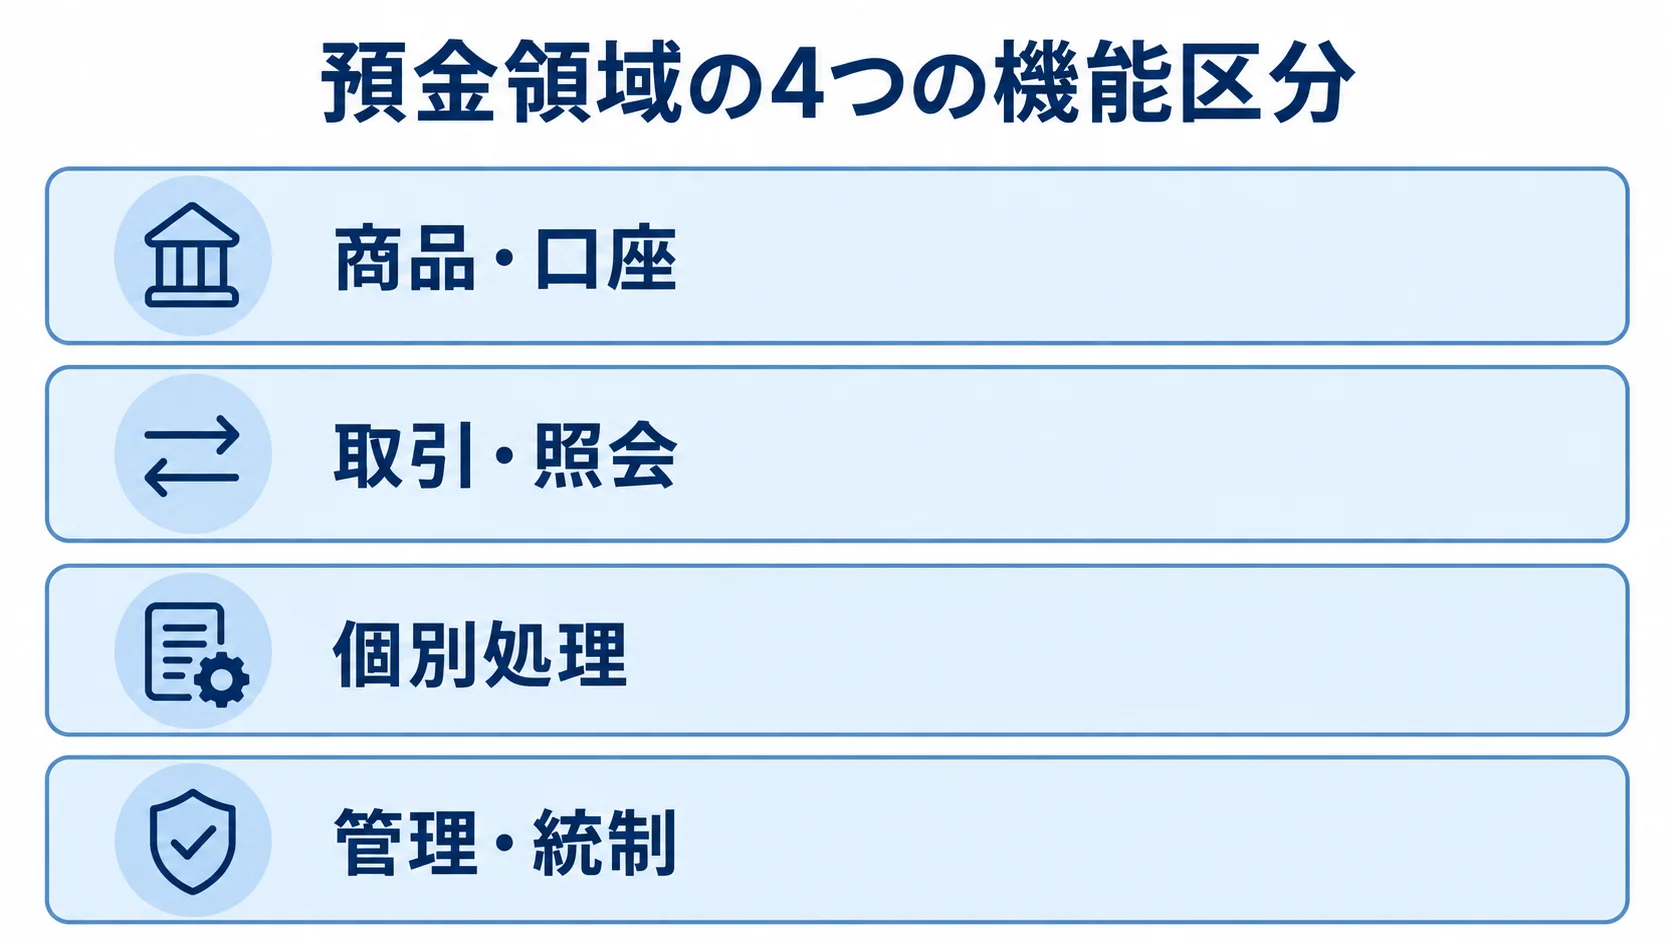
- 商品・口座:商品定義、口座開設・解約、名寄せ、本人確認
- 取引・照会:預入、払戻、振替、振込、残高・明細照会
- 個別処理:定期預金の満期処理、自動継続、利息計算、税の扱い、途中解約の条件
- 管理・統制:凍結、相続、差押え、訂正・取消、日次締め、監査ログ
金融機関によっては、取引限度額、帳票、規制報告も預金領域に含めます。
預金システムでは、画面が動くことよりも、二重計上や残高不整合を防ぐ原子性を保つことが受入条件になります。そのほか、タイムアウト後の再実行、重複電文、障害時の切戻し、処理順序、時刻管理も受入条件に含まれます。
費用を見積もる前に、各取引をどの状態まで保証するかを決めておきます。機能の数だけで比べると、保証水準の違いが見落とされやすくなります。
勘定系・チャネル・周辺システムとの関係
対象範囲を整理しておくと、どこまでが費用の対象になるかがはっきりします。
- 中核と窓口:勘定元帳、預金商品、顧客・口座マスタを持ち、窓口、ATM、インターネットバンキング、スマートフォンアプリから取引を受け付けます。
- 周辺連携:APIや連携基盤で元帳を更新し、融資、為替、決済、会計、分析、認証・権限、AML/CFT監視へデータを渡します。
- 範囲と費用:更新系・照会系と正本データを分けます。既存ホストへのAPI、帳票、特定チャネル追加は1,000万〜3,000万円程度に収まる可能性があります。
- 移行・運用:既存口座と履歴を新元帳へ移し、営業店、ATM、決済、会計まで切り替える場合は全体移行として扱い、24時間365日の障害対応も見積もります。
預金システム開発の進め方
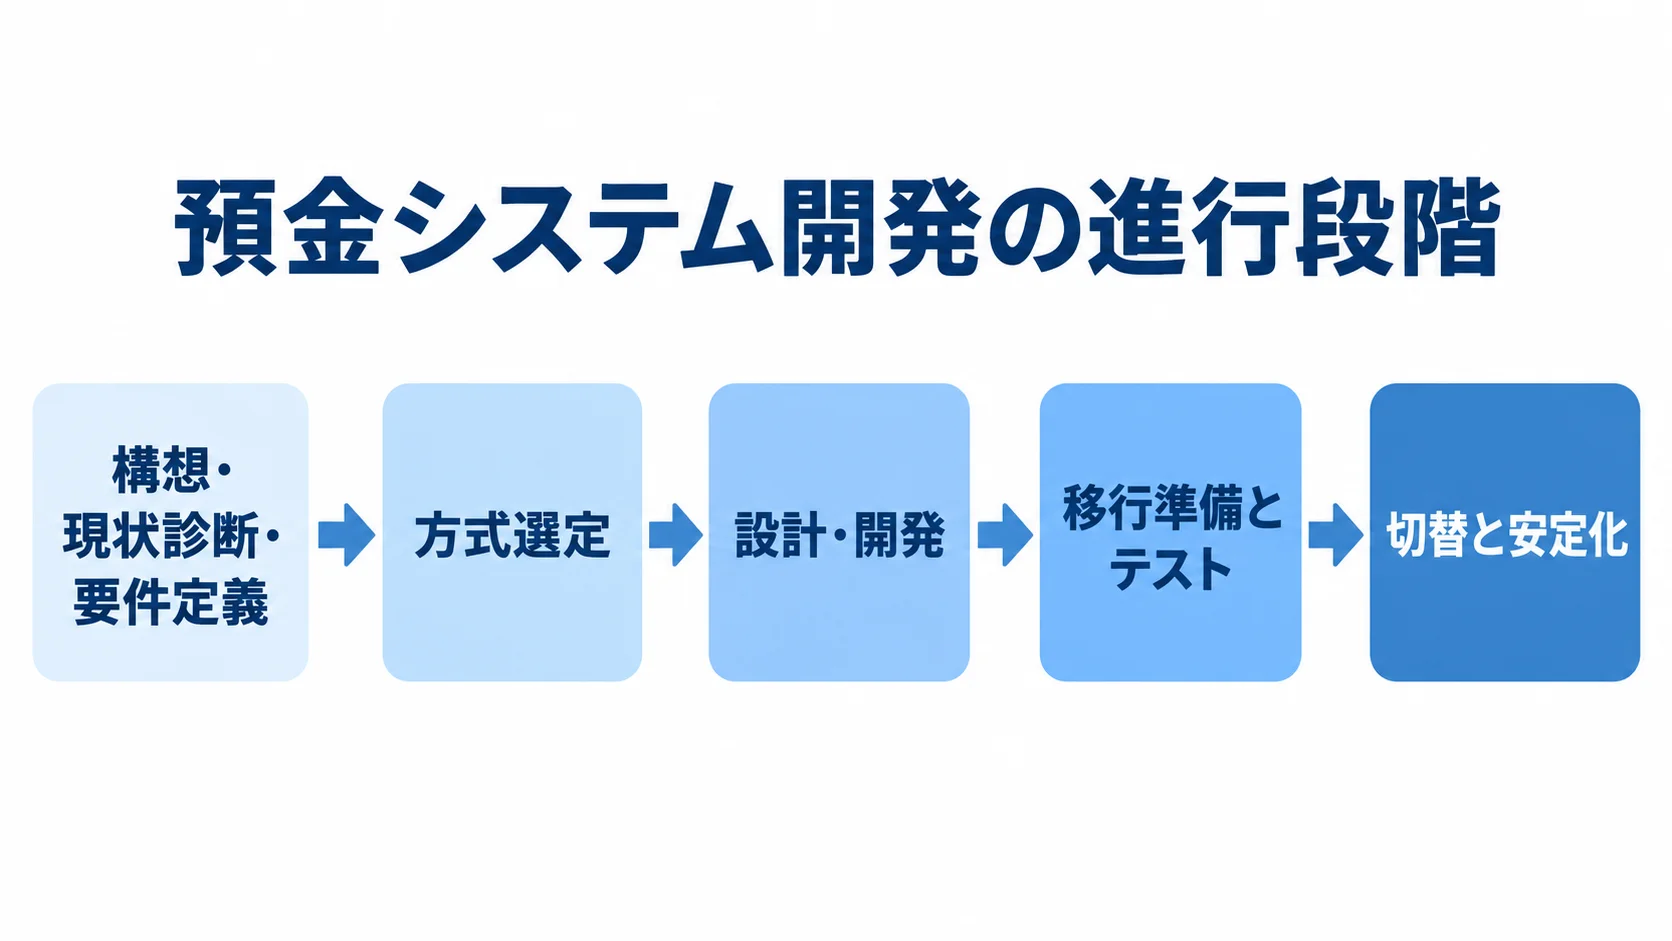
開発は、構想、現状診断、要件定義を経て、方式選定と設計・開発へ進みます。
設計・開発のあとは、移行準備とテストを行い、切替と安定化へ進みます。
既存システムを更改する場合は、データ移行の内容やリハーサルの回数、障害時に戻す時点も、期間と費用を左右します。
構想・現状診断・要件定義
構想の段階では、規模、性能、運用、現行資産を調べておきます。新設サービスと既存の金融機関では業務の前提が異なるため、ここを押さえないと、見積もりの前提がずれてしまいます。
- 規模・性能:口座数、顧客数、1日取引件数、ピーク時の同時処理数
- 運用条件:月末・年末の集中、停止可能時間、接続先
- 現行資産:ホストの資産、制度改正の履歴
新設なら商品を絞って短期間に立ち上げやすい一方、既存の更改では数十年分の口座履歴と例外業務が残っています。
要件定義では、発注側と開発会社が、正常系だけでなく、訂正・取消、重複送信、タイムアウトを業務シナリオに含めます。通信断や休日、利息の端数といった場面も、同じシナリオに入れておきます。
凍結や相続、差押えなどの例外処理も確認しておきます。
日次締めや障害復旧の場面も確認し、可用性やRTO、RPO、監査ログ、権限分離、暗号化の水準も決めておきます。
脆弱性管理、データ保持期間、委託先管理も要件に含めておきます。要件が曖昧だと、追加要件やテストのやり直しが増え、見積もりが大きく変わります。
方式と開発範囲の選定
方式は5つに分けて比べられます。その際は費用に加えて、標準機能への適合、独自仕様、移行回数、運用要員、責任分界を同じ表で評価します。
- パッケージ・共同利用型:既存製品や共用基盤の利用
- プライベートクラウド:専用のクラウド環境の利用
- パブリッククラウド:コンポーザブルなコアを構成する
- スクラッチ:個別要件に合わせて開発する
- API・周辺分離:レガシーを残して一部を分離する
将来のデータ返却やベンダー変更のしやすさも比べます。
クラウド化では、サーバーを借りるだけでなく、金融機関向けの可用性やデータ保護も設計します。
監視、バックアップ、二地域冗長、鍵管理、ネットワーク接続の設計に加えて、責任共有モデル、利用料の上限、契約終了時の出口も決めます。
たとえば、住信SBIネット銀行は2025年9月、AWS上の次世代勘定系を採用し、2028年初旬の本番稼働を目指すと公表しました。この事例は3,000万口座を超えるデータ量を想定したもので、クラウドを使う場合でも、大規模な移行と検証の期間が必要です(出典: AWS公式ブログ、2025年)。
テスト・移行リハーサル・切替
テストから切替までは、開発会社と金融機関が、検証、移行準備、本番移行、安定化の順に計画します。
- 試験工程:単体、結合、総合、性能、障害、セキュリティ、業務受入テストを行います。
- 確認項目:残高、履歴件数、利息、帳票、外部接続、再送、切戻しを確認します。
- 準備体制:テスト環境、匿名化データ、業務部門の参加時間を確保します。
確認は、実データに近い条件で行います。特に、夜間バッチ中に通信が切れた場合でも取引状態を判定し、復旧後の二重計上を防ぎます。
切替手順には、凍結時間、最終取引の締め、データ移行、残高突合を盛り込みます。
さらに、経営判断の基準、顧客への告知、障害時の戻し方も記載します。稼働後の監視体制も、切替と合わせて決めておきます。
新設サービスは18か月程度で開業する事例がある一方、既存口座を含む更改は数年単位になりやすいです。
期間を短くするより、リハーサルと切戻しを省かない方が、長期のコストを抑えられます。
預金システム開発の費用相場とコスト内訳
預金システム単体の公開見積もりは少ないため、ここに示す価格帯は、公開されている部分サービスの価格、金融基幹案件の規模、要件別の工数をもとにした編集部の推定です。
価格は、口座数や取引ピーク、チャネル数、既存データ量などの条件で変わります。移行方式や可用性、規制対応、カスタマイズ、保守範囲も価格に影響します。そのため、この価格帯は初期予算のレンジとして使います。
対象範囲別の価格帯
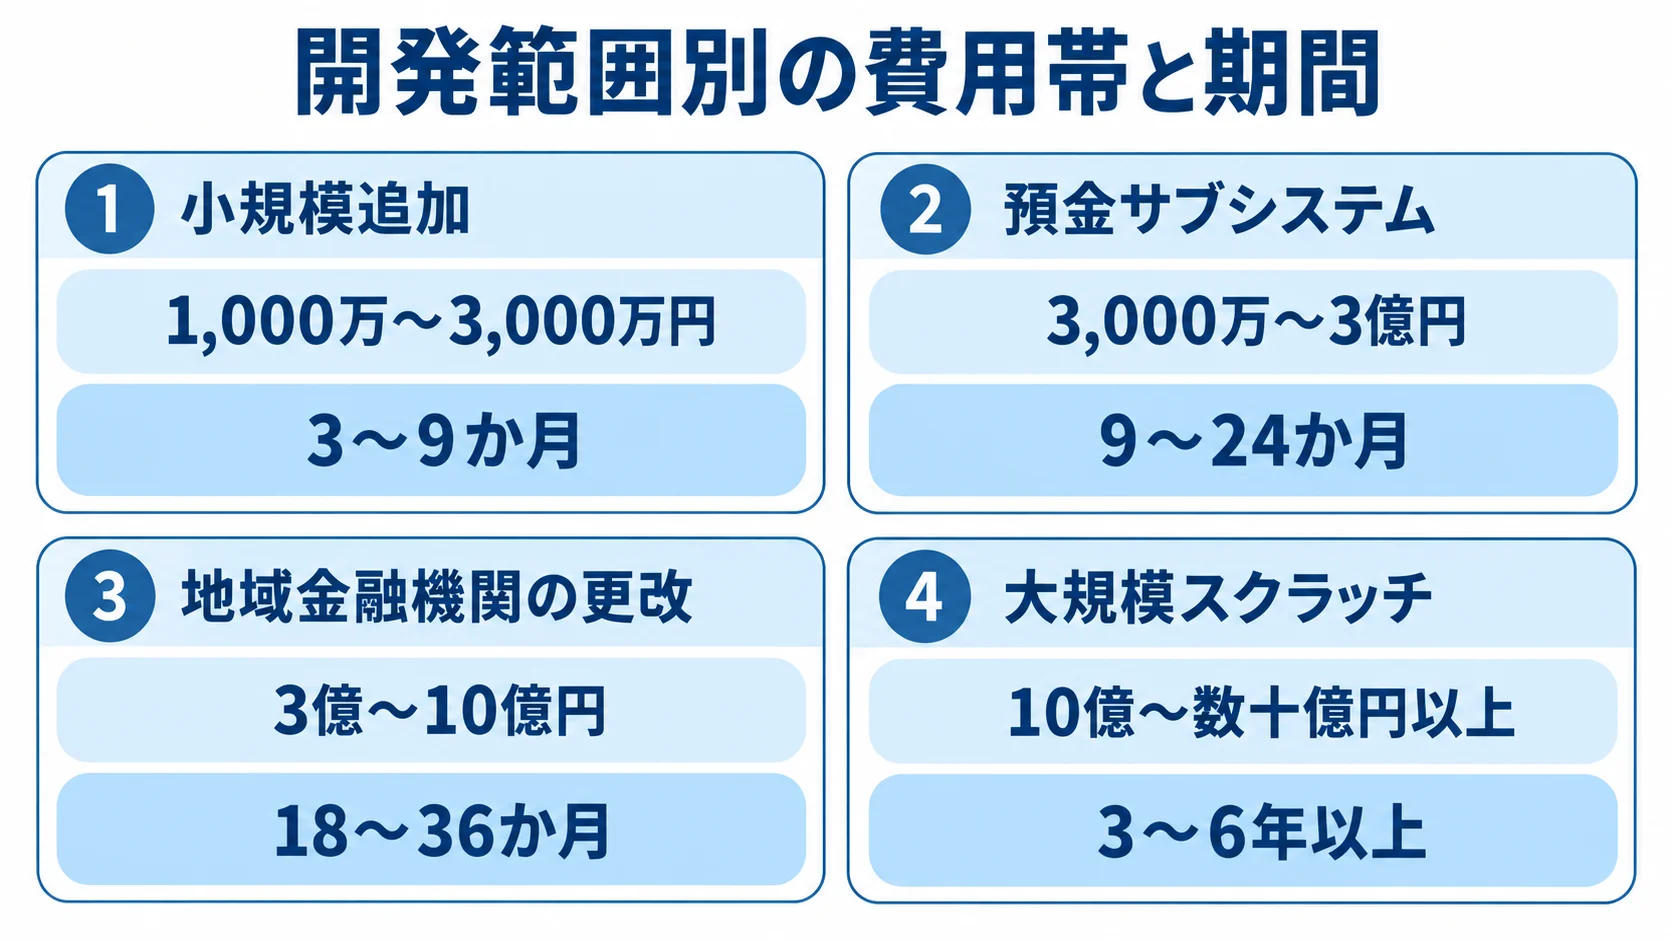
開発範囲と期間の目安を、段階ごとに並べて示します。同じ区分の中でも価格に差が出るのは、標準機能の採用率や移行・テストの量が違うためです。
- 小規模追加:1,000万〜3,000万円、3〜9か月
- 預金サブシステム:3,000万〜3億円、9〜24か月
- 地域金融機関の更改:3億〜10億円、18〜36か月
- 大規模スクラッチ:10億〜数十億円以上、3〜6年以上
小規模追加とは、既存ホストを残したまま、勘定系API、残高照会、帳票、特定チャネルを加える開発です。
サブシステムは、預金商品や口座、入出金、複数の外部連携を、パッケージ中心で導入します。一方、地域金融機関の更改では、既存口座の移行に加えて、営業店、ATM、会計、決済、災害対策も含みます。
大規模スクラッチは、融資、為替、決済、全チャネルと元帳を一体で刷新する場合の目安です。
全社のIT投資額や、ATMを含む更改の総額は、預金機能単体の見積もりとは切り分けて読みます。
NECは2025年、信用金庫向け「NEC APIサービス for しんきん」を税別200万円で提供開始しました。
ただし、この価格には別途SI費用と月額保守料がかかります。預金元帳や口座管理を含む勘定系全体の価格ではありません(出典: NECプレスリリース、2025年)。
安価なパッケージを見る場合は、価格に含まれる範囲と、別見積もりになる範囲を確認します。
初期費用の内訳
見積書は、工程や費目ごとに分けてもらいます。人件費を一式でまとめられると、後から追加費用が出る箇所を把握しにくくなります。
- 設計・開発:要件定義、業務設計、基本・詳細設計、アプリ開発
- 基盤・連携:インフラ、ライセンス、API、外部システム連携
- 移行・検証:データ移行、テスト、教育、切替支援
工程、成果物、工数、単価、前提条件は、分解して示してもらいます。また、性能・障害試験、脆弱性診断、監査ログの確認も、費用に含めてもらいます。
バックアップからの復元や、災害対策サイトへの切替、並行稼働、移行リハーサルにも、それぞれ費用がかかります。
データ移行では、抽出や変換、名寄せ、欠損の補正に加えて、残高突合や履歴の検証、匿名化、複数回のリハーサルを行います。
データ移行は、単純なコピーとは別の工程として扱います。見積書に「移行一式」とあれば、回数と検証範囲を確認します。
ランニングコストと保守費用
運用費は、保守契約の条件と、利用量の変化を分けて見積もります。
- 継続費:基盤、監視、バックアップ、DR、ライセンス、通信、証明書、脆弱性・障害対応、ヘルプデスク
- 保守・改修:法令改正、商品追加、性能改善が発生します。保守費は初期開発費の年5〜15%程度と仮置きする場合があります。
- 契約形態:24時間運用、金融制度改正、災害対策で幅が広がります。年額、月額固定、従量、追加改修、緊急対応を分けます。
- クラウド費:機器の初期調達を抑えやすい一方、口座数、取引量、ログ期間、バックアップ世代、DR、転送量で月額が変動します。
- 総保有コスト:平常月、月末ピーク、障害時の増強、監査ログ保管を含めて3年から5年で比べます。
費用を左右する変動要因とコスト最適化のポイント
口座数や取引量のほか、既存資産や対象チャネル、業務の独自性も、費用に影響します。さらに、可用性や災害対策、移行方式、制度対応、内製体制も、価格を動かす要因になります。
費用を抑える基本は、独自に開発する領域と標準化する領域を分けることです。安全性を保ったまま費用を抑えるには、この分け方が出発点になります。
口座数・連携数・可用性が価格を変える理由
規模、連携、可用性の条件は、設計と検証の工数を左右します。そのため、平均値だけでなく、ピークや障害時の要件も確認します。
- 口座数:容量、照会性能、バックアップ、移行時間、監査ログに影響
- 取引ピーク:月末・給料日・キャンペーン時の同時実行数でサイジング
- 連携先:設計、障害時の再送、互換性確認、総合テストが増加
- RTO・RPO:冗長化、待機系、複製、監視、切替訓練に影響
口座数が増えると、検索インデックスの設計も重くなります。また、ATMや窓口、アプリ、オープンAPI、決済、会計などの連携先が増えるほど、テストの組み合わせも増えます。
RTOとRPOを厳しくすると、二地域冗長、待機系、データレプリケーション、監視、切替訓練の費用が増えます。
金融機関には、停止を防ぐだけでなく、残高を正確に復元し、確定済みの取引を説明できることも求められます。そのため、元帳、照会、帳票、管理画面の重要度を分けて、必要な投資に集中します。
標準化・段階移行・内製化による抑制策
コストを抑える方法は、標準化、段階移行、金融機関側の判断力を保つことです。
- 標準化:差別化につながらない独自仕様を減らし、預金商品や一般的な口座処理を標準機能へ寄せます。
- 段階移行:一括刷新が難しければ、レガシーを残してAPI化し、照会、帳票、顧客向けチャネル、分析から分離します。
- 判断力の維持:業務、データ、セキュリティ、ベンダー管理の責任者を置き、要件と受入判断を自社で持ちます。
パッケージや共同利用型では、標準機能に合わせる業務変更の費用と、カスタマイズの費用を比べます。カスタマイズは、初期費用に加えて、法令改正や更新時の検証費も増やします。
段階移行では、初期投資を分散できるほか、業務部門が新しい方式に慣れる時間も確保できます。一方で、古い元帳と新しい周辺系の二重運用が長引くと、連携や監視の費用が増えます。
古い元帳の二重運用を長引かせないよう、各段階の終了条件と最終的な撤去計画を、あらかじめ決めておきます。
データモデル、障害時の判断、リリース承認、契約と再委託の管理は、自社でも押さえておきます。すべてを内製化しなくても、これらを外部へ任せきりにしなければ、追加費用とベンダーロックインを抑えられます。
規制対応と安全性を削らない判断
規制への対応では、削減できる費用と、安全上どうしても削れない費用を切り分けます。
- 要件:サイバーセキュリティ、個人情報、AML/CFT、委託先管理、監査、業務継続を含めます。
- ログ管理:元帳更新、権限変更、管理者操作、認証失敗、外部接続、データ持ち出しを監視対象にし、保存期間と検索性能を設計します。
- 安全対策:安価な構成でも、脆弱性対応、暗号鍵管理、特権ID分離、復元テスト、第三者評価を後回しにしません。
FISCは2025年3月、「安全対策基準・解説書(第13版)」と「コンティンジェンシープラン策定のための手引書(第5版)」を公表しました(出典: FISC、2025年)。
金融庁は2025年に金融分野のサイバーセキュリティガイドラインを公表し、2026年には第三者のサイバーリスク管理強化に関する調査報告書を掲載しました(出典: 金融庁、2025〜2026年)。
安全性を削った場合、その後の事故対応費用が、開発費の差額を大きく上回る可能性があります。
預金システムの見積もりを取る際のポイント
見積もりを取る目的は、同じ前提で価格とリスクを比べることにあります。
RFPでは、対象業務や口座数、データ量、取引ピークを指定します。そのうえで、接続先や可用性、移行回数を示します。テスト範囲と保守期間、制度改正対応と納期も、同じRFPに含めます。
前提が異なる提案を金額だけで比べると、安い提案に移行や運用が含まれていない可能性があります。
RFPに含める項目
RFPには、業務機能に加えて、移行範囲や障害時の扱いも含めます。また、機能要件と運用・統制要件は、分けて記載します。
- 業務・移行:現行資産、移行対象と除外、口座・履歴の整合性
- 取引・障害:締め処理、利息、訂正・取消、重複電文、再送と切戻し
- 技術・安全:API、認証、権限、暗号化、ログ、バックアップ、DR
- 品質・運用:RTO/RPO、性能目標、監視、脆弱性対応、監査証跡
費用欄は、要件定義、設計、開発、テスト、切替、安定化の工程ごとに分けてもらいます。ライセンスやインフラ、連携、移行、教育の費目も、別の欄にします。さらに、月額保守や法令改正、追加改修も分けて書いてもらいます。
各費目について、含む範囲と除外範囲を確認します。数量や単価、期間、再委託、価格改定の条件も見ておきます。
提案会社に想定リスクと予備費の考え方を示してもらうと、金額が膨らみやすい箇所を比べられます。
複数社の同条件での比較
候補各社について、対象範囲に近い実績を調べます。会社名だけで順位をつけず、移行方式や運用体制、データの扱いも確認します。
- NTTデータ:金融機関向け共用基盤や大規模統合
- 富士通:既存資産のモダナイズや勘定系ソリューション
- NEC:API連携や信用金庫向けサービス
- アクセンチュア:クラウドネイティブな銀行事例
- フューチャーアーキテクト、BIPROGY:地域金融機関向け共同利用・クラウド型更改や次期勘定系候補
提案の比較では、正常系のデモだけでは判断材料が足りません。特に、利息の端数や日付をまたぐ取引、訂正・取消の扱いを確認します。加えて、障害後の再送や残高突合、権限分離、災害時の切替も見ておきます。
見積もりが低くても、標準外改修の別料金、再委託先が不明な体制、設計書やデータの返却条件が弱い場合は、将来コストが高くなる可能性があります。
契約と発注後に確認するリスク
契約条件と発注後の管理体制をそろえて、責任や判断者が曖昧なままにならないようにします。
- 契約条件:成果物、検収、品質指標、障害重大度とSLA、納期遅延、仕様変更の手続きを明記します。
- 情報と移管:再委託、秘密保持、個人情報、監査権、脆弱性対応、データ返却、ソース・設計書の引き渡し、終了時移管を定めます。
- 発注後の管理:残高突合、障害、テスト消化率、移行リハーサル差異、性能、安全指摘、追加費用、予定を定例確認します。
- 判断体制:経営層、業務部門、IT部門、セキュリティ部門、ベンダーの指揮系統を定め、重大障害時の停止・切戻しの判断者を事前に合意します。
要件定義と開発を一括で任せる場合も、設計判断と受入基準の承認は、金融機関側に残しておきます。
管理の手間は増えますが、早い段階で問題を見つけられるため、稼働直前に見つけるより修正費用を抑えられます。
よくある質問
預金システムの費用について、発注前によく寄せられる質問に、順に答えます。回答はいずれも、対象範囲と将来の運用費を含めて考えたものです。
預金システム開発は最低いくらかかりますか?
既存勘定系を残し、API、照会、帳票など一部機能を追加する場合、初期費用は1,000万〜3,000万円程度が目安です。
これは部分開発の価格帯で、口座管理や元帳、移行、複数チャネル、24時間運用まで含めた全体価格ではありません。
対象範囲と移行条件が分からない段階で、最低価格だけを基準にすることは避けます。
クラウドなら預金システムを安く開発できますか?
クラウドは基盤を柔軟に拡張し、機器の初期調達を抑えられる可能性があります。ただし、必ず安くなるわけではありません。
比べる際は、可用性やバックアップ、DR、監視、ログを含めます。さらに、データ転送、セキュリティ、責任分界、利用料の上限、出口戦略も比べます。
初期費用に加え、3〜5年の総保有コストと移行・リハーサル費用を見積もります。
預金システムの開発期間はどのくらいですか?
APIや照会の追加は3〜9か月、預金サブシステムやパッケージ導入は9〜24か月が目安です。
既存口座と周辺システムを含む更改は18〜36か月程度、大規模な勘定系刷新は3〜6年以上になる場合があります。
新設サービスの短期事例を既存更改に当てはめないよう、移行回数や並行稼働、総合テスト、切替リハーサル、戻し方を前提に評価します。
預金システム開発会社はどのように選べばよいですか?
金融機関向けの実績に加えて、自社に近い口座規模、取引量、既存資産、移行方式、クラウドや共同利用の経験を確認します。
RFPの回答、障害訓練、残高突合、切戻し、保守体制、再委託、データ返却、終了時の移管条件も比べます。
金額だけで決めず、業務知識を自社に残す体制を提案できるかも確認します。この体制は、長期コストを左右します。
まとめ
預金システム開発は、部分的なAPIや照会追加で1,000万〜3,000万円、サブシステムやパッケージ導入で3,000万〜3億円が目安です。
地域金融機関の更改は3億〜10億円、大規模な全体刷新は10億〜数十億円以上です。いずれも、対象範囲と前提条件に基づく推定です。
公開部分サービス価格や全社投資額を、そのまま預金システム単体に当てはめることはできません。
機能・移行・運用に分けた費用の判断
見積もりでは、費目を細かく分解して見ます。人件費やライセンス、インフラ、連携、データ移行に加えて、性能・障害・セキュリティ試験、切替、保守、法令改正も対象になります。
口座数や取引ピーク、チャネル数、RTO/RPO、既存データの品質、独自仕様が増えるほど、費用は上がります。
標準化や段階移行、適切なクラウド活用、金融機関側の判断力を組み合わせることで、安全性を保ちながら総コストを抑えられます。
対象範囲とRFP前提の統一
見積もりを比べられる状態にしてから、提案と体制を選びます。
- 預金元帳、口座・商品、チャネル、周辺連携、移行対象、運用とセキュリティの責任範囲を一枚に整理します。
- 同じRFPを複数社へ渡し、価格に加えて残高整合性、移行リハーサル、障害時の復旧、保守、データ返却を比べます。
- 顧客資産と信用を支える基盤として、安さだけでなく、将来も説明できる見積もりと体制を選びます。
▼全体ガイドの記事
・預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。