
預金システムの発注は、発注範囲と方式を先に決め、RFPで要件をそろえるところから始まります。そのうえで契約と見積を比べて委託先を選び、開発・移行・稼働へ進みます。
流れ全体は、預金システム開発の完全ガイドにもまとめています。
▼全体ガイドの記事
・預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金システムの発注・外注で最初に決める全体像
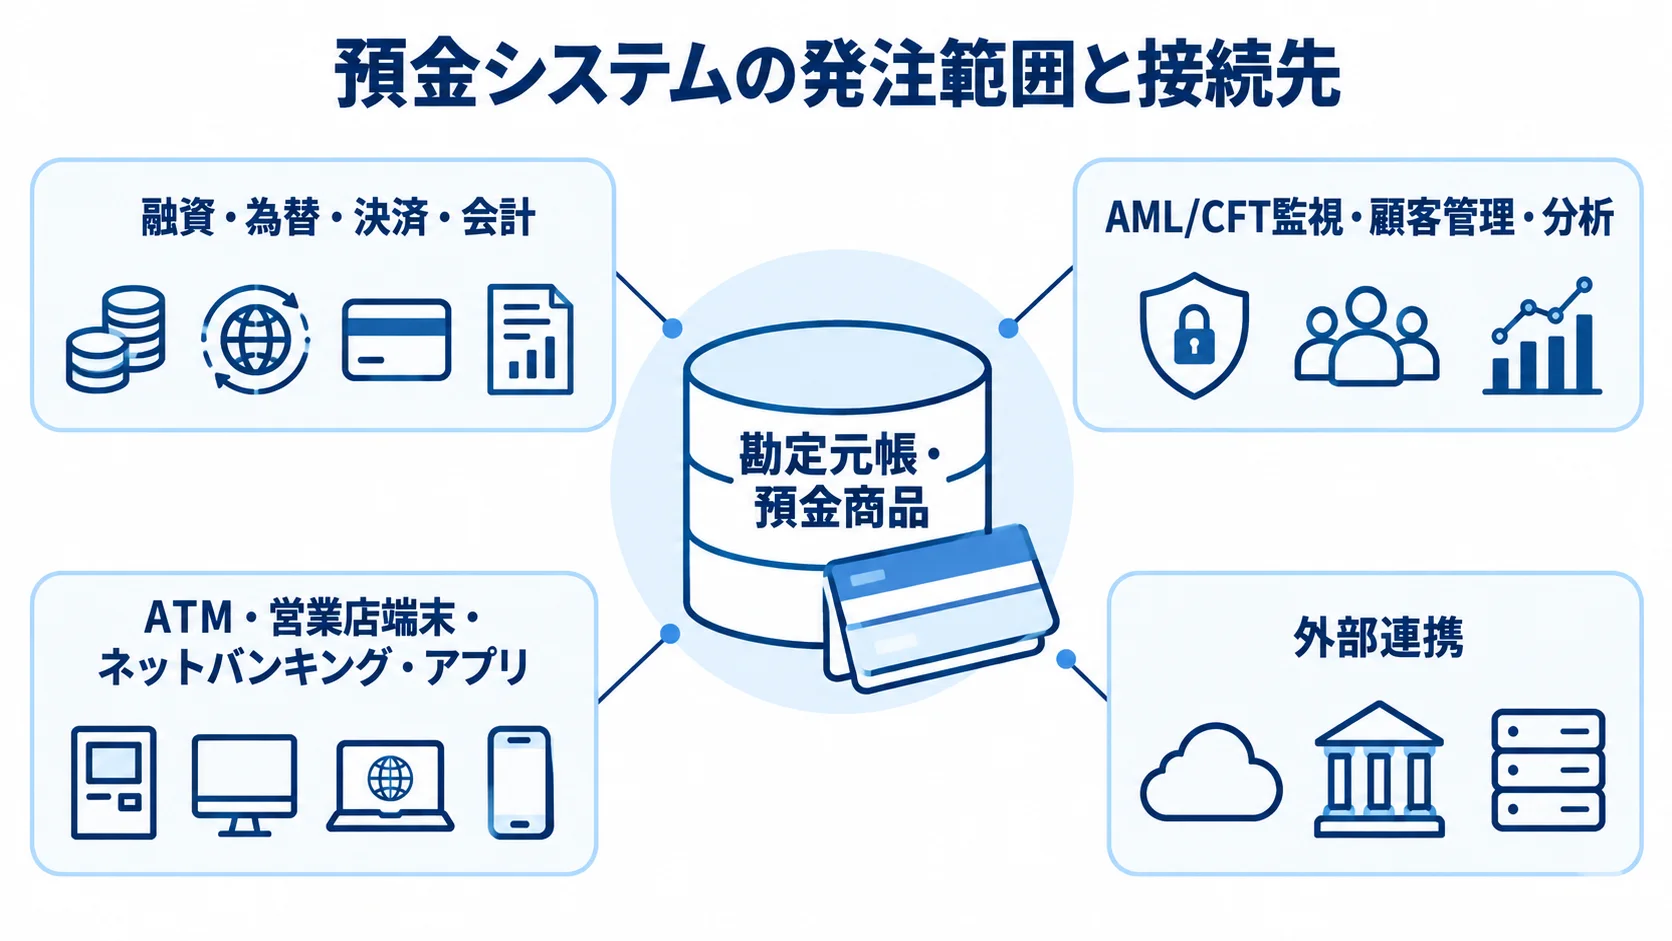
預金システムは、預入や払戻だけでなく、元帳や口座、商品などと連携する中核システムです。連携先が多いため、範囲を誤ると、連携費用や移行費用が後から膨らみやすくなります。
預金システムの定義と対象
預金システムは、普通・当座・定期預金の口座や残高、入出金、利息を管理します。手数料や振込、明細、帳票も扱います。
口座開設・解約や名寄せ、本人確認、限度額も対象です。さらに、凍結・解凍、訂正・取消、日次締め、監査ログまで含まれます。
残高の二重計上や取消漏れを防ぐには、トランザクションの原子性を保つことが欠かせません。そのうえで、処理順序や障害後の再実行、時刻管理も厳密に設計します。「預金機能」とだけ書いて済ませず、口座・元帳・商品・チャネル・外部連携の対象を明記します。
勘定系・周辺系・チャネルの境界
発注範囲を決めるには、勘定元帳と預金商品を中心に、融資や為替、決済、会計を構成図に並べます。AML/CFT監視や顧客管理、分析も加えます。
チャネルとして、ATMや営業店端末、ネットバンキング、アプリも含めます。図には、新規開発、既存利用、API・ファイル接続の境界を記します。接続先ごとの通信条件は、次のとおり整理します。
- 処理の種類:更新系か照会系かを区別して明記
- 連携方式:同期か非同期か、再送できるかを記録
- 例外条件:重複電文、タイムアウト後の再送、休日や夜間締めを含む
残高や利用可能額、凍結状態、取引履歴は、照会だけの連携でも業務判断に使われます。窓口端末とATMを残してAPIだけを追加する案件と、元帳を含めて刷新する案件とでは、予算と期間が異なります。
発注判断の基準と総保有コスト
比較には、移行データの品質確認、24時間運用、制度改正への対応を含めます。セキュリティ試験や障害訓練、契約終了時のデータ返却も比べる対象です。そのため、初期費用だけでなく総保有コストで判断します。
経営会議では、金額と稼働時期、停止リスクを同じ資料で並べます。内製化の余地やベンダーロックインも含めます。判断材料をそろえておくと、方式選定の議論がぶれにくくなります。
発注形態の選び方(共同利用・パッケージ・クラウド・スクラッチ)
方式を選ぶときは、業務を標準に合わせる範囲と、独自のサービスを作り込む範囲を分けて考えます。
共同利用型・パッケージは標準化しやすく、クラウドは拡張や更新を設計しやすいという特徴があります。一方で、スクラッチは長期の業務知識と運用責任が必要になります。
共同利用型・パッケージの場合
共同利用型・パッケージを選ぶときは、共通機能の利用範囲と契約条件を確かめます。
- 共同利用の効果:制度改正と基盤運用の負担を複数機関で分け合う
- 適合する機関:独自仕様を抑え、一定水準の機能と運用を求める地域金融機関や信用金庫
- 契約前の確認:接続実績、個別改修の境界、制度変更の反映時期、障害時の優先順位
たとえば、NECは2025年3月、「NEC APIサービス for しんきん」を税別200万円で提供開始しました。全国230を超える信用金庫が共同利用する勘定系との連携を想定した製品です。
ただし、SI費用と月額保守料は別途必要です(出典:日本電気株式会社プレスリリース、2025年)。そのため、この価格は預金システム全体ではなく、API連携基盤の部分価格として見ます。
クラウド型・コンポーザブルなコアの場合
クラウド型のコアは、構成と活用効果、RFPでの確認事項の3点から見ます。
- 構成:元帳や商品管理に、API、イベント連携、監視、分析を組み合わせる
- 活用効果:口座数や取引量の増加、機能追加への対応
- RFPの確認事項:可用性、二地域冗長、データ所在地、責任共有、切替、利用料
将来の移行先として、他クラウドやオンプレミスへ移れる出口も確認します。クラウドを採用すれば自動的に費用が下がる、というわけではありません。
事例として、住信SBIネット銀行は2025年9月、AWS上の次世代勘定系を2028年初旬に稼働させる計画を公表しました。同計画では、3,000万口座超のデータへの対応を掲げています(出典:Amazon Web Services「住信SBIネット銀行が勘定系システムのクラウド化にAWSを採用」、2025年)。
こうした事例では、継続運用を担う体制も確認します。内製人材や認定資格、マルチリージョン、データ移行などが対象です。
スクラッチ開発と段階的モダナイズの場合
スクラッチ開発と段階的な刷新では、実現したい独自性と、それに伴う運用負担を分けて考えます。
- スクラッチが向く場合:独自の商品、審査、チャネル、業務ルールを組み込みたい
- 設計上の注意:「現行と同じ」を前提にせず、標準化する業務と差別化する業務の切り分け
- 段階的な移行:全面刷新が難しい場合、レガシー元帳を残して周辺から移す
自由度と引き換えに、元帳設計や例外処理、移行を自社とベンダーが長期にわたって担うことになります。法令改正への対応や運用監視も、長く続く役割です。
段階移行では、照会や帳票、通知、分析などの周辺機能から切り出します。
次に、商品や口座管理を移します。そのうえで、各段階の完了条件と旧システムの利用期間を、発注先に提案してもらいます。二重管理の回避策や最終廃止の条件も示してもらいます。
発注形態を決める比較軸
方式は、業務適合度や初期・月額費用、移行難易度を軸に比べます。制度改正や内製化、復旧に加えて、データ返却やベンダー変更のしやすさも同じ表で見ます。
各項目は5段階で採点します。そのうえで、低い評価を許容できる条件も記録しておきます。
月額費用が低くても、契約終了時に標準形式でデータを返せない場合は、出口のリスクが高まります。点数だけでなく、許容できる条件を文章に残すことが大切です。
発注前の要件整理とRFP作成
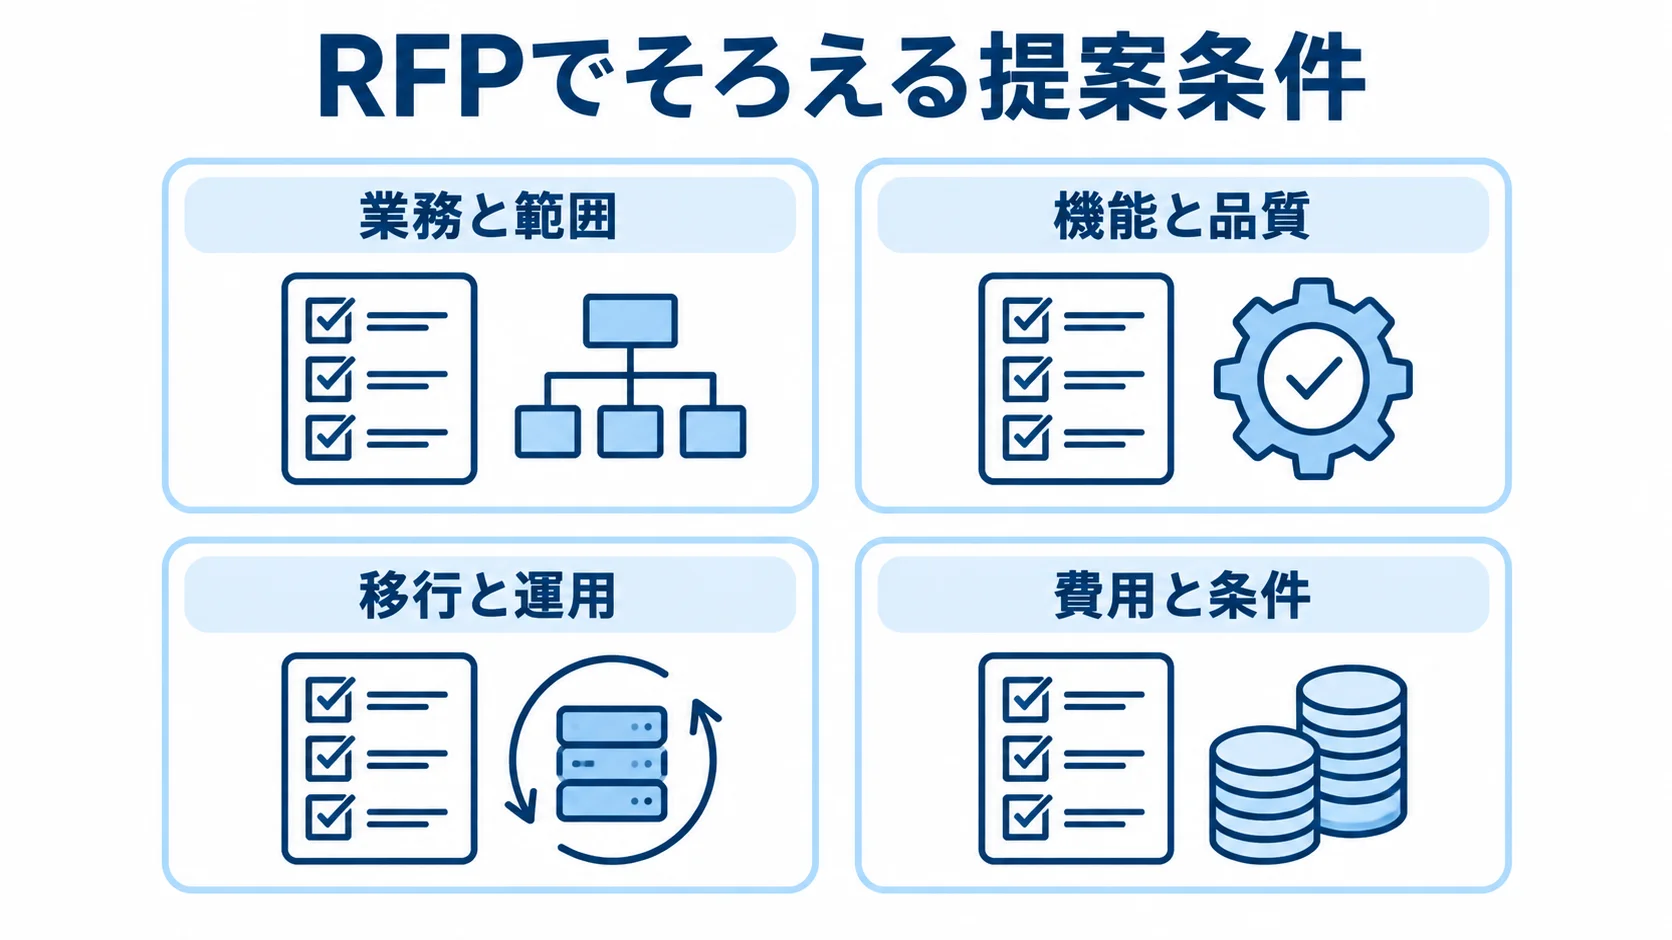
RFPは、実現したいことや譲れない条件、提案の前提をそろえるための共通仕様書です。要件が曖昧なままだと、各社が異なる範囲で見積もるため、価格を比べられません。
業務シナリオの洗い出し
正常系と例外系の両方を含めて、次の業務をシナリオにまとめます。
- 口座・取引:口座開設、預入、払戻、振替、振込、解約
- 預金商品:満期、自動継続、利息計算、手数料
- 例外・管理:名寄せ、相続、凍結、訂正、取消
各シナリオには、入力と更新する元帳、権限を結び付けます。さらに、通知や帳票、監査ログ、失敗時の戻し方も対応づけます。端数処理や利率変更日、営業日・休日、日次締めの境界は、サンプルデータで確認します。
金融庁の2025年ITレジリエンス分析では、2021年4月から2025年3月までの主な障害事例を整理しています。また、委託先のランサムウェア感染による情報漏えいでは、再委託先の管理やセキュリティ評価も課題でした(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
RFPには、委託先の事故や連携先の停止時に、業務をどう続けるかも記載します。
非機能要件の数値化
RFPでは、処理量やピーク時の同時実行数、応答時間、稼働時間を数値で指定します。そのうえで、保守可能時間と障害検知時間、RTO・RPO、バックアップ保持期間も定めます。
- 性能・稼働:処理量、同時実行数、応答時間、稼働・保守可能時間
- 復旧・保全:検知時間、RTO、RPO、バックアップ保持期間
- セキュリティ:認証、暗号化、診断、ログ、監査、事故報告、再委託管理
「高可用性」や「十分な性能」だけでは、人によって解釈が分かれます。数値化するときは、取引量を平均ではなく、給与振込日や月末、年末年始、キャンペーン時などのピーク値で指定します。
セキュリティ要件には、特権ID分離や多要素認証、通信・保存データの暗号化、脆弱性診断を含めます。さらに、ログ改ざん防止、監査権限、事故報告期限、再委託先管理まで盛り込みます。
FISCは2026年3月、安全対策基準・解説書の第14版を公表しました(出典:金融情報システムセンター、2026年)。
開発・導入・運用の安全対策を示す最新版を確認したうえで、自社のリスク評価に応じて適用範囲を決めます。
RFPに入れる項目
提案を比べるために必要な情報は、次の項目でそろえます。
- 業務と範囲:背景、目的、対象業務、対象外、現行構成
- 機能と品質:口座数・取引量、データ形式、シナリオ、連携、非機能要件
- 移行と運用:データ移行、テスト、保守、セキュリティ、体制
- 費用と条件:納期、予算、提案様式、除外事項、発注者側の人員
費用は、初期費用と月額費用、追加改修の単価に分けて出してもらいます。前提条件とリスクも、記載してもらいます。
候補会社には、同じ取引例を使い、残高更新や二重送信、タイムアウトをデモで示してもらいます。訂正や日次締め、障害復旧も、同じ取引例で見せてもらいます。
機能一覧よりも、例外処理と運用画面のほうが、適合度の判断に役立ちます。また、RFPを配布する前に、現行データの品質と業務用語を社内でそろえておくと、提案のばらつきを減らせます。
RFIとRFPの使い分け
発注形態がまだ決まっていないなら、RFIで製品の適用範囲や導入事例、標準機能、前提条件を尋ねます。方式と予算の幅が見えてきたら、RFPで同じ要件への提案を求めます。価格や体制、移行計画、契約条件も示してもらいます。
詳細なRFPを早い段階で出すと、不要なカスタマイズを前提にした提案が集まりやすくなります。そのため、先にRFIで標準化できる領域を確認しておきます。
契約形態と外注管理による責任分担
上流工程と開発を同じ契約にまとめず、成果物と不確実性の度合いに応じて契約を分けます。たとえば、未確定の調査や企画を固定価格にすると、前提が変わるたびに追加費用が生じやすくなります。
仕様と受入条件が固まった開発を準委任だけで進めると、完成責任や品質の判定が曖昧になりがちです。そのため、工程ごとに契約条件を定めます。
要件整理・企画の準委任契約
企画や要件整理を準委任で依頼するときは、作業内容と成果物を一つずつ対応させます。
- 依頼する作業:現状調査、業務棚卸し、方式比較、RFP支援、概算、移行方針
- 定める成果物:構成図、業務一覧、課題・リスク、要求事項、非機能要件、RFP案、評価表
- 契約上の運営:会議体、報告頻度、レビュー方法、秘密情報の扱い
準委任でも、稼働時間の消化だけで終わらないように、成果物を定義しておきます。IPAは2025年6月、情報システム・モデル取引・契約書のサイト構成を見直し、第二版とアジャイル開発版を案内しました。
モデル契約は、責務を整理するための参考資料として使えます(出典:独立行政法人情報処理推進機構、2025年)。そのうえで、預金システムでは、業務判断とデータの正しさを発注者が担うことを明確にします。
開発の請負と準委任の境界
要件定義書や基本・詳細設計書、プログラムは、工程ごとに成果物として定義します。テスト仕様書と結果、移行手順書、運用設計書なども成果物に含めます。納品形式も決めておけば、請負契約で完成と検収の条件を定めることができます。
アジャイル開発では、スプリント単位の準委任に、リリース判定や品質基準、予算上限を組み合わせます。契約名よりも、完了条件を先に決める必要があります。
検収では、画面の表示だけでなく、残高突合や入出金件数も確かめます。利息や帳票に加えて、監査ログや外部連携・再送、性能・障害復旧・切戻しも対象です。重大障害や修正期限、再テスト、軽微な未解決不具合の扱いは、受入基準に書いておきます。
保守契約のSLAと法令改正
保守契約では、対応範囲と対応時間、SLAの期限を分けて確認します。
- 保守業務:監視、問い合わせ、障害一次対応、原因調査、復旧、再発防止、バックアップ
- 継続的な対応:脆弱性、制度改正、商品追加、性能改善
- サービス水準:検知、連絡、暫定復旧、恒久対応、報告書の期限
24時間365日の監視や夜間対応、制度改正の分析と改修が、料金に含まれているかを確認します。
金融庁の監督指針は、役割・責任、監査権限、再委託手続きを、契約で定める着眼点として示しています。サービス水準やセキュリティ要件も、着眼点として挙げられています(出典:金融庁「中小・地域金融機関向けの総合的な監督指針」、2026年確認)。
契約には、自社の監査部門や第三者が委託先と再委託先の運用状況を確認できる条項を設けます。
再委託・データ返却・移管条件
再委託がある場合は、会社名、担当範囲、所在国を確認します。さらに、データへのアクセスや事前承認、監査方法、事故時の連絡経路も確かめます。顧客情報や運用権限に触れる会社も、管理対象に含めます。
終了時に返却する口座や取引履歴、商品定義は、形式と期限を決めておきます。監査ログや設定値も同様です。また、設計書やソース、IaC・テストデータ・運用手順書・障害履歴の権利も確認します。
移管協力の期間と費用、並行運用、アクセス権の削除、データ消去の証明まで合意しておくと、ベンダーロックインを抑えられます。
預金システムの費用相場と見積内訳
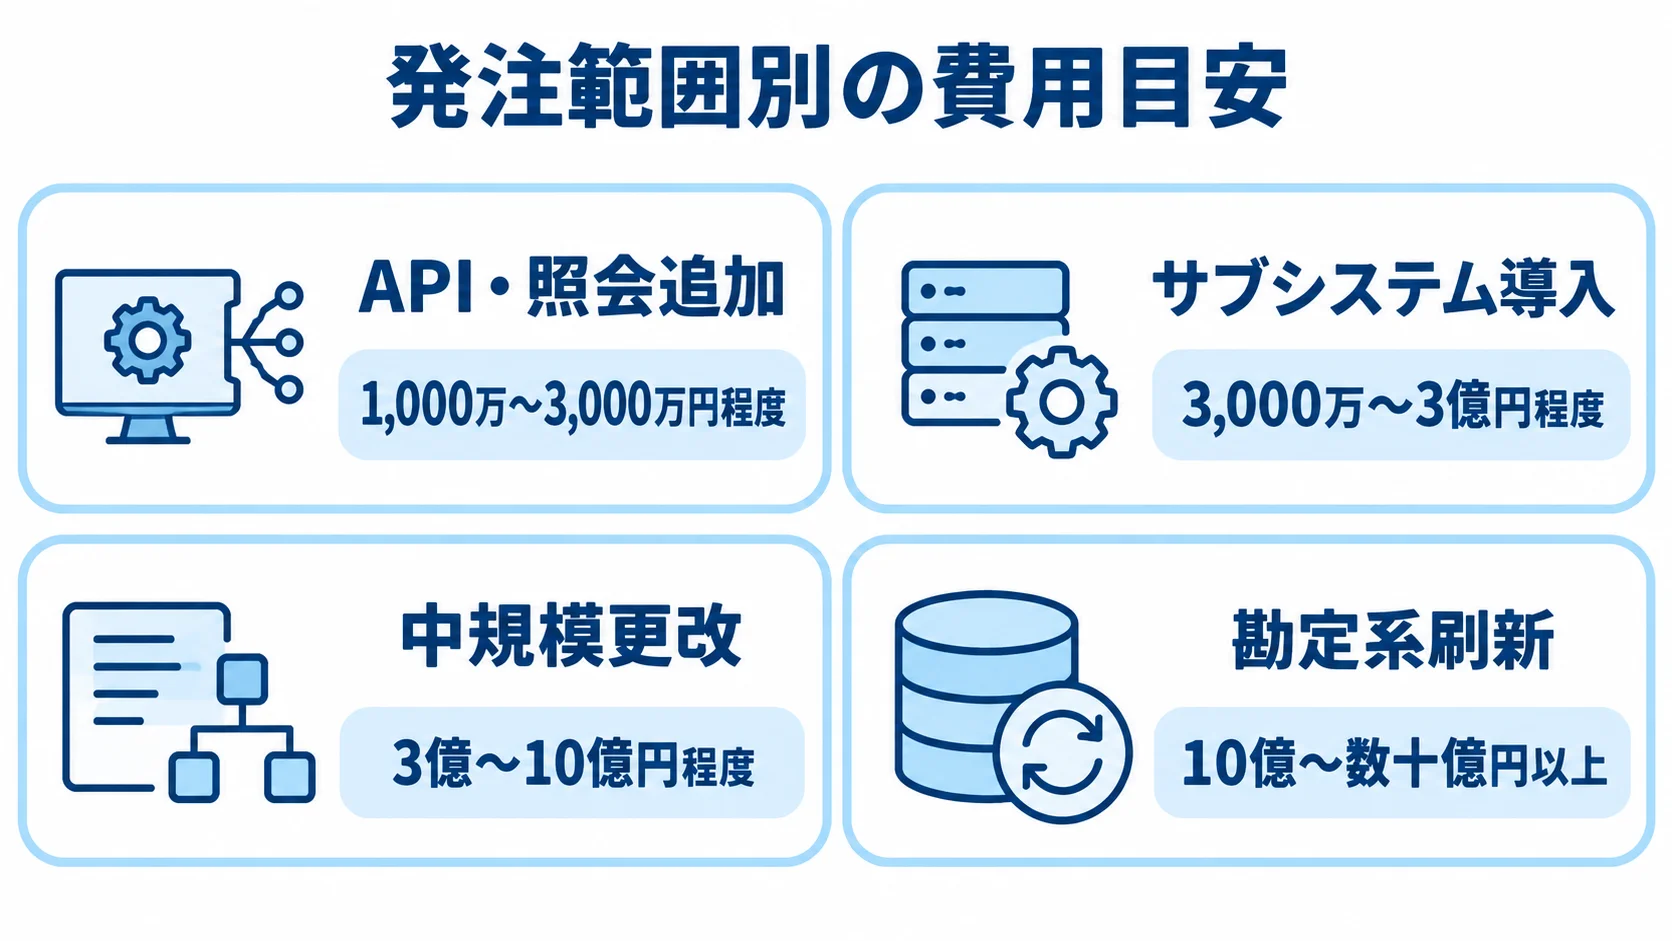
全体の公開見積は多くないため、以下の金額は、2026年時点の編集部による推定です。口座数や取引量、チャネル、既存データを前提にしています。移行や可用性、規制対応、改修範囲も前提に含めています。
実際の金額は、要件定義を終えたあとに取得します。そのうえで、含まれる工程と除外される工程を分けて確認します。
発注範囲別の費用目安
発注範囲ごとの費用目安は、次のとおりです。ただし、実額は対象機能や移行範囲によって変わります。
- API・照会追加:既存ホストを残してAPI等を追加、1,000万〜3,000万円程度
- サブシステム導入:商品・口座・入出金と複数連携で3,000万〜3億円程度
- 中規模更改:移行、各チャネル、DR、総合試験を含むと3億〜10億円程度になる可能性
- 勘定系刷新:元帳を含む刷新は10億〜数十億円以上、3〜6年以上の場合もある
API追加とサブシステム導入の目安は、移行データが少なく、既存のインターフェースを再利用できる場合を前提にしています。
中規模更改の目安は、地域金融機関向けに、データ移行や営業店・ATM・ネットバンキング・DR・総合テストを含む場合を想定したものです。
基幹系やATM、窓口端末を含む1,500億円級の更改投資が公表されても、それを預金システム単体の相場とは見なせません。また、税別200万円のAPI製品も、SI費用と保守料を含まない部分価格です。
目安は範囲を切り分けるために使い、公開事例を比べるときは対象範囲と含まれる費用をそろえます。預金機能だけの確定価格ではない点にも注意が必要です。
見積の工程と費目
見積書は、工程と費目に分けて内訳を確認します。
- 設計・開発:要件定義、業務設計、ライセンス、クラウド基盤、開発、外部連携
- データ・移行:データ整備、移行、環境、リハーサル、残高突合、切戻し
- 品質・運用:テスト環境、性能・障害試験、診断、切替リハーサル、教育、並走運用、保守
人月単価と工数だけでは、どのリスクに予算を配分したのかが見えにくくなります。移行は、抽出や変換、名寄せ・欠損補正、履歴、ツールに分けて見ます。
テスト費には、単体・結合・総合試験や、ピーク性能、連携障害、再送を含めます。さらに、バックアップ復旧・災害切替・権限分離・脆弱性診断・業務受入も含めます。
これらが別料金になっている場合、見積が安く見えても、後から追加請求となる可能性があります。前提条件も確認しておきます。
ランニングコストと期間
初期費用に加えて、月額や年額で見積もる運用費も整理しておきます。
- 基盤費:クラウド利用料、ライセンス、バックアップ、DR、ログ保管
- 運用・保守:監視、24時間運用、保守、制度改正、脆弱性対応
- 統制・教育:第三者監査、担当者教育
初期開発費の年5〜15%程度を、保守費の仮置きとする場合もあります。ただし、監視や制度改正の範囲によって大きく変わるため、固定の相場ではありません。
期間の目安は、API追加・周辺連携が3〜9か月、パッケージ・預金サブシステムが9〜24か月、既存更改が18〜36か月以上です。また、勘定系刷新は3〜6年以上かかる場合もあります。
期間が短い計画では、移行回数や実データのリハーサル、切戻しの可否、業務受入期間が削られていないかを確認します。
委託先選定と見積比較の観点(実績・体制・出口)
委託先は、知名度や見積額だけでなく、実績や体制で比べます。預金・勘定系の実績、移行経験、障害対応、クラウドとレガシーの知見を確かめます。金融庁やFISCを踏まえた安全対策、再委託管理、稼働後の保守体制も確認します。
提案実績が自社の範囲に近いか、担当予定者が実際に関わったかも尋ねます。つまり、会社の説明だけでなく、プロジェクトを担う人の経験を確認します。
金融・移行・障害対応の実績
委託先の実績は、自社の案件との適合性と、担当チームの経験を軸に確認します。
- 案件規模・方式:業態、口座数、取引ピーク、元帳方式、移行回数
- 切替と運用:並行稼働、切替方式、稼働後の障害・復旧方法
- 担当者:PM、業務設計、移行、運用の責任者を確認
守秘義務で社名を出せない場合は、匿名のまま、規模や役割、成果物・課題・再発防止策を尋ねます。クラウド事例では、発注者が担う運用も確認します。
2026年1月、SBI新生銀行は、SBI地方創生バンキングシステムとフューチャーアーキテクトが共同開発したクラウドベース勘定系を採用すると公表しました。採用を決めた金融機関は累計6行で、2029年度下期から2030年度上期の稼働を目指します(出典:SBIホールディングス、2026年)。
発注側は、委託先の体制が自社の移行計画を再現できるかを確認します。
提案デモと検証計画
サンプル業務で、普通預金の入出金と定期預金の満期を動かしてもらいます。利息端数・重複電文・再送・権限外の訂正・夜間締め・障害復旧もデモの対象です。
画面の見栄えより、元帳と明細がいつ確定するのか、失敗時に誰が判断するのかを見ます。PoCでは、目的と期間・データ・評価項目を定めます。成果物や費用、知財・データの扱いも、あらかじめ決めておきます。
PoCで動いた機能を本番品質と誤認しないよう、不足している点を記録します。性能やセキュリティ、運用、移行、監査が対象です。「できる」とされた機能は、標準・設定・追加開発・将来対応のいずれかに分類します。
見積比較の前提と配点
比較表には、機能適合・移行・非機能・セキュリティ・体制・日程を並べます。さらに、初期費用や5年分の運用費・追加改修・契約条件・出口戦略も含めます。その際は、各社の条件をそろえ、除外項目も記録します。
一社は移行費を含み、別の会社は別見積で出している場合は、総額と前提・リスクの両方を比べます。価格だけに配点を寄せないよう、業務・移行・運用・セキュリティ・体制を各20%とし、総保有コストは別に見る方法もあります。
価格を下げる代替案では何が削られるのか、納期を縮める場合はどの試験や移行リハーサルが圧縮されるのかも、説明してもらいます。
発注者側のチーム体制
外注しても、発注者の責任は残ります。業務やデータ、セキュリティに加えて、移行・ベンダー管理・経営判断にも責任者を置きます。そのうえで、決定期限とエスカレーション経路を定めます。
任せきりにすると、業務判断が遅れ、変更が積み上がって稼働直前に問題になりやすくなります。社内の人材が足りない場合は、第三者PMOやコンサルタントに支援を頼む方法もあります。RFP・設計レビュー・査定・テスト・移行判定などが、支援の範囲です。
発注側は、支援会社が開発会社の再委託先や販売代理店を兼ねている場合に、利益相反と評価の独立性を確認します。
預金システムを発注してから稼働するまでの進め方
発注後は、候補会社の選定から要件定義、設計・開発へと進みます。その後、テストや移行リハーサル、切替、安定化へと続きます。
移行と運用は、要件定義の段階から並行して検討します。そのうえで、早い段階から実データに近い検証を重ねます。
候補会社の絞り込みと提案依頼
まず、現行資産・範囲・予算・納期・方式の仮説を整理し、RFIや面談で候補を絞ります。同じ条件で提案と見積ができる3〜5社程度に絞ると、評価の負荷と情報漏えいのリスクを抑えられます。
秘密保持契約を結んだうえで、顧客データは匿名化するか、検証用に限ります。質問窓口や回答の共有方法、提案書の構成は、事前に伝えます。見積単位、プレゼン時間、評価日程も示します。
条件をそろえておくと、営業資料の見栄えではなく、業務適合度、移行の現実性、運用責任を比べやすくなります。
開発と移行の管理表
開発と移行の課題は、次の情報をひとつの管理表で追いかけます。
- 工程間の追跡:要件ID、設計、テストケース、移行項目、受入結果を結ぶ
- 未決事項:業務ルールごとに担当者と決定期限を置く
- 移行リハーサル:抽出日を変えた複数回の移行、差分連携、残高、履歴、利息、満期、凍結、訂正、チャネル再開を検証する
口座属性の変更は、移行マッピングや照会画面、帳票、監査ログにも影響します。そのため、移行リハーサルで見つかったデータ不備は、手作業だけで直さず、変換ルールや現行データ管理に戻して修正します。
切替判定と稼働後の安定化
切替の前には、残高突合の基準や不具合の上限・切替時間・取引凍結・経営側の承認者を決めておきます。加えて、現場への連絡や切戻しの条件も定めます。当日の手順には、担当者と時刻・確認ログ・判断者・連絡先を記載します。
金融機関側の業務継続の手順も、同じ計画に含めます。稼働後は、残高や取引件数、障害、応答時間を定期的に確認します。問い合わせや再送・アラート・バックアップ・制度改正も対象です。
安定化期間の終了条件と、通常保守へ移す成果物を事前に決めておくと、稼働後の責任範囲が明確になります。
よくある質問(FAQ)
発注や外注を検討する際によくある質問に、順に答えます。最適な方式は規模や業態で異なりますが、確認する順番は共通しています。
預金システムの発注費用は最低いくらですか?
既存システムにAPIや照会を追加する場合は、1,000万〜3,000万円程度が目安です。一方で、元帳や口座・商品・移行・複数チャネルまで含めると、3億円以上になる可能性があります。
まずは機能範囲と移行の有無を整理し、要件定義またはRFIで概算を取ります。
パッケージとクラウドはどちらが良いですか?
標準業務が多く、制度改正や運用を共同化したい場合は、パッケージや共同利用型が向いています。一方、拡張・API連携・口座数の増加・段階的な機能追加を重視するなら、クラウド型が候補になります。
どちらの場合も、費用やデータ所在地・障害時の責任・契約終了時の移管を、同じ評価表で比べます。
預金システムのRFPには何を書けばよいですか?
RFPには、対象範囲と現行構成、口座数・ピーク取引量を記載します。そのうえで、シナリオや連携・移行・性能・RTO・RPOを書きます。
さらに、セキュリティや試験、運用、体制を含めます。日程や予算、データ返却も記載します。
重複電文や取消、夜間締めの扱いは、具体的に書いておきます。利息や障害復旧、切戻しも同様です。そうすると、提案と見積の差が小さくなります。
外注するとベンダーロックインが起きませんか?
起きる可能性はありますが、RFPと契約で出口を設計すれば抑えられます。データやログの標準形式、設計書や試験結果、手順書を明記します。ソースや設定の利用権、再委託、移管支援、終了時の費用と期限も、契約に書いておきます。
発注者側にも業務とデータの責任者を置き、判断をすべて委託先に預けないことが重要です。
まとめ
発注範囲と方式の確定
預金システムの新規開発、既存利用、連携追加の範囲を、まず決めます。範囲が定まれば、共同利用・パッケージ・クラウド・スクラッチを比べられ、必要な予算と期間も見積もれます。
RFPと評価表の作成
発注準備から契約までは、次の順で進めます。
- 範囲と方式:預金機能、元帳、チャネル、決済、会計、AML/CFT、運用を切り分ける
- RFP作成:正常系・例外系のシナリオ、非機能、移行、契約・保守条件をまとめる
- 提案比較:同条件で初期費用、5年分の運用費、移行リスク、内製化、データ返却を見る
- 契約確定:検収、SLA、監査、再委託、返却、移管条件を定める
方式は、業務適合度・費用・移行・可用性・制度改正・出口戦略から比べます。RFPでは、利息や締め・訂正・取消・重複送信の扱いを具体化します。さらに、障害復旧や残高突合・切戻し・再委託先の事故への対応も書き込みます。
見積は、要件定義・開発・移行・試験・運用・保守に分けて確認します。発注側に業務・データ・セキュリティの責任者を置くことが、金融サービスの信頼を支えます。
▼全体ガイドの記事
・預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。