
預金システム開発は、業務とリスクの整理から始まり、方式とベンダーの選定を経て稼働へ進みます。顧客の預金と金融機関の信用を守るには、この流れが基本です。
預金システムは運用が24時間365日続くため、稼働後まで見通して進める必要があります。
▼全体ガイドの記事
・預金システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
預金システム開発の全体像
預金システムは、銀行や信用金庫などが顧客の預金口座と残高を管理する中核システムです。一般には勘定系のうち、普通預金・当座預金・定期預金の元帳を扱う領域を指し、入出金や利息、手数料、振込などの取引もこの領域に含まれます。
実際の開発では、預金機能だけを切り離さず、周辺機能との接続も設計します。接続先には、為替や融資、本人確認が含まれます。
チャネルには、ATM、営業店端末、インターネットバンキングがあります。さらに、会計や決済、AML/CFT監視も対象になります。
預金システムの主な機能と守るべき品質
残高を正しく保つには、預金取引の機能と例外処理を一体で定義しておく必要があります。
- 口座・顧客管理:口座開設・解約、本人確認、名寄せ
- 取引処理:預入・払戻、振替、振込、凍結・解凍、訂正・取消
- 照会・商品管理:残高・明細照会、定期預金の満期・自動継続
- 計算・記録:利息・手数料計算、取引限度額、日次締め、帳票、規制報告、操作履歴・監査ログ
要件定義では、正常な処理だけでなく、同じ取引電文が二重に届く場合やタイムアウト後に再送される場合も扱います。また、処理の途中で障害が起きたときに残高と元帳を守る方法も決めます。
重要な品質要件は、トランザクションの原子性、処理順序、時刻管理です。さらに、再実行ルールと監査可能性も欠かせません。これらが崩れると、残高の二重計上や利息の端数差異が、顧客対応と金融機関の信用に直結します。
受入条件には、画面の表示だけでなく、データの整合も含めます。取引件数、残高、利息が突合し、明細と帳票も一致することを条件にします。加えて、障害から所定時間内に復旧できることも求めます。
預金機能と周辺システムの境界
今回作る範囲を決めるため、預金元帳からチャネルや運用基盤までのつながりを一覧にします。
- 中核データ:勘定元帳、預金商品、顧客・口座マスタ
- チャネル:窓口、ATM、Web、アプリ
- 業務連携:API・ファイル基盤、融資、為替、決済、AML/CFT、会計・分析
- 運用基盤:認証・権限、監視、バックアップ、災害復旧
既存ホストを残してWeb照会とAPIを追加するなら、預金元帳そのものは作り直しません。一方で、新しいコアへ口座・商品・利息・取引履歴を移す場合は、移行設計と並行稼働、切替と戻し方が中核の作業になります。
開発範囲を図にしておくと、見積もりを比べやすくなります。逆に「預金システム一式」とだけ発注すると、営業店とATMの連携や、決済と規制報告の連携が後から加わり、費用と期間が膨らむおそれがあります。
預金システム開発の進め方と工程
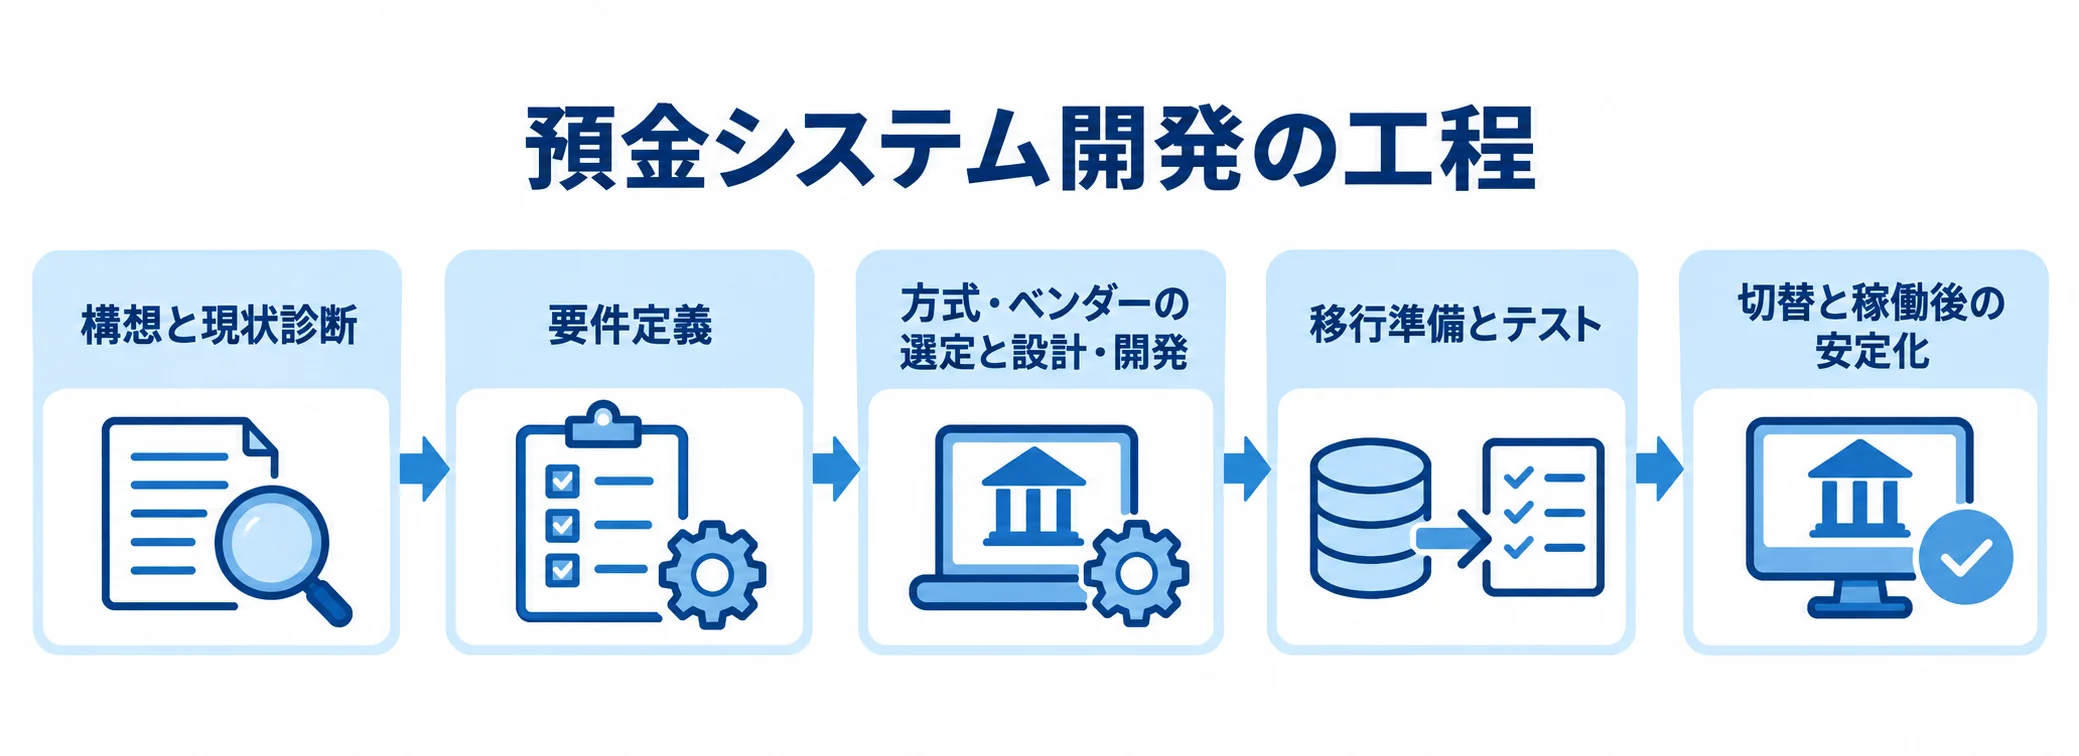
預金システム開発は、上流で業務とリスクの基準を定め、下流で実データに近い条件を検証します。工程は次の順で進みます。
- 構想と現状診断
- 要件定義
- 方式・ベンダー選定
- 設計・開発
- 移行準備とテスト
- 切替と稼働後の安定化
とはいえ、工程が完全に直列で進むとは限りません。たとえば既存システムの更改では、開発工程より移行リハーサルと業務受入の準備が期間を左右します。
構想・現状調査・要件定義
RFPと要件定義の基礎として、次の4つの観点を洗い出します。
- 業務量:対象業務、口座数、商品数、日次取引件数、ピーク時同時処理数
- 現行環境:停止可能時間、現行資産、接続先、内製人材
- 業務シナリオ:正常系、例外処理、締め、休日、災害復旧
- 品質・移行条件:品質基準、安全要件、データ照合と切替条件
元帳を参照・更新する接続先はすべて一覧にし、それぞれの業務オーナーを決めます。業務とシステムの関連図は、後のRFPや見積の元になるほか、テストケースや切替計画にもつながります。
要件定義では、預入・払戻の正常系に加えて、例外のシナリオも用意します。例外としては、組戻し、訂正、取消のほか、重複電文や通信タイムアウトがあります。
また、夜間締めや休日、うるう年の扱いも定義します。利息の端数や凍結、休眠の扱いも、あらかじめ決めておきます。相続と災害復旧についても取り決めます。
機能要件と同時に、可用性やSLA、RTO、RPOといった指標を決めます。監査ログや権限の分離、暗号化、脆弱性管理も、同じ時期に定めます。データの保持期間と個人情報の扱いも、あわせて決めておきます。
金融庁は2025年10月に金融分野向けサイバーセキュリティガイドラインを公表しました。2026年4月には第三者サイバーリスク管理の調査報告書も公表しています(出典:金融庁「Policy Approaches to Strengthen Cyber Security in the Financial Sector」、2026年)。
委託先や再委託先まで要件に含めることも大切です。
方式・ベンダーの選定と設計・開発
方式には、既存パッケージや共同利用型、プライベートクラウドがあります。パブリッククラウド上のコンポーザブルなコア、スクラッチ、レガシーを残す近代化も候補になり、分けて比べます。
- 開発方式:パッケージ、共同利用、各種クラウド、スクラッチ、段階的近代化
- 独自仕様:標準化と個別拡張の範囲
- クラウド設計:責任分界、保護、障害対応、費用、移行性
- 提案・運用:整合性、移行、再実行、知識移管の確認
クラウドを使う場合は、責任共有モデルとデータ所在地を決め、暗号鍵や監査証跡も設計します。マルチリージョンや障害時の切替を確かめ、利用料の上限や別環境への移行可能性も確認します。
住信SBIネット銀行は2025年9月、次世代勘定系をAWS上に構築し、2028年初旬の本番稼働を目指すと公表しました。3,000万口座を超えるデータ量への対応を想定した事例で、参考になります(出典:AWS「住信SBIネット銀行が勘定系システムのクラウド化にAWSを採用」、2025年)。
クラウドを採用しても、大規模な移行と運用の設計は欠かせません。差別化につながらない独自仕様は、Fit to Standardの考え方で減らします。一方で、法令や商品戦略に関係する部分だけを拡張すれば、費用と保守の負担を抑えられます。
RFPでは、元帳の整合性や移行リハーサルの回数、障害時の自動再実行の範囲を、同じ書式で回答してもらいます。あわせて、金融機関側へ移管する知識も確認します。
デモでは、通常取引に加えて、取消や再送、締めを見ます。障害復旧や権限分離、監査ログも確認し、提案書の機能と実際の運用性を照らし合わせます。
テスト・移行リハーサル・切替・安定化
預金データの整合性を守るために、切替前の検証から稼働後の監視までを計画しておきます。
- 各種テスト:単体、結合、総合、性能、障害、セキュリティ、業務受入
- 移行確認:データを移行し、件数と金額を突合
- 切替確認:当日の手順と責任者を明確にする
- 稼働後確認:残高、障害、遅延、問い合わせ、制度改正を定例確認
残高と元帳、履歴件数、利息、手数料は、互いに一致するかを突き合わせます。さらに、帳票や外部接続、監査ログの一貫性も確かめます。
負荷試験は平均値ではなく、給料日や月末など取引が集中する時間帯を想定して行います。また、タイムアウトや再送が起きても二重計上しないことを確かめます。
移行対象には、口座残高や商品属性、顧客・口座の名寄せが含まれます。加えて、入出金履歴や利息計算の基準日、凍結・制限情報も対象です。帳票や規制報告に必要な履歴も忘れず含めます。
実データに近い匿名化データを使い、複数回リハーサルを重ねます。切替当日は、取引を凍結し、最終バックアップを取ったうえで移行処理を進めます。そのあとに、残高と外部接続を確認する手順を決めておきます。
切替時には、経営判断、顧客への告知、切戻しの判断について、責任者を時刻単位で決めておきます。稼働後は、残高突合や障害・再送件数、処理遅延を定例で確認します。問い合わせやセキュリティアラート、制度改正への対応状況も、あわせて見ます。
FISCは2025年3月、「安全対策基準・解説書(第13版)」と「コンティンジェンシープラン策定のための手引書(第5版)」を公表しました。侵入を前提にした検知や対応も求められています(出典:FISC「サイバーセキュリティFAQ」、2025年)。そのため、稼働日をゴールにせず、復旧訓練と法改正への対応を含む運用へ引き継ぎます。
預金システム開発の費用相場とコストの内訳
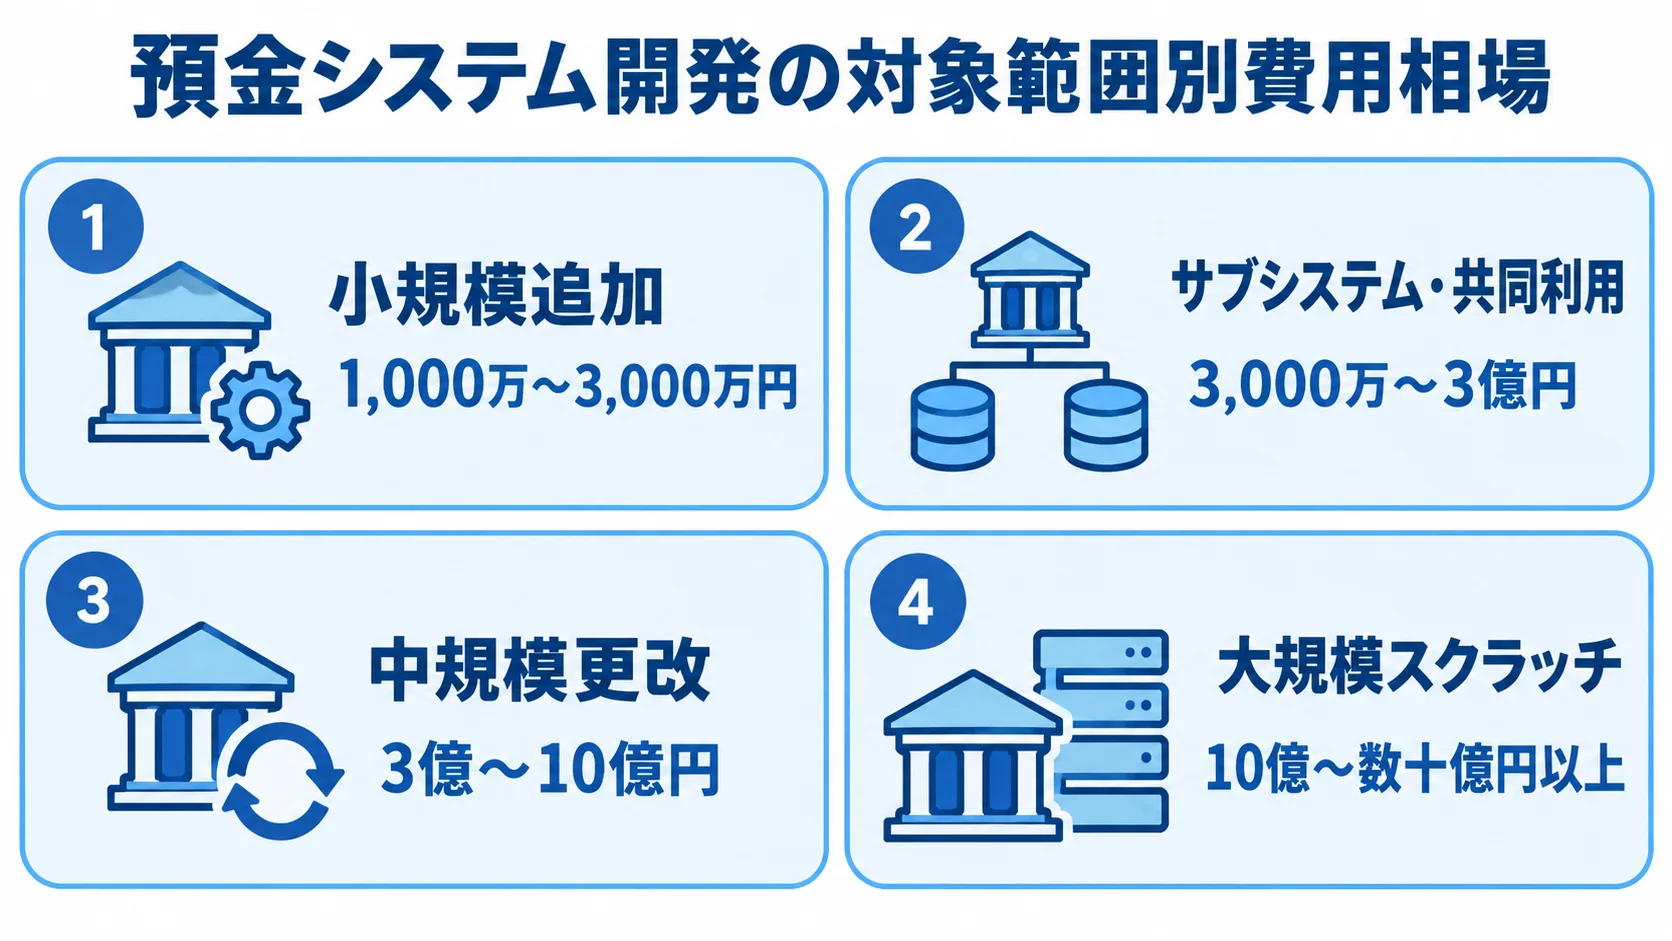
預金システムの費用は、対象範囲や口座数、取引ピークによって変わります。チャネル数や既存データ量、移行方式も影響します。さらに、可用性や規制対応、カスタマイズ、保守範囲も関わります。
公開されている価格は、部分機能や全社IT投資の場合が多いため、以下に示す金額は公開情報を踏まえた編集部推定の目安です。確定価格とは言えず、ベンダー見積もりを比べる際のスケールとして使う数字です。
対象範囲別の費用相場
既存ホストへの追加から全体の刷新まで、規模に応じた予算と期間を見通します。
- 小規模追加:初期費用1,000万〜3,000万円、3〜9か月
- サブシステム・共同利用:3,000万〜3億円、9〜24か月
- 中規模更改:3億〜10億円、18〜36か月
- 大規模スクラッチ:10億〜数十億円以上、3〜6年以上
小規模案件は既存ホストを残したまま、勘定系APIや照会機能を追加する範囲です。帳票や特定チャネルを足す場合も、この範囲に入ります。
商品、口座、入出金のほか、複数の外部連携を含む預金サブシステムや共同利用パッケージは、3,000万〜3億円、9〜24か月程度が目安です。要件定義や移行データの品質次第では、サブシステムや共同利用の費用が目安を超えることがあります。
中規模更改は地域金融機関向けの案件で、データ移行や営業店、ATMの対応に加えて、インターネットバンキングや災害復旧、総合テストまで含みます。この金額は、預金機能だけの価格ではなく、関連システムと移行を含むプロジェクト規模を指します。
部分価格の例として、NECは2025年3月に「NEC APIサービス for しんきん」を提供開始しました。このサービスは、全国230を超える信用金庫が共同利用する勘定系の内部APIと連携します。
価格は税別200万円です。別途、SI費用と月額保守料が必要だと同社は明記しています(出典:NEC「NEC APIサービス for しんきん」、2025年)。この200万円を、預金システム全体の開発費とは見なせません。
初期費用・移行費用・運用費用の内訳
総額を正しく比べるには、開発時、移行時、稼働後の費用を分けて見ます。
- 初期開発:要件定義、業務設計、アプリ開発、ライセンス、基盤、接続
- 移行・検証:試験環境、性能・障害・セキュリティ試験、移行、切替リハーサル、並走運用、教育
- 運用:クラウド利用料、監視、バックアップ、DRサイト、保守、制度改正、問い合わせ、障害対応、再委託先管理
- 契約条件:月額固定、従量、追加改修、緊急対応を区分
見積もりは、人月単価や開発工数だけで比べず、費用ごとに分けて確認します。特に、金融システムではテストや移行を削ると、本番のリスクが増えます。
ランニングコストには、ライセンスの保守や脆弱性対応も含まれます。また、一般的な保守費の仮置きとして、初期開発費の年5〜15%程度を置く場合があります。
24時間運用や法改正への対応、監視、訓練を含む金融機関では、保守費に幅が出ます。
なお、大手金融機関の全社投資額を、預金システムの相場として使うことも避けます。日本郵政グループの基幹系、ATM、窓口端末などの更改投資は1,500億円規模ですが、預金機能単体の金額ではありません。公開事例を見るときは金額の範囲を読み取り、口座数や業務、移行、運用を自社の案件とそろえて比べます。
預金システムの見積もりを取る際のポイント
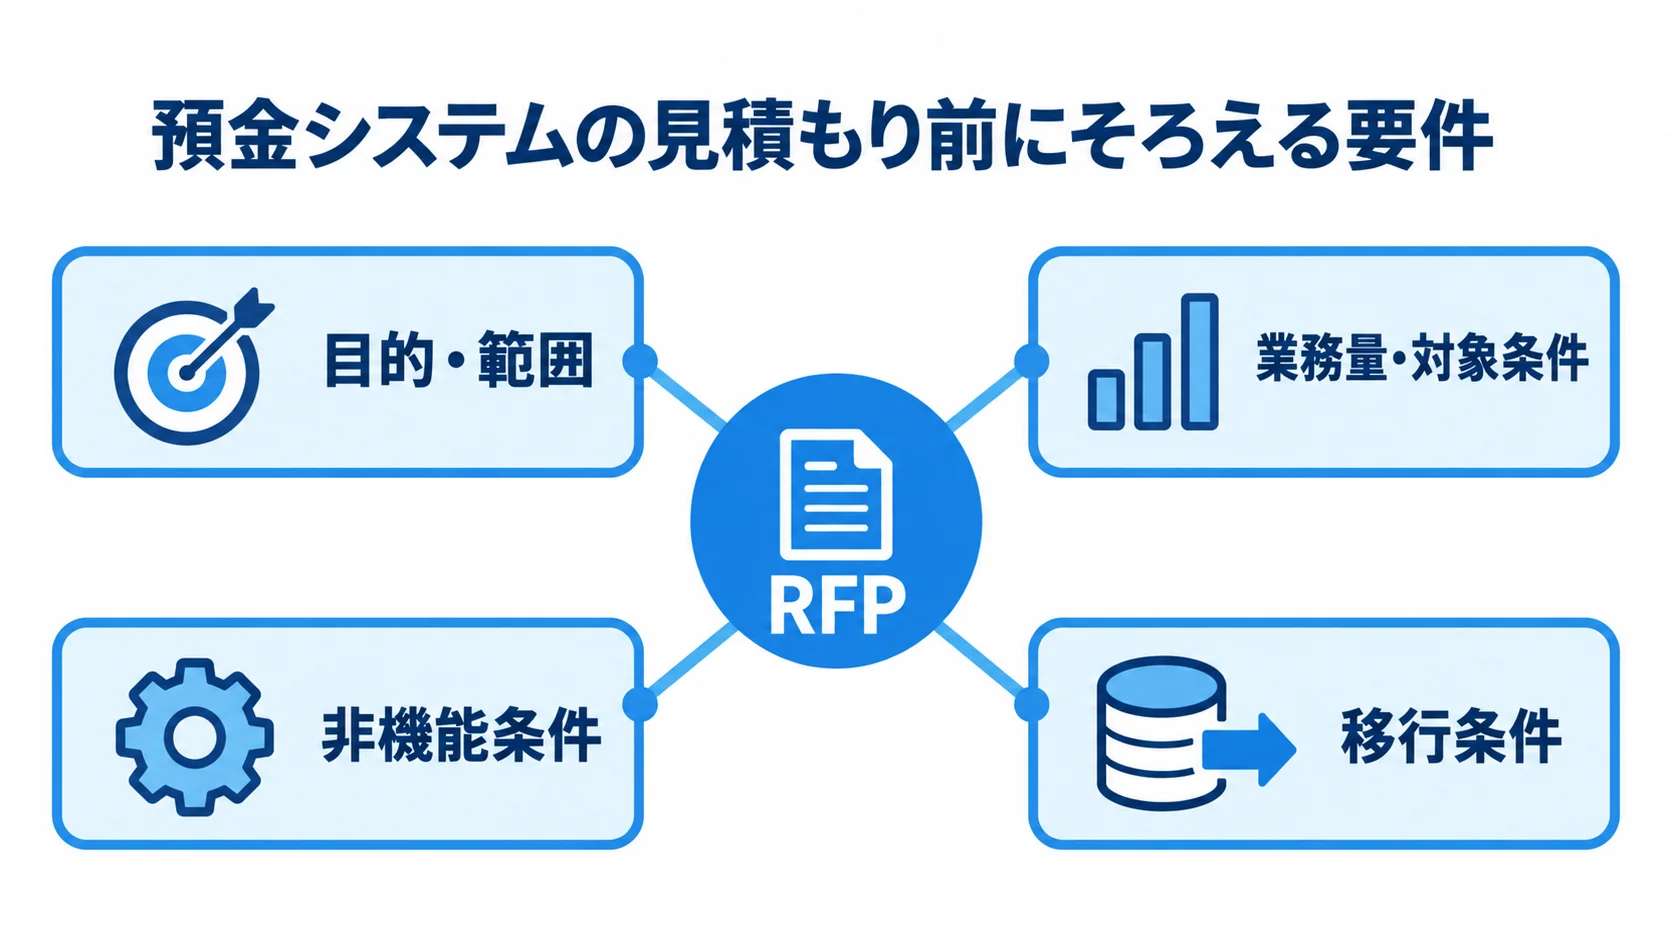
見積もりでは、金額そのものより先に、同じ前提で比べられる状態を作ることが欠かせません。機能名や工程名が依頼先ごとに違うと、移行費を含む会社と別計上する会社を、そのまま比べられなくなります。
RFPには、対象範囲や取引量、品質基準を明記します。データ移行やテスト、運用、契約後の移管条件も、あわせて書いておきます。
要件と前提の仕様書への落とし込み
発注先が同じ条件で見積もれるように、業務範囲、品質、移行の前提を具体的に書き出します。
- 目的・範囲:既存勘定系を残すか、預金元帳・口座マスタを新コアへ移すか
- 業務量:口座数、預金商品、ピーク時取引数、接続先
- 対象条件:データ保持年数、停止可能時間、対応チャネル、法令・規程、希望稼働時期
- 非機能条件:稼働時間、RTO・RPO、同時処理数、応答時間、保存期間、障害通知、試験範囲
- 移行条件:突合、許容差、責任者、回数、切戻し、並行確認
既存勘定系を残してアプリ向けの照会APIを追加する場合と、預金元帳や口座マスタを新コアへ移す場合とでは、必要な体制も費用も異なります。
非機能要件は、「高可用性」のような表現に頼らず、稼働時間やRTO・RPO、同時処理数、応答時間を数値で示します。バックアップやログの保持期間、障害通知時間、セキュリティ試験の範囲も明記します。こうしておくと、同じ品質基準で比べられます。
複数社の同じ評価軸による比較
金融機関向けの実績に加え、検討中の方式や運用体制に合うベンダーを選びます。
- 大規模統合・運用設計:NTTデータ
- 既存資産の近代化・勘定系:富士通
- 信用金庫のAPI連携・共同利用:NEC
- クラウド構築:アクセンチュア(フルクラウド・デジタルバンク)
- 地域金融機関向け更改:フューチャーアーキテクト、BIPROGY
これらは、案件の方式に応じた候補例です。実際には、適性を確かめたうえで比べます。
評価表には、金融実績や元帳・預金業務の知識、移行方式を入れます。加えて、クラウド・共同利用や24時間運用、障害対応を評価の対象にします。セキュリティや価格、体制も、同じ表で比べます。
再委託やデータ返却、内製化の支援も評価の対象です。また、同規模の移行で出た課題や、失敗時の切戻しについて質問します。
稼働後の要員や制度改正への対応についても確かめます。プロジェクトの終了時には、ドキュメントとデータを引き渡せるかも確認します。
契約・移行・セキュリティのリスク確認
追加費用や事故時の責任が曖昧にならないよう、見積もりと契約の条件を確かめます。
- 費用と前提:含む・含まない作業、追加変更単価、環境費、ライセンス、保守、再委託
- 契約条件:成果物、検収、重大障害のSLA、連絡、変更管理、遅延時の扱い
- 委託先管理:脆弱性、ログ監視、事故報告、再委託先、終了時のデータ返却
- 自社の体制:責任者、判断会議、エスカレーション、成果物を読める状態の維持
見積もりが安く見えても、データ移行や性能試験が別料金なら、総額は増えます。障害訓練や切替リハーサルが別料金でないかも確かめます。
金融庁は、2025年にガイドラインを公表したあとも、2026年に第三者リスクやAIに関する取り組みを進めています。同庁主催のDelta Wall 2025には、過去最多の177先が参加しました。演習では、初動と調査、顧客対応、復旧を含む業務継続を確認しています(出典:金融庁「金融業界横断的なサイバーセキュリティ演習 Delta Wall 2025」、2025年)。
委託先の管理では、脆弱性管理やログ監視、インシデント報告を確認します。再委託先の管理や、終了時のデータ返却も、RFPと契約の両方で確かめます。
金融機関側には、業務、データ、セキュリティそれぞれの責任者を置きます。加えて、ベンダー管理者も立てます。
設計書やデータ辞書、テスト結果は、自社で読める形で残します。障害記録や運用・切替の手順も、自社で読める形で残しておけば、法改正やベンダー変更への備えになります。
預金システム開発でよくある質問(FAQ)
発注前には、費用や既存システムを残す範囲について質問されることが多いです。そのほか、クラウドの可否や開発期間、内製体制も聞かれます。
預金システム開発は数千万円でできますか?
既存勘定系を残して照会APIや特定チャネルを追加するなら、1,000万〜3,000万円程度で検討できる場合があります。一方、預金元帳や口座データ、利息、履歴に加えてATMや営業店まで新設する場合は、数億円以上になる可能性が高いです。
公開パッケージの200万円などは、部分機能の価格です。SIや移行、テスト、保守を含む総額とは、分けて考えます。
預金システムをクラウドで開発しても安全ですか?
クラウドだから安全、またはオンプレミスだから安全とは一概にいえません。FISCや金融庁の考え方を踏まえ、アクセス権限や暗号化を中心に、監視やバックアップも設計します。
マルチリージョンや障害時の切替、委託先管理、出口戦略を設計し、実際に訓練します。データ所在地と責任分界、利用料の上限も、契約と運用手順に落とし込みます。
預金システム開発にはどれくらいの期間がかかりますか?
既存システムへのAPIや照会の小規模な追加は3〜9か月、パッケージ導入や預金サブシステムは9〜24か月が目安です。既存口座と周辺システムを含む更改は、18〜36か月以上かかります。
新設のデジタルバンクには、短期で稼働した事例もあります。一方で、既存口座を移す場合は、リハーサルや並行確認、切戻しの準備が必要です。期間を縮めたいときは、機能を削るより先に、範囲を分けて移行回数と受入条件を決めます。
預金システム開発をベンダーへ丸投げしてもよいですか?
丸投げはおすすめできません。業務上の優先順位やデータ品質、受入条件は、金融機関側が持つ必要があります。加えて、リスク許容度や顧客対応、切替の判断も、自社で決めることになります。
外注する場合でも、業務、データ、セキュリティの各責任者と、ベンダー管理者を置きます。設計書やテスト結果は、自社で確認できる状態にしておきます。移行手順や障害記録についても、自社で確認できるように残します。
預金システム開発の進め方・費用・見積ポイントまとめ
預金システム開発では、機能を多く作ることより、業務の境界とリスクを定義することが重要です。残高や履歴、利息に加え、締めや訂正、障害復旧も受入条件にできるかで成否が決まります。
まず、既存勘定系を残す範囲と新規に開発する範囲を分けます。そのうえで、口座数や取引量、外部接続を一覧にし、停止可能時間や移行データも洗い出します。
最初の対象範囲と業務リスクの整理
まずは、製品名や開発会社より先に、業務の境界を明確にします。対象は、預金元帳や口座、チャネルに加え、外部連携や移行データまで含めて範囲を区切ります。
訂正・取消や利息、締めを、受入条件に入れます。二重送信や障害復旧も、受入条件に加えます。こうすれば、費用とリスクを同じ基準で比較できます。
RFPと運用体制の準備
パッケージやクラウドなどの方式と、対象規模によって費用は変わります。費用の目安とあわせて、契約や運用の条件も整理します。
- 方式:パッケージ、共同利用、クラウド、スクラッチ、段階的なAPI化
- 費用範囲:周辺追加1,000万〜3,000万円、サブシステム3,000万〜3億円
- 更改規模:中規模3億〜10億円、全体刷新10億〜数十億円以上
- 契約・運用:移行リスク、保守、内製化、データ返却、終了時の移管
これらはあくまで目安で、対象範囲をそろえなければ比べられません。
複数社へ同じRFPを提示し、見積もりを取ります。その際、要件定義や移行、テストに加えて、セキュリティや運用、契約条件を分けて出してもらいます。
稼働後の運用には、切替リハーサルや復旧訓練、制度改正、委託先管理も含めます。こうした計画が、顧客の預金と金融機関の信用を守る基礎になります。
▼全体ガイドの記事
・預金システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。