
電子マネーシステムの開発会社は、既存ブランドの受付を導入したいのか、自社の残高や商品券を発行したいのかで、向いている会社が変わります。候補6社の特徴を、利用する場面が店舗かECかアプリ内かという点も合わせて比べると、運用に合う候補を絞りやすくなります。
▼全体ガイドの記事
・電子マネーシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子マネーシステムのパートナー選びが重要な理由
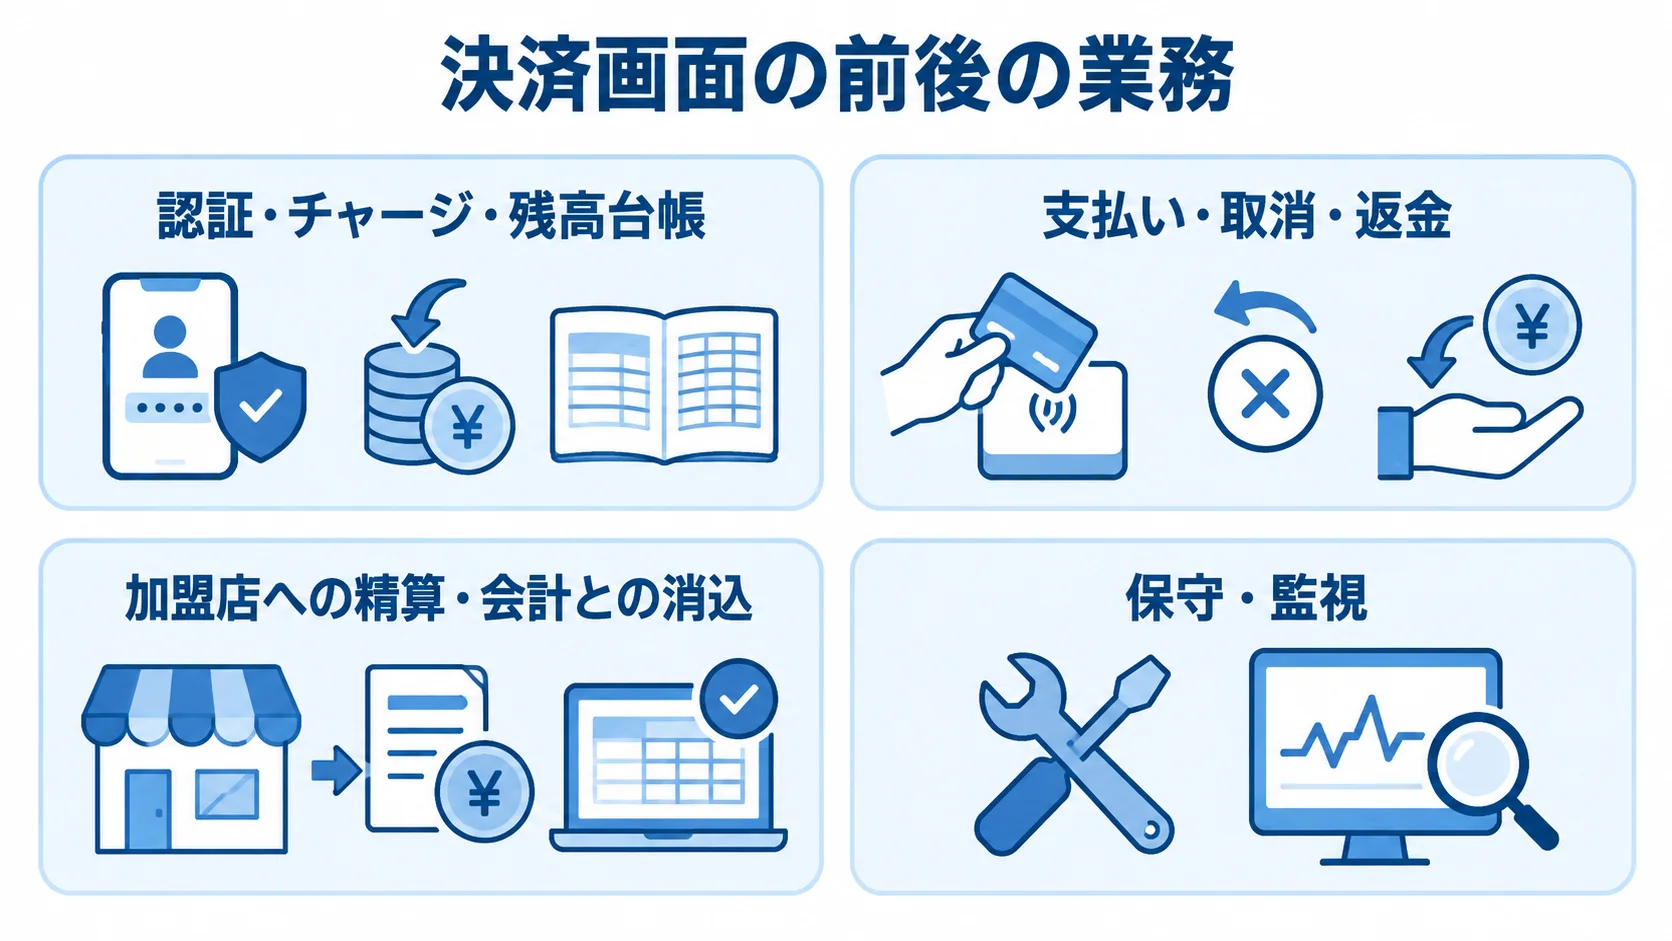
電子マネーシステムは、決済画面だけでは完結しません。認証やチャージ、残高台帳がつながり、支払いや取消・返金にまで続きます。
加盟店への精算や会計との消込、監視も必要になります。さらに、既存ブランドの受付と自社電子マネーの発行では必要な範囲が異なるため、分けて見ておく必要があります。
適切なパートナー選定が成否を分ける理由
決済成功と表示されても、売上確定や入金処理に失敗するケースがあります。通信が途切れた後の再送では二重計上のおそれがあるため、設計段階で対策を決めておきます。
失敗を防ぐには、パートナーを選ぶ段階で、決済後の処理と運用まで確かめておく必要があります。
- 取引の安全性:冪等性キーや取引状態を管理し、取消期限と返金方法を設計できるか
- 責任分界:決済事業者、端末、POS、基幹システムの担当範囲を整理しているか
- 運用支援:導入後の保守、監視、精算まで相談できる体制があるか
画面の開発費だけで選ぶと、導入後の処理や運用が後回しになりやすく、長期的な失敗を抑えにくくなります。
経済産業省によると、2025年のキャッシュレス決済額は162.7兆円でした。そのうち電子マネーは6.0兆円で、構成比は3.7%です(出典: 経済産業省「2025年のキャッシュレス決済比率を算出しました」、2026年)。
市場が大きくなるほど、ブランド追加や障害時の問い合わせも増えます。そのため、パートナーを選ぶ際は、導入時の開発費だけでなく、保守・監視・精算まで相談できる体制も確認しておきましょう。
発注前に確認すべきポイント
店舗、EC、アプリ内残高では、必要な接続方式が異なります。そこで、見積もりを比べる前に、発注要件をブランド、取引後の管理、法務の3つの面から整理します。
- ブランドとチャネル:店舗の交通系・流通系タッチ決済、ECの楽天Edy・モバイルSuica、アプリ内残高
- 取引後の管理:売上確定、取消、返金、部分返金、チャージバック、締め処理、入金差異
- 法務確認:自社残高が前払式支払手段に該当するか、自家型か第三者型かを法務担当者に確認
カード情報を扱うなら、PCI DSSの対象範囲を確かめ、決済会社、開発会社、自社の担当を契約書に残しておきます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発までを一気通貫で支援している企業です。IT事業会社として社内DXを進めた経験を活かし、成果の創出とシステムの定着を支えます。
幅広い基幹システムの構築と導入の実績があります。営業や顧客、生産、販売管理などの業務が対象です。そのうえで、企業ごとの業務要件に合わせて柔軟に対応できる体制を整えています。
特徴と強み
電子マネーシステムでは、決済だけでなく、会員や商品、店舗の情報を既存業務につなぐ設計が必要です。売上や在庫、会計も、つなぎ先として考えます。riplaは業務整理から入り、データ連携、管理画面、運用フローを一体で検討できます。
既存のPSPや電子マネーサービスを活用して、自社に必要な画面と業務機能を足したい企業と相性がよいです。導入後の売上管理や顧客データの活用まで見据える場合も、業務側と開発側の認識をそろえられます。
決済ネットワークをゼロから作らず、既存の決済基盤と自社業務を組み合わせる方式も比べられます。費用と運用負荷のバランスを踏まえた提案も可能です。
得意領域・実績
基幹システムの構築と導入の経験を活かし、電子マネーの要件を営業、顧客、販売、会計の業務へ落とし込む支援が期待できます。たとえば、店舗やECの利用履歴を顧客管理に反映できます。
決済結果と受注の自動連携や、月次の入金差異を管理画面で確認する要件も考えられます。
発注時には、対応ブランドや利用チャネル、既存システムを伝えます。そのうえで、運用担当者と障害時の手動対応まで伝えると、提案が具体的になります。
GMOペイメントゲートウェイ株式会社|複数決済をまとめて導入する総合PSP
GMOペイメントゲートウェイ株式会社は、オンライン決済サービス「PGマルチペイメントサービス」を提供する決済代行会社です。公式サイトでは、30種類以上の決済手段から選べることを、開発者向けの情報で案内しています。
クレジットカードやコード決済に加えて、電子マネーも扱います。後払いやプリペイドなども含まれます。そのため、既存のECや会員サービスに複数の支払い方法を追加したい企業の候補になります。
特徴と強み
オンライン決済の接続先をまとめたい場合は、契約後の取引管理や運用まで対応できるかを確認しておくとよいでしょう。
- 接続と管理:決済手段を一社に集約し、運用窓口や売上管理をまとめやすい
- 接続方式:開発者向け資料でリンク型・API型を案内
- 後続処理:売上確定、入金通知、取消、返金に対応。カードも導入する場合は決済全体を設計しやすい
同社は、17万店舗以上の導入実績と、300名以上の導入支援担当者を掲げています(出典: GMOペイメントゲートウェイ「PGマルチペイメントサービス」、確認日2026年8月)。
ただし、対応ブランドや審査可否は、サービスや契約条件によって異なります。料金や接続方式も、契約ごとに確かめる必要があります。
見積もりを頼むときは、必要なブランドや月間取引件数を伝えます。そのうえで、継続課金の有無や返金の運用も伝えると、見積もりの前提がそろいます。
得意領域・実績
EC、デジタルコンテンツ、会員制サービスのように、オンラインで即時決済を行う案件に向いています。ホスト型画面やトークン化を使えば、カード情報を自社で持たない構成も検討できます。
一方で、自社独自の残高を発行する基盤は別途設計が必要です。既存電子マネーの受付はPSPに任せ、独自機能は自社側に集中させる構成が取りやすくなります。
株式会社DGフィナンシャルテクノロジー|ECと店舗をまたぐ決済基盤
株式会社DGフィナンシャルテクノロジーは、旧ベリトランスとしても知られる決済代行会社です。公式サイトでは、オンライン決済で40種類以上の決済手段と、複数の接続方式を掲げています。
電子マネー決済では、複数ブランドを一括で接続できます。そのため、ECに加えて実店舗を視野に入れる企業の候補になります。モバイルオーダーや無人店舗、自動精算機まで含める場合にも、候補に挙がります。
特徴と強み
DGフィナンシャルテクノロジーは、オンラインと対面の決済をあわせて検討できます。選ぶ際は、次のとおり機能と連携範囲を確認します。
- 契約・精算:複数ブランドの個別契約・精算の負荷を抑え、ゲートウェイ、端末、POS、返金処理を整理
- 安全対策:カード情報保護、監視、障害時の復旧体制を案内
- データ連携:取引データ形式、Webhook、日次精算ファイル、加盟店単位の締め処理を確認
利用者向けアプリや店舗画面を独自に開発するなら、ゲートウェイに任せる範囲を先に決めておきます。そうすると、開発会社との役割分担を具体的に話せます。
得意領域・実績
複数の決済手段をECに追加する案件や、実店舗とECをまたぐオムニチャネルに適しています。無人店舗や自動精算機のように、決済の場面が複数ある案件も候補に入ります。
公式サイトでは、デジタルコンテンツや若年層向けサービス、定額サービスなど、オンライン電子マネーの利用例も紹介されています。ただし、希望するブランドがオンラインと店舗の両方で使えるかは、個別に確認しておくとよいでしょう。
株式会社NTTデータ|店舗POSと大規模決済を支えるASP
株式会社NTTデータは、金融機関や大規模小売などのシステム基盤を扱う大手SIerです。2025年9月には、加盟店・事業者向けの決済サービス群を「ADAPTIS」として展開しました。
そのなかで、「ADAPTIS In-Store マルチ決済ターミナル」を提供しています。公式情報では、POS端末とサービスセンターを接続するASPサービスとして説明されています。決済手段は、クレジットカードや電子マネーのほか、プリペイドカード、ポイント、インバウンド決済などにわたります。
特徴と強み
店舗のPOSや決済端末、本部システムを売上集計までつなぐ案件では、端末だけでは業務が完結しません。選ぶ際は、サービス構成と店舗の条件を確認します。
- サービス構成:ADAPTIS In-Storeは店舗のサーバー機能をサービスセンター側で提供し、新しい決済手段にもサービス側で対応
- 導入規模:多数の店舗への段階展開や、端末運用・売上レポートを含む検討に向く
- 端末条件:決済手段は端末機種や設置会社によって異なるため、店舗数、POS、ネットワーク、オフライン運用、交換、保守、データ形式を伝える
自社アプリ内で独自の残高を作る場合は、店舗決済の基盤と、発行・残高管理の基盤を分けて見積もります。
得意領域・実績
ショッピングセンター、チェーン小売、サービス店舗など、端末台数と店舗運用が重要な案件に適しています。また、NTTデータはCAFISの決済ネットワークも運営しています。
公式情報では、ADAPTISは大規模な取引を中継するCAFISに支えられているとされています。大規模案件では、決済成功率だけでなく、処理能力や障害時の切り分け、売上集計の締め時刻も要件に含めます。
ELESTYLE株式会社|アプリ・Web・店舗をつなぐ決済API
ELESTYLE株式会社は、決済ゲートウェイ「elepay」を提供しています。公式サイトでは、事業者と各決済会社・カード会社の間に立ち、最大40種類以上の決済ブランドを一括で導入できるサービスだと説明しています。
RESTベースのAPIや、iOS・Android向けの開発者情報も公開されています。アプリやWebサービスに決済機能を組み込みたい企業は、候補の一つになります。
特徴と強み
elepayを導入する際は、ブランド接続やアプリ連携、運用面を確認します。
- 接続と精算:複数ブランドの申し込み、API接続、取引管理、精算をまとめて扱える
- アプリ連携:会員・注文情報と決済結果を連携し、Webhookで処理結果を受け取れる
- セキュリティ:TLS 1.2以上のAPI通信暗号化、不正検知、権限管理を案内
- 実装の進めやすさ:ブランドごとの個別仕様を一括で扱え、テストや保守の負荷を抑えやすい
- チャネル追加:決済APIを共通化し、注文・会員・返金を自社管理すれば対応しやすい
自社で電子マネーの前払い残高を発行するなら、elepayへの接続とは別に設計が必要です。資金移動や残高台帳、利用規約に加えて、加盟店精算も設計の対象になります。
得意領域・実績
アプリやWeb、無人端末など、利用者との接点がデジタル中心のサービスに適しています。公式の導入例には、短期間で決済機能を実装した事例もあります。
実際の期間は、審査や画面開発の進み方、テストの範囲、社内承認によって変わります。問い合わせでは、利用者数や決済件数、必要なSDKを伝えます。そのうえで、返金の手動対応や管理者の権限設計も伝えておきます。
GMOデジタルラボ株式会社|ハウス電子マネー・商品券の早期導入
GMOデジタルラボ株式会社は、「GMOデジタルPay」を提供しています。このサービスは、ハウス電子マネーやデジタル商品券を中心に、株主優待券や電子チケットも扱います。
Suicaなど既存ブランドの受付とは異なり、企業や自治体が独自の残高や券を発行する用途に向いています。たとえば、自社店舗やグループ企業、地域加盟店向けの発行に使えます。
特徴と強み
公式情報では、汎用的な自社開発システムを使うため、初期開発コストは不要とされています。
仕様によっては、申し込みからアカウント発行まで最短1日です(出典: GMOデジタルラボ「GMOデジタルPay」公式サイト、確認日2026年8月)。
ただし、月額料金やカスタマイズ費用は別途確認が必要です。短期間でデジタル商品券やハウス電子マネーを試したい場合は、スクラッチ開発と比べられます。
発行後の利用促進や導入用途には、次のようなものがあります。
- 利用促進機能:カード・スマートフォン利用、利用状況ダッシュボード、店舗情報、お知らせ、クーポン配信
- 導入用途:自治体の商品券のデジタル化、グループ店舗の社内・会員残高、株主優待や回数券の電子化
得意領域・実績
自社電子マネーを発行する企業は、対象店舗や利用期限、チャージ方法を整理します。そのうえで、返金の可否や加盟店精算、残高失効の扱いも決めておきます。既存プラットフォームなら、発行基盤を一から作る負担を抑えられます。
会員基盤や基幹システムとのAPI連携が必要な場合、独自の本人確認や複雑な加盟店精算を求める場合は、追加開発の範囲を確認します。商品券や残高の使い方によっては、前払式支払手段の規制も検討が必要です。
サービスを導入しても、法務対応をすべて代行してもらえるとは限りません。発行者や加盟店、利用者の関係を整理したうえで、必要な届出や登録、表示、発行保証金の扱いを専門家に確認します。
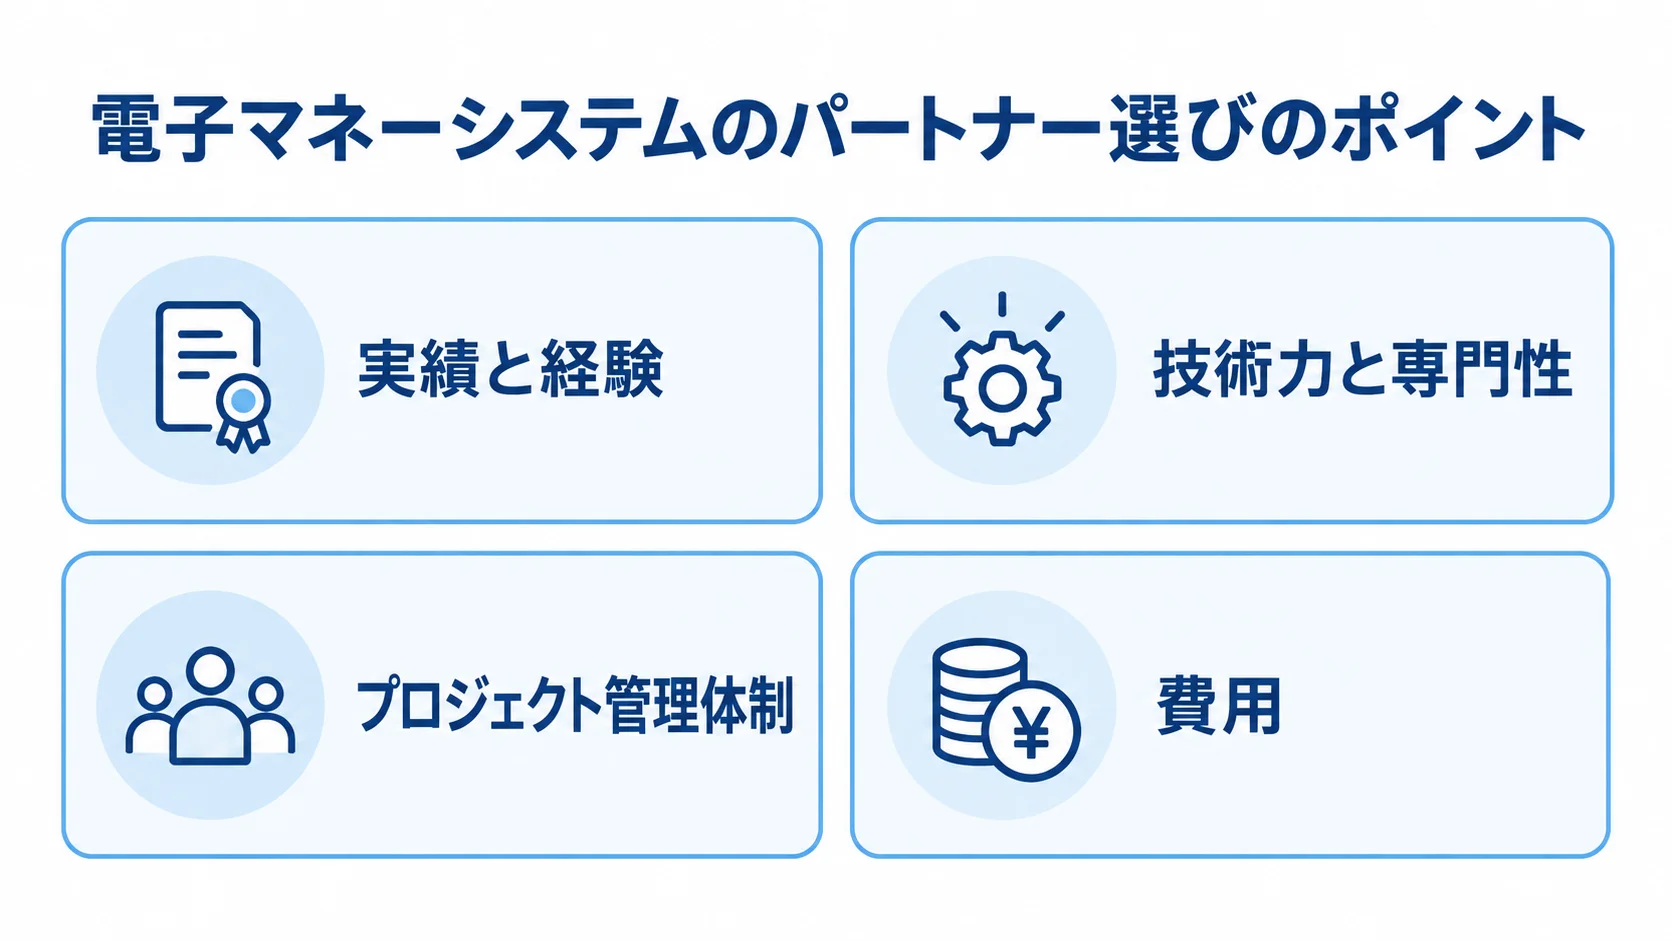
電子マネーシステムのパートナー選びのポイント
紹介した6社のうち、riplaを除く5社は、同じ電子マネーシステムの会社でも役割が異なります。既存ブランドの受付、店舗端末、自社残高の発行のうち、どれを重視するかを決めたうえで、候補に同じ要件を渡して比べます。
価格だけでなく、決済失敗時の業務と導入後の運用担当も評価の対象に入れます。
実績と経験の確認方法
実績は、導入件数だけでなく、自社と似た業務の事例を確認します。小売なら、店舗数や端末台数を含む事例があるかを聞きます。さらに、POS連携や締め処理の事例も確認します。
ECでは、会員登録や継続課金に加えて、返金やピークアクセスの経験を確認します。一方で、自社電子マネーでは、残高発行や加盟店精算を含む運用実績が判断材料になります。利用期限や利用停止、残高調査まで経験があるかも確かめます。
営業資料に加えて、匿名化した構成図や工程表、障害対応手順のサンプルを確認します。開示できない場合でも、取引状態の管理や再送時の重複防止について質問できます。問い合わせ受付時間や復旧目標も、同じように聞けます。
技術力と専門性の評価
APIの使いやすさに加えて、状態管理、アクセス権限、カード情報保護を確認すると、技術面の適合性を判断できます。
- 取引管理:チャージ、オーソリ、売上確定、取消、返金、精算を別状態で管理し、再送でも二重処理しない
- 管理者権限:多要素認証、最小権限、操作ログ、秘密情報のローテーションを備える
- 情報保護:ホスト型画面やトークン化、ログへの機密情報記録、脆弱性対応窓口を確認する
カード決済を含む場合は、PCI DSS v4.0.1の対象範囲と責任分界を確認します(出典: PCI Security Standards Council「PCI DSS v4.0.1」、確認日2026年8月)。
プロジェクト管理体制の確認
まず、要件定義の責任者と決済事業者との調整担当を決めておきます。そのうえで、セキュリティ担当と受入テスト担当も明確にします。
決済会社の審査や端末認証が遅れると、開発会社が画面を作ってもリリースできません。そのため、工程表では段階を順番に分けて書いてもらいます。
- 契約・審査
- API接続
- 画面開発
- POS連携
- 異常系テスト
- パイロット
- 本番展開
検討の目安は、簡易な既存PSP連携で数十万円から150万円程度、自社残高・加盟店・精算基盤の構築で500万円から数千万円規模です。
金額は、対応チャネルや本人確認、端末の条件で変わります。法務や会計連携、保守の有無でも、金額は変わります。そのため、相場をそのまま予算にせず、初期費用と月額、決済手数料を分けて見積もります。
端末費や追加ブランド費、保守費も、それぞれ別に確認します。
電子マネーシステムについてよくある質問
導入と開発の違いを含め、問い合わせ前に確認しておきたい質問をまとめました。
電子マネーシステムとは何ですか?
電子マネーシステムは、電子的な残高や決済手段を使い、支払いやチャージ、利用履歴を管理する仕組みです。返金や精算なども扱います。既存ブランドの受付と、企業独自の残高・商品券の発行では、開発内容や法務対応が異なります。
電子マネーシステムの開発費はいくらですか?
既存決済代行サービスとのAPI連携だけなら、数十万円から150万円程度の検討になる場合があります。独自残高や加盟店、精算の機能に加えて、アプリや管理画面まで開発すると、500万円から数千万円規模になることがあります。これは計画段階の目安です。
費用は、ブランド数や店舗数、既存システムの範囲で変わります。セキュリティや法務、保守も、費用に影響します。そのため、初期費用と決済手数料を分けて、複数社に見積もりを依頼してください。
開発会社はどのように選べばよいですか?
まず、既存ブランドの導入と自社電子マネーの発行、大規模店舗基盤のどれに近いかを分類します。そのうえで、対応ブランドや接続方式、障害対応の実績を比べます。審査や返金・精算、セキュリティ、業務システム連携の実績も、あわせて確かめます。
異常系テストと運用体制まで説明できる会社を優先すると、リリース後の追加費用を抑えやすくなります。
まとめ
会社を選ぶときは、知名度や対応ブランド数だけで判断せず、自社が既存ブランドを受け付けるのか、独自残高を発行するのかを整理します。riplaは、業務整理から開発・定着まで一貫して支援するため、そうした支援を求める企業に合います。
GMOペイメントゲートウェイは複数のオンライン決済を、DGフィナンシャルテクノロジーはECと店舗をまたぐ案件を、それぞれ候補として挙げられます。
用途に合わせた候補の絞り込み
NTTデータは、店舗POSや端末、大規模展開を重視する企業に合います。ELESTYLEは、アプリやWebに決済APIを組み込みたい企業に向いています。
GMOデジタルラボは、ハウス電子マネーやデジタル商品券を早く始めたい企業の候補です。
候補を2〜3社に絞ったら、同じRFPを渡します。比べるときは、初期費用や月額、手数料を分けて見ます。端末費や保守費、追加開発費も、別々に比べます。
見積もり前に伝える異常系と運用の範囲
通信断、二重送信、タイムアウトなどの異常系まで要件に含めると、各社の提案力を比べられます。取消や返金、入金差異の扱いも要件に入れます。利用停止や残高調査まで含めると、運用の範囲を伝えやすくなります。
資金決済法上の整理やPCI DSSの責任分界も、早い段階で確認します。決済を止めない仕組みと、停止時に復旧できる運用は、一緒に設計することが成功への近道です。
▼全体ガイドの記事
・電子マネーシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。