
電子マネーシステムは、既存の電子マネーを受け付けるのか、自社の残高や商品券を発行するのかによって、必要な機能が変わります。利用チャネルや精算の範囲も構成を左右するため、目的に合う方式を選ぶことが大切です。
各テーマの詳細は、下の関連記事でも確認できます。
▼関連記事一覧
・電子マネーシステム開発の進め方
・電子マネーシステム開発でおすすめの開発会社6選と選び方
・電子マネーシステム開発の見積相場・費用
・電子マネーシステム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子マネーシステムの概要
電子マネーシステムは、決済を受け付けるだけでなく、利用者の認証や残高・支払い状態の管理も担います。店舗や加盟店への精算、会計との照合、返金、不正利用の監視までを、一つの業務フローとして支えます。
導入の目的によって必要な機能と費用が変わるため、受け付けと発行を分けて考えます。
既存の電子マネーを受け付ける場合
店舗やECで受け付けるには、まず扱うブランドと、既存システムへの接続範囲を決めておく必要があります。
- 接続手段:決済代行サービスやマルチ決済端末の利用
- ブランド:交通系・流通系・ポストペイ系などから選び、自社残高は発行しない
- 組み込み先:決済事業者のAPIや端末と、POS・EC・アプリとの接続
- 開発範囲:既存の会計・注文管理があれば、決済画面から売上確定、取消、返金、入金消込までを連携の対象に含める
自社の残高・商品券を発行する場合
自社残高を発行する場合は、残高台帳と加盟店精算を中心に、機能を組み立てます。
- 対象となる発行物:自社ポイント、デジタル商品券、地域通貨、会員向け残高
- 残高台帳:チャージ、付与、支払い、取消、失効、返金を取引単位で追跡する
- 加盟店精算:加盟店ごとの売上と手数料を締めたうえで精算する
- 運用画面:利用者アプリ、加盟店・管理者画面、監査ログ、問い合わせ用の照会機能を計画する
共通する主要機能
受け付けから精算・監査までを支える機能は、役割ごとに分けて見ると全体をつかみやすくなります。
- 利用者機能:会員登録・認証、チャージ、残高照会、支払い、利用履歴
- 取引管理:売上確定、取消・返金、利用停止、不正検知
- 精算・管理:加盟店管理、手数料計算、精算、レポート、監査ログ
取引の状態は、受付、認証、オーソリ、売上確定の段階に分けて管理します。取消や返金、タイムアウトも、状態として別に扱います。
通信障害で同じ要求が再送されても二重に計上されないよう、冪等性キーと取引IDを設けておきます。また、処理を再実行できる設計も欠かせません。
電子マネーシステムの種類と仕組み
電子マネーには、カードをかざす方式やスマートフォン方式、後払い、自社残高の発行などがあります。
名称だけでは、オンラインAPIの可否や店頭端末の要否、残高の管理主体を判断できない場合があります。そのため、決済方式と利用チャネルを組み合わせて、必要な接続を決めます。
前払い型とタッチ決済型
前払いの残高管理と店頭のタッチ決済では、端末も含めた接続の設計が欠かせません。
- 支払い方式:事前チャージ額や付与残高からの支払い
- 近距離通信:FeliCa系では、店舗端末とカードまたはスマートフォンが通信する
- 端末処理:認証、読み取り結果、通信状態、売上確定の扱いの設計
- 接続範囲:タッチ操作はオンライン決済APIでは代替できないため、端末、POS、決済センターの責任分界の確認
後払い型とオンライン決済
後払い型やオンライン決済では、外部の認証や売上処理と、注文の状態を連携させる必要があります。
- 後払い処理:カードネットワークや発行主体の認証・売上処理を使い、自社台帳だけでは残高を確定しない
- EC・アプリ連携:決済画面、トークン、注文状態、結果通知の接続
- 情報管理:ホスト型画面やトークン化を使うと、カード情報を自社サーバーに持たず、管理範囲を抑えられる
- 責任分担:導入後も責任は残るため、委託先との分担を文書にまとめる
自社電子マネー・デジタル商品券型
自社型では、会員アプリやQR・バーコードを入口にして、発行から返金までの取引を台帳に記録します。
自社で発行すれば、顧客体験を作り込めます。一方で、商業施設や自治体のように複数の加盟店で使う場合は、加盟店ごとに利用額と手数料を集計する必要があります。入金サイクルや売上取消も、同じ単位で扱います。
自社で残高を発行する場合は、締め処理と消込に加え、前払式支払手段への該当性や残高保全も初期設計で検討します。問い合わせ対応や障害時の利用者救済も、あわせて組み込みます。
チャネル別に必要な接続
利用する場所によって、接続先も運用上の判断も変わります。
- 店舗:端末とPOSの接続
- EC:注文管理と決済APIの接続
- アプリ:会員認証と残高表示の接続
- 管理業務:精算・会計・CRMとの接続
ブランドの選定に加えて、利用チャネル、通信断時に受け付けるかどうか、売上確定の時点も決めておく必要があります。
市場の広がりも確認しておきます。経済産業省によると、2025年の国内キャッシュレス決済額は162.7兆円、比率は58.0%でした。そのうち電子マネーは6.0兆円で、構成比は3.7%でした(出典: 経済産業省「2025年のキャッシュレス決済比率を算出しました」、2026年)。
市場が大きくても、用途に合わない方式を選ばないことが大切です。
電子マネーシステム開発の進め方
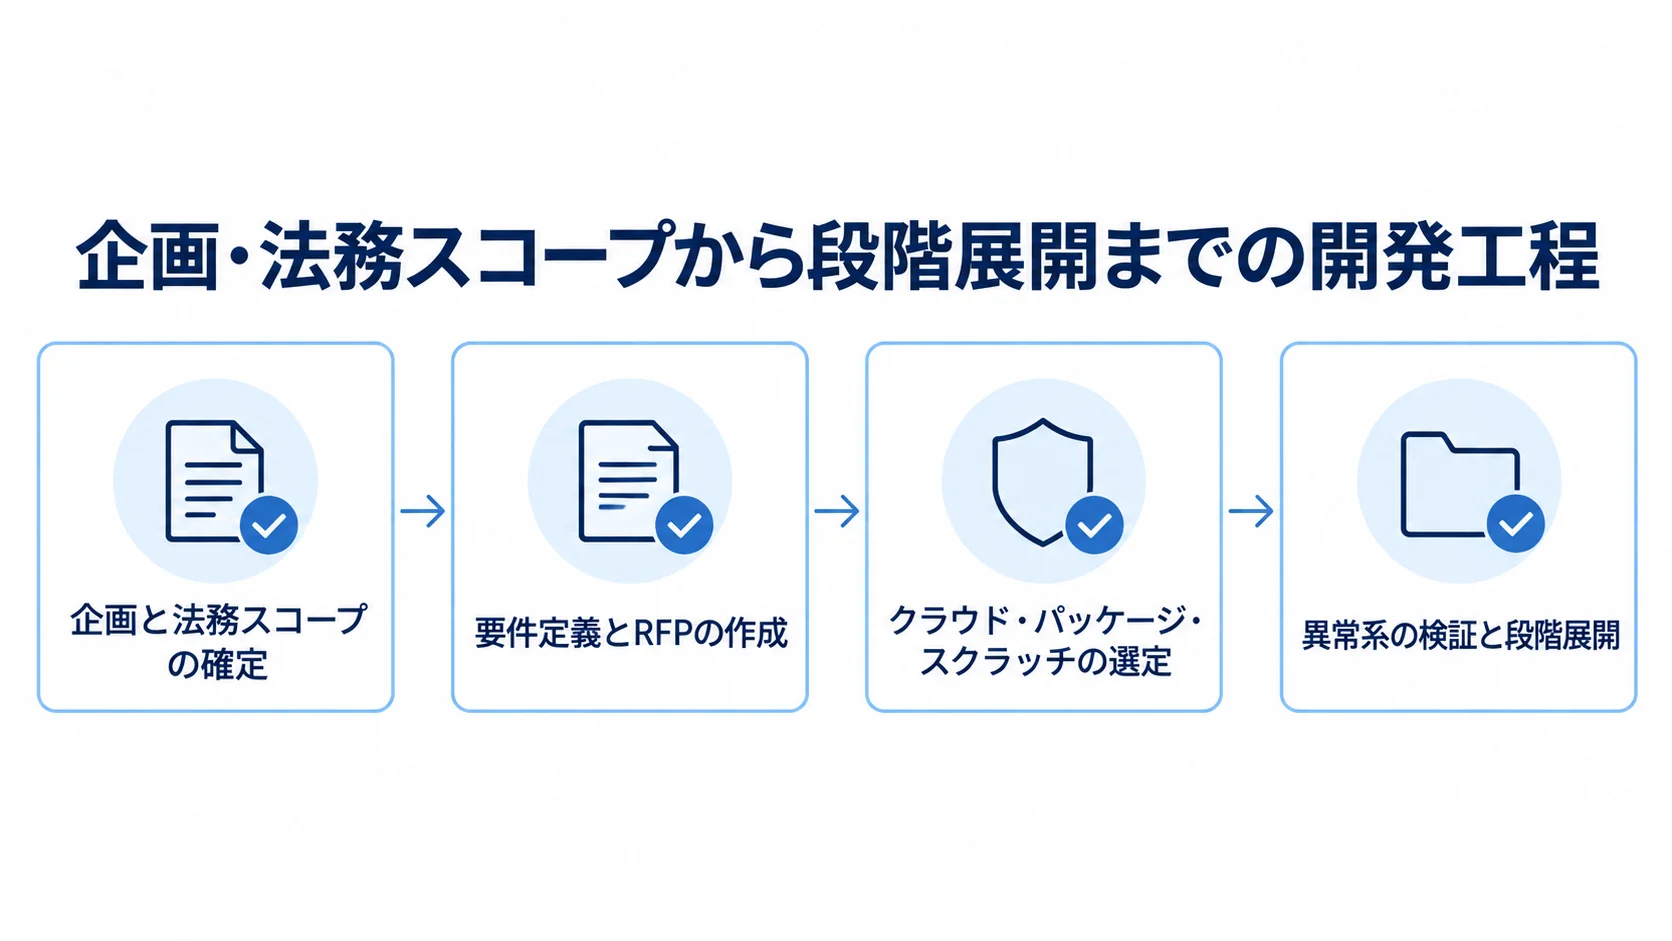
開発は、発行か受付か、利用チャネル、残高と資金の管理主体を決めるところから始めます。画面の作成は、その後の段階です。
次に、要件と方式を具体的に決めます。決済の開発では、正常系より先に異常系を洗い出せるかどうかが成否を分けます。
特に、通信断やタイムアウト、二重送信などの異常系は、取消、返金、締め処理の不一致まで確かめておきます。
企画と法務スコープの確定
企画の段階では、関係者と資金の流れを整理しておきます。
- 関係者:利用者、加盟店、発行主体、決済事業者、入金先
- 確認事項:ポイント付与、金銭チャージ、第三者利用、払い戻し
確認すべき法務の内容は、条件によって変わります。前払式支払手段に該当する可能性がある場合は、資金決済法の確認が必要です。発行形態や残高管理を中心に、表示や発行保証金も、専門家と照らし合わせます。
金融庁は、発行者向けの様式や事務ガイドラインを公開しています。これらを参照すると、制度上の手続きと社内運用を照らし合わせながら進められます(出典: 金融庁「前払式支払手段発行者に関する各種様式」、2026年確認)。
要件定義とRFPの作成
要件には、取引の規模や連携先、運用体制を具体的に書いておきます。
- 規模:対応ブランド、店舗数、月間取引件数、ピーク時の同時実行数
- 処理・設備:平均処理時間、端末台数、POS・EC・会計との連携
- 運用:入金サイクル、権限、監査ログ、保守時間、障害時の連絡体制
受付から締め処理までの状態遷移を、取消や返金、再送を含めて図にすると、担当者同士の認識がそろいます。
見積を依頼するときは、対象外の作業や前提条件を、開発会社に書いてもらいます。テストの責任とデータ移行の有無も、あわせて記載してもらいます。
クラウド・パッケージ・スクラッチの選定
方式は、業務の規模や独自性に合わせて比べます。
- クラウド・API:早期導入や既存決済の追加に適している
- 端末・ASP:店舗中心の利用で候補になる
- 発行基盤:独自残高、加盟店施策、会員体験が競争力になる場合に比較する
- スクラッチ:大規模精算、特殊業務、厳格な可用性要件がある場合に限る検討
スクラッチで開発する場合でも、決済接続や本人認証には既存サービスを活用できます。そのため、独自に開発する範囲を絞ると、リスクを抑えやすくなります。
異常系の検証と段階展開
まずはサンドボックスで試し、異常系の結果を見ながら、対象範囲を段階的に広げます。
- 代表ブランドを一つか二つ選び、少数店舗・少額取引での検証
- 通信断直後の再送、端末の電源断、同じ取引の二重送信のテスト
- タイムアウト後の売上照会、取消と返金、部分失敗、入金差異の確認
- パイロット後に測るのは、決済成功率、平均処理時間、取消率、入金差異、問い合わせ件数
- 問題がなければ、店舗やチャネルの増設
▶ 詳細はこちら:電子マネーシステム開発の進め方
電子マネーシステムの費用相場とコストの内訳
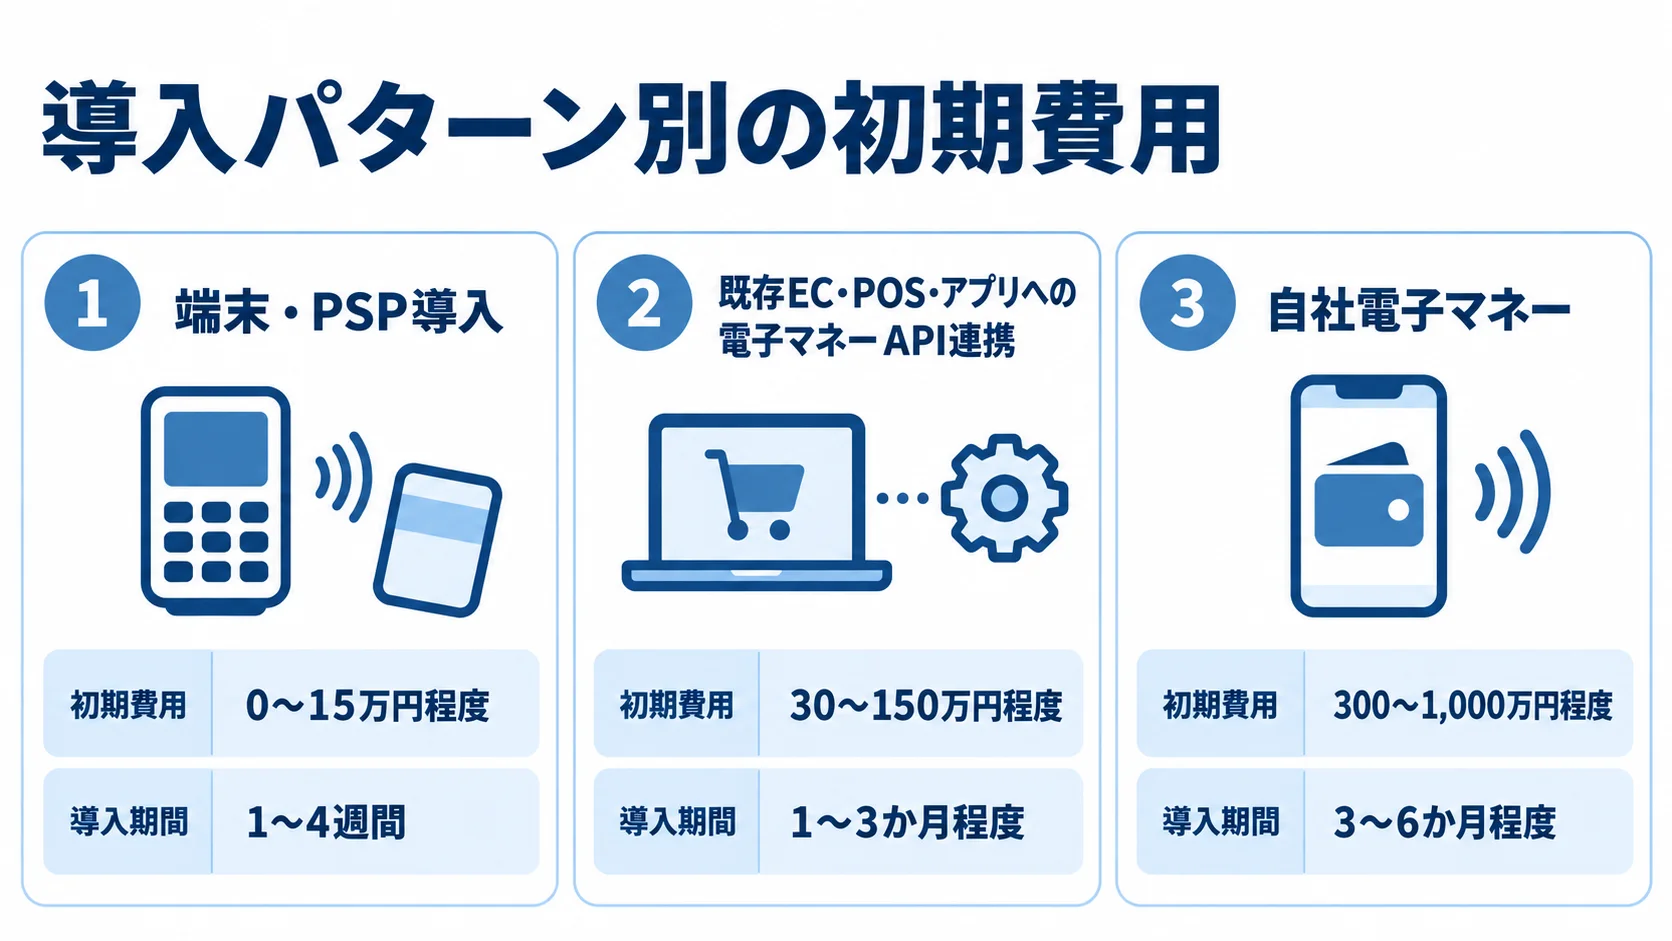
既存サービスの導入と自社残高基盤の開発では、費用の桁が変わります。ここで示すのは見積の目安で、ブランド数や取引量、チャネルの違いによって変わります。法務やセキュリティ、運用時間も、金額に影響します。
API連携の開発費と、決済手数料や月額費用などの利用費は、分けて見積もります。
導入パターン別の初期費用
導入方式によって初期費用と導入期間は異なるため、範囲ごとに目安を比べます。
- 端末・PSP導入:初期費用0〜15万円程度、導入期間は1〜4週間が目安
- 既存EC・POS・アプリへの電子マネーAPI連携:30〜150万円程度、期間は1〜3か月程度が目安
- 自社電子マネー:300〜1,000万円程度、期間は3〜6か月程度が目安
画面の改修や注文状態の作り込み、複数ブランド、返金・消込を含むAPI連携では、100〜300万円程度に膨らむ場合があります。
会員アプリや残高台帳に加えて、加盟店管理、利用履歴、精算まで含めた場合、推定レンジは300〜1,000万円程度です。
複数チャネルや複数加盟店、厳格な権限・監査、災害対策を含む本格基盤は、1,000〜5,000万円以上です。なお、大規模な金融・全国展開型では、5,000万円以上になる可能性もあります。
自社基盤の金額は、類似する業務システムの機能範囲から見た見積の目安で、公開定価ではありません。
ランニングコストと公開料金例
利用費は、固定費や料率、取引量によって変わります。そのため、公開されている料金例と自社の試算は、分けて確かめます。
- 費用項目:決済手数料、端末・通信、PSP月額、クラウド利用料、監視、保守、脆弱性診断、ログ保管、問い合わせ対応、返金・入金消込の事務費
- 公開料金例:初期費用0円、月額1,980円、決済システム利用料1.60%または1.98%(出典: 決済サービスの加盟店向け公開料金表、2026年確認)
- 料率の扱い:特定サービスの例にすぎず、全体の標準料率ではありません。ブランド、業種、売上規模、契約方式で変わります。
- 月商別の試算:料率1.98%の場合の決済手数料は、月商100万円で約19,800円、1,000万円で約198,000円
- 見積比較:料率差に加えて諸費用も含め、総額で比べる
月額費用や振込手数料、早期入金、返金手数料、チャージバック対応も、料率と合わせて見ておく必要があります。
見積書では、初期開発費や接続費、端末費を、それぞれ別に記載してもらいます。月額や従量課金、ブランド追加費も、分けて書いてもらいます。保守や監視、テスト、移行も、別の項目として書いてもらいます。
▶ 詳細はこちら:電子マネーシステム開発の見積相場・費用
電子マネーシステムの開発会社・サービスの選び方
会社やサービスは、知名度ではなく業務との適合性で選びます。たとえば、複数ブランドのEC・アプリ導入と大規模精算では、必要な専門性が変わります。
同じRFPを複数社に渡すと、提案の範囲や責任分界を比べられ、価格以外の差も見えてきます。
用途に合う提供形態
目的に合った提供形態を選び、必要な業務を扱えるかを確かめます。
- PSP・決済API:既存ブランドの受付向け
- 端末・ASP:店舗設置、交換、通信、店舗サポート重視
- 発行プラットフォーム:自社残高や商品券を短期間で開始できる
- 拡張・個別開発:独自精算規則や高度な業務連携
プラットフォームの拡張と個別開発では、どちらが合うかを比べます。
提案内容で確認する項目
提案書では、接続方式から異常時の運用までを確かめます。
- 接続・審査:ブランド、チャネル、API・端末、サンドボックス、審査期間
- 取引・精算:入金サイクル、返金・取消、照会、精算・消込
- 運用:障害通知、SLA、保守時間、対象外の範囲
自社型では、台帳の監査性や加盟店権限、失効と返金を確かめます。利用停止や残高調査、データ出力も見ておきます。そのうえで、正常系と異常系の流れや責任分界が、提案書に書かれているかを確認します。
問い合わせ時に質問する内容
問い合わせの段階で、自社の接続条件と障害時の運用について、具体的に尋ねておきます。
- 対応範囲:希望ブランドと、店舗・EC・アプリをまたぐ取引管理の可否
- 追加条件:ブランド追加にかかる費用と期間
- 障害対応:一次受付、結果不明取引の照会、返金・入金差異の担当者
- 導入実績:導入社数に加え、店舗数、取引量、連携先、稼働後の保守体制が自社に近いか
▶ 詳細はこちら:電子マネーシステム開発でおすすめの開発会社6選と選び方
電子マネーシステムの発注・外注の進め方
外注では、機能を増やすことよりも、責任分界を明確にすることが大切です。要件が曖昧なまま安い見積を選ぶと、後から費用が膨らむおそれがあります。たとえば、ブランド追加や返金、精算、監視、障害対応が、別費用になることがあります。
発注の前に業務フローと受入条件を固め、提案、契約、テスト、運用の境目をはっきりさせます。
RFPに書くべき項目
RFPには、事業とシステムの前提を具体的に書きます。
- 事業・規模:目的、利用者、加盟店、ブランド、チャネル、店舗数、会員数、月間・ピーク取引量
- 機能・連携:端末、既存システム、決済状態、返金・取消、締め・精算、入金サイクル
- 運用・移行:権限、監査ログ、データ保持、移行対象、希望納期
自社型では、チャージや残高上限、付与、失効を明示します。利用制限や第三者利用、払い戻しも、RFPに書いておきます。
まだ決まっていない事項は「未定」と書き、見積に含める調査と決定の期限を提案してもらいます。
契約と責任分界の取り決め
契約条件や、複数の関係先にまたがる障害対応は、事前に文書で明確にしておきます。
- 成果・変更:成果物、受入基準、検収時期、仕様変更、第三者サービスの審査
- 保守・データ:障害の重要度、復旧目標、データ所有権、ログ保管、再委託、脆弱性対応、保守時間、終了時のデータ返却
- 障害時の連携:決済事業者、端末、ネットワーク、会計側など、複数の原因を想定したうえで、一次切り分けと連絡経路を契約書や運用設計書に書く
受入テストと保守の取り決め
受入テストでは、画面の表示だけでなく、決済と運用の異常系も確かめます。
- 取引:成功、失敗、通信断、二重送信、タイムアウト、取消、返金、残高不足
- 運用:端末交換、締め処理、入金差異、権限違反
期待する取引状態と会計結果を確かめ、テストデータの作成者、実行者、判定者を決めておきます。障害の再現と修正の期限を決めておくと、検収後の認識違いを減らせます。
保守では、監視と通知先、利用停止の手順を手順書に定めます。残高調査や再送、返金、告知などの対応と、障害後の報告も、手順として含めておきます。
▶ 詳細はこちら:電子マネーシステム開発の発注・外注・委託方法
法規制・セキュリティ・導入後の運用
電子マネーはお金に近い価値を扱うため、法務やセキュリティ、業務運用も一緒に設計します。残高照会や返金、加盟店への入金、障害時の告知ができなければ運用を続けられないため、自社業務と外部委託業務を担当者ごとに整理しておきます。
前払式支払手段への該当性
制度を確かめる際は、発行形態と資金の流れを整理してから、専門家に相談します。
- 該当可能性:先に金銭を払い、後で商品・サービスに使う仕組みは、該当する可能性がある
- 制度を左右する条件:自社内か第三者加盟店か、チャージの有無、払い戻しの可否
- 判断材料:該当性は、サービス名や画面の形ではなく、仕組みの中身で決まる
- 相談準備:事業スキーム、約款、資金の流れ、加盟店契約を整理し、専門家や所管窓口に問い合わせる
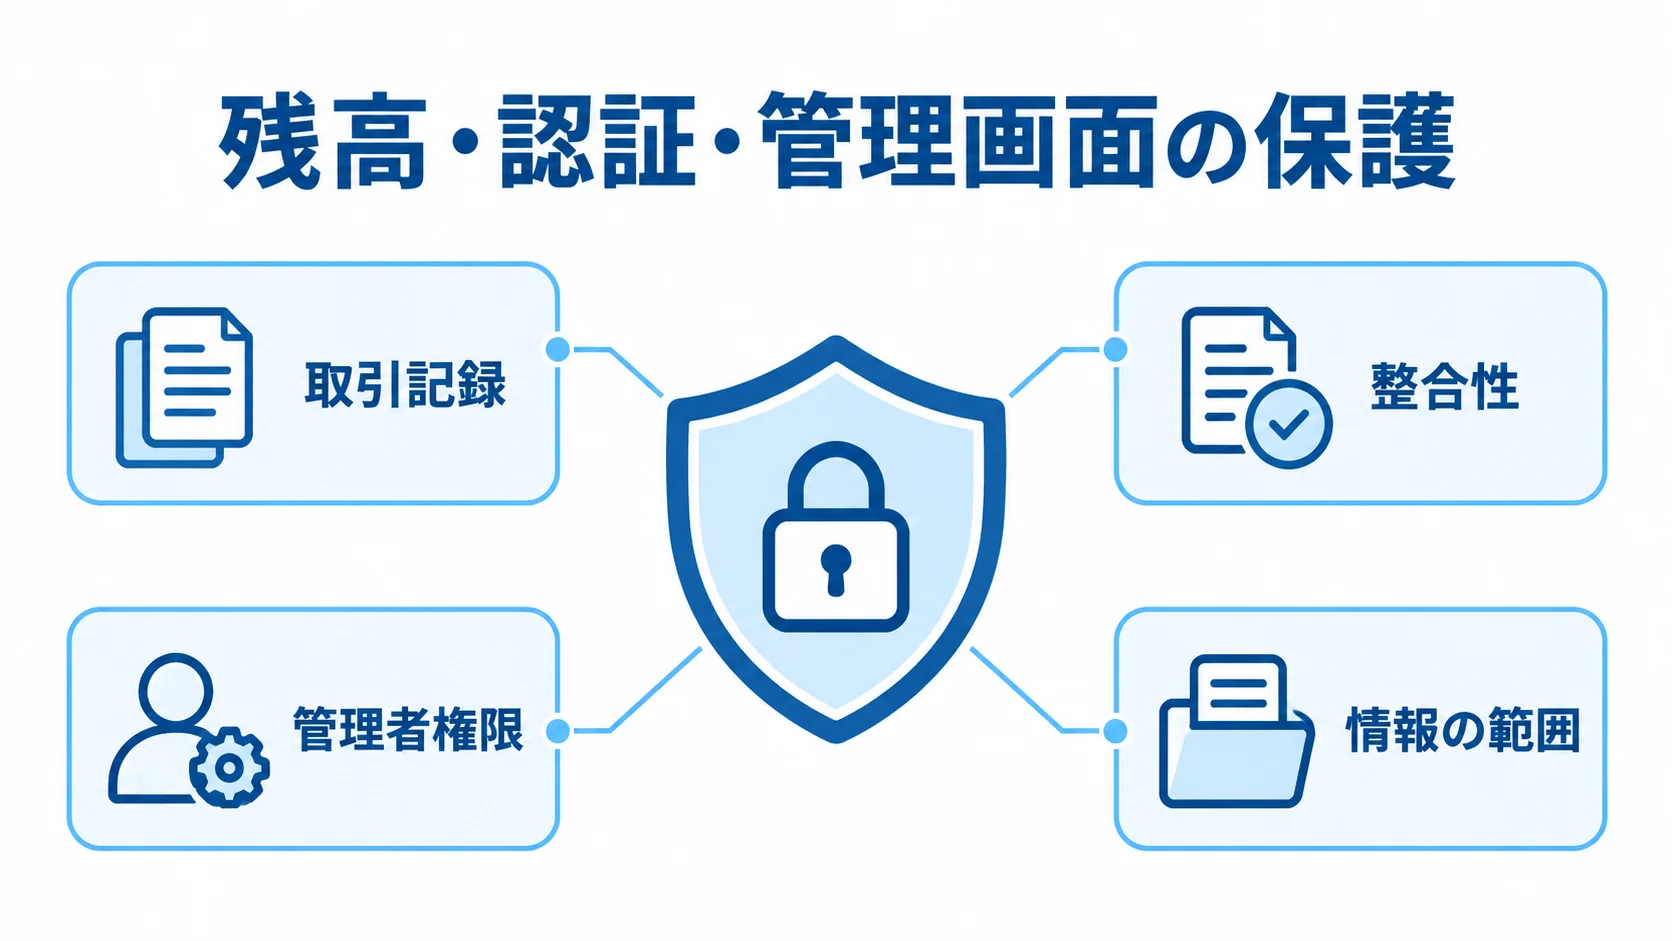
残高・認証・管理画面の保護
台帳で取引を追跡できるようにし、管理画面へのアクセスも制御して、残高や情報を守ります。
- 取引記録:台帳を直接上書きせず、チャージ、利用、取消、返金、失効を追跡
- 整合性:取引ID、冪等性キー、二重仕訳に近い増減記録、整合性チェック、定期照合の組み合わせ
- 管理者権限:多要素認証、最小権限、職務分離、操作ログ、秘密情報のローテーションの適用
- 情報の範囲:加盟店・利用者の個人情報と決済情報を、必要な範囲に限って扱う
カード情報を扱う場合は、PCI DSS v4.0.1の要件と責任分界を確かめます。
PCI SSCは、v4.0.1を限定的な改訂と説明し、新要件の有効日も2025年3月31日から変わらないとしています(出典: PCI Security Standards Council「PCI DSS v4.0.1」、2026年確認)。
古いチェックリストのまま進めないよう、決済方式に応じて対象範囲を更新します。
KPIと事業継続の運用設計
導入後は、運用の品質を把握するために、指標を継続して測ります。
- 決済:成功率、平均処理時間、取消率、返金処理時間
- 精算・運用:入金差異、残高照合差異、問い合わせ件数、障害復旧時間
利用率から決済失敗や店舗スタッフの負担は見えにくいため、売上と運用品質を一緒に評価します。
通信障害や災害に備えて、利用停止や代替手段、復旧、データ照合を訓練します。利用者への説明も、あわせて訓練します。
電子マネーシステムに関するよくある質問
導入前によく質問される点を、ここで取り上げます。費用や期間、法務、セキュリティの答えは、導入方式によって変わります。既存決済、自社残高の発行、大規模な決済基盤のどれに近いかを確かめると、答えが絞れます。
電子マネーシステムの開発費はいくらですか?
既存決済のAPI連携は30〜150万円程度、自社ハウス電子マネーは300〜1,000万円程度が目安です。
複数加盟店の精算や厳格な監査、災害対策を含む本格基盤では、1,000〜5,000万円以上になることがあります。
なお、決済手数料や端末、月額などは開発費とは別に見積もります。保守や監視、審査、返金対応も、別枠で扱います。
開発期間はどのくらいかかりますか?
期間は、開発範囲ごとの目安に加えて、審査や調達を並行して進められるかで見ます。
- 端末・既存サービス:導入だけなら1〜4週間
- 既存EC・アプリ連携:API連携なら1〜3か月程度
- 自社残高基盤:加盟店管理、精算、アプリ、監査、障害運用まで作る場合は3〜6か月程度
- 複数チャネル基盤:本格的な構成では6〜12か月以上
- 公開時期:審査、契約、端末調達、法務確認、データ移行を、開発と並行できるかで変わる
開発会社やサービスは何を基準に選べばよいですか?
対応ブランドや利用チャネル、APIや端末の方式を見たうえで、返金・取消や精算、障害対応に加えて、セキュリティや保守体制も確かめます。実績は件数だけでなく、自社に近い取引量や店舗数で安定して稼働させた経験があるかも見ます。
異常系の試験計画と責任分界を提案してもらったうえで、価格の安さだけでなく、運用後の総保有コストで比べます。
自社電子マネーの発行には法的な確認が必要ですか?
発行の前に、該当性や発行条件を確かめ、専門家などへの相談を経て仕様を決めます。
- 法的確認が必要になる可能性を、最初に踏まえておく
- 先に金銭を受け取り、後で商品・サービスに使う場合は、前払式支払手段への該当性を確かめる
- 発行形態と加盟店の範囲を確かめ、実装を先に進めないようにする
- 資金の流れ、利用規約、返金、残高保全、表示、発行保証金の整理
- 専門家や所管窓口に相談してから、仕様を確定する
まとめ
導入目的による分類
まず、既存ブランドを受け付けるのか、自社残高や商品券を発行するのかを分けて考えます。
既存決済の導入やAPI連携は、比較的短い期間と小さな規模で始められます。一方で、自社電子マネーは、残高台帳や加盟店精算、法務、セキュリティ、障害運用を含む基盤の設計が必要です。
見積依頼前の確認事項
見積を依頼する前に、要件と総保有コスト、受入後の運用準備をそろえておきます。
- RFP:対応ブランド、利用チャネル、取引状態、返金・取消、精算、入金、監視、保守、責任分界をまとめておく
- 費用比較:開発費だけでなく、決済手数料、端末、月額、審査、監視、脆弱性診断、問い合わせ、障害対応まで含めて比べる
- 導入準備:通信断や二重送信のテストと、導入後のKPI・事業継続手順を用意し、安全な段階展開につなげる
▼関連記事一覧
・電子マネーシステム開発の進め方
・電子マネーシステム開発でおすすめの開発会社6選と選び方
・電子マネーシステム開発の見積相場・費用
・電子マネーシステム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。