
電子マネーシステム開発は、まず事業・法務の範囲を定め、決済の状態と、どこまでを誰が受け持つかを整理してから進めます。その後、要件定義、開発、異常系テスト、パイロット、段階リリースの順に進めるのが基本の流れです。
▼全体ガイドの記事
・電子マネーシステム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子マネーシステム開発の全体像
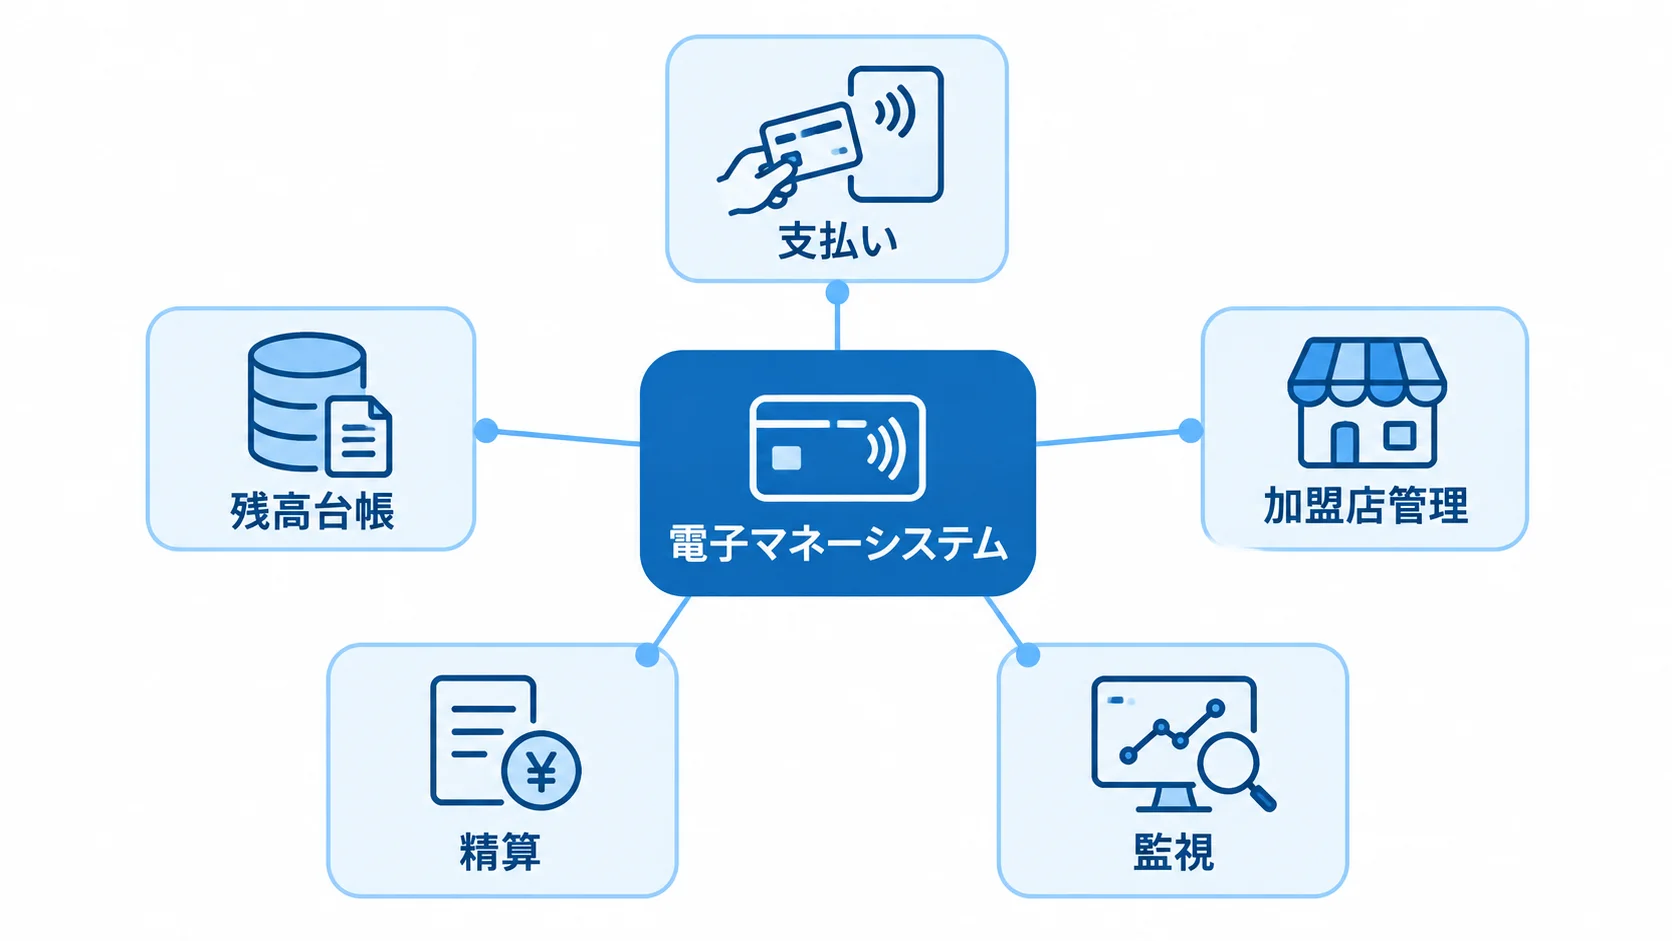
電子マネーシステムは、支払い、残高、加盟店への入金、取引監査を安全に処理する仕組みです。支払いは、アプリやEC画面、POS・決済端末から決済代行会社を経由して進みます。その裏側では、残高台帳、加盟店管理、精算、監視が連動して動きます。
最初に、既存の電子マネーを受け付ける計画なのか、自社の電子マネーを発行する計画なのかを見分けます。両者では、必要になる機能や開発の規模が大きく異なるためです。
経済産業省が2026年3月31日に公表した2025年の集計では、国内キャッシュレス決済額は162.7兆円、比率は58.0%でした。そのうち電子マネーは6.0兆円で、構成比は3.7%です(出典:経済産業省「2025年のキャッシュレス決済比率を算出しました」、2026年)。
電子マネーはカードやコード決済と競合する一方で、交通、流通、会員サービスなどでは継続して利用されています。だからこそ、導入目的に合った方式を選ぶことが欠かせません。
既存ブランドを店舗・EC・アプリで受け付ける方式
既存ブランドを受け付ける場合は、ブランドごとの個別接続が増えないよう、接続方法を先に決めます。
- 対象ブランド:Suica、楽天Edy、WAON、nanaco、iD、QUICPayなど
- 接続方法:PSPのAPIやマルチ決済端末で、個別接続を減らす
- 利用チャネル:店舗は端末での読み取り、ECは支払い画面での認証
- 取引反映:成功・失敗・取消・返金の結果を、注文や会計に反映する
決済が成功したあとに注文更新が失敗したり、通信が切れたあとに利用者が再送したりする場合があります。そうした場合には、端末とサーバーの結果が一時的に食い違うこともあります。
そこで、取引IDや冪等性キー、タイムアウト、再照会の扱いを状態遷移として設計します。対象は、売上確定から取消、返金、入金消込までです。
自社電子マネーを発行・管理する方式
自社発行型では、残高の種類から法務確認まで、業務全体をまとめて設計します。
- 発行する残高:ハウスマネー、デジタル商品券、会員残高、キャンペーンポイント
- 管理する業務:会員登録、本人認証、チャージ・付与、残高照会、支払い、利用履歴
- 事業者向け機能:加盟店管理、手数料計算、精算、問い合わせ対応
- 台帳と安全対策:増減履歴、二重使用防止、冪等性、取消・返金の元取引紐付け
- 法務確認:前払式支払手段への該当性を、企画段階で専門家に確認する
残高は直接書き換えず、誰が、いつ、どの取引で、いくら増減したかを追える台帳で管理します。管理者が訂正する場合も、承認を経る仕組みにします。
残高の正確性や事業者間の資金移動まで扱うため、開発規模は既存ブランドの受け入れより大きくなります。
電子マネーシステム開発の進め方
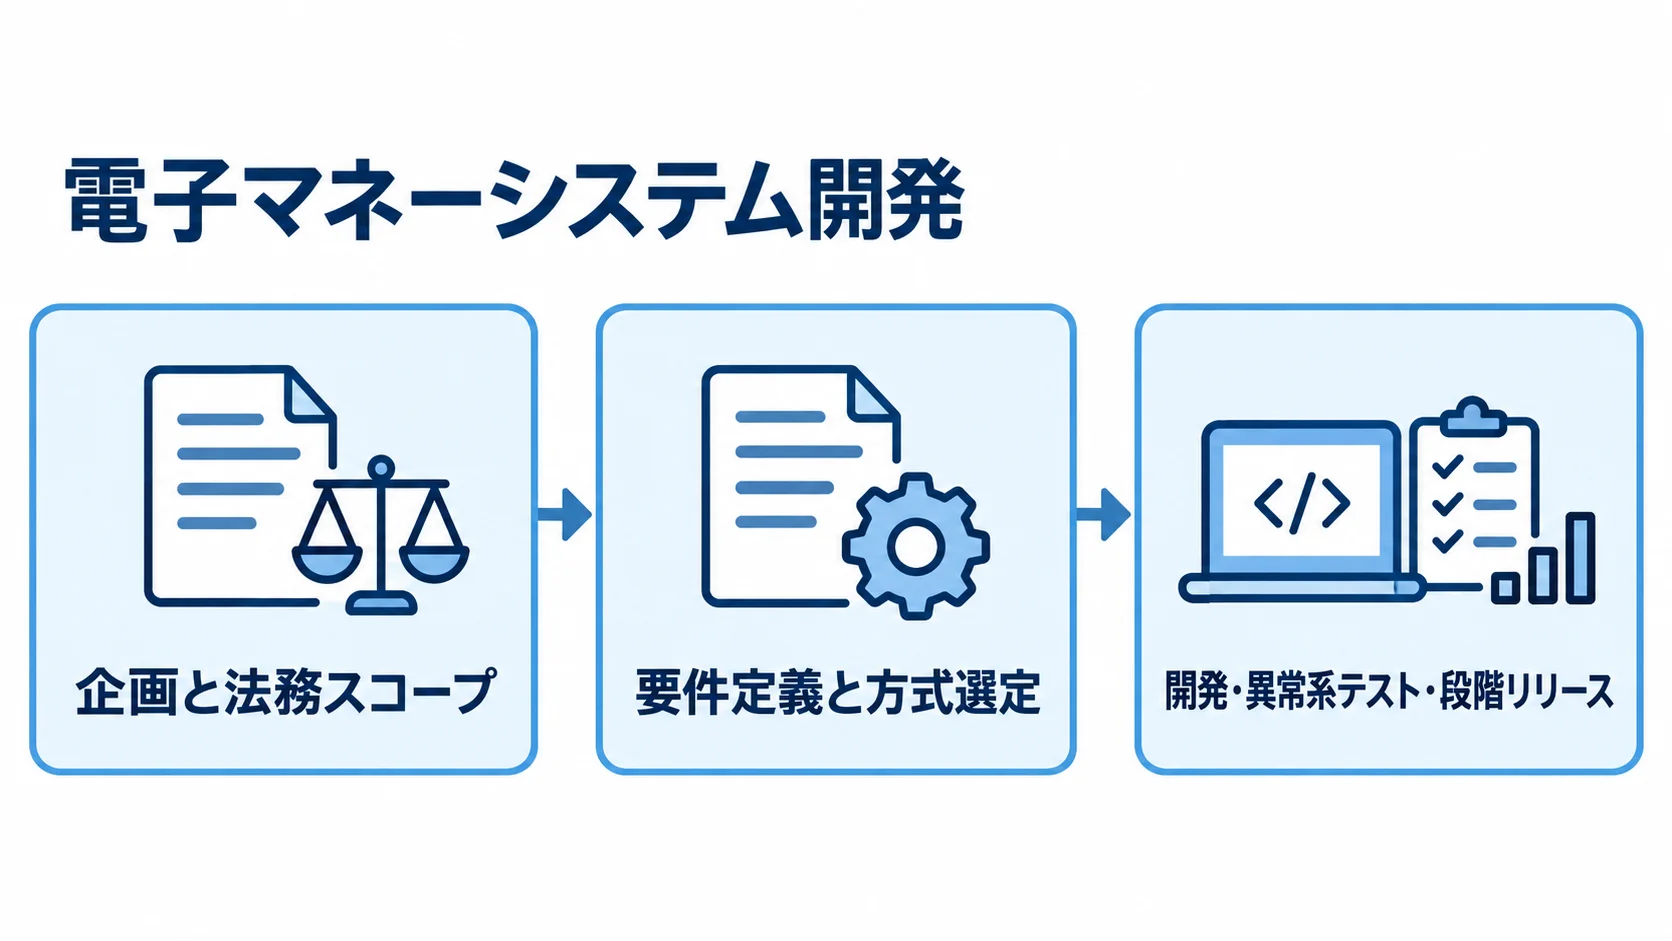
大まかには、事業・法務の範囲を整理したうえで、要件定義と方式選定に進みます。そのあと、開発と異常系テストを行い、パイロットを経て段階リリースへと広げていきます。
画面や端末から先に作り始めると、あとで手戻りが起きることがあります。そのため、発行者、利用者、加盟店、決済事業者のそれぞれが、どこまでを受け持つかを先に決めておきます。
企画と法務スコープ
企画段階で方式と利用条件をそろえておくと、契約や運用で検討する範囲が決まります。
- 事業方式:既存ブランドの導入、自社残高の発行、両方の併用のいずれか
- 利用場所:店舗タッチ、QR・バーコード、EC、スマホアプリのいずれか
- 支払い条件:前払い・後払い、チャージ、利用期限、払い戻しの取り決め
対応ブランドが増えるほど、利用者の利便性は高まります。一方で、接続試験や契約、問い合わせ、障害時の受け持ち範囲も増えます。
自社残高では、前払式支払手段に該当するかどうか、自家型か第三者型かを確認します。あわせて、届出・登録や発行保証金が必要かどうかも検討します。
金融庁は2025年11月17日に、関連する内閣府令の改正を公表しました。改正は同月18日から施行・適用されています(出典:金融庁「前払式支払手段に関する内閣府令の一部を改正する内閣府令」、2025年)。
制度は改正されることがあるため、過去の事例だけで判断せず、現在の制度を確かめます。
要件定義と方式選定
要件定義では、連携先、取引量、運用条件を文書にまとめます。状態遷移図に起こしておくと、開発会社との認識を合わせやすくなります。
- 業務・規模:ブランド、チャネル、端末、取引件数、同時実行数、加盟店数
- 連携・運用:POS・EC・会計・基幹・CRM、入金サイクル、権限、監査ログ
- 品質条件:データ保持期間、SLA、保守時間、認証から入金差異までの取引状態
状態遷移には、決済受付、認証、オーソリ、売上確定を含めます。取消や返金のほか、タイムアウト、通信断、二重送信も扱います。締め処理と入金差異も、状態遷移の対象です。
小規模で早期に導入する場合は、PSPのクラウドやAPIを優先します。店舗中心であれば、マルチ決済端末やASPが候補になります。顧客体験や残高施策で差別化したい場合は、発行プラットフォームを検討します。
スクラッチ開発は、大規模な精算や特殊な業務、厳格な可用性要件がある場合に限って深く検討します。また、カード情報を自社で保持しないトークン化やホスト型画面を使うと、セキュリティ対象範囲を狭められます。
開発・異常系テスト・段階リリース
開発の対象には、利用者の画面に加えて、管理機能や会計・運用の仕組みも含めます。
- 取引・精算:加盟店管理、取引照会、返金、売上集計、手数料計算、入金消込
- 台帳・監査:残高の増減を不変の履歴に残し、訂正は別取引として扱う
- 管理権限:多要素認証、最小権限、職務分離、操作ログの適用
管理画面では、特権操作を一人だけで完結させない設計にします。アラートも含めて、操作と取引を追跡できる状態を保ちます。
テストでは、成功系に加えて異常系も確かめます。電波断、APIタイムアウト、端末再起動、リクエスト再送を想定し、決済後の注文更新失敗、取消失敗、部分返金も対象にします。さらに、締め処理中の取引や入金額の不一致も含めます。
まずサンドボックスで、代表ブランド1〜2種類、1店舗、少額取引から試します。パイロット店舗では、成功率、平均処理時間、取消率、入金差異、問い合わせ件数を測定します。そのうえで、問題を解消してから店舗やブランドを段階的に広げます。
カード情報を扱う場合は、PCI DSS v4.0.1の対象範囲を確認し、PSP・開発会社・自社のどこまでを受け持つかを明確にします。
PCI Security Standards Councilは、PCI DSS v4.0.1の公開と、新要件の有効日について説明しています(出典:PCI Security Standards Council「Just Published: PCI DSS v4.0.1」、2024年)。新要件の有効日は2025年3月31日で、v4.0.1でも変わりません。
カード情報を保持しない設計でも、管理画面や公開Webアプリ、ログ、委託先の運用は対象範囲に影響します。そのため、契約の前に確認しておきます。
電子マネーシステムの費用相場とコストの内訳
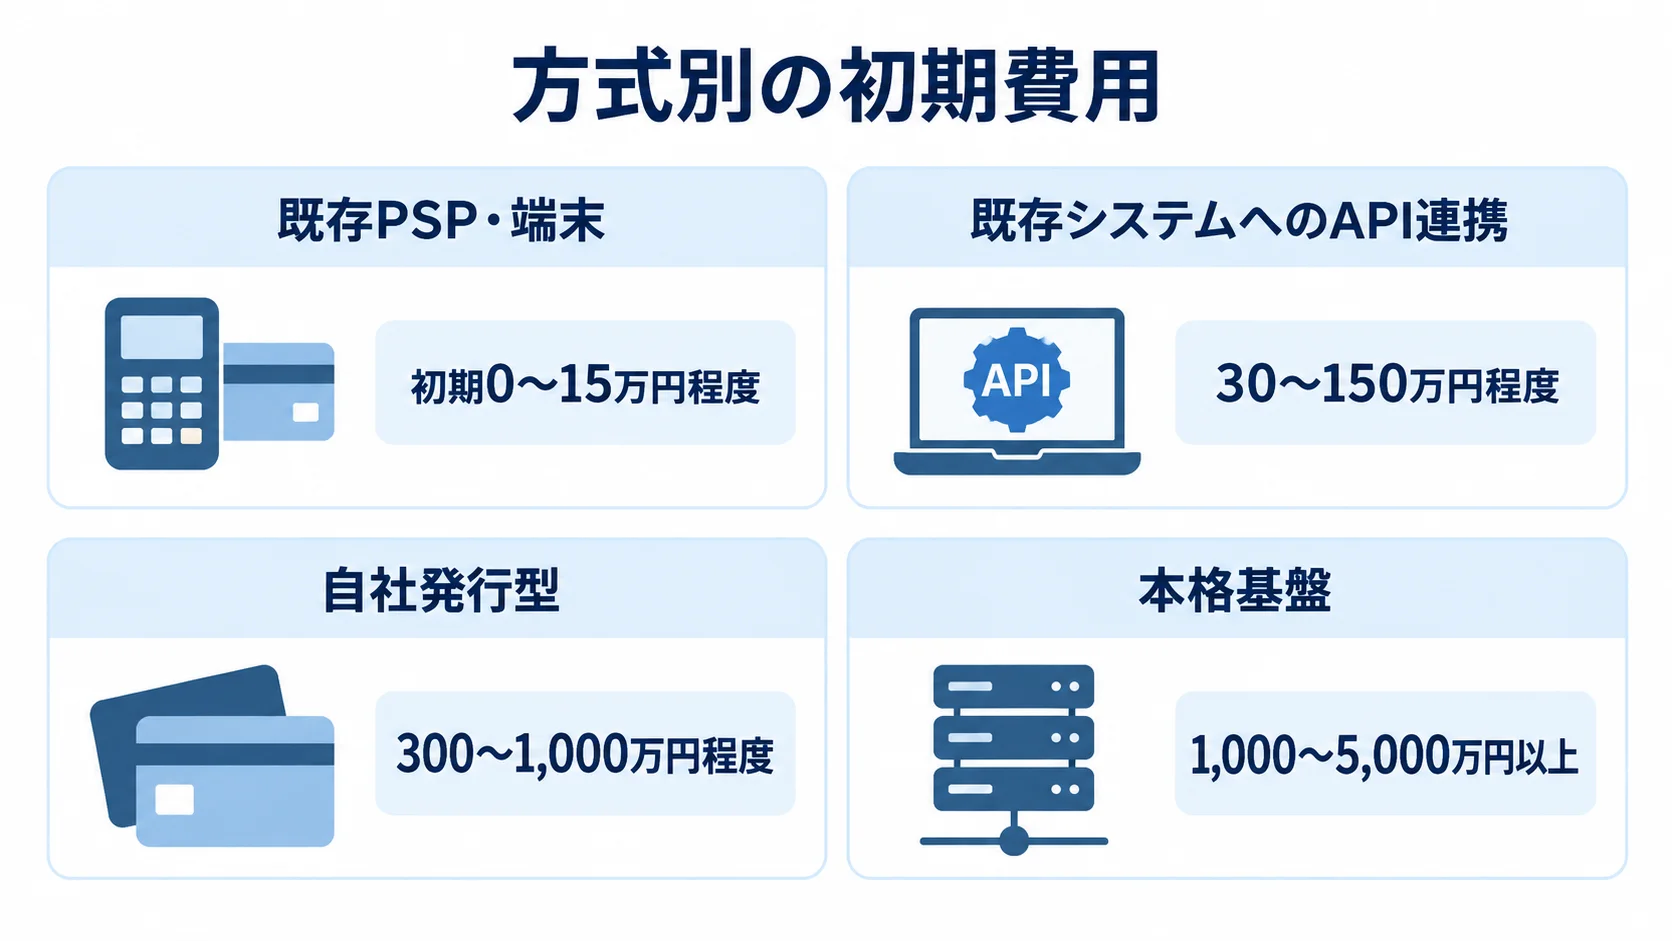
費用は、既存サービスの導入、API連携、自社発行基盤、本格的な金融・精算基盤の順に大きくなります。
端末や決済代行は公開料金が多いのに対し、自社残高の開発費は個別見積もりが中心です。
ここで示す金額は、ブランド数、チャネル、取引量、法務、セキュリティ、運用体制によって変わる概算です。比較するときは、初期費用に加えて3年程度の総保有コストで見ます。
方式別の初期費用と開発期間の目安
方式別の費用幅は、導入範囲と追加要件を分けて見ると比べやすくなります。
- 既存PSP・端末:初期0〜15万円程度、月額0〜5,000円程度、期間1〜4週間
- 既存システムへのAPI連携:30〜150万円程度、期間1〜3か月
- 自社発行型:300〜1,000万円程度、期間3〜6か月
- 本格基盤:1,000〜5,000万円以上、期間6〜12か月以上
- 全国規模の高可用性や24時間運用:5,000万円以上かつ12〜24か月以上も想定
PSP・端末導入の期間には、審査、端末設置、POS設定、操作研修が含まれます。また、複数店舗の設置、POS改修、個別の売上連携には追加費用が生じます。
PayPayの公開料金例では、初期費用・機器費用は0円です。ライトプランは月額1,980円で、決済システム利用料は条件により1.60%または1.98%です(出典:PayPay「費用と振込サイクル」、2026年確認)。この料金は一つのサービスの例で、電子マネー全体の標準料率ではありません。
API連携費には、決済画面、API呼び出し、注文・会計更新が含まれます。取消・返金、管理画面、テストも、その想定に入っています。
画面の作り込み、複数ブランドの個別接続、既存基幹のデータ構造変更があると、API連携は100〜300万円程度まで上がることがあります。
自社発行型の費用には、会員アプリ、チャージ・付与、残高台帳を含みます。利用、加盟店管理、精算、集計も費用に含まれます。発行プラットフォームを採用できれば、費用は下限寄りになります。
複数チャネルや複数加盟店を抱え、厳格な権限・監査、外部接続、災害対策を備える本格基盤は、1,000〜5,000万円以上、6〜12か月以上になることがあります。
決済手数料以外のランニングコスト
月額費用には、決済手数料以外にも多くの項目があります。自社発行型では、精算や残高調査、利用停止、利用者への告知、法務・監査も運用費に含めます。
- 決済・設備:決済手数料、PSP・端末の月額、通信費、クラウド利用料
- 保守・管理:監視、バックアップ、保守、脆弱性診断、ログ保管、問い合わせ対応
- 取引運用:審査・契約、入金消込、返金・チャージバック対応
月商1,000万円を料率1.60%で処理すると、決済手数料は月16万円です。このほか、月額費用、振込手数料、端末・通信費、保守費が別にかかります。
同じ料率でも、月商100万円なら手数料は月1万6,000円です。固定の端末費や月額費用の影響は、売上規模が小さいほど相対的に大きくなります。
料率は、ブランド、業種、売上規模、契約形態、振込サイクルによって異なります。そのため、売上の範囲ごとに複数のパターンで見積もります。
費用を抑えたい場合は、代表ブランドとパイロット店舗で価値を確かめます。初回から全ブランド・全店舗・全機能をそろえる必要はありません。
二重使用防止、取消・返金、監査ログ、バックアップ、障害時の再処理を削ると、後で損失が生じるおそれがあります。費用を調整するなら、初期リリースのチャネル数や画面の作り込みを対象にします。
電子マネーシステムの見積もりを取る際のポイント
見積もりが膨らむ主な原因は、ブランドやチャネルが曖昧なまま依頼されることです。こうした状態で、返金や精算、監査、障害対応、データ移行が後から加わると、費用は一段と増えます。
RFPには、機能に加えて、取引状態、データの責任者、非機能要件、運用担当者を記載します。
発注前にRFPへ書く項目
RFPでは、事業の範囲、連携、取引量、運用条件を一続きで整理します。条件がそろえば、各社の提案と見積もりを比べられます。
- 事業・利用条件:目的、利用者、ブランド、チャネル、前払い・後払い、チャージ・付与、利用期限
- 規模・連携:加盟店数、店舗数、月間取引件数、ピーク同時処理数、外部システム、データ移行
- 運用・品質:入金、手数料、返金、利用停止、ログ、権限、監視、災害復旧目標、保守時間、SLA
連携先には、POS、EC、会計、基幹、CRMを含めます。加えて、本人認証、通知、会員IDも書き出しておきます。さらに、既存データを移行するかどうかも明らかにします。
入金サイクル、手数料計算、売上確定の締め時刻、返金期限は、要件として書きます。部分返金と残高調査、操作ログも要件に含めます。さらに、保存期間、バックアップ、問い合わせ窓口も記載します。
開発会社には、通信断、二重送信、タイムアウト、取消失敗、入金差異の試験計画を提出してもらい、障害時に誰が何を受け持つかも示してもらいます。
用途と責任分界による複数社の比較
候補は、案件との適合性で絞り込みます。さらに、公式情報から、対応ブランド、API・端末、精算、保守範囲を確かめます。
- 総合PSP型:既存ブランドの複数APIを接続する場合
- 端末・ASP型:店舗端末や多店舗運用を重視する場合
- 発行プラットフォーム型:自社残高やデジタル商品券を発行する場合
- 金融・大規模SI型:大規模な精算や高可用性が必要な場合
候補としては、GMOペイメントゲートウェイ、SBペイメントサービス、DGフィナンシャルテクノロジーがあります。ほかに、NTTデータ、ELESTYLE、GMOデジタルラボなどもあります。
見積もりは、初期開発費と月額保守を分けて比べます。ブランド・店舗・端末の追加、データ移行、脆弱性診断は、費目として別に確認します。監視、オンコール、障害調査、返金・入金差異も、費目に含まれるかを確かめます。
契約書では、成果物と受入条件、検収を明確にします。加えて、再委託、障害の優先度、復旧目標、データ所有権、終了時のデータ返却も定めます。重要な運用が別料金であれば、安い提案でも総額が逆転する可能性があります。
失敗パターンを前提にしたリスク対策
初期の対応範囲と異常時の処理を先に決めておけば、接続や試験が膨らむことや、障害時の判断が遅れることを防げます。
- ブランド追加:利用率と事業効果の高いブランドから始め、追加用のアダプター構造にする
- 再送・通信断:取引IDと冪等性キーを使い、再照会で最終状態を確定する
- 残高訂正:申請・承認・実行・監査に分け、利用者通知と会計根拠を残す
初回から利用者の多いブランドをすべて対応すると、契約・接続・試験が膨らみます。また、オンライン決済の成功だけを試し、通信断や再送時の状態を決めないと、失敗につながります。
障害時の受付停止基準、再開条件、手動受付、利用者への告知、加盟店への連絡、入金差異の調査期限は、手順書にまとめておきます。リリース後に決めると、判断が担当者個人に依存してしまいます。
電子マネーシステム開発でよくある質問
発注前に判断材料をそろえられるよう、費用、期間、法規制、依頼先について、それぞれ答えます。
電子マネーシステムの開発費用はいくらですか?
既存PSP・端末の導入は初期0〜15万円程度、API連携は30〜150万円程度、自社ハウス電子マネーは300〜1,000万円程度が目安です。
複数加盟店の精算や高可用性、厳格な監査を含む本格基盤は1,000万円を超え、5,000万円以上になる場合もあります。見積もりは、ブランド数、チャネル、取引量、法務・セキュリティ、保守範囲をそろえて行います。
電子マネーシステムの開発期間はどのくらいですか?
既存サービスの審査・端末導入は1〜4週間程度、API連携は1〜3か月程度、自社発行型は3〜6か月程度が目安です。
複数チャネルや加盟店、基幹連携、データ移行を含めると、6〜12か月以上かかります。規制・セキュリティ審査やパイロット展開も、期間に織り込みます。あわせて、契約・審査・テスト環境の提供時期も計画に入れます。
自社電子マネーを発行するとき法規制の確認は必要ですか?
はい、確認は必要です。対価を先に受け取り、後で商品やサービスに使う残高は、前払式支払手段に該当する可能性があります。
確認事項は、自家型か第三者型か、利用範囲、払い戻し、加盟店との関係によって変わります。要件定義の前に金融庁の資料を確かめ、必要に応じて弁護士や行政書士などに相談します。
既存ブランドを受け付ける場合でも、契約上の本人確認、データ管理、返金責任の確認は欠かせません。
電子マネーシステムはどのような会社に依頼すべきですか?
依頼先は、必要な業務範囲に合わせて選びます。候補となる各社に同じRFPを渡し、対応ブランド、異常系テスト、どこまで誰が受け持つか、保守・監視、入金差異への対応を比べます。
- 既存ブランド連携:PSPや決済APIに強い会社
- 店舗展開:端末・POS・精算での実績がある会社
- 自社残高:発行プラットフォームや業務システムの知見がある会社
- 大規模基盤:金融・大規模SIに強みがある会社
電子マネーの実績に加えて、自社の業務と運用を理解したうえで提案できるかも確認します。
まとめ
開発前の二つの方式の切り分け
既存ブランドの受け入れは、PSPや端末の導入と自社システムとの連携が中心です。一方、自社残高の発行は、台帳、加盟店、精算、法務、監査を含む業務基盤として計画します。
方式を先に切り分けておくと、不要なスクラッチ開発を避けながら、必要な安全性を確保できます。
運用まで含めた発注条件
指標、開発の順序、運用費、RFPの条件をそろえ、導入後まで追跡できる形で発注します。
- KPI:成功率、処理時間、取消率、返金時間、入金差異、問い合わせ件数、障害からの復旧時間
- 開発手順:事業・法務、決済状態、責任分界、要件、方式、テスト、パイロット、段階展開
- 見積もり:開発費と手数料、端末、月額、クラウド、監視、保守、精算、返金、監査、問い合わせ対応
- 発注条件:ブランド、チャネル、取引量、返金・取消、入金、台帳、監査ログ、SLA、障害時手順をRFPに記載
開発会社には、通信断や二重送信を含む異常系の試験計画と、リリース後の監視・保守・障害対応を提示してもらいます。
複数社に同じ条件を示し、利用者にとって便利で追跡可能なシステムを目指します。
▼全体ガイドの記事
・電子マネーシステム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。