
電子決済システムをフルスクラッチで開発するかは、独自要件と事業段階を見極めて決めます。独自要件が弱い場合や立ち上げ期は、BaaSで始めてROIを確認してから自社構築に進むと、投資負担を抑えられます。
方式の違い、費用、独自要件を事業段階に沿って見ていきます。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子決済システムのフルスクラッチとBaaSの全体像
この記事で扱うのは、利用者の残高を発行・管理する事業者側のウォレットです。加盟店が決済を受け付ける仕組みとは、立場が異なります。
構築方式は、フルスクラッチと、BaaS(Banking as a Service)やホワイトラベルの活用に分かれます。どの方式を選ぶかで、費用、期間、自由度、維持責任が変わります。
フルスクラッチは、残高管理の元帳や取引処理、不正検知、資金決済法対応の集計まで、自社仕様で設計・実装する方式です。
独自要件を制約なく実現できます。一方で、初期投資とランニングコストは大きく、金融サービスとしての維持責任もすべて自社で負います。
BaaSやホワイトラベルは、既存のウォレット基盤を借りて、自社ブランドのアプリを提供する方式です。初期費用や維持コストを抑えて、早くリリースできます。ただし、標準仕様の制約は受けます。
フルスクラッチ・BaaS・ホワイトラベルの3つの選択肢
この3方式は、自由度と開発・運用の負担がそれぞれ異なります。そのため、事業に必要な独自性を見極めてから選ぶ必要があります。
- フルスクラッチ:仕組み全体を設計し、独自経済圏やポイント基盤と完全に連携させて、100%思いどおりのUI/UXを実現できます。
- BaaS:金融ライセンスや残高基盤を持つ事業者のAPIを使い、チャージ・決済・残高照会を自社アプリに組み込む方式です。
- ホワイトラベル:完成済みのウォレットにブランドやデザインを載せて提供でき、開発負担は3方式のうち最も軽くなります。
フルスクラッチからBaaS、ホワイトラベルへ進むほど、自由度は下がります。その分、費用や期間、維持責任は軽くなります。必要以上に自由度の高い方式を選ばないことが、判断の出発点です。
加盟店側のフルスクラッチとの違い
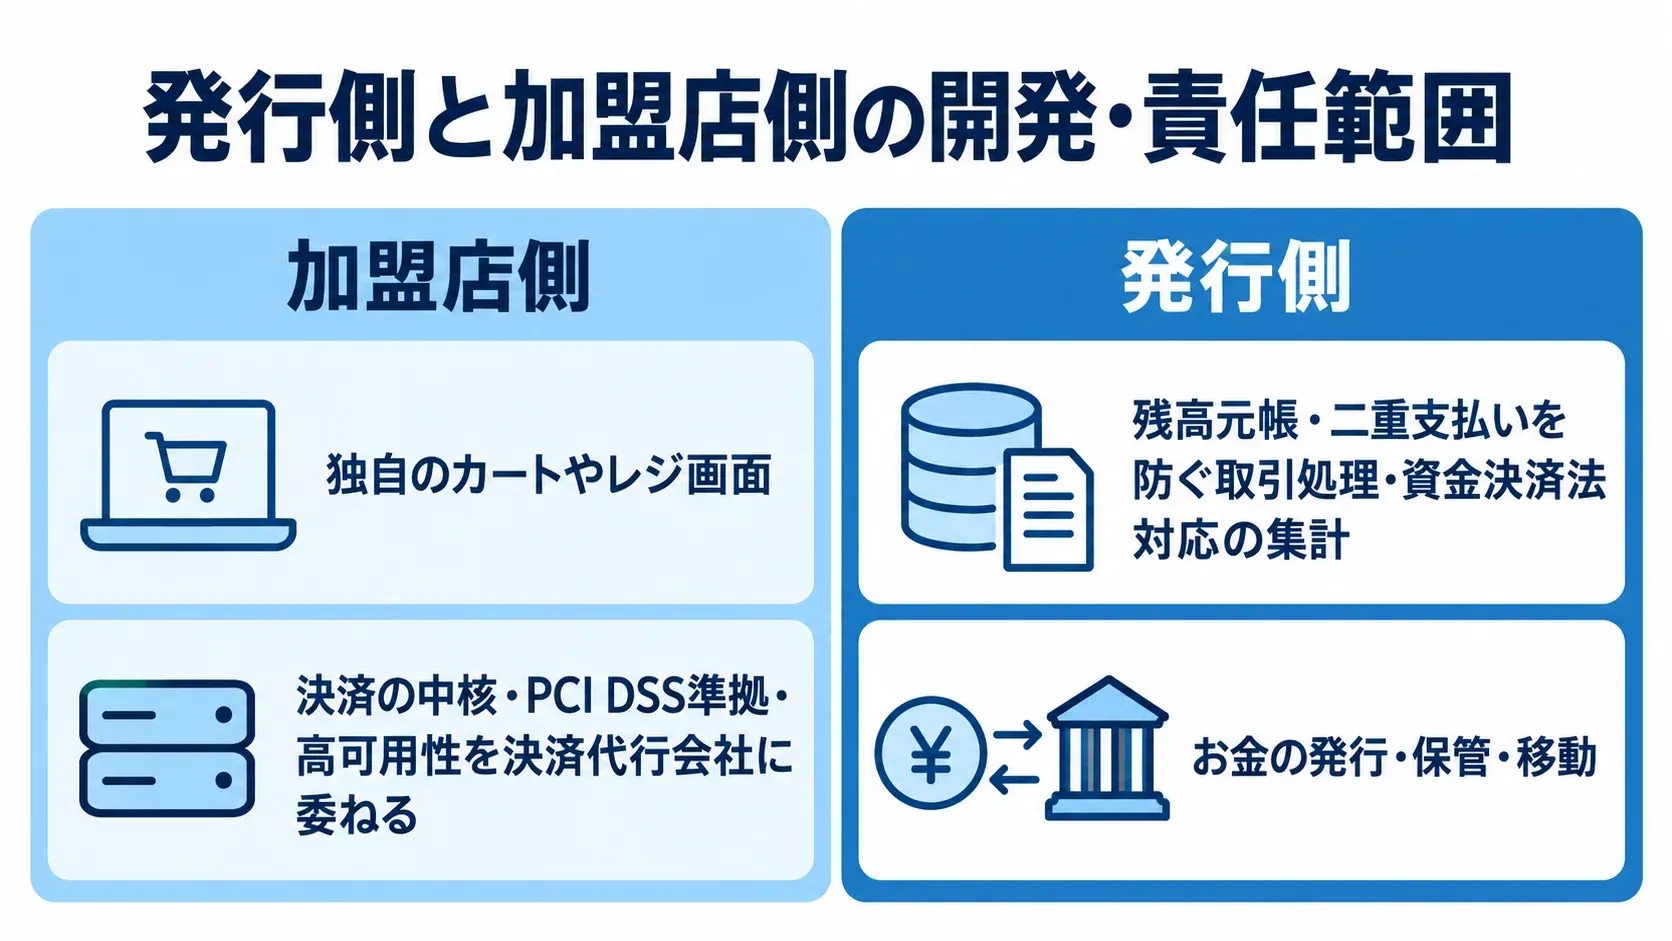
加盟店側と発行側では、フルスクラッチで自社が担う範囲が大きく異なります。
- 加盟店側の開発:決済代行APIを使い、独自のカートやレジ画面を作るのが中心です。
- 加盟店側の委託範囲:決済の中核、PCI DSS準拠、高可用性は、決済代行会社に委ねます。
- 発行側の開発:残高元帳、二重支払いを防ぐ取引処理、資金決済法対応の集計を、自社で作り込みます。
- 発行側の責任:お金の発行・保管・移動を担うため、技術と維持の負担が格段に重くなります。
方式選定を誤らないためには、発行側と加盟店側で自社が負う責任の重さの違いを、先に把握しておくことが前提になります。
フルスクラッチの費用と期間
方式を選ぶ前に、フルスクラッチの費用と期間の相場を把握しておきます。初期費用だけでなく、維持コストも含めた総額で見ることが大切です。
初期費用・保守費用の相場
初期費用と保守費用の総額に加えて、テストに要する期間も見ておく必要があります。
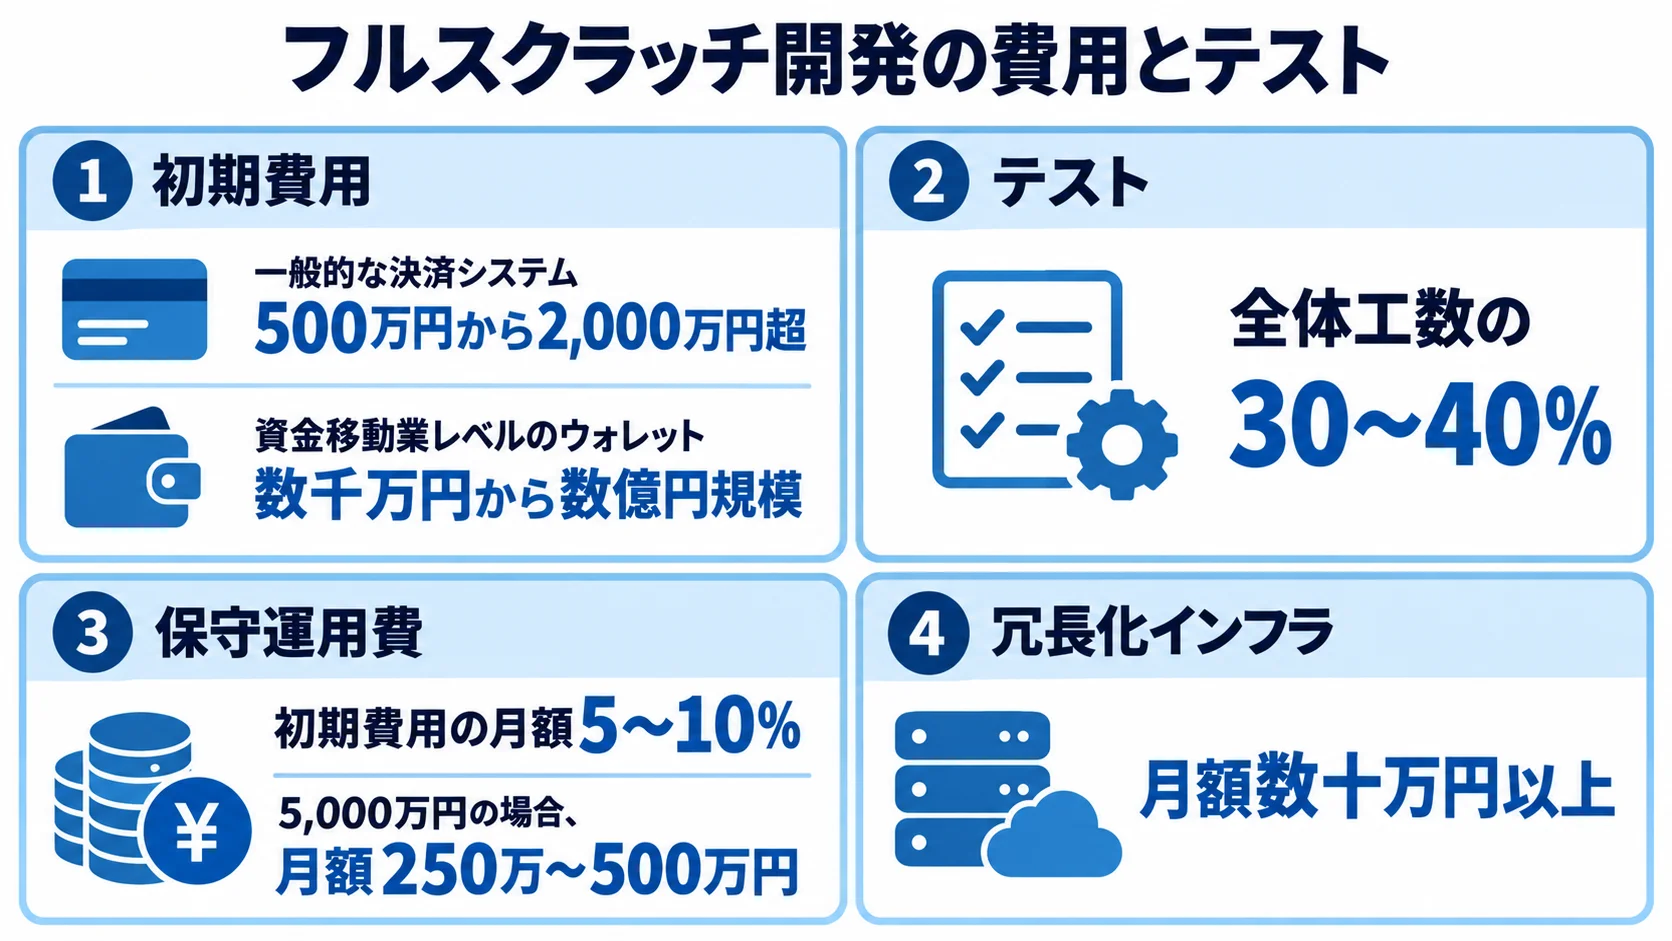
- 初期費用:一般的な決済システムは500万円から2,000万円超、資金移動業レベルのウォレットは数千万円から数億円規模です。
- 開発対象:金融機関に近い残高元帳、取引処理、不正検知、eKYC、資金決済法対応の集計などを、自社で構築することになります。
- テストと期間:バグを防ぐテストが全体工数の30〜40%を占めるうえ、開発期間も長くなります。
- 保守運用費:リリース後も、初期費用の月額5〜10%を継続して見込む必要があります。たとえば5,000万円なら月額250万〜500万円です。
- 追加費用:冗長化インフラに月額数十万円以上かかります。要件やAPI仕様が変わると、変更対応の費用と負担も重くなります。
フルスクラッチが向くケース
フルスクラッチが向くのは、BaaSやホワイトラベルでは実現できない独自要件がある場合です。あわせて、その要件が投資に見合う事業価値を生むかも見極める必要があります。
- 基盤連携:既存のポイント基盤や会員システムと、残高を完全に同期させる必要がある場合。
- 独自処理:既存BaaSでは対応できない課金や精算が必要な場合。
- 体験の差別化:UI/UXを自社の意図どおりに作り込む必要がある場合。
- 基盤の外販:ウォレットの仕組みを将来、他社へ提供・販売する場合。
こうした独自要件が明確でなければ、重い投資を正当化するのは難しくなります。まずは要件を一覧にして、投資に見合う事業価値があるかを確かめます。
BaaS・ホワイトラベル活用という選択肢
自社ブランドの電子決済サービスを提供しながら、フルスクラッチの投資や維持責任を抑えられるのが、BaaSやホワイトラベルです。
立ち上げ期や独自要件が弱い場合は、合理的な選択になることが多く、近年の構築の定石です。
費用構造とオフバランス化のメリット
導入費用と、プロバイダーに任せられる運用の範囲を、あわせて確認しておきます。
- 初期費用:数百万円から1,000万円台のケースが多く、フルスクラッチより初期投資と開発期間をおおむね半減できます。
- 月額・従量料金:月額利用料は数十万円から数百万円で、取引数に応じた従量課金を加える形が主流です。
- 運用委託:PCI DSS準拠や24時間365日の監視、資金決済法などの法改正対応を、外部に任せられます。
- 人材・費用構造:人月単価120万円から200万円クラスの専門人材を抱える負担を抑えられます。維持費も、従量課金が主体の変動費にできます。
初期投資のリスクを抑えつつ、金融サービスに求められる品質を外部の専門基盤に担保してもらえます。コンプライアンスとセキュリティを自社の負担から切り離せることが、本質的な価値です。
スモールスタートとの相性
利用者数や取引量、必要な機能が読み切れない時期に数千万円から数億円を投じると、事業が伸びなかったときの損失が大きくなります。そのうえ、方向転換も難しくなります。
BaaSやホワイトラベルは、最小限のウォレット機能で仮説を検証する場合に向いています。比較的軽い初期投資で始められるうえ、主要なチャージ手段と加盟店決済に機能を絞れます。
- MVP(Minimum Viable Product)を構築し、市場の反応を見ます。
- 利用データをもとに、機能追加や撤退を判断します。
- 手応えがあり、標準仕様で満たせない要件が明確なら独自基盤を検討します。独自要件がなければ、既存基盤で初期・保守費を抑えて早くリリースします。
フルスクラッチを選ぶべき独自要件
BaaSが定石であっても、独自要件が明確であれば、フルスクラッチへの投資を正当化できる場合があります。
レガシー基盤との完全同期・独自UX
まず、標準基盤で実現できる範囲を超える要件があるかを見極めます。
- 既存基盤:ポイント基盤や会員システムとの完全同期を求める場合。
- 外部連携:会計・在庫・CRMなど複数のシステムと残高をミリ秒単位で連動させる場合。BaaSの標準APIでは満たせないこともあります。
- 残高管理:ポイントと電子マネーを一体で管理し、一方の増減を他方に即時反映させる場合。このときは、自社で元帳を設計する方式が向きます。
- 独自UX:競合との差別化を左右する決済フローや残高表示を、独自に作り込む場合。
- ホワイトラベル:ブランドやデザインは調整できても、体験の根本は変えられないことがあります。
いずれの独自要件も、投資に見合う事業価値を生むかを慎重に判断する必要があります。
将来の他社提供・独自経済圏構想
ウォレットの仕組み自体を将来、他社へ提供・販売する構想がある場合も、フルスクラッチが候補になります。自社で基盤を持っていれば、その基盤を他社にBaaSやホワイトラベルとして提供し、新たな収益源にできる可能性があります。
この構想を実現するには、残高管理の中核を自社で持つ必要があります。電子マネーを起点に、ポイントやキャンペーンを含め、送金や決済まで連携させる独自経済圏にも、高い自由度が向いています。
こうしたケースでは、ウォレットを事業戦略の中核インフラに位置づけることになります。一方で、決済を自社サービスの一機能として提供できれば十分な場合は、構想を急がずBaaSで始める方法もあります。
事業ステージ別の選定基準
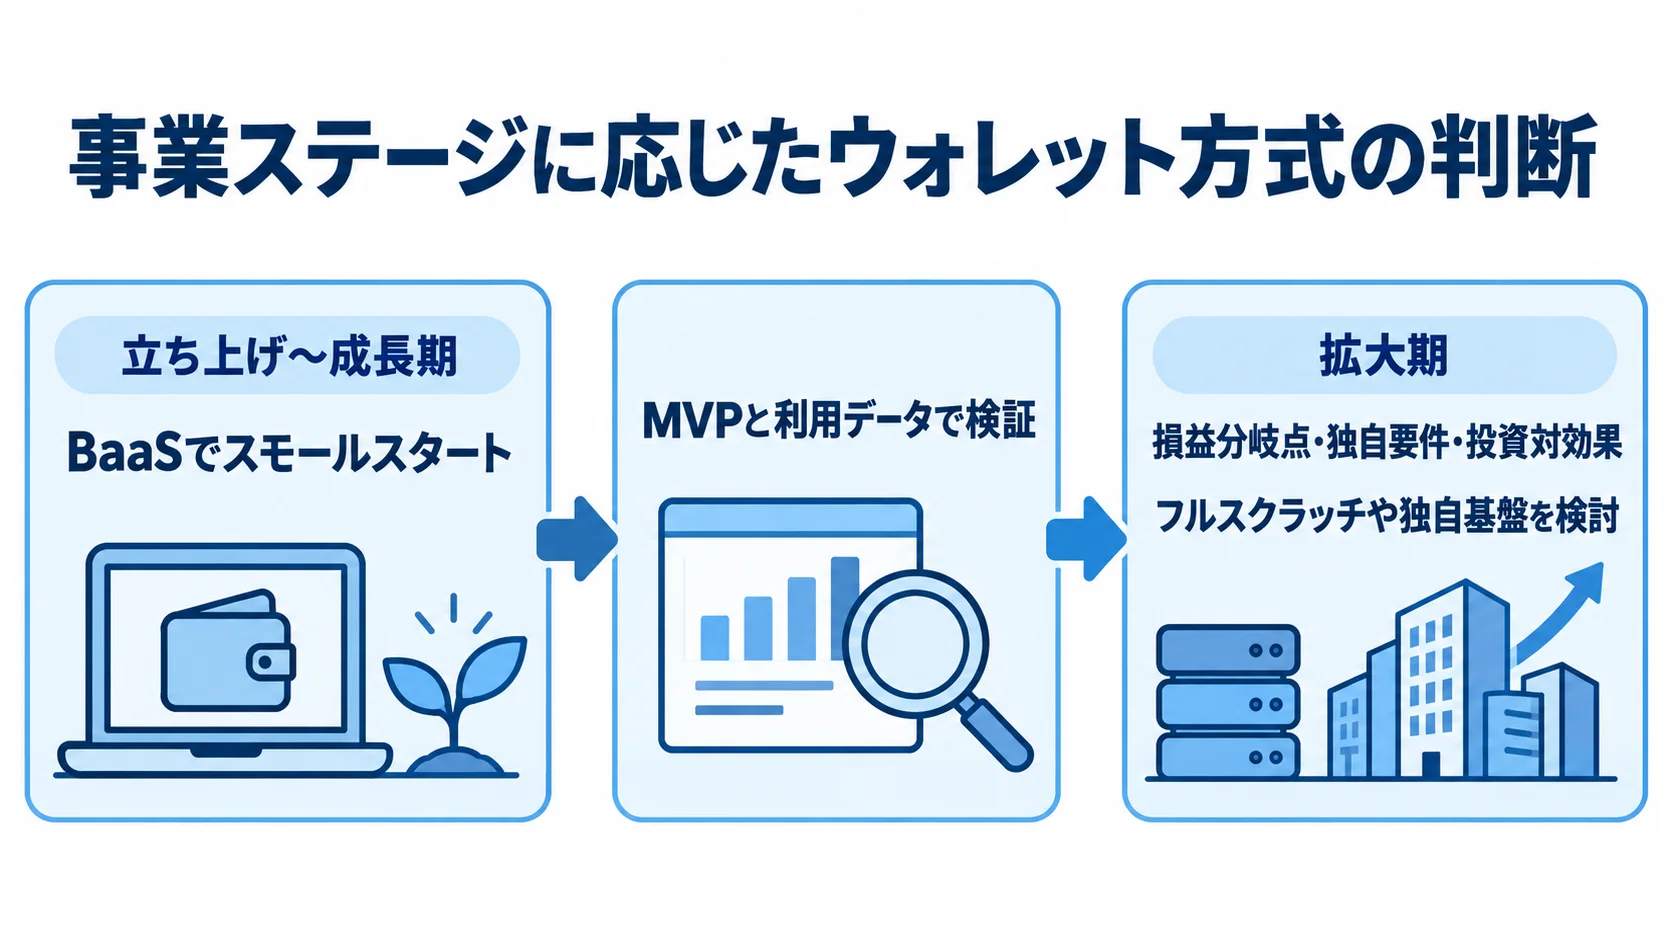
フルスクラッチとBaaS・ホワイトラベルの選び方は、独自要件の有無だけでなく、事業ステージによっても変わります。立ち上げ期と拡大期では、リスクと投資の妥当性が異なるためです。
立ち上げ〜成長期はBaaSでスモールスタート
立ち上げから成長期は、利用者数や取引量、必要な機能を読み切れないことが多く、独自システムへの投資は時期尚早です。特に数千万円から数億円を投じた場合、事業が伸びなかったときの損失が大きく、方向転換もしにくくなります。
- 初期費用や月額を抑えられるBaaSで、自社ブランドのウォレットを小さく始めます。
- 主要なチャージ手段と加盟店決済に絞ったMVPで、機能への投資や採算に効くチャージ手段への誘導を、利用データで検証します。
- 実データをもとに、初期投資を回収できる取引規模と収益構造が成り立つかを判断します。
拡大期にフルスクラッチを検討する判断基準
事業が拡大して取引量が大きく伸びると、フルスクラッチや独自基盤を検討できるようになります。ただし、規模だけで決めるのではなく、移行を数字で判断します。
- 損益分岐点:取引規模が大きくなると、BaaSの従量課金総額が無視できなくなり、自社保有が有利になる分岐点に達することがあります。
- 独自要件:基盤連携や独自経済圏、他社提供が具体化し、投資に見合う事業価値があれば移行を正当化できます。
- 投資対効果:利益改善やコスト削減が投資額を確実に上回るROI(投資対効果)を証明できる場合に移行します。
まとめ
電子マネーやコード決済を発行・運営する事業者側から見た、残高管理ウォレットのフルスクラッチ開発を、ここまで見てきました。
電子決済システムの方式には、残高管理まで自社で担うフルスクラッチと、既存基盤を使うBaaS・ホワイトラベルがあります。後者は自由度が下がる一方で、費用や期間、維持責任は軽くなります。
フルスクラッチの初期費用は、一般的な決済システムで500万円から2,000万円超です。資金移動業レベルのウォレットは数千万円から数億円規模になります。さらに、月額の保守費は初期開発費の5〜10%で、そこに冗長化インフラ費が加わります。
レガシー基盤との完全同期や独自UI/UX、他社提供、独自経済圏など、標準基盤で満たせない要件が明確なら、フルスクラッチを検討します。これに対して、初期数百万円から1,000万円台のBaaSは、月額利用料と従量課金が中心です。
BaaSではPCI DSS準拠、24時間監視、法改正対応などをプロバイダーに任せられます。立ち上げ期は小さく始め、拡大期はROIを確認して独自基盤への移行を判断します。
加盟店側の決済受付システムについては、別記事の「決済システム開発」「オンライン決済システム開発」も参考にしてください。自社に独自要件がなければ、BaaSで早く小さく始める方法を検討します。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。