
電子決済システムの運用費用は、月額数十万円から百万円以上まで幅があり、その差を生むのは取引量、可用性、チャージ手段です。
費用の内訳は、取引ごとに発生する変動費と、利用量に関係なく続く固定費・維持費の2つに大きく分かれます。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子決済システムの運用コスト構造の全体像
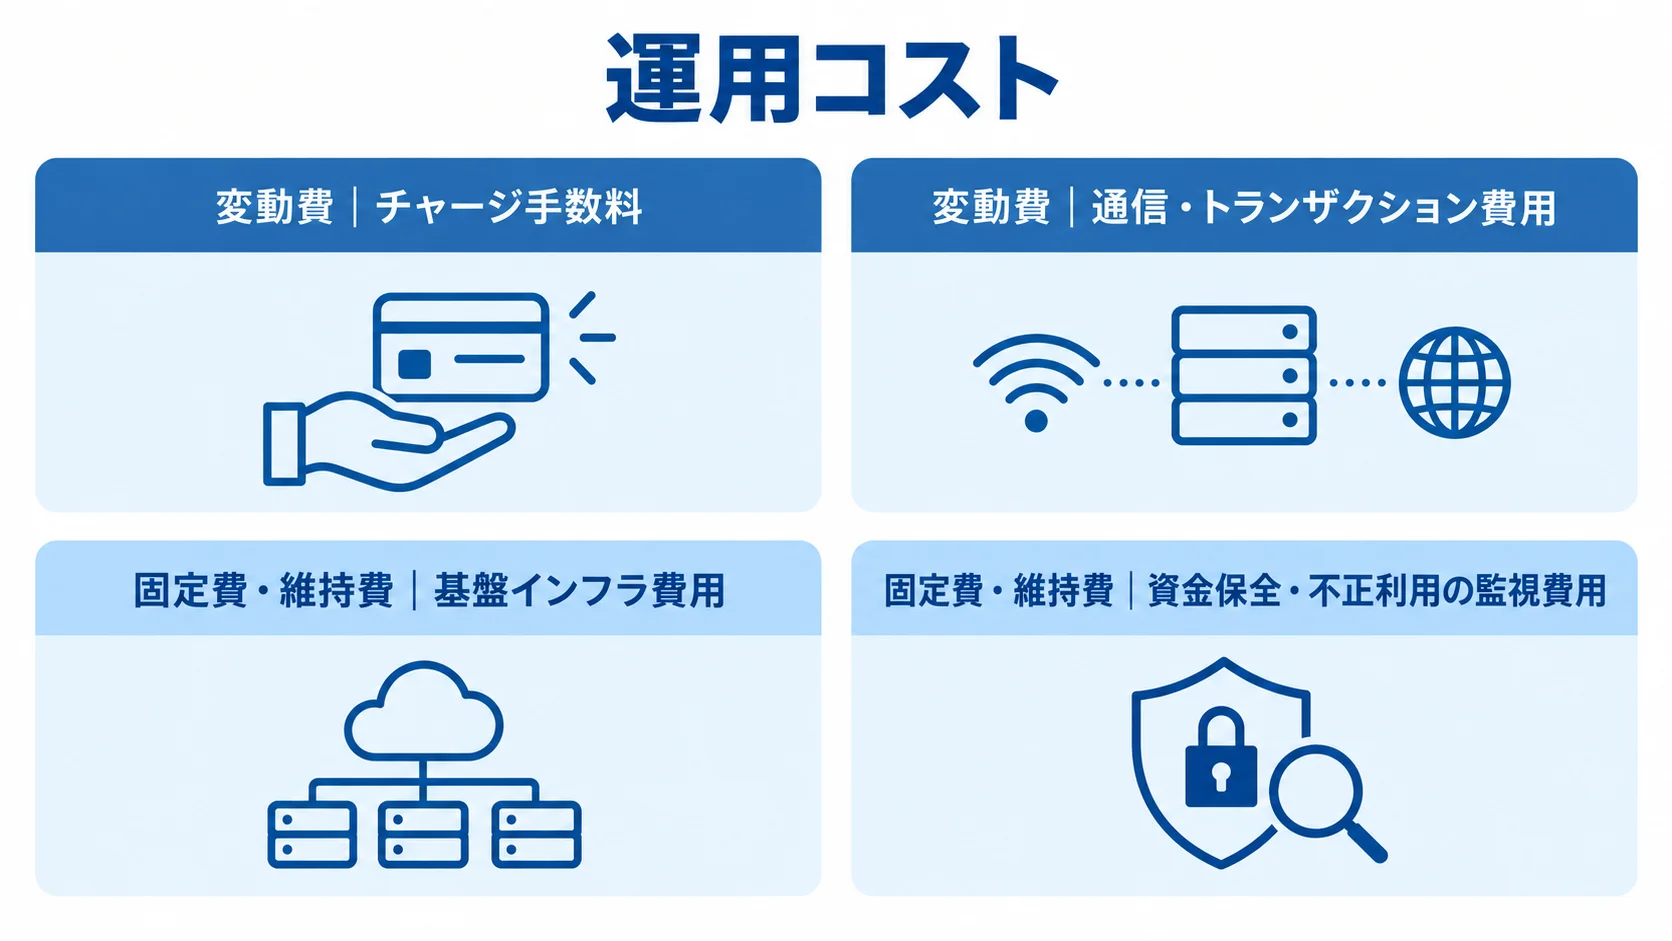
電子決済システムは、店舗やECサイトが決済を受け付ける加盟店側ではなく、利用者の残高を発行・管理し、チャージや送金を処理して加盟店へ精算する事業者側の仕組みです。
運用費用は、変動費と固定費・維持費に分けて捉えると内訳が見えてきます。
変動費の中心は、チャージ時の決済手数料と、1取引ごとの通信・トランザクション費用です。
固定費・維持費には、残高管理基盤のインフラ費用、システム保守費用、資金保全、不正利用の監視費用が含まれます。
加盟店側は決済手数料を支払って決済結果を受け取る立場ですが、発行事業者はこれらの費用を自社で負担します。月商や利用者数が増えるほど、コストの絶対額も膨らみます。そのため採算管理では、変動費と固定費を分けて捉え、費用がどこで増えているかを追えるようにしておきます。
変動費と固定費の考え方
変動費と固定費は、取引量に連動するかどうかで分けて試算します。取引量が変わったときに費用の動き方が違うため、この区分が試算の前提になります。
- 変動費:チャージや決済の件数に比例する費用
- 固定費・維持費:利用量に左右されず続く費用
たとえばクレジットカードでチャージする場合、発行事業者はカード会社へ決済手数料を支払います。
銀行口座からのチャージでも、1回あたり数円から数十円の費用が生じます。
固定費・維持費には、残高管理基盤のサーバー費や保守費が該当します。これらは利用者数や取引量に直接連動しなくても発生し続けるため、利用が一時的に落ち込んでも簡単には削れません。そのため、料金プランを検討するときも、変動費と固定費・維持費を分けて試算しておく必要があります。
加盟店側の決済コストとの違い
加盟店と発行事業者では、負担するコストの範囲が大きく違います。
- 加盟店側:決済代行会社への手数料と月額固定費が中心
- 発行事業者側:基盤維持費とチャージ原価も負担
決済インフラは代行会社が持つため、加盟店が高可用性の基盤を自前で維持する必要はありません。
発行事業者は残高を自社で管理するため、その基盤の費用も自社で抱えることになります。
利用者のチャージ手数料は発行事業者にとって原価になり、加盟店手数料との差額が利益になります。ただし、加盟店から徴収する手数料率より、カードチャージの負担が高い場合は、決済のたびに逆ざやが生じます。
残高管理基盤の維持・保守費用
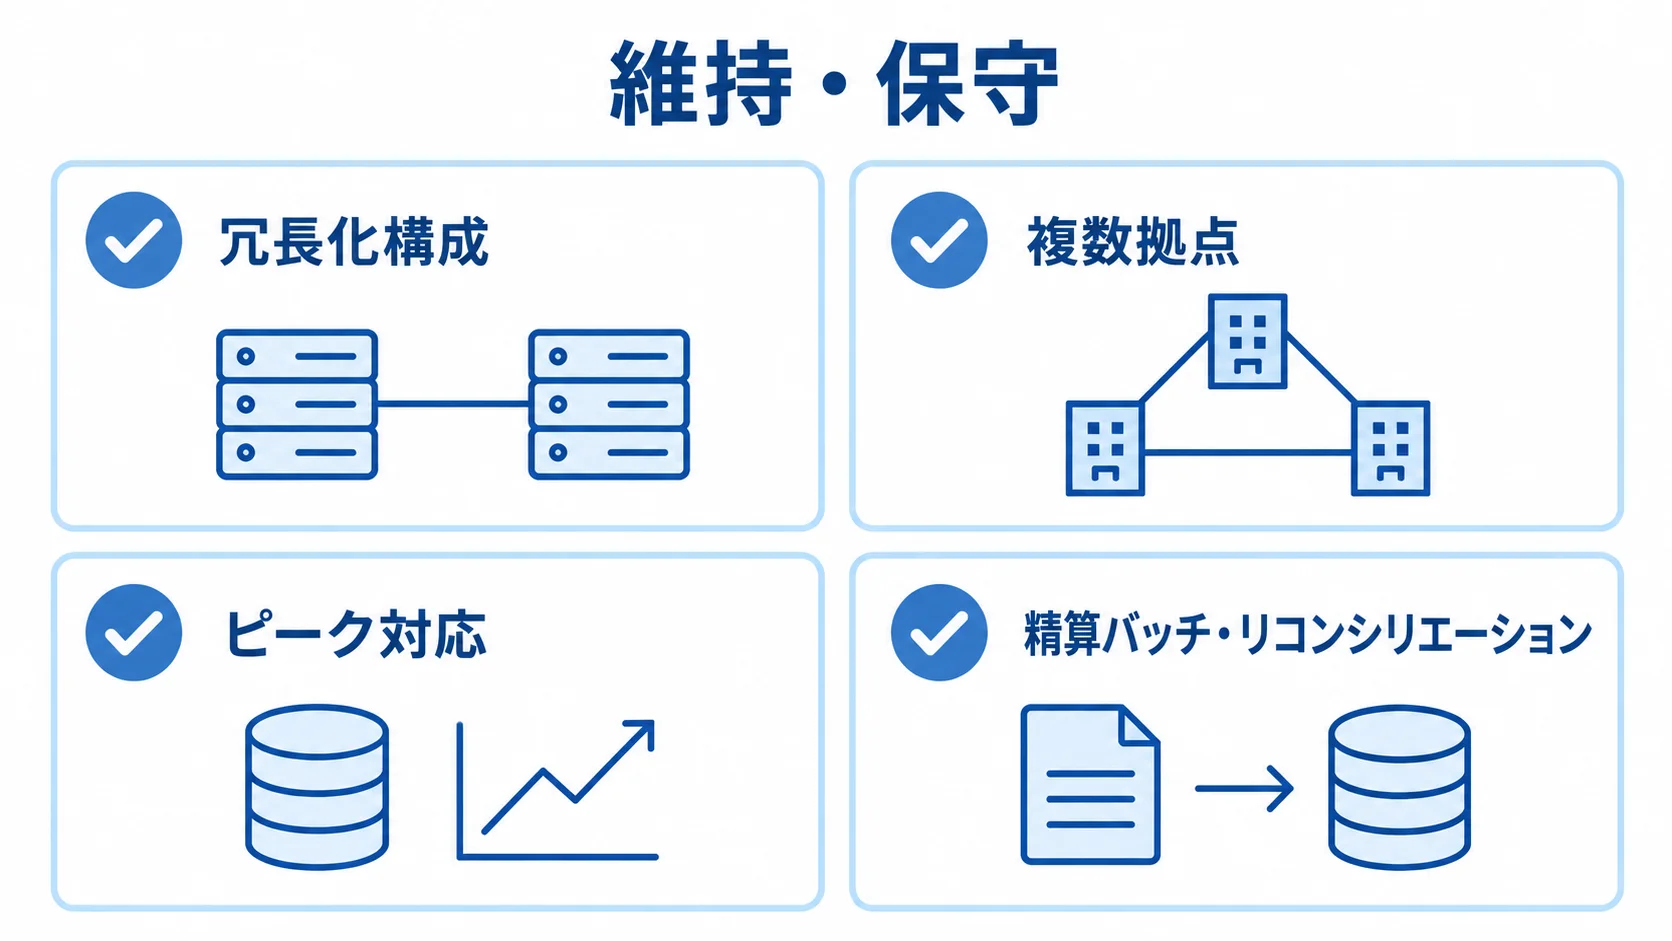
固定費の中核にあたるのは、残高管理基盤のインフラ費用と保守運用費用です。
電子決済システムはお金を扱うため、数分の停止でも利用者の信頼を損ないます。このため、通常のWebシステムより高い可用性が求められ、維持費も高くなります。
高可用性インフラ費用
高可用性インフラでは、障害時の切り替え、データ保全、ピーク対応をまとめて検討します。
- 冗長化構成:障害が起きたときに予備サーバーへ切り替える
- 複数拠点:データベースを複製しておく
- ピーク対応:処理が集中する時期に備えて余裕を確保する
電子決済システムでは、稼働率99.99%以上の安定稼働が事実上必須になります。これは月間ダウンタイムに直すと4.3分以下に相当します。また、片方の拠点が止まっても、残高データを失わない設計にします。
冗長化インフラは、規模によって月額数十万円から百万円以上になります。
給料日直後や大型セールのような利用が集中する時期の余裕も、あわせて必要になります。
残高を預かっている以上、可用性を落としてコストを削る選択は取りにくくなります。
システム保守費用と精算バッチ運用
保守費用は、日々の修正対応と、精算・突合を正確に回す運用の2つに分けて確認します。
- 保守対応:バグ修正と、OS・ミドルウェア更新への追従
- 精算バッチ:加盟店への支払額の算出と、振込データの生成
- リコンシリエーション:残高合計と信託口座の日次突合
システム保守運用費は、初期開発費用の5〜10%程度を月額で見込むのが目安です。たとえば初期開発費が5,000万円なら、月額250万円から500万円になります。
精算バッチでは、取扱高から決済手数料を差し引いた純額を算出し、日次または月次で締めます。締めた結果は全銀システムなどへ送る振込依頼データになるため、1日でもずれると支払いの遅延につながります。
バッチの実行結果は監視し、エラーが起きたときに速やかに対応できる体制が欠かせません。
自社残高と信託口座の入金額も、日次で突き合わせます。
リコンシリエーション(突合)も保守の一環であり、人手と費用がかかり続けます。
チャージ原価と手数料収支(逆ざや)の管理
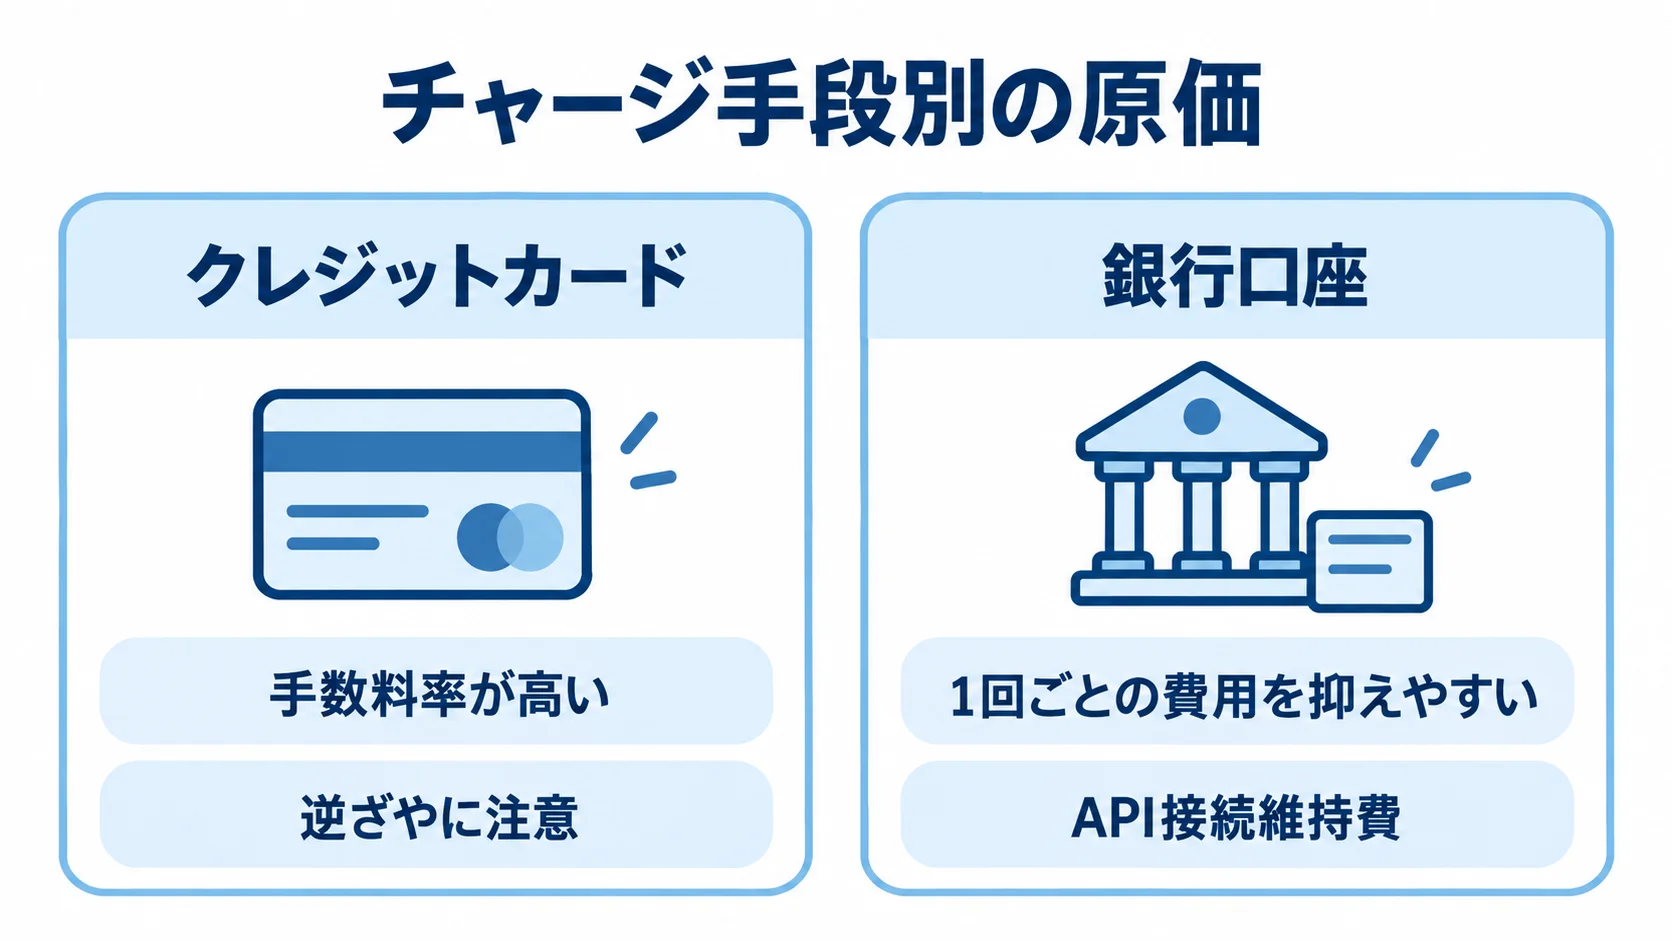
発行事業者の採算を大きく左右するのは、利用者のチャージに伴うコストという変動費です。チャージ負担と加盟店手数料の差額が、そのまま利益になります。
差額のバランスを、設計と運用の両面で管理できるかが、黒字化の分かれ目になります。
チャージ手段別の原価負担
発行事業者が負担する原価と採算性は、チャージ手段によって変わります。
- クレジットカード:手数料率が高く、逆ざやに注意が必要
- 銀行口座:1回ごとの費用を抑えやすい
- 少額決済:決済件数の積み上がりが費用に効く
カードチャージでは、発行事業者が加盟店としてカード会社へ決済手数料を支払います。その料率はおおむね2.5〜3.6%程度です。
実店舗で発行事業者が徴収できる手数料は、2%未満から3%前後が多いとされます。たとえば、利用者がカードで3%のコストをかけてチャージし、2.5%の手数料しか取れない加盟店で使うと赤字になります。
銀行口座からの直接チャージは、1回あたり数円から数十円の費用がかかります。少額決済が多い場合は、積み重なった負担を無視できません。
チャージ手段ごとの原価を正確に把握し、収支を継続して見る運用が必要です。
銀行口座チャージへの誘導によるコスト圧縮
逆ざやを防ぐ方法のひとつは、利用者を低コストなチャージ手段へ移すことです。低コストな入金手段へ利用者を誘導することは、採算改善の大きな論点になります。
- 直接チャージ:銀行口座からの入金を選びやすい状態にする
- オートチャージ:利用を続けてもらう仕組みを作る
- 対応金融機関:主要行から段階的に広げる
初回設定は、キャンペーンやポイント付与で後押しできます。
カードチャージへの依存が強いままだと、取引量の増加とともに赤字も膨らみます。銀行口座チャージへ移せば、その分の原価を下げられます。
銀行口座チャージには、金融機関ごとのAPI接続を維持する費用がかかります。
資金決済法・不正利用対策の運用コスト
電子決済システムには、金融サービスであるからこそ生じる継続的な費用があります。主な負担は、資金保全と不正監視です。これらはいずれも、加盟店側の決済システムにはない、発行事業者固有の費用です。
供託・履行保証の財務コスト
資金保全では、基準日の残高を正確に把握したうえで、資金の拘束と保証料を見積もります。
- 基準日管理:3月末と9月末時点の未使用残高を集計
- 保全方法:供託か、金融機関との保証委託か、いずれかを選ぶ
- 残高照合:保全額の算定を1円単位で確かめる
資金決済法は、利用者から預かった資金を保護するため、発行事業者に資金保全を求めています。前払式支払手段では、未使用残高が基準額を超えると義務が生じます。
未使用残高が基準額を超える場合は、毎年3月末と9月末の基準日時点で、その半額以上を発行保証金として供託します。
金融機関と保証委託契約を結ぶ方法もあります。なお、資金移動業では、滞留する利用者資金の100%以上を保全します。
供託では事業資金が直接拘束され、現金を事業に使えないという機会損失が生じます。保証委託の場合は、金融機関へ保証料を払い続けることになります。
残高が増えるほど保全額も増えるため、サービスの成長に合わせて財務負担が重くなります。
保全額を正しく算定するには、システムで未使用残高を1円単位で集計できる必要があります。
不正検知・監視体制の運用費
不正対策では、被害の入口、検知手段、監視体制を一体で管理する必要があります。
- 不正チャージ:他人のカード利用による被害の防止
- アカウント乗っ取り:疑わしい取引をリアルタイムで遮断
- 監視体制:検知システムと専門チームの継続運用
電子マネーのウォレットは、不正チャージやアカウント乗っ取りの標的になりやすく、マネーロンダリングにも悪用されます。
他人のカードで不正にチャージされ、保有者が支払いを拒むとチャージバックが起こります。その損害は、発行事業者が直接受けます。
具体的には、ルールエンジンとO-PLUXのような専門システムをAPIで連携させ、共有データベースを使って不正を検知します。
検知システムの利用料に加えて、疑わしい取引を監視・遮断するチームが必要です。その監視は24時間体制で行います。
専門エンジニアの人月単価は120万円から200万円程度で、監視体制の人件費は重いため、不正被害と対策費用を比べながら検知精度を見直します。
運用コストを抑える工夫
電子決済システムの運用コストは複数の層に分かれており、放置すると採算を圧迫します。ただし、初期の作り方と運用を工夫すれば、抑えることができます。
BaaS・ホワイトラベル活用による維持費のオフバランス化
BaaSやホワイトラベルは、金融基盤を借りて自社ブランドのウォレットを提供する方法です。
- 基盤を借りる:高可用性や法令対応を、プロバイダーに任せる
- 費用を変動化:専門人材の固定費を、従量課金へ切り替えること
- 料金モデル:月額利用料と、取引量に連動する費用の組み合わせ
プロバイダーの基盤を使えば、PCI DSSの完全準拠や24時間365日の監視も、そちらに任せられます。
資金決済法の改正への追従も、あわせて移管できます。
人月単価120万円から200万円クラスの専門エンジニアを常時抱えずに済み、固定費を従量課金へ移せます。
料金は月額数十万円から数百万円の水準に、取引数に応じた従量課金を加える形が主流です。フルスクラッチと比べると、保守費も圧縮できます。特に事業の立ち上げ期には、有力な選択肢になります。
MVP・スモールスタートとTCOでの比較
まずは機能を絞って、利用状況と総費用を見ながら段階的に判断します。
- 機能を絞る:利用頻度の高いチャージ手段と加盟店決済から始めること
- TCOで比べる:総所有コストの視点で方式を並べること
- 損益分岐点:利用者数と取引量を前提に、方式を選ぶ
最小限の機能で始め、利用状況を見て拡張する方法がMVPです。
保守運用費は、初期開発費に比例する傾向があります。また、使われない機能まで作ってしまうと、その分の保守費も負担することになります。
利用データをもとに送金や割り勘、低頻度のチャージ手段を追加していけば、不要な保守費を抑えられます。
TCOで比べるときは、月額利用料や決済手数料の金額だけで判断せず、コスト全体を見ます。初期費用や月額固定費、変動費に加え、保守運用費と資金保全の財務コストまでを含めて評価します。
月額が安くても、取引量が増えたときの変動費や逆ざやが大きければ、結果的に割高になります。想定量を前提にTCOを試算し、損益分岐点を見極めます。
TCOで比べれば、長期的なコストを抑えることにつながります。
まとめ
まとめると、対象は電子マネーやコード決済を発行・運営する事業者の運用費用で、残高を管理するウォレットが中心です。
コストは、チャージ手数料などの変動費と、高可用性インフラ、保守、資金保全、不正監視の固定費に分かれます。加盟店側と違い、発行事業者はこれらの費用を自社で抱えます。高可用性インフラは月額数十万円から百万円以上です。
システム保守は初期開発費の5〜10%を月額で見込みます。精算バッチと突合にも人手がかかります。
とくに大きな論点は、カードチャージの原価が加盟店手数料を上回る逆ざやです。その原価は2.5〜3.6%程度です。
資金決済法に基づく供託や履行保証も、発行事業者に固有の負担です。前払式は半額以上、資金移動業は100%以上を保全します。
チャージバックを含む不正対策と監視体制にも人件費がかかります。抑制策としては、BaaS、MVP、TCO比較が有効です。
加盟店側で決済を受け付ける運用費用は、別記事の「決済システム開発」「オンライン決済システム開発」も参照してください。
まずは自社のコストを変動費と固定費に分け、逆ざやと資金保全の負担を洗い出すところから始めます。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。