
電子決済システムの開発では、PoCやプロトタイプで核心を先に試し、モックアップで画面と業務を合意してから本開発に進みます。
最初に確かめるのは、チャージ、残高反映、決済、精算の整合性です。次に、決済手段と不正検知を検証し、最小構成のMVPから段階的に広げます。各テーマの詳細は、関連記事もご覧ください。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
電子決済システムにおけるPoC・プロトタイプの位置づけ
この記事が扱うのは、利用者の残高を発行・管理する事業者側のウォレットです。前払式支払手段発行者や資金移動業者が構築する仕組みを指します。
店舗やECサイトが決済を受け付ける加盟店側とは、立場が異なります。加盟店側のPoCでは、決済代行APIをカートに組み込み、正しく決済できるかを検証します。
発行側のPoCでは、チャージした残高が決済で正しく減り、加盟店へ精算されるまでの一貫性を確かめます。つまり、バリューフローそのものの整合性が主眼です。
バリューを扱うシステムでPoCが重要な理由
利用者から預かった残高を扱う電子決済システムには、一般的なWebサービス以上の厳密さが求められます。残高の不整合は資産に影響し、原因の究明や補償にもコストがかかります。そのため、次の2点を重点的に確かめます。
- 残高管理:二重加算や決済後の未減算、引落し後の未反映を防ぐ
- 例外系の確認:通信切断、二重リクエスト、決済中のアプリ終了も試す
一般的なWebサービスでは、不整合を後から直せる場合があります。一方で、決済の不具合は金銭的な損害と信頼の失墜につながります。
不整合は、正常に処理が完了する「正常系」より「例外系」で起こりやすいものです。実際の負荷や予測しにくい操作で初めて表面化する場合もあります。
全機能を作り込む前に、核心をPoCやプロトタイプで試し、設計の妥当性を確かめてから本開発へ進みます。各段階で核心を先に確かめておけば、本開発での致命的な手戻りを防げます。検証を後回しにすると、稼働後に重大な問題を招くおそれがあります。
PoCでは、実現性と整合性の担保方法を確認します。試作では操作フローを試し、モックアップでは画面と業務を関係者間で合意します。
加盟店側のPoCとの検証観点の違い
加盟店側と発行側では、システムの持ち方が異なります。そのため、PoCで確かめる内容も分けて考えます。
- 加盟店側:サンドボックスでカートやレジから決済を呼び、結果と返金・キャンセルAPIを確認
- 発行側:チャージ加算・決済減算・加盟店精算が通信エラーや同時アクセス時も整合するか検証
決済の中核は決済代行会社が持つため、加盟店側の確認は、APIを正しく呼び出せるかが中心になります。発行側は、残高の発行・移動・保管の正しさを確かめます。そのうえで、発注側はこの検証観点の違いを踏まえてPoCを計画します。
バリューフローの整合性検証
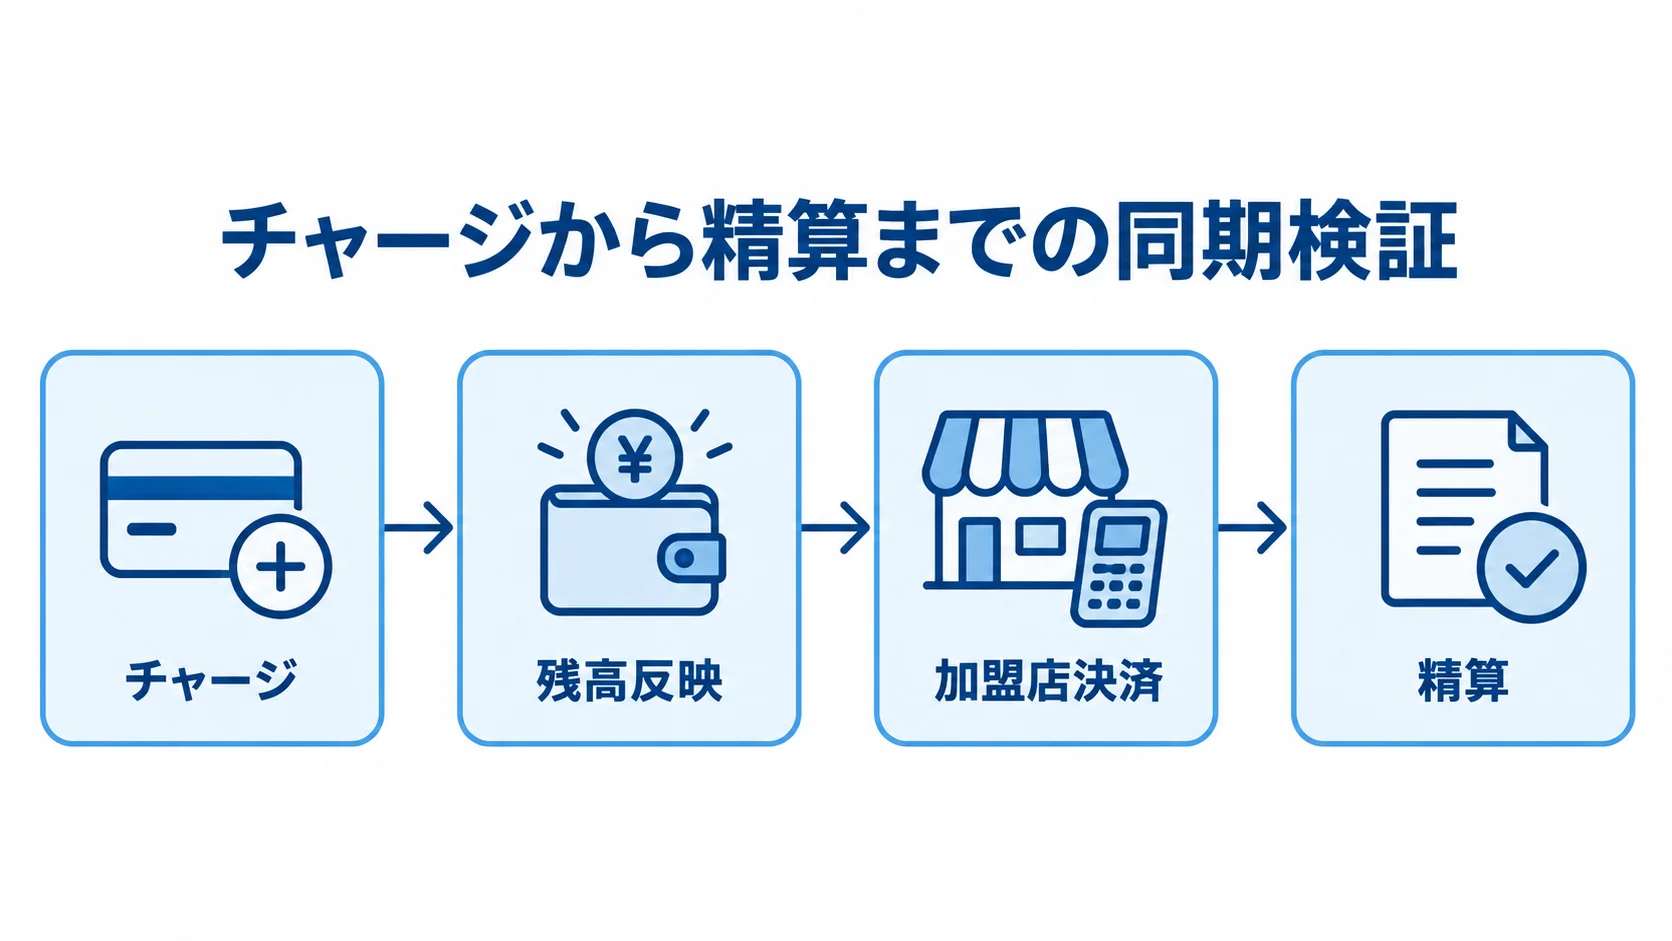
最優先で検証するのは、チャージ、残高反映、加盟店決済、精算の一連の整合性です。どこかでデータがずれると、利用者の残高か加盟店への支払いが狂います。
通信エラーや返品などの例外時にも整合性を保てるかを、正常系と合わせて実際に動かして確かめます。
チャージ→残高反映→決済→精算の同期検証
クレジットカードや銀行口座からチャージした残高が、加盟店決済で減り、後日精算されるまで、データが1円もずれず同期するかを確かめます。
- ACID特性:原子性・一貫性・独立性・永続性を担保する
- 取引履歴:現在残高と過去の全取引の集計結果を一致させる
具体的には、残高の減算と加盟店売上の加算を同一トランザクションで行い、途中でエラーが起きたときに全てロールバックされるかを検証します。
残高を上書きせず、取引履歴(ジャーナル)を追記するイミュータブルな設計も確認します。履歴との一致は、後の突合や監査の土台になります。
PoCでこの同期が成り立って初めて、本開発で規模を広げても安全だと判断できます。
例外系(通信エラー・返品ロールバック)の検証
正常系を確認した後は、次に例外系を検証します。確認するのは次の2つです。
- チャージ失敗:引き落とし後に残高へ反映されない不整合を防ぐ
- 返品・取消:残高を即時返金し、売上取消からの流れを明確にする
同じトランザクションIDの要求が重複しても結果が1回分になるか(べき等性)を、通信を意図的に切断して試します。
PoCでは例外パターンを一通り再現し、残高と精算データの両方が正しく戻るかを確かめます。特に、例外系の検証は電子決済システムの品質を左右します。
QRコード方式と送金機能のプロトタイプ検証
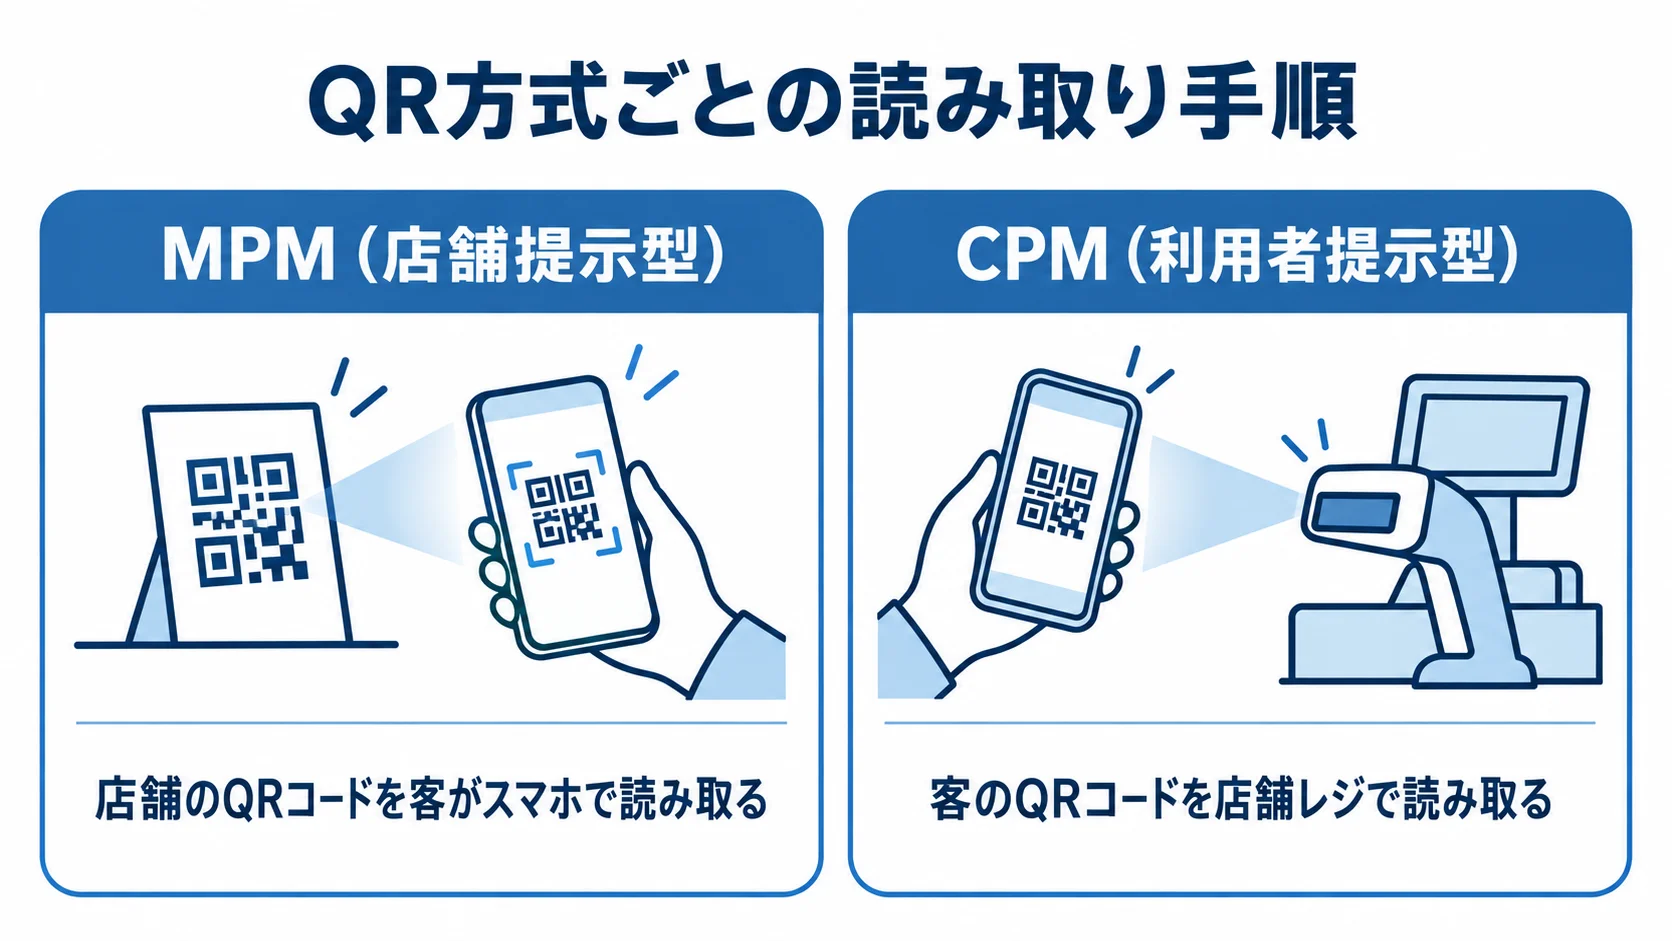
バリューフローの次は、決済手段の使い勝手と技術的な成立性を確かめます。QR方式と送金機能は体験と安全性を左右するため、プロトタイプで実地検証します。
MPM/CPM方式のUX・技術検証
QRコード方式によって読み取り手順が異なるため、UXと技術の確認事項を分けて検証します。
- MPM(店舗提示型):店舗のQRコードを客がスマホで読み取る
- CPM(利用者提示型):客のQRコードを店舗レジで読み取る
MPMでは、スマホカメラの性能、地下店舗などの通信環境、店内の明るさが読み取り成功率に影響します。カメラ起動からQR読み取り、金額入力、決済完了画面への遷移まで、さまざまな環境で試します。
CPMでは、スクリーンショットによる不正を防ぐ動的なワンタイムQRコード・バーコードの生成を検証します。コードは数十秒ごとに更新されます。また、店舗のレジ(バーコードリーダー)からの決済リクエストを数秒以内に処理する応答速度(SLA)を担保できるかも、技術面から確かめます。
主軸とする方式は、想定する加盟店の業態や決済端末の環境によって変わります。そのため、プロトタイプで両方式の体験を比べて決めます。
送金・割り勘の排他制御検証
送金・割り勘では排他制御を検証します。たとえば、AさんからBさんへ送る際に、Aさんの減算より前にBさんの加算だけが行われると、残高の総和が狂い、実質的にお金が増減する致命的な不整合になります。
- 一体処理:送り手の減算と受け手の加算を同じトランザクションにする
- 同時処理の検証:多人数送金やピーク時の大量送金を試す
この不整合を防ぐには、該当する利用者の残高レコードをロックします。そのうえで、排他制御が正確に機能するかを、パフォーマンステストで確かめます。
同じ利用者が短時間に送金や決済を連続しても、残高がマイナスにならないかという境界条件も検証します。送金機能は資金移動業の登録要件にも直結するため、法規制上の位置づけも並行して確認します。
不正利用検知のPoC
電子マネーのウォレットは、他人のクレジットカードによる不正チャージやアカウント乗っ取りの標的になりやすいものです。これを見逃すと、チャージバックによる金銭的な損害が生じます。
不正検知の仕組みが、正規利用者の利便性を損なわずに不正だけを止められるかを、PoCで確かめます。
デバイスフィンガープリント・連続チャージ制限の検証
基本対策として、デバイス情報のフィンガープリント取得と短時間の連続チャージ制限をPoCで検証します。
- デバイス識別:端末情報を組み合わせ、複数アカウントの不正を捉える
- チャージ制限:一定時間内の回数や金額に上限を設ける
他人のカードを使う不正チャージでは、短時間に金額を変えて試行する傾向があります。
想定シナリオを流して、ルールが不正パターンを捕捉するかを確かめます。あわせて、正規利用者の通常利用を止めてしまう過検知が起きないかも見ます。
制限が厳しすぎると正規利用者の離脱を招き、緩すぎると不正を許します。そのため、実データに近い条件でPoCを行い、閾値を調整します。
不正検知システムのAPI連携検証
自社ルールだけで不正を捕捉するには限界があります。そこで、PoCでは専門の不正検知システムをAPIで連携し、効果を確かめる方法もあります。
- 検知範囲:自社だけでは気づけない不正パターンを補う
- 応答性能:チャージ・決済の速度と判定遅延時のタイムアウトを確認する
たとえば、O-PLUXのような不正注文・不正アクセス検知システムは、多数のサービスで共有される不正データベースやアルゴリズムを活用し、リアルタイムで判定します。
チャージや高額決済のリクエスト時に、外部システムへ判定を問い合わせます。そのうえで、正規利用者の利便性を保ちながら、カード不正やなりすましを止められるかを検証します。
自社ルールとの組み合わせや検査対象をPoCで見極め、本番稼働後の不正被害を抑えます。
MVPの進め方と失敗しやすいポイント
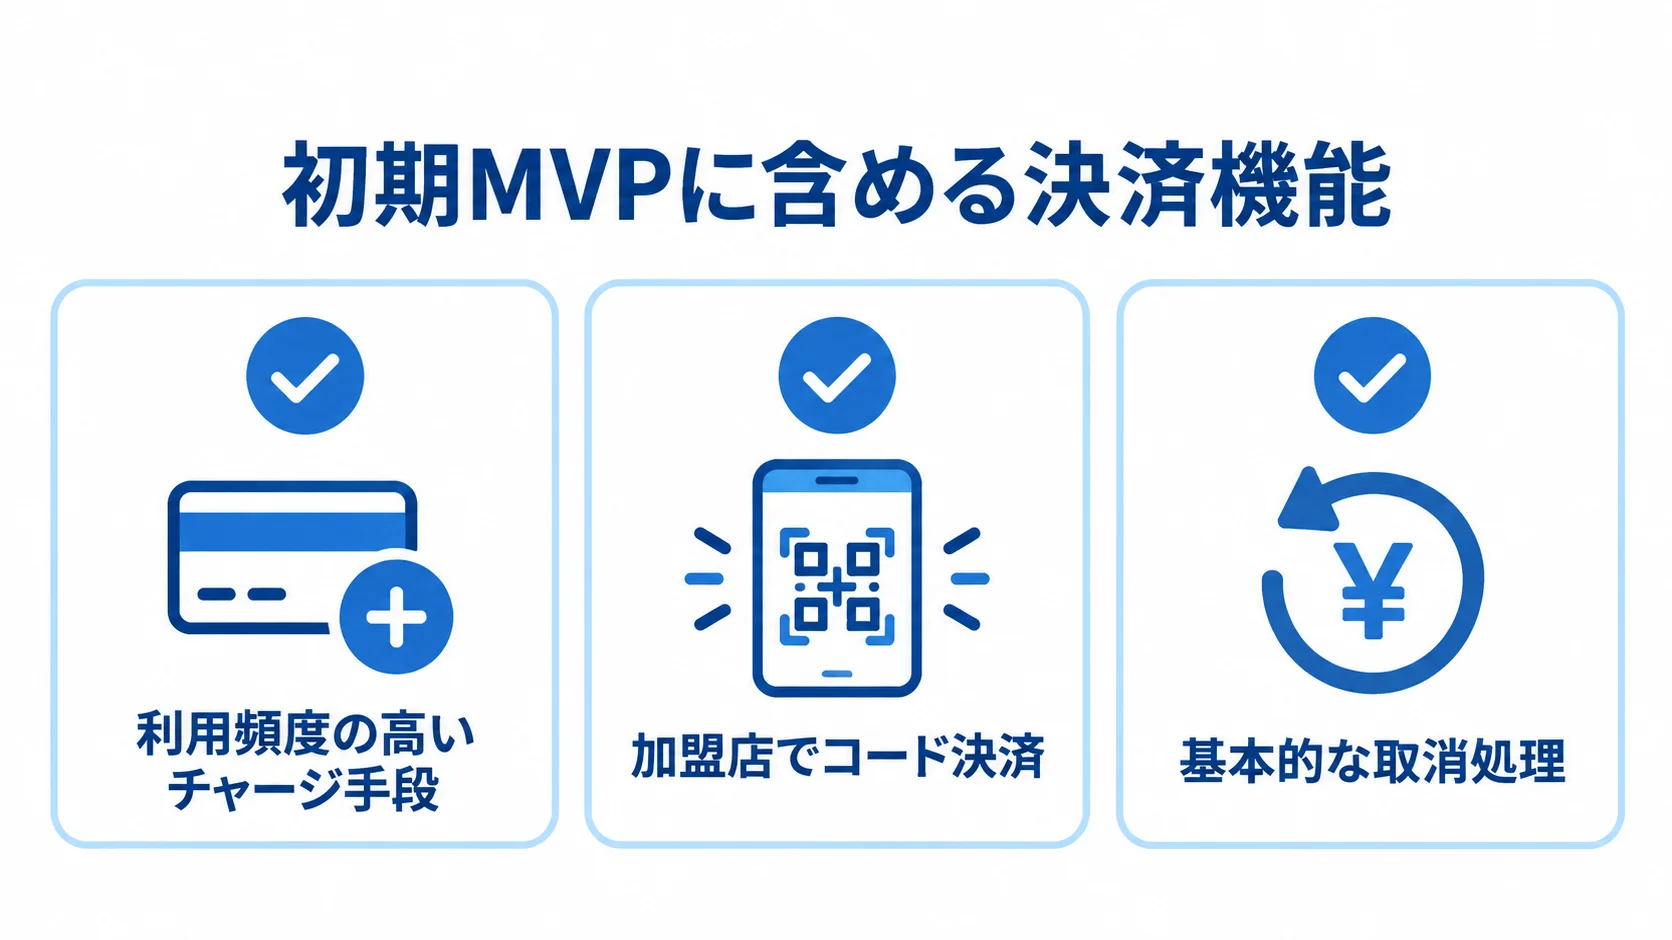
PoCやプロトタイプで核心を検証した後は、MVP(実用最小限の製品)を最小構成で先行公開します。次に、実利用を通じて残りの機能を段階的に育てます。
進め方には定石がある一方で、陥りやすい落とし穴もあります。
MVPの範囲設定
電子決済システムのMVPは、利用頻度の高いチャージ手段と加盟店決済の正常系、基本的な取消処理に絞ります。具体的には、最初にクレジットカードまたは主要銀行口座からチャージし、加盟店でコード決済できるウォレットを作ります。
限られた利用者や店舗に先行公開して、実運用で検証します。その後は、利用状況を見ながら機能を追加します。
- 送金・割り勘:利用状況を見て判断する
- 低頻度のチャージ:コンビニ・ATMからのチャージ
- キャンペーン機能:第2フェーズ以降で扱う
この順序なら、事業上重要なチャージと決済を早く実地検証できます。利用者の反応を見ながら、投資を判断できます。
送金・出金には資金移動業の登録という重い要件があるため、初回のMVPからは切り離します。支払い機能で手応えを確かめたあとに進めるのが、リスクを抑える現実的な順序です。
PoC・プロトタイプで陥りやすい落とし穴
PoCでは、例外処理の検証を先送りしがちです。正常系だけを確かめると、通信エラー時のチャージ失敗や返品時の残高ロールバックが検証から漏れ、本開発の終盤で手戻りが起こります。
例外処理は、要件定義で対応方法を分けたうえで、PoCの検証項目に含めます。
- システムで自動化:例外処理をシステムに任せる
- 画面で手動対応:担当者が画面から処理する
- 運用ルールで対応:定めた業務手順に沿って対応する
もう一つの落とし穴は、完璧を目指してスコープが膨らむことです。全てのチャージ手段や例外を検証しようとすると、PoCが終わらず本開発に進めません。
検証は、最も頻度の高い決済フローと重大な例外に絞ります。また、モック稼働や負荷テストが不足すると、本番相当のネットワーク負荷や決済中のアプリ終了で起こる問題を見落とします。
PoCから一定の負荷をかけ、想定外の操作も試すことで、稼働後のトラブルを防ぎます。
まとめ
残高を扱う電子決済では、残高を正確に保つことが絶対条件です。不整合は例外系で起こりやすいため、PoCで挙動を実際に動かして確かめます。
最優先の検証対象は、チャージから残高反映、決済、精算までの整合性です。あわせて、ACID特性、べき等性、イミュータブルな元帳も確認します。
MPM/CPMのUXと技術、送金の排他制御を検証します。不正検知では、端末指紋、連続チャージ制限、外部APIもPoCで確かめます。
MVPは、利用頻度の高いチャージ、加盟店決済の正常系、基本的な取消処理に絞ります。
送金・出金は資金移動業の要件を伴うため、第2フェーズ以降に回します。また、例外処理の先送り、スコープの膨張、モック稼働・負荷テストの不足は避けます。
加盟店側の決済受付の検証は、別記事「決済システム開発」「オンライン決済システム開発」も参照してください。まずは、バリューフローの核心をPoCで検証し、例外系まで破綻しないことを確かめます。
▼全体ガイドの記事
・電子決済システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。