
FATCA対応システムの開発では、提出方式、データ品質、既存基盤との連携範囲によって、必要な機能と導入方式が変わります。
必要な機能は、情報を集めて判定し、報告と監査の記録へつなぐ役割ごとに整理できます。導入方式は、パッケージ・SaaS、スクラッチ、ハイブリッドから選びます。
▼関連記事一覧
・FATCA対応システム開発の進め方
・FATCA対応システム開発でおすすめの開発会社6選と選び方
・FATCA対応システム開発の見積相場・費用
・FATCA対応システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
FATCA対応システムの概要
FATCA対応システムは、金融機関などの顧客・口座情報を税務判定と報告業務へつなぐ仕組みです。日本と米国では、提出方式が契約関係や提出主体によって異なります。そのため、提出先と責任範囲は要件定義の段階で決めておく必要があります。
顧客・口座データを報告可能な状態へ整える役割
顧客・口座データを報告へつなぐ処理は、収集・確認・記録の段階に分けて設計します。段階ごとに担当を決めておくと、どこで滞っているかを把握しやすくなります。
- 情報収集:複数のシステムから、顧客・口座データと自己証明書を集める
- 確認案件の作成:必須項目を検証したうえで、米国 indiciaを検知した顧客を担当者へ割り当てる
- 判断記録:追加資料をもとに、適用したルールと承認の結果を残す
収集項目には、氏名、住所、出生地、米国TINなどがあり、そのほかに法人区分、GIIN、口座残高、所得、自己証明書も含まれます。
報告対象かどうかの確定には、米国住所以外の情報も必要です。出生地、電話番号、米国向け送金指図なども検知し、追加の資料を確認する流れになります。
自動判定と人の判断を分けておくと、誤判定の修正や監査で、どこを誰が判断したかを示せます。
日本のe-TaxとIRSのIDESの区別
日本向けの提出と米国向けの電子送信は、提出経路も扱う仕様も異なります。そのため、まず経路を分けて確認します。
- 日本のe-Tax:国税庁からの照会に対し、FATCAコーナーを利用する場面がある
- IRSのIDES:金融機関や各国税務当局が、米国へデータを送る電子窓口
国税庁が2026年1月に公表した注意事項では、提出データはFATCAXML-v2.0で作成するとされています。
XMLのversion属性は「2.0」とするよう案内されています(出典: 国税庁「FATCAスキーマ記載に係る留意事項」、2026年)。
IDESについては、標準XMLを扱うほか、送信者側と経路の暗号化、一括転送方式も案内されています(出典: IRS「International Data Exchange Service」、2025年更新)。
提出経路を確かめないまま画面やファイル出力を作ると、提出先に合わないシステムになるおそれがあります。
FATCA対応システムに必要な主な機能
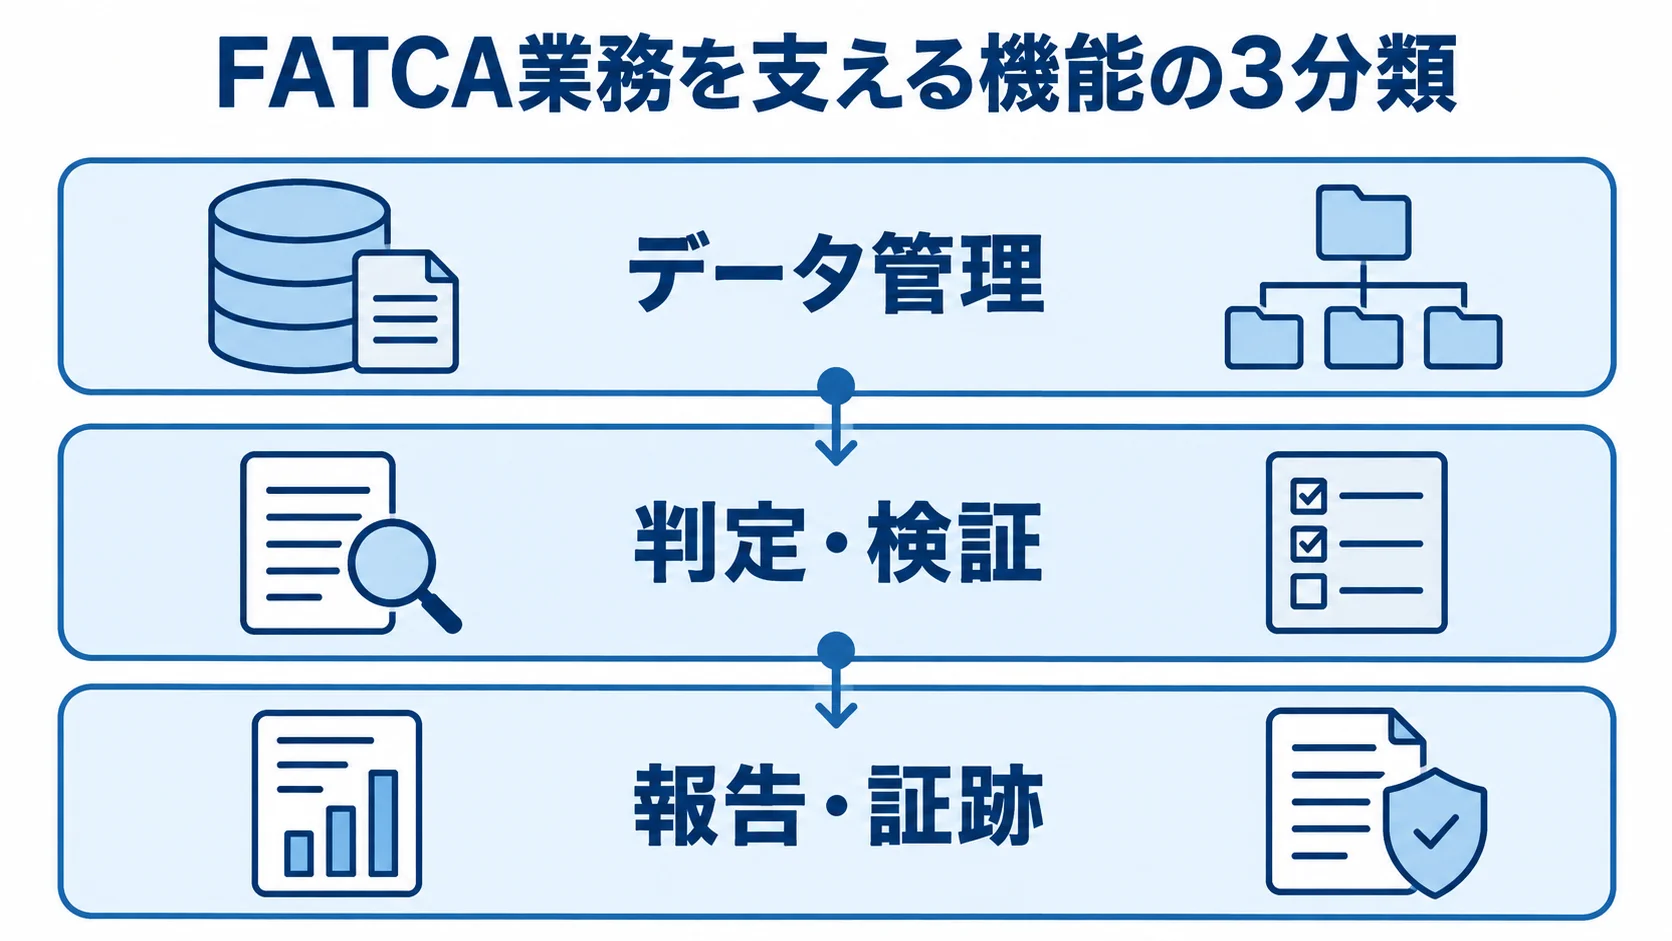
FATCA業務を支える機能は、役割ごとに3つに分けて捉えられます。情報を集め、判定し、報告と監査へつなぐ流れです。
必要な機能は、業態、対象口座数、既存システム、提出方式によって変わります。
- データ管理:顧客情報や自己証明書の収集と、期限の管理
- 判定・検証:米国 indiciaや分類の判定と、データ品質の確認
- 報告・証跡:報告ファイルの作成、提出履歴と監査証跡の保存
業務の8領域のうち、まず整えるのはデータ収集、米国 indicia検知、証明書管理、分類判定です。残りの品質検証、報告ファイル生成、承認・提出履歴、監査証跡も、初期段階から検討しておきます。
情報収集・証明書・期限管理
情報収集と期限管理では、取得元、証明書の状態、顧客と口座のひも付けを整えておきます。
- 情報取込:既存システムから、顧客、口座、法人、残高、所得、税務情報を集める
- 証明書管理:自己証明書やW-8・W-9関連書類の、提出日、期限、記載内容、確認者、差戻し理由の記録
- 顧客・口座の照合:IDの関係を保ったうえで、名寄せや重複登録を見つける
取込元は勘定系、CRM、証券・投資信託・保険などで、法人管理や文書管理にある情報も集めます。入力画面を増やす前に、どの情報を取得し、どの情報を補うかを決めます。
顧客・口座IDの関係と、項目ごとの責任部署を決めます。そうすると、期限切れや未提出の書類も一覧で把握できます。
分類判定・例外処理・データ品質検証
分類と品質検証では、制度に応じた判定ルールを用意するとともに、修正の経緯まで追える例外管理を組み込みます。
- 分類判定:制度、IGA、商品特性に応じて区分を決める
- データ検証:必須項目、識別子、形式、参照整合性の確認
- 例外管理:担当者、期限、ステータス、差戻し理由、修正前後の記録
U.S. person、報告対象口座、非報告口座、法人区分などを判定します。判定ルールは固定せず、版、適用開始日、根拠、承認者を管理することで、過去の判断を再現できるようにします。
検証の対象は、必須項目、TIN形式、GIIN、国コードです。さらに、金額、日付、文字種、重複ID、参照整合性も確かめます。
国税庁の注意事項は、タグの大文字と小文字の違いもエラーになると示しています。そのため、業務データの検証に加えて、XMLのスキーマ検証も自動化します(出典: 国税庁「FATCAスキーマ記載に係る留意事項」、2026年)。
XML生成・提出履歴・監査証跡
提出処理では、報告内容と採番をひも付けます。あわせて、判断の経緯を後からたどれる証跡を残します。
- 報告管理:対象期間、報告区分、提出先、作成者の記録
- 識別子採番:初回、訂正、取消ごとのMessageRefIdとDocRefIdの管理
- 監査証跡:判定から送信結果、差戻しまでの履歴を保存する
国税庁の2026年資料は、MessageRefIdとDocRefIdに過去未使用の新しい値を付けるよう案内しています(出典: 国税庁「FATCAスキーマ記載に係る留意事項」、2026年)。
手作業で採番すると、再提出時に重複や履歴の不整合が起きやすくなります。そのため、採番台帳と提出ファイルをひも付けておきます。
証跡には、元データ、判定結果、適用ルール、担当者と承認者を含めます。さらに、修正前後の値、提出ファイル、送信結果、差戻し内容も残します。受入条件には、過去時点の報告理由を説明できることを入れます。
FATCA対応システムの導入方式の選び方
導入方式は、FATCA・CRSの専用パッケージ、クラウドやSaaS、スクラッチ開発、ハイブリッドに分けられます。選ぶ際は、各方式の得意な場面を比べます。
- パッケージ・SaaS:標準業務に合わせられ、基本機能を短期間で整えたい場合
- スクラッチ:既存基盤との細かな連携や、独自業務への対応が必要な場合
- ハイブリッド:既存基盤を使い、規制ルールやXML機能を補いたい場合
方式は、口座数や予算に加えて、データを外部環境へ出せるか、AML・KYC基盤を使えるか、規制更新を誰が担うかで決まります。
パッケージ・SaaSを選ぶケース
パッケージやSaaSは、標準機能と制度更新の分担が自社業務に合うかどうかで検討します。
- 導入のしやすさ:分類や証明書管理などの基本機能を、短期間で整えやすい
- 更新の分担:提供側が制度更新を担えば、社内で仕様を追う負担を抑えられる
- 適用しやすい条件:1法人、少ないデータソース、標準業務に合わせられる場合
機能としては、分類、証明書管理、案件ワークフロー、XML生成、提出履歴が含まれます。
「FATCA対応」の表示があっても、日本の提出方式、IGA、FATCAXML-v2.0の版管理、訂正・取消、国内税務運用への対応まで確かめる必要があります。
契約前には、保管地域、暗号化、鍵管理を確認します。さらに、テナント分離、サブプロセッサ、解約時の返却、復旧目標についても決めておきます。
スクラッチ・ハイブリッドを選ぶケース
スクラッチとハイブリッドは、既存基盤の活用範囲と独自要件への対応を比べて選びます。
- スクラッチ:既存システムとの細かな連携や、独自ルールの反映がしやすい
- ハイブリッド:既存データ・権限・監査ログと、専門機能の組み合わせ
- 比較条件:外部へのデータ提供の可否と、複数制度の段階的な統合の可否
スクラッチは、顧客マスター、勘定系、文書管理と細かく連携したい場合に適しています。AML・KYCやデータ基盤との連携が必要な場合にも向いています。さらに、社内承認や法人単位の権限も反映でき、複雑な商品分類や独自のデータ保持ルールにも対応できます。
一方で、制度改定やXML変更には、自社または開発パートナーが追随します。ハイブリッドでは、既存の顧客・口座データや権限、監査ログを活かしたうえで、規制ルールとXML生成を専門機能として導入します。
たとえば、データを外部に出せない場合や、FATCAに加えてCRS・CARF・AMLを段階的に統合する場合が、比較の具体例になります。
2026年2月の公開発表では、FATCA・CRSのワークフローにCARFを統合する動きが示されています(出典: 2026年2月の公開発表)。
将来の規制報告に備えるには、データモデルを早い段階から設計しておく必要があります。
FATCA対応システム開発の進め方
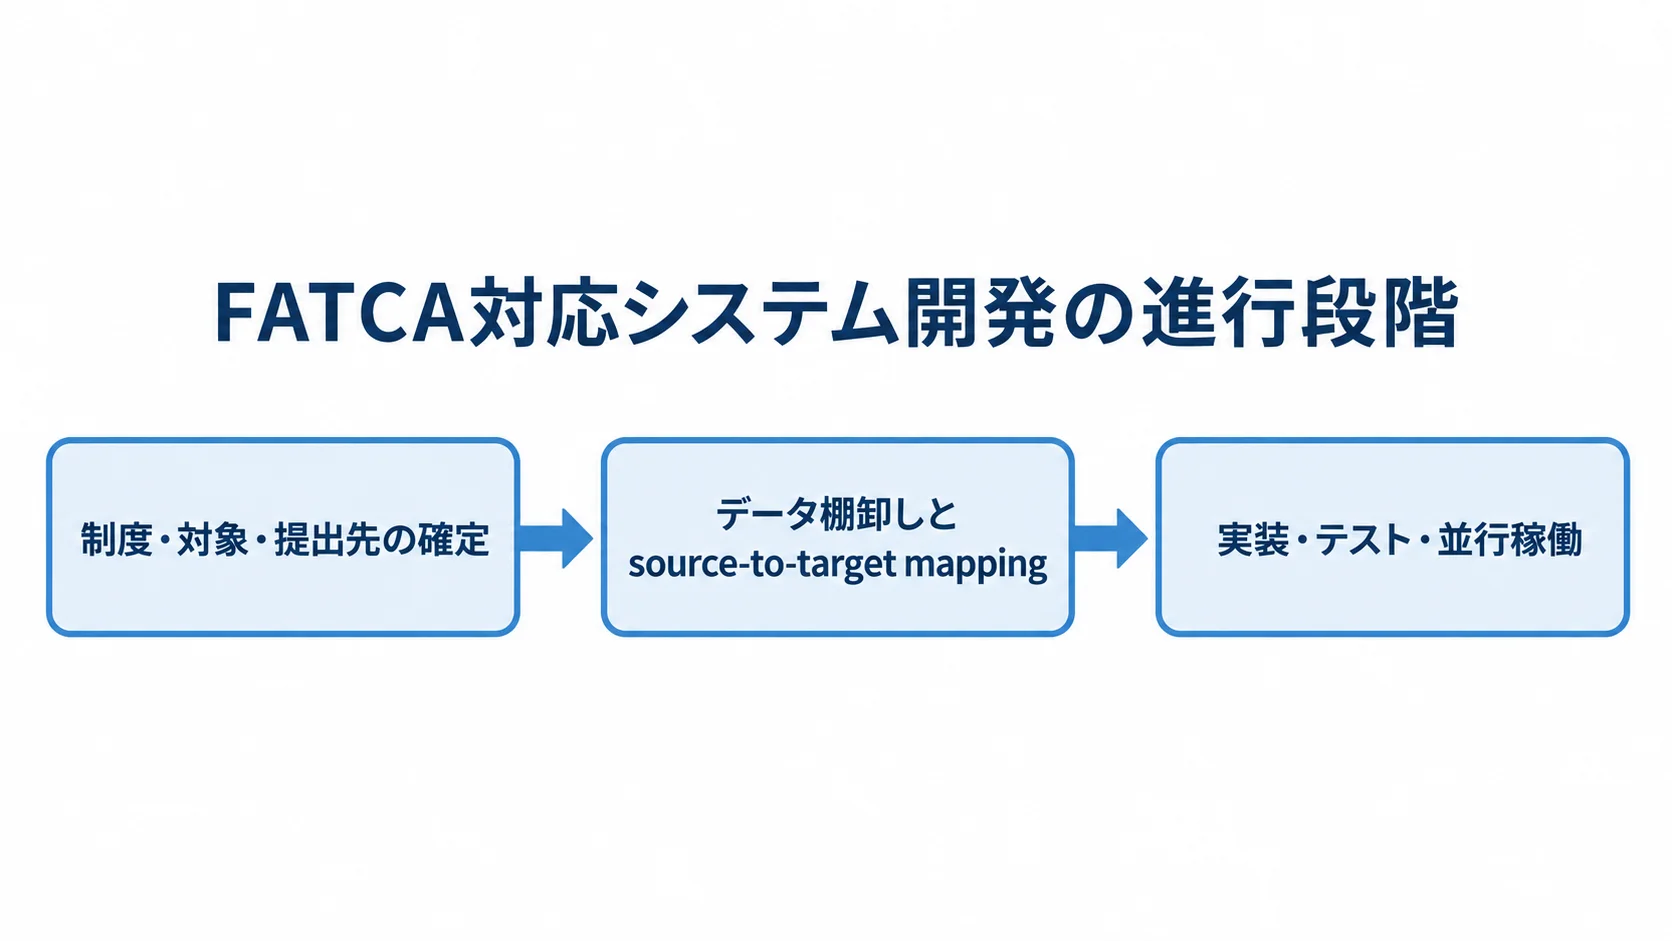
開発は、制度と提出要件の確認から始まり、現状調査、データ設計、方式選定、基本設計へと進みます。その後、実装、テスト、移行を経て、年次運用へつなぎます。
各工程では、税務・コンプライアンス、業務の各部門と合意を取り、情報システム、監査・リスク管理の各部門とも足並みをそろえます。判断の根拠を成果物に残しておけば、手戻りを防げます。
1. 制度・対象・提出先の確定
要件定義では、報告対象と提出経路を確定させます。そのうえで、実際の業務イベントに沿って、判断と証跡を設計します。
- 対象と提出条件:法人、商品、口座、対象年、提出主体、提出先、IGAの確定
- 業務イベント:開設から年次報告、差戻し、訂正再提出までの流れを時系列で整理
- 責任と証跡:場面ごとの判断者、必要データ、記録内容の定義
初回提出、訂正、取消の扱いも決めておきます。日本の金融機関でも、全業務が同じ方式とは限りません。そのため、制度上の分類と社内の分類を別々に確認します。
イベントには、口座開設、住所変更、米国 indiciaの発見、証明書の提出・更新が含まれます。さらに、年次報告、差戻し、訂正再提出も対象になります。判定理由と承認経緯を後から再現できる要件も、「XML出力」と並べて明記します。
2. データ棚卸しとsource-to-target mappingの実施
データ棚卸しでは、項目がどこにあるか、どう変換するか、欠損や不整合がどの程度あるかを把握します。
- 項目の対応付け:元システム、項目名、変換ルール、必須か任意かの記録
- 更新と責任:更新頻度、欠損時の扱い、責任部署の決定
- 品質確認:表記揺れ、古い住所、欠損、重複、ひも付けの不備の抽出
氏名・住所は顧客マスター、口座・残高は勘定系、証明書は文書管理、法人区分は法人管理にある場合があります。補正件数を把握しきれていないと、テスト時の手作業が増え、費用や期間にも響きます。
3. 実装・テスト・並行稼働
実装から移行までは、機能を一連の業務フローに結びつけます。例外を含めて検証してから、本番へ移します。
- 実装:取込、分類、証明書、案件、XML、権限、承認、監査ログの連携
- テスト:単体・連携・スキーマ・業務・権限・性能・復旧の確認
- 移行:データ補正、初回取込、教育、代替手順、並行稼働の決定
テストでは、例外を中心にシナリオを作ります。たとえば、米国 indicia検知後も証明書が有効なケース、住所変更後の再確認、初回提出後の訂正などです。
海外の公開導入事例には、10系統のデータを統合し、4か国へ12か月で展開した例があります(出典: 金融機関向けFATCA導入事例、2026年確認)。
この事例は大規模案件の目安のため、単一法人にはそのまま当てはめず、接続先と補正量から見積もります。
▶ 詳細はこちら:FATCA対応システム開発の進め方
FATCA対応システムの費用相場とコスト内訳
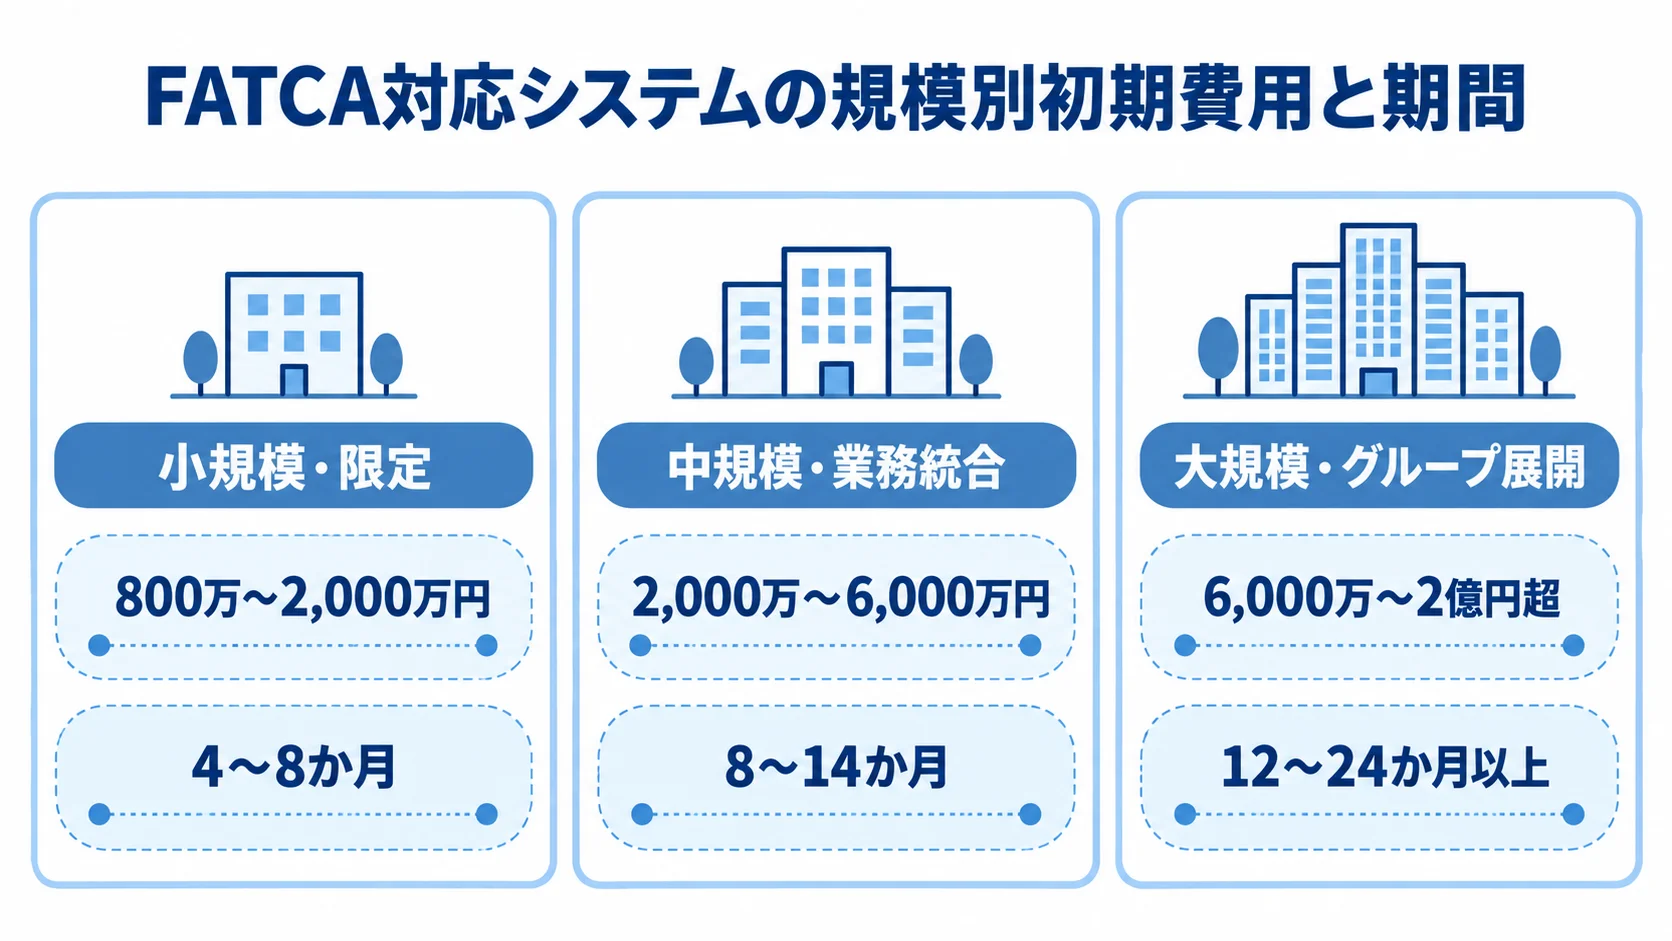
日本向けFATCA単独開発の公開価格は少ないため、2026年時点の条件付き概算で見ていきます。
金額は、法人・口座数、データソースと連携方式で変わります。さらに、過去データの品質、オンプレミス要否、セキュリティ審査の範囲でも変わります。
相場は、RFP作成に使う初期予算として扱います。価格を保証する数字ではない点に注意が必要です。
規模別の初期費用と期間の目安
規模ごとの条件と費用・期間の幅を並べると、概算を比べやすくなります。
小規模向けサービスには、年額1,500米ドルからの公開価格もあります。
エントリー価格のため、日本語税務支援、移行、既存連携、金融機関向けSLAを含む見積とは、分けて考える必要があります(出典: Software Advice、2026年確認)。
- 小規模・限定:800万〜2,000万円、4〜8か月
- 中規模・業務統合:2,000万〜6,000万円、8〜14か月
- 大規模・グループ展開:6,000万〜2億円超、12〜24か月以上の場合がある
小規模では、1法人と1〜2のデータソースを想定し、証明書管理、分類、XML生成・検証、手動提出を含めます。
中規模は、複数商品と3〜10データソースに対応し、案件ワークフロー、訂正、監査証跡、API連携を含みます。
大規模は、複数法人や海外拠点を対象とし、FATCAとCRS・AMLの連携、高可用性を含みます。さらに、データレイク、権限分離、運用監視も含めます。
見積書で分ける費用項目
初期費用と継続費用は分けて見ます。後から追加費用になりやすい移行や例外対応も、内訳を確かめておく必要があります。
- 初期構築:要件定義、設計、設定、画面、ルール、テスト、教育ごとの内訳
- 連携・移行:データ移行、mapping、API・ETL、例外補正を分けて示してもらう
- 継続運用:利用料、更新、基盤、監視、問い合わせ、年次支援を含めるかどうか
初期見積には、要件定義・基本設計と、ライセンスやSaaS利用料を含めます。初期設定や画面・ワークフローも入ります。さらに、ルール設定とXML検証、セキュリティ審査を見積の対象にします。移行や保守も対象です。
継続費の仮置きは、初期開発費の15〜25%、または年300万〜3,000万円程度です。ただし、規制更新、接続先追加、訂正報告、監査、障害復旧が基本料金に含まれるかを確かめておく必要があります。初期費用だけで判断しないようにします。
▶ 詳細はこちら:FATCA対応システム開発の見積相場・費用
FATCA対応システムの開発会社・サービスの選び方
候補は、知名度や「FATCA対応」の表示より、自社の提出方式やデータ構成との適合で選びます。候補には、税務に特化した会社、金融データ連携会社、既存システムのSI、入力・補正・提出の代行者があり、それぞれを比べます。
制度・データ・金融業務の経験の確認
候補先の実績と担当体制は、制度知識、データ連携、導入後の継続性に分けて確認します。
- 制度・業務知識:FATCA、CRS、居住地、証明書、KYCへの理解
- 導入実績:業態、法人・口座数、接続先、補正量、提出方式、訂正・再提出、監査対応の経験
- 担当体制:税務、連携、セキュリティ、運用それぞれの説明者
導入社数も参考になりますが、接続や提出の経験が具体的にどうだったかまで聞くようにします。
担当者が変わっても続けられるように、設計書、ルール台帳、テスト記録、運用手順書で知識を引き継げる体制が必要です。
提案比較で必ず聞く質問
提案の前提を明らかにするため、提出・連携の仕様と、運用・契約上の対応範囲を具体的に聞きます。
- 提出仕様:e-Tax対応、FATCAXMLの版管理、識別子採番の確認
- 連携と訂正:訂正・取消と、既存の顧客・口座・文書システムとの接続
- 保守・契約:更新、障害、監査、委託、返却への対応範囲
質問では、日本の国税庁e-Tax提出に対応する担当者と、MessageRefId・DocRefIdの採番方法をはっきりさせます。
規制改定の通知や反映期限、障害対応、ログ保存、データ所在について確認します。さらに、委託・再委託、脆弱性、教育、返却についても尋ねます。「標準対応」とだけ書かれている場合は、範囲、条件、追加費用、納期を提案書に明記してもらいます。
自社の運用体制との適合の確認
デモと体制の確認では、例外案件を処理できる人員と機能がそろっているかを見極めます。
- 体制:担当者数、承認の職務分離、年次報告の繁忙期の整理
- 運用機能:窓口、通知、ダッシュボード、権限、エスカレーションの有無
- 例外デモ:不一致、期限切れ、欠損、重複、訂正、提出エラーを実際に操作してもらう
案件対応者が不足すると運用が止まるため、税務と情シスの役割、問い合わせ窓口を決めておきます。デモでは、例外処理の画面数、根拠資料の探しやすさ、承認後の修正ログを確かめます。
▶ 詳細はこちら:FATCA対応システム開発でおすすめの開発会社6選と選び方
FATCA対応システムの発注・外注・委託方法
見積を依頼する前に、対象範囲と委託内容を具体化しておきます。「FATCA対応システムを作る」という伝え方のままでは、提案の差が見えにくくなります。
まず、対象法人、口座数、商品、データソースを項目ごとに分けます。提出方式、例外処理、セキュリティ、保守まで分けたうえで、内製と外注の範囲を決めます。その後、同じRFPを複数の候補に渡して、提案を比べます。
RFPに記載する要件と成果物
RFPでは、対象範囲、業務要件、納品物、受入条件を分けて明記します。
- 対象・業務:法人・商品・口座、接続先、データ量、頻度、証明書、判定の記載
- 運用・管理:初回・訂正・取消、報告方式、権限、ログ、バックアップ、SLAを明記する
- 成果物・受入:設計・移行・運用資料、テスト合格条件、証跡保存先の指定
成果物には、要件定義書、データ項目表、mapping、画面・権限設計、ルール台帳があります。さらに、API仕様、テスト計画・結果、移行計画を含みます。運用手順書、教育資料、障害対応手順も含まれます。
受入テストでは、画面の見栄えより業務の結果で合否を判定します。例として、正常・欠損データ、indicia検知、証明書差戻し、ルール変更を試します。さらに、XMLエラー、初回提出、訂正・取消、権限外操作、障害復旧も確かめます。
税務・業務・情シス・委託先の責任分界
報告業務の責任を部門ごとに分け、委託後も残る判断・承認責任を明確にします。
- 税務・業務:制度解釈と判定を決め、案内、補正、承認、提出前の確認を担当する
- 情シス・委託先:基盤・連携・運用管理と、合意した開発・保守の担当
- 最終確認:レビュー、提出、誤りの報告・訂正を行う人の決定
制度解釈やルールは税務・コンプライアンスが決め、業務部門はその内容に沿って案内や補正を行います。両者の役割を分けておくと、誤った案内を防ぎやすくなります。
情シスは、基盤の全体設計から連携、権限、監視、障害対応までを管理します。委託先が担うのは、合意した機能や品質、保守、規制改定への対応です。
委託しても、報告主体の最終責任まで移るとは限りません。そのため、委託先の作業結果を誰がレビューし、提出し、誤りを報告・訂正するかを、契約と手順で定めておきます。
責任分界が曖昧だと、障害時や監査時に確認が止まってしまいます。
契約・保守・データ返却の確認
契約では、保守条件、データ保護、終了時の返却・消去を、それぞれ決めておきます。
- 保守条件:改定期限、サポート、障害優先度、復旧目標、バックアップの取り決め
- データ保護:環境分離、匿名化、アクセス記録、権限削除の要件
- 契約終了:返却形式と、サービス側のデータ消去時期の決定
保守条件のほか、脆弱性対応、再委託、監査権、保存期間も契約前に確かめます。
返却対象は、顧客・口座・証明書のデータに加えて、判定履歴、提出履歴、監査ログです。運用とともにデータは蓄積されるため、導入時から返却条件を決めておきます。
出口を決めておくと、サービス変更や再委託先の見直しに備えられます。
▶ 詳細はこちら:FATCA対応システム開発の発注・外注・委託方法
セキュリティと導入後の運用で失敗を防ぐポイント
FATCA対応システムは、本人確認情報、税務識別番号、残高、所得、証明書といった機微なデータを扱います。
機能要件と並行して、セキュリティの要件も設計します。最小権限、職務分離、多要素認証、暗号化を基本に、改ざん耐性のあるログ、脆弱性管理、バックアップ、災害復旧、委託先監査まで定めます。
金融機関向けの安全対策の要件化
安全対策では、委託先、データ、障害時の備えを押さえておきます。二次利用するときは、制度ごとに管理を分けて保ちます。
- 委託・障害対策:委託先、データ所在、代替手段、復旧訓練、ログの確認
- 二次利用:目的、権限、保存期間、マスキング、個人情報の扱いを制度別に分けること
- 制度間の分離:共有基盤でも、規則、権限、監査ログを必要に応じて分けること
FISC安全対策基準・解説書第13版は2025年3月に公表され、経済安全保障やオペレーショナル・レジリエンスも反映しています。金融サイバーセキュリティやAI安全対策も扱います(出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書」第13版、2025年)。
金融機関では、クラウドを使う場合に設定の確認だけでなく、運用側の体制まで見ておく必要があります。AMLや営業分析に二次利用する場合は、共有基盤のルール、権限、ログを必要な範囲で分けます。
よくある失敗と対策
導入前の設計不足と、年次レビューの未整備が運用上の失敗につながります。
- 要件・データ:業務イベントと証跡の定義、mappingによる欠損件数の把握
- 制度・費用:ルール、権限、保存期間の制度別の区分と、費用の区分
- 継続運用:品質確認、ルール・権限のレビュー、復旧訓練の予定化
避けたいのは、XML出力だけを先に進める進め方、データ欠損の見落とし、FATCAとAMLの同一判定、価格だけで選ぶクラウドです。
規制改定の担当は、契約で決めておきます。期限切れ書類、住所変更、追加調査、差戻し、規制更新、提出後の問い合わせに備えて、品質は月次か四半期ごとに確認します。ルールや権限の確認、復旧訓練は年次で行います。
よくある質問(FAQ)
既存AMLの活用、SaaS導入、開発費、XML作成の範囲は、初期検討でよく出る質問です。
既存のAML・KYCシステムにFATCA機能を追加できますか?
追加できる場合もありますが、AMLとFATCAは、目的、判定ルール、報告先、権限がそれぞれ異なります。そのため、顧客・口座マスターは共有しつつ、機能は一体化させず制度別に分けます。
既存システムに追加できるかは、API、項目、監査ログ、権限を調べて判断します。
FATCA対応システムはSaaSで導入できますか?
SaaSで導入できる可能性があります。対象の法人・口座数が限られ、標準の分類、証明書管理、XML生成で業務が収まるなら、初期投資と運用負担を抑えやすくなります。
データ所在、暗号化、アクセス権、規制更新、国内提出方式を審査します。さらに、障害時の代替運用、解約時の返却も確認し、社内の委託先管理基準を満たすかを見ます。
FATCA対応システムの開発費はいくらかかりますか?
条件付き概算は、小規模・限定導入で800万〜2,000万円、中規模・業務統合で2,000万〜6,000万円です。大規模・グループ展開では6,000万〜2億円超が目安です。
実額は、データソース数、過去データ補正、対象国・法人で変わります。接続方式、セキュリティ、運用保守によっても変わります。
同じRFPで複数社から見積を取り、比べます。
XMLファイルを作成できれば対応は完了ですか?
XMLを作れることに加えて、入力元と判定根拠、証明書を説明できる必要があります。さらに、承認や採番、提出・差戻し・訂正を説明できなければなりません。
運用には、スキーマ検証、業務テスト、監査証跡、年次の規制更新も含まれます。
まとめ
導入判断の要点
データ収集からindicia確認、分類、例外処理までを一続きにし、承認、採番、提出・訂正履歴、監査証跡までつなぎます。方式は、提出方法、データ品質、AML・KYC基盤、社内体制で選びます。
次に確認する項目
発注前には、制度とデータを整理したうえで方式と費用を比べ、体制と運用条件の合意へ進みます。
- 制度、提出先、対象範囲の確定と、データ項目の棚卸し
- 対象範囲とデータの扱いに合わせた、専用パッケージ・SaaS・スクラッチ・ハイブリッドの比較
- データソース数、過去データ補正、提出方式、セキュリティ、運用保守を踏まえた概算予算とRFPの作成
- 税務・コンプライアンス、業務、情シス、委託先の責任分界の合意
- 初期費用と継続費用、規制改定への対応範囲に分けた比較
- 例外データを含むテスト計画の作成と、セキュリティ、保守、契約終了時のデータ返却の確認
2026年時点の初期費用は、小規模・限定導入で800万〜2,000万円、中規模・業務統合で2,000万〜6,000万円です。大規模・グループ展開では6,000万〜2億円超が目安です。
責任分界とデータ返却まで決めると、導入後の運用停止リスクを抑えられます。
▼関連記事一覧
・FATCA対応システム開発の進め方
・FATCA対応システム開発でおすすめの開発会社6選と選び方
・FATCA対応システム開発の見積相場・費用
・FATCA対応システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。