
FATCA対応システムの開発費用は、対象範囲、データ連携、判定・監査要件によって、800万円から2億円超まで変わります。小規模な限定導入なら800万〜2,000万円程度が目安で、対象が広がるにつれて金額も上がります。
▼全体ガイドの記事
・FATCA対応システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
FATCA対応システムの費用がかかる作業
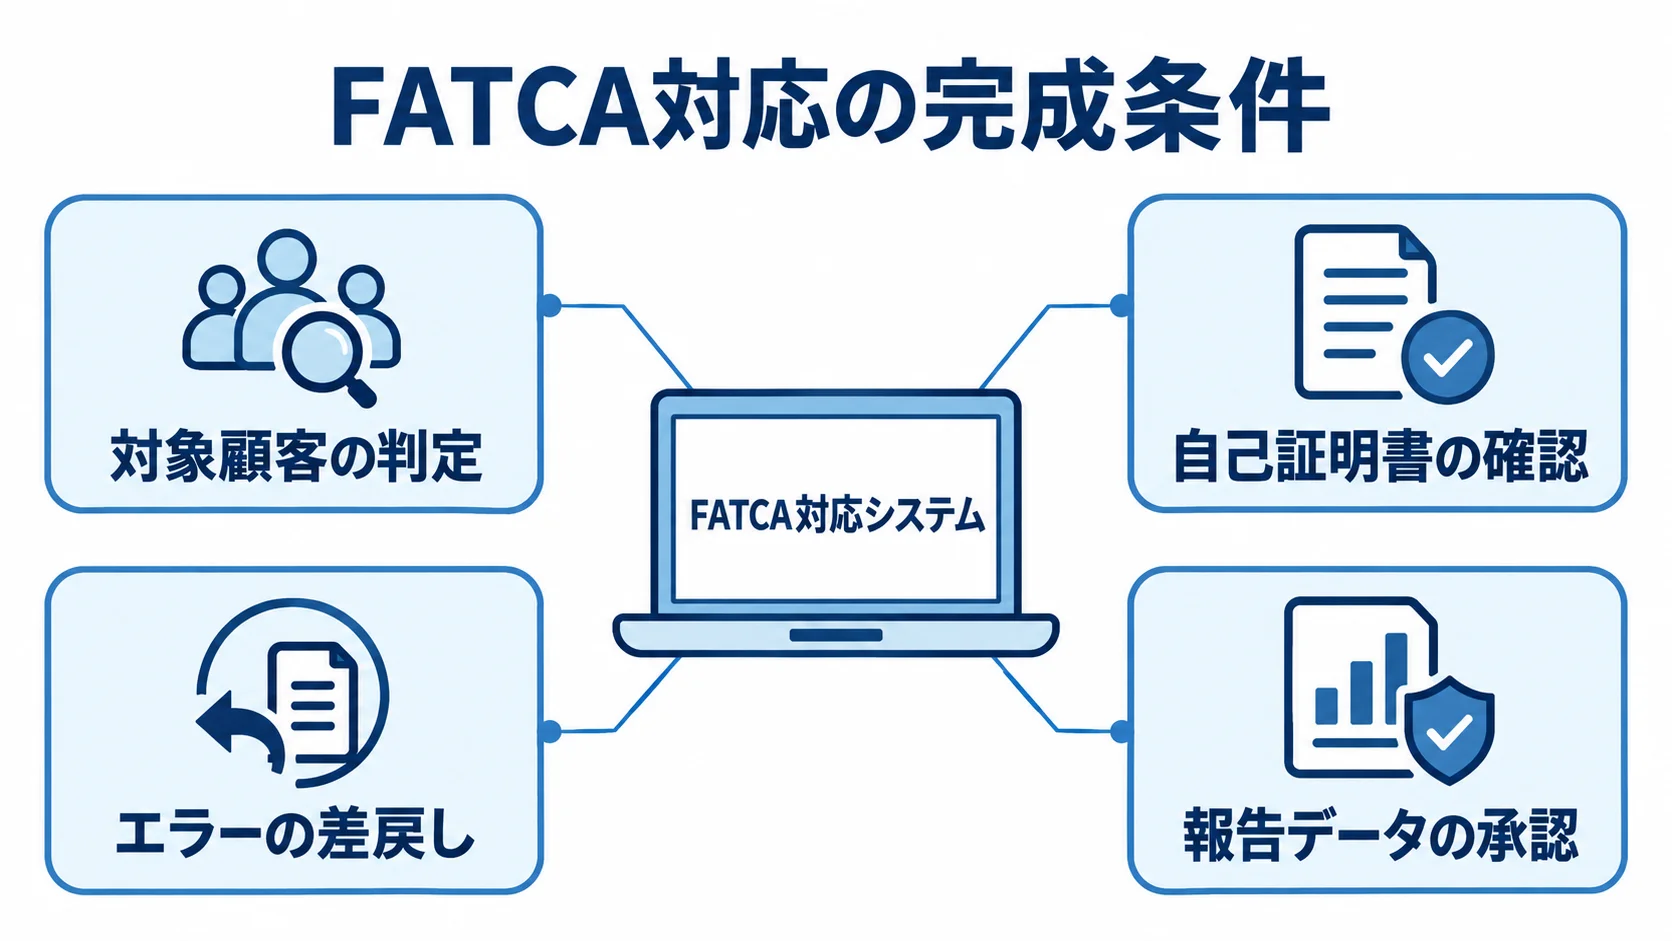
FATCA対応システムの費用には、XMLファイルを作る機能の料金に加えて、対象顧客の判定、自己証明書の確認、エラーの差戻し、報告データの承認までの設計が含まれます。さらに、提出後の訂正・取消や監査時の説明も、一連の業務として設計の対象になります。
システム本体以外も含む見積の対象範囲
見積金額は、システム本体以外の作業をどこまで含むかで変わります。
- 開発前の整理:要件定義と業務フローの整理
- データ対応:項目の洗い出し、連携、移行の範囲
- 運用準備:テスト、審査、引継ぎの費用
画面開発、分類ルールの設定、FATCAXMLの生成も、見積の対象になります。
一式にまとめられていると安く見えますが、対象外の作業には注意が必要です。たとえば、自己証明書の期限管理や過去データの補正が対象外なら、後から追加費用が発生します。
業務部門が行う確認作業の設計費も、特に見落としやすい項目です。この設計では、米国住所や米国出生地などの indicia が見つかった顧客への対応を決めておく必要があります。
対応は、すぐ報告対象に確定するか、追加書類を依頼して担当者が判定するかで分かれ、仕様が変わります。必要な画面、権限、通知、ログの仕様も、その確認方法に応じて決まります。
費用を比べるときは、機能名だけでなく、誰がどの画面で何を確認するかまで見ておく必要があります。
説明可能な報告業務という目標
FATCA対応の完成条件をXML出力だけにすると、見積は安く見えやすくなります。完成条件には、次の記録も含めます。
- データ系譜:元データの取得元と変換内容の追跡
- 判定履歴:ルールの版と、担当者・承認者の記録
- 提出履歴:識別子、通知、訂正理由の確認
この3つがそろっていれば、提出後に説明を求められても判定の経緯を示せます。
国税庁の2026年1月資料でも、FATCAXML-v2.0の version 属性に注意が示されています。同資料には、GIIN、MessageRefId、DocRefIdなどの記載上の注意も含まれます。出典は国税庁「FATCAスキーマ記載に係る留意事項」、2026年です。
データ系譜と監査証跡を含めると、画面数が少なくても設計とテストの工数は増えます。一方で、既存の顧客マスター、書類管理、ワークフロー、ログ基盤を再利用できれば、費用を専用部分に集中させられます。
予算を決める前に、新規開発と既存基盤からの引継ぎを整理しておく必要があります。
FATCA対応システムの価格帯・費用相場
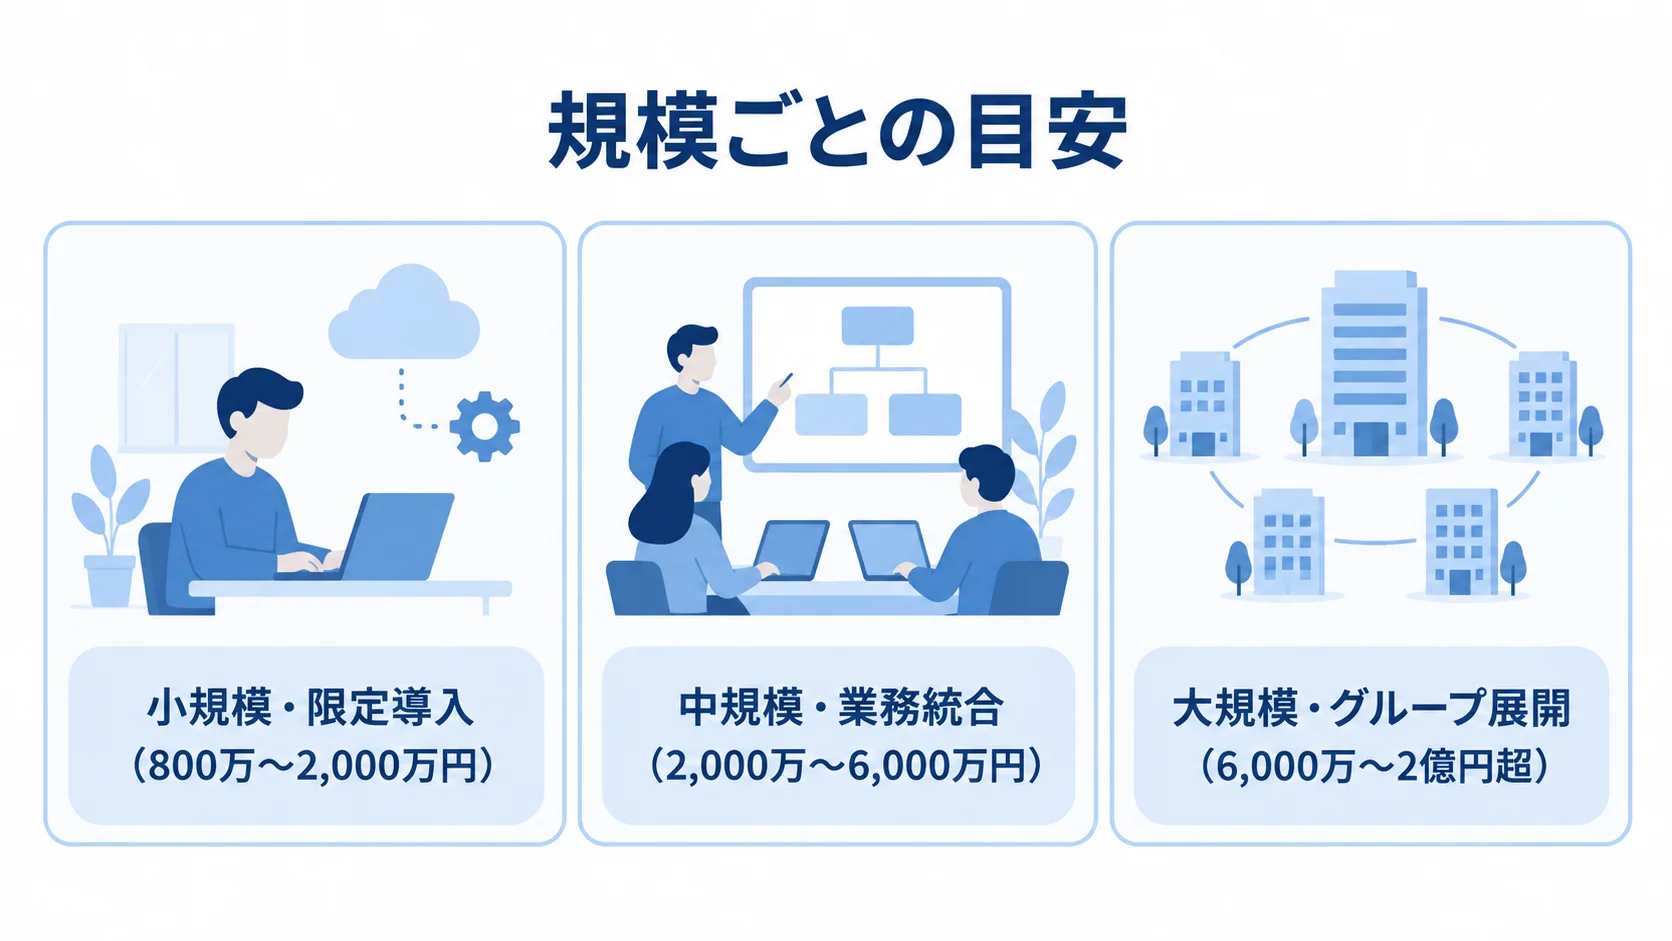
FATCA単独の日本向け開発費を公開している会社は限られるため、以下の金額は、金融機関向けのデータ連携と監査要件をもとにした概算です。FATCAやCRSの製品機能と、公開されている導入事例も参考にしています。
2026年時点の予算検討用の幅であり、正式な価格ではありません。金額は、対象法人、口座数、接続先、導入方式、データ品質によって上下します。
小規模・限定導入の費用目安(800万〜2,000万円)
小規模導入では、対象法人、データソース、商品範囲を限定することが前提になります。
- 対象範囲:1法人、1〜2個のデータソース、限定商品
- 基本機能:自己証明書、分類、検証、XML、提出履歴
- 連携方法:手動提出やCSV取込を残し、連携を絞る方法
XML生成・検証と提出履歴まで含める場合、初期費用は800万〜2,000万円程度が目安です。ただし、過去データの欠損が多い場合は、この価格帯でも上限を超えます。書類画像の保管・審査まで新しく作る場合も、費用は上がります。
専門パッケージの標準機能を使い、利用者数と対象口座を限定する方法もあります。既存の認証・ログ基盤を利用できれば、初期設定を中心とした計画にしやすくなります。
費用を左右するのは、対象範囲を限定できるかどうかです。小規模だからといって、必ず安くなるとは限りません。
中規模・業務統合の費用目安(2,000万〜6,000万円)
中規模導入では、複数の商品と部署をまたぐ業務統合が中心になります。
- 対象商品:銀行、証券、保険など
- 連携範囲:3〜10個のデータソースの接続
- 業務機能:ワークフロー、訂正・取消、承認、監査
業務機能に加えて、APIやETL連携まで実装する場合は、2,000万〜6,000万円程度が目安です。
複数部署が同じデータを扱うため、要件定義とデータマッピングに期間が必要です。
この規模では、FATCAだけでなくCRSとの共通化を検討することがあります。顧客マスターや書類情報を共有すれば、入力の手間を減らせます。
一方で、FATCAとCRSでは判定根拠、報告先、保存期間、権限を分けて設計します。共通基盤の設計を省くと、別の制度を追加するたびに改修費が膨らみやすくなります。
大規模・グループ展開の費用目安(6,000万〜2億円超)
大規模案件では、複数法人、海外拠点、複数制度を一つの計画で扱います。
- 接続規模:数十個のデータソースの統合
- 基盤要件:高可用性、権限分離、監視、災害復旧
- 展開範囲:複数法人、海外拠点、複数の提出方式への対応
FATCA・CRS・AML連携やデータレイクを含める場合もあり、その場合は6,000万〜2億円超になる可能性があります。
制度要件を決める税務部門と、データ基盤を管理する情報システム部門の調整が長引きやすく、初期開発期間も12〜24か月以上となる場合があります。
Wiproは、大手グローバル銀行向けのFATCA remediation solutionを公表しています。10系統のデータを統合し、米国 indiciaの検索と報告対象の判定を行う事例です。
この事例には統合データベースと規制ファイル送信が含まれ、4か国へ12か月で展開されました。出典はWipro「How a large global bank simplified FATCA compliance」、2026年確認です。
この事例は大規模案件の期間感を示すもので、国内の単一法人にそのまま当てはめられるものではありません。
FATCA対応システムのコスト内訳
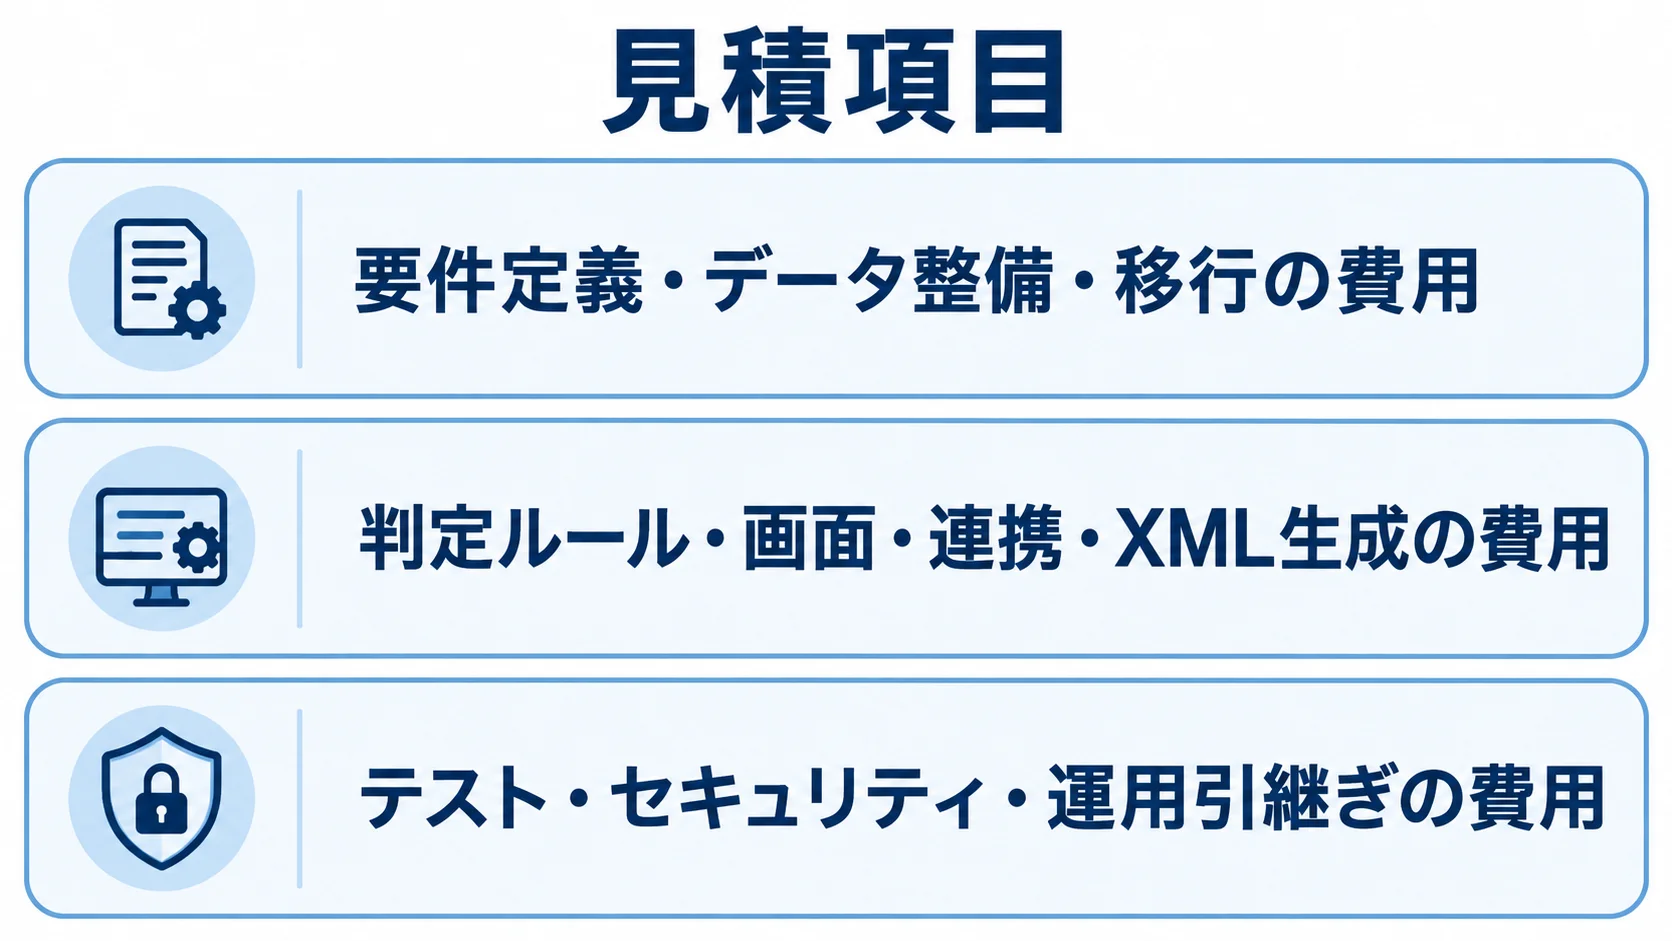
同じ「FATCA対応」でも、見積に含まれる作業は会社ごとに違います。そのため、初期費用、利用料、データ整備費、連携費、セキュリティ費、保守費に分けて比べます。
特に、どこまでが契約金額に含まれるかを、見積どうしで比べることが欠かせません。
要件定義・データ整備・移行の費用
要件定義では、報告金融機関の分類を決めたうえで、対象の法人と口座、年を定めます。提出先やIGA、自己証明書の種類も定義し、訂正・取消の業務も含めます。
- 業務条件:分類、対象、提出先、訂正・取消の定義
- 取得項目:顧客・口座・法人情報の取得元の整理
- データ品質:欠損、重複、表記差の移行方針への反映
取得元は、勘定系やCRMなど各システムごとに整理します。証券・投信・保険システムや文書管理システムからの取得方法も、同じように整理します。取得対象は、氏名や住所、出生地、米国TINなどです。口座残高や所得、法人区分、GIINも対象になります。
データの欠損や重複を洗い出す作業は、見積の中でも特に差が出ます。たとえば、住所の国コードが古い場合や、出生地が自由入力になっている場合があります。法人区分が商品ごとに違う場合や、氏名表記が一致しない場合もあります。
移行対象を全件補正するか、報告対象候補だけを補正するかによって、費用と期間を調整できます。
判定ルール・画面・連携・XML生成の費用
開発費の中心は、顧客・口座・法人の取り込みと、米国 indiciaの検知です。
- 判定機能:分類、例外案件の割り当て、承認の実装
- 期限管理:W-8・W-9や自己証明書の管理
- 報告機能:報告対象の抽出とXML生成
担当者が手作業で修正する範囲と、システムが自動で判定する範囲を、先に決めておく必要があります。その範囲を決めておかないと、画面とテストの工数が膨らみます。
連携方式も金額を左右します。月次のCSV取込、夜間バッチ、リアルタイムAPI、データレイク経由などで方式が変わり、それに応じて監視、再送、エラー通知、接続試験の要件も変わります。
IRSのIDESは、FATCAデータを標準XMLで送信するための安全な電子窓口です。送信者側の暗号化に加えて経路暗号化が行われ、SFTPによる一括転送にも対応しています。出典はIRS「International Data Exchange Service」、2026年確認です。
見積条件には、どこまでをシステムが準備し、どこからを担当者が提出するかを書いておきます。
テスト・セキュリティ・運用引継ぎの費用
FATCAのテストでは、正常な顧客に加えて例外ケースも用意します。
- 判定ケース:米国住所や米国出生地がある顧客の用意
- 書類ケース:自己証明書未提出やTIN形式不正の確認
- 履歴ケース:訂正、取消、提出結果の記録の確認
過去に報告した顧客を対象に、訂正と取消のあとの処理も確かめます。
XMLスキーマの検証だけでは、担当者への差戻しや承認までは確かめられません。そのため、提出結果の記録も含めて、業務シナリオのテストと監査証跡を確認します。
FATCA情報には、氏名、住所、出生地、納税者番号、口座残高などが含まれます。そのため、最小権限、MFA、職務分離、通信・保存時の暗号化を実装し、審査します。
また、鍵管理や改ざん耐性のあるログ、バックアップ、災害復旧も対象です。委託先監査を実装・審査する費用も計上します。
FISC第13版は2025年3月に公表され、経済安全保障、オペレーショナル・レジリエンス、金融分野のサイバーセキュリティに加えて、AIの安全対策も反映しています。出典はFISC「金融機関等コンピュータシステムの安全対策基準・解説書 第13版」、2025年です。
本番稼働後も、年次レビュー、規制ルールの更新、利用者の追加が続きます。さらに、接続先の追加、脆弱性対応、問い合わせ、障害時の復旧、監査対応も継続します。
ランニング費用は、初期開発費の15〜25%程度で仮置きできます。年間300万〜3,000万円程度で仮置きする方法もあります。
初期費用だけでなく、保守契約の範囲も明確にしておく必要があります。
FATCA対応システムの費用が変動する要因
同じ規模の金融機関でも、既存データの品質や運用方式が違えば金額は変わります。そのため、費用の増減を説明できるよう、見積依頼の段階で変動要因を数値で示しておきます。
口座数よりデータソース数と品質の影響
口座数が多くても、標準化された顧客マスターから必要な項目を取得できれば、費用を抑えられます。
- 規模情報:法人数、口座数、顧客数、報告件数
- 接続情報:データソース数と1日あたりの取込件数
- 品質情報:欠損率と手動補正が必要な件数
口座数が少なくても、情報が複数のシステムに分散していれば工数は増えます。たとえば、銀行、証券、保険、信託、投資顧問などで項目名や更新タイミングが違う場合です。
見積依頼では、移行する過去年数と1年あたりの報告件数も共有します。
住所や出生地、TIN、GIIN、口座残高など、欠損が多い項目を挙げておくと、現実的な工数を見積もりやすくなります。
対象国・制度・訂正範囲の広さと費用
対象国、制度、提出方式の広さによって、ルールの管理とテストの数が変わります。
- 提出方式:単一法人・単一方式か、海外拠点を含むか
- 制度範囲:FATCA、CRS、CARFの共通化の範囲
- 訂正範囲:初回報告だけか、訂正・取消・再提出までか
日本の単一法人が日本の提出方式だけを使う場合は、対象範囲を絞れます。一方で、複数の海外拠点が異なるIGAや報告方式を使う場合は、ルールとテストが増えます。
CRSやCARFまで同じ基盤で扱う場合は、共通項目を再利用できます。ただし、制度ごとの判定条件と提出ファイルは分ける必要があります。
初回報告だけか、過去報告の訂正・取消・再提出まで扱うかでも仕様が変わります。識別子の採番や履歴保持、承認フローも、対象範囲によって変わります。
MessageRefIdとDocRefIdの管理では、過去と重複しない識別子を記録します。この仕組みを含める場合は、単発の出力よりも、データベースと監査ログの設計費が必要になります。
SaaS・パッケージ・スクラッチの費用の出方の違い
導入方式によって、初期費用と継続費用の出方が変わります。
- パッケージ:標準機能による初期開発の抑えやすさ
- SaaS:構築負担の軽減と、継続する利用料
- スクラッチ:既存基盤への合わせやすさと、継続的な改修
パッケージは、分類、データ検証、XML、提出履歴などの標準機能を使える方式です。
SaaSでは、データの所在、テナント分離、暗号鍵、サブプロセッサに加えて、契約終了時のデータ返却も確認する必要があります。
CRS/FATCA Oneには、年額1,500米ドルからという開始価格が掲載されています。出典はGetApp「CRS/FATCA One Reviews, Prices & Ratings」、2025年確認です。
この価格は小規模向けの公開エントリー価格で、日本向け設定を含むとは限りません。税務支援、既存システム連携、データ移行、金融機関向けSLAも、別に確認が必要です。
日本向けの導入費と年額利用料は、分けて確認する必要があります。
スクラッチ開発は、既存の顧客マスターやAML・KYC、文書管理、データ基盤に合わせやすい方式です。一方で、FATCAXMLやIGAの変更に継続して追随する責任が生じます。
実務では、既存基盤に判定とワークフローを置く方式も比較します。また、規制コンテンツとXML生成を専門製品に任せる構成もあります。さらに、提出履歴と社内監査ログを自社で管理するハイブリッド方式も比較対象になります。
FATCA対応システムのコスト最適化ポイント
コスト最適化は、必要な品質と監査可能性を保ったうえで、重複開発と手戻りを減らすことです。
- 導入範囲:対象を分けた段階的な機能拡大
- 既存資産:認証、顧客マスター、ログ基盤の再利用
- 受入条件:RFPとテスト条件の標準化による手戻りの削減
初期費用だけでなく、3〜5年の総保有コストも判断材料にします。制度改定、運用担当者の工数、障害時の復旧費用まで含めて考えます。
対象範囲を分けた段階導入
最初から全法人、全商品、全制度を統合すると、要件の調整とデータ補正が同時に発生します。
- 1法人・1〜2データソースが対象
- 自己証明書管理、分類、XML検証、提出履歴、監査証跡の整備
- 次の段階での接続先と対象商品の追加
この進め方は、初期投資を分散しやすい現実的な方法です。
後から拡張する共通項目と、初期対象だけの固有項目は、分けて設計します。最初からAPIやデータモデルを過度に一般化する必要はありません。
顧客IDや口座ID、報告年などは、最初から統一しておきます。判定ルール版や提出ファイルIDも含めて、これらは監査に必要な項目であり、将来の追加費用を抑える設計要素にもなります。
既存の認証・顧客マスター・ログ基盤の再利用
既存基盤にある機能を洗い出すと、重複開発を減らせる可能性があります。
- 既存機能:本人確認、住所変更、書類保管の有無
- 共通基盤:案件割り当て、認証、権限、監査ログの有無
- 専用機能:判定ルール、報告対象の抽出、XML生成の追加
既存のAML・KYCシステムや顧客マスターに、本人確認と住所変更の機能があるかを確かめます。
共通利用できるデータは再利用し、FATCA専用の機能だけを追加する形にすると、工数を減らしやすくなります。
AMLのリスクスコアや不正検知の結果を、FATCAの税務分類へそのまま流用することは避けます。FATCA、CRS、AMLは、目的、報告先、利用権限、保存期間がそれぞれ異なるためです。
共有するデータと制度ごとに分けるデータは、設計の段階で明示します。
再利用による節約額だけでなく、誤判定や目的外利用を防ぐ統制の費用も評価します。
RFPと受入条件の標準化による手戻りの削減
ベンダーへ渡すRFPは、どの会社にも同じ条件を示せる形に整えます。
- 対象条件:法人、商品、口座数、接続先、対象年の提示
- 運用条件:自己証明書、判定、提出、訂正・取消の提示
- 契約条件:保存場所、SLA、規制改定の反映方法の提示
RFPには、想定利用者数と判定ルールの詳細、提出先も記載します。
同じ条件を渡しておけば、機能が抜けたまま安く出された見積を見分けられます。必要な範囲を含む見積とも比べられます。
受入条件には、正常系のXML出力に加えて、必須項目の欠損も含めます。TIN形式のエラーや重複ID、米国 indiciaの追加確認もテストします。
自己証明書の期限切れや、訂正・取消、提出後のエラー通知も確かめます。監査ログの再現も受入条件に含めます。
最初にテストデータと合格条件を合意しておくと、納品後の追加修正が起きにくくなります。保守契約の外で発生する費用も生じにくくなります。
FATCA対応システムの見積書を比較するポイント
見積金額だけで発注先を決めると、最終的な費用が逆転することがあります。必要なデータ補正やセキュリティ審査が、別料金になる場合があるためです。
初期費用や利用料、保守の費用を同じ表に並べることが出発点です。追加開発、規制改定、データ移行、社内作業も含め、表に書き出して比べます。そのうえで、何を誰が負担するかも確認します。
見積条件と対象外作業の明記
「FATCAに対応したシステム」と書かれた見積では、作業範囲が分かりません。
- 方式:パッケージ設定か個別開発か
- 機能範囲:XMLだけか、提出まで含むか
- 対象外:社内対応か委託か
見積は、作業を項目ごとに分けて示してもらいます。要件定義やデータマッピング、過去データ移行、ルール設定などが対象です。
画面やAPI・ETL、テストに加えて、セキュリティ審査、教育、運用設計も分けて示します。
対象外の例には、データの全件補正、税務判断、書類の翻訳があります。e-TaxやIDESへの手動提出、クラウド利用審査、FISC対応資料も対象外になることがあります。追加法人の接続や制度改定に伴う改修も、対象外の例です。
対象外の作業は、不要と決めつけるためではなく、担当者を決めるために明示しておきます。そのうえで、社内で行うのか、別の専門会社へ委託するのかを決めます。
3〜5年の総額と追加変更費の比較
初年度だけでなく、3年後と5年後の費用も算出します。
- SaaS:利用料やユーザー追加費
- パッケージ:ライセンスと保守費
- スクラッチ:開発費と継続改修費
SaaSでは、ユーザーや口座数の追加、データ容量の増加も加算されることがあります。サポートや規制コンテンツ、API接続、年次レビューの扱いも確認します。
追加変更費には、制度改定の影響評価が含まれるかも確認します。また、FATCAXMLの版変更や、CRS・CARFの追加への対応も確かめます。
規制改定への対応が「別途協議」とだけ書かれている場合は、注意が必要です。通知期限や見積の単価、テスト環境、リリース責任、緊急時の対応時間は、契約に記載します。
税務・業務・情シス・ベンダーの責任分担
どこまでを誰が受け持つかを明確にすると、社内工数と契約範囲を比べやすくなります。
- 税務・コンプライアンス:制度解釈と最終判断
- 業務部門:業務フローと承認者の定義
- 情シス・ベンダー:環境や実装、連携、テストの分担
情シスやセキュリティ部門は、環境や権限、暗号化、委託先審査を担います。ベンダーは、製品設定や連携、テスト、運用支援などを受け持ちます。
システム会社が税務判断まで保証しない契約なら、業務側の検討工数も予算に含めておきます。
規制改定を誰が検知し、何営業日以内に影響評価するかも決めておきます。改修費を誰が負担するか、テストデータを誰が用意するかも大切です。
Wiproの事例のように複数ソースと複数国を扱う案件では、設計書を納品物として残します。source-to-target mappingを残しておくと、別の拠点へ展開する際のコスト抑制にもつながります。
よくある質問(FAQ)
FATCA対応システムでは、既存のAML・KYC基盤を使えるかという質問があります。SaaSで足りるか、XMLだけ作ればよいかという質問もあります。費用検討の初期段階では、どの程度の予算を見ればよいかという質問も多く寄せられます。
FATCA対応システムは最低いくらから開発できますか?
1法人、1〜2データソース、限定範囲で機能を整える場合が基準になります。
- 初期費用:800万〜2,000万円程度の目安
- 対象機能:自己証明書管理、分類、XML検証、提出履歴の整備
- 変動要因:データ品質、税務支援、審査、連携方式
この金額は、予算検討用の概算で、日本向けの正式な最低価格ではありません。
変動要因があるため、手動作業を残す範囲を明確にしたうえで見積を取得します。
既存のAML・KYCシステムを使えば安くなりますか?
既存機能を再利用できれば、重複開発を減らせる可能性があります。
- 再利用候補:顧客マスター、本人確認、書類管理
- 共通機能:認証、案件ワークフロー、ログ基盤
- 分離機能:FATCA専用のルール、権限、保存期間の設計
案件ワークフローは、再利用できる場合もあります。ただし、AMLのリスクスコアをFATCAの税務分類へ流用することは避けます。
再利用できる機能と追加開発が必要な機能を洗い出してから、価格を比べます。
FATCA対応システムはSaaSにすれば安くなりますか?
SaaSは、対象範囲が限定されていれば有力な選択肢です。
- 抑えやすい負担:サーバー構築やアップデートの軽減
- 追加費用:利用料、移行、API、サポートなど
- 契約条件:保存地域、鍵、障害復旧、データ返却
年額の利用料が発生するほか、初期設定と利用者の追加も確認します。規制コンテンツとセキュリティ審査が、別料金になることもあります。
データ保存地域や暗号鍵、テナント分離、再委託先も確認します。障害復旧と解約時のデータ返却まで確かめ、3〜5年の総額で判断します。
FATCAXMLを生成できれば追加費用はかかりませんか?
FATCAXMLを生成できても、追加費用が発生する可能性があります。
- 生成前:データ収集、補正、分類、期限確認、承認
- 生成後:通知確認、訂正、取消、監査対応
- 検証:スキーマと業務データの品質の確認
XML生成の前後にも作業があるため、承認とエラー処理を含めて、どこまでが見積に含まれるかを確認します。
国税庁向けのFATCAXML-v2.0では、必須項目や形式の誤りがエラーにつながります。
まとめ
FATCA対応システムの費用相場は、小規模・限定導入で800万〜2,000万円です。中規模・業務統合では2,000万〜6,000万円、大規模・グループ展開では6,000万〜2億円超です。
FATCA単独の日本向け公開価格は少ないため、2026年時点の概算として扱います。対象法人、口座数、データソース、提出方式、導入方式をそろえたうえで、正式な見積を取得します。
費用を左右するデータと監査要件
見積金額を左右するのは、画面数だけではありません。
- データ条件:品質、接続先数、過去データの補正
- 制度条件:FATCA・CRS・AML、訂正・取消の範囲
- 運用条件:監査、規制改定、保守の受け持ち範囲
なかでも、顧客・口座・法人情報のデータ品質は、見積に差が出やすい項目です。
また、MessageRefIdやDocRefIdの採番履歴、セキュリティ審査、規制改定への対応も対象です。保守の受け持ち範囲をRFPと受入条件に記載すると、見積を比べやすくなります。
段階導入と既存資産の再利用による総額の抑制
1法人・少数のデータソースなら、専門パッケージやSaaSを使った限定導入を検討できます。
複数商品や複数法人をまたぐ場合は、既存基盤との連携を含むSI開発が必要になることがあります。
- 限定導入:報告に必要な範囲からの開始
- 資産再利用:共通化できる機能の引き継ぎ
- 将来対応:データモデルと監査証跡の整備
この進め方が、費用と品質のバランスを取る近道です。
▼全体ガイドの記事
・FATCA対応システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。