
火災保険設計システムの費用は、対象業務、商品・料率計算、連携や監査の範囲によって、100万円から3億円以上まで変わります。
対象範囲ごとの費用相場と価格の内訳、開発と見積の進め方を順に見ていきます。全体像は、火災保険設計システム開発の完全ガイドにまとめています。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
火災保険設計システムの全体像と対象範囲
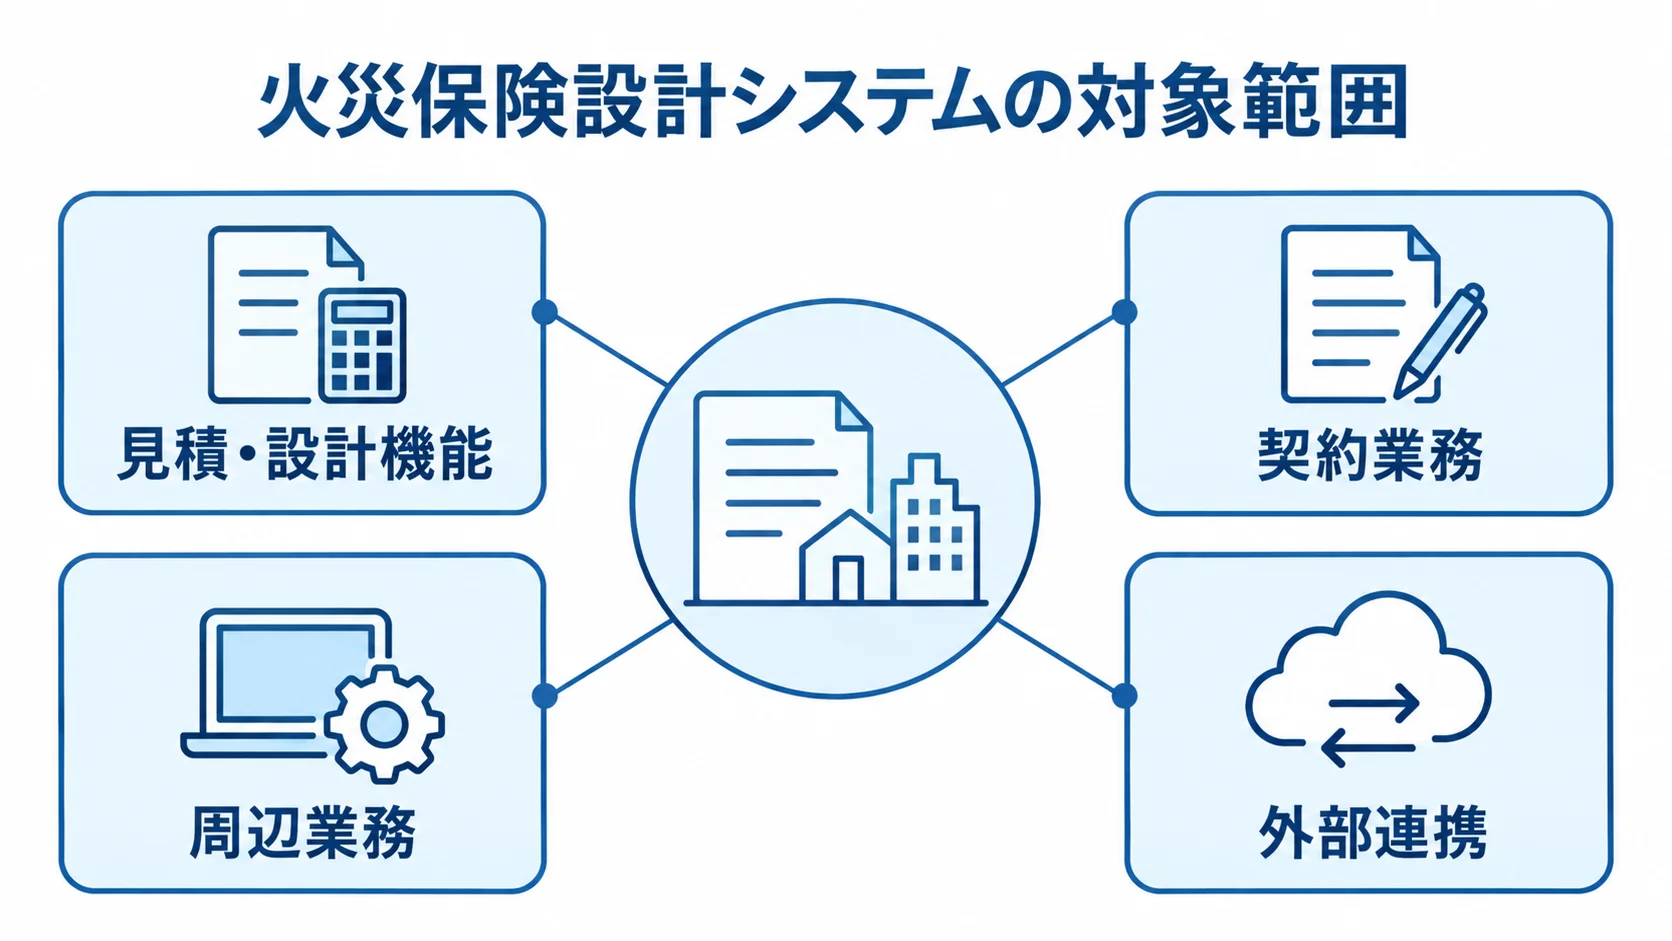
火災保険設計システムは、建物や家財の情報をもとに補償内容と保険料を設計する仕組みです。見積書や申込書の作成まで支援します。
商品規定や料率、特約を一貫して扱います。免責金額や引受可否、契約期間も含みます。そこで、予算を把握する出発点として、開発対象の範囲を先に決めます。
見積・設計機能だけの構成
代理店や募集人向けの最小構成では、顧客情報と建物の所在地を入力し、建物構造や用途、築年数も押さえます。そのうえで、保険金額や補償、特約、免責金額、保険期間を扱います。
- 保険料比較:複数プランの保険料を比較できるようにする
- 見積履歴:作成した見積を保存し、履歴を確認できるようにする
- 帳票出力:見積書や提案書をPDFで出力する
既存の契約管理は残したまま、必要な情報だけをAPIやファイルで渡す設計も可能です。なお、保険料計算を画面に直接書くと、商品改定のたびに大規模改修が発生します。
計算式や適用期間、地域区分は商品・料率マスタとルールエンジンに分けます。構造級別と特約条件も同じ仕組みで扱います。このため、バージョン管理できる設計が将来コストを抑える基本になります。
申込・計上・契約管理まで含む構成
保険会社や大規模代理店では、見積後の業務や周辺システムとの連携まで対象が広がります。
- 契約業務:電子申込、本人確認、申込承認、契約計上、更改、異動、解約を扱う
- 周辺業務:保険料収納、代理店手数料、保険金請求も対象になり得る
- 外部連携:既存ホスト、代理店、会計、顧客管理、保険会社Webサービスと接続する
この構成は、見積画面単体の開発費ではなく、保険業務基盤の刷新費用として見積もります。比較の候補には、保険会社向けパッケージのGuidewireも入ります。
NTTデータは2025年12月から、国内保険・共済業界向けに支援を始めました。対象は、Guidewire Insurance SuiteとGuidewire Cloud Platformの導入、保守、クラウド移行です。
同社公表では、Guidewire製品は世界42か国、570社以上の保険会社で採用されています(出典: NTTデータ、2025年)。ただし、この基盤の導入案件と代理店向け見積MVPは、同じ相場で比べられません。
火災保険設計システムの費用相場の目安
火災保険設計システムに一律の標準価格はありません。ここに示すのは、2025〜2026年に公開された一般業務システムや保険システムの料金目安と、公開事例を組み合わせた推定です。
正式見積の代わりにはならないため、対象範囲を決めるための予算検討に用いてください。
構成別の初期費用と開発期間
構成ごとの初期費用と期間は、対象機能によって次のとおり幅があります。
- SaaS・パッケージ設定:100万〜500万円、1〜3か月
- 標準機能のカスタマイズ:500万〜2,000万円、3〜6か月
- 代理店向け設計・見積MVP:1,000万〜3,000万円、4〜8か月
- 保険会社向け本格システム:3,000万〜1億円、8〜18か月
- 大規模刷新:1億〜3億円以上、12〜24か月以上
標準機能のカスタマイズには、火災保険向けの項目や計算、帳票、顧客・契約連携が含まれます。一方、代理店向けのMVPには、商品・料率管理や引受チェック、既存基幹との数本の連携が含まれます。
本格システムは、複数商品と電子申込、計上・契約管理、監査ログを含む想定です。さらに、データ移行や非機能試験まで範囲に入ります。
大規模案件では、複数チャネルやレガシー刷新に加えて、高可用性や24時間運用を含む場合があります。そのため、価格だけでなく、金額に含む作業を揃えて比較します。
公開事例から見る期間と相場の読み方
株式会社B-Prostは、自由設計の火災保険の事例を公開しています。この事例では、GuidewireのPolicy Center、Billing Center、Claim Centerを適用しました。
- 連携範囲:Webシステムや外部周辺システムと連携
- 販売開発:完了まで7か月、その後のネット募集販売まで3か月の計画
この事例は、商品設計と認可準備を並行して進めたものです(出典: 株式会社B-Prost、2026年閲覧)。ただし、費用は公開されていません。
この事例のように、商品定義や基幹、Web、周辺連携まで含めると、単純な画面制作のように数か月で終わるとは限りません。そのため、商品規定、料率改定、地震保険、例外審査、帳票、監査証跡といった保険固有の追加作業を積み上げて予算化してください。
一方、一般業務システムの公開料金は、数十万円〜1,500万円以上が目安です。事例の費用ではなく、一般的な相場の参考として見てください。
火災保険設計システムの費用内訳と価格変動要因
見積書では、画面数や人数に加えて、要件定義から運用までの工程を確認します。保険固有のデータやルールも、別の項目として分けて見ます。そのうえで、費用が高くなりやすい箇所を押さえておくと、削ってよい機能と維持すべき品質要件を見分けやすくなります。
要件定義・商品マスタ・計算エンジンの費用
要件定義では、関係者の業務フローを整理し、現在の運用資料や例外を洗い出します。
- 対象業務:代理店、募集人、商品担当、審査、計上、顧客対応
- 確認資料:現行Excel、帳票、手作業、例外ケース
- 計算条件:地域、構造、用途、築年数、保険金額、補償、特約、免責、期間、支払方法
構造による別審査や特約の重複不可、改定日前の旧料率を見落とすと、追加工数になります。要件定義・業務分析は、初期費の15〜25%程度が目安です。
計算エンジンと商品・料率マスタはシステムの中核で、適用日と改定履歴も持たせます。損害保険料率算出機構は、契約・支払データを分析し、火災保険参考純率を算出します。
同機構は、参考純率の届出、提供、適合性審査、自社商品の認可申請または届出の流れを案内しています(出典: 損害保険料率算出機構、2026年閲覧)。料率改定に追従するデータ設計と検証機能は、初期費用を増やします。その代わり、将来の改修費を抑えやすくします。
外部連携・セキュリティ・テストの費用
外部連携では、接続先ごとに仕様確認や認証、エラー処理、試験、運用監視が必要になります。
- 接続先:顧客管理、代理店、契約管理、会計、保険会社Webサービス
- 連携方式:住所・地図、電子署名、収納サービスなどと、API・固定長ファイル・ホスト接続でつなぐ
- 運用条件:リアルタイムか日次か、送受信項目、頻度、再送、責任分界をRFPに記載
個人情報や契約情報を扱うため、認証や多要素認証、権限、暗号化の費用が必要です。加えて、操作ログや監査証跡の費用も見込みます。
脆弱性診断やバックアップ、障害復旧、委託先管理も対象です。なお、金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを一部改正しています。
このガイドラインは、保険会社や少額短期保険業者なども対象です(出典: 金融庁、2025年)。そのため、セキュリティと復旧目標は、開発後に追加するのではなく要件定義の時点で定めます。
テストでは、地域や構造、用途、築年数の条件と、補償や特約、免責、保険期間の条件を組み合わせます。
- 契約条件:地震保険の付帯、改定日前後、異動、解約
- 例外条件:入力不備、手動審査への回送
- 試験工程:単体・結合・総合・回帰・負荷・脆弱性・障害復旧試験
- 結果確認:旧システムとの計算結果を突合する
試験・移行・リリースには、15〜25%程度の予算を確保しておく考え方が堅実です。
保守費用と3年間のTCO
ランニングコストには、商品改定や法令・制度対応、クラウド利用料、監視、バックアップなどを含めます。
- 運用項目:脆弱性対応、問い合わせ、障害対応、追加機能
- 保守費の目安:初期開発費の年10〜20%程度
- 契約条件:改定単価、受付時間、復旧目標、軽微な変更の範囲
24時間監視や高い可用性、頻繁な商品改定があると、保守費は上振れします。
説明用の試算では、初期開発費を2,000万円、年額保守を300万円、クラウド・監視費を200万円と置きます。
- 改修費の仮定:商品改定や小規模追加改修は年200万円
- 3年間のTCO:上記条件では3,900万円
この金額はあくまで説明用の試算で、実際の価格ではありません。
見積を比べるときは、データ移行や試験、保守、改定に加えて、解約時のデータ返却も含めます。そのうえで、3年または5年の総額で比べます。
火災保険設計システムの開発の進め方
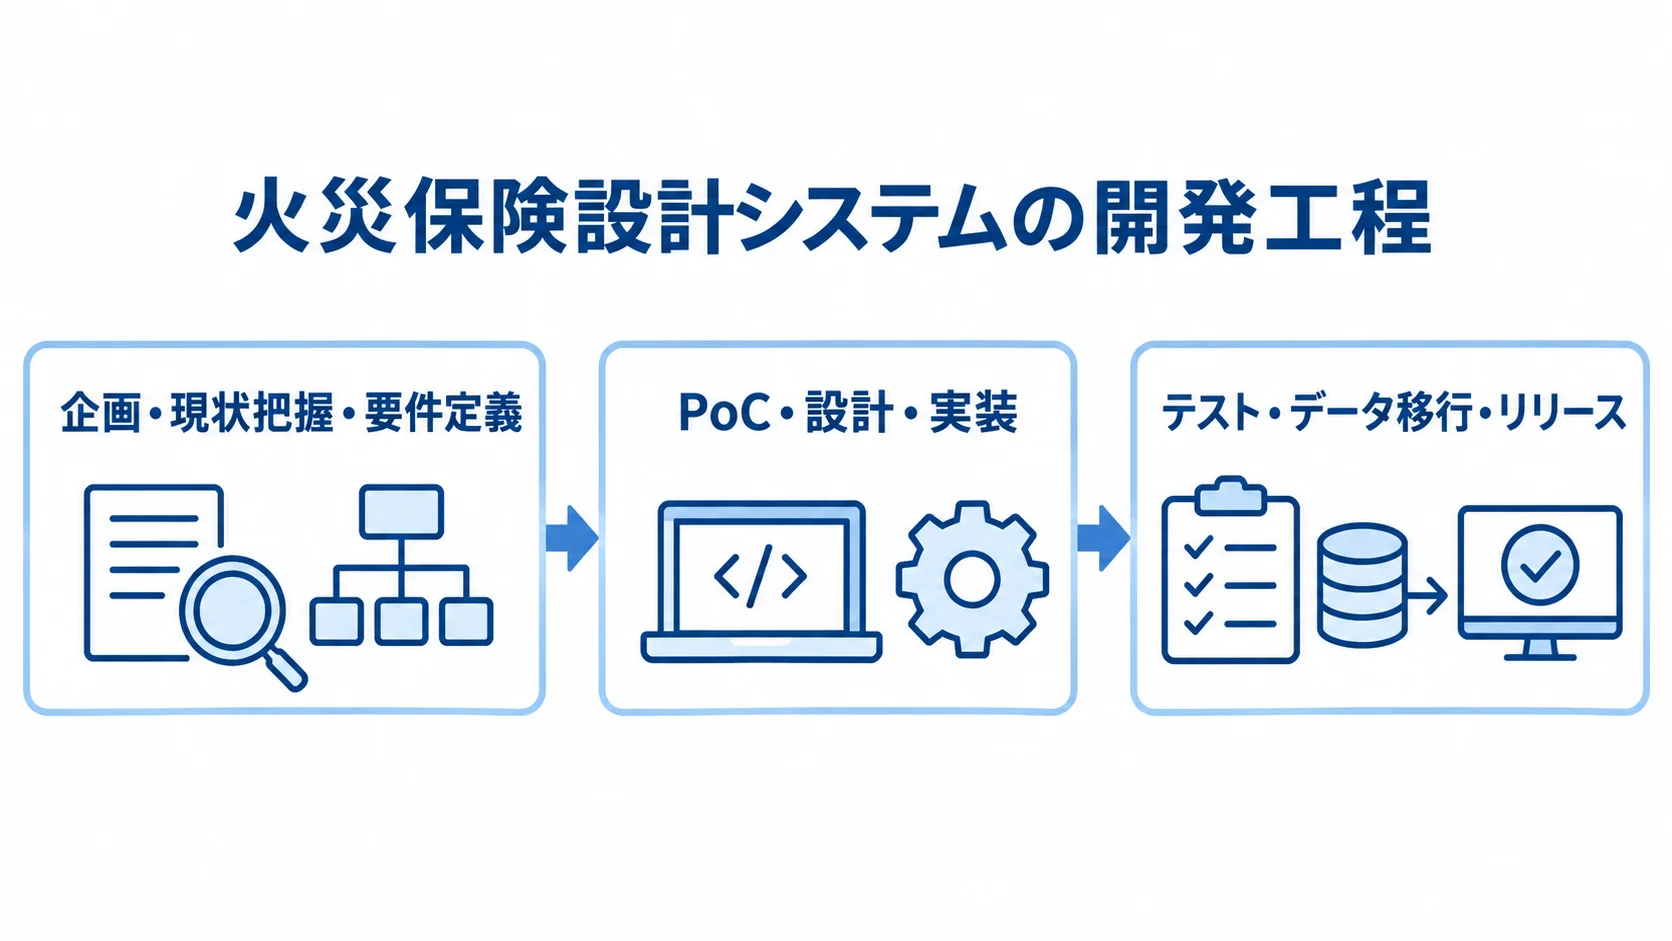
商品規定と業務ルールを整理してから、計算、連携、UIの順に検証すると、失敗を抑えやすくなります。そのうえで、工程ごとの成果物と判断基準を決めておきます。
次の工程に進む条件も明確にしておきます。特に、画面を先に作る進め方は避けます。
企画・現状把握・要件定義
まずは、利用者ごとの担当業務と、システム化する範囲を整理します。
- 利用者:募集人、代理店管理者、商品担当、引受審査担当、計上担当、管理者
- 対象範囲:見積・設計、申込、計上・契約管理、更改・異動・解約
- 既存資料:Excel計算式、帳票、商品規定、料率表、例外ケース、連携仕様
- 成果物:業務フロー、画面一覧、データ項目一覧、商品・料率マスタの構造
- 設計一覧:ルール一覧、権限表、連携一覧、非機能要件、試験方針
今回作る範囲と既存システムに残す範囲を決めておくと、見積の精度が上がります。特に、「適用開始日」と「改定履歴」の扱いは重要です。また、手動審査へ回す条件や、計算結果を後から確認できるかどうかも決めます。
PoC・設計・実装
本開発の前にPoCを行い、計算や連携、段階リリースが実現できるかを確かめます。
- 物件条件:木造・鉄骨住宅、住宅と店舗の併用、複数地域
- 保険条件:地震保険の付帯あり・なし、免責金額、改定日前後の契約
- 結果確認:現行Excelや保険会社の基準結果と突合
- 設計対象:Web画面、API、計算、UWルール、データベース、帳票、連携、監視・ログ
画面の見た目より先に、計算結果と例外処理を確かめます。加えて、各機能を分けて設計します。
全商品・全チャネルを一度に作らず、利用頻度が高く効果を測りやすい商品・プランからMVPを出します。そのうえで、改定対応も設定変更で対応できる範囲を広げます。
テスト・データ移行・リリース
テストでは、計算の正しさや障害時の処理、権限を確かめます。
- 入力・障害:入力ミスや通信障害で誤った見積を保存しない
- 審査・権限:手動審査へ適切に回し、募集人が権限外の情報を閲覧できない
- 料率改定:新旧差分、改定日をまたぐ契約、既存見積の再計算方針を検証
- 移行・切替:並行稼働、段階リリース、ロールバック、現場研修を計画
試験ケースと結果、承認者、リリース日時は記録しておき、後から監査できるようにします。
移行対象は、顧客、物件、契約、見積です。さらに、異動、解約、代理店・募集人、商品・料率も含め、データの対応関係を定義します。また、重複や欠損、旧コード、日付の不整合も洗い出します。
稼働後は、見積作成時間や入力差戻し率、計算エラー、改定対応日数、成約率をKPIとして見て、改善につなげます。
火災保険設計システムの見積を取る際のポイント
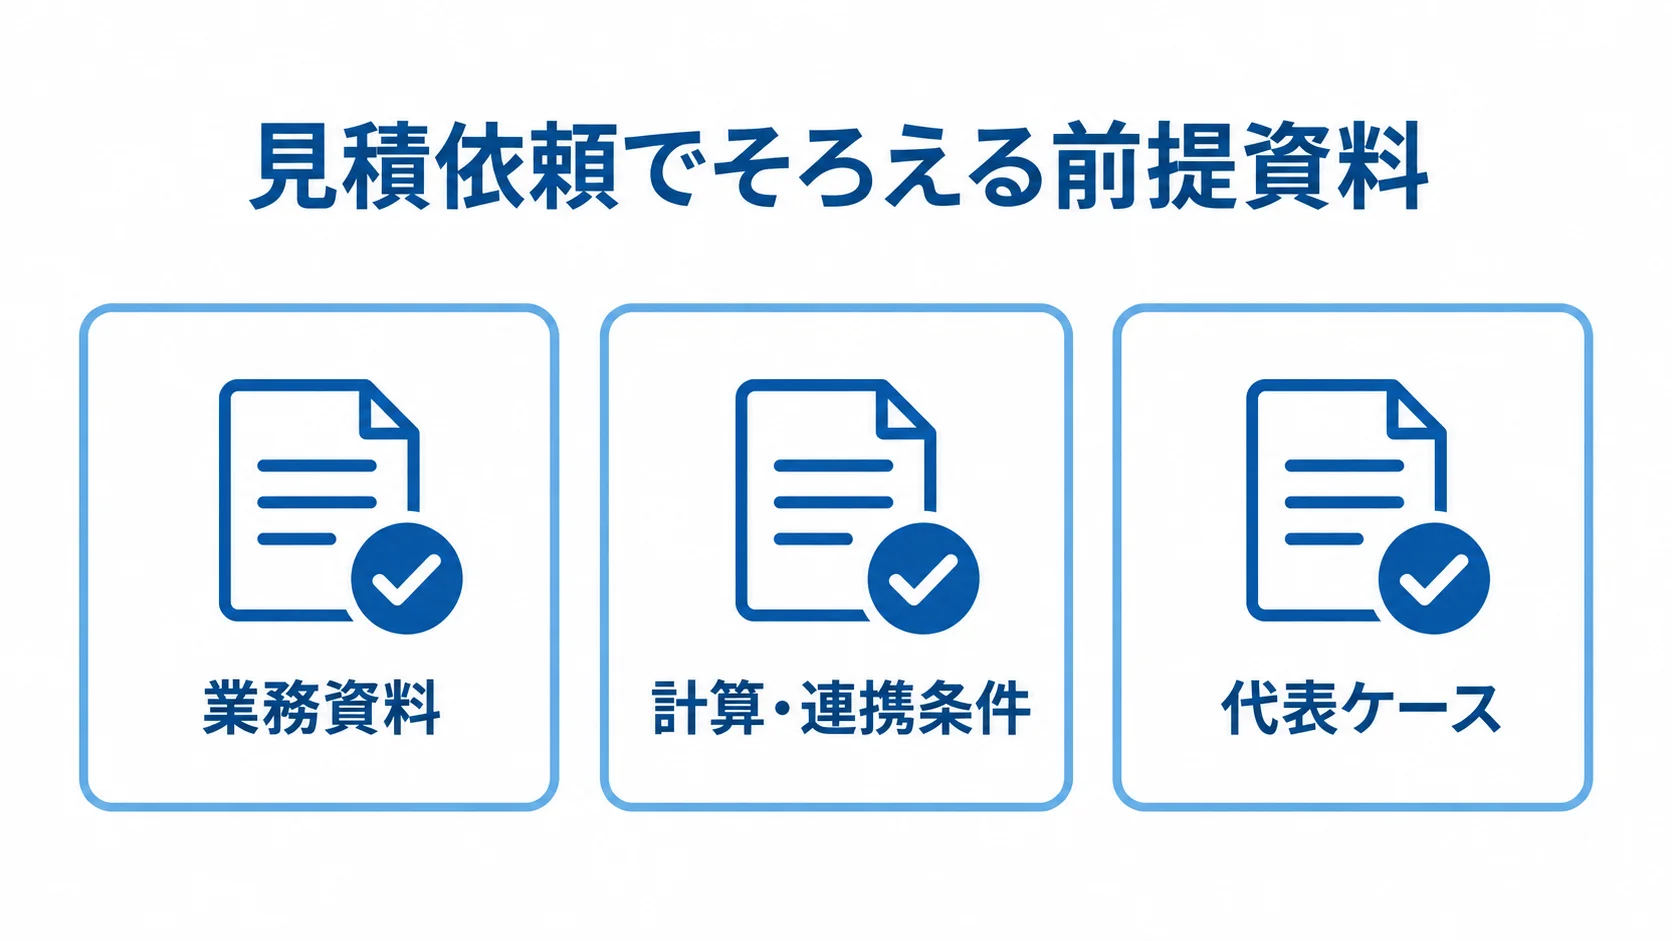
各社に渡す前提条件がそろっていなければ、複数社の金額は比べられません。ただし、要件を完璧に固めなくても、範囲や代表ケースは揃えられます。さらに、既存システムと品質要件も共有し、初期見積と追加条件の影響を分けて提示してもらいます。
RFPに添付する資料
見積依頼には、業務資料、計算条件、代表ケース、対象外範囲を添えます。
- 業務資料:業務フロー、画面・帳票、商品規定、料率表、計算Excel、入力項目
- 計算・連携条件:特約・免責、引受例外、既存データ件数、連携先一覧
- 代表ケース:木造住宅、店舗併用、特殊用途、高額物件、地震保険、改定前後、入力不備
見積依頼書には、開発対象外も明記します。たとえば、契約管理は既存システム、電子署名は外部サービスとする前提です。対象外を明確にしておけば、重要な作業が見積から抜け落ちるのを防げます。
開発会社の経験と責任分界
開発会社の保険業務の経験と、見積や契約に含まれる作業、責任分界を確認します。
- 保険実績:保険料算出、商品改定、引受審査、契約計上、代理店業務の経験範囲
- 担当体制:商品・システム担当の同席、計算検証担当、金融・個人情報・セキュリティ責任者
- 見積内訳:要件定義、画面、API、計算、マスタ・データ移行、帳票、テスト、インフラ、セキュリティ、研修、保守
損保全般の実績を、火災保険専用の実績と同じに見ないよう注意します。
準委任か請負か、段階契約かを確認するほか、仕様変更単価や再委託、障害時のSLAも見ておきます。また、データ返却や、ソースコード・設定情報の引き渡し条件も重要です。
予算超過と納期遅延の防止
予算超過や納期遅延は、要件やデータ、受入基準の不足から起きます。段階的な確認と機能範囲の調整で抑えます。
- 主な原因:要件未確定の本開発、連携仕様漏れ、未整理の料率ルール、データ品質、曖昧な受入基準
- 事前確認:有償の要件定義またはPoCで成果物と判断基準を確認し、段階契約で本開発へ進む
- 期間調整:対象商品を絞り、標準機能、ファイル連携、帳票の優先付け、段階リリースを使う
PoCで計算結果が合わない場合は、画面開発を増やす前に、商品規定やExcelの前提を見直します。また、テストや権限、ログ、バックアップ、ロールバックを削ると、障害やコンプライアンス対応の費用が増えます。期間を短くするには、品質要件を落とさず、機能範囲を小さくします。
火災保険設計システムのコスト最適化の方法
コスト最適化の目的は、初期見積を最安にすることではなく、誤計算や改修、業務停止、手作業の差戻しまで含めた総コストを下げることです。現場で長く使える構成にするには、ルールの再利用性と変更管理への投資が将来費用を左右します。
標準化とパッケージの使い分け
標準機能と独自機能を分け、既存システムも活用すると、初期開発を抑えやすくなります。
- 標準機能:顧客登録、権限、見積履歴、帳票、通知はSaaSやパッケージを利用
- 独自機能:商品・料率計算や引受ルールをAPIまたはルールサービスで追加し、顧客接点と契約基盤を分ける構成も候補
- 既存資産:代理店システムを活用し、見積・設計から段階的に置換
パッケージが必ず安いとは限りません。独自仕様のカスタマイズや、ライセンス、移行、連携、更新対応が加わると、スクラッチとの差が縮まる場合があります。
初期費用や年額、カスタマイズ単価、改定対応、終了時のデータ利用条件を、3年TCOで比べます。さらに、標準業務に合わせられる範囲も確かめます。
MVPと段階リリースによる投資の分け方
初回は利用頻度の高い範囲で効果を測り、結果を見て機能を広げます。
- 初回対象:利用件数の多い商品、標準物件、主要募集人、必要最低限の帳票
- 効果測定:見積作成時間や差戻し率を確認
- 追加対象:特殊用途、高額物件、追加特約、電子申込、契約保全
一度に全機能を作らなければ、業務ルールの誤解を早く見つけられ、使われない機能への投資も減らせます。
MVPであっても、拡張できるデータモデルや商品・料率マスタ、権限、ログ、API境界は設計します。変更点を固定値や画面分岐に埋め込むと、商品追加のたびに改修費がかかります。そのため、小さく作る範囲と、共通基盤として整える範囲を分けます。
商品・料率マスタの運用設計
改定のたびに開発会社へ大規模改修を依頼する状態が続くと、長期的に高コストになります。そこで、承認と検証を含むマスタ運用にします。
- 登録:商品担当が承認を経てマスタを登録し、適用開始日を指定
- 検証:テスト環境で計算結果を確かめてから本番反映
- 記録:根拠資料、適用日、旧版との差分、テスト結果、承認者、操作ログを保存
- 変更範囲:自社で変更できる項目とプログラム改修が必要な項目を分ける
変更できる範囲が明確であれば、保守費も予測しやすくなります。また、承認や検証を省略せず、金融庁の監督指針やサイバーセキュリティを踏まえて、誰がいつ何を変更したかを追跡します。
よくある質問
発注前によく寄せられる費用や開発範囲の質問に答えます。金額は、対象業務、商品数、連携、セキュリティ、移行によって変わります。
回答の金額幅は、前提条件とあわせて確認してください。
火災保険設計システムは100万円で開発できますか?
SaaSやパッケージの標準設定、既存機能を使う簡易な見積管理なら、100万〜500万円程度に収まる可能性があります。一方、独自計算や引受審査を含めると、1,000万円以上が一般的です。1,000万円以上になりやすいのは、次の4つの機能を組み込む場合です。
- 複数商品の比較:複数の商品を並べて比べる
- 外部連携:既存システムや外部サービスと接続する
- 帳票:見積書や申込書などの帳票を出力する
- 電子申込:申込をオンラインで受け付ける
金額だけでなく、計算ロジックとテストが含まれているかも見ておくとよいでしょう。
開発期間は何か月かかりますか?
代理店向け標準導入は1〜3か月、設計・見積MVPは4〜8か月、本格システムは8〜18か月程度が目安です。B-Prostの公開事例では、自由設計の火災保険の販売開発まで7か月、その後のネット募集販売まで3か月の計画でした。
なお、商品規定や認可、既存システムの仕様が未確定なら、要件定義・PoCの期間を先に設けます。
パッケージとスクラッチ開発はどちらが良いですか?
標準業務が多く、短期導入と保守の予測しやすさを重視するなら、パッケージやSaaSが向いています。一方、独自商品や特殊な引受、複数保険会社を横断する設計、複雑な基幹連携が中心なら、ルールサービスを組み合わせたスクラッチやハイブリッドが候補になります。
初期費用だけで決めないよう、ライセンスやカスタマイズ、連携、改定、3年TCOを比べます。
金融庁の監督指針やセキュリティ対応は必要ですか?
保険会社や募集業務に関係するシステムでは、個人・契約情報と、商品・料率の変更履歴を考慮します。委託先の管理や障害時の体制、記録の残し方も合わせて確認します。
- 委託先管理:委託先を含めた管理
- 障害対応:障害が起きたときの対応体制
- 監査証跡:操作や変更の記録
適用範囲は、事業者の業態と役割によって異なります。そのため、金融庁の最新版の監督指針やサイバーセキュリティガイドライン、社内方針を確かめます。
開発会社には、認証や権限、暗号化を含めた提案を求めます。ログの記録や脆弱性への対処、データの保全、復旧の確認は、どこまで含むかを提案で示してもらいます。
- ログ:操作や障害の記録
- 脆弱性対応:見つかった脆弱性への対処
- バックアップ:データの保全と復旧への備え
- 復旧訓練:復旧手順の確認
まとめ
費用相場を判断するポイント
初期費用は、パッケージ設定なら100万〜500万円、カスタマイズや代理店向けMVPなら500万〜3,000万円が推定レンジです。保険会社向けの基幹は3,000万〜1億円、大規模刷新は1億〜3億円以上です。ただし、これは火災保険専用の標準価格ではありません。金額は、機能範囲や商品数、料率・UWルールによって変わります。金額は、既存システムとのつながりやデータの扱い、検証の範囲によっても変わります。
- 連携:外部システムとの接続範囲
- 移行:既存データの移し替え
- セキュリティ:認証や暗号化などの対策
- テスト:計算や連携の検証範囲
発注前の準備
発注前は、対象範囲と見積前提を揃え、要件定義またはPoCで品質・運用条件を確かめます。
- 対象範囲:見積、申込、計上、契約管理のどこまでを作るか決める
- 資料整理:商品規定、料率表、Excel、帳票、業務フロー、連携先、例外ケースを揃える
- 事前検証:計算結果、改定対応、権限、ログ、試験、移行、保守の責任分界を確かめる
最安の提案より、3年TCOと業務品質を両立できる提案を選ぶほうが、開発を成功させる近道です。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。