
火災保険設計システムの開発では、見積・申込・契約管理のどこまでを対象にするか、利用者がどの業務を担うか、商品や料率の改定をどう扱うかを分けて設計します。
必要な機能は利用者と業務の終点によって変わるため、主要な機能、利用者別の範囲、開発の進め方の順に説明します。
▼関連記事一覧
・火災保険設計システム開発の進め方
・火災保険設計システム開発でおすすめの開発会社6選と選び方
・火災保険設計システム開発の見積相場・費用
・火災保険設計システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
火災保険設計システムの定義
火災保険設計システムは、保険募集や商品設計の情報を一つにまとめる仕組みです。保険料を計算する画面だけでなく、担当者が同じ条件から再現性のある見積や提案を行えるよう、情報と計算を支えます。
規模は、商品規定や料率、補償をどこまで扱うかで決まります。引受ルールや帳票を含めるかどうか、契約後の履歴まで扱うかによっても変わります。対象の一覧は、後の「火災保険設計システムの全体像と主要機能」で示します。
見積・申込・契約管理の範囲の分け方
見積・設計では、物件情報や補償を入力して保険料を計算し、提案書を作成します。申込では、本人確認と意向確認を行い、重要事項説明や電子署名などを扱います。
計上・契約管理では、契約番号と保険料計上に加えて、更改、異動、解約を扱います。代理店手数料や保全履歴まで含めると、対象は一段と広がります。
代理店の業務効率化が目的であれば、見積・設計に範囲を絞り、既存の契約管理へ連携させる構成が現実的です。一方で、自社商品の販売基盤を新設する場合は、申込や決済、契約管理まで含める必要があります。範囲があいまいなままだと、後から連携や帳票が追加され、予算と納期が膨らみやすくなります。
一般的な入力フォームより業務ルールが重要な理由
同じ火災保険でも、構造や用途、所在地によって判定が変わり、手動審査に回る案件もあります。そのため、判定条件を整理したうえで、業務ルールを画面の裏側に固定せず、商品改定を受け止めて追跡できる形で管理する必要があります。
- 判定条件:構造、用途、所在地、築年数によって判定が決まります。保険金額、期間、補償、免責、地震保険の付帯も条件に加わります。
- 手動審査:危険物や空き家、店舗併用住宅、高額物件などは、標準計算では完結せず、審査に回ることがあります。
- 商品改定:計算式や引受条件を画面の裏側に固定すると、改定のたびに修正作業が生じます。
- 管理・追跡:商品・料率・特約のマスタを分け、適用期間やルール版ごとに、誰がどの条件で計算したかを追えるようにします。
火災保険設計システムの全体像と主要機能
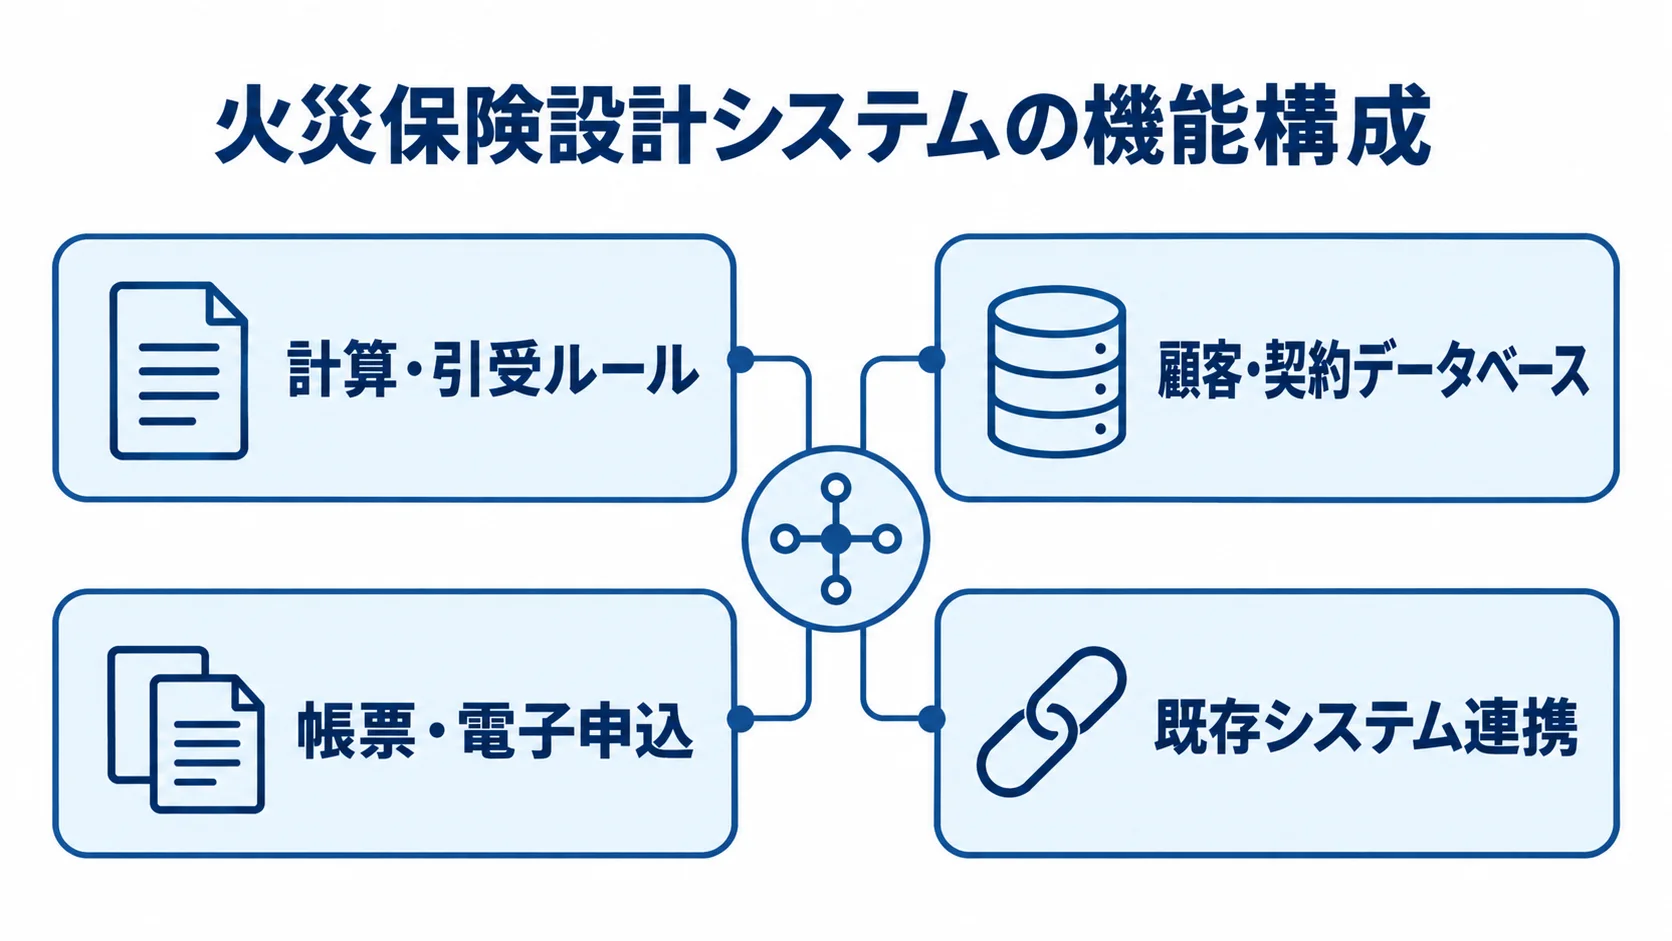
全体は、募集人や顧客が操作するWeb画面、APIゲートウェイ、商品・料率管理の三つに分けて考えられます。
システムは、計算・引受ルールや顧客・契約データベース、帳票・電子申込を備え、既存システム連携と監視・ログで支えます。
すべてを一度に作らなくてもかまいません。ただし、将来の拡張点は最初に決めておく必要があります。
入力から比較提案までの一連の流れ
入力から試算、比較、確認案内までを、一連の流れでつなぎます。
- 入力・試算:顧客・物件の情報や住所、構造・用途、補償・特約・免責、保険期間・払込方法を登録して試算に使います。
- 比較提案:複数のプランを並べ、補償範囲と保険料の差を見比べられる形で示します。
- 計算記録:商品版や料率基準日、計算条件、割引・割増の内訳を残し、同じ条件で結果を再現できるようにします。
- 確認案内:条件の不備や重複補償があるとき、その理由と次の対応を画面に表示します。
画面に案内を出すことで、募集人の判断を支えられます。
引受審査・帳票・履歴管理の機能
例外になった案件は人へ渡し、帳票と契約履歴は後から確認できる形で残します。
- 引受判定:危険物や特殊用途、高額保険金、対象外地域、入力の矛盾を検出します。
- 例外対応:確認項目と回送先を記録して人へ引き継ぎ、承認は自動では行いません。
- 帳票:見積書、提案書、重要事項説明、申込書、契約内容確認書を出力します。
- 発行履歴:帳票の生成元情報を保存し、再発行や訂正の履歴を管理します。
- 契約履歴:見積、更改、異動、解約の経緯を記録します。差戻しや承認者、操作ログも残します。
記録を残しておくと、監査や顧客対応のときに役立ちます。
商品マスタと外部連携の管理対象
商品改定のときに料率や条件を更新できる管理方法を決めるとともに、連携の運用条件も決めておきます。
- 改定管理:参考純率、自然災害リスク、商品改定に対応するマスタを整えます。
- 連携先:顧客・契約管理や会計、決済を洗い出します。本人確認、電子署名、住所・地理情報、保険会社のWebサービスなども対象です。
- 接続・再送:APIかファイルか、リアルタイムか日次かを決め、再送の担当者も定めます。
火災保険参考純率は、損害保険料率算出機構が契約・支払データや外部データをもとに算出し、会員保険会社へ提供しています。
参考純率は、最終保険料そのものではありません。各社が付加保険料などを含めて、自社の料率を算出します。
連携先の一覧とデータ項目表は、見積もり依頼の初期資料に含めておきます。
利用者別に必要なシステム範囲
代理店の見積効率化と保険会社の基幹刷新では、必要な機能が大きく異なります。利用者と業務の終点を先に決めると、不要な機能を避けられ、費用相場も比べやすくなります。
保険代理店向けの見積・提案・顧客管理の範囲
代理店向けでは、顧客・物件の登録や商品比較、保険料計算が中心です。提案書や見積履歴、担当者や拠点ごとの権限管理も、この範囲に含まれます。
既存の顧客・契約管理は残し、設計の部分だけをWeb化すると、初期導入の負担を抑えられます。複数社の商品を扱うときは、各社の商品・料率・引受条件の差を、システム側で吸収します。
同じ表示項目でも、補償の定義や免責の扱いが異なることがあります。そのため、共通項目と商品固有項目を分けて要件に含めます。
新しい保険事業で検討する申込・決済・保全の範囲
新商品や販売チャネルを立ち上げるときは、販売方式と商品ルールに合わせて機能を揃えます。
- 販売業務:意向確認や本人確認、申込、決済を扱い、契約通知や契約後の変更受付まで含みます。
- チャネル設計:Web中心か募集人中心かに応じて、画面と承認の流れを組み立てます。
- ルール設定:商品規定や料率が確定する前に開発する場合は、計算ルールを設定できるようにします。
金融庁の保険商品審査上の留意点では、保険料の算出方法が合理的かつ妥当であることと、基礎データに基づくことが確認事項になっています。
開発するシステムには、商品認可・届出の資料と、テスト証跡を結び付けられる構造が望まれます。
保険会社の基幹刷新で増える計上・契約管理と非機能要件
基幹刷新では、業務機能に加えて、規模や稼働条件に合わせた非機能要件も見積もります。
- 対象業務:計上、更改、異動、解約などの契約管理に加え、請求、支払、手数料、会計、監査、災害時運用を含みます。
- 規模要件:利用者数や商品数、チャネル、データ量、稼働時間、復旧目標を見ます。
- 継続運用:24時間稼働の場合は、バックアップや冗長化、通知、復旧訓練を初期要件に含めます。
- 移行・復旧:段階リリースやロールバック、データ整合性の検証を含めます。
- 見積確認:機能要件と非機能要件を分けて、見積もりの対象範囲を確かめます。
基幹刷新では利用者やデータ量、稼働条件の要件が加わるため、画面数だけではシステムの規模を判断できません。
火災保険設計システム開発の進め方
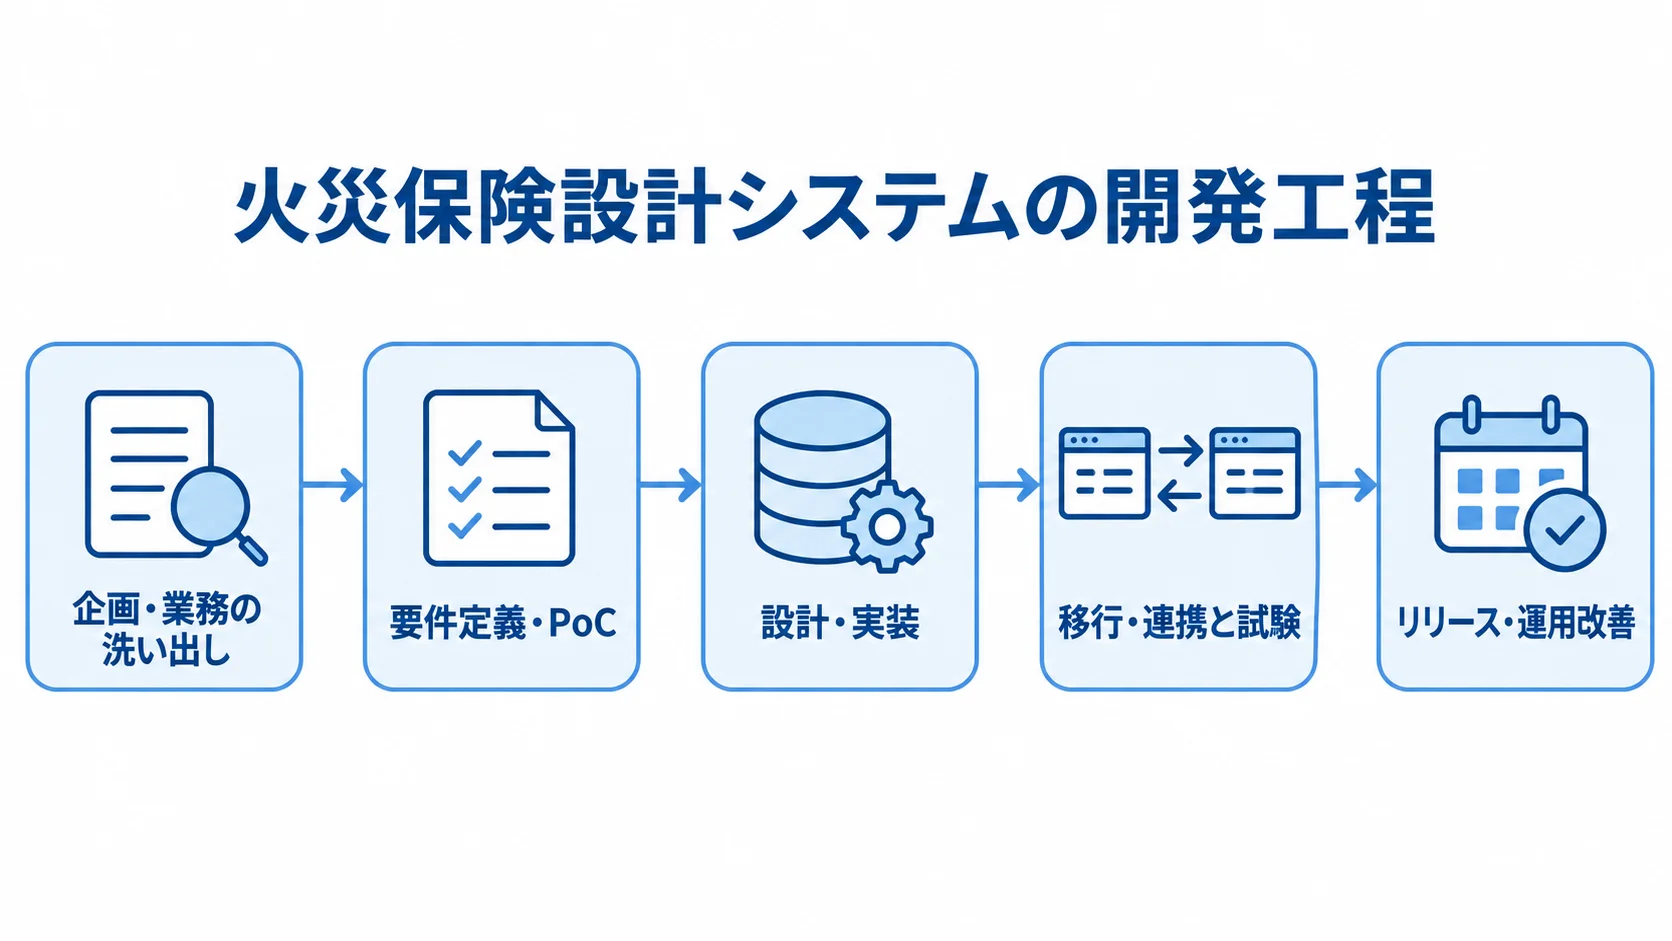
開発は、企画から業務の洗い出し、要件定義、PoCまたはMVPの順に進みます。その後、設計と実装を進めます。移行・連携と試験を経て、リリースへ移り、運用改善へつなげます。
画面を作る前に、保険料計算の正解と例外ケース、商品改定時の変更方法を決めておきます。
企画と業務の洗い出しによる対象範囲の決め方
企画段階では、誰の作業をどの程度短縮するかを決めます。たとえば、見積入力時間や差戻し率、商品改定の反映日数、計算ミスなどを業務指標として使います。
現行のExcelや紙帳票、ホスト画面を洗い出し、あわせてメール承認や転記、例外審査も対象にします。通常ケースだけを見ると、情報不足や比較できない条件、過去条件を再現できない問題を見落としやすくなります。
現場、商品、審査、システム運用の担当者には、初期検討の段階から加わってもらいます。
要件定義とPoCによる計算・例外・連携の検証
要件定義では商品ルールと例外の扱いを決め、PoCでは代表ケースの計算結果を検証します。
- データモデル:商品、補償、特約、料率のほか、割引、免責、適用期間も整理します。
- マスタ運用:登録者と承認者、適用日、旧版の保持期間、結果の再現方法を決めます。
- 引受ルール:受付可能、追加確認、手動審査、受付不可の四つに分け、理由を画面とログに残します。
- PoCケース:木造・鉄骨・鉄筋、住宅・店舗併用、地域差、複数特約、地震保険、期間、異動・解約、改定日前後を検証します。
- 差異分析:現行と新システムを突き合わせ、商品定義やデータ変換、計算ロジックの違いを調べます。
開発・試験・移行・リリースの段階的な進め方
実装からリリースまでは、依存関係を整理したうえで、試験と切替条件を決め、段階的に進めます。
- 商品・料率マスタ、計算エンジン、API、画面、帳票の実装順と依存関係をはっきりさせます。
- 単体試験に加えて、現行との比較や連携エラー、負荷、脆弱性、権限、ログ、障害復旧、バックアップ復元を確かめます。
- 正しい計算結果だけでなく、誤入力時の案内も保険商品の受入条件に含めます。
- 拠点や商品を絞って旧システムと並行稼働させ、対象を広げていく段階移行も検討します。
- 切り戻しの条件や未処理データ、問い合わせ窓口、現場教育、マスタ改定の承認者を、事前に決めておきます。
公開されている案件には、販売開発を始めてから約7か月後に開発を終え、その約3か月後にインターネット募集販売を始めた工程例があります。
商品定義や販売準備も、計画の中に含めておく必要があります(出典:公開された火災保険システム案件事例、2025〜2026年)。
▶ 詳細はこちら:火災保険設計システム開発の進め方
パッケージ・クラウドAPI・スクラッチの選び方
方式は、初期費用と商品改定への追従、既存システムとの接続で比べます。加えて、運用体制や将来の商品数、障害時の責任分界も判断材料になります。
標準業務と短期導入を優先するのか、独自商品や特殊な引受を優先するのかで、適した方式は変わります。
- 費用:初期費用と運用費を合わせて見比べます。
- 連携:既存システムとどこまで接続するかを確かめます。
- 変更・運用:商品改定への対応と、障害時の責任分界を確認します。
標準化と短期導入を優先する場合に向くパッケージ・SaaS
標準機能でどこまで対応できるか、追加条件や契約時の費用、制約を確認しておきます。
- 標準機能:顧客・契約管理、帳票、権限、標準業務が揃う場合に有効です。導入期間と初期開発を抑え、運用や更新の負担を減らせる可能性があります。
- 追加機能:独自料率計算や複数商品比較、特殊審査、既存ホスト連携を加えると、カスタマイズ費用が増えます。
- 業務との適合:業務を標準機能に合わせるか、差分を外部ルールやAPIで補うかを確認します。
- 契約条件:月額料金やユーザー数課金、API利用料、データ出力の制限、解約時のデータ返却を比べます。
既存基幹を残して拡張する場合に向くクラウドAPI・ルールサービス
顧客画面は新しくしつつ、既存の契約管理や会計基盤は残せます。商品・料率・引受チェックを共通化すると、複数チャネルで同じ計算結果を使いやすくなります。
APIを選ぶときは、応答時間や利用上限、障害時の再送を確認します。加えて、データの保存場所やログ、更新時の互換性、委託先の管理責任も確かめます。
通信できないときに見積を止めるか、一時保存して再計算するかは、業務継続の設計として決めておく必要があります。
独自性と変更自由度を優先する場合に向くスクラッチ開発
独自業務への対応力だけでなく、開発後の運用や改修も含めて判断します。
- 適する業務:独自商品や複雑な引受、複数社をまたぐ業務、特殊な既存連携など、標準機能で対応しにくい場合に検討します。
- 自由度:画面、データモデル、ルール、ワークフロー、APIを自社業務に合わせられます。
- 運用・引き継ぎ:業務知識の継承や料率改定、脆弱性、クラウド費用、障害対応を管理します。開発会社が替わる際の引き継ぎも含みます。
- 改修への備え:計算ロジックをルールとマスタに分け、テストデータと仕様書を成果物に残しておくと、将来の改修費を抑えられます。
火災保険設計システムの見積相場と費用内訳
火災保険専用の公開見積は、ほとんどありません。そのため、以下の金額は2025〜2026年の一般業務・保険システムの価格目安と業務範囲から組み立てた推定値です。
参考にした資料は、一般業務システムと保険システムの公開料金目安(2025〜2026年)です。火災保険専用の相場ではありません。
実額は、商品数や料率・引受ルール、連携、移行によって変わります。セキュリティや可用性、保守体制も、金額を左右します。そのため、金額だけでなく、含まれる作業も比べる必要があります。
初期費用の幅(100万円台から3億円以上まで)
費用と期間は、導入方式や機能範囲ごとに条件をそろえて比べます。
- 標準導入:代理店SaaSやパッケージ中心の場合で、100万〜500万円、1〜3か月程度です。
- 機能追加:計算や比較、帳票、顧客契約連携を加える場合で、500万〜2,000万円、3〜6か月程度です。
- 代理店MVP:商品・料率、引受、既存基幹との数本の連携を含む場合で、1,000万〜3,000万円、4〜8か月程度です。
- 保険会社向け:複数商品や申込、計上、契約管理、監査、移行、非機能試験を含む場合で、3,000万〜1億円、8〜18か月程度です。
- 基幹刷新:大規模なレガシー移行の場合、1億〜3億円以上、12〜24か月以上になることがあります。
各金額は類似システムからの推定で、専用の標準価格ではありません。数百万円の代理店ツールと数千万円以上の保険基幹は、同じ基準で比較できません。
費用の内訳(要件定義・計算・連携・試験・保守)
見積もりでは、開発工程ごとの割合と、別枠費用の扱いを確かめます。
- 要件定義・業務分析:15〜25%が目安です。
- 画面・API・計算設計:20〜30%が目安です。
- 実装:20〜35%が目安です。
- 試験・移行・リリース:15〜25%が目安です。
管理やセキュリティ、クラウド環境、移行、教育が、別枠で見積もられることもあります。そのため、割合は合計の目安として扱います。
年間保守やクラウド・監視、脆弱性対応を確認します。商品改定や追加商品、API従量課金、時間外対応も、確認の対象になります。
運用費を初期開発費の10〜20%程度とする場合もありますが、24時間運用や高可用性を求めると増えます。そのため、最低3年間の総保有コストで比べます。
▶ 詳細はこちら:火災保険設計システム開発の見積相場・費用
火災保険設計システムの開発会社・サービスの選び方
知名度や提示価格だけでなく、火災保険の業務知識や商品改定、引受、連携、監査の実績を確認します。
損保全般の経験があっても、火災保険の自由設計や料率計算、地震保険、代理店業務の経験まで同じように持っているとは限りません。
保険料算出・引受・商品改定の経験
提案依頼では、火災保険案件でどの機能を担当したかを確認します。保険料計算や商品・料率マスタ、引受審査は、機能ごとに分けて尋ねます。申込や計上、保全、帳票、既存基幹連携についても、同じ分け方で尋ねます。
公開できる範囲で、商品改定時の試験方法や障害対応の事例も確認します。実績が損保全般に限られる場合は、火災保険専用の実績と断定せず、追加で確認します。
業務担当者が要件定義に加わるか、計算ルールを誰がレビューするか、受入試験の責任分界も明確にします。
技術力に加えた運用と変更管理の評価
設定変更のしやすさと、担当者が替わっても保守できる成果物を確認します。
- 変更・運用:ルール設定、マスタ承認・版管理、ログ、試験自動化、API再送、移行、バックアップ、障害連絡を見ます。
- 引き継ぎ:仕様書、テストケース、計算サンプル、データ辞書、運用手順を成果物に含めます。
金融分野では、外部委託先やクラウドを含めた第三者リスクも確認の対象になります。
金融庁は2025年6月に2024年度のITレジリエンス分析レポートを公表しました。
同レポートは、サイバーリスクやシステム障害への対応、オペレーショナル・レジリエンスの強化を扱っています(出典:金融庁「金融分野におけるITレジリエンスに関する分析レポート」、2025年)。
開発会社が脆弱性対応や復旧訓練まで支援できるかも、あわせて確かめます。
同じケースでそろえる提案比較
候補会社には、業務フローや計算ケース、連携条件を同じ内容で示します。
提案の内容と費用は、同じ基準で比べます。
- 比較ケース:通常住宅や店舗併用、高額物件、地震保険、手動審査、料率改定日前後をそろえます。
- 出力・根拠:計算結果や画面案内、ログ、帳票を、適用ルールやマスタと合わせて比べます。
- 体制・条件:担当の経験や品質管理、受入基準、変更単価、保守時間、再委託、データ管理を見比べます。
- 総費用:3年TCOに、商品追加や制度変更を一度行う費用を含めて比べます。
同じ条件で比べると、初期見積だけでは分からない差も把握できます。
▶ 詳細はこちら:火災保険設計システム開発でおすすめの開発会社6選と選び方
火災保険設計システムの発注・外注・委託方法
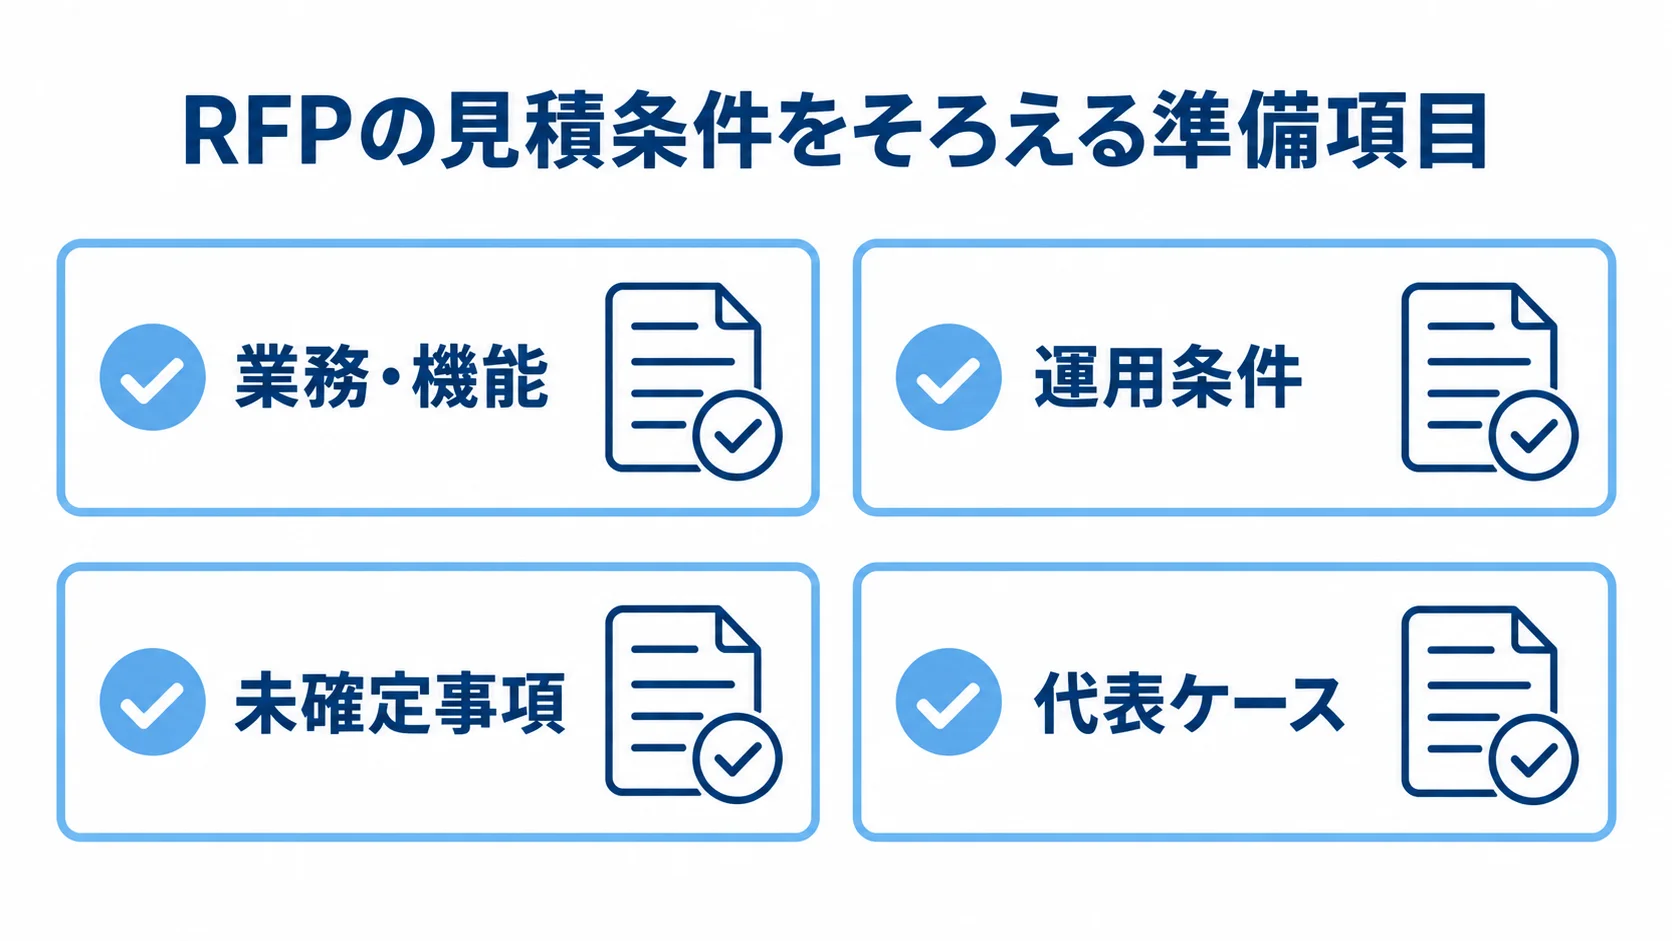
発注では、業務知識と責任分界を確認できるRFPを用意します。商品規定や料率表、帳票が不足すると、見積条件がそろいません。計算サンプルや業務フロー、連携、例外ケースも欠かせません。
RFPに添付する業務フロー・商品表・代表ケース
見積条件をそろえるため、RFPには業務情報と代表的な計算ケースをまとめます。
- 業務・機能:目的や対象者・商品、画面、入力、計算、補償・特約、引受ルールを記載します。
- 運用条件:帳票や連携先、移行データ、権限、ログ、稼働時間、復旧目標を示します。
- 未確定事項:仕様が完成していなくてもよいので、未確定の項目と決定予定日を明記します。
- 代表ケース:標準、境界、例外、改定、連携エラーの五種類を用意します。
代表ケースの例は、戸建て、複雑な構造・用途、免責比較、地震保険の付帯、外部サービス停止です。候補会社には、結果だけでなく、適用したルールやマスタも説明してもらいます。
契約方式・成果物・受入基準の合意
要件が不確かな場合は、有償の要件定義やPoCを先に行う段階契約が有効です。また、仕様が明確なものは請負、要件検証や専門人材の支援は準委任とするなど、業務に応じて契約を分けられます。
成果物には、設計書やデータ辞書、計算ルール、マスタ・API仕様、帳票を記載します。試験計画と結果、移行・運用手順、ソースコード、ライセンスも含めます。
受入基準は、画面表示だけでなく計算結果や例外処理まで具体化します。権限やログ、帳票、連携エラー、復旧時間についても、基準を決めておきます。
変更管理・SLA・再委託・データ管理の取り決め
変更時の手順と、稼働後のサービス水準や委託先管理を、契約で明確にします。
- 変更管理:受付や影響評価、追加費用、納期、承認者、再試験範囲について合意します。
- SLA・保守:障害の重大度や一次回答、復旧、原因報告、パッチ、商品改定の対応日数を記載します。
- 委託・データ:再委託やデータ持ち出し、アクセス権、ログ保存、退職者アカウント、終了時の返却・削除証明を確認します。
個人・契約情報を扱う場合は、クラウドや外部API、運用監視まで含めた委託先全体を管理します。
▶ 詳細はこちら:火災保険設計システム開発の発注・外注・委託方法
セキュリティ・法令・運用の確認事項
顧客情報や所在地、資産、契約、保険料を扱うため、機能要件と同時にセキュリティも決めます。
アクセス制御や暗号化、ログを後付けにすると、変更費用が生じがちです。脆弱性対応とバックアップ、復旧、委託先管理も、後から組み込むと手戻りになりがちです。
権限・ログ・データ保護の設計
利用者の権限や操作記録、個人情報の扱いは、設計の段階で定めておきます。
- 権限:募集人や拠点管理者、審査・商品担当、システム管理者ごとに、必要最小限の操作だけを許可します。
- 管理操作:担当変更の扱いや代理店間の情報分離、二者承認、退職者アカウントの無効化を定めます。
- 操作ログ:ログインや閲覧、登録、計算、マスタ変更、承認に加えて、帳票、連携、エラー、権限変更も記録します。
- データ保護:商品・料率の版と入力条件、保存期間、マスキング、暗号化、バックアップ、テスト環境への持ち出し制限を定めます。
計算条件を残しておくと、説明責任にも障害調査にも役立ちます。
料率改定・監督指針・KPIの運用
料率の改定手順と関連業務のKPIを決め、運用後の改善に結び付けます。
- 改定対応:参考純率は、社会環境や自然災害リスクを踏まえて改定されます。2023年6月に改定届出がありました。
- 適用手順:影響を受ける商品や地域、補償を特定し、試験、承認、適用、旧条件の保存を行います。
- 地震保険:2024年度の火災保険契約の付帯率は70.4%です(出典:損害保険料率算出機構、2024年度統計)。入力や説明、計算、帳票も整合させます。
- 業務KPI:見積1件あたりの入力時間や再入力率、差戻し率、計算エラー率、手動審査率、改定の反映日数、帳票の再発行、復旧時間を測ります。
地震保険については、火災保険・地震保険の2024年度概況も公表されています。業務KPIでは、売上だけでなく業務品質と変更対応力も測ると、改善の優先順位を決めやすくなります。
よくある質問
企画では、費用や期間に加えて、システム化の範囲と商品改定への対応を検討します。
誰が正しい計算結果を確認するかも、大切な論点です。初期検討で質問の多い内容を、以下にまとめます。
火災保険設計システムの開発費用はいくらですか?
標準パッケージは100万〜500万円程度です。計算・帳票・連携を含むMVPは1,000万〜3,000万円程度で、本格的な保険基幹は3,000万〜1億円程度が推定の目安になります。
火災保険専用の公定価格ではありません。商品数や連携、移行、セキュリティ、保守の条件によって、金額は変わります。
開発期間はどのくらいかかりますか?
標準パッケージは1〜3か月、カスタマイズを含む設計・見積MVPは4〜8か月、本格システムは8〜18か月程度が目安です。
商品規定や認可・届出、外部連携、移行、並行稼働を含む場合は、期間が長くなります。また、計算ロジックと代表ケースを早めに検証すると、手戻りを減らせます。
料率改定に強いシステムにするにはどうすればよいですか?
計算式や商品条件、料率、適用期間、引受ルールを個別のプログラムに固定せず、版管理したマスタとルールに分けます。
変更申請からレビュー、試験、承認、適用、旧版保存、結果の再現までを一連の手順にします。そのうえで、代表・境界ケースを回帰試験します。
パッケージとスクラッチはどちらを選ぶべきですか?
標準業務が多く短期導入を優先するならパッケージやSaaS、既存基幹を残すならクラウドAPI、独自商品や特殊な引受を優先するならスクラッチが候補になります。
ただし、一方式にそろえる必要はありません。商品・料率は共通サービス、顧客接点は自社画面、契約管理は既存基幹とする組み合わせも検討できます。
見積もり前に何を準備すればよいですか?
業務フローや現行画面・Excel、商品・補償・特約の一覧を用意します。料率表と帳票も、あわせて整えておきます。さらに、代表・例外ケースや連携先、移行件数、権限表、希望時期も揃えておきます。
未確定項目も示し、確定予定日と意思決定者を記すと、候補会社がリスクを見積もりやすくなります。
まとめ
火災保険設計システムは、保険料を計算する画面だけでなく、業務全体を支える仕組みです。建物や家財、所在地、補償、特約、免責などの入力を土台に、必要な範囲で機能を組み合わせます。
商品・料率や引受審査、比較提案、帳票に加えて、申込や契約管理、連携、操作ログも、必要に応じて組み込みます。
成功のために押さえる点
見積・設計、申込、契約管理の範囲を分けます。商品・料率・引受ルールはマスタで管理し、改定時に試験と承認を行えるようにします。
費用だけでなく、3年TCOや連携、移行、セキュリティ、保守、受入基準まで、同じ条件で比べます。
最初に用意する業務資料と代表ケース
発注前には、業務フローと商品・料率表、帳票を整理します。連携先や、通常・境界・例外ケースも洗い出しておきます。そのうえで、有償要件定義やPoCにより、計算結果と責任分界を確認します。
資料をそろえておけば、発注側は価格だけでなく、将来の商品改定や運用まで考えて、開発会社やサービスを比べられます。
▼関連記事一覧
・火災保険設計システム開発の進め方
・火災保険設計システム開発でおすすめの開発会社6選と選び方
・火災保険設計システム開発の見積相場・費用
・火災保険設計システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。