
火災保険設計システムの発注は、業務範囲と発注形態を決め、RFPで各社の提案を同じ条件で比べ、契約後に検証と段階導入を進める流れで行います。この順で進めると、商品ルールに合った運用につながります。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
火災保険設計システムを発注する前に押さえる全体像
まず、代理店向けの見積・設計ツールか、保険会社の契約・計上を担う基幹システムかを決めます。対象業務によって費用や期間、セキュリティ、委託先に求める専門性が変わるため、ここを先に決めておくと後の判断が進めやすくなります。
代理店向けと保険会社向けの業務範囲の違い
両者では必要な機能が異なるため、初回リリースに含める業務範囲を次のように定めます。
- 代理店向け:顧客・物件情報、所在地・構造、補償・特約・免責金額の選択、保険料試算、プラン比較、見積書・提案書出力が中心です。
- 保険会社向け:商品マスタ、料率計算、引受審査、契約計上が中心です。申込受付、更改・異動・解約、代理店手数料、会計連携、監査証跡も必要になることがあります。
- 初回リリース:「見積・設計」「申込・電子署名」「契約管理・保全」のどこまでを含めるかを、RFPに記します。
範囲が曖昧なままだと、見積画面だけの提案と契約計上まで含む提案が並び、同じ土俵で比べられなくなります。
商品マスタとルールエンジンの品質への影響
保険料や引受可否は多くの条件で変わるため、条件の持ち方と更新のしかたを先に整理しておく必要があります。
- 判定条件:建物・家財、所在地、構造、用途が結果を左右します。さらに、築年数、保険金額、補償範囲、免責金額、保険期間でも結果が変わります。
- マスタ管理:商品、補償、特約、料率、適用開始日と終了日、引受ルールを分けて、バージョンごとに管理します。
損害保険料率算出機構は、会員保険会社の契約・支払データを分析し、火災保険参考純率を算出します。2023年6月に金融庁へ届け出られた参考純率もあるため、料率の更新手順を先に決めておく必要があります(出典:損害保険料率算出機構、2023年届出)。改定のたびにプログラムを作り直すと、テストの漏れや納期の遅れにつながります。
火災保険設計システムの発注形態の選び方
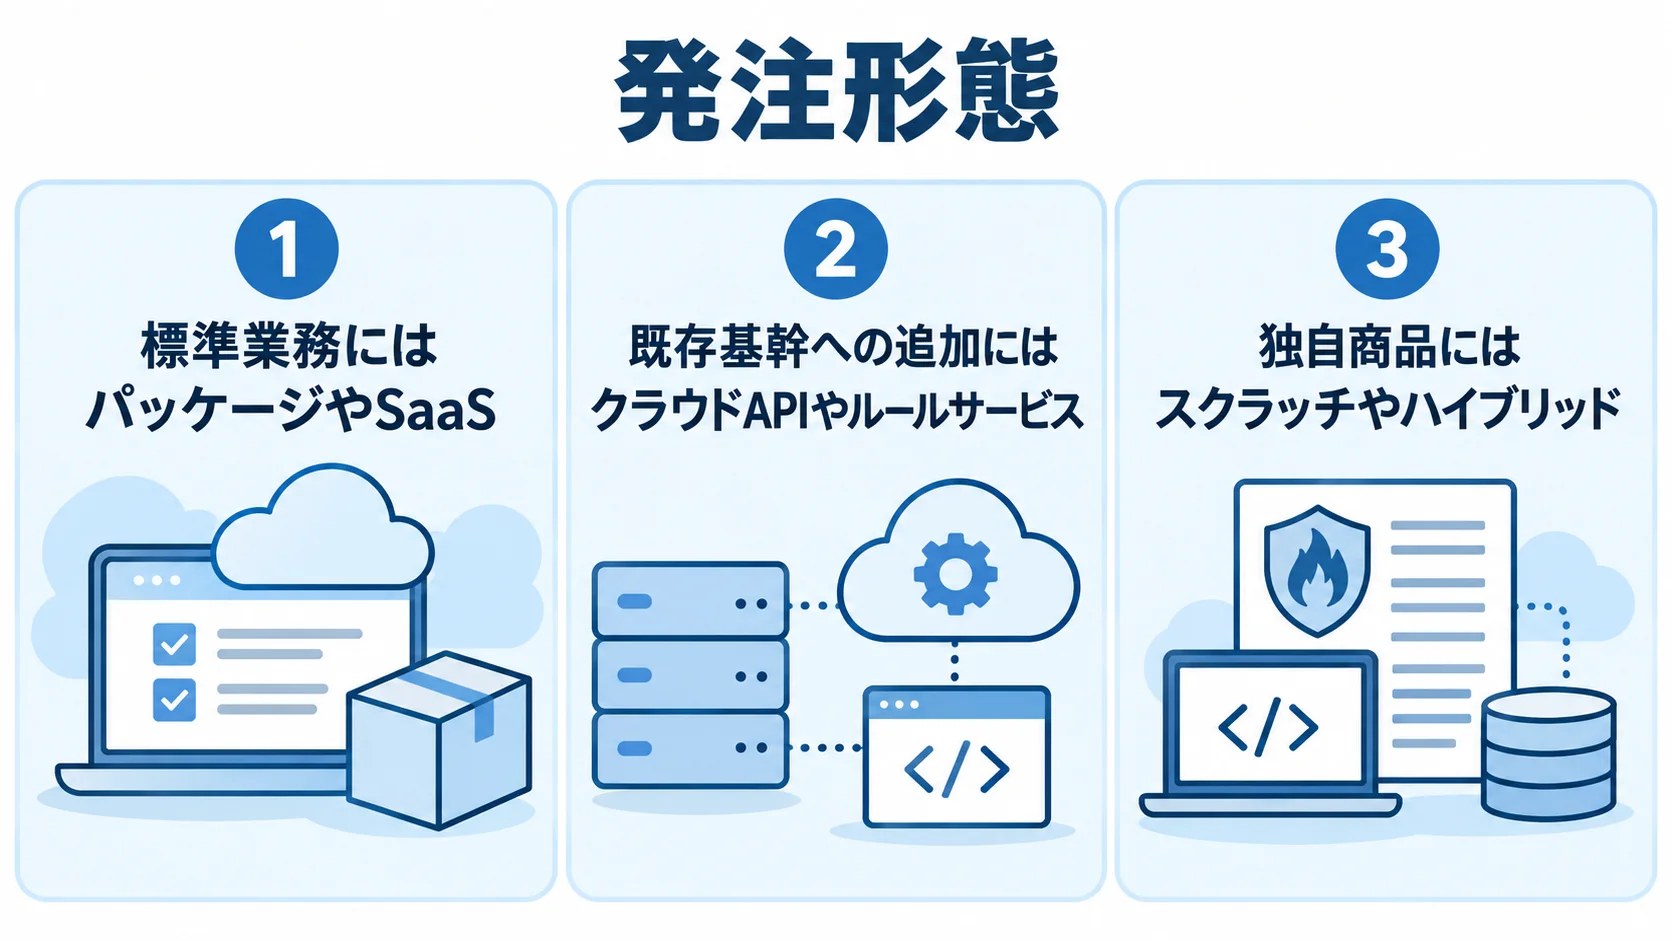
標準業務ならパッケージやSaaS、既存基幹への追加ならクラウドAPIやルールサービス、独自商品ならスクラッチやハイブリッドが向いています。
発注形態は、計算、商品ルール、顧客接点、既存契約を分けて選ぶと、一から開発するか既製品に合わせるかの二択を避けられます。
パッケージ・SaaSが向く標準業務の範囲
標準的な代理店業務であれば、既存の代理店SaaSやパッケージを設定して使う方法が合います。その場合の適する業務と利点、費用の目安を、次に示します。
- 適する業務:標準的な代理店業務で、顧客情報、契約、見積書、更新管理を早く整えたい場合に合います。
- 導入上の利点:初期開発の負担を抑えられ、保守やセキュリティ更新もサービス側に任せられます。
- 費用目安:既存代理店SaaSやパッケージの設定中心なら、初期費用は100万〜500万円程度です。
特殊な補償や自由設計、独自手数料、複雑な連携が加わると、追加のカスタマイズが膨らみます。そのため、標準機能のデモだけで判断せず、代表物件と例外ケースで保険料計算や帳票出力を検証します。
クラウドAPI・ルールサービスが向く既存基幹の拡張
顧客・契約管理や既存のホストは残し、募集人向け画面、保険料計算、引受チェック、帳票だけを追加する場合は、クラウドAPIやルールサービスを組み合わせる方法があります。既存データと顧客接点を分けられるため、全面刷新に比べて導入時のリスクを小さくできます。
契約前に、APIのどこまでを誰が受け持つか、応答時間、障害時の代替処理、データ保存場所、料率改定をシステムに反映させる主体を確認します。保険料だけでなく、エラー理由や引受不可の根拠も返すかどうかで、運用と監査対応が変わります。
スクラッチ・ハイブリッドが向く独自商品と複雑な連携
独自補償、特殊用途物件の審査、複数社の商品比較、多重連携が競争力に直結するなら、スクラッチ開発が候補になります。
独自の業務を実装しやすい一方で、要件定義、テスト、保守、人材確保を自社と開発会社が長く担うことになります。
顧客接点は独自に開発し、保険計算と商品ルールはサービスで管理し、契約計上や既存データはAPIでつなぐ方法もあります。変更の頻度と業務の固有性で機能を分けておくと、将来の改定にかかるコストを小さくできます。
RFPと要件整理の進め方
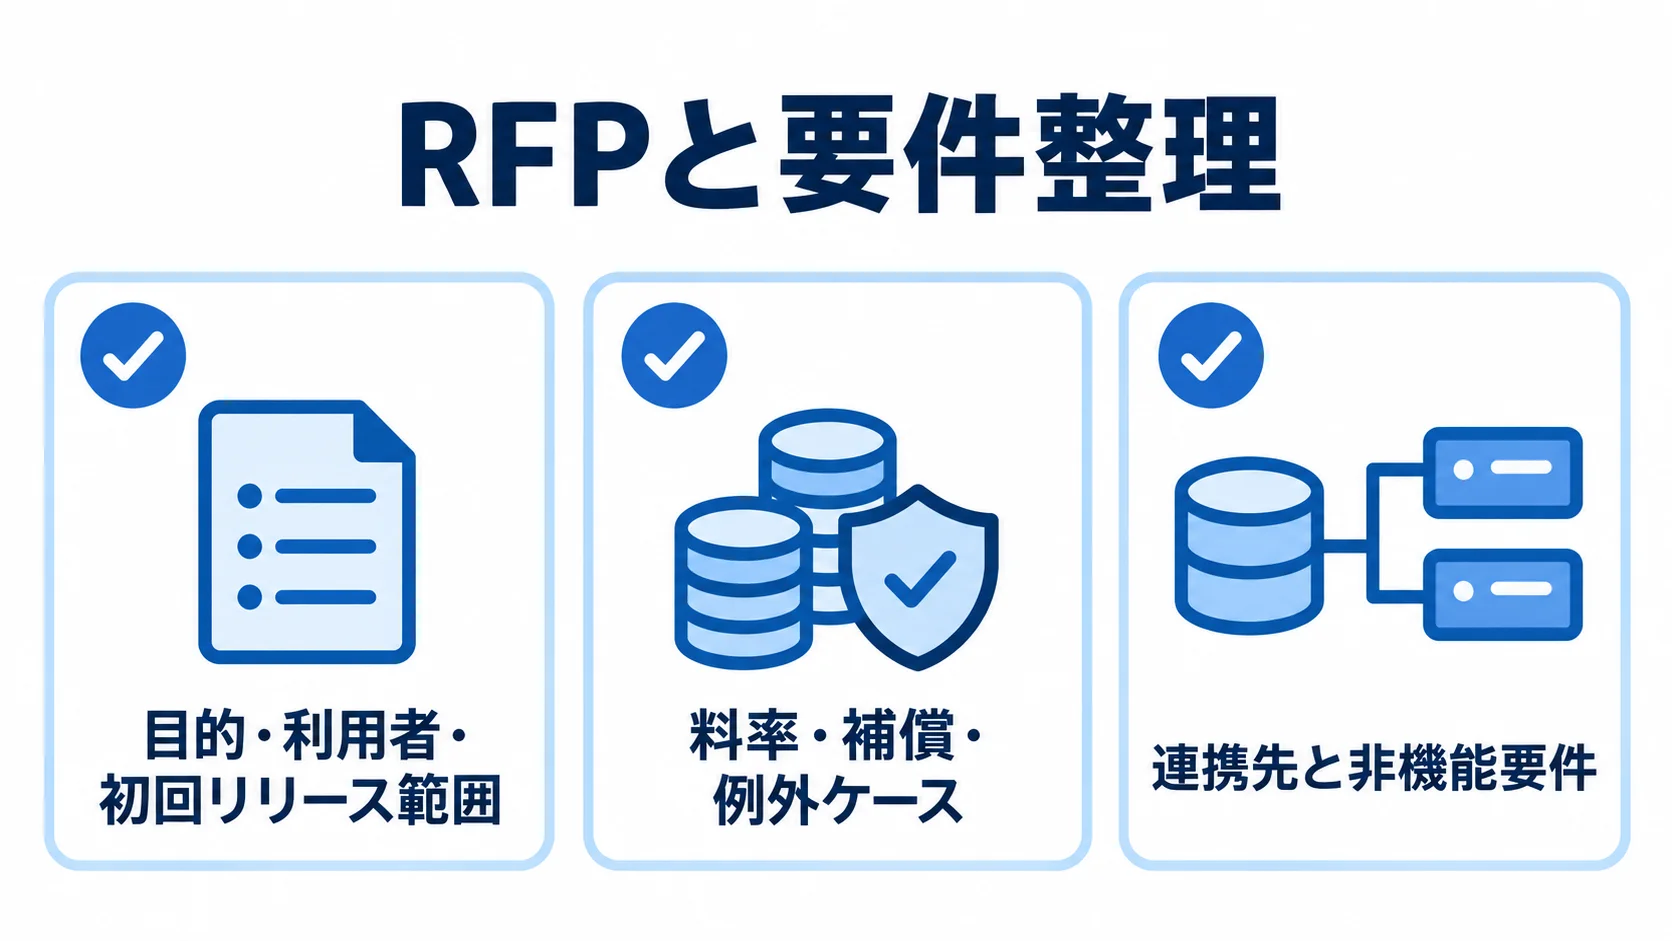
RFPでは、目的、利用者、自動化する判断、連携データ、稼働後の商品改定の担当をそろえます。機能一覧に加えてこれらを示すと、各社の提案を同じ前提で比べられます。
目的・利用者・初回リリース範囲の明文化
見積の条件をそろえるため、目的、利用者、初回に実装する業務範囲を具体的に書き出します。
- 目的:見積時間の短縮、入力ミスの削減、商品改定の迅速化、複数社比較のなかから選びます。
- 利用者:募集人、内務、審査、商品部の担当ごとに、情報と操作を整理します。計上担当、顧客、管理者も含めます。
- 段階設定:初回は物件登録、試算、比較、見積書出力とし、次期に電子申込、その後に契約・更改管理を検討します。
RFPにはMUST、SHOULD、将来候補を分けて示します。初回に含めない機能も明記しておくと、見積を比べやすくなります。
料率・補償・例外ケースのサンプル提供
開発会社が商品ルールと例外処理を検証できるよう、RFPに次の資料とケースを添付します。
- 商品・料率資料:商品・補償・特約の一覧、料率表、適用期間、計算式、免責額、地震保険の条件をそろえて渡します。
- 審査条件:引受不可の条件と手動審査の条件、改定前後の料率の差分を、開発会社と共有します。
- 代表物件:木造・鉄骨住宅、店舗併用住宅、空き家、高額物件、危険物事業所、浸水リスクの高い所在地を用意します。
- 例外ケース:築年数の境界、補償の重複、上限超過、入力漏れ、改定日前後、異動・解約の場面を試します。
過去の試算と新システムの結果を突き合わせると、開発会社の業務理解とテストの設計力を見極められます。
連携先と非機能要件の一覧
連携方法と運用・セキュリティの条件をそろえるため、RFPでは次の範囲を明記します。
- 連携先:顧客・契約管理、保険会社基幹、代理店、会計を挙げます。決済、電子署名、住所検索、本人確認、帳票・郵送、認証基盤も対象に含めます。
- 連携条件:API・日次ファイル、リアルタイム性、再送、データ項目、認証方式、接続試験の担当者を定めます。
- 性能・継続性:利用者数、同時アクセス、応答時間、稼働時間、バックアップ、復旧目標を示します。
- セキュリティ・運用:権限、ログ、暗号化、診断を定めます。監視や障害連絡、データ保存地域も示します。
金融庁は2025年7月に、金融分野のサイバーセキュリティガイドラインを一部改正しました。委託先の管理と事故対応も、要件と契約で確認します(出典:金融庁、2025年)。
火災保険設計システム開発を外注する進め方
外注は、現状把握、形態比較、RFP作成、提案比較、契約の順で進みます。その後は、要件定義、開発、試験、移行、リリース、保守へと続きます。
規定や料率、現行Excelの式が未整理のまま開発を始めると、正しい保険料を説明できなくなります。そのため、先に難所を特定しておきます。
現状調査とPoCによる不確実な部分の事前確認
仕様書に表れにくい作業も含めて現状を把握し、本開発の前に不確実な技術要素を検証します。
- 現状資料:現行画面、Excel、帳票、メールを一覧にします。手作業、承認、例外処理、連携データも洗い出します。
- 聞き取り:経験で補っている保険料や審査条件、紙の証跡を、商品部や募集人に確認します。審査、計上、管理者にも話を聞きます。
- PoC対象:有償の要件定義やPoCで、料率計算、プラン比較、基幹連携、帳票出力を検証します。
B-Prostの公開事例では、Guidewire InsuranceSuiteの基幹適用から販売開発まで7か月、ネット募集販売まで3か月とされています(出典:B-Prost公開事例)。商品、認可、連携、試験まで含めて事前に検証することが重要です。
業務・技術・体制を同じ条件で比べる提案比較
提案の条件をそろえたうえで、業務理解、技術設計、稼働後の体制を比べます。
- 依頼条件:3〜5社に、同じ代表ケース、連携一覧、納期の前提を示します。
- 業務・技術:損保の料率計算や審査の経験、設定で改定を吸収する設計、試験の証跡を比べます。
- 運用体制:データ移行と障害対応の体制を確かめ、提案金額と合わせて評価します。
Guidewireは、Policy、Billing、Claimなどを扱う損保基盤です。NTTデータは2025年12月から、国内の保険・共済向けに導入、維持保守、クラウド移行支援を始めています(出典:NTT DATA、2025年12月)。導入支援会社も候補になります。ただし、対象範囲に対して構成が過大になっていないかを検討します。
計算結果・移行・段階リリースの受入条件
受入条件には、業務試験、データ移行、切替方法を含めて定めます。
- 業務試験:保険料、引受可否、エラー理由、帳票を確かめます。申込、計上、更新・異動・解約も対象です。
- 試験管理:単体・結合・総合・回帰の試験と、負荷・脆弱性・復旧の試験を分けて行い、証拠の担当を決めます。
- 移行・切替:顧客、物件、契約、証券、保険料を対象にします。異動履歴、代理店、募集人も移行の範囲に入れます。
現行と新システムの結果を同じケースで比べ、差異の原因を記録します。移行時には、コード変換、欠損、重複、過去契約の扱いを決めます。
代理店ごとの段階導入、旧システムとの並行稼働、ロールバックを用意し、業務を止めずに検証します。
請負と準委任の使い分け
成果物を固定できる工程は請負に、調査や要件定義、改善のように変更が多い工程は準委任に分けます。商品規定や例外処理を確認する前に全工程を請負で固めると、変更費用や納期の調整が増える可能性があります。
請負契約の完成条件と検収基準
請負では、受託者が成果物を完成させ、発注者が検収します。納品物には、画面・機能一覧、商品・料率マスタ、計算エンジン、API仕様を含めます。さらに、帳票、移行ツール、テスト仕様書、運用手順書も定めておきます。
検収条件は、画面の表示だけでなく、指定ケースの保険料が一致すること、所定のエラー理由が出ること、性能条件を満たすことまで定義します。
商品や連携先の追加、要件変更、移行範囲の拡大、制度対応は、扱いを事前に確認しておきます。そのうえで、申請者、見積期限、追加費用、納期への影響、緊急変更の手順を決めます。
業務整理と仮説検証に向く準委任契約
準委任は、専門知識や作業時間を提供し、発注者と協力して成果を作る契約です。現行調査、業務整理、RFP作成支援、PoCのように、前提が変わりやすい工程に適しています。試作や移行計画、稼働後の改善も、この種の工程に当たります。
作業時間だけでなく、業務フローや課題一覧、意思決定の記録、検証結果を月次の成果物として残します。
発注者側は、商品規定や業務ルール、優先順位を判断する役割を担います。業務担当者が会議に加わり、判断を先送りしない体制をとることで、工数の増加と手戻りを抑えられます。
要件定義・PoCと本開発の段階契約
不確実性が高い場合は、準委任で業務整理とPoCを行い、成果物と前提が固まってから本開発を請負にします。発注者は難所と予算を確認でき、受託者も不明な要件を抱えた固定価格を避けられます。
次工程の発注は自動では行われません。そのため、PoCの成功条件、移行基準、成果物の権利、設計やコードの引き継ぎ、別会社へ移る際の協力内容を、初回契約の段階で明確にしておきます。
火災保険設計システムの費用相場とコストの内訳
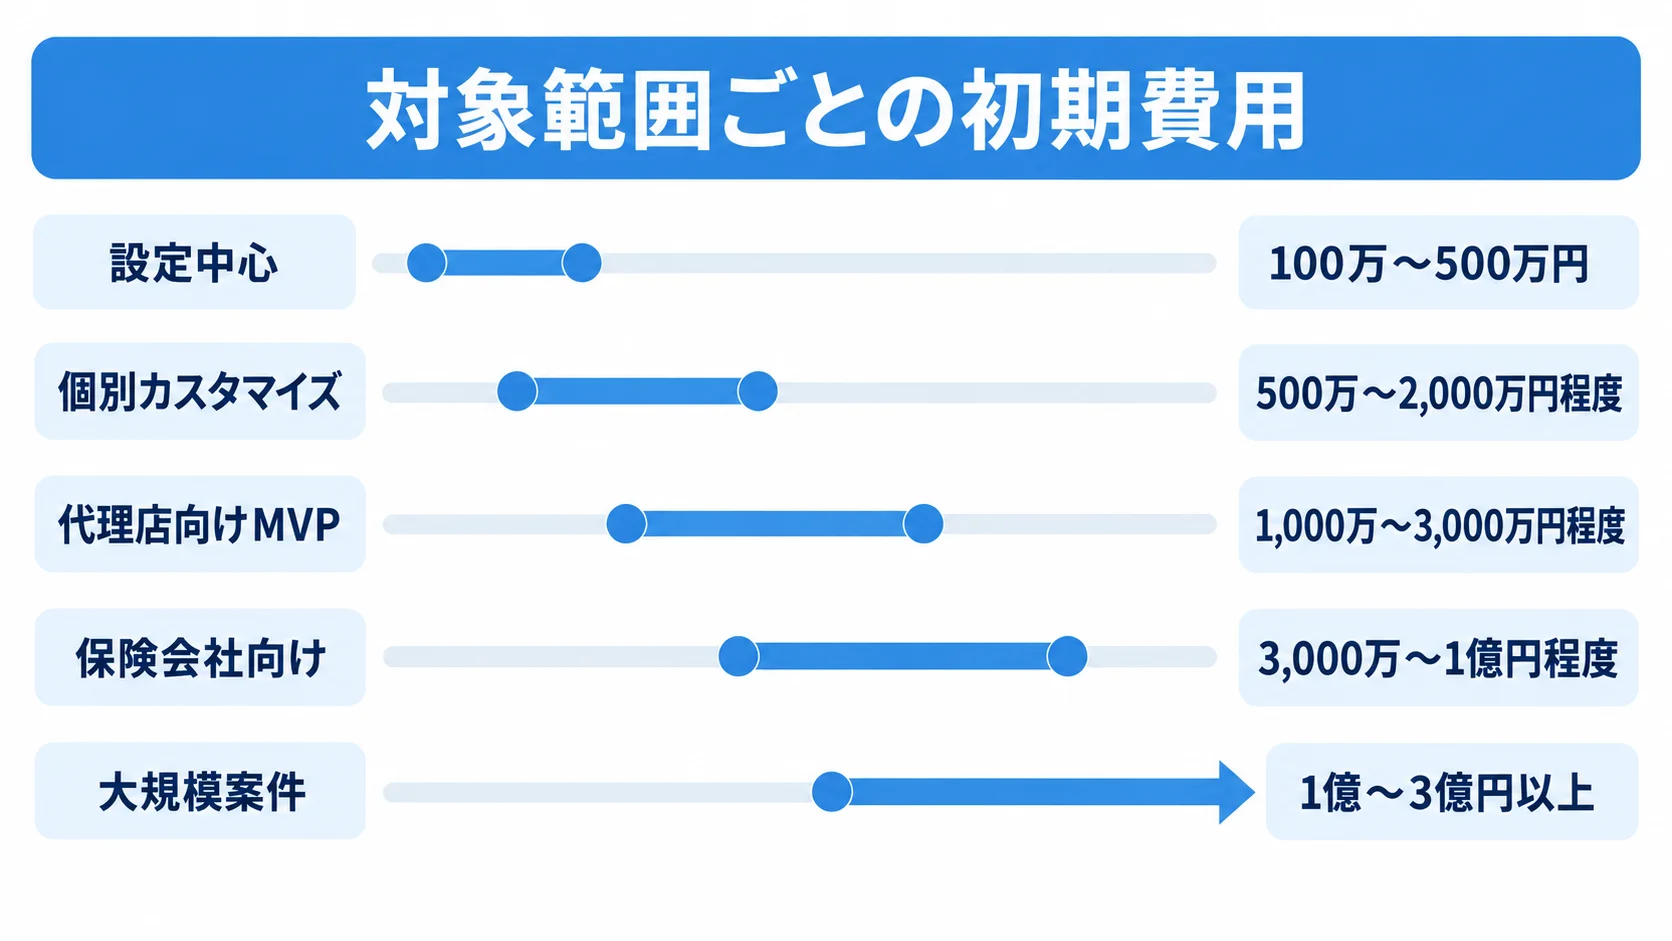
火災保険設計システムは、統一された公開価格がほとんどありません。そのため、一般業務や保険システムの公開情報と、火災保険の事例をもとに組み立てた推定レンジを示します。
費用は、商品数や料率・UWルールによって変わります。さらに、連携や移行の範囲、セキュリティ、24時間運用の条件も費用を左右します。そのため、予算を確定させるものではなく、比較の起点として使います。
対象範囲ごとの初期費用の幅
開発方式と実装する機能の範囲によって、初期費用は次のように変わります。
- 設定中心:既存代理店SaaSやパッケージの設定中心なら、初期費用は100万〜500万円です。
- 個別カスタマイズ:火災保険向けの追加を伴う製品・APIは、500万〜2,000万円程度です。
- 代理店向けMVP:商品・料率管理、引受確認、数本の基幹連携を含め、1,000万〜3,000万円程度です。
- 保険会社向け:複数商品、申込、計上、契約管理を含みます。電子手続き、監査ログ、データ移行、非機能試験まで入ると、3,000万〜1億円程度です。
- 大規模案件:基幹刷新、複数チャネル、レガシー移行、高可用性、24時間運用の条件では、1億〜3億円以上になる場合があります。
2026年版の公開料金目安では、保険システムの費用を3,000万円〜3億円、納期を52〜104週と整理しています。ただし、これは個別案件の正式な見積ではありません(出典:システム開発料金相場の公開情報、2026年)。
要件定義・計算・連携・試験の費用配分
費用項目ごとに仮の配分を置くと、各社の見積の範囲と比率を並べて比べられます。
- 要件定義・業務分析:15〜25%程度
- 画面・API・計算エンジン設計:20〜30%程度
- 実装:20〜35%程度
- 試験・移行・リリース:15〜25%程度
この配分は、火災保険専用の統計ではなく、公開された業務システムをもとにした目安です。PM、セキュリティ、環境構築、クラウド、ライセンスは別枠で確認します。
「計算一式」「連携一式」「移行一式」と書かれた場合は、ルール数と商品・特約数を尋ねます。API・ファイル本数や移行年数、テストケース数も確かめ、データクレンジングの担当も聞きます。画面数が少なくても、計算ロジックと外部連携が複雑なら、画面中心の見積より高くなることがあります。
初期費用に加えて見る3年TCOと改定対応費
初期費用だけでは稼働後の負担を比べられないため、継続費用と改定対応を含めて確認します。
- 継続費用:クラウド、監視、バックアップ、障害・脆弱性対応がかかります。ライセンス、商品改定、制度対応、追加開発も、かかり続けます。
- 保守費の目安:初期開発費の10〜20%程度を年額で置く考え方があります。24時間対応や高可用性では、別の水準になります。
- 3年TCO:保守、クラウド、ライセンス、追加の商品・連携を合算します。移行、教育、内製化、終了時の引き継ぎも含めます。
料率改定にかかる工数を確認し、マスタ設定で対応できる範囲と改修が必要な範囲を分けておきます。改定や障害対応を都度見積もりにすると、初期費用が安くても、長期の費用が上がる場合があります。
委託先の選定と見積比較で確認すべきポイント
知名度や総額だけで委託先を決めないよう、損保の業務理解、ルール実装、基幹連携、テストの証跡、保守体制を、どの会社にも同じ質問で確かめます。「保険業界」の実績があっても、火災保険のどの工程を担当したのかまで聞く必要があります。
損保の実績で確認する担当範囲と成果物
委託先の担当範囲、成果物、業務理解を、それぞれ具体的に確かめます。
- 担当範囲:保険料算出、契約計上、代理店管理、引受審査のうち、どこを担当したかを聞きます。帳票、電子申込、データ移行、運用保守も、どこまで担ったかを聞きます。
- 成果物:可能なら匿名化した画面、データモデル、テスト方針、改定時のリリース手順を見せてもらいます。
- 火災保険の経験:自由設計、特殊・高額物件、地震保険、異動・解約の扱いを質問します。
- 業務理解:計算根拠、手動審査、証跡、マスタ改定の承認まで説明できる会社には、期待を持てます。
守秘義務で詳細を出せない場合でも、対象業務、規模、役割、期間、稼働後の支援は説明してもらえます。
見積の前提条件・対象外・変更単価の比較
比較表には、対象業務と利用者数を書きます。商品数や特約数、ルール数に加えて、画面数やAPI・ファイル連携数も入れます。また、移行年数、試験範囲、環境数、診断、教育、保守も記載します。
「要件定義込み」「移行込み」といった表記だけで済ませず、成果物と分担を具体的に書いてもらいます。
商品1つ、特約10個、代理店1拠点、連携先1つを追加する単価も確認します。将来費用には、画面改修だけでなく、マスタ登録、テスト、教育、リリース、問い合わせ対応まで含めて比べます。
セキュリティ・再委託・保守SLAの契約前確認
顧客・契約情報を扱うため、認証や多要素認証、権限分離、通信時と保存時の暗号化を確認します。さらに、操作ログや管理者操作の監視、脆弱性診断、バックアップ、復旧訓練も見ておきます。
金融分野のガイドラインを、そのままチェックリストにはせず、自社の立場に応じて必要な管理策を要件に落とし込みます。
契約では、再委託先の開示と承認、データ持ち出し、事故報告の時間、脆弱性対応を定めます。終了時の返却、成果物の引き継ぎ、障害窓口も、あらかじめ決めておきます。SLAは、重大度別の一次応答、復旧目標、暫定策、月次報告まで確認します。
発注後のプロジェクト運営で失敗を防ぐ方法
発注者側も、商品や業務の意思決定を担います。そのため、関係部署の担当を含めて、決定者、開発者、確認者を分けておく必要があります。関係部署には、業務、システム、コンプライアンス、セキュリティ、経理、現場が含まれます。
発注者側の意思決定と受入責任
商品、業務、システムそれぞれの決定者を定め、受入試験では実利用に必要な条件を確かめます。
- 商品部門:補償、料率、引受条件の決定
- 業務部門:現場の手順と例外処理の決定
- システム部門:構成、連携、運用の管理
- 受入担当:募集人や審査担当が、代表・例外ケースで計算、入力、差戻し理由、見積書、承認履歴、操作ログを確かめます。障害時の手作業への切替も確かめます。
各決定は議事録に残し、未決事項、担当、期限、影響範囲を追跡します。判断が遅れると仮の仕様で実装が進み、手戻りが増えます。受入確認を通じて、稼働後もExcelに戻らない状態を目指します。
変更管理とKPIによる稼働後の価値測定
変更依頼は、商品・料率マスタ、ルール、画面、連携、帳票の更新に分類します。緊急度、適用日、試験範囲、承認者を記録し、変更内容と計算結果を追跡します。
KPIには、見積作成時間、入力ミス、引受審査への差戻し率、計算エラーを設定します。申込完了率、商品改定の反映日数、問い合わせ件数、障害復旧時間も含めます。
利用率に加えて業務の正確さと速さを測ると、追加開発の優先順位を決めやすくなります。
よくある質問(FAQ)
外注では、費用だけでなく、商品ルール、契約範囲、運用責任も確認する必要があります。発注前によく相談される点を、ここでまとめます。
火災保険設計システムの開発費用はいくらですか?
代理店向けの標準的な設定は100万〜500万円程度です。設計・見積のMVPは1,000万〜3,000万円程度で、保険会社向けの本格的なシステムは3,000万〜1億円程度が推定レンジです。
費用は、商品数やルール、連携、移行、セキュリティによって変わります。そのため、同じRFPと代表ケースを使って、複数社へ依頼します。
RFPには何を添付すればよいですか?
業務フローと利用者・権限の一覧を添付します。商品・補償・特約一覧と料率表も、適用期間とあわせて添えます。さらに、帳票と現行画面、連携先を含めます。データ項目と非機能要件、代表・例外ケースも含めます。
Excelの計算式や手動審査の条件も、機密に配慮しながら共有できる形にしておくと、見積の精度が上がります。
請負と準委任はどちらが安いですか?
費用は、契約形態だけでは決まりません。要件が未確定のまま請負にすると、変更リスクが価格に含まれたり、追加費用が出たりします。
調査やPoCは準委任、仕様が確定した後の開発と成果物は請負に分け、成果物と責任を明確にします。
火災保険に詳しい委託先はどのように見つけますか?
損害保険の保険料算出、引受審査、契約計上、代理店システム、商品改定の実績を、公開情報と提案時の質問で確かめます。
会社名や導入製品だけでなく、担当工程や保守体制を比べます。さらに、再委託先、障害対応、設計書・ソースコードの引き継ぎ条件も確かめます。
まとめ
発注では、代理店向けの見積・設計にとどめるか、保険会社向けの申込・計上・契約管理まで含めるかを決めます。パッケージ、API、スクラッチ、ハイブリッドを比べ、商品・料率・引受ルールを更新しやすい形にします。
RFPに記す業務ルールと代表ケース
RFPには、範囲と利用者を記載します。商品・補償・特約、料率、例外も、同じ書式で示します。帳票、連携、移行、非機能要件、保守SLAも盛り込みます。特殊物件、入力漏れ、改定、異動・解約、手動審査も含めて、各社に同じ条件で提案を求めます。
段階契約と3年TCOによる発注判断
段階契約、長期の費用、稼働後の効果を確かめ、発注の体制も合わせて整えます。
- 契約:不確実性が高ければ要件定義・PoCを準委任、本開発を請負に分けます。
- 費用比較:改定、クラウド、保守、連携、障害対応、引き継ぎを含む3年TCOで比べます。
- 効果測定:稼働後に見積時間、差戻し率、改定の反映日数を確認します。
業務の知識と開発力を持つ委託先を選び、発注者側の意思決定の体制を整えることが、成功につながります。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。