
火災保険設計システム開発は、企画と要件定義で対象範囲を確定し、PoCで計算と連携の実現性を確かめます。そのうえで、設計・開発、試験・移行へと進みます。この順で進めると、商品改定や例外処理にも対応しやすくなります。
全体像について詳しくは、次の完全ガイドもご覧ください。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
火災保険設計システムの全体像
火災保険設計システムは、建物や家財、所在地、構造、用途をもとに補償を設計します。そのうえで保険料を試算し、提案書や申込書へつなげる仕組みです。
代理店向けの見積ツールと、保険会社の契約・計上・保全システムでは、必要な範囲が異なります。そのため、開発の前に利用者と業務範囲を分けて計画します。
「見積・設計」「申込」「契約管理」への業務の分割
利用者と業務範囲を分けておくと、必要な機能と既存システムとの境界を決めやすくなります。
- 見積・設計:顧客・物件情報の登録と、複数プランの比較
- 申込:重要事項説明、電子申込、本人確認の手続き
- 契約管理:更改、異動、解約、計上、手数料の管理
見積機能では、住所検索、構造・築年数、補償・特約・免責金額を入力し、見積書も出力します。申込では、募集人の権限管理と申込データの保険会社への連携が加わります。さらに契約管理では、事故受付や会計との連携も必要です。
契約・請求・保全まで含めるかは、企画の段階で決めます。後から契約管理やデータ移行を追加すると、費用と納期が膨らみます。そこで、利用者、業務範囲、既存システムとの責任分界を1枚にまとめます。
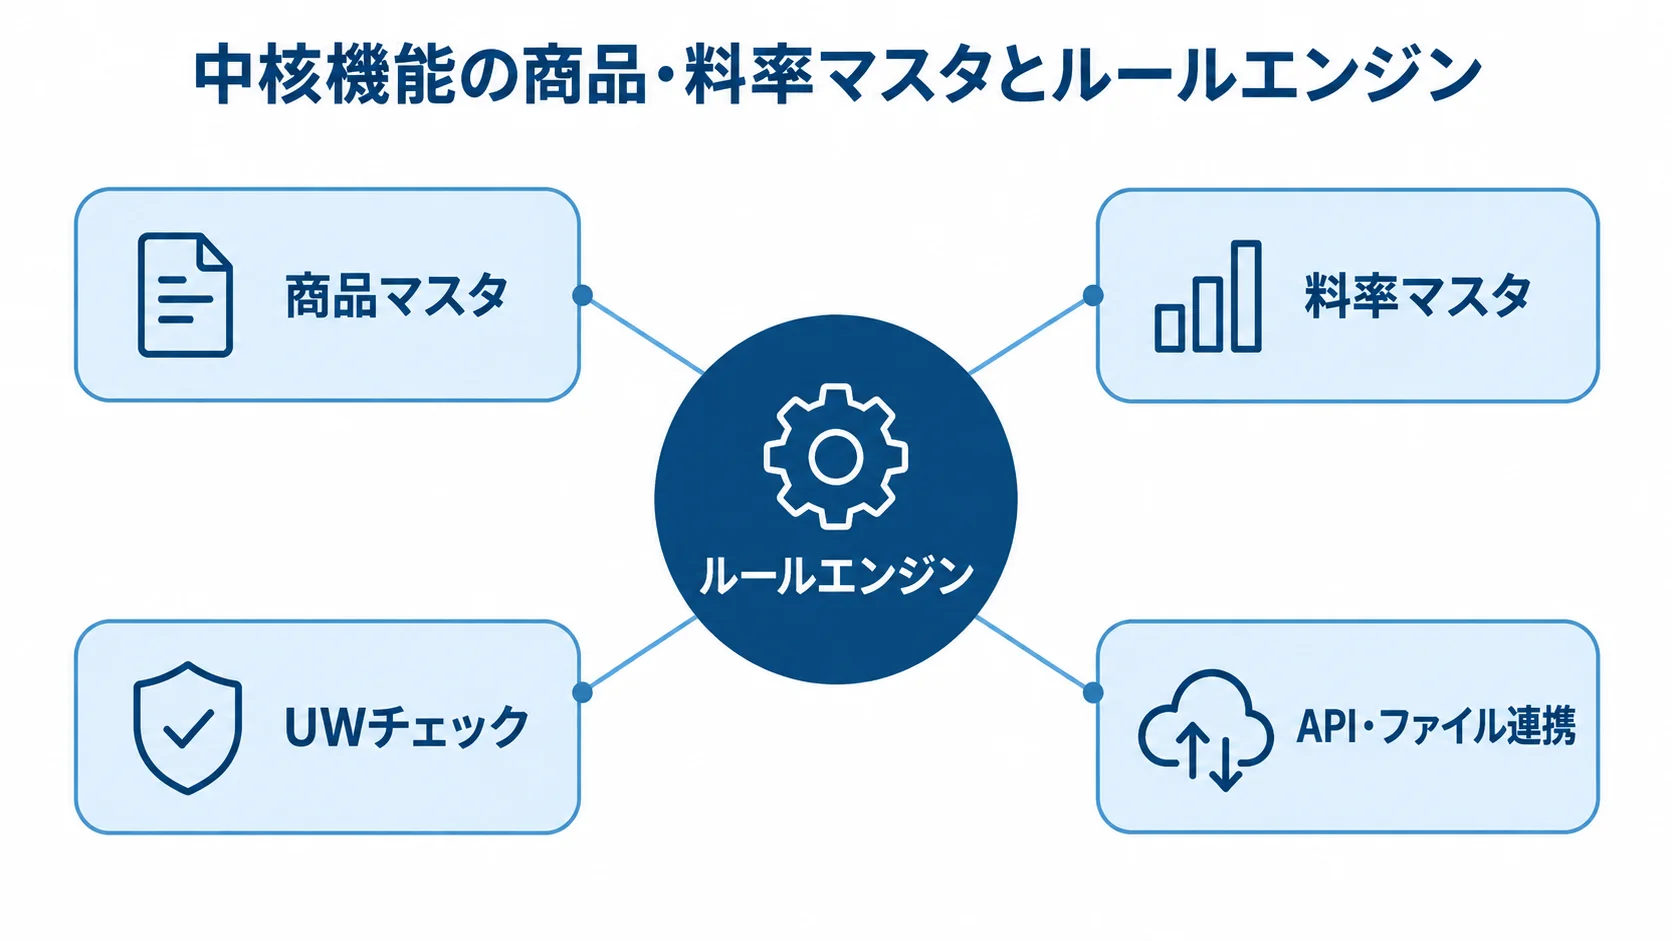
中核機能の商品・料率マスタとルールエンジン
商品改定を安全に計算に反映するには、計算式や引受条件を画面から分けて管理します。
- 商品マスタ:補償、特約、免責金額、保険期間の管理
- 料率マスタ:払込方法や適用期間を含めた料率の管理
- ルールエンジン:保険料計算と引受可否の判定
- UWチェック:条件に応じた審査先と判定理由の記録
計算式を画面や個別プログラムに埋め込んでしまうと、料率改定のたびに大規模な改修と再試験が必要になります。そこで、画面や帳票より先に、マスタを設計しておきます。
料率を版ごとに分けて管理すると、変更の影響範囲を絞れます。版管理マスタでは、適用開始日・終了日と改定理由を管理できます。承認者や変更前後の値も扱えます。
UWの判定結果は、引受可能と条件付きのほか、手動審査と引受不可があります。危険物や特殊用途、高額物件などを判定します。さらに、所在地や構造の例外と重複補償も確かめ、判定理由をログに残します。
マスタやルールエンジンとあわせて、周辺の帳票や電子署名、顧客・契約DBに加えて、既存ホストや代理店とのAPI・ファイル連携も設計します。また、操作ログと監視基盤も必要です。
火災保険設計システム開発の進め方
開発では、商品改定や認可、料率・UWルールの検証を並行して進めます。既存契約との整合や募集人の運用も、同じ時期に確かめておきます。各段階で次の工程に渡す成果物を決めておくと、企画から運用改善まで、受け渡しの抜けが起きにくくなります。
画面、API、データベースを順番に作るだけでなく、商品や現場の運用も並行して整えます。
企画・業務棚卸し・要件定義での対象範囲の確定
まず利用者を洗い出し、現行業務を業務フローに整理します。
- 利用者と業務:代理店、募集人、商品・審査・計上担当、顧客の整理
- 現行業務:Excel計算、紙の承認、転記、例外時の電話確認の可視化
- 要件成果物:業務フロー、機能範囲、連携先、非機能要件のまとめ
- 移行対象:新システムへ移すデータの一覧
商品については、補償や特約、料率を項目にまとめます。保険期間と地震保険の付帯条件も書き出します。木造と耐火構造、住宅と店舗併用の違いのほか、築年数の境界や地域区分も整理します。
免責金額や保険期間を含めた条件ごとに、計算結果を代表例と境界例の両方で確かめます。
商品規定や料率表が不足すると、要件定義の後に追加見積の原因になります。帳票、既存Excel、例外ケースも、早めに用意しておく必要があります。
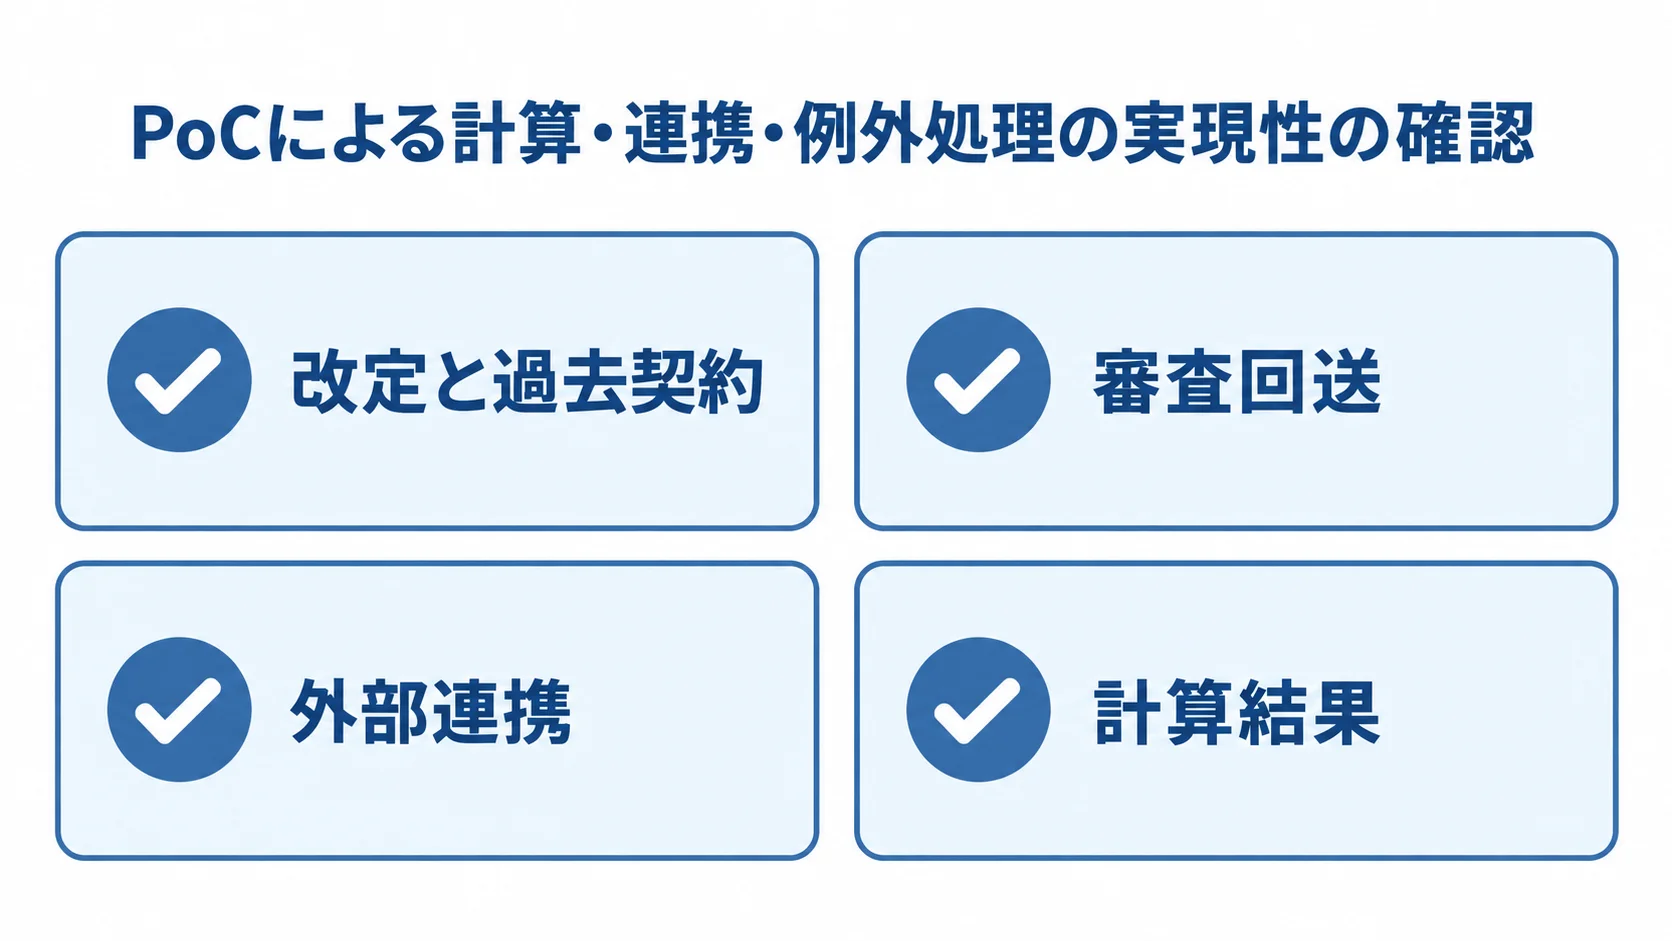
PoCによる計算・連携・例外処理の実現性の確認
PoCでは、代表的な物件パターンを使って、計算とUWチェックを試します。
- 改定と過去契約:適用日と旧条件の保持
- 審査回送:手動審査へ回したときの理由の記録
- 外部連携:システム間のデータ形式の照合
- 計算結果:現行Excelや基幹との突合と、許容差の設定
また、不一致が出た場合の調査手順も決めておきます。画面の見栄えより、計算と連携の実現性を優先します。
PoCで連携を確かめる主な構成要素は、募集人向けWeb画面、APIゲートウェイ、計算・UWエンジンです。そのほか、顧客・契約DBや帳票・電子署名も構成要素になります。既存基幹との連携や監視・ログ基盤も含まれます。
標準機能はパッケージやクラウドAPIに任せ、独自性の高い商品ルールや顧客接点だけを個別に開発する、ハイブリッド型も現実的です。
2025年12月には、NTTデータが国内保険・共済向けの支援を始めました(出典:NTTデータ「保険基幹システムの先進化に向けGuidewireプラットフォームの導入支援を開始」、2025年)。この支援の対象は、Guidewire InsuranceSuiteとGuidewire Cloud Platformです。この支援の範囲には、導入・保守とクラウド移行が含まれます。
試験・移行・リリース後の改定運用までの設計
単体テストに加えて、商品・料率、計算、UWといった業務を基幹までつないで試験します。帳票や申込も、つないだ状態で確かめます。
- 入力・契約:入力漏れや異動、解約、再計算への対応
- 例外・連携:重複補償、タイムアウト、権限不足の場合の動き
- 改定と審査:改定日の前後と、手動審査への回送
- 結果記録:期待値、実績、不一致理由、承認者の記録
業務担当が保険料を検証し、結果を記録しておくと、監査や障害調査で役立ちます。
移行範囲は、顧客・物件・契約・更改予定・見積履歴の単位で決めます。名寄せや欠損、旧コードから新コードへの変換も、確認しておきます。
リリース直後は、並行稼働や段階リリースを行い、ロールバックの手順と窓口も用意します。
稼働後は、見積時間や差戻し率、計算エラー率を、KPIとして追います。手動審査率もKPIに含めます。商品改定の反映日数や障害復旧時間も見て、継続的な改善につなげます。
損害保険料率算出機構は、参考純率の算出・届出・提供の流れと、適合性審査を示しています。自社商品の認可申請または届出も、この流れに含まれます(出典:損害保険料率算出機構「火災保険参考純率」、2026年確認)。そのため、料率変更は、承認・検証・適用履歴を伴う業務として扱います。
火災保険設計システムの費用相場とコストの内訳
火災保険設計システムには、専用の公開標準価格がほとんどありません。費用は、対象範囲や商品数、計算の複雑さによって変わり、連携数も影響します。
さらに、セキュリティ要件とデータ移行量も費用に影響します。以下の金額は、2025〜2026年の公開相場や事例をもとにした推定で、正式な発注額ではありません。見積を比べるときは、金額と前提条件をそろえます。
対象範囲別の初期費用の幅:100万円台から3億円以上まで
業務範囲が広がるほど、必要な機能や移行、試験が増えます。そのため、自社の業務範囲に近いレンジを予算の目安に使います。
- SaaS・パッケージ設定:初期費用100万〜500万円、期間1〜3か月
- 見積・比較の追加:500万〜2,000万円、期間3〜6か月程度
- 代理店向けMVP:1,000万〜3,000万円、期間4〜8か月程度
- 保険会社向け:3,000万〜1億円、期間8〜18か月程度
- 基幹刷新:1億〜3億円以上、期間12〜24か月以上の可能性
見積・比較の追加では、クラウドAPIなどに火災保険向けの帳票と顧客連携を加えます。代理店向けMVPには、商品・料率管理、UWチェック、既存基幹との数本の連携が含まれます。
保険会社向けは、複数商品や電子申込を含む想定です。計上・契約管理や監査ログに加えて、移行と非機能試験も含みます。
基幹刷新では、複数チャネルや24時間運用を想定します。レガシー移行や高可用性、複数の外部系との連携も含めて想定します。また、一般業務システムの数百万円と保険会社の数億円では、比べる対象が異なります。
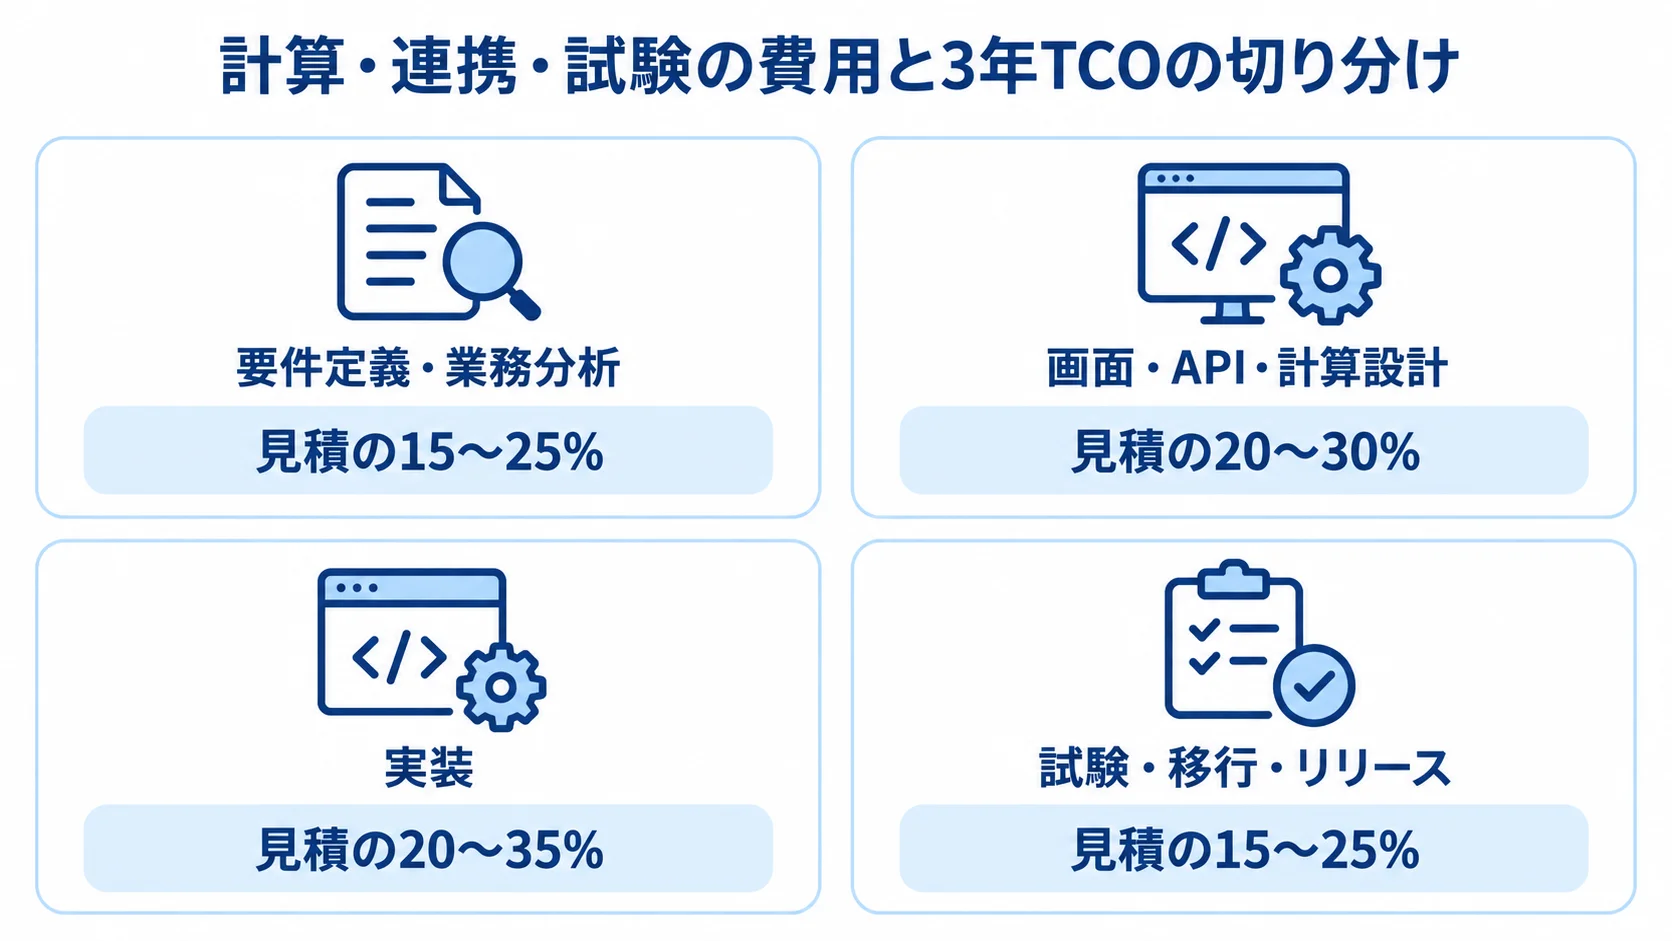
計算・連携・試験の費用と3年TCOの切り分け
工程別の割合と運用費を分けて見ると、見積の差を比べやすくなります。
- 要件定義・業務分析:見積の15〜25%
- 画面・API・計算設計:見積の20〜30%
- 実装:見積の20〜35%
- 試験・移行・リリース:見積の15〜25%
上記とは別に、プロジェクト管理、クラウド、認証の費用を確認します。さらに、脆弱性診断や監視、バックアップの費用も見ておきます。
教育やマニュアル作成も、見積の対象です。また、料率計算とUWは、検証や回帰テストが膨らみやすい部分です。
2026年時点の公開目安には、要件定義150万円〜、設計200万円〜、実装300万円〜といった例があります。さらに試験150万円〜とデプロイ80万円〜を加えて、合計880万円〜とする例です。
これは一般案件の目安で、火災保険に固有の認可や商品改定、連携の費用は含まれていません。
B-Prostは、自由設計型火災保険の販売開発まで7か月、その後のネット募集販売まで3か月と紹介しています。商品規定の確定前から料率計算やUWをWebサービス化した事例です(出典:株式会社B-Prost「補償内容を自由設計できる火災保険システムを開発」)。工程を短くするには、変更しやすいルール設計と早期のバルクテストが必要です。
3年分の費用は、保守やクラウド利用料、監視、脆弱性対応などを積み上げて算出します。改定と追加開発のほか、窓口や障害対応も加えます。年間の保守費は、初期開発費の10〜20%程度を仮に置いて比べます。
改定の単価や対応時間、移行の追加費、受入試験の責任分界を決めていないと、後から費用が生じます。
火災保険設計システムの見積もりを取る際のポイント
見積の精度は、営業力よりも発注側の前提の整理で決まります。対象商品と利用者、業務フローは同じ資料で示し、計算ルールと代表ケースも添えます。
帳票と連携先、移行の範囲をそろえ、セキュリティや保守範囲も含めて示します。価格だけでなく、RFPへの提案内容と責任分界を比べます。
RFPに添付する商品表・料率表・帳票・例外ケース
RFPでは、計算結果を再現できる資料をそろえて、会社ごとの見積前提を合わせます。
- 商品条件:商品、補償、特約、免責、保険期間の提示
- 料率とUW:適用条件、改定履歴、判定表の添付
- 計算例:条件の組み合わせと期待結果の記載
- 境界ケース:改定日、異動・解約、入力エラーなどのケース
RFPには、建物構造、所在地、用途を記載します。築年数と保険金額に加えて、地震保険と重複補償も書きます。正常系は5〜10ケース用意します。境界ケースには、手動審査回送も含めます。
帳票は、現行のサンプルを渡します。見積書や比較提案書、重要事項説明、申込書、契約一覧などが対象です。
連携先ごとに、方式や項目、頻度を一覧にします。再送や個人情報の扱い、接続責任者も含めます。
移行対象の顧客・物件・契約・更改・見積履歴について、期間と件数を伝えます。名寄せと旧コード変換の難易度も、見積に含めます。
会社比較での保険業務の実績と変更対応力
実績の有無だけでなく、商品改定を運用できる力と、提案チームの経験も確かめます。
- 保険業務:保険料算出や代理店、計上、UWでの実績
- 改定対応:登録、承認、試験、リリースまでの流れ
- 提案会社:パッケージ、SIer、代理店管理、クラウドの区分
- 安全管理:委託先、脆弱性、権限、ログの分担
火災保険や商品改定、既存ホストとの連携の実績を確かめます。ただし、損保での経験があっても、自由設計や地震保険付帯の経験があるとは限りません。
公開事例と担当チームの経験は分けて聞きます。さらに、料率改定の実務についても質問します。
候補は、Guidewireなど保険基幹パッケージに強い会社です。損保の料率計算や計上に実績のあるSIerや、代理店向け火災保険管理に詳しい会社も候補になります。また、クラウドAPIやWeb開発に強い会社も候補に入ります。
金融庁は2025年7月、国家サイバー統括室への改組に伴い、ガイドラインを一部改正しました。
出典:金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」(2025年7月4日)。
このガイドラインの対象は、保険会社や少額短期保険業者などです。
委託先の管理や脆弱性、多要素認証の責任分界を見ます。権限やログ監視、事故報告についても、どこまでを誰が受け持つかを確かめます。
金額とあわせた契約・受入基準・保守SLA
契約と受入基準を具体的に決めておくと、前提変更や追加費用の扱いが明確になります。
- 契約方式:要件定義・PoCは準委任、本開発は請負などの検討
- 納品条件:設計、コード、試験、移行、マニュアルの範囲
- 受入基準:計算、改定、帳票、障害復旧の確認基準
- 保守SLA:受付、復旧、改定期限、データ返却の取り決め
仕様が固まる前に全工程を固定価格で契約すると、変更時の扱いが曖昧になります。そこで、変更に備えて、納品物には、テスト仕様や計算の期待値、移行結果も含めます。そのうえで、変更の承認方法と追加費用の算定方法を決めておきます。
代表ケースの保険料と改定日、帳票と申込データの一致を、受入基準にします。障害時の再送や復旧、重要度の区分、受付時間のほか、一次回答と復旧目標についても合意します。
商品改定の期限や再委託先に加えて、保存場所と終了時のデータ返却も確かめます。価格だけでなく、変更や障害の責任者が明確な提案を選びます。
よくある質問(FAQ)
発注の判断を左右するのは、費用に加えて、対象範囲や商品改定、保険業務の責任分担です。発注前によくある疑問に、順に答えます。
火災保険設計システムの開発費用はいくらですか?
目安は、代理店SaaSの100万〜500万円から、基幹刷新の3億円以上までです。
- SaaS設定:100万〜500万円
- 見積等の追加:500万〜2,000万円
- 代理店MVP:1,000万〜3,000万円
- 保険会社向け:3,000万〜1億円
- 基幹刷新:1億〜3億円以上の可能性
この金額は、公開された一般・保険システムの相場をもとに組み立てた推定値です。火災保険設計システム専用の標準価格ではありません。
パッケージとスクラッチ開発はどちらが適していますか?
標準的な代理店業務で、短期導入と初期費用の抑制を優先するなら、パッケージやSaaSが候補になります。
- パッケージ・SaaS:短期導入と初期費用を優先する場合の選択肢
- スクラッチ:独自商品や特殊な引受条件への対応
- ハイブリッド:標準部分と独自機能を分けた構成
複数社をまたぐ設計や細かな基幹連携が競争力に直結する場合は、個別開発も検討します。計算ルールはパッケージ、顧客接点は自社Web、契約情報は既存基幹に分けるという方法もあります。
開発期間はどのくらいかかりますか?
期間は、標準パッケージの1〜3か月から、基幹刷新の12〜24か月以上まで幅があります。
- パッケージ設定:1〜3か月
- 設計・見積MVP:4〜8か月
- 複数商品・外部連携:8〜18か月が目安
- 基幹刷新:12〜24か月以上の可能性
B-Prostの事例では、販売開発まで7か月、ネット募集販売まで追加で3か月という計画です。
商品規定の確定や金融庁認可、料率・UW検証、受入試験によって、期間は案件ごとに異なります。本番稼働までの工程と前提は、分けて提示してもらいます。
法令やセキュリティ対応は見積に含めるべきですか?
含めるべきです。保険会社や少額短期保険業者が使う場合は、個人情報や監査証跡を非機能要件に入れます。
- アクセス管理:権限と操作ログの定め
- 安全対策:脆弱性対応、バックアップ、復旧を含む範囲
- 委託管理:試験・証跡・運用の担当の決定
最新版の監督指針やサイバー資料、自社の法務・コンプライアンス方針は、事前に確認しておきます。そのうえで、試験・証跡・運用の担当を見積書と契約書に明記します。
まとめ
費用と開発の要点は、業務範囲を決め、商品・料率・UWルールを変更しやすい形に保つことです。
見積・設計だけなら数百万円からです。申込や計上、契約管理に加えて、データ移行や監査、24時間運用まで含めると、数千万円から数億円規模になります。
必要な範囲を定めたうえで、同じ前提のもとで複数社を比べます。
最初に整理する業務とルール
発注前の整理が、見積の前提をそろえる土台になります。
- 業務範囲:見積・申込・契約管理と利用者の整理
- 保険ルール:商品、料率、計算例、UW判定の一覧
- 周辺要件:帳票、連携先、移行データ、セキュリティの提示
有償の要件定義やPoCで計算と外部連携を先に確かめ、その成果物をもとに本開発を再見積もりすると、業務知識の不足や連携の漏れを減らせます。
レガシー仕様の見落としによる予算超過も、抑えられます。
見積書での3年TCOと改定後の運用の確認
3年TCOと責任分界を確かめると、初期価格だけでは見えない運用の負担を比べられます。
- 3年TCO:商品・料率改定と保守、クラウド・監視・脆弱性対応・障害復旧、追加連携、データ返却の範囲
- 障害対応:脆弱性、復旧、サポートの範囲
- 契約条件:受入基準、SLA、再委託、データ返却の取り決め
保険業務の実績や、計算変更のしやすさ、試験証跡についても質問します。
システムは稼働日に完成するものではなく、商品や制度の変化に安全に追従して価値を発揮します。
▼全体ガイドの記事
・火災保険設計システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。