
固定資産管理システムの費用は、資産件数、連携の範囲、移行や棚卸しの支援量によって変わり、初期費用は20万〜150万円から5,000万円超まで幅があります。
費用相場や内訳、見積もりの確認項目は、この記事で順に取り上げます。全体像は固定資産管理システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産管理システムの費用の目安
固定資産管理システムの費用は、ソフトウェアの利用料金だけでは決まりません。初期設定や現行台帳の整理、データ移行、会計・ERP連携も費用に関わります。さらに、現物棚卸し、操作教育、稼働後の保守も費用に含まれるため、総額で比べるのが基本です。
導入パターンごとの価格帯の違い
導入方式を比べると、初期費用と月額費用の構成が見えてきます。方式は次の2つです。
- クラウド型:標準機能を中心に使う方式です。
- 個別対応型:複数法人や連携を含む形です。
標準機能を使うクラウド型は、初期費用を抑えやすい選択肢です。たとえば、PCAクラウド固定資産は、固定資産のみで月額16,200円です。
固定資産と会計を組み合わせる場合は、月額20,400円という公開例があります。また、固定資産 hyperのみは月額19,200円で、会計などを組み合わせたモデルは月額38,400円です。いずれも税抜の利用例で、出典はピー・シー・エー株式会社「PCAクラウド 固定資産 価格」です。
これらは2026年確認の公開価格ですが、インストールは含まれません。操作指導とデータ移行も含まれないため、月額をそのまま初年度費用と見なさないようにします。
複数法人・複数拠点の台帳では、パッケージ導入や個別開発の比率が高まります。さらに、IFRSと日本基準の並行管理も、価格に影響する条件です。
リースや建設仮勘定、スマートフォン棚卸しも、価格に関わります。ERP自動連携も、見積もりの金額を左右します。
SMFLの総合資産管理サービスASPには、完成済みのシステムを使うモデルもあります。資産件数に応じた月額固定料金で利用でき、新規構築は不要です。出典は三井住友ファイナンス&リース「固定資産管理システム-価格」で、この情報も2026年確認です。
初年度総額での比較
月額以外の費用を同じ期間で並べると、価格差の理由が見えてきます。費用は次の2つに分けて考えます。
- 初期費用:設定や移行などの導入作業にかかる費用。
- 継続費用:利用料、保守、制度改正対応です。
比較では、初期費用と月額利用料に加えて、導入支援や移行の費用も並べます。連携と教育の費用も、比べる項目です。保守や制度改正対応も、そこに含めます。
月額が安くても、数千件の台帳整理を手作業で行えば、総額は増えます。さらに、会計連携の別途開発や現場棚卸しの外注も、初年度費用を押し上げます。
一方で、月額が高くても、複数法人を一つの環境で管理できる場合があります。法改正対応やバックアップ、移行支援が料金に含まれることもあります。そのときは、5年程度の総保有コストで有利になることがあります。
見積もりを比べるときは、価格表だけでなく、標準料金の対象範囲も確認します。
固定資産管理システムの費用相場と価格帯
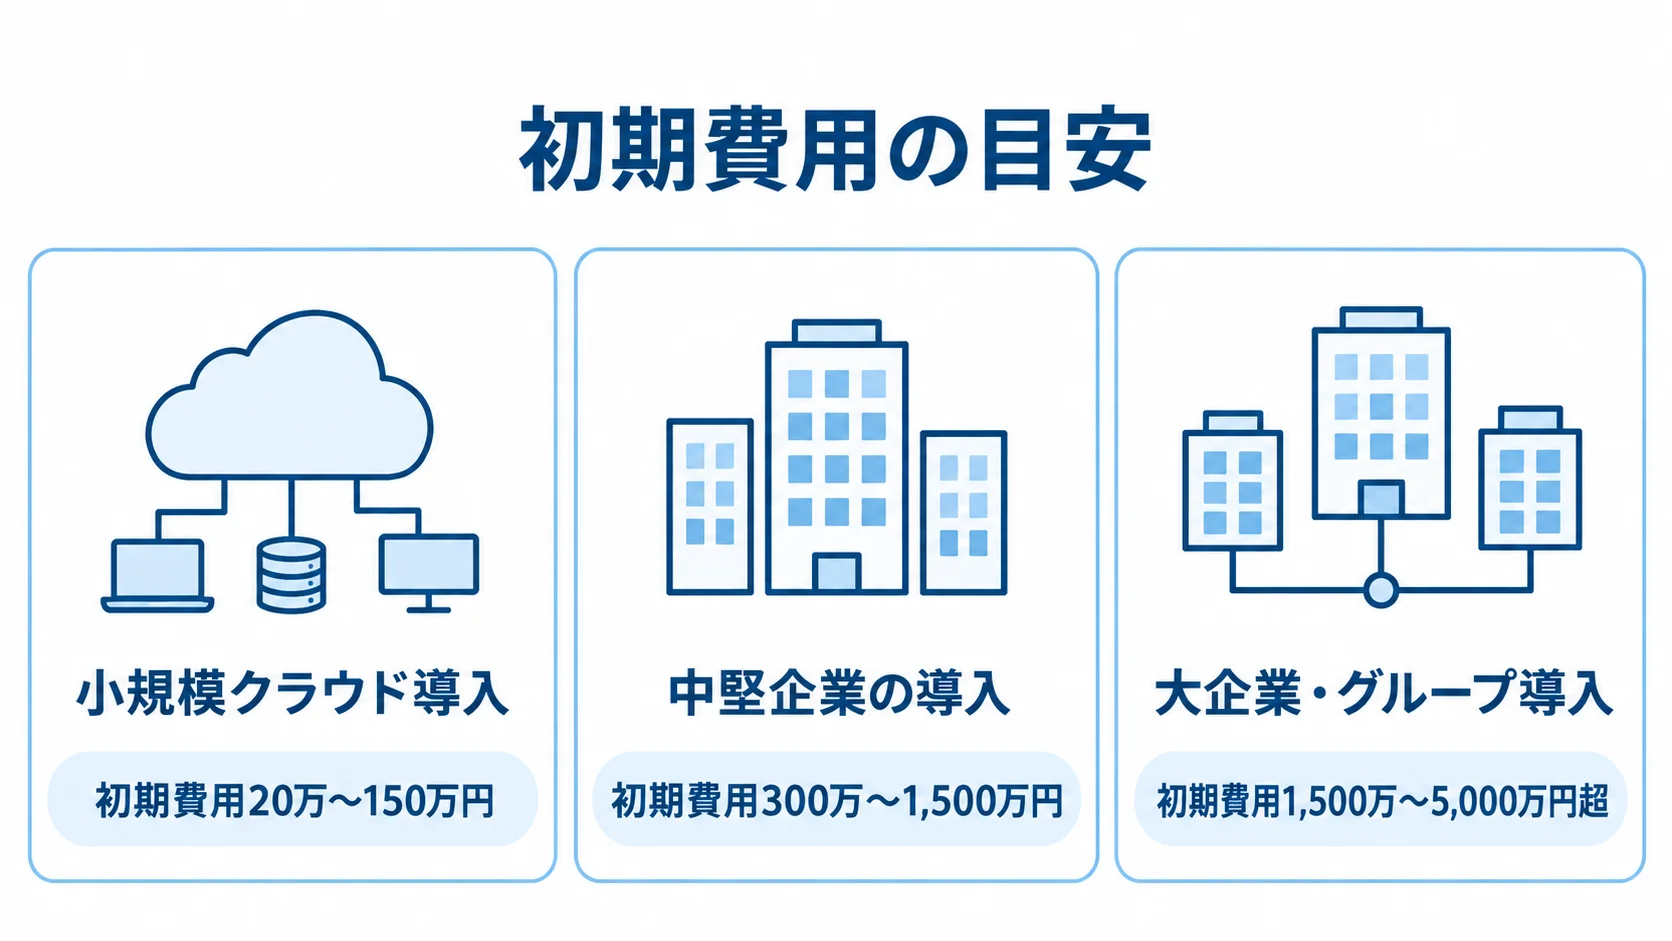
固定資産管理システムには、公的な平均価格があるわけではありません。ここで示すのは、公開料金と導入相場を組み合わせた推定レンジです。
一般的なSI工数も加味した、2025〜2026年時点の目安です。実際の見積もりでは、資産件数と連携範囲を伝えたうえで条件を確認します。
小規模クラウド導入の初期費用20万〜150万円
小規模導入では、資産数と標準機能の範囲が価格を左右します。費用を見積もる前に、対象規模と導入期間を押さえておきます。
- 対象規模:資産数1,000〜5,000件程度です。
- 導入期間:目安は1〜3か月です。
取得や除却、減価償却は標準機能で扱い、帳票の出力も使います。会計とCSVで連携する場合の初期費用は、20万〜150万円です。
月額は1.5万〜10万円が目安です。また、PCAのような月額型サービスでは、公開料金で下限を確認できます。
初期費用は、初期設定の項目数や権限設定、導入説明によって変わります。データ整形の量も、同じ価格帯の中で金額を動かす要因です。
現行Excelの列を標準項目に合わせ、資産番号や部門コードを整理します。現物確認を支援範囲に含めると、別途費用が発生しやすくなります。写真や契約書の大量登録を頼む場合も、別途費用の対象になりやすいです。
中堅企業の導入費用300万〜1,500万円
中堅企業では、連携と移行の作業量が見積もりの中心になります。まず、対象範囲と導入期間の規模感をつかんでおきます。
- 対象範囲:複数拠点や数万件の資産を扱います。
- 導入期間:目安は3〜8か月です。
連携には、会計仕訳や購買、ワークフローとの連携が含まれるケースがあります。さらに、旧システムからの移行や棚卸しのリハーサルも対象になります。
初期費用は300万〜1,500万円、月額または保守費用は10万〜50万円が目安です。金額の中心は、要件に合わせた設定とデータクレンジングです。連携テストや利用部門への展開支援も、工数として積み上がります。
会計側と固定資産側で部門コードが異なる場合、単純なCSVでは運用できません。また、勘定科目の持ち方が異なる場合も、追加の設計が必要です。
仕訳では、貸借や消費税区分、計上日を決めるほか、エラー時の再送も決めます。重複登録の防止まで検証するため、その工数は見積もりに反映されます。
大企業・グループ導入の費用1,500万〜5,000万円超
大規模導入では、法人統合と全体設計が価格に影響します。そのため、対象範囲と導入期間を見積もりの前提として確かめます。
- 対象範囲:複数法人や国内外の拠点を含みます。
- 導入期間:目安は8〜18か月です。
IFRSと日本基準の並行管理、リース、建設仮勘定も扱います。さらに、資産の分割・統合や現物管理、ERPとのAPI連携も一体で実装します。
初期費用は1,500万〜5,000万円超が目安で、月額または保守費用は50万〜数百万円が目安です。独自の業務ルールや海外制度を作り込む場合、費用は2,000万〜8,000万円超になります。その場合の期間は、12〜24か月超となる可能性があります。
機能の多さより、法人統合やマスタ統制、権限分離を重視します。そのうえで、監査証跡や障害時の復旧、データの長期保存も全体設計に含めます。
リース会計基準は、2027年4月1日以後開始の年度から原則適用されます。そこで、2026年の選定では、使用権資産やリース負債を将来拡張できるかを確認します。出典は企業会計基準委員会「企業会計基準第34号」です。
固定資産管理システムの費用・コストの内訳
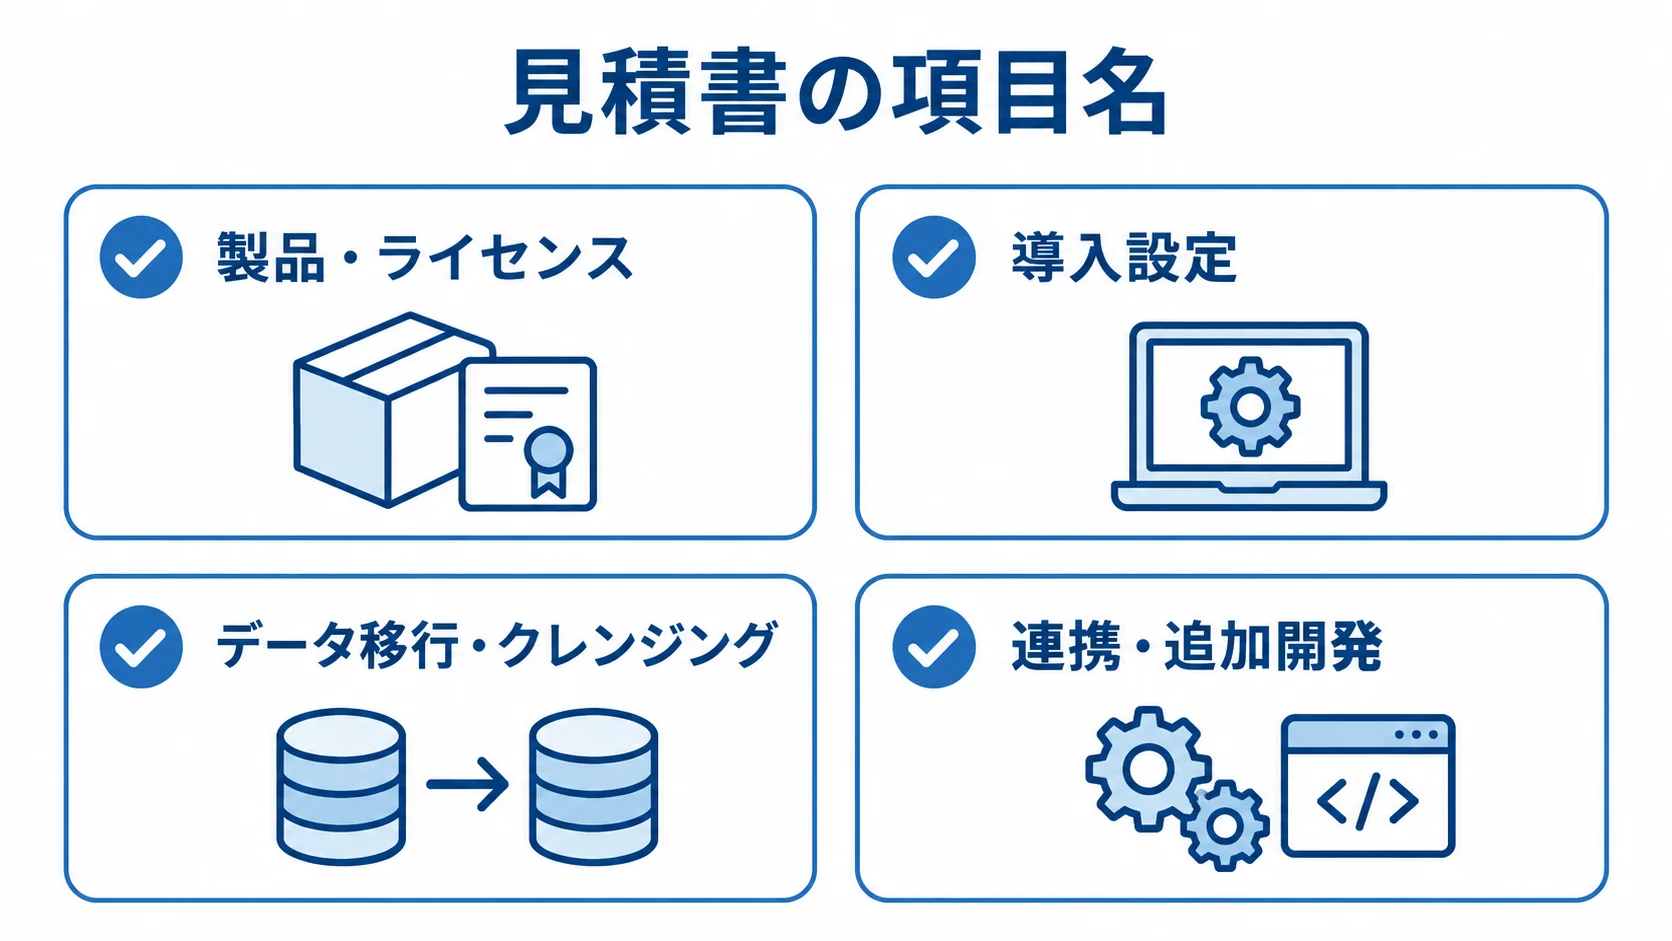
見積書の項目名はベンダーによって異なりますが、費用は製品・ライセンス、導入設定、データ移行に分けて見ると、金額が増える場所が見えてきます。
そのほか、連携や追加開発の費用があり、テストや教育、運用・保守も含まれます。各項目が一式表記になっていないか、対象件数と作業範囲を確かめます。
ライセンス・月額利用料の利用単位
月額の基準を分けると、サービス間の違いが見えてきます。利用の形は次の2つです。
- クラウド型:利用料を継続して支払う形式です。
- オンプレミス型:保守や更新の費用も分かれます。
クラウド型は、ソフトウェア、サーバー、ユーザー数を基準に月額が決まります。同時接続数や法人数、資産件数も、月額に影響します。
PCAクラウドのように、固定資産単体か会計との組み合わせかで価格が変わります。必要な業務を個別に契約する場合と、複数業務をまとめる場合を比較します。
オンプレミス型やパッケージ型では、初期ライセンスが分かれることがあります。さらに、サーバーやデータベースの費用が別になる場合があります。バージョンアップや保守契約も、別になることがあります。
スクラッチ開発では、初期開発費だけでなく継続費用も見込みます。クラウド基盤や監視に加えて、脆弱性対応や法改正対応も含めて考えます。問い合わせ対応の費用も、ランニングコストに含めます。
データ移行・クレンジング費用
移行前に台帳の品質を確認すると、作業範囲を見積もれます。データは、扱い方によって次の2つに分けておくと役立ちます。
- そのまま移すデータ:新システムへの移行対象です。
- 保管するデータ:履歴として残す対象です。
Excelをアップロードするだけでは、移行が済まないことがあります。資産番号の重複や、取得日と供用開始日の不一致も整理しておきます。
償却累計額の欠落や、部門・設置場所コードの表記ゆれも確認します。除却済み資産の混在や、リース契約との紐付け漏れも対象です。
整理しないまま移行すると、償却計算や棚卸しが正しくなりません。そのため、ベンダーへ渡す前に、対象資産の一覧と必須項目の入力率を把握します。
重複件数と現物確認の未完了件数も確認します。移行しないデータを分けておくと、作業範囲を現実的に絞れます。
会計・ERP連携と追加開発の費用
連携先と処理条件が増えるほど、設計とテストの工数が増えます。連携の方法は次の2つです。
- CSV連携:比較的短期間で進めやすい方法です。
- API連携:設計とテストの範囲が広がります。
購買からの取得情報やワークフロー承認、文書管理も連携対象です。BI分析や現場アプリ、複数法人間の仕訳連携も、工数を増やします。
開発を始める前に、どのシステムを正とするかを決めておく必要があります。決めないままだと、同じ資産の二重登録や、片側に反映されないマスタ変更が起きます。
見積書では、連携本数だけでなく連携項目数も見ておきます。処理頻度やエラー時の再送方法、履歴の保持期間も、確認の対象です。
障害時の運用者とテストデータの準備者も、あらかじめ決めておきます。追加開発の単価と変更管理の方法が分かっていれば、予算超過を防ぎやすくなります。
固定資産管理システムの開発・導入の進め方
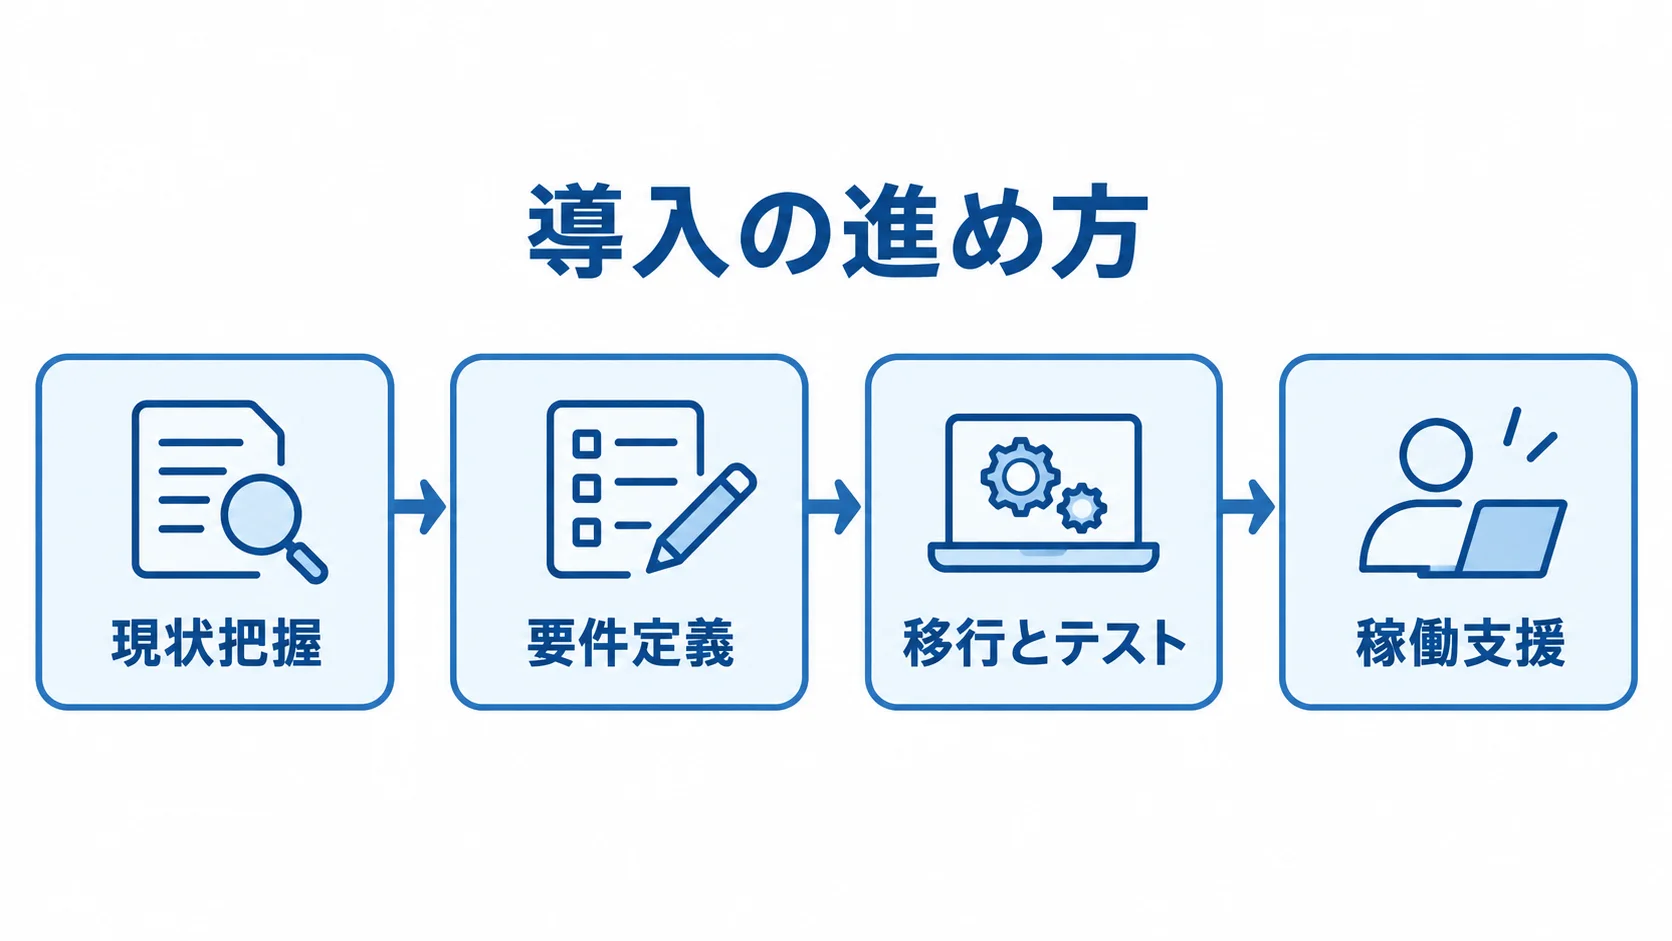
固定資産管理システムは、契約してすぐ使えるとは限りません。台帳の品質や現物との差異は、導入前に確かめておきます。会計処理や利用部門の役割も、あわせて整理します。
要件定義から移行、テスト、稼働支援までを一つの計画にまとめます。なお、小規模導入でも、月途中取得や除却などの例外処理を確認します。
現状把握で見る資産件数以外の条件
必要な機能や工数は、資産件数だけでは判断できません。組織の構成と運用の仕方も、判断材料になります。
- 組織条件:法人、拠点、部門の構成。
- 運用条件:移動頻度と棚卸し方法。
資産種類や現行システム、帳票を整理し、会計基準も確認します。たとえば、資産数が少なくても、全国の店舗を巡回する企業では工数が増えます。さらに、設備の分割・統合が頻繁な製造業でも、必要な機能は増えます。
要件定義でのMUSTとWANTの切り分け
要件定義では、機能を優先度で分けておきます。その軸はMUSTとWANTの二つです。
- MUST:稼働初日から必要な業務。
- WANT:初期導入での必要性を判断する機能。
MUSTには、取得登録、減価償却、移動を置きます。除却や帳票も、MUSTの対象です。
会計仕訳や権限、操作履歴も、MUSTに含めます。バックアップもMUSTに入ります。
一方で、WANTには写真管理、QRコード、モバイル棚卸しを置きます。BIやAI検索も、初期導入で本当に必要かを判断します。
最初から全機能を独自開発すると、費用と期間が増えます。現場が機能を使いこなせないこともあるため、優先順位を決めておきます。
移行とテストでの会計結果と現物の照合
移行前後の会計結果と、現物の状態を同時に確かめます。確認の方法は次の2つです。
- 会計照合:残高や償却結果の比較。
- 現物照合:台帳と設置場所の差異の記録。
期首残高や取得価額、償却累計額を照合し、残存簿価も確かめます。当期償却や除却、税務申告用データも確認します。
月途中取得や過年度訂正、減損のほか、分割・統合もテストします。組織変更、リース、年度切替もテスト対象です。現場にない資産、台帳にない資産、場所が違う資産は、記録しておきます。
標準的なクラウド導入は1〜3か月が目安です。中堅企業の連携込みは3〜8か月、大規模導入は8〜18か月程度です。
リリース日は、システムが完成した日だけで決めず、移行データの承認、利用者教育、初月の償却計算まで含めて決めます。
固定資産管理システムの見積金額が変動する主な要因
同じ製品でも、管理対象と運用ルールが違えば、見積金額は変わります。主な価格要因には、資産件数や拠点・法人数、会計基準があります。既存システムとの連携や現物管理、セキュリティ要件も、見積金額に影響します。
資産件数・拠点数・法人数による利用範囲の違い
資産件数が増えると、移行と棚卸しの作業量も変わります。資産件数と拠点・法人数では、影響する箇所が異なります。
- 資産件数:ライセンスや検索性能に影響します。
- 拠点・法人:マスタや権限設計が必要です。
バックアップ容量も変わります。拠点が多い企業では、部門・場所・担当者の情報をそろえておく必要があります。
また、異動申請と承認の設計も必要です。複数法人では法人ごとの帳簿を分けて管理し、グループ全体で集計できる権限設計も欠かせません。
会計基準・リース・税務の対応範囲による差
会計基準と税務の管理方法を先に確認すると、追加改修を抑えられます。対応の範囲は、次の2つに分けて見ます。
- 標準対応:日本基準の減価償却まで。
- 拡張対応:IFRSやリースなどを扱う範囲です。
会計簿価と税務簿価の並行管理や減損を確認します。資産除去債務や少額資産、一括償却資産も対象で、リースも含めて確認します。
新リース会計基準に向けて、契約情報とリース期間を決めておきます。割引率や使用権資産、リース負債を、どこで管理するかも決めます。
固定資産台帳は、国税庁の帳簿例に含まれています。優良な電子帳簿では、訂正削除履歴と帳簿間の相互関連性も確認します。
日付や金額による検索と出力の要件も確認します。これらを後から追加すると、改修費用が発生しやすくなります。出典は国税庁「優良な電子帳簿の要件」で、2026年確認です。
連携・棚卸し・セキュリティの深さと工数
連携・現物管理・セキュリティの条件を細かく決めるほど、設計工数は増えます。設計の対象のうち、次の2つを見ます。
- 現物管理:端末や通信環境の設計まで。
- セキュリティ:認証、権限、復旧の確認。
会計や購買、支払と連携します。予算、ワークフロー、文書管理も、連携の対象です。
ERP連携やQRコード、バーコードも対象です。スマートフォン棚卸しも、含まれます。写真・契約書の紐付けでは、オフライン時の扱いまで設計します。
認証では多要素認証やSSOを、権限では最小権限と職務分掌を確認します。通信・保存時の暗号化、操作ログ、バックアップも対象です。復旧目標と解約時のデータ返却も確認します。
IPAは、提供者と利用者の責任分担を理解して選ぶ考え方を示しています。出典はIPA「中小企業の情報セキュリティ対策ガイドライン」です。
この情報も2026年確認です。認証取得の有無だけでなく、契約と運用まで見積もりに含めます。
固定資産管理システムのコストを抑えるポイント
費用を下げるには、必要な品質を保ちながら、不要な開発を減らすことが基本です。そのために、標準機能を優先することや、データを整理することが助けになります。段階的な導入や、同じ条件での見積もりも役立ちます。
標準機能の優先と独自開発の絞り込み
標準機能に合わせられる業務を先に決めると、開発範囲を絞れます。進め方は、標準化と独自開発に分けて考えます。
- 標準化:基本業務を製品機能に合わせる進め方です。
- 独自開発:必要な差分だけを追加する進め方です。
取得から除却までの処理は、標準機能で実現できます。帳票や権限、履歴も、標準機能の範囲に入ります。現行Excelの画面や入力手順を、そのまま再現する必要はありません。
まず業務上の目的を確認し、標準機能に合わせる部分を決めます。独自画面を一つ追加するごとに、設計や開発、テストが増えます。
独自の追加は、マニュアルや将来保守の費用も膨らませます。そのため、追加範囲を絞ります。
稼働範囲の段階化と初期投資の分散
初期に必要な機能と、後から追加する機能を分けると、投資を分散できます。段階は次の2つで考えます。
- 第1段階:台帳、償却、会計連携を優先する段階。
- 第2段階:棚卸しや追加連携を広げる段階。
基本帳票も第1段階に含めます。第2段階では、モバイル棚卸しや写真・文書連携を追加します。
予算や購買との連携も、第2段階へ回せます。現場で使われるかを確かめてから広げられる点が、この進め方の利点です。
将来機能に備えて、データ項目や権限を第1段階で確認します。APIや契約条件も、同じ段階で見ておきます。将来拡張できない製品を安く導入すると、再構築費用が発生します。
段階導入は、機能を分けて進める方法です。全体設計を省くものではありません。
社内で行うデータクレンジング
社内で整理できるデータを先に整えると、外注範囲を絞れます。社内で進める内容は、次の2つです。
- 先行整理:社内で進められる整理作業です。
- 分担:部門ごとの役割を決めておく。
資産番号の重複や空欄、部門・設置場所の表記ゆれを整理します。除却済みデータも確認し、移行対象の基準を決めます。
すべてを完璧にはせず、サンプルデータで償却結果を確認します。作業は、経理や総務、情報システムに加えて、現場部門も分担します。そのぶん、外注作業を必要な範囲に絞れます。
5年程度の総保有コストでの比較
初期費用だけでなく、利用期間全体の費用を並べて判断します。SaaSとパッケージ・スクラッチでは、後から費用が出る場面が違います。
- SaaS:解約時のデータ返却形式と費用。
- パッケージ・スクラッチ:更新や保守の扱い。
5年程度の利用期間を想定し、ライセンスと保守を並べます。法改正やバックアップも対象です。さらに、追加ユーザーや法人追加も含みます。
データ出力や教育、障害対応も含めて比較します。パッケージでは、バージョンアップとサーバー更新を確認します。スクラッチでは、保守要員と脆弱性対応を確認します。
見積もりを取る際のポイントとチェック項目
見積もり価格の妥当性は、同じ前提条件で比べて判断します。依頼前に、資産件数や法人・拠点数、利用者数を整理しておきます。
現行台帳の形式や会計・ERP、棚卸し方法を確認します。会計基準も、見積もりの前提として押さえます。リースの有無と希望時期も、あわせて整理します。
情報が不足した概算見積もりは、後から追加費用が出ることがあります。
RFPに書く対象範囲と成果物
RFPの対象範囲を具体化すると、各社の見積もりを同じ土台で比べられます。RFPに書く内容は、次の2つに分けて考えます。
- 業務範囲:会計連携までの処理。
- 成果物:仕様書や手順書。
取得から減損まで、資産の動きに関わる処理を記載します。取得、移動、振替に加えて、分割と統合、除却と売却も書き、最後に減損まで含めます。リースや棚卸しも、記載の対象です。
帳票や権限、ログも対象です。バックアップも、対象に含めます。
会計連携と、移行対象件数、履歴の範囲を明確にします。クレンジングの担当、移行回数、照合方法も書きます。
要件定義書、データ移行仕様、連携仕様を成果物に含めるか確認します。テスト計画や操作マニュアル、運用手順書も確かめます。
追加費用が発生する境界
標準料金に含まれる作業と、別料金の作業は分けて確認します。区分は次の2つです。
- 標準設定:料金に含まれる範囲。
- 別途作業:開発や現場作業が該当します。
標準機能に含まれる設定と、別途開発する機能は分けて書いてもらいます。利用者側で実施する作業も、分けて説明してもらいます。
会計連携の初回設定が含まれていても、追加項目は別料金かもしれません。エラー時の再送や、過去データの再処理も確認が必要です。
ラベル貼付や棚卸しの立会いは、別料金になる場合もあります。制度改正対応やバージョンアップ、サポート時間も確認します。休日対応の条件も、見積もりに含めます。
複数社の同条件での比較と実績
同じ条件で比べると、価格と支援範囲の差を確認できます。比べる観点は、製品条件と支援実績に分かれます。
- 製品条件:機能と上限の比較。
- 支援実績:類似条件の事例の確認。
資産件数の上限や、会計・税務台帳、リース・IFRSを確認します。現物棚卸しやAPI・CSVの対応も比較します。法改正対応や導入支援も、同じ観点で比べます。
データ返却と同業種の事例も、同じ項目で確認します。大企業向けの事例が、自社と同じ規模や会計環境とは限りません。
類似条件での導入期間と、追加開発の有無を聞きます。開発会社へ相談する場合は、会計・購買・現場の業務フローを見ます。
要件定義から開発、移行、運用定着まで支援できるかを確かめます。一気通貫で支援してもらえれば、担当者間の調整の手間が減ります。
よくある質問(FAQ)
公開料金がある場合でも、移行や連携の条件を確認する必要があります。最終的には、自社の業務範囲に合わせた見積もりで判断します。
固定資産管理システムは月額いくらで使えますか?
公開料金は、必要な業務と支援範囲を分けて確認します。PCAクラウド固定資産では、固定資産単体と会計との組み合わせで、公開例が分かれています。
- 固定資産のみ:月額16,200円の例があります。
- 固定資産と会計:会計と組み合わせた場合の月額20,400円の例。
税抜の利用モデルで、導入指導やデータ移行は含まれません。資産件数や利用者数、法人数を伝えます。そのうえで、連携や支援範囲も示して、初年度総額を確認します。
Excelから移行する場合はいくらかかりますか?
移行費用は、対象件数や履歴の範囲、台帳の品質によって変わります。棚卸しの範囲も関わります。確認する観点は、次の2つです。
- データ品質:項目の入力状況と計算結果。
- 作業分担:移行回数と担当の決定。
資産番号や取得価額、取得日を整理し、供用開始日も確かめます。償却累計額や部門、設置場所などの必須項目も確認します。
サンプルデータで計算結果を照合してから、移行回数を見積もります。そのうえで、移行費用は確定した作業範囲をもとに確認します。
パッケージとスクラッチ開発はどちらが安いですか?
標準処理を短期間で導入するなら、既製の仕組みを使う方が有利です。業務が標準か独自かで、選ぶ形が分かれます。
- 標準業務:クラウドやパッケージを検討します。
- 独自業務:追加開発やスクラッチが候補になります。
クラウドやパッケージは、初期費用と法改正対応を抑えやすいです。一方で、独自の業務フロー、複数基準、海外拠点の条件があると、標準機能だけでは収まりにくくなります。さらに、現場・文書・生産設備との深い連携も、追加開発の理由になります。
保守、脆弱性対応、制度改正を含む総保有コストで比較します。
2027年の新リース会計基準に備えると費用は増えますか?
リース対応の範囲が広いほど、要件定義とテストの工数が増えます。対応は、次の2つに分けて考えます。
- 契約管理:計算に使う条件の整理。
- 会計対応:連携や監査資料までの確認。
リース契約の収集と契約情報の整理が必要です。使用権資産とリース負債の計算、会計連携も確認します。
注記や監査資料まで対象にすると、移行とテストが増えます。新リース会計基準は2027年4月1日以後開始の年度から原則適用されるため、早めに範囲を決めます。
現行製品の対応時期や追加モジュール料金を確かめます。既存契約データの移行支援も、早めに確認しておきます。
まとめ
固定資産管理システムの費用相場は、導入規模によって変わります。小規模クラウドは初期20万〜150万円、中堅企業の移行・連携込みは300万〜1,500万円が目安です。
大企業・グループ導入は1,500万〜5,000万円超が目安です。ただし、この金額は市場統計による一律の価格ではなく、公開料金と導入工数の推定レンジです。
業務範囲とデータ品質で見る費用
機能数だけでなく、作業範囲とデータ品質を含めて比較します。範囲は次の2つに分けて見ます。
- 導入範囲:移行や連携までを含みます。
- 運用範囲:返却条件まで含みます。
月額料金だけでなく、データ移行や現物棚卸し、会計・ERP連携も見ます。リースや教育、法令・監査対応も含めます。さらに、保守やデータ返却も比較に入れます。
標準機能を優先し、MUSTとWANTを分けます。データを整理してから、複数社へ同じ条件で依頼します。
見積もり依頼前に整理する項目
見積もりの前に、比較条件と社内作業を整理しておきます。整理する内容は、次の2つです。
- 規模:資産件数や拠点、法人数。
- 業務:会計・ERP連携、棚卸し、リースの有無。
現行台帳の状態も確認し、見積もり条件に反映します。希望する稼働時期と、初期に必要な機能も伝えます。
将来拡張したい機能と、社内で対応できる作業も伝えます。固定資産管理を経理だけの台帳にせず、業務の流れとして設計します。
取得や現物確認、仕訳までの流れを対象にします。さらに、税務や監査までの流れも含めます。この設計が、費用対効果の高い導入につながります。
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。