
固定資産管理システム開発は、導入方式、導入の進め方、費用・選定・運用の確認事項に分けて全体像を押さえると、自社に合う導入計画の土台になります。
システムの種類と効果、導入の進め方、費用相場と選び方の順に見ていきます。各テーマの詳細は、下の関連記事もご覧ください。
▼関連記事一覧
・固定資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・固定資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・固定資産管理システム開発の見積相場や費用/コスト/値段について
・固定資産管理システム開発の発注/外注/依頼/委託方法について
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産管理システムの全体像
固定資産管理システムは、資産番号をもとに、会計・税務上の簿価や管理会計の情報を管理する仕組みです。減価償却費の計算は、その機能の一つにあたります。
さらに、実際の設置場所や利用部門も資産に結び付けます。そのため、経理や購買、総務の担当者が同じ情報を参照できます。情報システムや拠点管理者、監査担当者も、同じ仕組みで情報を共有できます。
取得から除却までのライフサイクル管理
管理対象と記録項目をそろえておくと、固定資産の取得から処分までの流れを一続きで追えます。
- 管理対象:土地・建物、機械、車両、店舗設備、什器、パソコン、ネットワーク機器、ソフトウェア、リース資産、建設仮勘定
- 取得時の登録:資産番号、購入先、取得価額、取得日、稼働日、耐用年数、償却方法、部門、場所、担当者、証憑
- 取得後の履歴:移動、振替、分割、統合、減損、除却、売却、廃棄
履歴が残っていれば、資産をいつ、どの部門がどこで使い、簿価がいくら残っているかをつかめます。一方、複数拠点でExcelを使うと、資産番号の重複や更新時期のずれが起きやすくなります。そのため、月次決算や監査のたびに照合作業が発生します。
会計・税務・現物管理を一つの業務フローでつなぐ機能
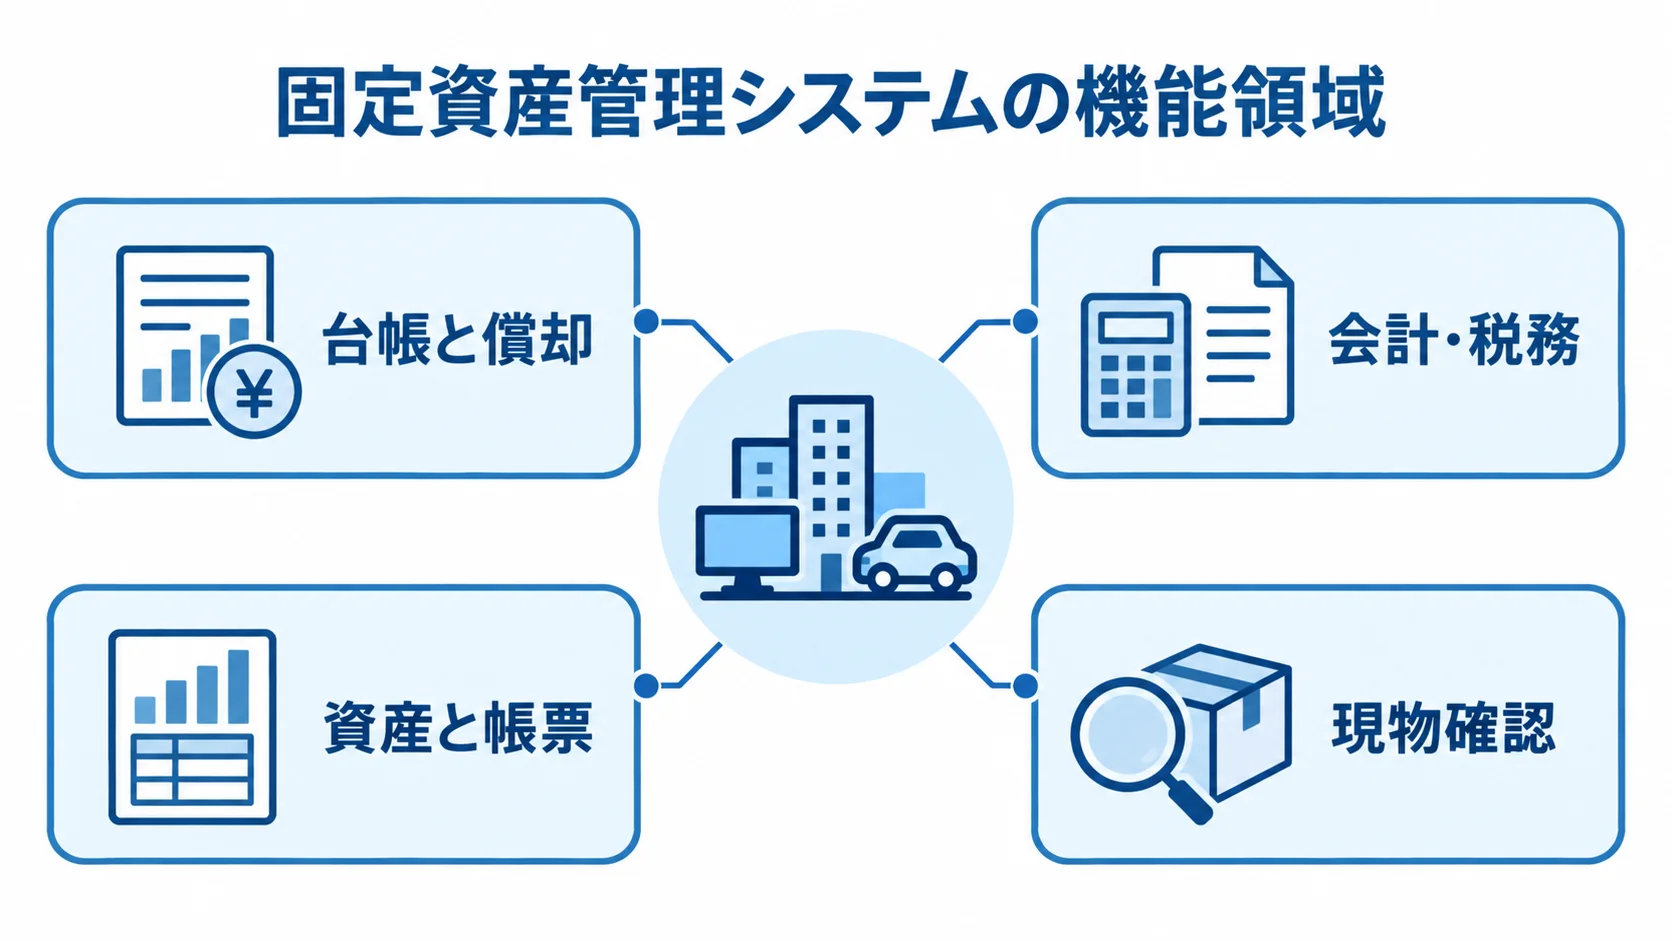
台帳の登録から現物確認まで、業務の流れに沿って必要な機能は、四つの領域でつながります。
- 台帳と償却:取得登録や台帳管理、定額法・定率法などの減価償却計算
- 会計・税務:会計簿価と税務簿価の並行管理、減損や資産除去債務への対応
- 資産と帳票:リース資産、建設仮勘定、異動履歴、固定資産台帳・償却明細、部門別・拠点別残高の出力
- 現物確認:ラベル、バーコード、QRコード、スマートフォン棚卸し、写真や契約書の添付
償却資産申告に使うデータが出力できるかも、選定時に確かめておきたい点です。会計システムやERP、購買、支払との連携では、仕訳だけでなく部門や勘定科目のマスタをどちらで管理するかを決めます。予算、ワークフロー、文書管理との連携でも、同じ考え方で管理する範囲を決めます。
現場が入力できなければ、どれだけ高機能でも台帳の鮮度は保てません。
固定資産管理システムの種類と導入効果の比較
導入方式は、クラウドSaaS・ASP、オンプレミス型パッケージ、ERPモジュールのほか、個別連携を加えたパッケージやスクラッチ開発に分かれます。
方式を選ぶときは、価格だけで決めず、処理の標準性や資産件数、法人・拠点数を見ます。既存ERPとの関係、現物確認の方法、社内の保守体制も判断の材料になります。
クラウド・パッケージ・ERPの違い
導入方式によって、運用の負担や標準機能の範囲が違います。自社の保守体制と必要な機能に照らして比べます。
- クラウドSaaS・ASP:標準機能で早く始めたい企業に向き、サーバー調達や更新を抱えにくい
- オンプレミス型:自社の運用やネットワークに合わせやすく、社内環境にデータを置きたい場合に検討する
- ERPモジュール:会計や購買とマスタを統一しやすい
クラウドは法改正への追従をサービス側に任せやすい一方で、独自の償却ルールや複雑な連携が標準外だと、追加設定や別途開発が必要になります。さらに、保存場所や障害時の復旧、解約時の返却形式も事前に確かめておきます。
オンプレミス型では、サーバーやOS、バックアップの責任が自社側に残ります。脆弱性対応や更新作業も、自社で受け持つ必要があります。また、ERPモジュールでは、現物棚卸しや税務帳票がどこまで標準で備わっているかを確認します。
業務の正確性と現場の負担で見る導入効果
導入効果は、経理と現場の両方で測れる指標として決めておきます。たとえば、次のような変化を確認できます。
- 決算処理:減価償却や除却処理の正確性が高まり、月次決算の確認時間を短縮しやすい
- 現物把握:移動・廃棄・担当変更の履歴から、現物と台帳の差異を早く発見しやすい
- 監査対応:会計、税務、管理会計の数字を同じ資産番号に結び付け、説明しやすい
効果を出すには、資産番号、部門コード、場所コードをそろえておくことが前提です。これらが曖昧なまま移行すると、検索しにくい台帳になります。
効果は、作業時間に加えて、棚卸しの完了日や差異件数で測ります。さらに、除却承認の滞留日数や仕訳の手戻り件数も指標に加えます。
固定資産管理システム導入の5段階の進め方
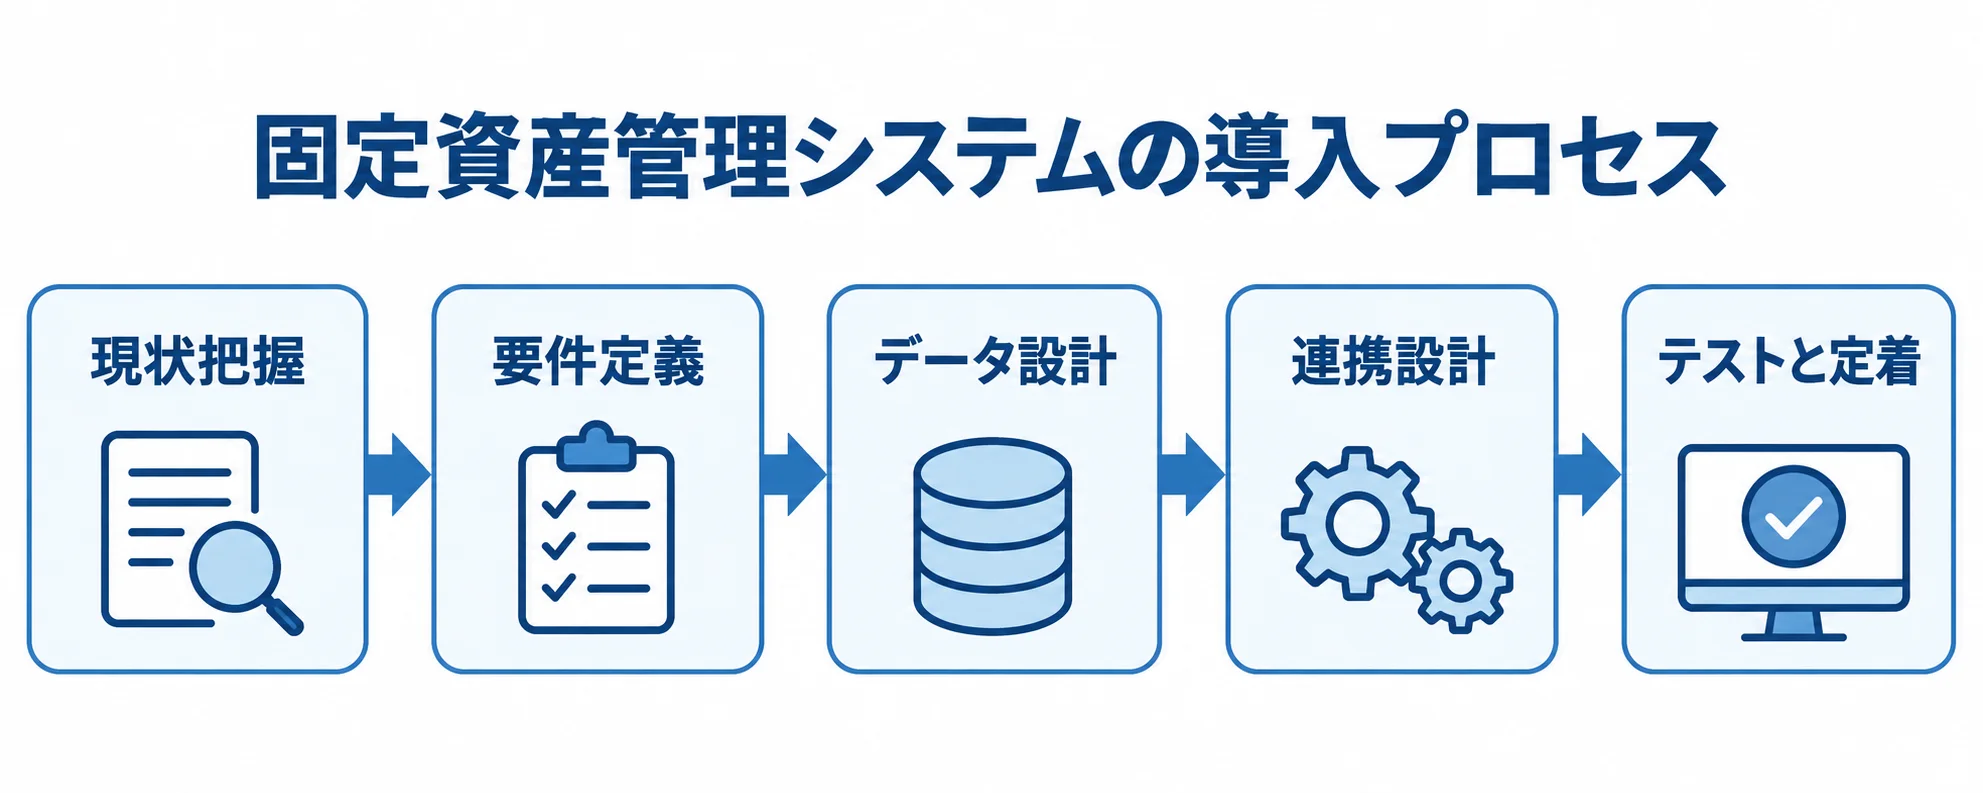
導入は、現状把握、要件定義、データ設計、連携設計、テストと定着の順に進みます。標準機能に業務を合わせる範囲と追加開発の範囲を分けておくと、費用と納期を見通しやすくなります。
▶ 詳細はこちら:固定資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
現状把握と要件定義で決める管理対象
要件定義では、現在の台帳と業務上欠かせない機能を洗い出します。
- 規模・資産:資産件数、法人・拠点数、資産の種類
- 業務・会計:移動・廃棄頻度、棚卸し方法、会計・税務・管理会計の差、リースや建設仮勘定の有無
- 台帳の状態:Excelの最終更新者・更新頻度、正とする台帳、未入力項目
- MUST要件:減価償却、仕訳連携、税務帳票、権限、承認、訂正・削除履歴、バックアップ
- WANT要件:写真管理、モバイル棚卸し、BI、全文検索
現状確認を省くと、後工程で想定外の台帳が見つかり、移行費用が膨らみます。また、機能がない場合に作業が何分増えるかも見ておくと、優先順位を決める材料になります。
データ移行とシステム連携の設計
移行後の照合が滞らないように、移すデータを用途ごとに分けて整理します。
- 資産情報:資産番号、親子関係、取得価額、取得日、稼働日
- 償却・税務情報:耐用年数、償却方法、償却累計額、残存簿価、税務区分
- 管理情報:部門、設置場所、担当者、契約情報
空欄は、そのまま移行するか、現物確認で補うか、廃棄候補として除外するかを決めます。そのうえで、資産番号の重複や部門名の表記揺れ、除却済み資産の混在は、移行の前に整えておきます。
連携方式は、APIやCSV、SFTP、仕訳ファイルなどから選びます。会計側と固定資産側のどちらを正とするかを項目ごとに決めたうえで、実行時期とエラー時の再送、二重計上の防止策を文書化します。
連携は、月次の仕訳連携を先に安定させ、現場の移動や棚卸しを別の頻度で反映する形でも現実的です。最初からリアルタイムで連携させなくても進められます。
テストと段階稼働による計算結果の検証
計算結果と現場の例外処理を確かめるため、現行台帳と次のようなケースを照合します。
- 取得・移動:月途中取得、移動、振替、分割、統合
- 資産処理:減損、過年度訂正、リース、除却、売却
- 年度・組織:年度切替、組織改定
照合する対象は、期首残高、当期償却、除却損益です。さらに、税務申告用データと会計仕訳も照合します。サンプルで確かめるだけでなく、重要資産は全件を確認します。
現場では、棚卸しのリハーサルと操作研修を行っておきます。例外処理は、読み取れないラベルや電波の届かない場所を想定して決めます。資産の移動中や担当者不在の場合も、あらかじめ手順を決めておきます。
可能であれば、1拠点または1部門で先行稼働させ、初回の月次を旧台帳と並行して確かめてから対象を広げます。なお、大規模導入では、段階稼働のほうがリスクを抑えられます。
固定資産管理システムの費用相場とコストの内訳
費用は、ライセンス料だけでなく、初年度総額で比べます。初期設定や要件定義、データ移行、棚卸しを含めます。さらに、ラベル発行や会計連携、教育、稼働支援、保守も含めて見ます。
固定資産管理に特化した公的な市場平均は確認できていません。そのため、以下の金額は、公開料金や会計・財務システムの導入事例、一般的なSI工数から組み立てた企画段階の推定レンジです。実際の見積もりは、資産数や連携数で変わります。
▶ 詳細はこちら:固定資産管理システム開発の見積相場や費用/コスト/値段について
導入規模別の初期費用と期間の目安
初期費用や月額、導入期間は、資産数や連携範囲、方式によって変わります。
- 小規模クラウド:資産数1,000〜5,000件程度。初期20万〜150万円、月額1.5万〜10万円、期間1〜3か月
- 中堅企業向け専用パッケージ:複数拠点、会計連携、移行、棚卸しを含み、初期300万〜1,500万円、月額または保守10万〜50万円、期間3〜8か月
- 大企業・グループ導入:初期1,500万〜5,000万円超、期間8〜18か月
- スクラッチ・大規模カスタマイズ:初期2,000万〜8,000万円超、期間12〜24か月超となる可能性
複数法人やIFRS、リースを含む場合、月額または保守は50万〜数百万円が目安です。現物・文書管理やERPとの深い連携を含む場合も、同じ目安が当てはまります。
小規模クラウドの金額は、標準機能を使い、会計とはCSVで連携する場合が条件です。公開料金の一例では、固定資産機能のみで月額16,200円、会計機能と組み合わせると月額20,400円です。
別のサービスでは、上位版のみで月額19,200円、会計などとの組み合わせでは月額38,400円と示されています(出典: 固定資産管理クラウドサービスの公式料金、2026年)。ただし、これらの金額には、インストール、操作指導、データ移行は含まれません。
見積もりで分けるべき初期費用・運用費用
費用の抜けや偏りを見つけるため、見積書には初期費用を工程ごとに書いてもらいます。
- 上流工程:企画・要件定義、設計
- 構築工程:設定・開発、連携、テスト
- 導入工程:データ移行、教育、稼働支援
一般的には、要件定義が全体の10%前後、設計が10〜20%です。設定・開発は40〜60%、テストは10〜20%が目安になります。残りは移行・教育・稼働支援に配分されます。
この配分は、見積もりを比べるための工数目安です。固定資産管理に特化した公的統計から出したものではありません。
古い台帳のクレンジングや現物差異の調査は、追加費用になりやすい項目です。さらに、ラベル貼付や複数法人のコード統一も、費用が膨らみやすい点です。
会計仕訳の検証や固有の償却・リースルール、スマートフォン対応にも、費用が生じる場合があります。運用費では、ライセンスやクラウド利用料、法改正対応を含めて見積もります。問い合わせやバックアップ、監視、脆弱性対応も、運用費の項目として確かめます。
追加ユーザーやデータ保管量、契約更新時の価格改定も、費用の前提として確かめます。スクラッチ開発では、法改正やOS更新に対応する保守要員のコストも発生します。
固定資産管理システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や機能数よりも、自社の資産管理業務への理解で選ぶと判断しやすくなります。比較の前に、次の条件を整理しておきます。
- 資産件数
- 法人・拠点
- 会計基準
- 棚卸しの方法
- 既存ERPとの連携
条件をそろえて候補に声をかけると、各社の提案を同じ前提で比べられます。
自社の業務規模と会計要件との適合
業種や運用状況によって、必要な機能は変わります。自社の業務に関係する項目から順に見ていきます。
- 中小規模:標準的な税務・会計処理が中心なら、クラウド標準機能を活用しやすい
- 複数拠点:モバイル棚卸し、バーコードやQRコード、差異の承認フロー
- 製造・建設業:建設仮勘定、設備の親子関係、保全情報、生産設備との連携
- 不動産・学校・医療:拠点・施設・部門別管理、契約書と資産の紐付け
日本基準とIFRSを併用する場合は、帳簿を分けられるかを確かめます。あわせて、償却方法や耐用年数を基準別に設定できるかも見ておきます。
リースが多い企業では、契約情報や使用権資産、リース負債を確かめます。さらに、支払スケジュールも確認しておきます。
企業会計基準第34号は、2027年4月1日以後開始の連結会計年度および事業年度の期首から原則適用です。2025年4月1日以後開始年度からは早期適用も認められています(出典: 企業会計基準委員会、2024年公表・2026年更新)。現在の減価償却だけでなく、基準変更後のデータ構造についても質問しておきます。
連携・セキュリティ・契約条件の評価
連携が実業務で動くかを確かめるため、仕様、エラー対応、テスト環境を評価します。
- 仕様:項目一覧、文字コード、データ上限、実行頻度
- エラー対応:エラー通知、再送、重複防止
- 検証:テスト環境、実際の台帳や仕訳を使った確認
提案の段階で、実際の台帳サンプルと仕訳サンプルを渡します。取得、移動、除却の結果を見せてもらい、年度切替も同じサンプルで確認します。機能表からは分からない差が、こうした検証で見えてきます。
クラウドでは、まず認証と権限を確かめます。多要素認証やSSO、最小権限、職務分掌、IP制限が、これに当たります。通信・保存時の暗号化、操作ログ、訂正・削除ログも、確認の対象です。
バックアップ頻度や復旧目標、障害通知、脆弱性対応も、確認の対象です。さらに、データ所在地や委託先・再委託先、解約時のデータ返却・消去も対象になります。
IPAのガイドラインは、業務の重要度に応じた選定と責任分担の理解を求めています(出典: IPA「中小企業の情報セキュリティ対策ガイドライン」第3.1版、2025年)。そのため、認証の取得状況に加えて、契約と運用の中身も確かめます。
導入支援と見積もりの透明性の比較
見積もりの範囲や導入後の支援を比べるため、候補先には次の点を質問します。
- 導入範囲:移行対象、棚卸し支援、ラベル発行、仕訳連携
- 費用条件:追加開発単価、法改正費用、教育回数
- 運用・解約:問い合わせ窓口、リース会計対応時期、返却データ形式
見積書には、資産件数や利用者数、法人・拠点を前提条件として明記してもらいます。さらに、インターフェース本数や移行件数、訪問回数も書いてもらいます。
同じ質問票で、標準機能やカスタマイズ方針、同規模の導入経験を評価します。加えて、責任者の経験や教育方法、障害時の体制も確かめます。
機能が多い候補よりも、稼働後に自社で運用でき、法改正や組織変更に対応できる候補のほうが、長期的な総保有コストを抑えやすい場合があります。
▶ 詳細はこちら:固定資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
▶ 詳細はこちら:固定資産管理システム開発の発注/外注/依頼/委託方法について
導入で起きやすい失敗と運用定着のポイント
失敗の多くは、製品の性能より、目的や運用ルールが曖昧なまま導入することで起きます。たとえば、「Excelを置き換える」ことだけを目的にすると、現場が入力せず、経理が別台帳を持ち続けることがあります。また、移行データの誤りを稼働後に発見するケースもあります。
目的・責任者・入力ルールを決めない失敗
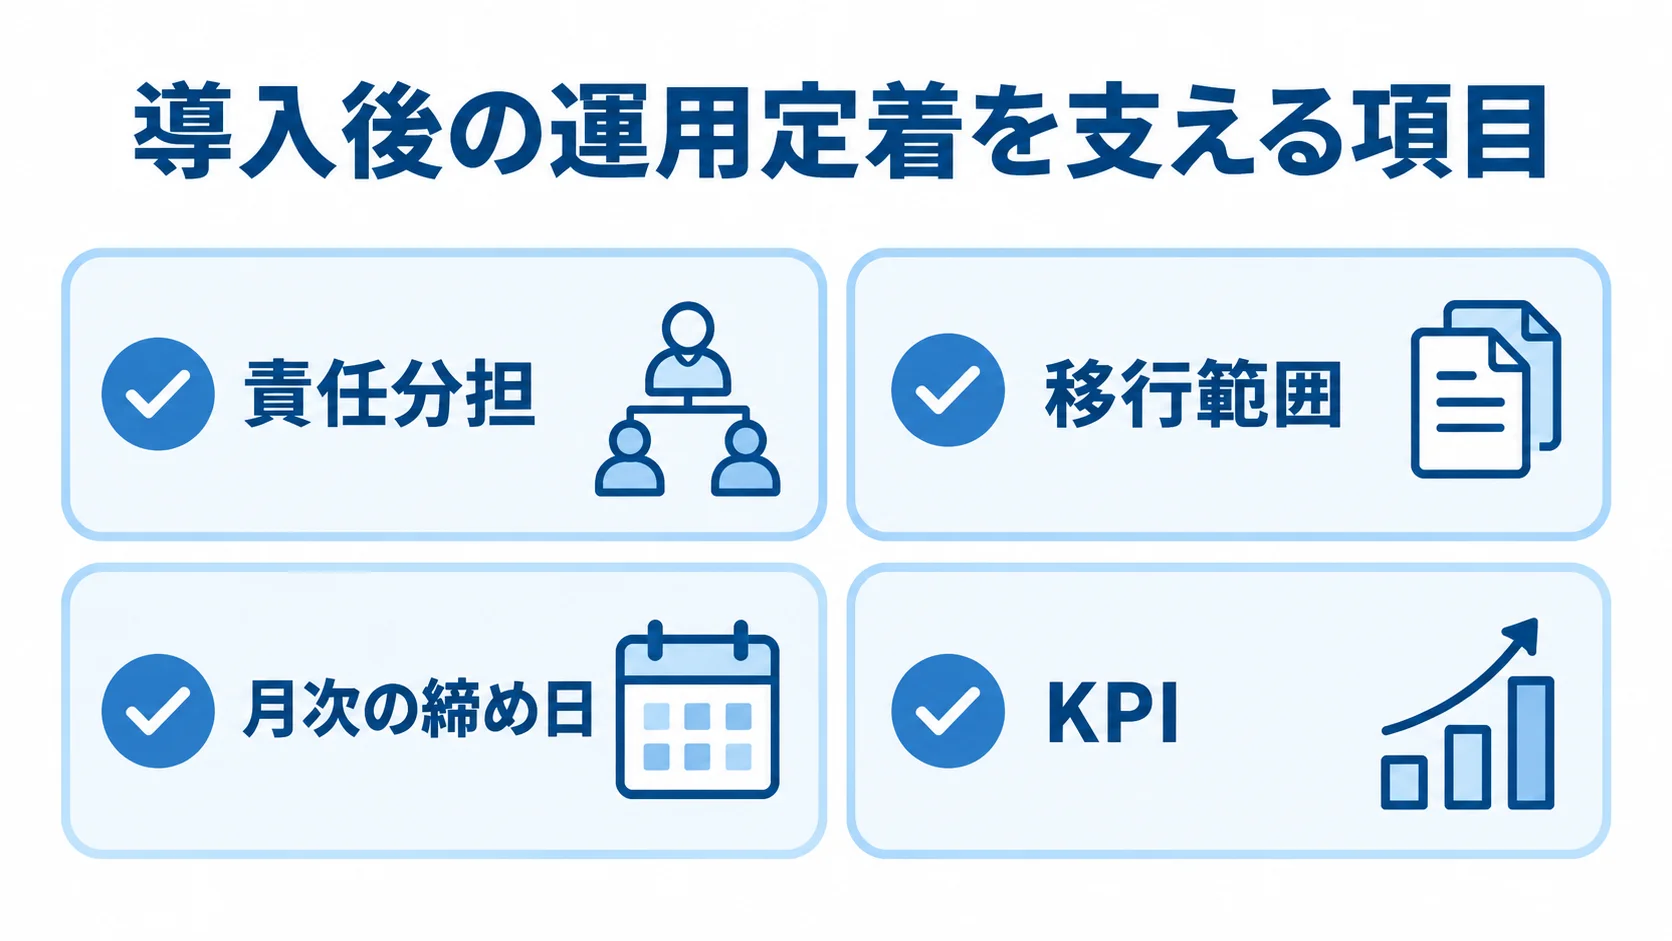
失敗を防ぐには、責任分担と移行範囲を先に決めます。
- 責任分担:経理だけで要件を決めると、現場の移動や棚卸しが後回しになる
- 移行範囲:過去データをすべて移行しようとすると、稼働が遅れる場合がある
取得申請者や登録担当者、移動申請者を決めます。承認者や除却確定者も決め、誰がいつどの項目を更新するかを業務フローに落とし込みます。状態を判断する責任者が決まっていないと、情報が古くなります。
移行の範囲は、現役資産と重要な履歴、税務・監査用のデータ、参照だけのデータに分けて決めます。古い証憑や写真は、別保管にする判断もできます。
稼働初月の計算には、資産番号や取得価額、償却累計が必要です。残存簿価や部門、場所も含め、これらは全件を検証します。
運用開始後のルールとKPIによる定着
稼働後は、月次で取得や移動、除却の締め日を設定します。未承認の申請や所在不明の資産は、定例会で確認します。ラベル未貼付や会計連携エラーも、同じ場で取り上げます。
組織変更や拠点移転に備えて、部門・場所マスタの変更手順も登録しておきます。棚卸しを年度末だけに寄せず、重要資産や移動の多い拠点を周期的に確認すると、原因を追いやすくなります。
定着度は、KPIを決めて3か月後と6か月後に導入前と比べると測れます。
- 棚卸し:完了率、所在不明件数、台帳と現物の差異件数
- 資産処理:取得登録までの日数、除却承認の滞留日数
- 会計処理:会計連携エラー、月次決算の手戻り件数
比較の結果をもとに、入力画面や承認経路を改善します。制度や組織の変化も含めて、業務改善の基盤として運用していきます。
法令対応・電子帳簿・セキュリティの確認事項
固定資産管理では、計算結果に加えて、帳簿の保存や検索、訂正履歴を確かめます。相互関連性や出力のしやすさも、確認が必要です。ただし、製品が法令や会計基準に対応していても、自社の保存要件や承認手続きまで自動で満たすとは限りません。
自社の保存要件や承認手続きは、経理と法務、情報システムで要件を分担し、証跡を残せる運用を設計して満たします。
優良な電子帳簿を目指す場合の確認事項
国税庁は、減価償却資産に関する固定資産台帳を優良な電子帳簿の対象となる帳簿の例に挙げています(出典: 国税庁「優良な電子帳簿の要件」、2026年確認)。そのため、優良な電子帳簿を目指す場合は、保存、検索、閲覧の条件を確かめます。
- 履歴・関連性:訂正・削除履歴の保存、帳簿間の相互関連性
- 検索・出力:日付・金額・取引先での検索、範囲指定や複数項目検索、画面表示と出力
- 備付け・保存:システム概要書や操作説明書、保存期間、バックアップ。法人の帳簿保存期間は原則7年
- 長期閲覧:退職者削除後の履歴、旧部門・拠点の検索、出力形式、長期保存、終了時のデータ返却
法令や会計基準の要件は、システムと運用の両面から導入前に確かめます。
新リース会計への備えと、クラウドの責任の分け方
新リース会計基準への対応とクラウド運用では、管理項目と責任の分担を具体的に決めます。
- リース情報:契約、期間、更新・解約オプション、支払額、割引率、使用権資産、リース負債、注記情報
- 適用準備:2027年4月1日以後開始年度から原則適用。契約台帳の別管理か連携かを決め、予定機能と利用可能な機能を区別する
- クラウドの責任:利用者側はID・端末・権限・入力・ログ、提供者側はインフラ・アプリ・バックアップ・障害対応を担う
クラウドの安全性は、認証マークの有無だけで決めず、運用の中身まで見て判断します。また、復旧目標も、文書だけでなく復旧テストで確かめます。さらに、サービスが止まった場合に、最低限の棚卸しや参照をどう続けるかも決めておきます。
固定資産管理システムのよくある質問
導入前によくある疑問を、順に取り上げます。答えは自社の規模や会計基準によって変わりますが、問い合わせや社内稟議で確認する順番を決めやすくなります。
固定資産管理システムはExcelより何が良いですか?
資産番号をもとに、取得、移動、減価償却、棚卸し、除却の履歴と承認を一つの台帳で管理できる点がメリットです。複数人の更新履歴を残せるうえ、会計仕訳や税務帳票との照合の手順もそろえられます。
ただし、入力ルールと責任者が不明確だと、システムを入れても情報は古くなります。
資産数が少ない会社でも導入する価値はありますか?
判断は、資産数だけでなく、拠点数や移動頻度、監査対応で行います。会計連携や将来の増加も、あわせて見ておきます。たとえば、1,000件未満でも、拠点が多く現物確認に時間がかかる場合や、Excelの更新者が限られる場合は効果が出やすいです。
単一拠点で資産変動が少ない場合は、会計ソフトの標準機能や運用改善と比べ、初年度総額が見合うかを検討します。
データ移行で特に注意することは何ですか?
特に、期首残高や取得価額、償却累計、残存簿価の整合性を確認します。さらに、耐用年数や部門、設置場所、資産番号も確かめます。移行前には、重複や表記揺れ、除却済み、空欄を分類します。
移行後は、現行台帳と件数や金額、償却結果を照合します。また、移行作業の責任範囲と、現物との差異を確定する担当者は、契約や計画書に明記します。
新リース会計基準に対応できるかはどう確認しますか?
確認するのは、対応予定ではなく、対象範囲と利用開始時期です。既存契約の移行方法や、使用権資産とリース負債の計算、注記データ、会計連携も確かめます。
そのうえで、自社の契約サンプルを使い、原則適用年度の期首残高を作成できるか、早期適用の設定があるかを、デモや検証環境で確かめます。会計基準の解釈は、経理責任者や専門家にも確認します。
まとめ|初年度総額と業務フローで選ぶ導入
固定資産管理システムは、減価償却だけでなく、取得や現物確認、会計仕訳をつなぐ業務基盤です。税務申告や監査証跡も、資産番号を通じて結び付きます。
選定では、ライセンス料だけでなく初年度総額を比べます。移行や棚卸し、連携に関わる費用も含めます。教育や保守、法改正対応も、この総額に入れて見ます。
導入では、現状把握、MUST要件の決定、現物と計算結果の検証、稼働後のKPI確認を順に進めます。
2027年の新リース会計基準や優良な電子帳簿の要件、クラウドの責任の分け方も、早い段階で要件に含めておくと、導入直後の作り直しを防ぎやすくなります。
経理だけの台帳を、全社で更新される資産情報へ変えることが、システム導入の目的です。
導入前に確認する五つの項目
候補比較やRFP、社内稟議の前提として、次の五つを確認します。
- 規模:資産件数と拠点数
- 会計・契約:会計基準とリース契約
- 棚卸し:現物棚卸しの方法
- 連携:既存システムとの連携
- 費用・体制:初年度総額と運用体制
五つの項目がそろえば、候補サービスの比較や社内稟議を前に進められます。
小さく検証してから全社へ広げる進め方
候補を絞ったら、現行台帳の一部と実際の仕訳・契約データで検証します。検証するのは、減価償却や移動、除却です。さらに、棚卸しと年度切替も確かめます。
検証の結果と費用、導入支援の範囲を比べたうえで、1拠点や1部門で先行稼働させてから全社へ広げます。そうすれば、計算ミスや現場の混乱を抑えられます。
▼関連記事一覧
・固定資産管理システム開発の進め方/やり方/流れや方法/手法/工程/手順
・固定資産管理システム開発でおすすめの開発会社/ベンダー6選と選び方
・固定資産管理システム開発の見積相場や費用/コスト/値段について
・固定資産管理システム開発の発注/外注/依頼/委託方法について
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。