
固定資産管理システムの発注や外注は、管理範囲の決定、RFPでの要件提示、契約と見積の比較の順に進めると、業務に合う運用につながります。
管理範囲を最初に決めておくと、発注形態の選択や要件の書き方、契約と見積の比べ方がぶれにくくなります。
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産管理システムを発注・外注する前の全体像
発注では、管理対象と外部へ任せる範囲を最初に分けておきます。対象の広さは、製品選びや見積金額を左右します。
管理対象は、固定資産台帳、減価償却、償却資産申告用データに限るのかを整理します。リース資産や建設仮勘定、資産除去債務も含めるかを決めます。
現物確認や写真、契約書をどこまで扱うか、購買や会計との連携まで含めるかも、発注前に決めておきます。
管理対象と成果物の決定
管理対象には、土地、建物、機械などの有形固定資産があり、車両、什器、IT機器も含まれます。ソフトウェアなどの無形資産やリース資産、建設中の設備も対象になり得ます。
- 基本情報:資産番号、取得日、取得価額、耐用年数、償却方法の管理
- 運用情報:稼働日、部門、設置場所、担当者、購入先、証憑の整理
- 関連情報:写真、保守契約、保証期限を資産に紐付けるかどうかの判断
- 成果物:台帳、償却明細、異動履歴、現物確認結果、仕訳データを含める範囲
- 納品資料:マニュアル、設計書、テスト記録を成果物として明示する対象
国税庁は、優良な電子帳簿の対象例に固定資産台帳を挙げています。その要件には、訂正削除履歴、帳簿間の相互関連性、検索機能などがあります(出典:国税庁「優良な電子帳簿の要件」、2026年確認)。
優良電子帳簿を目指すなら、要件定義の段階で変更履歴の保存方法も決めておきます。変更前後の値と変更者、変更日時を保存できる設計にし、承認者や関連仕訳も残せるようにしておく必要があります。
経理・現場・情報システムの巻き込み
固定資産管理は、経理だけの業務ではありません。各部門の担当範囲を決めておくと、要件の抜けに気づきやすくなります。
- 購買:取得情報と検収日の管理
- 現場:設置場所や利用者の変更申請
- 総務・資産管理:棚卸しの実施
- 経理:償却、仕訳、申告の確定
- 情報システム:会計・ERP・購買・ワークフロー・文書管理との連携や権限の担当
情報システム部門は、バックアップや障害対応も担います。発注前に、部門ごとの入力者、承認者、最終責任者を決めておきます。
資産移動の更新期限や除却証拠の保存先、会計と固定資産のどちらを正本にするかも、製品比較より先に決めておきます。担当者が曖昧なままだと、画面が納品されても未更新や二重入力が残ります。
発注形態の選び方
標準処理が中心であればクラウドやパッケージ、既存業務との差が大きければ追加開発を比較します。業務が競争力に直結する場合は、スクラッチ開発も候補になります。
製品を先に決めず、資産件数、法人・拠点数、会計基準を軸に選びます。棚卸し方法、既存ERP連携、社内の保守体制も、判断の材料にします。
クラウド・パッケージの特徴
クラウド型やパッケージ型は、定型性の高い機能を短期間で使い始められる選択肢です。法改正対応やインフラ運用を自社で抱えにくい企業にも適しています。
- 標準機能:減価償却、異動、除却、売却、帳票への対応
- 申告データ:償却資産申告用データの扱い
- 既存機能:会計ソフトの付属機能で足りるかの確認
専用製品を追加する前に、不足がないかを確認しておきます。見る点は、資産件数や複数法人、現物確認です。リースやIFRSの扱いも含めます。写真や承認、API連携の対応も確かめます。
PCAは、固定資産クラウドを月額16,200円から、固定資産サブスクを月額4,500円から案内しています(税抜、2026年確認)。
プランやユーザー数、会計連携は別条件です。操作指導やデータ移行も別条件になるため、月額だけで導入総額を判断しないようにします。標準機能に合わせて業務を整理できる企業ほど、初期費用と期間を抑えられます。
個別開発・スクラッチの確認点
標準機能では表せない固有要件に対応する個別開発では、継続費用と社内の保守体制も見ておきます。初期開発費が安く見えても、保守費用や将来の改修がはっきりしない提案は比べにくくなります。
- 固有要件:資産の親子関係、独自償却、設備投資承認、現場棚卸し、製造設備や文書との連携への対応
- 継続費用:要件定義から移行・テスト、法改正、脆弱性対応、担当交代後の保守までを含めた比較
- 段階導入:資産登録、償却、異動、除却、仕訳連携から始め、棚卸しやBIは第二段階に回す進め方
- 納品物:ソースコード、設計書、テスト仕様書、データモデル、第三者ライブラリ一覧、引き継ぎ条件の明示
- 保守体制:長期保守できる人材がいない場合の、カスタマイズ範囲の絞り込み
発注先の役割分担
発注先には、製品ベンダーや導入支援会社、開発会社などがあります。会計コンサルタントも含め、得意領域はそれぞれ異なります。契約先が分かれる場合は、担当を明確にしておきます。
- データ移行:実施する会社と責任者
- 仕訳検証:会計仕訳を確認する担当
- 障害対応:稼働後の受付窓口を誰が担うか
- 技術支援:自社に業務知識があり技術者が不足する場合は、要件整理を社内で行い、連携開発とテスト支援をSIerに頼む
委託範囲を広げると窓口を一本化できます。ただし、ベンダー任せになりやすくなります。
RFPには、自社と委託先それぞれの判断事項を記載しておきます。たとえば、資産マスタは経理が管理し、設置場所は現場が申請します。連携エラーは情報システムが一次対応するなど、責任を文章にして残します。
RFPと要件整理の準備範囲
RFPは、業務課題や対象範囲、データをそろえて委託先に伝える資料です。制約や期待成果、提案条件も含めます。製品名や画面を指定する必要はありません。
完璧な仕様書を自社だけで作る必要はありません。ただし、現行台帳や業務フロー、年間予定は準備しておきます。連携先と利用者、必須帳票を整理し、予算枠と希望稼働時期も用意します。
現行台帳と業務フローの整理
取得から監査まで、誰が入力し、どの帳票を出し、どのデータを会計へ渡すかを整理します。Excelや旧システムの列名を並べるだけでは、業務の流れは分かりません。
- 対象業務:取得、検収、稼働、移動、修繕、減損
- 期末業務:除却、売却、棚卸し、申告、監査
- 件数:現在の資産数と、年間の取得・移動・除却件数
移動の多い小売・建設・医療と、設備の親子関係が複雑な製造業では、必要な機能が異なります。
移行前には、資産番号の重複やコードの表記揺れ、取得価額と償却累計の不一致を確かめます。稼働日が不明な資産や、除却済みなのに残っている資産、親子関係の欠けた資産も調べます。
RFPには、クレンジングや現物突合、期首残高照合、当期償却の再計算を含めるかを記載します。ここが曖昧だと、初期見積もりのあとに移行費用が追加されがちです。
MUSTとWANTの切り分けと初回リリース
初回リリースに必要な機能と、定着後に効果を高める機能に分けます。WANTを削るのではなく、導入の段階を整理するための考え方です。
- MUST:減価償却、会計・税務簿価、仕訳連携、異動、除却
- 統制:権限、操作ログ、年度切替、必要な帳票
- WANT:スマートフォン棚卸し、QRコード、写真、BI、AI検索の候補
- 通知:保守期限通知など、定着後に効果を高める機能の検討
正常処理だけでなく、例外の処理も要件に含めます。月途中の取得や過年度訂正、移動が該当します。
部門変更や分割・統合、減損も含みます。リース、建設仮勘定、廃棄証明も同様に扱います。年度末の大量処理も、要件として確認します。
会計連携では、API・CSV・SFTPのどれを使うかに加え、連携の頻度や再送、重複防止の方法を決めます。正本や締め後の訂正方法も、あわせて定めます。機能一覧では比べにくい要件は、受入テストの条件として具体的に示します。
セキュリティと将来の制度対応
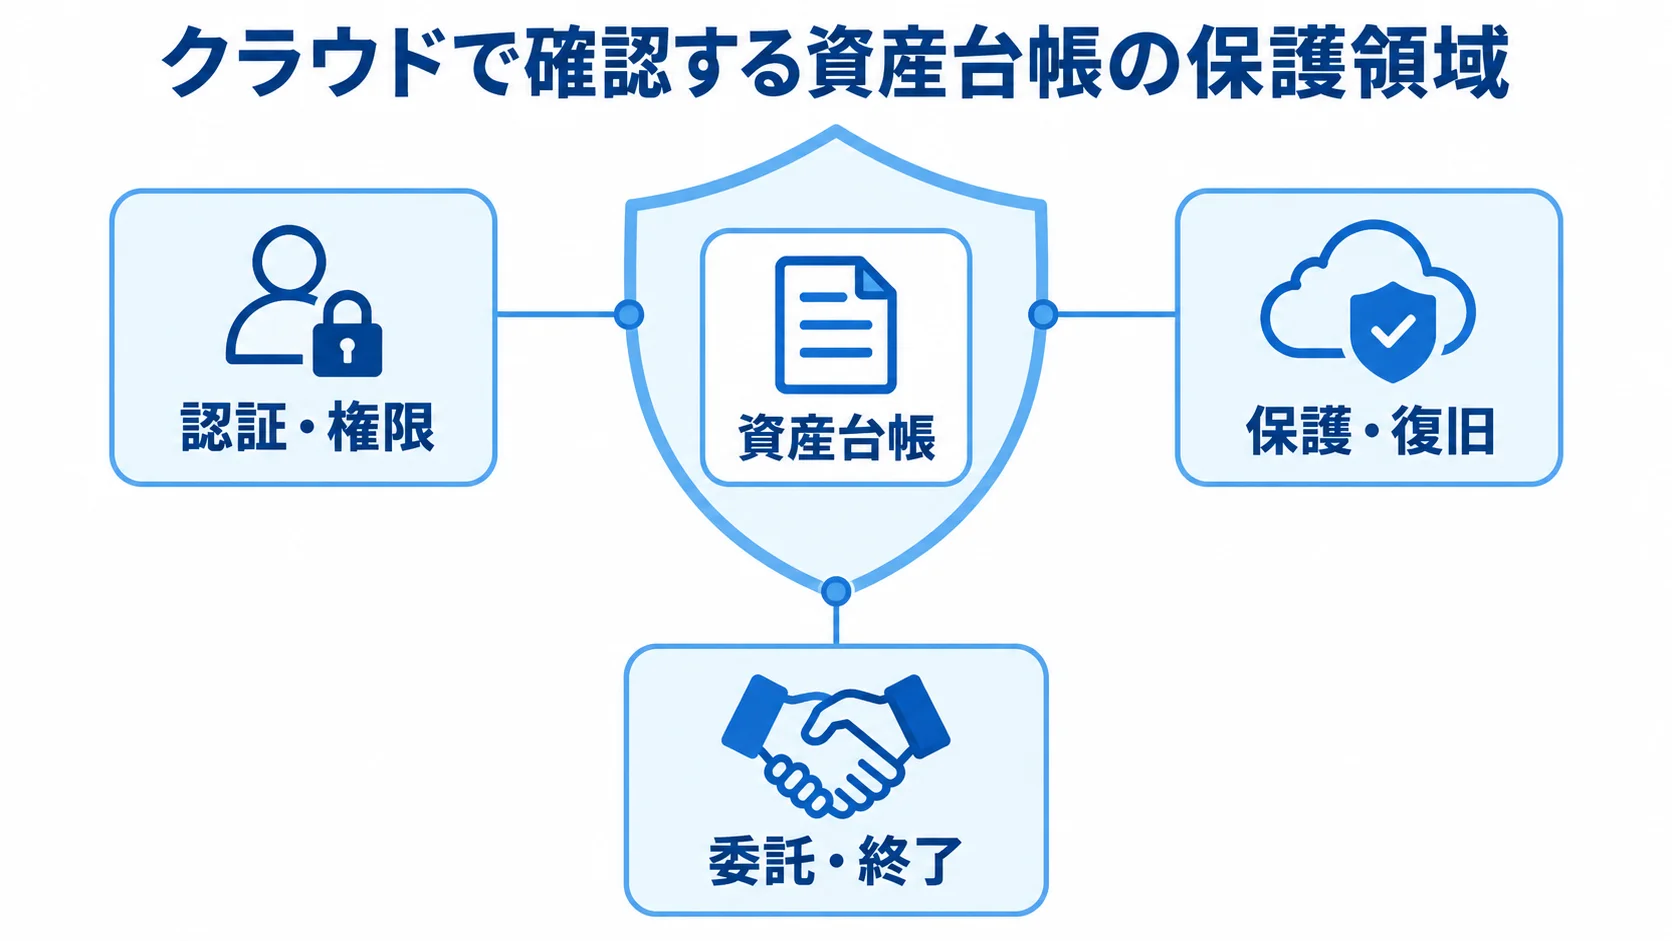
資産台帳には、取得価額のほか、設置場所や担当者が含まれます。写真や契約書、保守資料が入ることもあります。クラウドを使う場合は、責任分界も確認しておきます。
- 認証・権限:多要素認証、SSO、最小権限、職務分掌、IP制限の確認
- 保護・復旧:通信・保存時の暗号化、操作ログ、バックアップ、復旧目標、障害通知
- 委託・終了:脆弱性対応、再委託先、所在地、返却形式、消去証明
認証規格を取得しているかどうかに加えて、自社の業務重要度に合う責任分界を契約に記載します。
新しいリース会計基準は、2027年4月1日以後開始する連結会計年度・事業年度の期首から原則適用されます(出典:企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」、2026年更新情報)。
RFPには、早期適用の扱いや使用権資産とリース負債を入れておきます。契約データや注記情報、既存システムとの役割分担も含めます。そうしておくと、短期の償却計算だけに偏った選定を避けられます。
準委任と請負の使い分け
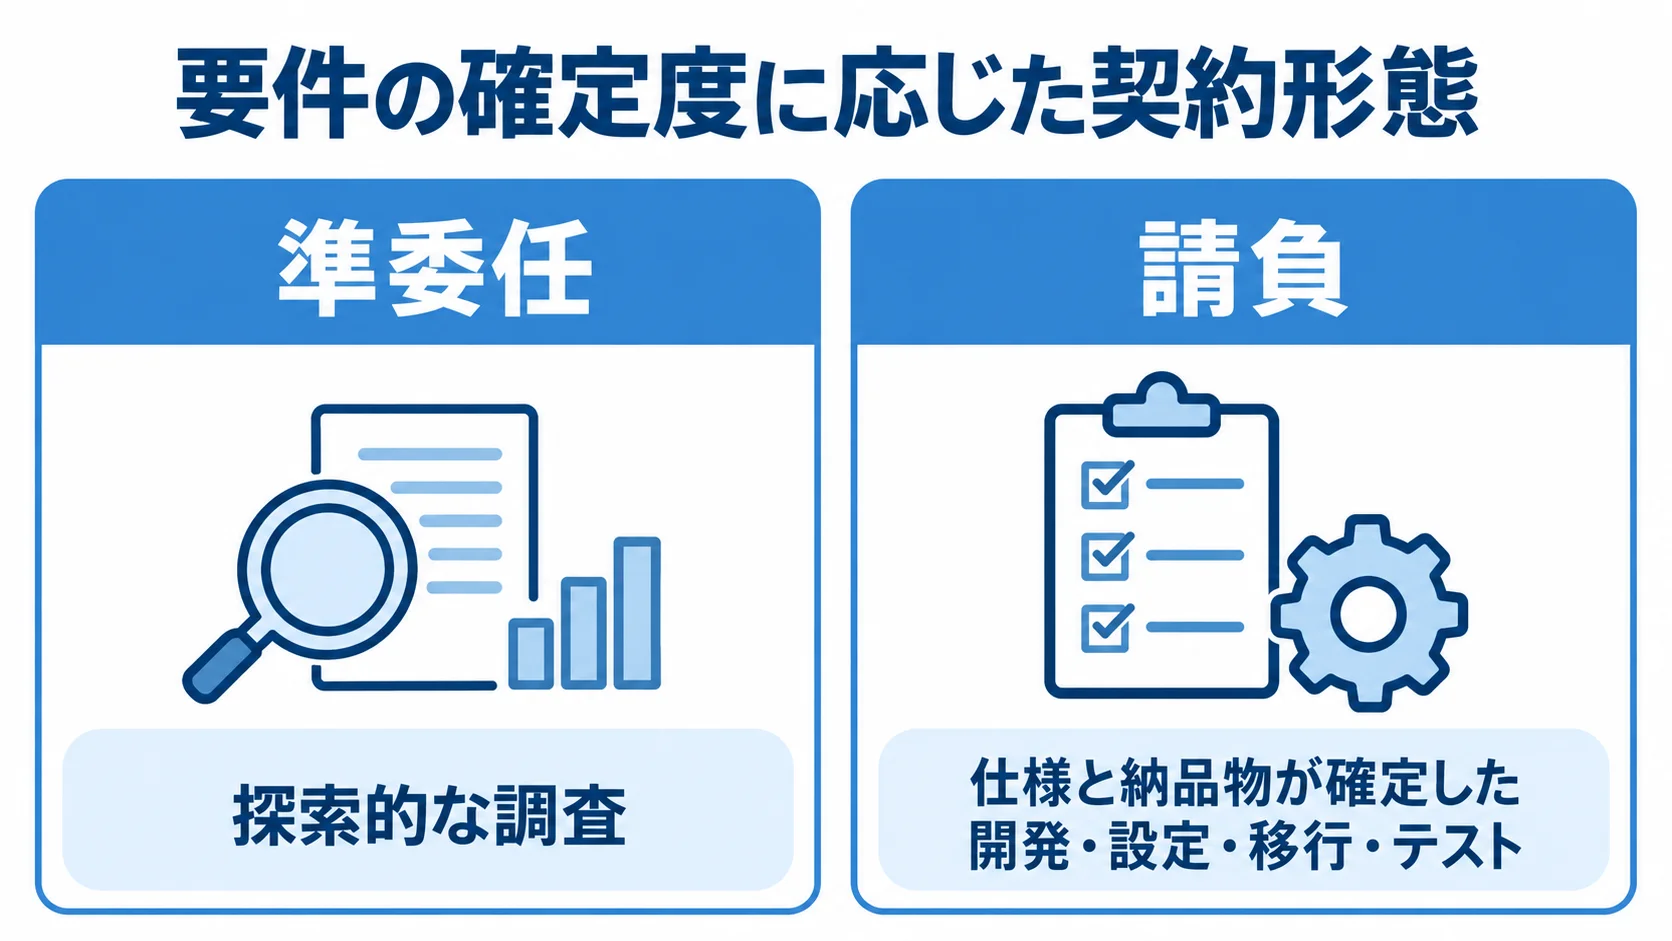
契約形態は、要件の確定度と成果物の定義で使い分けます。探索的な調査は準委任、仕様と納品物が確定した開発・設定・移行・テストは請負とするのが一般的です。
ただし、実際の条件は案件ごとに異なります。法務、購買、情報システムの各部門で、責任範囲とリスクを確認しておきます。
準委任:探索的な要件定義と伴走支援
台帳が複数のファイルに分かれ、業務ごとに呼び方も異なる場合は、完成した仕様を最初から作るのが難しくなります。
- 調査:現状分析、データプロファイリング、業務ヒアリング
- 検討:プロトタイプや製品比較による、未知の課題の明確化
- 管理条件:月次の稼働時間、体制、会議、報告、追加作業の承認方法
時間を使ったのに要件が残らない状態を防ぐため、成果物も決めておきます。要件一覧や業務フロー、データ項目を成果物にします。
連携仕様と課題・決定事項も含めます。概算見積と次工程の判断材料も、あわせて示します。
成果物が曖昧だと、調査の完了と発注可能の判断基準がずれてしまいます。そのため、次工程へ進む条件と、進まない場合の資料・データ返却も取り決めます。
請負:範囲・受入条件・変更手続き
請負契約では、納品後の検収条件や変更時の手順、移行データの責任を具体的に決めます。
- 契約条件:納品物、検収、品質、納期、契約不適合、再委託、知財、秘密保持、個人情報、損害賠償
- 受入条件:画面の動作だけでなく、期首残高、当期償却、除却、異動、仕訳、税務帳票の結果
- 変更手続き:内容、影響範囲、費用、納期、テスト範囲を記録し、双方の承認を得てから着手
- 移行責任:データ不備の修正を、発注者と委託先のどちらが担うかを事前に決める
- 責任分界:稼働直前の追加請求や責任の押し付けを防ぐための、分担の明確化
保守契約:法改正・障害・データ返却
固定資産管理は、毎月・毎年の締め処理を止められない業務です。そのため、通常の窓口と決算期の緊急対応を分け、制度変更時の範囲も比べます。また、クラウド型には、料金に制度改正対応やサポートを含むサービスもあります。
- 基本保守:窓口、重大度別の応答、復旧目標、バックアップ、定期保守、OS・ブラウザ更新
- 継続対応:脆弱性、法改正、軽微な変更、操作支援、決算期の緊急対応の合意
- 料金例:同社ASPの、資産件数に応じた月額固定料金
- 対象範囲:同サービスは初期構築と制度改正対応の考え方を示す一方、他社連携や独自帳票、現物棚卸し支援は含まれるとは限らない
三井住友ファイナンス&リースの総合資産管理サービスASPが案内する料金例です(出典:同社「固定資産管理システム-価格」、2026年確認)。保守の範囲は、見積書と契約書の両方で確かめます。
固定資産管理システムの費用相場
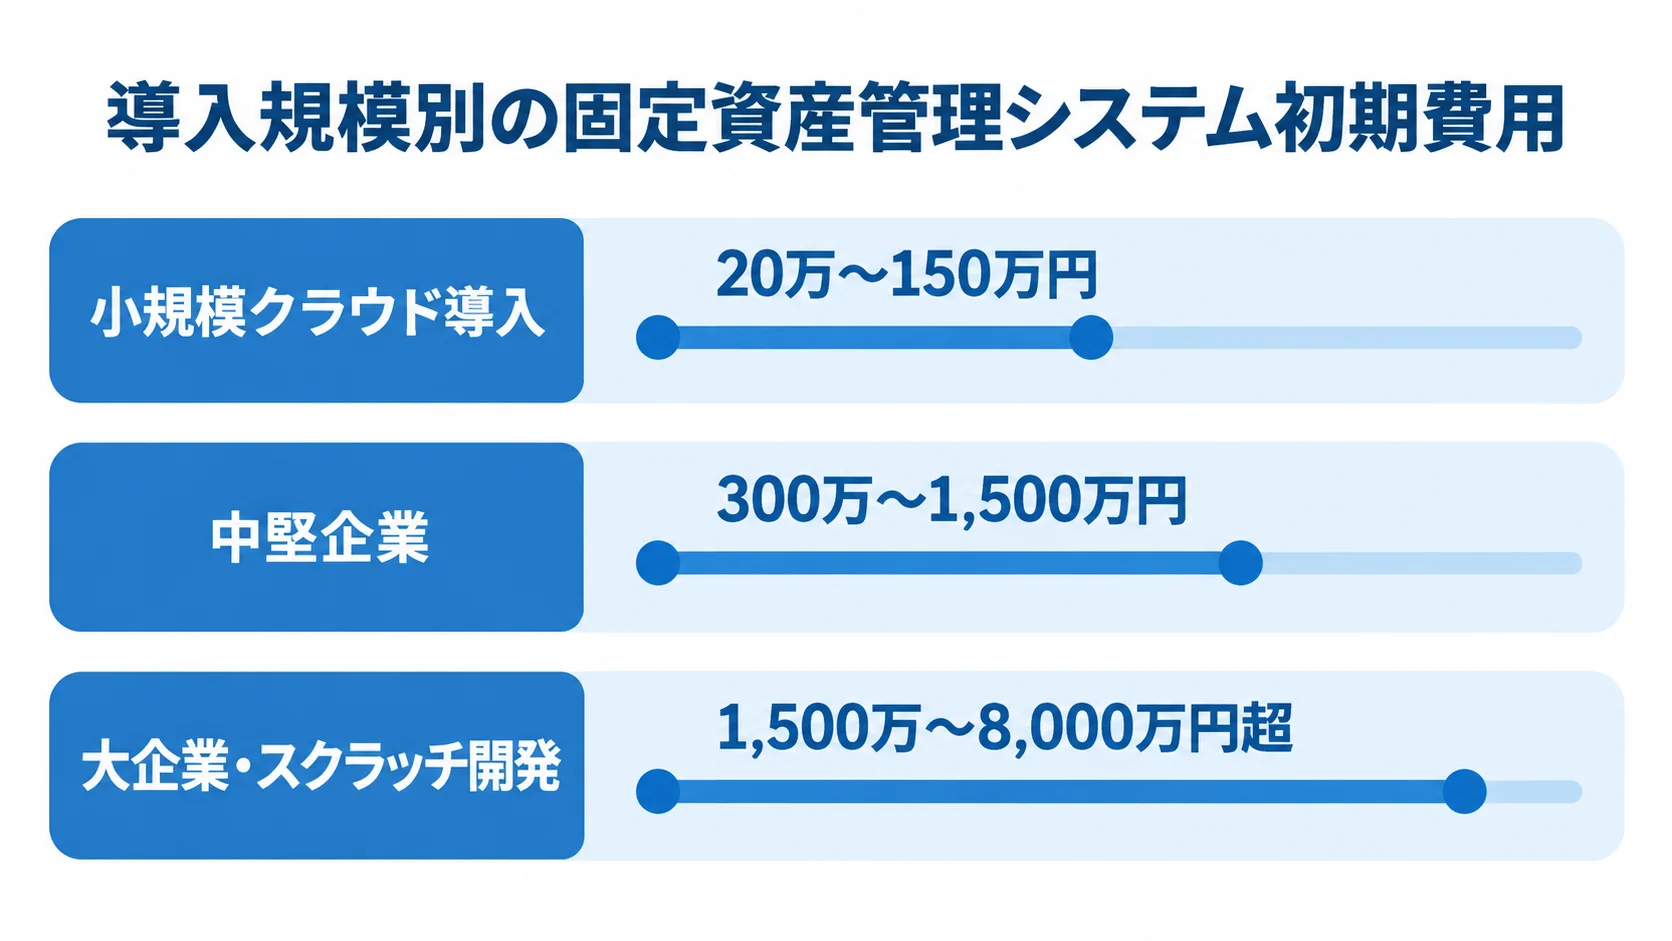
標準クラウドは、月額数千円から数万円で始められます。移行や連携、複数法人への対応を含むと、初期費用が数百万円から数千万円になる場合があります。
公的な市場平均は確認できません。そのため、ここに示す金額は、公開料金や会計・財務システム相場、一般的なSI工数から組み立てた2025〜2026年の計画用推定です。特定の製品や会社が一律に示す定価ではありません。
小規模クラウド導入の初期費用は20万〜150万円程度
小規模導入でも、費用の前提と追加作業を分けて見積もりを見ることが欠かせません。
- 導入目安:資産1,000〜5,000件、単一法人か少数拠点、標準機能、会計CSV連携、簡易移行の場合の初期20万〜150万円程度
- 月額・期間:月額1.5万〜10万円程度、期間1〜3か月程度
- 初期作業:初期設定、権限、テンプレート調整、データ取込、操作説明の範囲による費用の差
- 追加作業:訪問棚卸し、大量の写真登録、自動連携は別料金になりやすく、利用料と導入支援費は分けて見積もる
PCAクラウド固定資産は、月額16,200円からです(税抜、出典:PCA「PCAクラウド 固定資産 価格」、2026年確認)。
中堅企業の導入は初期300万〜1,500万円程度
中堅企業の費用は、導入規模、工程配分、移行の担当範囲に分けて見ます。
- 導入目安:複数拠点、数千〜数万件、会計・購買・ワークフロー連携の場合の初期300万〜1,500万円程度
- 期間・支援:クレンジング、棚卸しリハーサル、教育、稼働支援を含み、月額・保守10万〜50万円程度、期間3〜8か月程度
- 費用要因:件数に加え、データ品質、拠点ごとの運用差、連携先数、帳票・承認の個別性
- 工程配分:要件定義10%前後、設計10〜20%、設定・開発40〜60%、テスト10〜20%(一例)
- 移行費用:移行・教育・稼働支援の中心は工程配分の残り。名寄せや現物確認の担当で費用が変わる
工程配分は、公的な平均ではなく、構成を考えるための目安です。
大企業・スクラッチ開発は初期1,500万〜8,000万円超
初期費用が高い案件では、総保有コストを含めて比べます。月額がないという点も、その中で評価します。
- 対象範囲:複数法人、海外拠点、IFRS、日本基準、リース、建設仮勘定、現物・写真・文書、ERP連携
- 初期費用:独自承認や管理会計を含む場合は1,500万〜5,000万円超、スクラッチや大規模改修では2,000万〜8,000万円超も想定
- 期間と見積:8〜24か月超になる場合があり、リサーチノートと一般的なSI工数による推定。対象法人、利用者、連携本数、保守体制を確定して見積もる
- 総保有コスト:保守要員、クラウド・サーバー、法改正、脆弱性、バックアップ、監査、移行、組織追加までを含める
- 段階導入:会計・税務の正確性、現物棚卸し、分析や高度な連携の順に進め、効果を見ながら投資
委託先の選定と見積比較で確認するポイント
委託先は、製品機能だけでなく、会計・税務への対応や移行、棚卸しまで比べます。連携やテスト、運用定着も、比較の対象に含めます。
知名度や総額だけで決めると、移行や決算時の支援が別契約になり、初年度の費用や社内の負担が想定を超えることがあります。
近い業務条件による実績の確認
委託先の実績は、自社の業務条件やデータ移行の課題に照らして評価します。
- 業務条件:資産件数、法人・拠点、業種、会計システム、棚卸し方法、IFRS・リースの有無
- 体制の適合:移行期間や稼働後の体制。大企業向けの実績があっても、少人数で短期間に標準導入したい企業とは合わないこともある
- 実行力:同規模・同業種の事例が少なくても、移行や連携を具体的に説明できること
- 移行実績:導入前の件数、重複・欠損、現物差異、移行方法、稼働後の照合結果
- 事例の活用:公開事例には、約30万件の資産と写真・文書の参照や突合せを支援した企業もある。機能はそのまま当てはめず、自社課題に置き換える
見積書の初期費用と追加費用の境界
見積書は、項目を分けて出してもらいます。作業範囲をそろえておくと、候補間の差が見えてきます。
- 導入作業:要件定義、環境設定、画面・帳票、連携の区分
- 移行・検証:移行、クレンジング、棚卸し、ラベル、テストの区分
- 稼働支援:教育、稼働支援、保守の範囲の明示
- 単価・追加費:資産1件の移行単価、連携1本の費用
- 利用・対応費:追加ユーザー・法人・拠点、制度改正、時間外対応の費用
「標準機能に含む」が利用だけを指すのか、初期設定やデータ登録まで含むのかを確かめます。「会計連携対応」も、CSV提供か自動開発かで意味が異なり、再送や重複防止、仕訳検証の有無も見ます。同じサンプルデータと受入テストを各社へ渡し、同じ前提で見積もりを比べます。
提案面談での担当者と失敗時の対応
提案面談では、参加者の専門性や例外発生時の対応、費用の前提を見ておきます。
- 参加者:要件定義、会計・税務、移行、連携、稼働後サポートの各責任者への参加依頼
- 復旧対応:台帳重複や棚卸し差異、決算直前の連携停止、担当者退職時に、誰がどの手順で復旧するかの質問
- 業務理解:実装の説明だけでなく、業務上の例外処理に答えられるかの評価
- 比較軸:機能と会計・税務の適合、移行計画、連携方式、セキュリティ、保守、費用、期間、社内負担を同じ軸でそろえること
- 追加費用:移行・教育・保守の有無と別料金項目。最安値でも初年度総額が高くなる場合がある
金額だけで順位を付けないようにします。提案に含まれない項目を「別途」と明示できる会社は、後からの追加費用を管理しやすい傾向があります。
よくある質問
費用、データ移行、製品選びの疑問に答えます。回答は、自社の資産件数や会計基準に合わせて、RFPと見積条件に置き換えて確かめてください。
固定資産管理システムはExcelから移行できますか?
移行はできますが、Excelをそのまま取り込めるとは限りません。資産番号や取得価額、償却累計を項目に対応付けます。残存簿価と耐用年数も、同じように対応付けます。
部門や場所、税務区分も対応付け、重複・欠損・表記揺れを直して移行します。移行後は、期首残高や当期償却を旧台帳と照合します。異動や除却、申告データも同様に照合します。
現物との差異を解消する工程まで、見積に含めておく必要があります。
固定資産管理システムの見積は何社から取るべきですか?
要件が整理できている場合は、3社程度へ同じRFPを渡すと、費用と提案範囲を比べられます。
発注形態が異なる場合は、会社数より比較対象のタイプをそろえることが先です。価格や移行、連携を同じ評価表で確かめます。保守や社内負担、将来改修も、同じ表に並べます。
クラウドに固定資産情報を置いても安全ですか?
安全性は、クラウドかオンプレミスかという形態より、対策の中身で決まります。認証や権限分離、暗号化を確かめます。ログやバックアップ、復旧テストも、あわせて見ます。
脆弱性や再委託、データの所在地、解約時の返却と消去、障害連絡も確かめます。そのうえで、業務の重要度に合うサービスを選びます。
台帳と写真・契約書を同じ環境に置く場合は、資産や法人ごとに閲覧権限を設計します。
2027年のリース会計基準を見据えて発注すべきですか?
リース契約が多い企業や、原則適用の対象年度が近い企業は、発注の時点で対応方針を確かめておきます。
契約情報の管理先や使用権資産・リース負債の計算を整理します。会計・開示情報との連携も含め、既存のリース管理機能との重複範囲を確かめます。
すぐに全機能を導入しない場合でも、将来追加するデータ項目と連携方式を決めておくと、再構築のリスクを抑えやすくなります。
まとめ
発注前には、製品名や開発言語を選ぶより先に、資産件数や法人・拠点、棚卸しを決めます。会計基準や既存連携、運用責任者も、あわせて固めておきます。
発注形態は、標準クラウドやパッケージを含めて比べます。追加開発やスクラッチも候補です。委託先は、要件定義と移行を含む初年度総額で選びます。
発注前のRFPと比較条件
RFPには、現行業務や台帳、データ品質を記載します。必須機能や連携、セキュリティも入れます。将来のリース対応も、あわせて書いておきます。
成果物や受入条件、保守、データ返却も明示します。費用はライセンスや設定、移行で分けます。棚卸しや連携、テスト、教育、保守の費用も、それぞれ分けて示します。
3社程度から同じ条件で見積もると、比べやすくなります。安さだけでなく、差異を追跡し、決算を続けられる体制かどうかを重視します。
最初の相談で示す資料と依頼内容
最初の相談では、現状を伝える資料と、委託先から得たい提案を整理します。
- 相談資料:現行台帳、取得・移動・除却の流れ、会計連携、棚卸し状況、決算・監査の課題
- 提案依頼:標準機能と追加開発、発注者が準備するデータ、稼働期間、初年度総額、制度改正対応の提示
- 判断材料:業務とデータを先に共有しておくこと
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。