
固定資産管理システム開発は、要件整理と製品選定から始まり、設計・開発とテストを経て、稼働と定着に至る6フェーズで進みます。この順序で進めると、現物と会計をつなぐ業務基盤になります。
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
固定資産管理システム開発の全体像
固定資産管理システムは、土地、建物、機械、車両、什器、IT機器などを取得から廃棄まで追跡する業務システムです。会計上の簿価に加えて、税務上の償却情報や管理会計の部門情報も扱います。
実物の設置場所や写真も同じ資産番号に結び付けておくと、台帳と現物を照らし合わせやすくなります。開発の段階では、管理対象に加えて、担当者と処理時期、証憑、承認の流れを明確にしておく必要があります。
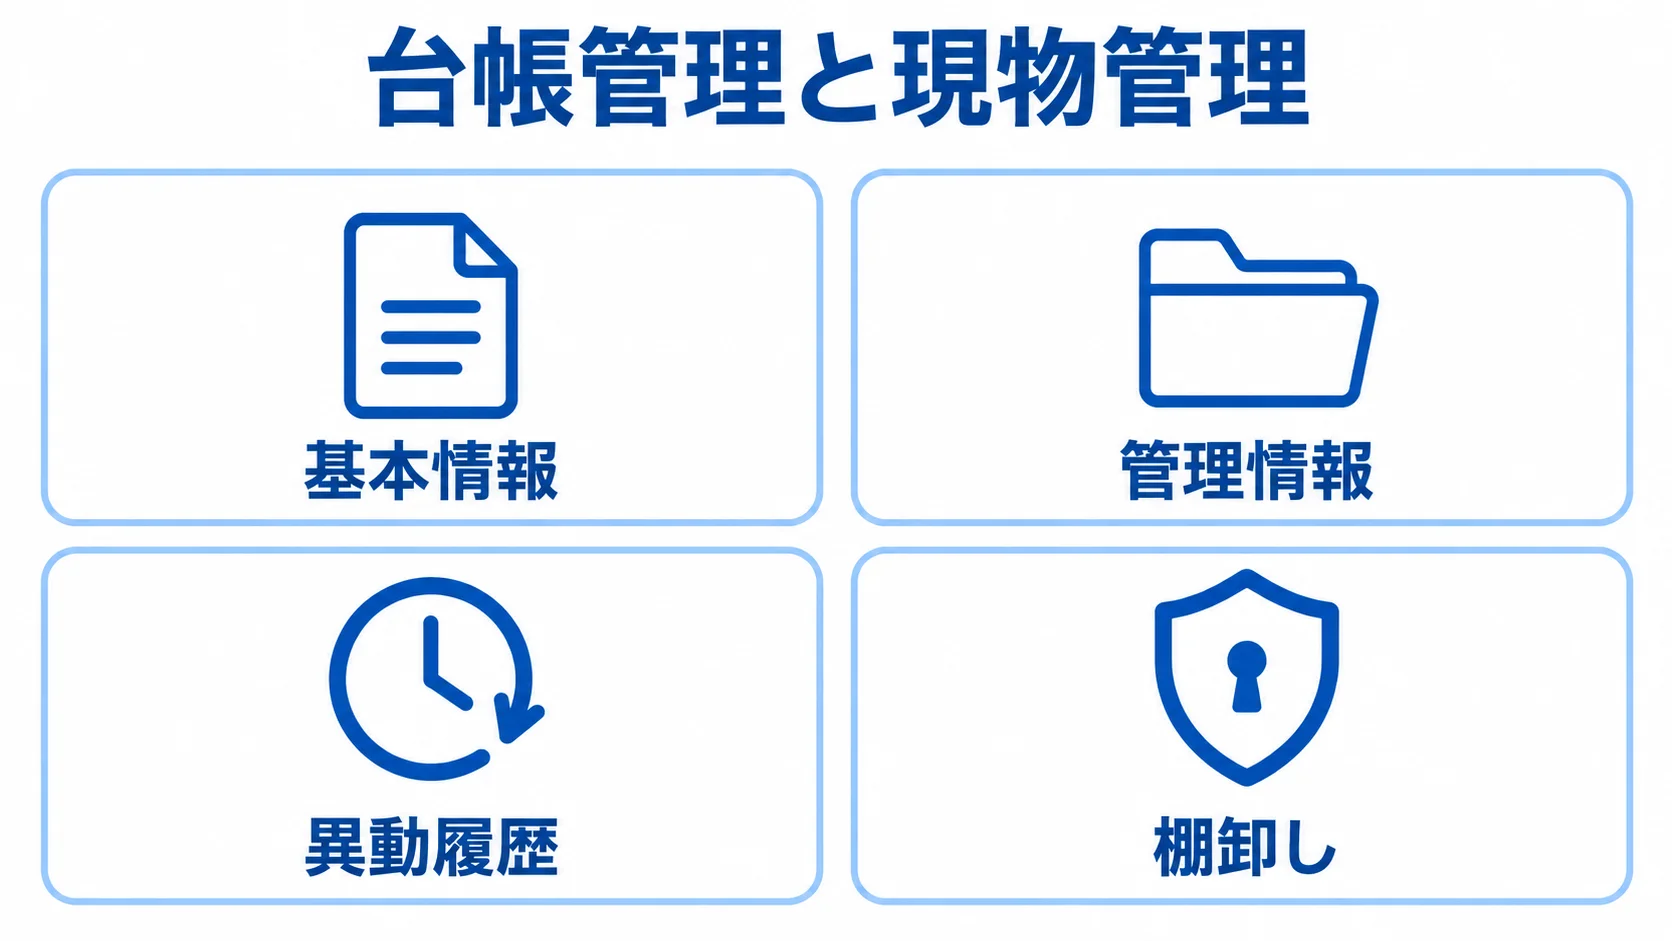
台帳管理と現物管理の一体化
現場での資産の移動が台帳に反映されないと、決算時に所在不明や重複登録が起きやすくなります。そのため、要件に含める台帳情報と履歴を先に整理しておく必要があります。
- 基本情報:資産番号、取得価額、取得日、供用開始日、耐用年数、償却方法
- 管理情報:部門、設置場所、管理者、購入先、証憑を資産にひも付けた情報
- 異動履歴:移動、振替、分割、統合、減損、除却、売却、廃棄の記録
- 棚卸し:スマートフォンやバーコードで現物確認を行うかどうか
運用を先に決めておけば、登録だけで終わって誰も更新しない事態を防げます。たとえば、移動申請は現場責任者が入力し、部門長が承認したあとに、経理が会計連携を確定するという形があります。
現物確認では、確認済み、所在不明、廃棄予定の状態を記録します。ラベル再発行の状態も残しておけば、棚卸し差異の原因をたどりやすくなります。
会計・税務・内部統制への同時対応
会計簿価と税務簿価は一致しない場合があるため、両方を管理できるかが選定の分かれ目になります。次に、対応する会計処理と税務処理を確認します。
- 償却と資産区分:定額法、定率法、少額減価償却資産、一括償却資産の扱い
- 個別処理:減損、資産除去債務、リース資産、建設仮勘定への対応の有無
- 出力帳票:税務申告用データ、償却明細、異動履歴、取得・除却一覧
帳票をどこまで出力できるかは、決算担当者の作業時間に直結します。そのため、訂正削除履歴、帳簿どうしの相互関連性、検索機能も要件に入れて確かめます。
国税庁の「優良な電子帳簿の要件」は、固定資産台帳を減価償却資産に関する帳簿の対象例として示しています(出典:国税庁「優良な電子帳簿の要件」、2026年確認)。
法令対応では、操作説明書やシステム概要書の備付け、帳票の見読性、原則7年の保存も要件に含めます。製品の機能に任せきりにせず、社内の運用ルールも決めておく必要があります。
固定資産管理システムの進め方
導入は、要件整理から定着までの6フェーズに分けて進めます。小規模なクラウド導入であれば、数か月で稼働できます。
複数法人、IFRS、リース、現物棚卸し、ERP連携が加わると、データ移行と検証の比重が高まります。だからこそ、各フェーズの終了条件を決め、課題を次工程に持ち越さないことが、納期と品質を守る基本です。
(1) 要件整理と製品選定
候補製品を比べる前に、自社の規模、資産処理、連携要件を整理しておく必要があります。必須要件と将来要件を分けておくと、各社を同じ判断軸で比べられます。
- 規模と運用:資産件数、法人・拠点数、利用者数、移動頻度、棚卸しの方法
- 会計要件:会計基準、既存システム、リースや建設仮勘定の有無
- MUST:償却計算、会計仕訳連携、税務帳票、権限、操作履歴、年度切替を必須にする
- WANT:写真管理、BI、AI検索。業務効果と費用を見て優先順位を付ける
選択肢には、クラウドSaaS・ASPとオンプレミス型パッケージがあります。ほかに、ERPの固定資産モジュール、パッケージへの個別連携、スクラッチ開発も候補になります。
標準的な会計・税務処理が中心であれば、法改正への追従と短期稼働を期待できるクラウドやパッケージが適しています。一方で、独自の原価計算、海外基準、現場設備との深い連携が競争力に直結する場合は、追加開発やスクラッチを検討します。RFPには、「資産5,000件、3拠点、利用者20名」のように前提条件を具体的に書きます。
製品デモでは、月途中の取得、除却、移動、分割、減損を操作してもらいます。加えて、過年度訂正と年度切替も試します。自社データで正しい償却額と仕訳が出るかを、選定の基準にします。
(2) 設計・開発でのデータと連携の確定
設計の段階では、資産の親子関係と承認ルートを先に固めます。承認ルートとは、移動申請を現場責任者が入力し、部門長が承認するといった、段階ごとの流れのことです。会計連携では、データの責任範囲とエラー時の扱いも、あらかじめ定めておきます。
- マスタ:資産、組織・部門・場所、勘定科目、税務区分、償却方法の定義
- 資産構成:大型設備の部品化や、複数の購入明細を一資産にまとめる条件
- 連携方式:API、CSV、SFTP、仕訳ファイルのうち、自社に合う方法
- セキュリティ:認証、権限、暗号化、ログ、バックアップ、復旧目標の設計
資産番号の採番ルールも、あわせて決めておきます。償却や棚卸しの結果が変わる資産構成は、実例を使って経理と現場の合意を取ります。
連携の決まりは文書にまとめます。対象は、会計側と固定資産側のどちらを正とする項目か、再送方法と重複防止、締め処理です。連携テストでは、登録だけで終えず、取得から除却までの処理が会計仕訳と税務帳票に正しく反映されるかを確かめます。
セキュリティでは、SSO、多要素認証、最小権限、職務分掌、IP制限を確かめます。加えて、通信と保存時の暗号化、操作ログも確認します。
バックアップや復旧目標、脆弱性対応も対象です。データの所在地と解約時の返却形式も、あわせて確かめます。
IPAは、クラウド利用者と提供者の責任分担を理解したうえでサービスを選ぶ考え方を示しています。そのため、認証を取得しているかだけでなく、障害時の連絡や復旧テストも質問します(出典:IPA「中小企業の情報セキュリティ対策ガイドライン」)。
(3) テスト・稼働・定着の一連の流れ
テストでは、通常処理に加えて、例外処理や年度末、組織改定まで確認します。旧台帳と新システムの数値を照合したうえで、稼働の判定には経理、情報システム、現場の責任者が参加します。
- 処理テスト:月途中取得、過年度訂正、部門変更、分割・統合、減損の各処理
- 異動テスト:除却、売却、リース、年度末、組織改定の場面
- 照合項目:期首残高、当期償却、償却累計、残存簿価、除却額の突き合わせ
- 申告データ:税務申告データとの突合と、差異の原因および修正方法の記録
稼働前には、現行台帳のデータクレンジングと現物棚卸しを終わらせておきます。所在地の空欄や重複登録、取得価額の不明、除却済みの資産が残っている場合は、例外リストで管理します。
全件を一度に直せない場合は、決算への影響が大きい資産、所在不明の資産、償却終了の資産から解消します。稼働後の1か月は、旧台帳との並行確認、問い合わせ窓口、日次のエラー確認を設けておきます。
定着の指標には、移動申請から台帳反映までの時間、棚卸し差異、会計連携エラー、月次決算の固定資産関連作業時間を使います。30日、60日、90日のレビューで、運用ルールと権限を調整します。
固定資産管理システム開発の費用相場
費用は、資産件数に加えて、法人・拠点数や利用者数、会計連携の内容で変わります。移行データの品質や現物棚卸しの有無、IFRSやリース対応、追加開発の量も影響します。
固定資産管理だけに絞った公的な平均価格は、確認できません。そこで、ここに示す金額は、公開料金、会計・財務システムの導入相場、一般的なSI工数から組み立てた、企画段階の推定レンジです。
見積書を受け取ったら、推定レンジを確定価格とみなさず、前提条件と除外項目を照らし合わせます。データの品質や連携数によって金額が変わる点も、あわせて確かめます。
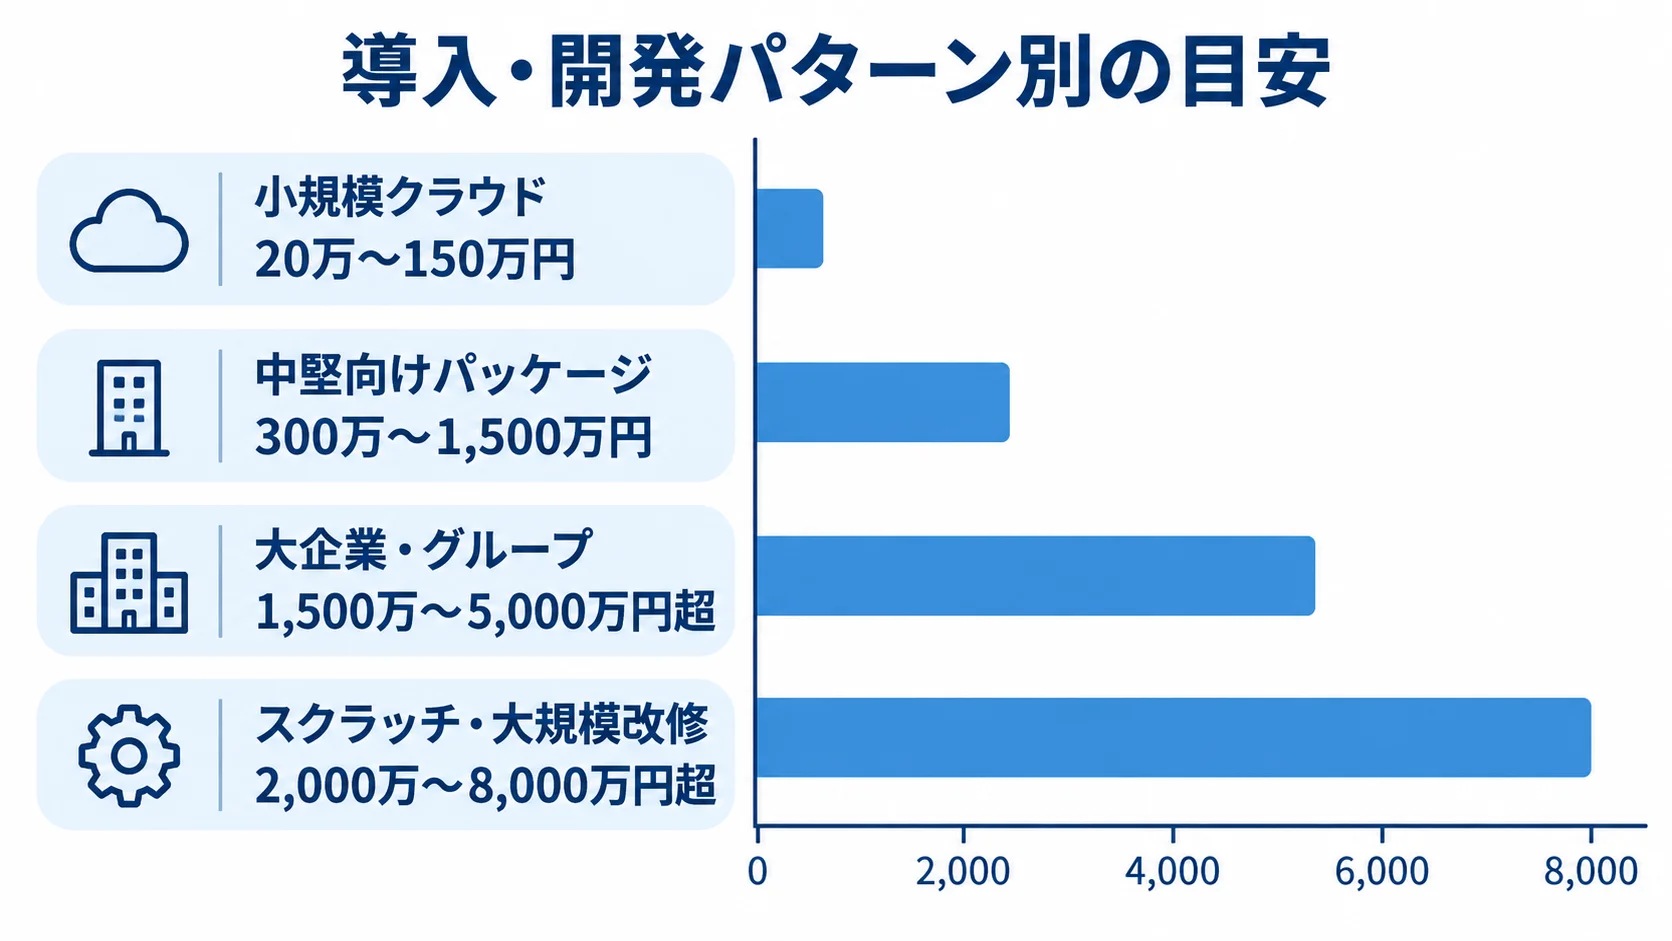
導入・開発パターン別の目安
導入規模ごとの初期費用、月額・保守費、期間を並べて見ると、必要な機能と追加作業がどれだけ影響するかをつかめます。各金額は推定レンジです。
- 小規模クラウド:資産1,000〜5,000件、標準機能、会計CSV連携で初期20万〜150万円。
- 中堅向けパッケージ:複数拠点、会計連携、移行、棚卸し支援込みで初期300万〜1,500万円。
- 大企業・グループ:複数法人、IFRS、リース、現物管理、ERP連携込みで初期1,500万〜5,000万円超。
- スクラッチ・大規模改修:初期2,000万〜8,000万円超となる可能性があります。
小規模クラウドの月額は1.5万〜10万円、期間は1〜3か月が目安です。中堅企業向けは、月額・保守が10万〜50万円、期間は3〜8か月を見込みます。
大企業・グループ導入では、月額・保守が50万〜数百万円、期間が8〜18か月という推定レンジです。スクラッチや大規模カスタマイズは、期間12〜24か月超となる可能性があります。
いずれも市場統計ではなく、規模と工数から見た概算です。資産件数や連携数、データ品質によって、金額は上下します。
PCAは固定資産クラウドを月額16,200円から、固定資産サブスクを2026年4月改定後の月額5,000円から案内しています(税抜、利用条件により変動)。
ただし、この料金はソフトやサーバーの利用料です。導入支援、操作指導、データ移行は別途有償となる場合があります(出典:ピー・シー・エー株式会社「PCAサブスク 固定資産 価格」、2026年4月改定情報)。
SMFLの総合資産管理サービスASPは、資産件数に応じた月額固定料金を採用しています。このサービスは、新規のシステム構築を不要にし、初期費用を抑える考え方に沿っています(出典:三井住友ファイナンス&リース「総合資産管理サービスASP 価格」)。
初期費用以外のコストとTCO
総所有コスト(TCO)は、初期費用と稼働後の費用を合わせて比べる指標です。見積書では、工程別の内訳と、継続費用の対象を分けて確かめます。
- 導入工程:要件定義、設計、開発・設定、テスト、移行、教育、稼働支援
- 継続費用:利用料、保守、法改正対応、追加ユーザー、保存容量
- 運用支援:バックアップ、問い合わせ、バージョンアップ、連携監視の費用
一般的な計画では、要件定義が全体の10%前後、設計が10〜20%、開発・設定が40〜60%、テストが10〜20%ほどになることがあります。ただし、これは固定資産管理システムに限った公的な比率ではありません。
移行と棚卸しの比率が高い案件では、開発費を抑えても総額が大きくなることがあります。さらに、スクラッチ開発では、法改正への対応やOS・ミドルウェアの更新、脆弱性対応、障害復旧、引き継ぎの費用も発生します。
契約期間は3年または5年で試算し、初期費用に加えて、移行後の運用人員と決算時の確認工数まで含めて比べます。
固定資産管理システムの見積もりを取る際のポイント
見積もりの精度は、発注前に業務とデータの前提をどこまで共有できているかで決まります。「固定資産管理システム一式」という依頼では、どの作業が含まれるかを判断できません。
見積書、提案書、要件一覧は、同じ版数で管理します。対象範囲と対象外を明確にしたうえで、追加費用の条件も突き合わせます。
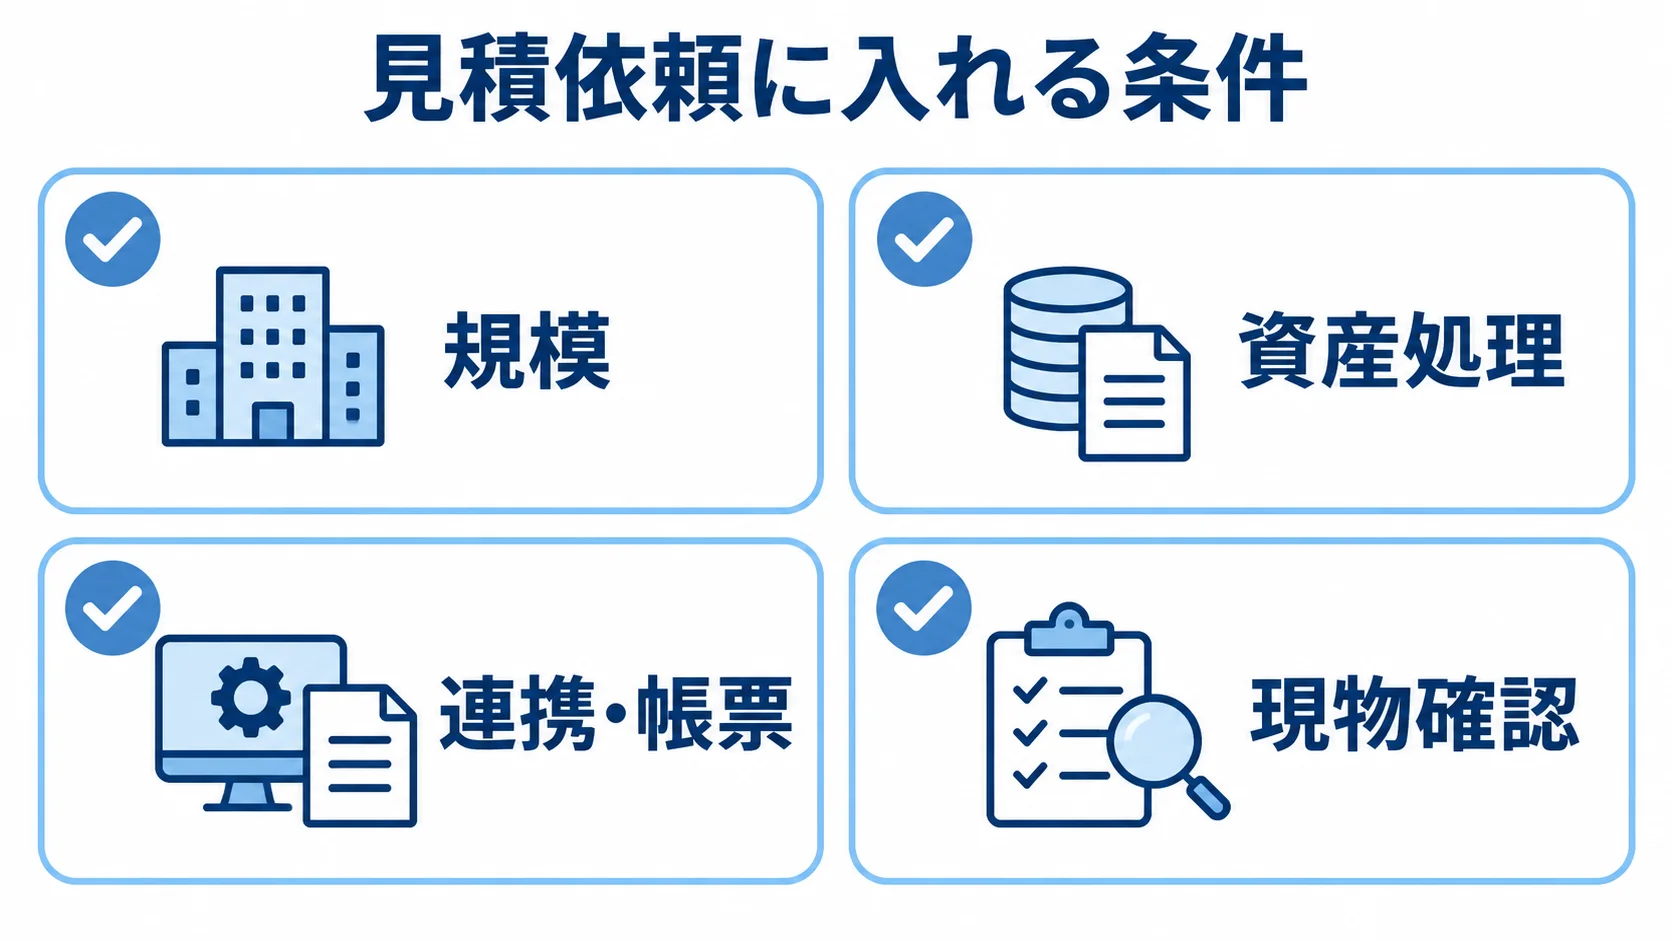
見積依頼に入れる条件の統一
見積依頼の条件を具体的に書くと、各社の作業範囲と金額を比べやすくなります。規模、処理量、連携先、移行範囲をそろえて示します。
- 規模:資産件数の現在値と3年後の見込み、法人・拠点、利用者、同時接続数。
- 資産処理:資産の種類と年間の取得・移動・除却件数。
- 連携・帳票:会計、ERP、購買、支払、ワークフロー、文書管理との連携本数、API・CSVの可否、必要帳票。
- 現物確認:確認に使う端末、ラベル、QRコードの要否。
移行元については、Excelや旧システムの項目、欠損率、重複率、証憑や写真の有無を示します。あわせて、過年度データをどこまで移すかも決めておきます。
期首残高だけを移すのか、取得からの履歴も移すのかで、作業量は大きく変わります。移行前後の照合回数も指定しておきます。
先にサンプル100件を渡し、変換ルールと差異レポートの形式を提案してもらいます。「全件移行」とだけ書かれた見積もりでは、作業範囲を十分に読み取れません。
複数社の同一条件による比較
各社には、同じ業務シナリオとデータ量を使って見積もりを出してもらい、価格以外の対応範囲も比べます。標準機能、設定、追加開発のどれで実現するかを、分けて示してもらいます。
- 機能範囲:資産件数の上限、複数法人・拠点、会計・税務台帳
- 個別要件:リース・IFRS、現物棚卸し、API・CSV、法改正対応
- 導入・移行:導入支援、データ返却、同業種の事例
会社の選定では、製品デモに加えて、導入責任者、会計・税務の担当者、移行担当者、稼働後のサポート体制を確かめます。また、プロジェクトマネージャーが交代したときの引き継ぎ方法も質問します。
問い合わせの受付時間や、障害時の目標復旧時間、制度改正時の提供時期を確かめます。契約前には、追加開発の単価、仕様変更の扱い、データ返却の形式、解約時の消去手順も確認しておきます。
事前にこうした点を確認しておくと、将来の乗り換えリスクを減らせます。価格だけで決めずに、契約終了までの対応範囲を評価します。
将来の制度変更と運用リスク
2027年4月1日以後開始する連結会計年度および事業年度の期首から、新しいリース会計基準が原則適用されます(出典:企業会計基準委員会「企業会計基準第34号 リースに関する会計基準」、2026年確認)。
- 契約情報:リース契約、使用権資産、リース負債を扱えるか
- 契約変更:変更履歴、短期・少額リースの扱い
- 未対応の場合:更新時期、追加料金、既存データの移行方法
2026年時点で選ぶ場合は、現在の固定資産台帳に加えて、将来のリース要件も確かめておきます。対応予定が「検討中」であれば、アップデートの時期とデータ移行の条件を把握しておく必要があります。
クラウドに資産情報、写真、契約書を保存する場合は、退職者のアカウント停止や権限変更、ログの保存期間を確認します。バックアップからの復旧や災害時の代替運用も対象です。
統制には、認証や暗号化などの機能に加えて、運用ルールも欠かせません。共有アカウントを使わないことや、権限棚卸しを四半期ごとに行うといったルールを、機能と合わせて見積もりに含めます。
固定資産管理システム開発でよくある質問
導入前によく寄せられる質問を取り上げます。最適な方法は資産件数や既存システムによって変わるため、回答はRFPの前提条件に置き換えて考えると進めやすくなります。
固定資産管理システムはクラウドとパッケージのどちらがよいですか?
標準的な会計・税務処理を短期間で始めたい企業には、クラウドやASPが向いています。独自ルールや社内ネットワークの制約、特殊な連携を重視する企業には、オンプレミス型パッケージや追加開発も候補です。
判断の基準は、初期費用に加えて、法改正、保守、バックアップ、障害対応、データ返却を含む3〜5年の総保有コストです。
Excelの固定資産台帳をそのまま移行できますか?
CSVなどに整えれば移行できる場合もありますが、そのまま取り込めるとは限りません。資産番号の重複や部門・場所コードの表記の揺れ、取得価額や償却累計の欠損、除却済み資産の残りが起きやすいためです。
移行は、項目定義、クレンジング、移行、照合の4段階で進めます。期首残高、当期償却、除却、残存簿価を旧台帳と新システムで照合し、差異の承認記録を残します。
新リース会計基準への対応も今回の開発に含めるべきですか?
2027年4月1日以後開始年度から原則適用されるため、2026年時点で選ぶ場合は対応方針を確認します。
契約情報の収集、契約期間や割引率の管理、使用権資産とリース負債の計算、契約変更の履歴を、製品の標準機能で扱えるかを見ます。
追加モジュールが必要かも確認します。対応時期が未定であれば、将来のアップデートとデータ移行を妨げない設計にしておきます。
まとめ
固定資産管理システムを選ぶ前に、資産件数、拠点、会計基準、棚卸し、既存ERP連携を整理します。要件整理では、MUSTとWANTを分けたうえで、自社データを使って選定します。
成功の要点は6フェーズのつながり
導入では、開発工程と費用の両面から全体を整理します。
- 設計とテスト:マスタ、権限、仕訳、履歴を固めたうえで、例外処理と年度切替まで検証
- 小規模クラウド:資産1,000〜5,000件、標準機能、会計CSV連携の場合の初期費用は20万〜150万円が目安
- 大企業・グループ:複数法人、IFRS、リース、現物管理、ERP連携を含む場合の初期費用は1,500万〜5,000万円超が推定レンジ
- 公開月額料金:導入支援や移行費が含まれない場合がある
- TCOの比較:初年度と3〜5年を分け、法改正対応、データ返却、障害復旧、現場の棚卸しを含めて比べる
最初の一歩は現行台帳と業務フローの洗い出し
最初に、現行台帳から資産件数、所在不明件数、移動・除却の年間件数、会計連携の方法を集計しておきます。そのうえで、経理、情報システム、現場で課題を共有します。
サンプルデータを使ったデモと移行検証を依頼すると、必要な機能と追加費用の境目が見えてきます。現物と会計をつなぐ業務基盤として設計することが、使われ続ける仕組みにつながります。
▼全体ガイドの記事
・固定資産管理システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。