
不正利用検知システムの開発会社は、対象チャネル、既存基盤との連携、検知方式の3点で比べると、検知後の業務まで含む仕組みに近い会社が見えてきます。
riplaと実在する5社について、それぞれの特徴と向いている案件、パートナー選びの観点を紹介します。
▼全体ガイドの記事
・不正利用検知システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
不正利用検知システムのパートナー選びが重要な理由
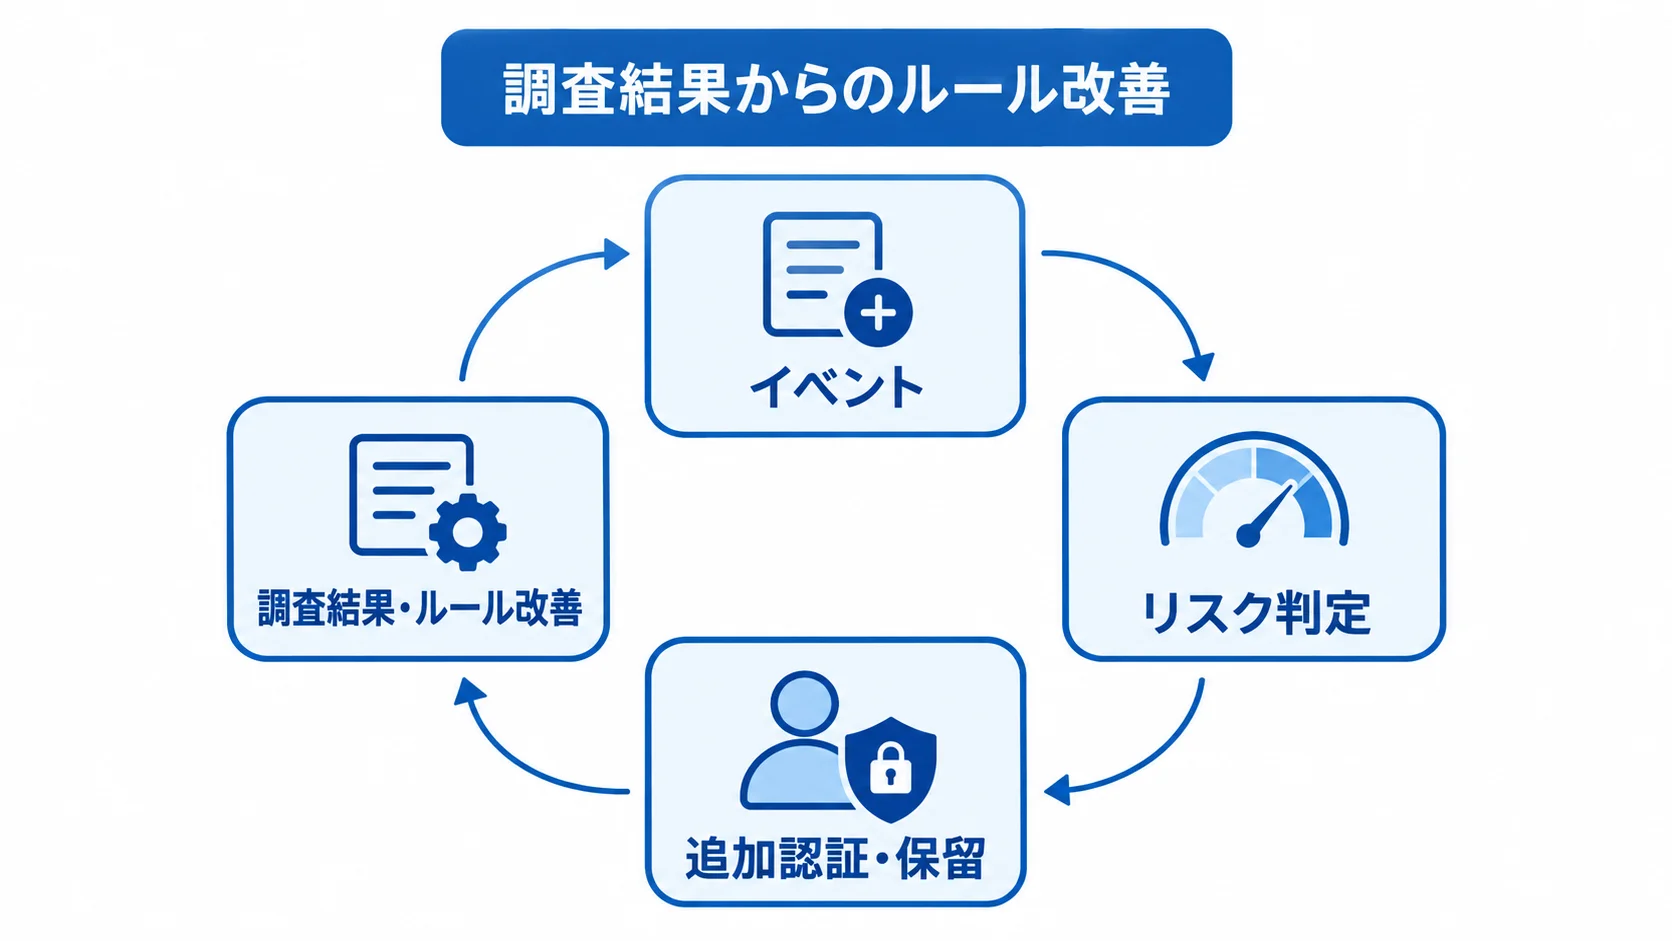
不正利用検知システムは、検知エンジンを導入したあとも業務に組み込んで運用する仕組みです。口座開設やログイン、送金のイベントを受け取るほか、出金や決済のイベントも対象にして、リスクを判定します。判定後に追加認証や保留を行い、調査結果をルール改善へ戻すところまでが一つの業務基盤です。
金融庁の2026年5月のレビューでは、多層的な検知ルール、機動的なシナリオ管理、即時性の高いモニタリング態勢が論点です(出典:金融庁「取引モニタリングの検知能力強化に向けた横断的レビューにかかる調査業務」2026年)。
対象チャネルと業務範囲に合う会社の選定
選定では、対象チャネルと判定後の業務を照らし合わせます。口座開設時のなりすましとログイン後の不正送金では、必要なデータも判定の時点も異なるため、チャネルごとに確認する内容も変わります。
- 証券取引:不公正取引のリスク評価。
- EC:カード不正の検知と確認方法。
- AML:取引モニタリングと、担当者による確認方法。
知名度やAIという言葉だけで決めると、どの時点で判定し、結果をどの業務へ返すのかを確かめないまま進んでしまいます。そのため、その2点を説明できる会社を選びます。
導入後の運用体制まで含めた比較
不正の手口は変わっていくため、導入時の検知率だけでは手口の変化に追いつけません。そのため、指標を継続して測り、ルールやモデルを更新できる体制が欠かせません。
- 検知指標:誤検知率と再現率。
- 処理指標:アラート処理時間と判定レイテンシ。
- 業務影響:被害額、顧客離脱、担当者の調査工数。
- 履歴管理:モデルのバージョン、検知理由、ルール変更、担当者の判断、凍結・解除の履歴の保存。
- 障害対応:契約前に決めておく、障害時の取引の扱い。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる企業です。IT事業会社として社内DXを推進してきた経験を活かし、ビジネスの成果創出とシステムの定着支援に強みがあります。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。また、企業の業務要件に合わせて柔軟に対応できる体制があります。
特徴と強み
不正利用検知の開発では、対象となる不正、検知を行う時点、検知後の業務アクション、評価指標を順に定めていきます。なお、最初から大規模なAI基盤を作る必要はありません。
- 業務整理:既存業務を要件に落とし込む。
- 開発準備:データの洗い出しとPoCの計画。
- 実装・運用:API連携、管理画面、運用設計の取りまとめ。
既存のルールエンジンやクラウドサービスを使い、周辺の連携部分や業務画面を開発する構成も検討できます。
得意領域・実績
社内DXや基幹システム構築で培った業務理解を、不正利用検知のPoCや周辺システムに生かしたい企業に向いています。
検知結果を顧客管理や本人確認、決済へつなぐ案件では、業務全体を見ながら設計できます。CRMや担当者のケース管理につなぐ場合も、業務の流れ全体を見ながら進められます。
金融機関の本番実績や適用可能なセキュリティ認証、24時間運用の分担は案件ごとに確認します。必要に応じて、専門ベンダーとの連携も含めた体制を設計します。
株式会社NTTデータ|金融基盤と不正検知を組み合わせた導入
株式会社NTTデータは、金融機関向けの大規模システム基盤と、株式会社ACSiONのDeteckerを組み合わせた法人口座向けAML/CFTサービスを提供します。
公式発表では、法人向けインターネットバンキングのAnserBizSOLとWeb法人口座開設サービスから連携する構成が示されています。端末情報や属性情報などが、Deteckerへリアルタイムに届きます。両サービスからDeteckerへ送る構成のため、口座開設から取引モニタリングまでを一貫して扱えます。
特徴と強み
既存の共同利用型バンキング基盤を使う金融機関であれば、口座開設と取引モニタリングを分断せずに強化できる可能性があります。
公式発表では、2025年9月に静岡銀行へ提供し、2027年度までに50以上の金融機関へ導入する方針も示されました(出典:NTTデータ「マネロン・不正利用を防ぐ、法人口座向けの対策サービスを提供開始」2025年)。
得意領域・実績
法人口座の不正利用や不正送金を、口座開設時から取引後のモニタリングまで見たい金融機関に向いています。
AnserBizSOLやWeb法人口座開設サービスとの連携を前提にできるなら、複数のシステムを個別につなぐ負担を抑えやすくなります。
証券取引やECだけが対象であれば、対応チャネル、API仕様、個別ルールの追加費用を見積もりで確認します。
株式会社ACSiON|属性と行動を組み合わせるDetecker
株式会社ACSiONは、不正検知プラットフォーム「Detecker」を提供しています。公式サイトでは、属性情報と行動情報を組み合わせるサービスと説明されています。
名前や住所などの属性と、アクセス場所や時間などの行動から、口座開設やアカウント登録の不正兆候をリアルタイムに判定します。支援の範囲には、現状分析やルール最適化も含まれます。また、管理画面の提供や継続的なチューニングも掲げています。
特徴と強み
過去のブラックリストにない攻撃や、正常利用者と攻撃者の操作を区別したい場合には、属性だけに頼らない分析が候補になります。
Deteckerは、API連携によるリアルタイム判定と、検知状況を共有するレポート機能を備えています。加えて、担当者が確認しやすい管理画面もあります。
人の経験に頼っていたチェックを仕組み化し、アラートの優先順位付けを重視する企業であれば、比較の対象になります。
得意領域・実績
オンライン口座開設やeKYC、ローン申込みで起きる不正を早期に絞り込みたい案件に向いています。会員登録やインターネットバンキングの不正も、早期に絞り込みたい対象に含まれます。
公式情報では、Deteckerは銀行を中心に、ECや不動産クラウドファンディングなどでも活用されています。
検知に加え、過去データを使ったルール設計やモニタリング支援を依頼したい場合には、比較しやすい会社です。
株式会社インターネットイニシアティブ|金融ログを生かすRaptor振る舞い検知
株式会社インターネットイニシアティブは、金融取引プラットフォーム「IIJ Raptor」の一つとして、金融システムへの不正アクセスを検知するサービスを提供しています。2025年6月の公式発表では、FXや株式取引などのユーザーアクティビティを分析するものと説明されています。
ログイン時やログイン後の挙動が通常と異なる場合には、本人確認を促したり、アクセスを遮断したりします。
特徴と強み
既存ログの形式を大きく変えずに収集でき、経路上でデータマスキングやクレンジングを行ってから分析できます。また、オンプレミスとクラウドの両環境に対応しています。
Splunk PlatformやSplunk Enterprise Securityを採用しており、異常な地域からのアクセスや不審なログイン傾向を多角的に分析します。さらに、不自然な送金指示も分析の対象にして、通知、本人確認、遮断へつなげる設計を検討できます。
得意領域・実績
次のような用途や運用要件を重視する金融事業者の候補になります。
- 対象業務:FX、株式取引、インターネットバンキングで、ログイン後の操作や不正出金の抑止。
- ログ管理:保存や監査・法的対応を見据えた、時系列の追跡。
豊トラスティ証券の株・FXシステムと外為どっとコムのFXシステムでは、正式提供前から実運用を開始したとされています(出典:IIJ「金融システムへの不正アクセスを検知するRaptor振る舞い検知ソリューション」2025年)。
日本電気株式会社(NEC)|説明可能性を重視したAI不正・リスク検知
日本電気株式会社(NEC)は、金融分野向けに「AI不正・リスク検知サービス」を提供しています。AML向けには、顧客・取引情報や疑わしい取引の届出データを分析します。そのうえで、リスクの高い顧客を抽出するルール作成やスコアリングも支援します。
証券向けには、取引リスクを採点するほか、詳細調査の前にAIが一時調査を行うサービスもあります。
特徴と強み
AIの判定理由を確かめながら、審査業務へ組み込みたい場合に向いています。
- AML:オンプレミスとクラウドの両方があり、分析レポートは構築不要で、利用回数に応じて課金されます。
- 証券:検知理由を示せるホワイトボックス型AI。
- 説明性:顧客や規制当局への説明を意識した設計。
得意領域・実績
NECの強みは判定理由を示せる点なので、説明が求められる業務で候補に入ります。
- 対象業務:AMLの取引モニタリングや証券の売買審査で、アラートの根拠を確かめ、監査や当局へ説明する場面。
- 提案時の確認:自社データの準備量、既存審査ノウハウの移植方法、クラウド版とオンプレミス版の機能差。
NECの公開事例では、大和証券が「AI不正・リスク検知サービス for 証券」と大和総研のAI不公正取引検知モデルを導入したとされています。さらに、売買審査態勢の強化も図ったとされています。
株式会社ラック|金融犯罪対策の知見とAIゼロフラウド
株式会社ラックは、金融犯罪対策センター(FC3)を運営しています。金融・決済サービス向けに、犯罪対策コンサルティングや不正取引検知を提供しており、代表的なサービスが「AIゼロフラウド」です。
公式情報では、金融犯罪対策の専門知識とAI技術を組み合わせています。対象は、ネットバンキングの不正送金とECのカード不正です。さらに、ATMを起点とする一部の特殊詐欺と不正口座の検知も含まれます。
特徴と強み
AIエンジンに加えて、専門家によるアセスメントや認証強化を相談できます。さらに、フィッシング対策や外部決済サービスとの連携まで相談の範囲に入ります。
既存の不正取引検知システムと協調する構成も示されています。勘定系は直接変更せず、取引データを受けて分析結果を返す形です。
AIエンジンは、FC3が集める犯罪パターン情報をもとに更新されます。そのため、導入後の脅威の変化への対応を重視する企業は、比較の候補に入ります。
得意領域・実績
インターネットバンキングや決済、EC、ATMなど複数チャネルの金融犯罪対策を強化したい事業者に適しています。
- 導入事例:2025年12月、auじぶん銀行が不正送金対策としてAIゼロフラウドの導入を発表し、FC3情報の継続更新にも言及しました。
- 運用確認:検知精度の評価方法、既存ルールとの併用、SOCや監視運用の分担。
- 月額費用:脅威情報の更新が費用に含まれる範囲。
不正利用検知システムのパートナー選びのポイント
取り上げた6社は、重視する対象によって適する会社が変わるため、順位ではなく候補として比べるのが適切です。既存金融基盤との連携、属性と行動、ログイン後の振る舞いなど、何を重く見るかで候補が分かれます。また、説明可能なAIや金融犯罪対策の専門家との運用相談を重視する場合も、候補は変わります。
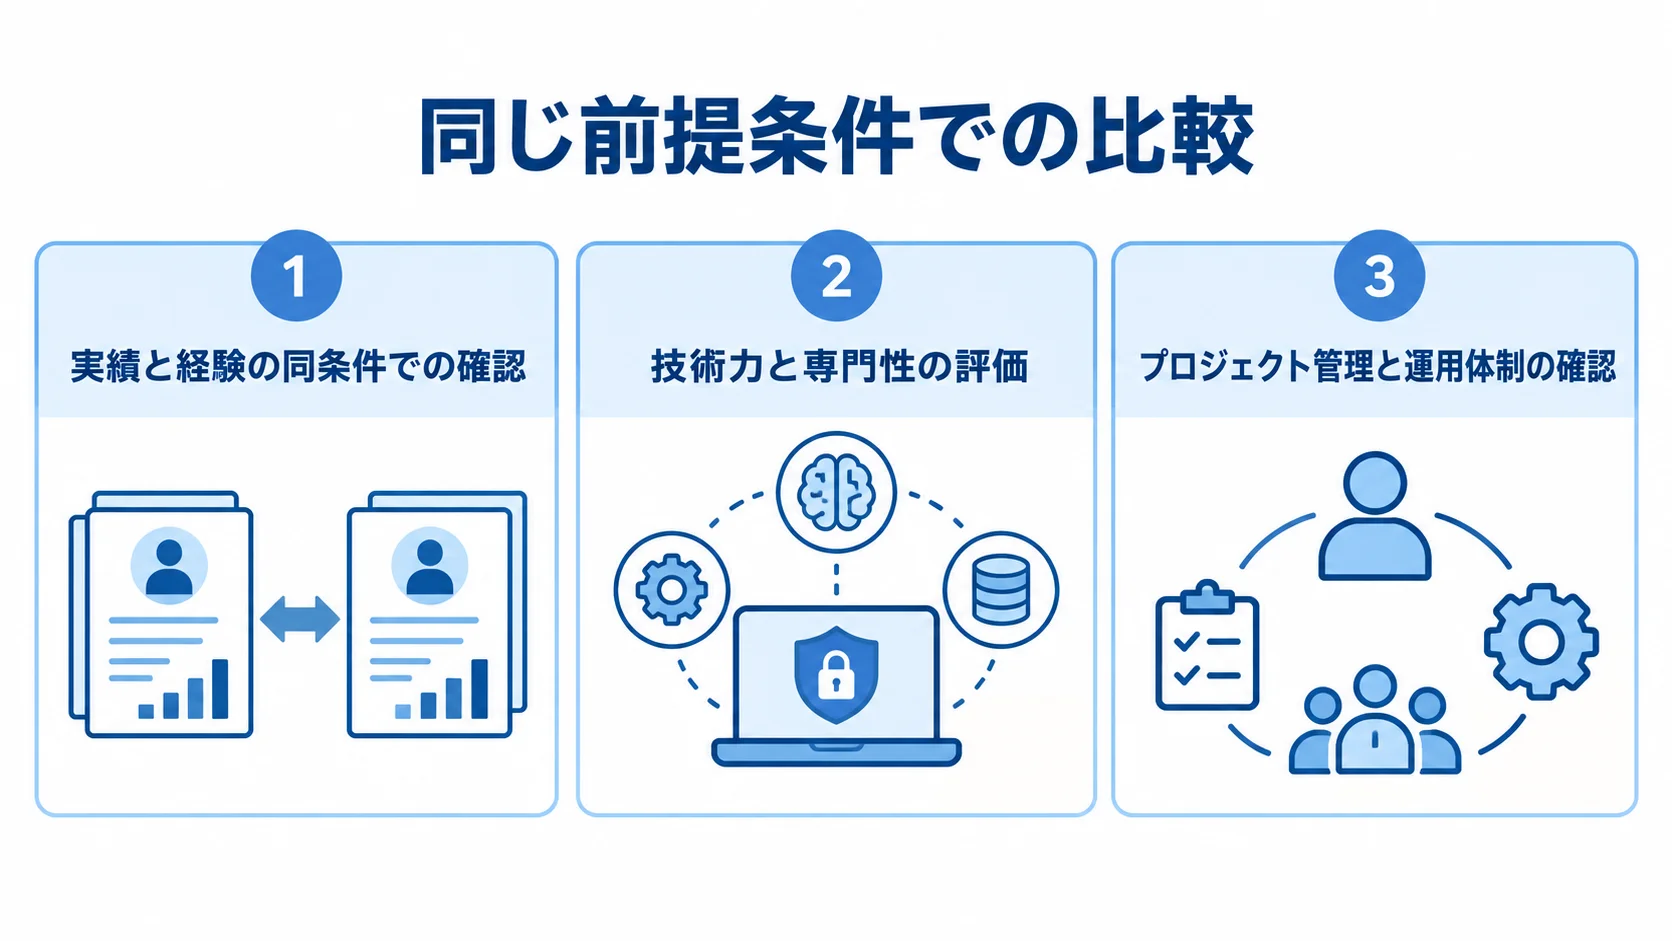
相見積もりでは、同じ前提条件を各社に渡し、初期費用と運用費を比べます。
実績と経験の同条件での確認
実績を照合するには、業務や処理量などの条件をRFPにそろえて記載することが必要です。そのうえで、導入実績の説明も具体的に比べます。
- 対象条件:業界、チャネル、取引件数、ピーク処理量。
- 性能条件:許容判定時間、過去の不正ラベル件数。
- 実績内容:同じ業務での検知、連携先、誤検知の低減方法。
可能であれば、匿名化したサンプルデータを使い、既存ルールと候補サービスをシャドーモードで比べます。検知率だけでなく、適合率と再現率も確認します。さらに、アラート数や調査時間も見ます。
技術力と専門性の評価
検知方式は、対象とする不正に合わせて組み合わせます。ルールやシナリオ、行動分析、AIスコアリング、グラフ分析、リスト照合などが候補です。
検知理由を画面で説明できるか、モデルのバージョンと特徴量を記録できるかを確認します。また、未来情報を含めない検証方法についても尋ねます。
モデルドリフトの検知方法や、モデルの更新を誰が承認するかも、各社に尋ねます。クラウドの場合は、データの保管場所や国外移転を確認します。さらに、障害時の代替運用とログ保存期間もあわせて確認します。
プロジェクト管理と運用体制の確認
要件定義から運用の引き継ぎまで、責任者を明確にしておきます。そのうえで、費用に含まれる範囲も項目ごとに確認します。
- 基盤:クラウド、ログ保管、API連携。
- 運用:監視、モデル再学習、ルール調整、アラート調査支援。
- 導入支援:セキュリティ試験、教育。
企画段階の推定レンジは、小規模なクラウド連携で初期50万〜300万円です。標準的なPoCと連携開発は500万〜1,500万円です。
金融機関向け本番基盤は1,500万〜3,000万円以上、大規模な全社基盤は3,000万円〜1億円以上になる場合があります。費用は取引量や対象範囲によって大きく変わり、接続先やSLAによっても変わります。
これらは公開定価ではなく、条件を踏まえた推定レンジです。
よくある質問
最適な構成は、対象の不正や既存基盤によって異なります。ここからは、費用、AI、データの扱いに関する疑問に答えます。
不正利用検知システムの開発費用はいくらですか?
企画段階の推定目安は、小規模なクラウドサービス連携が初期50万〜300万円です。標準的なPoCと連携開発は500万〜1,500万円です。
金融機関向け本番基盤は1,500万〜3,000万円以上です。金額は、取引量やピークTPS、対象チャネルによって変わります。API数やログ保持期間、監視とモデル更新の範囲によっても変動します。
正式見積もりでは、要件定義費、データ整備費、セキュリティ試験費を分けて確認してください。月額運用費も、別の項目として確認してください。
AIを使えば不正利用を自動で防げますか?
AIは未知のパターンや普段と異なる行動を見つける補助になりますが、単独で不正を確定するものではありません。
既知の手口に強いルールやリスト照合と組み合わせます。そのうえで、担当者が理由を確認し、追加認証や保留、出金停止を選べる業務フローが重要です。顧客確認や凍結の解除も、担当者が同じ業務フローの中で選べるようにします。
個人情報や取引データを外部サービスへ渡しても問題ありませんか?
外部サービスへ個人情報や取引データを渡すときは、委託の中身を具体的に確かめておく必要があります。
- 利用目的と委託先:どの業務のために、どの会社へ預けるのか。
- 保存期間と保管場所:いつまで残すか、どこに置くか、国外での取扱いがあるか。
- 再委託と削除方法:委託先がさらに別の会社へ渡す場合の扱いと、データを消す手順。
個人情報保護法に沿う安全管理措置は、契約と運用規程に定めておきます。委託先の監督については、個人情報保護委員会が公開している通則編のガイドラインで確認できます(出典:個人情報保護委員会「個人情報の保護に関する法律についてのガイドライン(通則編)」)。
技術面では、最小権限や多要素認証、暗号化を設計し、環境分離や操作ログ、インシデント対応も決めておきます。誤判定に備えて、本人確認で解除する手順も用意します。
まとめ
開発会社を選ぶときは、対象チャネル、既存システムとの接続、説明可能性を見ます。検知精度や企業規模も、あわせて比べる要素です。そのうえで、検知後の人手による調査や導入後のチューニングまで含めて選ぶことが大切です。
riplaは業務整理から開発・定着支援まで、NTTデータは金融基盤との連携、ACSiONは属性と行動の分析に強みがあります。また、IIJは金融ログの振る舞い検知、NECはAIによるリスク分析と説明可能性、ラックは金融犯罪対策の知見とAIゼロフラウドが特徴です。
1〜2ユースケースでのPoC条件の統一
対象は絞り、被害額や緊急度が高いログイン、不正送金、口座開設などから1〜2ユースケースを選びます。
取引量や判定レイテンシ、誤検知許容度を、各社へ同じ形で渡します。目標の適合率と再現率、アラート処理時間も同じ条件にします。本番移行の条件もそろえます。
検知後の顧客救済や担当者の承認フローまで評価に含めると、実運用で使えるシステムにつながります。
発注前の比較条件と責任分界
データの保管場所、検知モデルの更新担当、誤検知時の顧客対応担当を、候補会社へ確認します。加えて、障害が起きたときに取引を許可するか保留するかも決めておきます。
PoCの成功条件と本番移行の判定を、合意しておきます。あわせて、月額運用に含む監視と調整、解約時のデータや評価結果の返却も決めておきます。そうすると、導入後の認識違いを抑えられます。
▼全体ガイドの記事
・不正利用検知システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。