
不正送金検知システムの開発会社は、不正シナリオへの対応、既存の金融基盤との連携、検知後の業務の3点で比べると、自社に合う支援先を選べます。
6社の特徴と実績を見たうえで、パートナー選びの観点と発注前の確認事項を示します。全体像は不正送金検知システム開発の完全ガイドもご覧ください。
▼全体ガイドの記事
・不正送金検知システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
不正送金検知システムのパートナー選びの重要性
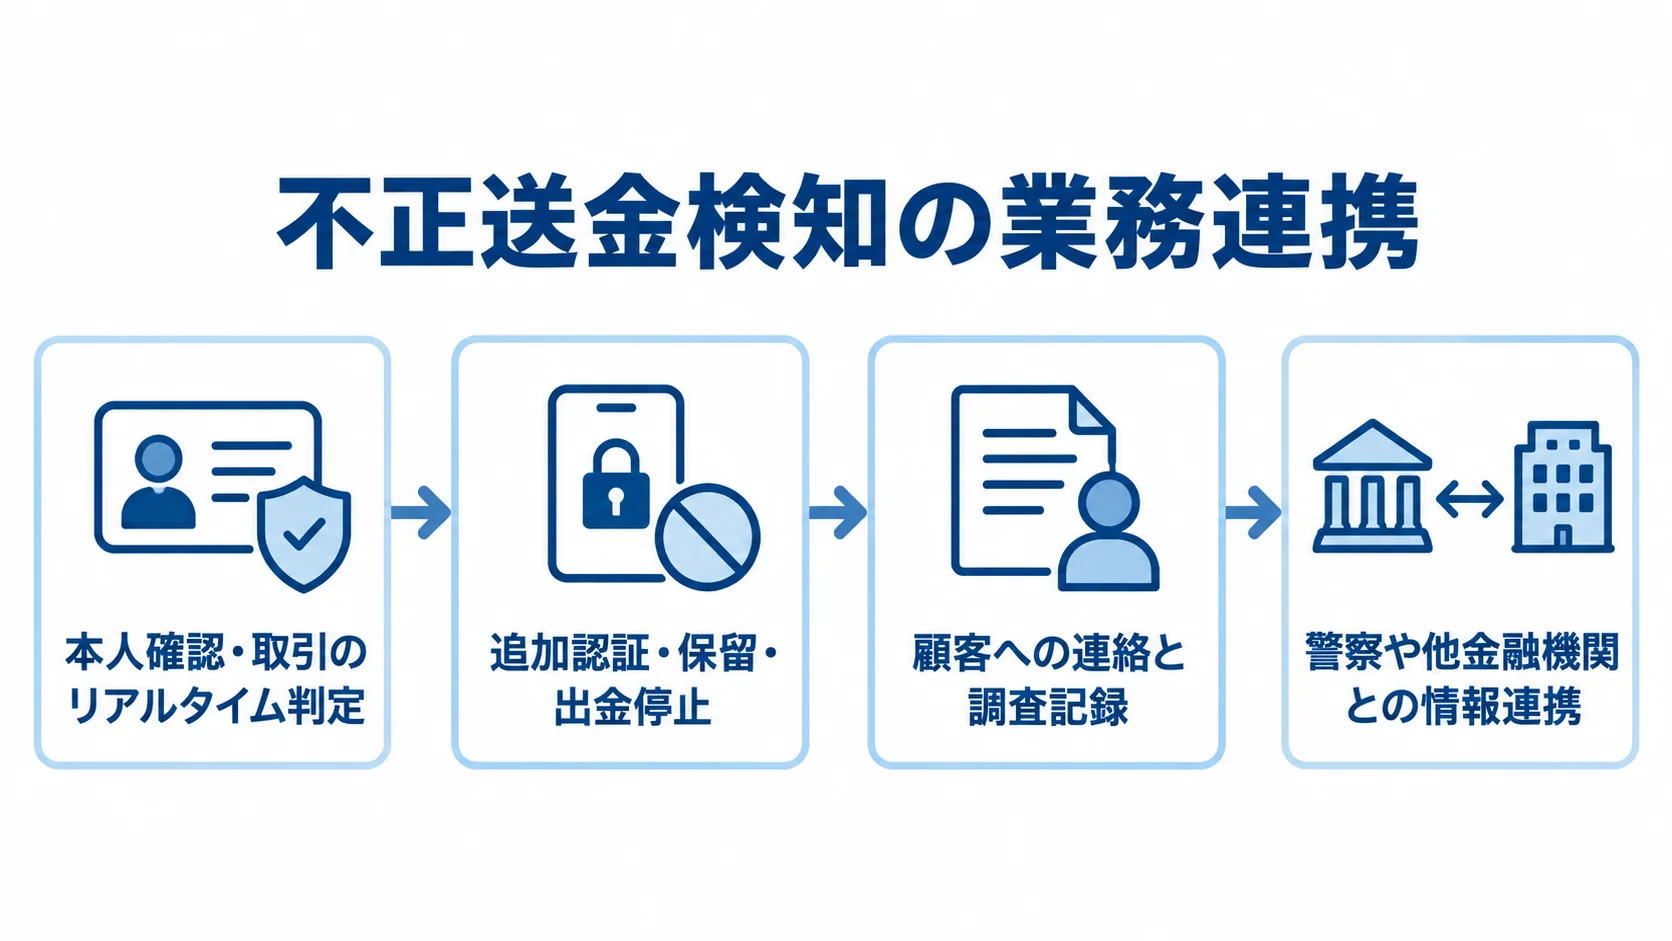
不正送金検知は、本人確認から送金後の情報連携まで、複数の業務をつないで成り立つシステムです。怪しい取引を見つける機能は、その一部にあたります。
具体的には、ログイン時の本人確認と取引のリアルタイム判定が関わります。そこから先は、追加認証や保留、出金停止に続き、顧客への連絡と調査記録まで必要になります。
警察や他金融機関との情報連携も含めて、実効性のある対策になります。
適切なパートナー選定が成否を分ける理由
検知率を高めると、正常な取引まで止めることがあります。誤検知が多いと、担当者の調査件数が増え、顧客確認にも時間がかかります。その結果、サービスの利用体験や収益にも影響します。
発注先には、検知率以外のKPIも設計できる力が必要です。
検知率以外のKPIは、誤検知による現場の負担と、判定から対応までの速さの2つの面から見ると整理できます。
- 誤検知と調査負荷:False Positive率、1日あたりのアラート件数、1件あたりの調査時間。
- 判定と対応時間:判定レイテンシと、停止から解除までに要する時間。
2025年9月、警察庁と金融庁は金融機関などに対策の強化を要請しました。
口座開設時の実態把握に加え、アクセス環境、取引金額、頻度に着目する多層検知を求めています(出典: 警察庁「法人口座及びインターネットバンキングの利用を含む預貯金口座の不正利用等防止に向けた対策の一層の強化について」、2025年)。
単一のルールだけを導入すると、入口から送金後までの対策を説明しにくくなります。そのため、業務とシステムの両方を理解するパートナーが求められます。
発注前に確認すべきポイント
候補会社には、対象範囲と判定・運用条件を分けて伝えます。同じ前提で提案を比べるには、この切り分けが欠かせません。
- 対象チャネル:インターネットバンキングに加え、口座開設、アプリ、カード、資金移動サービスをどこまで含めるかの判断。
- 判定・運用条件:判定時間、異常時の送金、追加認証、不正ラベルの扱い。保管場所、監査ログ年数、変更承認者の条件。
導入方式は3つに分けられます。短期導入に向くクラウド/API型、既存業務に合わせやすいパッケージ型、独自要件に対応するスクラッチ型です。
最初から全面的な自動停止を目指すより、PoCで検知結果を既存業務と並行して確認するほうが安全です。
担当者が判断できる状態を先に作り、そのあとで自動化の範囲を広げていきます。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援できる会社です。
IT事業会社として社内DXを推進してきた経験を活かし、ビジネスで成果を出すことと、システムを現場に定着させることの両方を支援します。
営業・顧客・生産・販売管理など、幅広い基幹システムの構築・導入実績があります。そのうえで、企業の業務要件に合わせて柔軟に対応できる体制です。
特徴と強み
不正送金検知では、顧客や口座、取引のデータが複数のシステムに分かれています。
ログインや端末、IPアドレス、送金先のデータも、別々の場所に分散します。
riplaは、現場担当者が見る情報を整理したうえで、画面やAPI、通知を業務フローにつなげる設計を検討できます。あわせて、権限や証跡も設計に含められます。
- 要件整理:業務課題とシステム要件をまとめてから、開発範囲を決める進め方。
- 段階的な検知:自社に大規模なデータサイエンスチームがない場合でも、ルール検知から始め、データが蓄積したタイミングでスコアリングや機械学習へ広げられます。
- PoC評価:目的と評価データの合意、精度と調査工数を含めた成果指標の設定。
得意領域・実績
riplaは、基幹システムを含め、業務に定着する開発を重視する企業に適しています。
- 既存環境の活用:インターネットバンキングや決済システムは置き換えず、不正検知や管理画面を追加できます。
- 実装範囲の調整:ケース管理も含め、要件を分解したうえで追加する範囲を決められます。
- 相談準備:相談の前に必要な情報を整理し、候補会社へ渡す資料づくりも支援できます。
- 支援範囲:企画段階の相談から、社内業務との接続、導入後の改善まで依頼できます。
相談の際には、対象チャネルと既存構成、検知後の担当部署を示します。停止・解除の権限と月間取引件数も、あわせて示します。
株式会社NTTデータ|端末・行動分析を活用したCAFIS Brain
株式会社NTTデータは、決済・金融インフラや大規模システムの構築を手がけるSIerです。同社は、不正検知サービスとしてCAFIS Brainを提供しています。
同サービスは、通販やインターネットバンキング、会員サイトのログイン、申込みなどで、端末情報と取引情報を分析します。公式ページでは、不正注文、不正ログイン、不正送金に対応するサービスとして紹介されています。
特徴と強み
CAFIS Brainは、端末情報と取引情報を組み合わせて、属性と行動を分析します。
- 判定・分析:公式情報で紹介されている700種類以上の不正判定ルールと、相関関係の分析(出典: NTTデータ「CAFIS Brain」、2026年確認)。
- 運用・提供:導入企業がルールを調整できることと、国内データセンターを活用したクラウドの提供。
- 導入期間:サービスページの目安は3〜4か月ですが、改修範囲や審査によって変わります。
- 判定後の対応:リスクスコアを追加認証や担当者確認につなげられます。既存基盤や最終判断部署との設計も必要です。
ルールの数よりも、自社の不正シナリオに不要なアラートを増やさない調整計画を確認してください。
得意領域・実績
オンライン取引が多く、インフラ連携や24時間運用も相談したい金融機関・決済事業者などに適しています。
- 処理基盤:CAFISは1984年から運用され、2026年時点で月間最大10億件を処理する、日本最大級のシステムとされています。
- 連携範囲:CAFIS Brain単体に加え、既存決済基盤や本人認証との組み合わせも、提案依頼に含めます。
- アプリ判定:端末情報の取得方式と、判定結果を返すまでの時間を提案依頼で確認します。
- 運用見積もり:ルール変更権限、ネガティブデータの利用範囲、保管地域の扱い。障害時方針と、自社とNTTデータの担当範囲。
株式会社ACSiON|属性と行動を組み合わせるDetecker
株式会社ACSiONは、不正検知プラットフォーム「Detecker」を提供しています。
公式サイトでは、氏名や住所などの属性情報と、アクセス場所や時間などの行動情報を組み合わせるサービスとして紹介されています。
口座開設やアカウント登録の不正兆候を、リアルタイムで検知します。オンライン取引の入口で不正利用を減らし、確認対象を絞り込みたい企業にとって、比べやすいベンダーです。
特徴と強み
Deteckerは、属性と行動を組み合わせて判定します。過去のブラックリストでは見つけにくい新しい攻撃も、その判定の対象になります。
- 分析基盤:公式ページで紹介されている、10年以上の研究・実務ノウハウと独自スコアリング。
- 連携・調整:API、検知状況レポート、導入企業の過去データを使ったルールの見直し。
- 確認業務:リスク順に対象を並べて、担当者ごとの属人化を抑えられます。
- 責任分界:口座開設情報、ログイン環境、送金指示、送金先の連携時点。入口検知、送金制御、事後調査それぞれの担当。
RFPに担当製品を明記すると、機能の重複や責任分界の曖昧さを防げます。
得意領域・実績
銀行、決済サービス、オンライン申込みを扱い、口座開設や登録時の不正を入口から抑えたい企業に適しています。
- 導入事例:スルガ銀行、京都銀行、静岡銀行などへの導入や連携を伝えるニュースがあります。
- 連携事例:静岡銀行では、NTTデータのAnserParaSOLと組み合わせて、不正送金とAML/CFTに対応しています。
- 導入実績:自社と近い対象業務での稼働例も確認してください。
- 接続・運用:送金接続の実績、API冗長化、停止命令。金融機関間の情報利用、ルール調整の支援時間。
公式ページには、累計30社の導入実績が掲載されています。時期や対象業務は案件ごとに異なるため、最新の範囲は問い合わせて確認してください(出典: ACSiON公式「Detecker」、2026年確認)。
SAS Institute Japan株式会社|AML/CFTと金融犯罪分析を包括支援
SAS Institute Japan株式会社は、AIやアナリティクスを活用した金融犯罪対策、AML/CFT、取引モニタリングのソリューションを提供しています。
SAS Financial Crimes Analyticsは、アラートの優先順位付けと取引モニタリングを組み合わせたソリューションです。ネットワーク分析、調査、モデル管理までを含みます。
金融犯罪対策のプロセス全体を高度化したい金融機関に適した選択肢です。
特徴と強み
SASは、金融犯罪対策を一連の業務として設計できます。対象には、顧客リスク評価と疑わしい取引の監視があります。アラート調査や、モデル・ルールの見直しも含まれます。
- 説明と監査:AIスコアのリスク理由、モデルの説明可能性、監査証跡を要件に含められます。
SASの2026年7月の発表では、りそなホールディングス傘下4行が2024年3月からAIスコアリングを本番運用していると紹介されています。
2026年には、口座・顧客・取引の関係性から見たネットワーク特徴量を検証した取り組みも紹介されました(出典: SAS「SAS、りそなHDとのAML/CFT業務高度化に向けた取り組み継続推進」、2026年7月)。
検知後の調査やリスクベース・アプローチまで含めて検討する際の参考になりますが、個別案件の効果を保証するものではありません。
得意領域・実績
SASは、大手銀行や金融グループ、資金移動業者などのうち、AML/CFTと不正送金対策を別々に管理することに限界を感じる企業に適しています。
- 横断分析:複数行や複数チャネルでの、データモデル、ネットワーク特徴量、調査画面、モデル変更統制の計画。
- 段階導入:全機能を一度に実装すると期間・費用が膨らむ可能性があるため、分けた範囲ごとの見積もり。
- 開始範囲:アラート優先順位付けから始めるか、ネットワーク分析を含めるか、人の承認を残すかの判断。
株式会社インターネットイニシアティブ(IIJ)|金融システムの振る舞いを分析
株式会社インターネットイニシアティブ(IIJ)は、ネットワークやクラウドに加え、セキュリティや金融システムのサービスも提供しています。
2025年6月、金融取引プラットフォーム「IIJ Raptor」のラインアップに「Raptor振る舞い検知ソリューション」を加えました。
同ソリューションは、FXや株式取引などのユーザーアクティビティを分析します。金融サービスでログイン後の異常行動や不自然な送金指示の検出を検討する企業に適しています。
特徴と強み
IIJは、ログイン時とログイン後の挙動を解析します。
- 検知対象:地域の変化、不審なログイン、不自然な送金指示の多角的な解析(出典: IIJ「Raptor振る舞い検知ソリューション」、2025年6月)。
- 判定後の対応:本人確認の要求、認証強化、アクセス遮断から選べます。
- 導入確認:ログ形式、保存期間、転送方式、API等の連携。遮断責任と誤検知解除。いずれもテスト計画に含めます。
検知結果を取引画面へ返せなければ、被害の抑止にはつながりません。
得意領域・実績
IIJでは、金融取引プラットフォームの運用と、セキュリティ監視やネットワーク運用をあわせて相談できます。
- 向いている企業:FX、証券、決済などで操作ログを持ち、不正アクセスや不正出金を検知したい事業者です。
- 対象範囲:銀行送金全体やAML/CFTの届出管理を、どこまで担うか。サービス構成ごとに確認します。
- 周辺システム:Raptorと取引監視、ケース管理、顧客通知の組み合わせを図にまとめ、検知前後の抜けを洗い出す。
日本電気株式会社(NEC)|AIで取引リスクと調査を高度化
日本電気株式会社(NEC)は、金融インフラや業務システムの構築に加えて、「AI不正・リスク検知サービス」を提供しています。顧客や取引のデータからリスクを検知し、AML業務や証券取引の審査を支援します。
検知と分析を金融業務の中でつなぎ、調査や説明までを一続きにしたい企業が検討しやすい会社です。
特徴と強み
NECのAI不正・リスク検知サービス for AMLは、顧客・取引情報や疑わしい取引の届出データを分析します。そのうえで、リスク評価や抽出ルールの見直しを支援します。
- 説明可能な判定:スコアリングで取引・口座のリスクを数値化し、ホワイトボックス型AIで検知理由を示せます。
- 導入実績:NECは、取引モニタリングなどのAIスコアリングで、マネー・ローンダリング対策共同機構の構築ベンダーに選定されたと公表しています。
- 調査支援:既存ルール・シナリオの見直し、調査順位付け、担当者への根拠提示も評価できます(出典: NEC「AI不正・リスク検知サービス」、2026年確認)。
得意領域・実績
NECは、AML/CFTと不正送金対策を同時に見直したい銀行や信用金庫、資金移動業者などに適しています。
- 提案範囲:シナリオの見直しや現場への根拠提示を、業務支援とシステム構築に分けて確認します。
- 導入段階:分析レポート、スコアリングの本番利用、自動調査・保留ごとの見積もり。
- 運用設計:確認画面や権限、監査ログ、モデル更新時の再評価と、運用負荷の把握。
不正送金検知システムのパートナー選びのポイント
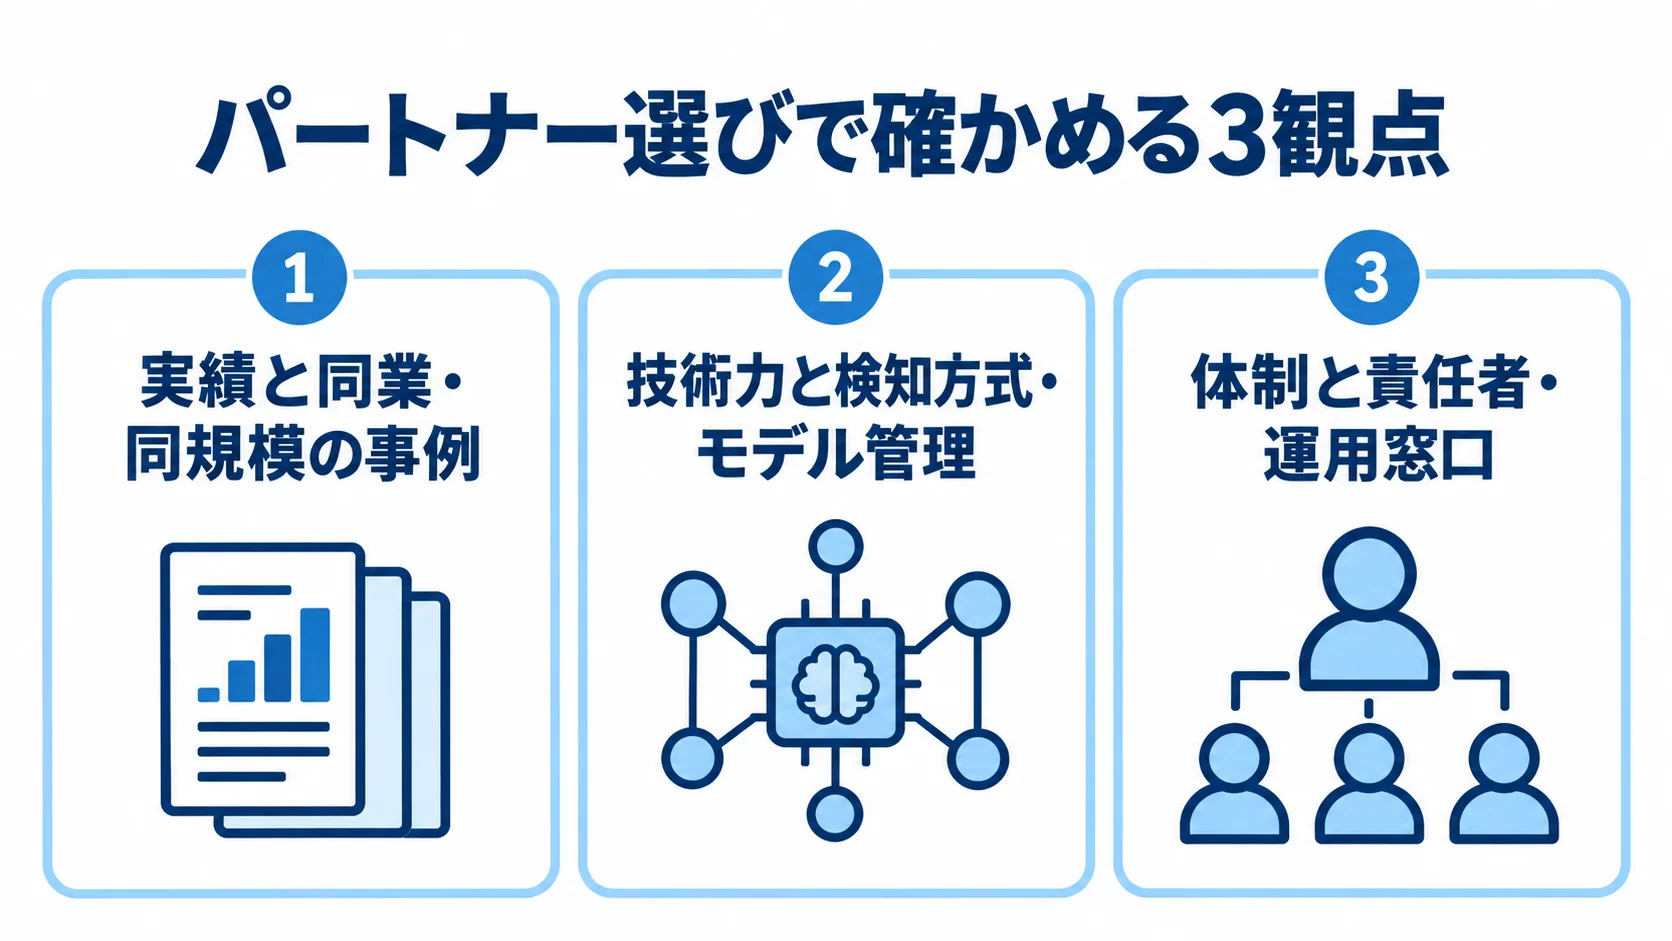
6社は、自社課題への適合度で比べます。知名度やAIを使っているかより、入口の不正検知、金融犯罪分析、金融基盤の統合・運用のどこに強みがあるかで、違いが出ます。
確認する観点は、実績、技術、体制の3つです。タイプの違う会社同士でも、答えの中身を比べられます。
実績と経験の確認方法
実績は、導入条件と稼働後の担当範囲を分けて確かめます。
- 導入条件と成果:対象チャネル、リアルタイム判定か事後分析か、改善KPIを聞いたうえで、同業・同規模の事例も求めます。
- 稼働状況:アラート件数、調査時間、ルール更新頻度。非公開事例でも、匿名の規模感や役割分担を聞ける場合があります。
- 責任範囲:口座開設、ログイン、送金、出金後調査の担当。停止・凍結の判断者と、障害時の取引方針。
技術力と専門性の評価
技術力は、検知方式、モデル管理、データ共有の制約への対応で評価します。
- 検知方式:ルールベース、行動分析、機械学習、ネットワーク分析の組み合わせ。
- モデル管理:学習データの不均衡、不正ラベルの遅れ、ドリフト。検知理由の表示、版の保存、再学習前後の精度比較も質問します。
- 連合学習:生データを共有しにくい場合に、検討の候補になります。
NICTは2025年6月、DeepProtectを使った銀行の不正口座検知実証を公表しました。
個別学習では検知されなかった一部のグレーな口座が、連合学習で検知された可能性があります(出典: NICT「プライバシー保護連合学習技術DeepProtectを活用した銀行の不正口座検知の実証実験」、2025年)。
実証結果は商用導入の効果を保証しないため、自社データを使ったPoCが必要です。
プロジェクト管理体制の確認
不正送金検知には、企画、リスク管理、情報システムが関わります。さらに、コンタクトセンター、法務、監査も加わるため、セキュリティ部門だけでは完結しません。
場合によっては、警察や金融機関との連携担当も参加します。そのため、候補会社には業務要件、データ連携、モデル管理の各責任者を明示してもらいます。
運用開始後の窓口も、あわせて確認してください。
費用の目安は、データ診断・PoCで200万〜800万円です。
クラウド/API連携の小規模導入は500万〜2,000万円、本番導入は2,000万〜8,000万円程度です。
本番導入で複数シナリオを含む場合は、中堅金融機関の複数チャネル対応で8,000万〜2億円、大規模スクラッチや共同基盤では2億円超になる可能性があります。
これらは、金融向けの監査や高可用性、既存システム連携を加味した企画段階の推定で、公開定価ではありません。
月額運用費は、SaaS利用料や推論処理、ログ保管、監視の範囲で変わります。さらに、ルール調整、モデル再学習、夜間対応をどこまで含めるかでも変わります。
一般的なAI開発外注の公開相場では、運用費は月50万〜300万円程度です。一方で、金融機関向けに24時間対応や高度な監査を含めると、月300万〜1,000万円超も想定されます。
初期費用だけでなく、5年間のTCO(総所有コスト)、障害対応、解約時のデータ返却まで比べてください。
- 実績:同じ業態・取引規模での対応範囲とKPI。
- 技術:検知方式、説明可能性、データ利用条件。
- 体制:責任者、運用窓口、費用と障害時の対応。
よくある質問(FAQ)
比較の場面では、AIの性能や費用、既存システムとの連携、導入後の運用について質問が多く寄せられます。発注前に押さえたい疑問への回答を並べます。
不正送金検知システムはAIだけで導入できますか?
不正送金検知では、AIだけでなくルールや行動分析を組み合わせるのが基本です。加えて、追加認証や顧客確認、停止・解除の業務フローも、一連の設計に含めます。
過去の不正ラベルが少ない場合は、まずルールと調査結果を蓄積します。PoCでAIの効果と誤検知を確かめてから、本番に進むほうが安全です。
不正送金検知システムの開発費用はいくらですか?
費用は、開発の範囲ごとに次の目安で考えます。
- データ診断・PoC:200万〜800万円が目安です。
- 1チャネルのクラウド/API連携:企画段階で500万〜2,000万円程度と見込まれます。
- 複数チャネルや監査ログ、ケース管理まで含む場合:費用の幅は大きくなり、24時間運用や勘定系連携まで加わると、2,000万円から数億円までの幅があります。
見積もりを依頼する際は、取引件数やピーク時の処理量、判定時間を伝えます。停止・解除業務や保存年数も加えて、項目別に見積もってもらってください。
不正送金対策とAML/CFTシステムは同じものですか?
不正送金対策は、口座乗っ取りやフィッシングによる送金をリアルタイムに検知し、追加認証、保留、停止につなげることが中心です。
AML/CFTは、顧客リスク評価、継続的な取引モニタリング、疑わしい取引の調査や届出が中心です。目的が異なるため役割を分けて整理しつつ、連携を前提に検討します。
顧客、口座、取引、送金先のデータは両者で共通します。そのため、責任分界と連携方式を最初に決めることが重要です。
まとめ
不正送金検知システムの開発会社として、6社を紹介しました。取り上げたのは、ripla、NTTデータ、ACSiON、SAS Institute Japan、IIJ、NECです。
各社の得意領域は、端末・行動分析、口座開設時の不正検知、AML/CFTなどに分かれます。金融取引ログの分析、AIスコアリング、基幹システム連携も、それぞれの得意領域です。
比較の結論
発注先は、AIの有無よりも、不正シナリオ、利用データ、判定時間、停止・解除の判断者と根拠で比べるのが妥当です。
KPIには、検知率や誤検知率、アラート件数、調査時間を置きます。判定レイテンシ、被害抑止額、顧客影響も含めます。
PoCから本番、運用改善まで、同じ会社が支援する範囲も確認してください。
発注先比較の準備
発注先の比較を始める前に、情報を次の順で整理しておきます。
- 対象チャネル、月間取引件数とピークTPS、過去の不正データ、連携対象、許容する判定時間を整理します。
- 追加認証・停止ルールと監査証跡の保存年数をまとめ、同条件のRFPを候補会社へ渡します。
- 初期費用に加え、運用費、モデル更新費、障害対応、データ返却条件を比較します。
法令や監督上の要請は更新されるため、最終的な要件は社内の法務・コンプライアンス部門と確かめてください。
▼全体ガイドの記事
・不正送金検知システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。