
個人保険契約システムの開発会社は、保険業務の知識と契約管理基幹の開発実績で比べて選ぶのが基本です。そのうえで、移行や保守の体制、対象範囲の整理といった観点も加えます。ここで紹介する6社は、公開実績や製品情報を確認できる実在企業です。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
個人保険契約システムのパートナー選びが重要な理由
個人保険契約システムは、顧客情報の登録だけでなく、見積から契約成立まで、申込や告知、引受などの業務を扱います。さらに、保険料の収納から解約まで、契約内容の変更や更新、失効と復活を含めて、長期の契約状態を正確に管理する基幹領域です。
保険固有のルールと要件漏れ
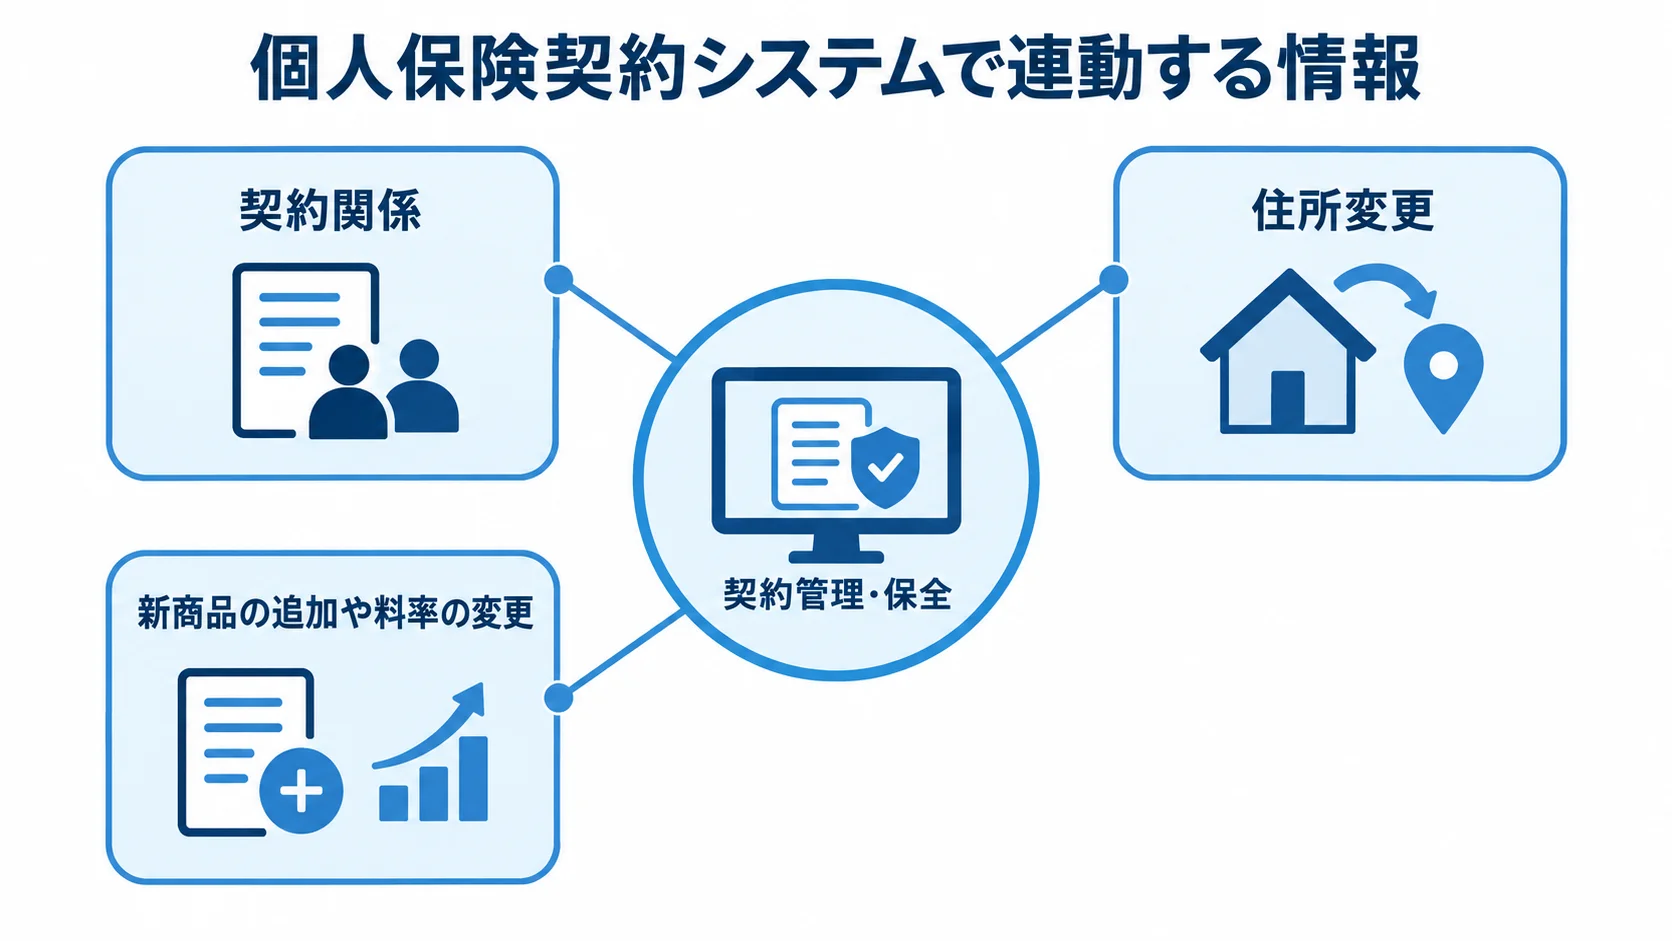
発注する側は、開発会社の画面や開発単価だけでなく、保険固有の業務ルールを理解しているかを比べたいところです。移行や運用まで見通せるかも判断材料になります。そこで、要件漏れを防ぐには、契約関係や変更処理で連動する情報を洗い出しておく必要があります。
- 契約関係:契約者・被保険者・受取人が異なる場合や、顧客の複数契約
- 契約管理:主契約・特約、保障額、払込方法、告知・査定、保険料・解約返戻金
- 住所変更:契約者情報、証券・帳票、請求書送付先、本人確認履歴の連動
新商品の追加や料率の変更があると、商品マスタと計算ルールも更新しなければなりません。
金融庁は2024年にサイバーセキュリティガイドラインを公表し、2025年7月にも改正しました(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」、2025年)。
業務理解が浅い会社では、監査ログや権限分離が後から加わりがちです。障害復旧や委託先管理まで追加になると、予算と納期が膨らみやすくなります。
発注前の対象範囲と拡張条件の整理
比較条件をそろえるには、今回開発する業務範囲を次のように整理しておきます。
- 新契約受付:申込の受付
- 顧客・代理店ポータル:顧客や代理店との接点
- 契約管理・保全:契約情報と変更手続き
- 収納・給付連携:保険料収納と保険金請求との連携
対象範囲によって、体制や費用の規模は変わります。たとえば、既存の契約管理基幹を残して申込チャネルだけを刷新する案件と、数十万件以上の既契約を移して基幹全体を置き換える案件では、体制も費用も大きく異なります。そのため、目的を「保険システム」とひとまとめにせず、対象範囲ごとに分けることが比較の出発点になります。
候補会社には、契約件数、商品・特約数、販売チャネル、外部連携先を同じ条件で伝えます。あわせて、目標稼働率、許容停止時間、移行方式もそろえて示します。
商品1件の追加期間と費用、法改正対応の契約条件を比べます。さらに、障害時の一次窓口や再委託先と責任分界も確かめます。変更後も運用できるかが、比較の要点になります。
株式会社ripla|コンサルから開発まで一気通貫で支援
riplaは、コンサルティングから開発まで一気通貫で支援する企業です。社内DXの経験を生かして、成果の創出とシステムの定着を支えます。
営業・顧客・生産・販売管理など、幅広い基幹システムで構築・導入の実績があります。そのうえで、業務要件に合わせて柔軟に対応します。
特徴と強み
riplaの強みは、業務整理から要件定義、開発、導入後の定着までを一つの流れで支援できる点です。
保険業務の受付や確認、承認から差し戻し、照会、変更処理まで洗い出し、現場に合う要件へ落とし込みます。既存のExcelや手作業、部門別台帳も整理したうえで、共通化と独自開発の範囲を相談できます。
得意領域・実績
業務の成熟度や相談範囲に応じて、次の点を検討できます。
- 基幹システムの経験:部門間連携や業務定着まで含めた相談
- 新規参入・立ち上げ:初期段階からの相談
- 段階開発:優先順位に沿った進め方
- 専門領域:保険固有の計算・数理は、専門ベンダーとの役割をRFPで確認
新規参入や少額短期保険の立ち上げ時は、業務とシステムの境界が未確定でも、大規模な刷新を前提にせず計画しやすい候補です。
株式会社NTTデータ|保険販売から契約管理までの段階導入
NTTデータは、保険業界向けの開発・保守・運用の知見を持つ大手IT企業です。また、保険デジタルサービス「InsureMO」を公式に提供しています。
InsureMOでは、保険商材API、契約管理機能、画面資材などを組み合わせて、申込から支払いまでのデジタル化を支援します。
特徴と強み
InsureMOは、顧客接点と既存レガシーシステムの間をつなぐミドル領域で、保険業務の機能をマイクロサービスやAPIで組み合わせます。
公式情報では、加入導線からの開始、既存商品と分けたデジタルチャネル、既存商品を含む契約管理を選べます。そのため、既存基幹を一度に止めにくい会社は、段階導入の材料にできます。
得意領域・実績
公開情報には、生命保険のデジタル完結型販売やクレジットカード会社の保険ポータルなど、複数の稼働例があります(出典: NTTデータ「保険デジタルサービスプラットフォーム InsureMO」、2025年掲載情報)。
新商品の販売導線や、代理店・金融機関とのAPI連携、契約照会ポータルを優先する案件では、候補になります。一方で、既契約の特殊ルールや古い帳票を全面移行する場合は、標準機能と個別開発の境界をPoCで確かめる必要があります。
TIS株式会社|保険契約管理のクラウド移行と運用の支援
TIS株式会社は、保険業務システムとクラウド基盤の設計・構築・運用を支援します。停止が難しい契約管理では、既存DBや周辺業務、障害時の運用を一体で設計することが欠かせません。
特徴と強み
複数クラウド構成や、移行前後の運用を含めたインテグレーションを相談しやすい候補です。
クラウド化では、DBのバージョンやバックアップ、冗長化を確かめます。さらに、専用線や監視、運用窓口も見ておきます。要件定義から整理できれば、保険契約情報を扱う基幹領域でも移行計画を立てやすくなります。
得意領域・実績
TISの公表事例は、既存契約を抱えたクラウド移行の比較材料になります。
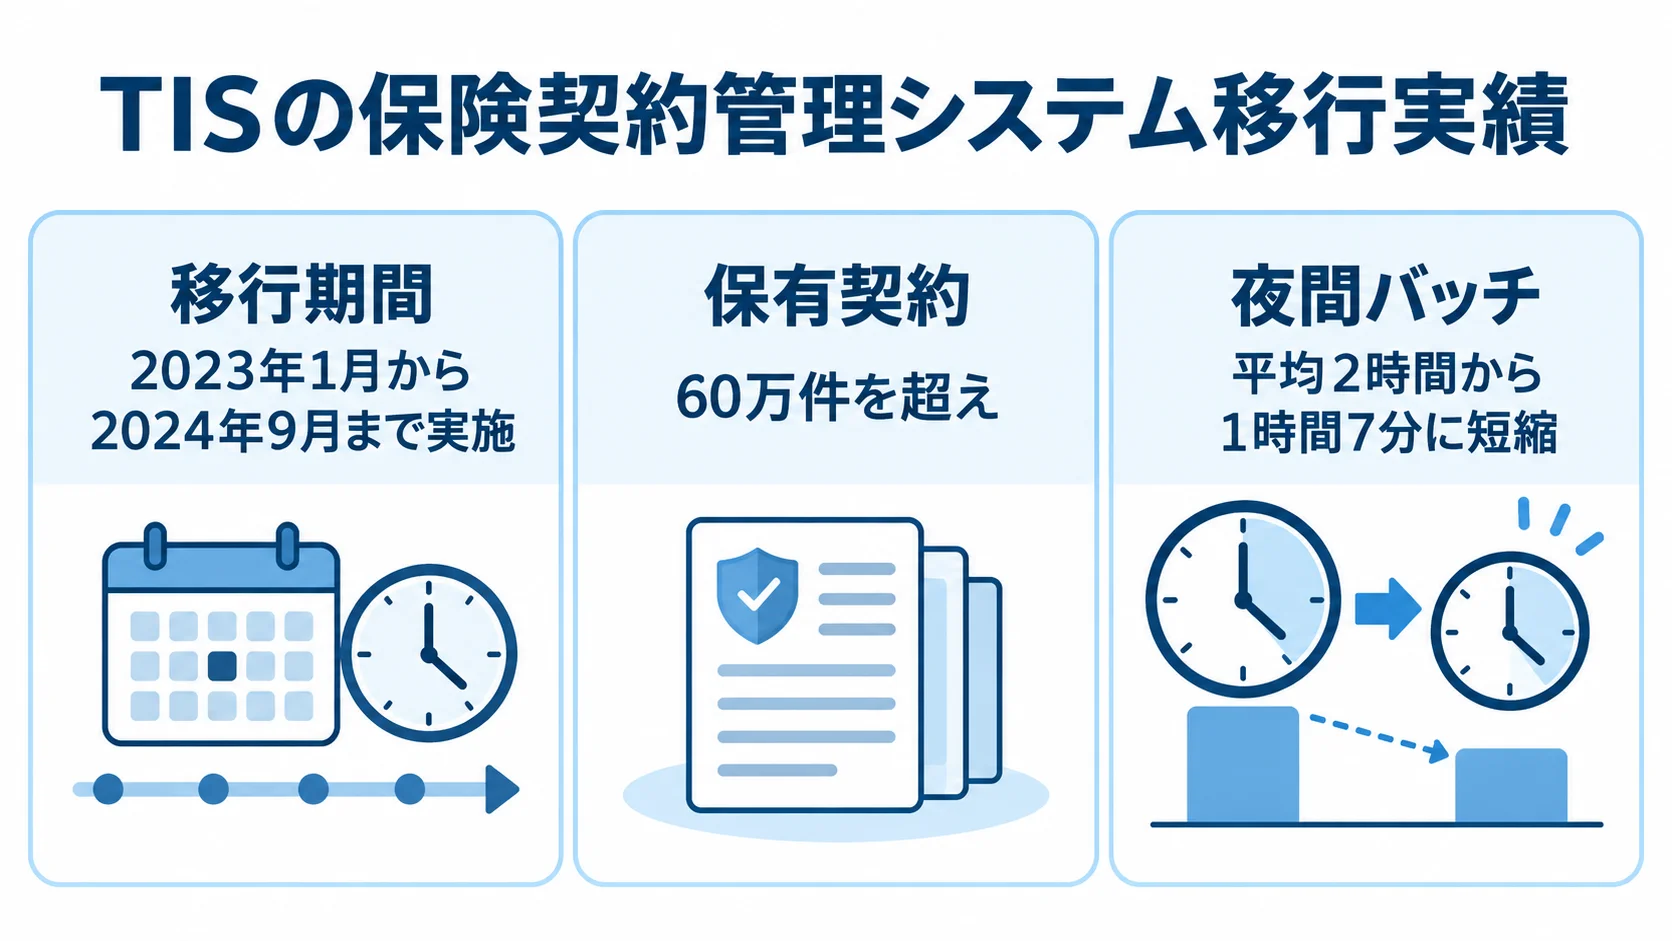
- 構成:Oracle Cloud Infrastructure上に構築し、Azure上の複数業務システムと連携
- 移行期間:2023年1月から2024年9月まで実施
- 処理実績:保有契約と夜間バッチの処理時間に実績あり
公表事例では、2024年度末の保有契約は60万件を超えました。また、夜間バッチは平均2時間から1時間7分に短縮しました(出典: TIS「ニッセイ・ウェルス生命の保険契約管理システムのマルチクラウド移行」、2025年)。
自社に近いデータ量や切り替え方式、復旧目標を示して、適合性を確かめます。
株式会社野村総合研究所(NRI)|大規模な構想策定から運用まで支援
株式会社野村総合研究所(NRI)は、保険会社や共済の業務改革、基幹システムの設計・構築・運用を上流から支援します。
刷新では、個別機能の開発より先に、業務とデータ、組織、システムを横断した全体構想が必要になる場合があります。さらに、複数部門やグループ会社が関わる案件では、企画と開発をつなぐ役割が求められます。
特徴と強み
NRIは損害保険、生命保険、公共・共済の基幹業務システムを設計から運用まで支援すると説明しています。
支援テーマには、レガシー脱却や共同利用型サービス、AIを活用した業務革新も含まれます(出典: NRI「金融/保険・共済」、確認日: 2026年8月)。
申込画面だけでなく、複数の契約管理や周辺システムを含めて変革を検討する会社に向きます。
得意領域・実績
部門の要望が複雑で、担当の境目やデータの持ち主が曖昧な場合は、構想策定と業務・データの洗い出しから依頼できます。
発注側では、新旧システムの役割や契約状態の正本を先に決めます。商品ルールの管理者や移行対象外データの扱いも、あわせて決めておきます。
大規模案件では、要件定義を担う会社と、実装・運用を担う会社を分ける案も含めて比べます。
富士通Japan株式会社|生命保険の幅広い基幹業務を一括して相談
富士通Japan株式会社は、生命保険会社向けの業務基幹システムや周辺システムの構築・運用を支援します。
生命保険の基幹では、新契約や契約管理に加えて、数理や再保険、営業支援との連携も必要になります。さらに、代理店・手数料やコールセンターとの連携も必要です。複数業務を一つの計画で整理したい場合に、候補になります。
特徴と強み
富士通Japanは、大手生命保険会社の新契約・契約管理・数理を中心に、業務基幹の構築・運用を長年手がけています。
生命保険営業支援や生命再保険、新契約申込を扱います。代理店・手数料、コールセンターにも対応します(出典: 富士通Japan「事業分野(生命保険)」、確認日: 2026年8月)。
業務範囲の広さや既存の運用体制を重視する企業には、相談窓口をまとめやすい利点があります。
得意領域・実績
新契約から保全、数理、再保険を連携する際は、各業務のデータ定義と処理時点が論点です。新商品販売では、申込受付から査定、契約成立までを同じルールで動かします。そのうえで、保険料計算や帳票出力、代理店手数料まで一連で動かします。
自社に近い商品特性や契約件数、既存基盤、クラウド方針について、案件実績と担当体制を確かめます。
ニッセイ情報テクノロジー株式会社|生命保険契約管理の製品活用
ニッセイ情報テクノロジー株式会社は、生命保険・金融の業務知識を背景に、契約管理や販売支援の製品・サービスを提供します。
契約管理製品を使う場合は、ゼロから作るときより、標準機能を基準に要件を整理しやすくなります。一方で、標準化できない商品や旧契約の特殊処理は、個別開発と周辺連携の範囲を確かめる必要があります。
特徴と強み
「i-Win MICHL/LIFE」は、独自性のある商品開発を短期間・低コスト・高品質で実現する契約管理製品として紹介されています(出典: ニッセイ情報テクノロジー「生命保険契約管理システム i-Win MICHL/LIFE」、確認日: 2026年8月)。
商品マスタや保全、収納の標準範囲をデモで確かめると、比較の材料になります。帳票や権限、外部連携の範囲もあわせて見ておくと役立ちます。
得意領域・実績
パッケージを比べるときは、5年間の総保有コストを確認します。その中には、商品追加や料率変更、法改正への対応費用が含まれます。帳票改修や移行、テスト環境、保守の費用も対象です。
標準機能が業務に合えば、要件定義の期間やテストの工数を抑えられる可能性があります。ただし、標準外の大量カスタマイズは効果を薄めるため、代表商品と最も複雑な特約で適合性を検証します。
個人保険契約システムのパートナー選びのポイント
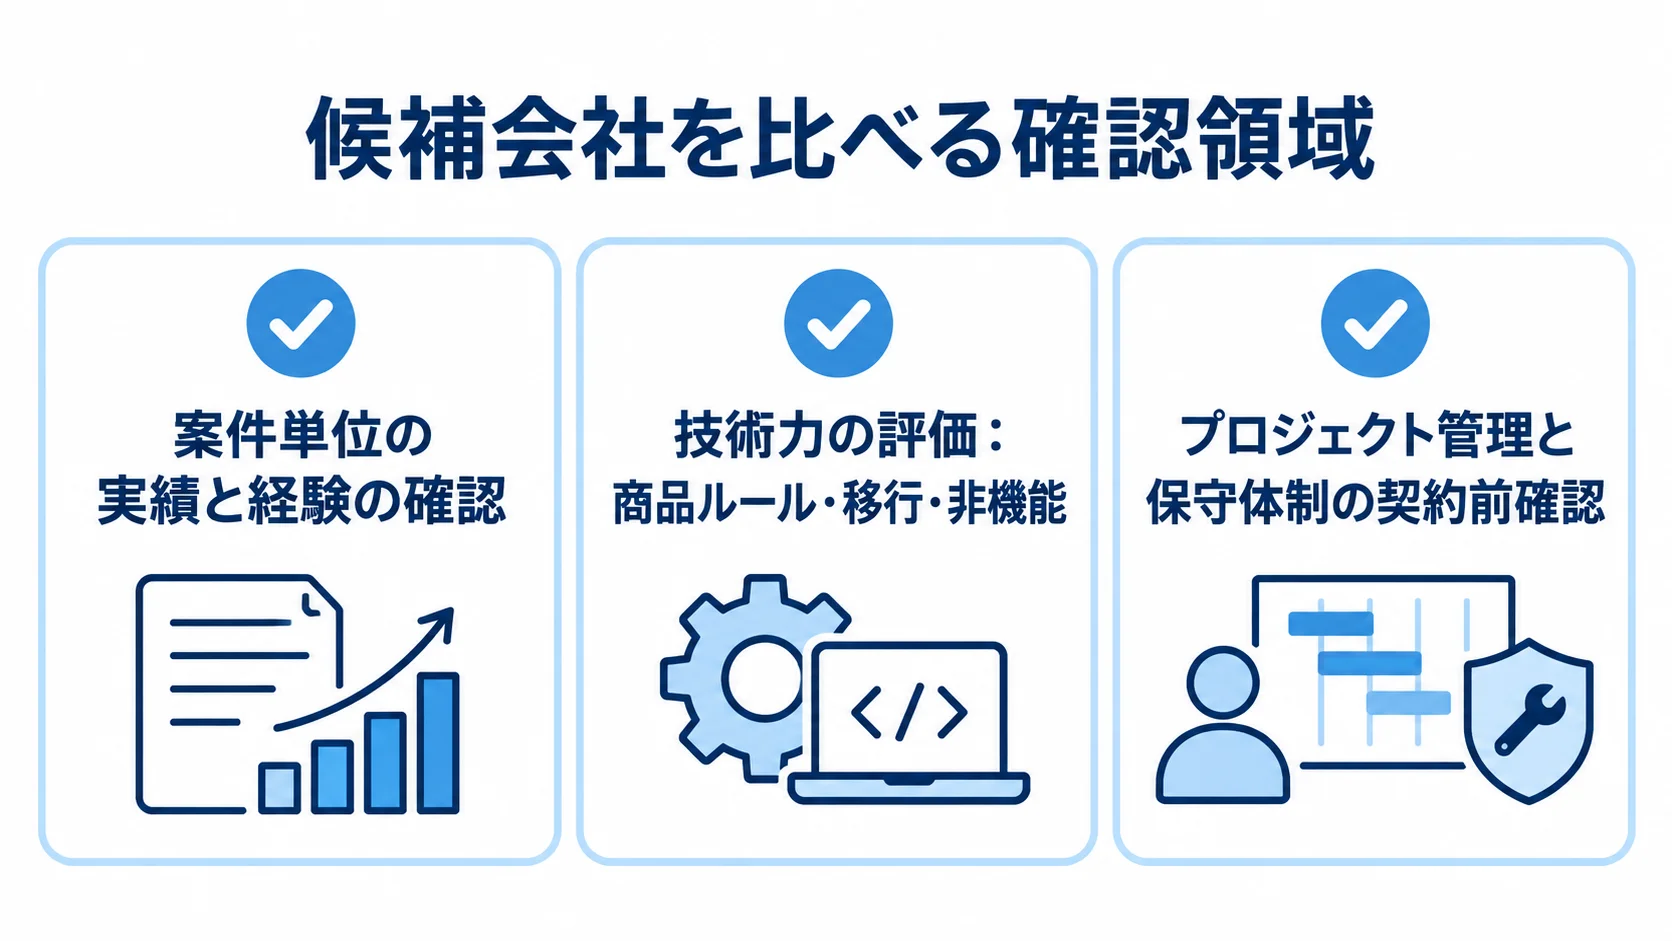
6社を比べるときは、会社の規模や知名度だけでなく、自社の課題と提案内容を対応付けて見ます。RFPには次の3点を入れ、同じ粒度で回答をもらいます。
案件単位の実績と経験の確認
保険会社との取引歴だけでなく、個人保険のどの業務を担当したかを確かめます。
- 担当範囲:新契約、保全、収納、失効・復活、解約、給付連携
- 案件条件:契約件数、商品構成、販売チャネル、既存基盤
- 実務資料:匿名化した画面・業務フロー、移行計画、障害訓練
導入社数や売上規模よりも、自社に近い案件での担当範囲を参考にします。提案書の表現より、実務資料の中身を確かめます。
技術力の評価:商品ルール・移行・非機能
技術評価では、商品ルールや移行、非機能の確認項目を、RFPに含めておきます。
- 商品ルール:商品・料率・特約の管理、契約状態テスト、各業務とのAPI連携
- 移行:欠損・重複、旧商品ルール、証券番号・履歴、リハーサル、旧新突合・切り戻し
- 機微データ:権限、暗号化、監査ログ、バックアップ、委託先、データ所在
- 生成AI:データの入力可否の確認
FISCは2025年3月、「安全対策基準・解説書(第13版)」と「コンティンジェンシープラン策定のための手引書(第5版)」を公表しました(出典: FISC「サイバーセキュリティ FAQ」、2025年)。
候補会社には、最新の基準をどの設計・テスト項目に反映するかを尋ねます。
プロジェクト管理と保守体制の契約前確認
納期や品質、長期の費用を左右するため、体制と契約・保守の条件をそろえて確かめます。
- 進行リスク:要件遅れ、移行不備、テスト不足、担当交代が納期・品質に影響
- 役割と再委託:責任者、業務リード、アーキテクト、移行リード、セキュリティ担当の役割・稼働率と再委託範囲
- 契約条件:準委任・請負、成果物、検収、仕様変更時の見積ルール
- 保守費:初期開発費の年15〜20%程度を仮置きすることがある。公開平均ではなく、規模や運用体制で変わる目安
- 費用内訳:保守(月額・年額)、クラウド・監視、診断・障害、新商品1件、法改正を分けた見積
初期見積が安くても、追加開発の条件が不明だと、5年間の総額が高くなる可能性があります。
よくある質問
費用、開発期間、パッケージとスクラッチの違いについて、発注前に知っておきたい3つの質問に答えます。
個人保険契約システムの開発費用はいくらですか?
公開された成約価格の平均は確かめにくいため、対象範囲ごとの概算と条件を分けて見ます。
- 申込フォーム・ポータルのみ:数百万円規模から検討できる場合がある
- 契約管理刷新:商品・保全・収納・移行を含むと数千万円〜数億円以上の可能性
- 金額の性質:公的平均ではなく、一般的な業務システム相場と保険業務の複雑性による概算
- 比較期間:移行・保守・クラウド・法改正・新商品追加を含む5年間のTCO(総保有コスト)
開発期間はどのくらいかかりますか?
開発期間は対象範囲や移行規模で変わり、次の期間が目安です。
- 小規模SaaS設定・周辺システム:1〜6か月
- 既存基幹を残すカスタム開発:6か月〜1年
- パッケージ導入・契約管理刷新:1〜3年以上
- 大規模な基幹刷新:3〜5年超となることもある
大規模案件では、要件定義や商品・契約データの移行、並行稼働が必要です。さらに、複数回の移行リハーサルと業務シナリオテストも欠かせません。
期間を短くするには、対象の商品とチャネルを絞り、PoCで難所を検証します。あわせて、段階リリースの切り替え条件も決めておきます。
パッケージとスクラッチ開発はどちらがよいですか?
独自商品や特殊な契約状態が必要ならスクラッチ、共通的な契約管理を短期間で導入するならパッケージが候補です。
契約管理や商品ルールには標準基盤を使い、顧客・代理店の接点はクラウドや個別開発で作る組み合わせもあります。
代表商品や複雑な特約、住所・名義変更、失効・復活、収納エラーで適合性を検証し、標準機能と追加開発の境界を見極めます。
まとめ
開発会社は、業務範囲や商品・特約の複雑さ、契約件数を見たうえで選びます。既存基盤や移行、セキュリティ、保守体制も、あわせて判断します。
riplaは業務整理から開発・定着、NTTデータは段階導入、TISはクラウド移行、NRIは大規模構想と基幹運用を相談できます。
富士通Japanは生命保険の幅広い業務、ニッセイ情報テクノロジーは契約管理製品の活用を検討しやすい会社です。
自社の対象範囲の一覧
相談の前に、新契約や保全、収納、給付連携、契約者ポータルのうち、どこまでを作るかを整理します。契約件数や商品数、既存システムを残すかも、あわせて明らかにします。
そのうえで、2〜3社に同じRFPを渡し、代表商品と難しい契約状態でPoCを行います。さらに、移行リハーサルと5年間のTCOも比べます。
安価さだけでなく、業務上の失敗を防ぎ、新商品や法改正に対応できるパートナーを選ぶことが、長期運用につながります。
保険業務とシステム要件の同時相談
完成仕様を相談の前に作り込まなくても構いません。業務フローや契約データ、既存連携、守るべき非機能を整理しておきます。
まず、標準化する機能と独自開発する機能を切り分けます。あわせて、周辺システムの開発か契約管理基幹の刷新かも、候補会社に伝えます。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。