
個人保険契約システムは、見積・申込から引受、契約成立、保険料収納までを管理し、契約後の変更や解約、給付との連携も担います。
顧客情報の台帳とは違い、保障内容や契約状態、履歴を正確に扱う必要があります。主な機能、方式、開発の進め方を順に見ていきます。
▼関連記事一覧
・個人保険契約システム開発の進め方
・個人保険契約システム開発でおすすめの開発会社6選と選び方
・個人保険契約システム開発の見積相場・費用
・個人保険契約システム開発の発注・外注・委託方法
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
個人保険契約システムの定義と役割
個人保険契約システムは、見積や申込の受付から保険料の収納、解約までを一つの仕組みで扱う業務システムです。
契約が成立したあとも、契約内容の変更や更新・失効・復活が続き、給付・保険金請求との連携も担います。
顧客情報を保存するだけの台帳とは違い、保障内容や特約、料率を正確に扱います。
告知や引受基準、契約状態についても正確さが求められます。保険料と払込方法、受取人、証券、履歴も欠かせません。
各業務の結果は、後から検証できるようにしておく必要があります。
見積から契約保全までを管理する基幹領域
見積から契約保全までの業務は、申込の受付から契約成立、その後の変更と保全へと段階が進みます。段階ごとに扱う処理が変わるため、設計では流れに沿って分けて考えます。
- 申込から成立まで:商品を選び、保険料の見積もりを出したあとに、申込情報と告知を受け付けます。本人確認と査定を経て、契約を成立させます。
- 契約後の変更:住所や氏名、受取人の変更に加え、払込方法や保障額、特約の変更にも対応します。
- 保全:更新や失効、復活のほか、解約や満期といった処理も続きます。
個人保険、特に生命保険は契約期間が長く、変更履歴が積み重なります。そのため、現在の値だけでなく、時点ごとの状態を保存する設計が欠かせません。
申込・販売システムや顧客管理との役割の違い
顧客接点と契約管理基幹は役割が異なるため、担当する範囲を分けて考えます。
- 顧客接点:申込フォームや営業職員向け画面、代理店ポータルを受け持ちます。顧客向けマイページも含みます。契約管理基幹の役割までは、これらでは担えません。
- 契約管理基幹:申込を契約として成立させ、保険料を計算します。収納と保全の結果も反映し、会計・数理・再保険のほか、給付にも正しいデータを渡す役割です。
企画段階では、接点の改善と基幹刷新を同じ予算として扱わず、今回の対象範囲を明確にしておきます。
個人保険契約システムの主な機能と全体像
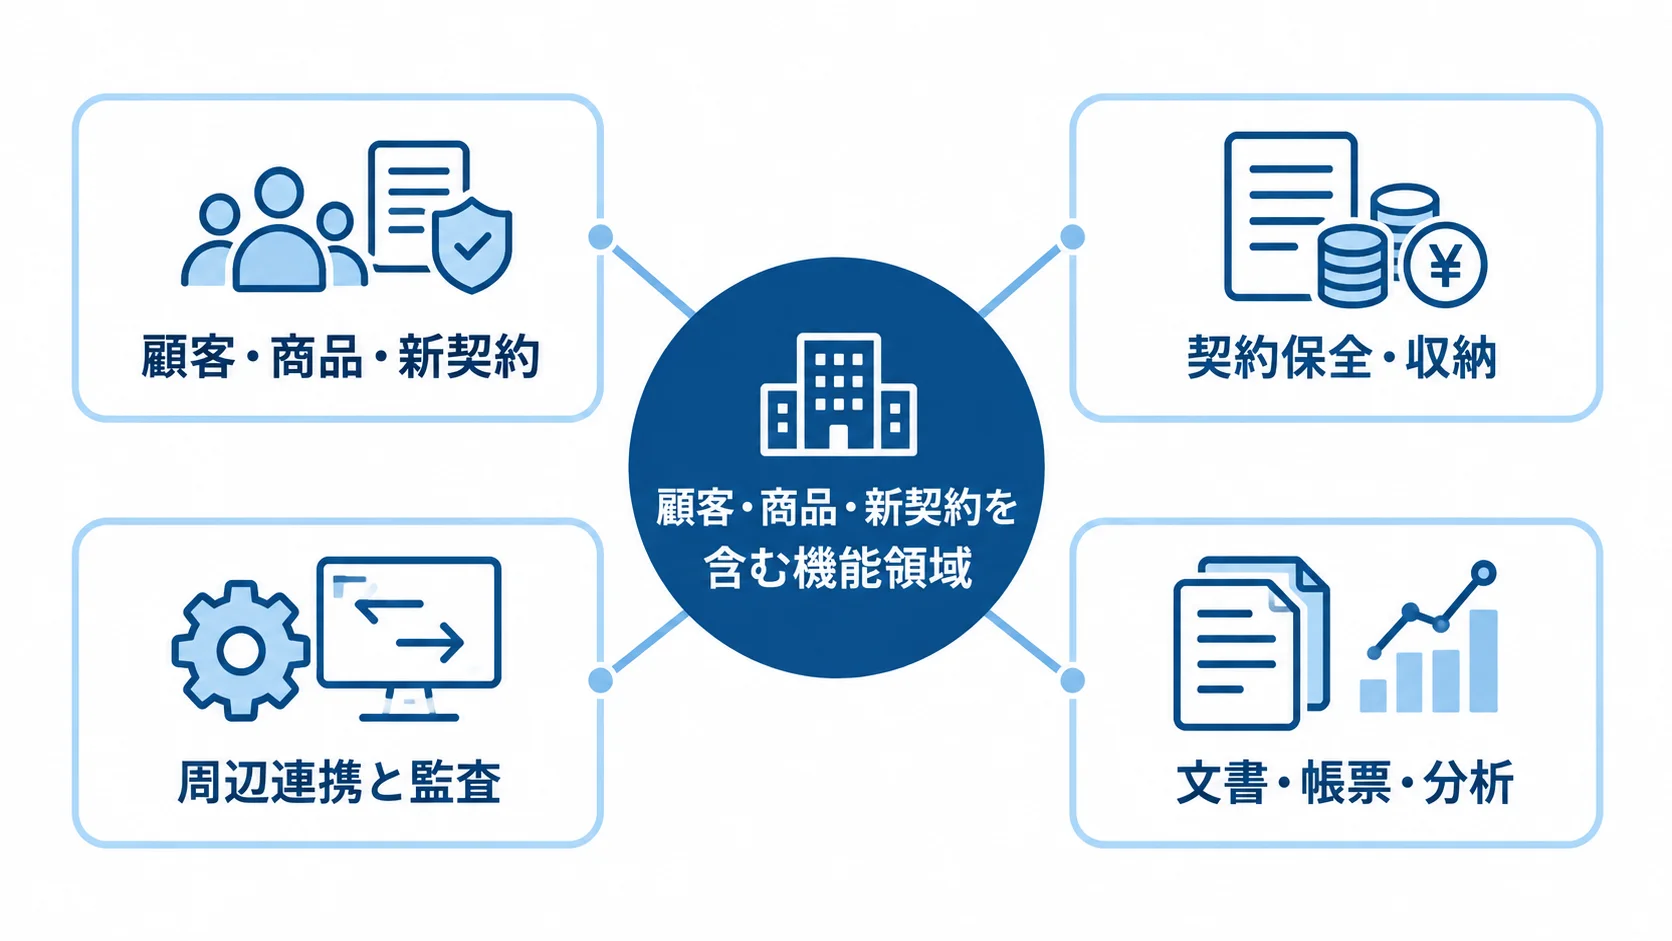
必要な機能は、販売チャネルや商品特性によって変わります。
機能を領域ごとに分けて見ると、抜け漏れを見つけやすくなります。顧客や商品、契約の領域のほか、収納や帳票も一つずつ確かめます。外部連携と監査も、同じ単位で整理します。
要件は、画面の数よりも、業務ルールと契約状態の正確性を中心に定義します。
顧客・商品・新契約の管理
管理対象は、顧客情報、商品マスタ、新契約の状態に分けて整理します。
- 顧客管理:契約者と被保険者、受取人の関係に加え、世帯や代理人の関係も扱います。本人確認や名寄せによって、重複登録を防ぎます。
- 商品管理:主契約と特約、保障額を商品マスタで管理します。料率や払込期間、告知項目も同じマスタに置き、引受基準もあわせて管理します。
- 新契約:見積から証券発行までの状態遷移を記録します。電子署名や告知、医務査定などの手続きと、引受判断も含みます。
商品改定後も、過去の契約には旧ルールを適用します。マスタを上書きすると保険料や保障内容を再現できなくなるため、適用期間と改定履歴を保ち、契約時点のルールを参照できるようにします。
契約保全・収納・周辺システム連携の接続
契約後の保全から収納、周辺連携までを、一続きの流れとして設計します。
- 契約保全:住所や名義、受取人の変更に加え、払込方法や特約、保障額の変更も行います。本人確認と承認を経て、契約に反映します。
- 収納:口座振替、カード、払込票の結果を取り込みます。未収や返金を管理し、失効や復活、契約者貸付も扱います。
- 周辺連携:給付・保険金請求、会計、数理との連携では、項目と連携頻度を定めます。再保険や代理店手数料、コールセンターとの連携も同じ観点で定め、再送方法も決めます。
- システム構成:チャネル、認証・API、申込・保全サービスを、契約管理の中核と分けて構成します。
商品・計算エンジンは、役割ごとに切り離します。APIを境界に置けば、顧客接点を更新しても、契約管理の中核を安定させられます。ほかにも次の領域を、同じ考え方で分けます。
- 文書・帳票:文書の作成と帳票の出力
- 分析:データ分析の領域
- 決済・外部査定:決済処理と外部査定との連携
個人保険契約システムの種類と選択肢
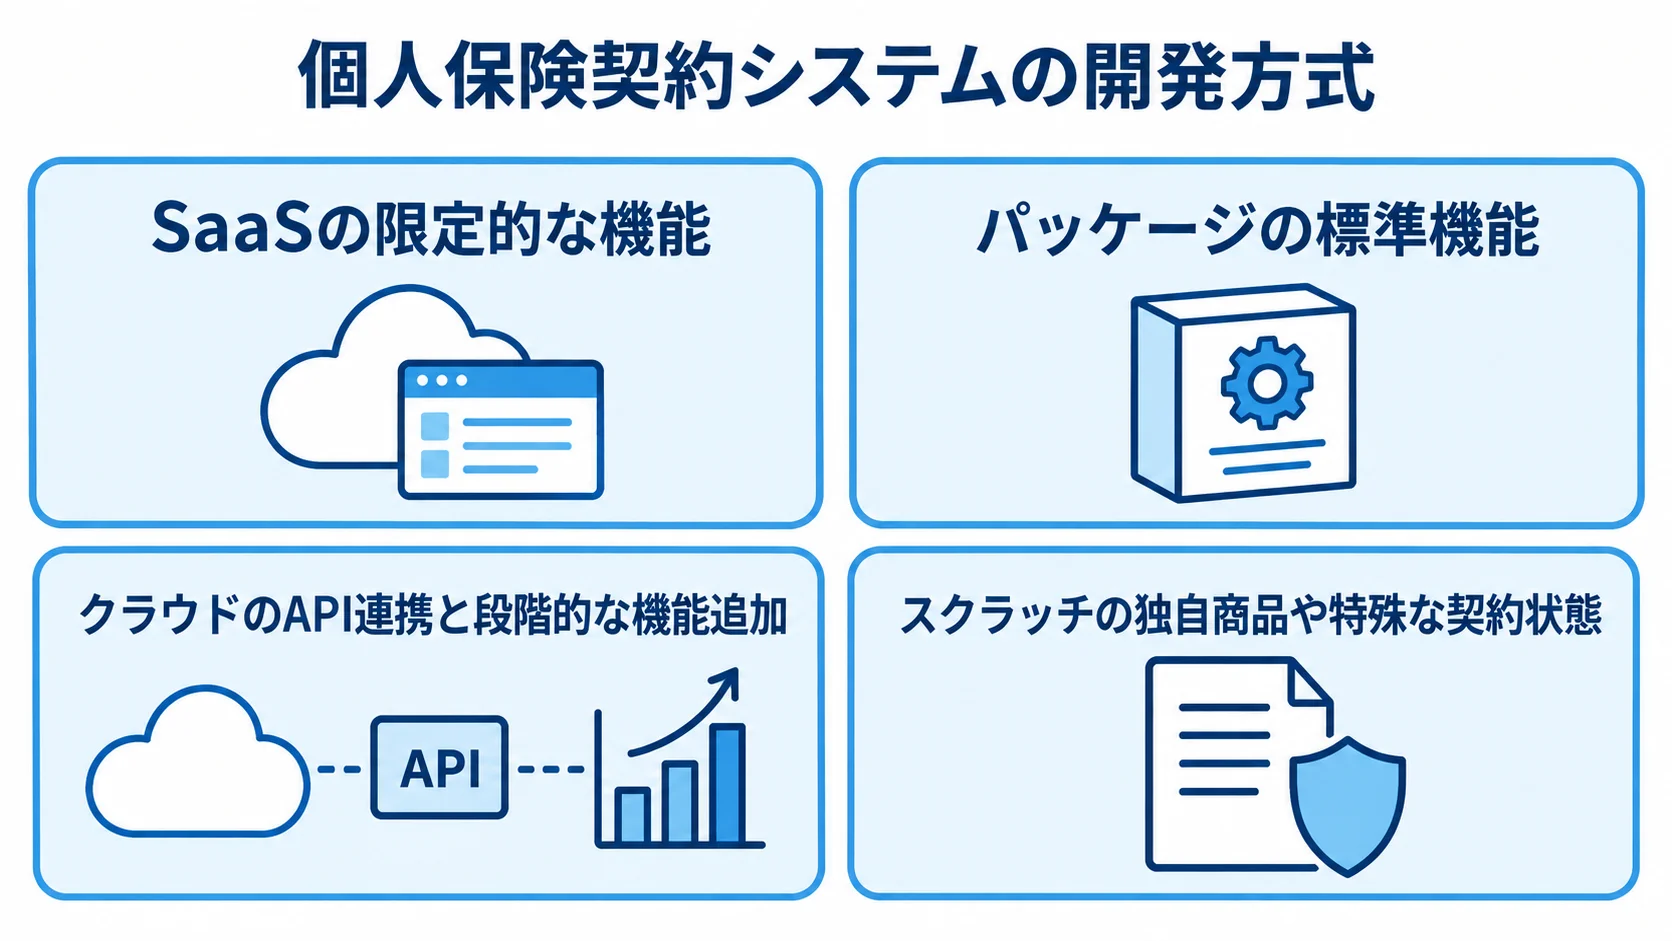
方式には、既製サービスの設定やパッケージ導入と一部変更があります。
ほかに、クラウド上での業務サービス連携や独自開発もあります。
契約管理と商品ルール、顧客接点とデータ分析に分け、領域ごとに適した方式を組み合わせます。
SaaS・パッケージが向く標準化領域
方式の適性は、導入する機能の範囲と標準機能への適合性で確認します。
- SaaS:申込受付や顧客ポータル、文書管理、通知などの限定的な機能に適します。初期費用を抑えられ、短期間で使い始められます。
- パッケージ:契約・商品管理の標準機能、保守、業界知識を利用できます。旧商品や特殊な保全処理の改修を重ねると、その効果は薄れていきます。
個人保険の契約管理全体を置き換えるような案件は、SaaSの価格帯に収まりません。
クラウド・スクラッチの拡張性と独自性の見極め
方式ごとに得意な点と運用上の負担が異なるため、特徴を分けて確認します。
- クラウドの利点:API連携と段階的な機能追加に加え、バックアップや災害対策も設計しやすい方式です。
- クラウドの確認事項:データ保存場所と委託先、可用性を決めます。ログや障害復旧、契約終了時のデータ返却・移行も確認します。
- スクラッチの特徴:独自商品や特殊な契約状態を表現しやすい方式です。
一方で、法令・税制・料率の変更対応や、長期保守、要員、テスト資産の維持は、自社で負うことになります。
- 組み合わせ方:契約管理と商品ルールは共通基盤かパッケージで整え、顧客や代理店との接点はクラウドや個別開発で作ります。
商品、販売体験、運用効率のうち、どこが自社の競争力かを整理すると、過剰なフルスクラッチを避ける助けになります。
個人保険契約システム開発の進め方
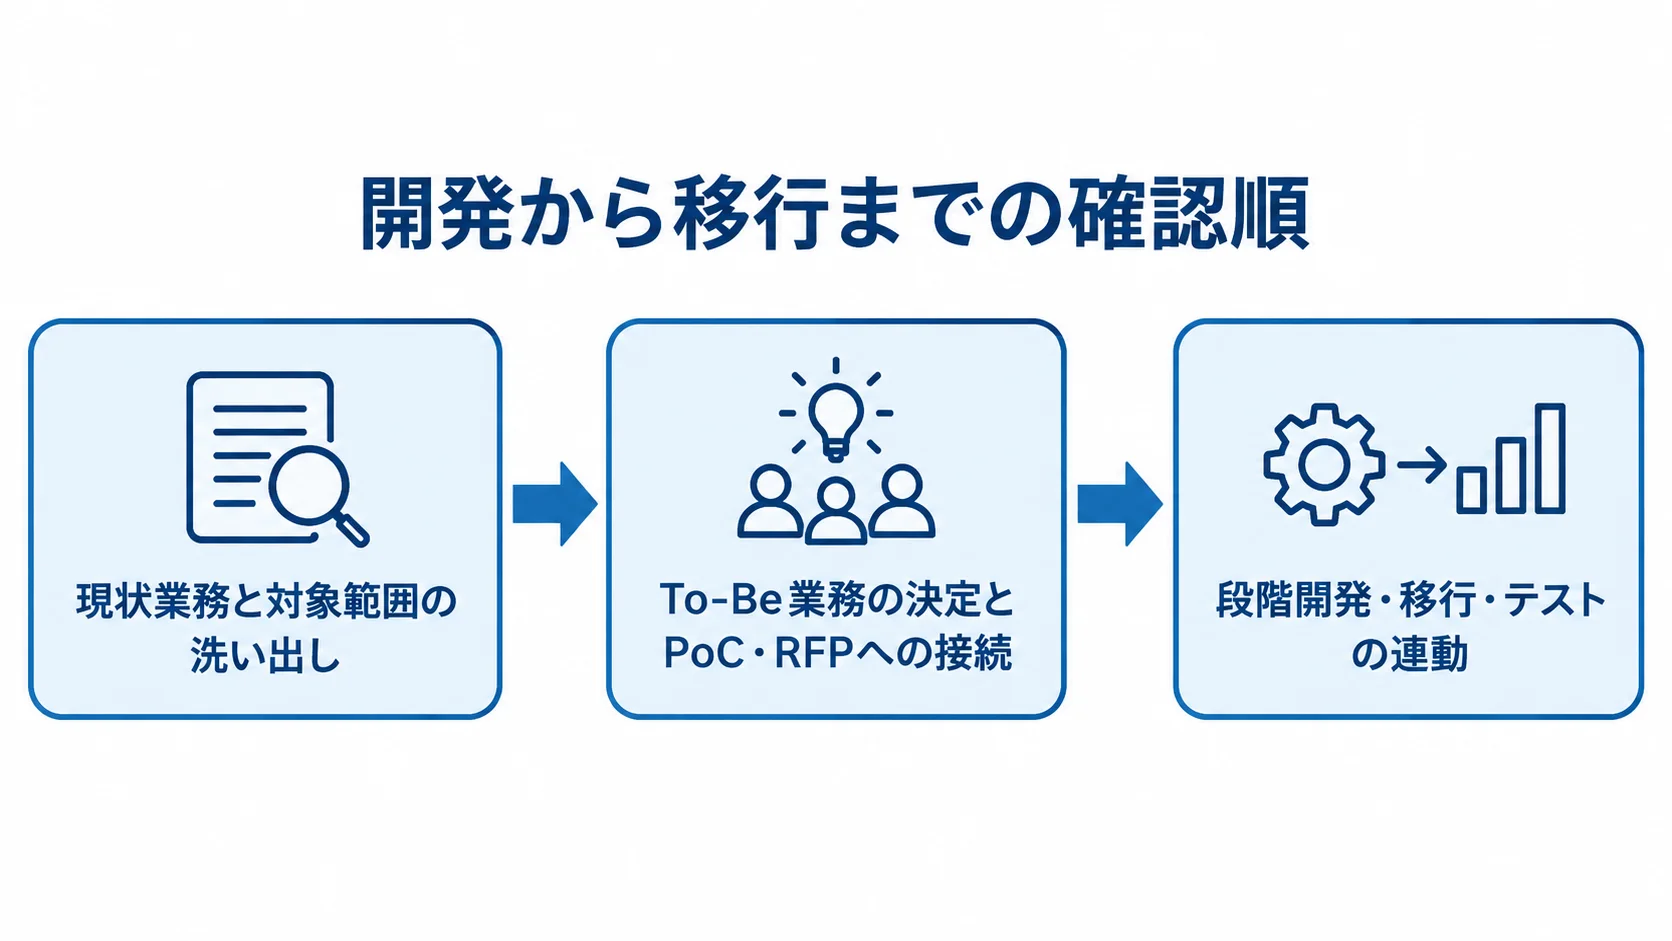
まず現行業務と契約データを分解し、そのあとで画面やデータベースを考えます。
既契約を新システムへ移す案件では、要件定義と適合性検証を早く行うほど、後戻りを抑えられます。
移行リハーサルと旧新突合も、早い段階から進めます。
現状業務と対象範囲の洗い出し
現状業務を洗い出すときは、対象を業務・規模・連携の面から一覧にします。
- 対象業務:新契約や保全、収納を業務単位で一覧にします。
- 周辺業務:給付や帳票、代理店も対象に含め、コールセンターや会計、数理、再保険も同じ一覧に加えます。
- 規模:契約件数や商品数、特約数を整理します。
- 連携先:販売チャネルや連携先、データ保持年数を対象に含めます。
- 運用条件:目標復旧時間と利用者数を把握します。
「新契約だけ」が対象でも、保険料計算や契約成立、証券発行、既存契約照会との境界を定義します。境界を決めないまま進めると、後工程で対象が膨らみます。
To-Be業務の決定とPoC・RFPへの接続
PoCで適合性を確かめ、その結果をRFPと発注条件に反映します。
- 標準機能に合わせる業務範囲と、独自開発する範囲を分けます。
- 複雑な特約や受取人変更、失効・復活、解約返戻金と収納エラーを検証対象に選びます。
- 代表商品と失敗しやすいケースを、契約状態や計算結果、履歴、エラー時の再処理まで含めてPoCで確かめます。
- RFPには対象業務と対象外、契約件数、商品・特約数、連携先を書きます。移行方式や非機能要件、テストデータ、納品物、保守範囲も含めます。
- 再委託や、障害時にどこまでを誰が受け持つか、追加商品・法改正時の単価を記載します。
- 2〜3社以上へ同じ条件で提示し、価格と前提条件、対象外の違いを比べます。
段階開発・移行・テストの連動
設計から移行・テスト、段階リリースへと進む流れに沿って、条件を定めます。
- 商品ルールと契約状態を中核に置き、チャネルや周辺システムとの境界をAPIなどで定めます。
- 一括移行、商品・業務単位の段階移行、旧新並行稼働を比べ、突合・切替・切戻しの条件を先に決めます。
- 機能に加えて、保険料や返戻金、契約状態をテストし、権限逸脱や負荷、災害復旧、脆弱性、監査ログも確かめます。
- 初回は新商品や新チャネルに絞り、安定後に既契約や周辺業務へ広げます。各リリースの業務価値を定め、完成を待たずリスクを抑えます。
▶ 詳細はこちら:個人保険契約システム開発の進め方
個人保険契約システムの費用相場と期間
個人保険契約システム単体の成約価格や平均値を示す公的な公開統計は、2026年時点でも限られています。
以下の金額は、業務システムの一般的な価格帯に、生命保険特有の要素を加えた編集部の推定です。商品ルールや契約状態、既契約移行の扱いを加味しています。外部連携や金融水準の非機能要件も含めています。
見積もりでは、金額の帯だけでなく、何が含まれていないかを確認してください。
対象範囲別の初期費用と開発期間の目安
費用と期間は対象範囲によって異なるため、方式や規模ごとの概算を比べます。
- SaaS設定・小規模API連携:10万〜500万円、期間は1〜6か月程度です。
- 周辺システムの個別開発:500万〜2,000万円、期間は6か月〜1年程度です。基幹全体の刷新とは異なります。
- パッケージ導入・部分改修:2,000万〜8,000万円、期間は1〜2年程度です。
- 中規模刷新:商品や保全、収納を含み、帳票や外部連携にも及びます。費用は8,000万〜3億円以上、期間は1年半〜3年以上の場合があります。
- 大規模刷新:5,000万円〜5億円以上です。大規模な事業者では、10億円を超える計画もあり得ます。
レガシー刷新や数十万〜数百万件の既契約、会計・数理・代理店との広範な連携を含む案件が、こうした規模に当たります。これらは公開統計ではなく、範囲を明示した2026年時点の概算レンジです。
開発工数に加え、移行と非機能で決まる費用
費用は、工数の配分と案件ごとの増減要因に分けて確認します。
- 概算配分:要件定義・基本設計10〜15%、詳細設計・製造30〜40%、結合・総合・並行稼働テスト15〜20%、データ移行・本番構築・教育5〜10%程度です。
- その他の費目:残りは、プロジェクト管理やインフラ、セキュリティなどです。ライセンスや予備費も含まれます。
- 主な変動要因:商品・特約・料率のルールと、既契約の履歴や品質です。
- 高額になりやすい例:契約件数が少なくても、旧商品を多く維持し、例外的な保全処理を再現する場合です。
この配分は、案件ごとに検討するための仮置きで、固定の基準ではありません。
移行件数や外部システム数、24時間運用も変動要因として影響します。災害復旧や監査証跡、テスト範囲も含みます。
5年間のTCOと変更費用の見積もり
初期費用に加えて運用費と変更単価をそろえ、5年間で比べます。
- 保守・運用費:初期開発費の年15〜20%程度を仮置きする方法があります。
- 5年間の費用:クラウド利用料やパッケージ保守、監視を含めます。
- 変更単価:新商品1件、制度変更1回、移行リハーサル1回の費用を分けます。
- 一式見積もり:「データ移行一式」などは、件数や回数を確認します。成果物と検収条件、対象外も明確にします。
このほか、脆弱性診断や障害対応、バックアップ、教育も加えます。新商品や法令・税制・料率変更の改修費も入れます。費目と変更単価を分けて比べると、初期見積もりの安さだけに惑わされにくくなります。
▶ 詳細はこちら:個人保険契約システム開発の見積相場・費用
個人保険契約システムの開発会社・サービスの選び方
開発会社やサービスは、知名度や提案価格より先に、新契約・保全・収納・数理の業務知識を比べます。また、商品ルールの設定方法や、移行と並行稼働の経験も確かめます。
金融水準の非機能要件と保守体制も、同じ質問票で確認します。特定の企業は紹介せず、どの候補にも当てはめられる選定基準として整理します。
処理単位で見る保険業務の実績
「保険に強い」という説明だけで判断せず、担当した業務を処理単位で確認します。対象は、新契約や契約保全、収納、失効・復活です。解約と給付連携も含みます。
帳票や数理、代理店手数料の扱いも確認します。契約件数や商品数、旧新システムの切替方法を尋ねます。並行稼働の期間も確かめます。
障害やデータ不整合への対応事例も、開示できる範囲で説明してもらいます。
商品ルール・クラウド・データの扱いの比較
業務側が商品や料率の変更をどこまで設定できるかは、長期運用の費用を左右します。そのため、新商品ごとにプログラム改修が必要か、承認付きの設定変更で対応できるかを確認します。
過去の契約へ旧ルールを適用できるかも確かめます。クラウドでは、可用性やデータの所在を確認します。バックアップやログ、障害通知も見ておきます。
契約終了時のデータ返却と再委託先も確認します。
要員体制・再委託・契約方式の確認
提案時の責任者だけでなく、各工程に誰が参加するかを確認します。
- 参加要員:各工程の担当者がそろっているかを見ます。保険業務やアーキテクト、データ移行の担当者に加え、セキュリティと運用責任者も確認します。
- 再委託:委託範囲とアクセス権、監査について、どこまでを誰が受け持つかを文書で定めます。事故報告や契約終了時の消去も対象です。
- 契約方式:たとえば、上流は準委任、仕様確定部分は請負にするなど、工程に応じて使い分ける場合があります。
- 契約条件:方式の名称より、条件の中身を見ます。変更管理と検収、瑕疵対応、追加費用が明確かを確認します。
▶ 詳細はこちら:個人保険契約システム開発でおすすめの開発会社6選と選び方
個人保険契約システムの発注・外注・委託方法
発注では、開発範囲を広く書くより、発注者側が業務ルールと優先順位を持ち、受託側に判断材料を渡せる状態を作ることが先です。
まずPoCや要件整理の小さな契約で適合性を確かめます。その結果をRFPや契約条件に反映すると、本開発での認識違いを減らせます。
RFPに書く業務・データ・非機能の項目
提案を比べやすくするため、RFPに書く業務・データ・条件をそろえます。
- 業務:新契約や保全、収納の業務を書きます。失効・復活や解約、満期、給付連携も含めます。帳票や代理店、顧客ポータルも対象です。
- データ:契約件数や商品・特約数、契約期間を書きます。履歴や画像・証憑、欠損・重複の状況も含めます。
- 非機能:稼働時間や性能、目標復旧時間を定めます。バックアップや監査ログ、権限も決めておきます。脆弱性診断や災害対策、サポート時間も対象です。
- 納品物:設計書やテスト仕様書、移行計画を納品します。操作マニュアルや運用手順、ソースコードを含めます。設定値や教育資料も、納品物に入ります。
- 検収:画面の動きだけでなく、保険料計算や状態遷移を合格基準で確認します。旧新突合や帳票、連携エラーも対象です。権限や復旧手順も含みます。
2〜3社以上の同一条件での比較と発注者側の統制
価格と発注者側の責任を、同じ評価の中で確認します。
- 費用比較:初期費用と5年間の運用費、移行費を比べます。追加商品費や法改正対応費、ライセンスも分けます。クラウド利用料も別に示してもらいます。
- 提案条件:既契約移行や総合テストの範囲を確認します。障害対応やセキュリティ評価も含め、前提と対象外、発注者作業を同じ尺度で比べます。
- 発注者の体制:業務責任者とデータ品質の担当を置きます。セキュリティ・法務の担当と、意思決定を担う経営層も置きます。
- 自社の統制:業務ルールや優先順位、受入基準を自社で管理します。データの正しさも自社で把握し、仕様変更や制度改定の際に判断できる状態を保ちます。
▶ 詳細はこちら:個人保険契約システム開発の発注・外注・委託方法
セキュリティ・法令・AI利用の確認事項
個人保険では、健康状態や病歴、収入、本人確認書類を扱います。いずれも、漏えい時の影響が大きい情報です。
安全対策は、要件定義の段階で決め、開発の最後に付け足さないようにします。データ分類と利用目的、アクセス権、暗号化を整理します。ログや委託先管理、バックアップ、復旧とインシデント対応も、同じ段階で扱います。
金融分野の基準のRFP・テスト項目への反映
RFPとテスト項目に反映する候補として、金融庁とFISCの公表資料を確認します。
- ガイドライン改正:金融庁が、サイバーセキュリティガイドラインを一部改正しました。
- RFPへの反映:設計や導入、運用の安全対策を確かめる基準として、参照元を記載します。法令そのものとは分けて扱います。
2025年7月の改正は組織改組に伴う技術的修正です(出典: 金融庁「金融分野におけるサイバーセキュリティに関するガイドライン」の一部改正について、2025年)。
2025年3月、FISCは「金融機関等コンピュータシステムの安全対策基準・解説書」第13版を公表しました(出典: FISCの各刊行物、2025年)。同時期には、コンティンジェンシープラン策定の手引書第5版も公表しました(出典: FISCの各刊行物、2025年)。
保険会社向けの総合的な監督指針では、安全かつ安定的な稼働が信頼性の前提とされ、システムリスク管理態勢も重視されています(出典: 金融庁「保険会社向けの総合的な監督指針」、2025年確認)。
可用性に加えて、障害検知や連絡、代替手段もテスト計画に含めます。復旧訓練や切戻し、委託先報告も入れます。
機微情報とAI利用の目的・権限・ログ・人手確認
金融分野の個人情報保護ガイドラインは、利用目的の特定や機微情報の扱いを示しています。正確性や安全管理措置にも触れています。従業者と委託先の監督も対象です(出典: 個人情報保護委員会・金融庁「金融分野における個人情報保護に関するガイドライン」、2024年)。
- 機微情報:告知・病歴は、参照者、目的、保存期間を定めます。提供・委託の範囲と、削除・訂正の手順も項目別に決めます。
- AIの用途:査定の補助や問い合わせ対応、文書分類などに使います。テストデータ作成にも使えますが、実データを無制限に学習へ渡すことはしません。
- AI管理:匿名化・仮名化と入力制限を行います。権限・目的・ログを残し、人が出力を確認します。誤判断時の訂正やモデル、プロンプトの変更も管理します。
- 最終判断:引受や給付の判断を、AIだけで完了させないようにします。説明できる状態と、最終承認者を残します。
データ移行・テスト・リリース後の運用
既契約の移行では、データを新しい項目へ写すだけでなく、旧商品ルールや過去の変更履歴も再現します。
移行は業務変革でもあり、移行後も保険料や保障、受取人を正しく説明できるようにする必要があります。
移行・テスト・運用を別々の工程として切り離さず、最初から一つの品質計画として扱います。
移行前のデータ品質と旧ルールの確認
移行後も契約内容を再現できるよう、品質調査と変換、突合、リハーサルを確かめます。
- 品質調査:契約と顧客の件数、商品と特約の数を把握します。証憑や履歴期間も確かめます。欠損や重複、表記の揺れを調べます。桁や日付の形式も見ます。
- 変換ルール:契約者と被保険者、受取人が別人のケースや、自由記述の特約の変換方法を決めます。
- 対象外データ:移行対象外のデータについても、参照方法と保存責任を明記します。
- 旧新突合:件数だけでなく、契約単位で内容を確認します。契約番号や保険料、保障額、払込方法を照合します。受取人や状態、次回払込日も見ます。解約返戻金も含みます。
- リハーサル:複数回実施し、差異の許容範囲や再移行方法、切替日に発生した変更の取り込み方を定義します。
契約状態と計算結果のシナリオテスト
テストには、実際に起こる業務シナリオを用意します。正常な新契約に加えて、例外的な流れも対象にします。
- 申込・引受:告知の差戻し、引受不可、契約成立前の取消。
- 契約変更:住所・名義・受取人の変更、特約の付加・解約。
- 収納・契約状態:保険料の未収、失効・復活、途中解約・満期。
- 連携・適用日:給付連携エラー、境界日、料率改定日。
- 契約者情報:契約者と被保険者が異なるケース。
性能テストでは、申込が集中した時の動きや、収納結果の一括取込を確認します。帳票の大量出力と、外部連携停止後の再送も対象です。
セキュリティテストでは、権限のない契約照会やログの改ざんを確認します。機微情報の出力や、バックアップからの復旧も対象です。業務部門が読める形で結果を残し、合否と残課題を誰が判断するかを決めておきます。
リリース後の商品追加と障害対応の管理
安定稼働と商品変更に備え、運用で管理する業務や契約条件を整理します。
- 定常業務:監視や問い合わせ・障害対応、再処理を続けます。権限の見直しやバックアップ、復旧訓練を行います。脆弱性対応と委託先報告も含みます。
- 商品変更:新商品や料率変更に備えて、手順を標準化します。ルール登録と承認、テストを一連の流れとして決めます。本番反映と旧版の保存も含めます。
- 運用契約:受付時間や重大障害の連絡時間、目標復旧時間を確認します。再発防止報告や法改正の優先順位、追加作業の単価も取り決めます。
- 外部委託:契約データの最終責任と承認権限を、自社で把握します。監査対応と、委託終了時の引き継ぎも対象です。
よくある質問(FAQ)
企画段階で質問されやすい点をまとめます。費用や方式の答えは、契約件数や商品によって変わります。既存資産や対象業務も影響するため、自社の前提を当てはめて判断してください。
個人保険契約システムの開発費用はいくらですか?
限定的なSaaS設定なら10万〜500万円、周辺システムなら500万〜2,000万円が概算の目安です。パッケージ導入は2,000万〜8,000万円、中規模の契約管理刷新は8,000万〜3億円以上です。
既契約移行や独自商品を含むほど、費用は上がります。数理や会計との連携、金融水準の非機能も、費用を押し上げます。金額だけでなく、対象範囲と5年間のTCOを比べます。
パッケージとスクラッチはどちらが良いですか?
標準化できる契約管理やバックオフィスはパッケージで、独自商品や顧客体験はクラウドや個別開発で組み合わせる形が検討しやすいです。
特殊な旧商品をパッケージへ無理に合わせると、カスタマイズが膨らみます。すべてをスクラッチにすると、長期保守と法改正対応の負担が増えます。
領域ごとに適合性を検証します。
開発は何から始めればよいですか?
新契約や保全、収納の業務を、業務単位で洗い出します。給付や帳票、会計・数理も、同じ単位で整理します。契約件数や商品数、連携先を整理し、移行対象と目標復旧時間も確かめます。
その後、代表商品と失敗しやすい保全・収納ケースでPoCを行い、対象範囲とRFPの前提を固めます。
最初から製品名や画面案を決めるより、業務とデータの境界を先に定義するほうが比較しやすくなります。
保険契約システムでAIを利用しても問題ありませんか?
利用目的と入力データ、委託先を定めます。アクセス権やログ、出力確認、保存期間も決め、補助業務から段階的に使います。
告知や病歴などの機微情報を、目的や安全管理が不明確な外部サービスへそのまま入力することは避けます。
引受や給付の最終判断には、人の確認と訂正手順を残します。
まとめ
個人保険契約システムは、申込フォームや顧客台帳にとどまりません。商品ルールや契約状態、保険料を、保全や収納、履歴と正確につなぐ業務の中核です。帳票や周辺連携も、その一部です。
まず新契約の周辺改善か、既契約を含む契約管理基幹の刷新かを分けます。商品数や契約件数、移行方式を定義し、非機能要件も決めます。
自社の対象範囲と予算帯の事前決定
費用は、限定的なSaaS設定の10万〜500万円から、大規模基幹刷新の5,000万円〜5億円以上まで幅があります。
金額の高低だけでなく、対象とする範囲を確認します。商品や契約、データの範囲を具体的に確かめ、連携やテスト、運用も含めて見ます。初期費用だけでなく5年間のTCOで判断します。
PoC・RFP・移行リハーサルによる不確実性の低減
開発会社やサービスを選ぶ際は、保険業務の実績や商品ルールを確かめます。既契約移行やセキュリティ、委託先管理も見ます。
追加商品の費用やリリース後の保守も確認します。
代表商品と例外ケースのPoC、2〜3社以上の同一条件での比較、複数回の移行リハーサルを通じて、適合性と発注条件を具体化します。
▼関連記事一覧
・個人保険契約システム開発の進め方
・個人保険契約システム開発でおすすめの開発会社6選と選び方
・個人保険契約システム開発の見積相場・費用
・個人保険契約システム開発の発注・外注・委託方法
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。