
個人保険契約システム開発の見積相場や費用は、10万円〜5億円以上と幅があります。費用を左右するのは、対象範囲と契約件数、商品・特約数です。ほかにも、移行や連携、セキュリティ要件が費用に関わります。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
・業務システム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「業務システム開発の完全ガイドブック」で詳しく解説しています。
・スクラッチシステム開発を依頼する会社の選び方やRFPの作り方については、無料ホワイトペーパー「スクラッチシステム開発の完全ガイドブック」で詳しく解説しています。
個人保険契約システムの全体像と費用の前提
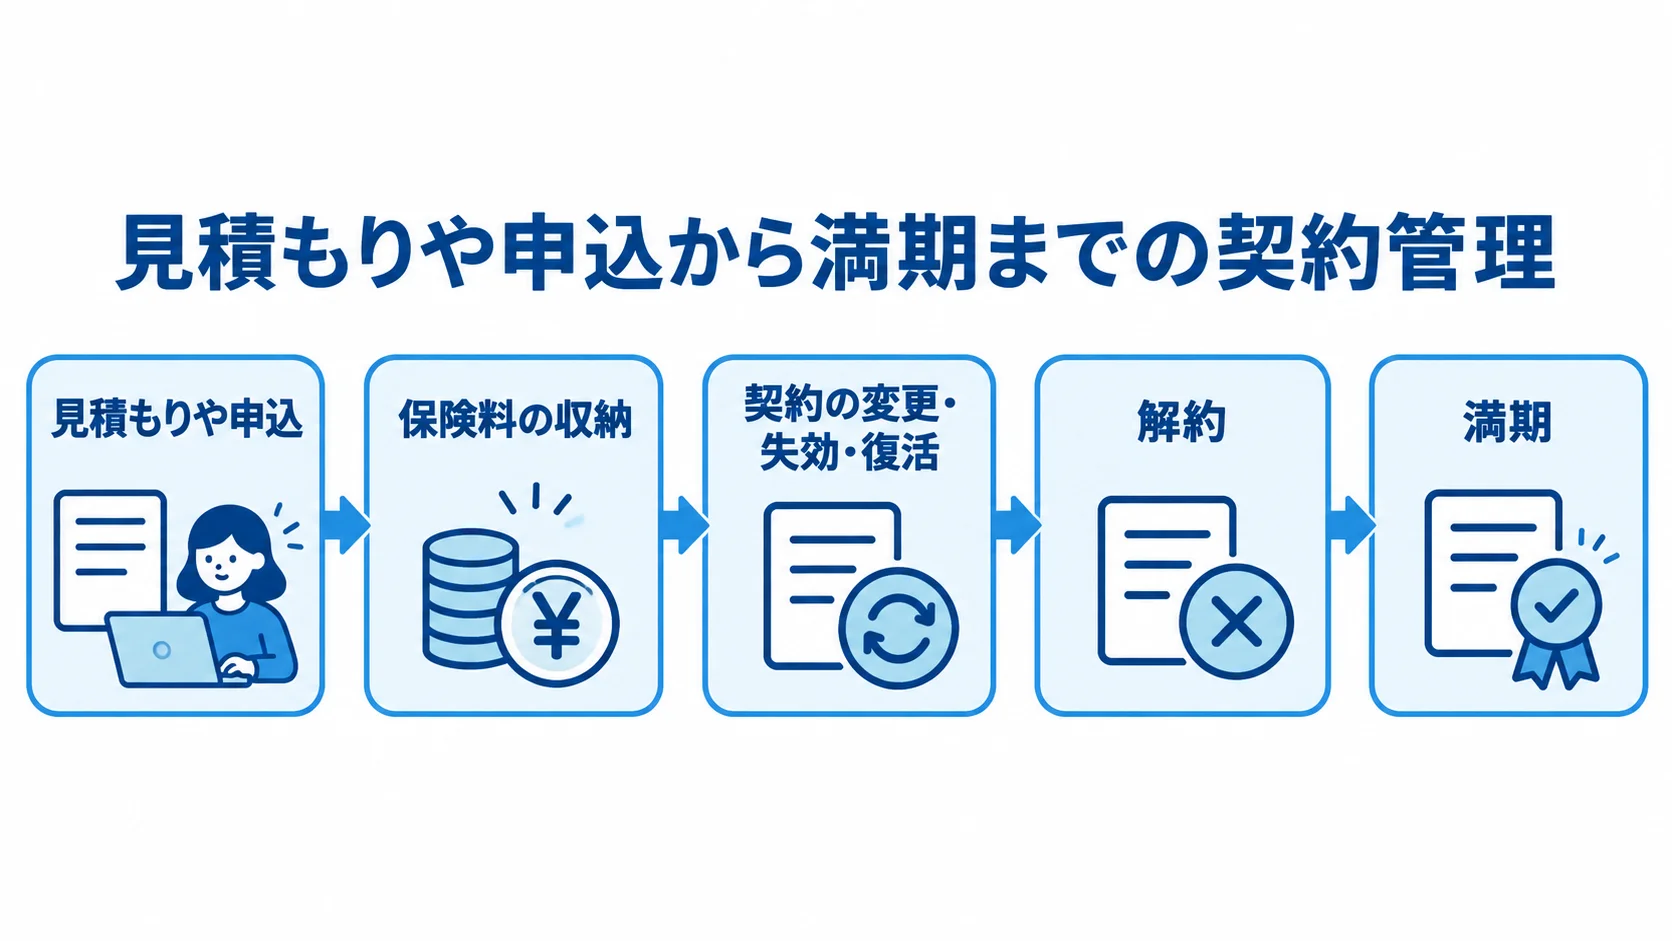
個人保険契約システムは、個人向け保険の見積もりや申込から満期まで、契約の一連の流れを管理します。保険料の収納や契約の変更、失効・復活、解約まで含みます。
顧客情報に加えて、保障内容や料率、契約状態も扱います。そのほか、契約者・被保険者・受取人の関係、帳票、履歴、監査証跡も含まれます。
費用が変わるシステム範囲
販売チャネルのデジタル化と、既契約を含む契約管理基幹の刷新は、規模が大きく違うため分けて見積もります。
- 周辺システム:既存の基幹システムに接続する部分
- 契約管理基幹:業務ルールと既契約をまとめて置き換える部分
申込フォーム、電子署名、本人確認、契約者ポータル、代理店画面に範囲を絞る場合は、500万円〜2,000万円程度に収まることがあります。
一方で、保全や保険料計算を含む機能まで置き換えると、費用は数千万円から数億円へ広がります。その範囲には、口座振替や失効・復活が入ります。解約返戻金や会計・数理連携も、そこに含まれます。
主な機能と周辺システムとの連携
見積もりでは、中核機能と連携先を分けて確認します。
- 中核機能:顧客、商品、申込、査定、保全、収納
- 周辺連携:会計、数理、再保険、決済、電子交付
- 通信条件:API、夜間バッチ、再送、突合
中核になるのは、マスタと商品・特約・料率・引受基準です。申込と告知に加えて、証券発行や解約、満期管理も中核になります。そのほか、給付・保険金請求、代理店手数料、コールセンターとの連携も必要になります。
「連携一式」と書かれている場合も、本数に加えて方式とエラー対応まで確認します。
個人保険契約システムの費用相場の目安
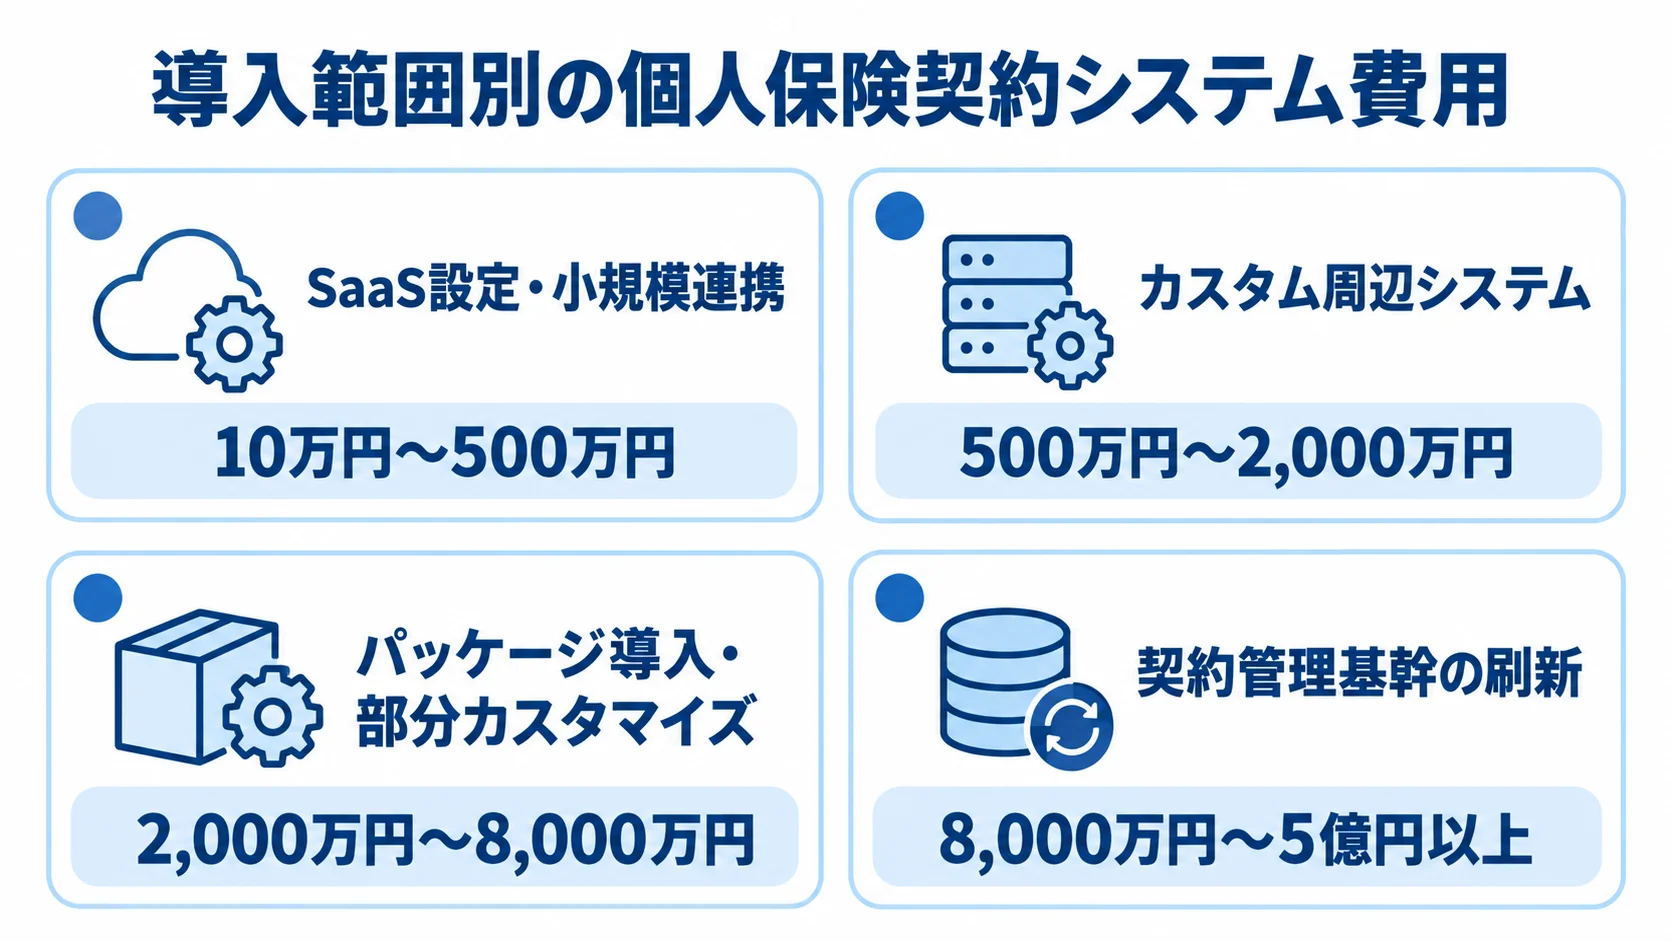
公開されている成約価格の平均値は確認しにくいため、ここに示すのは、一般的な業務システムの相場と生命保険特有の複雑さをもとにした編集部の概算です。個別案件の確定見積もりではありません。
申込・ポータル中心の小規模導入は10万〜2,000万円
既存基幹を残す場合は、追加する機能と連携範囲で価格が変わります。
- SaaS設定・小規模連携:10万円〜500万円
- カスタム周辺システム:500万円〜2,000万円
- 期間:1〜6か月、または6か月〜1年程度
上の「SaaS設定・小規模連携」の10万円〜500万円は、既存システムを残したまま行うSaaS設定や、申込・文書管理を想定した額です。対象は、申込フォームや電子署名、本人確認、ポータル、代理店向けの照会画面です。さらに、告知情報や査定結果、申込不備の差し戻し、電子交付の証跡まで含めると、業務システム開発に当たります。
パッケージ導入・部分カスタマイズは2,000万〜8,000万円
標準機能を中心に導入する場合は、対象範囲と期間をそろえたうえで比べます。
- 対象:商品、契約状態、保全、収納、帳票
- 費用:2,000万円〜8,000万円程度
- 期間:1〜2年程度
標準の契約管理や商品テンプレートなら、初期費用を抑えやすい面があります。一方で、旧商品の特殊な特約や過去の契約状態を合わせると、追加開発とテストが増えます。
契約管理基幹の刷新は8,000万〜5億円以上
契約管理基幹は、既契約の移行と業務ルールの再現まで含めて見積もります。
- 中規模刷新:8,000万円〜3億円以上
- 期間:1年半〜3年以上
- 大規模案件:5億円以上、10億円超の可能性
中規模刷新では、新契約、保全、収納、失効・復活、解約返戻金を含みます。さらに、給付・保険金請求連携、会計・数理連携、代理店チャネル、既契約移行まで含めると、費用は8,000万円〜3億円以上になります。
数十万〜数百万件の契約、24時間運用、災害対策、複数拠点、複数クラウドを含めると、5億円以上になります。大手案件では10億円超の可能性もありますが、これは公開統計ではなく概算です。
個人保険契約システム開発費用の内訳とランニングコスト
見積書は、合計額に加えて、工程、資産、運用の範囲ごとの内訳を確認します。契約状態の遷移や商品ルール、データ品質、計算結果の検証には工数がかかるため、移行、テスト、保守のうち対象外になっている部分も確かめます。
要件定義・設計・製造・テストの費用
工程別の比率を仮に置くと、費目の不足を確認できます。
- 要件定義・基本設計:10〜15%
- 詳細設計・製造:30〜40%
- 結合・総合テスト等:15〜20%
残りの費用は、プロジェクト管理、インフラ、セキュリティなどです。帳票や教育、リリース準備、予備費も、この残りに含まれます。
たとえば初期費用が1億円なら、要件定義は1,000万〜1,500万円です。製造は3,000万〜4,000万円、テストは1,500万〜2,000万円を仮に置きます。移行と運用設計が別枠かどうかも確認します。
データ移行・並行稼働・切り替えの費用
移行費用は件数だけでなく、関係、履歴、品質、切り替え方法で決まります。
- 変換:名寄せ、コード変換、再計算、補正
- 検証:プロファイリング、リハーサル、旧新突合
- 稼働:切戻し手順、並行稼働、週末切り替え
契約者と被保険者の名寄せ、旧商品コード、保全履歴への対応が必要です。そのうえで、保険料・返戻金の再計算や、欠損・重複・表記揺れの補正も移行の作業に含まれます。
数十万件では数百万円〜数千万円かかり、数百万件や複雑な旧商品を含む場合は、さらに上振れします。
数回のリハーサルと並行稼働は費用を増やしますが、不整合を見つけやすくなります。
クラウド・保守・制度改正対応の費用
ランニングコストは、基盤、保守、制度改正、障害対応に分けて見積もります。
- 基盤費:DB、ストレージ、監視、バックアップ
- 保守費:問い合わせ、障害、運用要員
- 改修費:法令、税制、新商品、料率変更
保守・改善費は、初期開発費の年15〜20%程度を見込みます。制度改正などへの対応は、1回100万〜1,000万円程度を別に見込みます。
24時間365日の監視やSOC、厳しいRTO・RPO、従量課金がある場合は、5年間のTCOで比べます。
TISが公表したニッセイ・ウェルス生命の事例では、OCI移行によって夜間バッチが平均2時間から1時間7分へ短縮されました。ただし、既存サーバーの一部を引き続き使っているため、単純な比較はできません。同事例では、5年間のコスト抑制も期待されています(出典: TIS「ニッセイ・ウェルス生命保険の保険契約管理システムのマルチクラウド移行」、2025年)。
そのほか、処理時間や運用の集約状況、ライセンス、災害対策も評価の対象になります。
個人保険契約システムの費用・価格が変動する主な要因
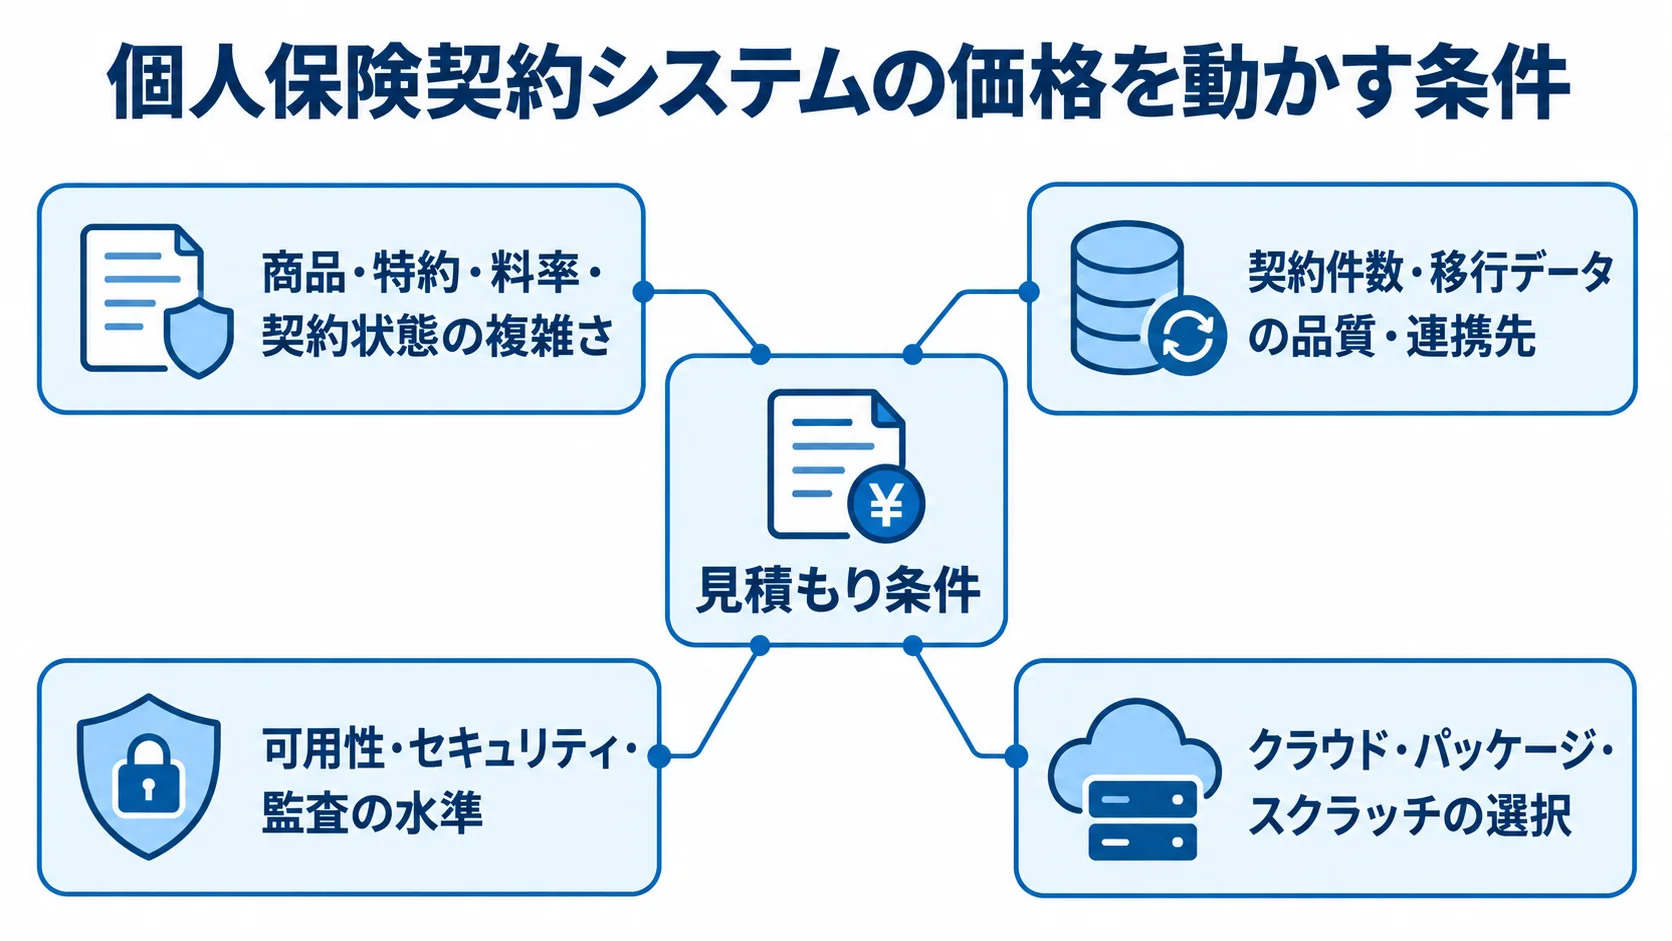
価格の差を説明するには、機能名だけでなく、データ量や業務ルール、品質水準、将来の変更頻度を要件に含めることが必要です。
商品・特約・料率・契約状態の複雑さ
商品ルールが複雑になるほど、組み合わせテストと改修工数が増えます。
- 商品要素:商品、特約、料率、保障額
- 状態遷移:更新、解約、復活、受取人変更
- 設計:ルールエンジン、商品マスタ
保険料や保障額は、更新や解約返戻金、給付条件と組み合わせて扱います。申込入力や引受も、この組み合わせに関わります。
契約者と被保険者が異なる契約や払込方法の変更、失効後の復活も、正しい順序で処理する必要があります。
商品ルールを直接埋め込むと、新商品や料率改定のたびに改修費が発生します。
契約件数・移行データの品質・連携先
契約件数や移行データの品質、連携先の多さが、性能と移行工数を左右します。
- 契約件数:10万件か100万件か
- 連携先:会計、数理、再保険、決済など
- データ品質:欠損、重複、クレンジング
10万件と100万件では、性能やバックアップ、照会、移行リハーサルの内容が変わります。
本人確認や医務査定、代理店、コールセンターまで連携すると、連携先が増えます。その分、認証やタイムアウト、再送、監視が必要になります。欠損や重複があると、クレンジングと業務部門の確認が別の工数になります。
可用性・セキュリティ・監査の水準
機微情報を扱うため、認証、復旧、監査の水準を初期要件に含めておく必要があります。
- 認証・権限:多要素認証、分離、暗号化
- 監査・復旧:ログ、診断、バックアップ、災害復旧
- 委託管理:委託先と監査への対応
健康状態や病歴、本人確認書類を扱うため、操作・変更ログ、脆弱性診断、委託先の管理が必要になります。なお、金融庁は2025年7月に、ガイドラインの一部改正を公表しています。出典は金融庁「金融分野におけるサイバーセキュリティに関するガイドラインの一部改正について」で、2025年です。
RFPでは、検査、ログ保管、インシデント対応、復旧目標を項目として明記します。
クラウド・パッケージ・スクラッチの選択
方式は、初期費用だけでなく、独自性と長期保守の負担からも比べます。
- パッケージ:標準機能、保守、業界知見
- クラウド:拡張、API、災害対策
- スクラッチ:独自商品や特殊保全
スクラッチでは、法改正、新商品、要員、テスト資産、長期保守を負担することになります。
契約管理はパッケージや共通基盤にし、顧客・代理店との接点はクラウドや個別開発にするハイブリッド構成なら、独自性が必要な部分に予算を振り向けられます。
FISCの「金融機関等コンピュータシステムの安全対策基準・解説書」は、2025年3月時点の第13版です。同書には、経済安全保障、オペレーショナル・レジリエンス、サイバーセキュリティ、AI・生成AIの安全対策が反映されています。
出典: FISC「金融機関等コンピュータシステムの安全対策基準・解説書(第13版)」、2025年。
機能だけでなく、安全対策を満たす設計や運用の項目も確認します。
個人保険契約システムのコストを抑える5つのポイント
コストを抑える基本は、品質を下げずに不要なカスタマイズと手戻りを減らすことです。テストや移行を削ると、本番後の障害や手作業、制度改正への対応で、かえって費用が高くなる可能性があります。そのうえで、短期の価格と長期のTCOは分けて判断します。
対象範囲の優先順位づけ
対象業務は、経営効果とリスクをもとに段階に分けます。
- 初回:新商品のデジタル申込と契約者照会
- 既存活用:契約管理基幹をAPIで利用
- 次段階:商品・契約管理を移行
対象外を明確にしたうえで、新契約、保全、収納、請求、代理店、顧客ポータルを段階的にリリースします。初回の投資を抑えながら、実データと利用状況を次の段階に反映できます。
標準機能に合わせる範囲の事前決定
標準機能、設定変更、追加開発の境界を、PoCで確かめます。
- 標準運用:標準機能で扱う部分
- 設定変更:設定で変えられる部分
- 追加開発:独自仕様が必要な部分
管理画面や帳票、通知、権限設定まで独自仕様にすると、開発費と保守費が増えます。代表商品に加えて、複雑な特約や住所変更、受取人変更、失効・復活、収納エラーを検証し、その理由を業務部門と共有します。
5年間のTCOによる比較
初期費用だけでなく、5年間の総費用と変更単価で比べます。
- 初期費用:開発、ライセンス、移行
- 運用費:クラウド、保守、監視、診断
- 変更費:制度改正、新商品1件
教育や障害対応、制度改正、新商品1件あたりの追加費用も、同じ表に並べます。
初期費用が安くても個別開発が続けば、結果として高くなることがあります。逆に、パッケージは初期費用が高くても、商品マスタや標準API、テスト資産、運用の自動化によって将来の費用を抑えられる場合があります。
移行範囲とリハーサル回数の設計
履歴を同じ粒度で移行する必要があるかどうかを、先に確かめます。
- 判断の観点:法令、顧客対応、監査、数理、保全
- 別保管:参照専用の過去データ
- 現行移行:現行契約を新システムへ移す
過去データを別に保管して現行契約だけを移すと、変換の工数を減らせる場合があります。そのうえで、検索性と監査性を保つため、旧システムの参照期限と、データの真正性を証明する方法を設計書と運用手順に残します。
AI活用におけるデータ保護と人手確認
AI機能は効率化の面だけでなく、保護と人手確認まで含めて見積もります。
- 活用例:問い合わせ、書類、テスト、ナレッジ検索
- 保護策:目的、同意、匿名化、権限、学習利用
- 確認体制:ログ、人手査定、委託先責任
告知情報や病歴は、無制限に外部モデルへ送りません。利用目的や同意、匿名化、アクセス権、ログ、人手確認を定めます。
金融分野の個人情報保護ガイドラインでは、利用目的の例として保険の引受けが挙げられています。保険金・給付金の支払いも、その例として挙がっています。
出典: 個人情報保護委員会「金融分野における個人情報保護に関するガイドライン」、2024年。
見積もりを取る際のポイントと開発会社の選び方
相見積もりでは、同じ前提を各社に渡したうえで、価格だけでなく対象範囲とリスクも比べます。保険業務の知識がない会社を価格だけで選ぶと、要件定義のやり直しやテスト不足によって、費用が膨らむ可能性があります。
RFPに記載する対象業務・件数・品質要件
RFPでは、対象業務や規模、移行、非機能要件を具体的に示します。
- 業務範囲:新契約、保全、収納、解約、満期
- 規模情報:件数、商品数、利用者数、チャネル、連携先
- 品質要件:稼働、速度、RTO・RPO、監査
業務範囲には請求連携、代理店、顧客ポータルも含め、規模として年間新契約数を記載します。また、現行システムや移行対象、希望リリース時期も書き添えます。
稼働時間や同時接続数、レスポンスタイムは、性能の条件として具体化します。さらに、バックアップやログ保管、権限、暗号化、脆弱性診断、災害対策も具体化します。
開発会社に確認する質問の整理
開発会社には、実績や移行、商品ルール、クラウドの受け持ち範囲、運用体制について質問します。
- 業務実績:新契約、保全、収納、数理連携
- 技術条件:移行方式、商品ルール、追加単価
- 運用体制:再委託、保守、障害連絡
実績は会社名だけでなく、担当業務や移行件数、品質指標まで確かめます。提案書にリスクや前提、対象外、概算の不確実性が明記されている会社であれば、発注後の認識のずれを抑えやすくなります。
PoC・準委任・請負の使い分け
検証と契約形態は、工程ごとの不確実性に合わせて選びます。
- PoC:適合性、ルール、移行、性能、復旧
- 請負:納品物と検収条件が定められる部分
- 準委任:業務整理や既存調査など変動する部分
PoCは、数億円規模の手戻りを防ぐうえで役立ちます。
契約書には、前提変更や追加費用、受入基準、データ責任を明記します。さらに、再委託や知的財産、障害対応、終了時のデータ返却も含めます。
NTTデータのInsureMOは、保険の申込から支払いまでを対象にし、保険商材API、契約管理機能、画面資材を組み合わせる構成です。加入の導線から既存商品を含む契約管理まで、適用範囲を選べると説明されています。出典はNTTデータ「保険デジタルサービスプラットフォーム InsureMO」で、2026年に確認しています。
2026年時点で押さえたい個人保険契約システムの最新動向
レガシーは一括で廃棄せず、既存契約を安定して運用しながら、API、クラウド、標準商品テンプレート、データ基盤を段階的に追加します。特に、契約ルールの変更や障害時の継続、移行後データの説明を重視します。
APIとマイクロサービスによる段階的な刷新
顧客や代理店の接点をクラウドで刷新し、既存の基幹とAPIで接続する方式があります。
- 接点刷新:利用者が触れる部分から改善
- サービス分割:申込、支払い、照会、通知
- 運用設計:認証、制限、監視、再送、代替手段
サービス分割によって、新商品やチャネル追加の影響を抑えやすくなります。一方で、APIが増えるぶん、認証やレート制限、監視、再送、バージョン管理、障害時の代替手段が必要になります。さらに、連携基盤の運用費まで見積もります。
見積もりの前提となるレジリエンスとAIガバナンス
完了条件は、機能だけでなく、復旧と統制まで含めて定めます。
- レジリエンス:攻撃やクラウド障害からの復旧
- 統制:委託先、アクセス、AI利用の安全対策
- 事前定義:復旧テスト、ログ、入力禁止データ
金融庁のガイドラインやFISC第13版を踏まえて、復旧や委託先の監督、重要データの制御、AI安全対策、業務継続計画との整合を確認します。
RFPでは、復旧テストやログ保管期間、監査資料、生成AIへの入力禁止データを決めておきます。
よくある質問
価格帯の前提や既存システム、移行、保守について、発注前に確認したい疑問に答えます。
個人保険契約システムの開発費用は最低いくらですか?
既存基幹を残すか、契約管理まで含めるかで、最低額は変わります。
- 限定導入:10万円〜500万円程度から
- 基幹を含む場合:少なくとも数千万円規模
既製SaaSの設定や小規模な申込連携であれば、10万円〜500万円程度から始められます。契約管理や保険料計算、保全、既契約移行まで含める場合は、対象範囲を分けた概算を依頼します。
開発期間はどれくらいかかりますか?
期間は、導入範囲や商品数、移行件数、テストの深さによって変わります。
- 小規模導入:1〜6か月
- 周辺カスタム:6か月〜1年
- パッケージ:1〜2年程度
複数商品や数十万件以上の契約、基幹の刷新、並行稼働、総合テストを含むと、1年半〜3年以上になります。5年を超える段階計画になる場合もあります。移行のリハーサルと受入テストは、削らずに進めます。
パッケージとスクラッチはどちらが安いですか?
標準機能の利用範囲と将来の費用を、あわせて比べます。
- パッケージ:初期費用と期間を抑えやすい
- スクラッチ:自社業務へ合わせやすい
- 比較の観点:5年TCOと変更単価
一般にはパッケージの方が抑えやすいものの、旧商品や独自の保全を大量にカスタマイズすると、その差は小さくなります。
スクラッチでは、法改正や新商品、要員、テスト、保守まで負担することになります。そこで、代表商品と難しい契約状態をPoCで比べます。
見積もりは何社から取るべきですか?
要件と対象範囲をそろえたうえで、得意領域の異なる会社を比べます。
- 比較数:2〜3社以上
- 候補:大手、パッケージ、クラウド・移行に強い会社
- 項目:対象外、前提、移行、テスト、保守
金額の中央値だけでなく、追加商品や法改正の単価、責任の範囲、移行・テスト計画、保守体制を、同じ表で比べます。
まとめ
限定的なSaaS設定は10万円〜500万円、周辺カスタムは500万円〜2,000万円です。パッケージは2,000万円〜8,000万円で、契約管理基幹の刷新は8,000万円〜5億円以上が目安になります。
これは公開の平均値ではなく、商品・特約、件数、連携、移行、非機能要件を置いて考えた編集部の推定です。
見積もりで外せない確認事項
周辺の申込システムと契約管理基幹を切り分け、標準機能と独自開発の境界を決めます。
- 初期範囲:移行、並行稼働、テスト、保守
- 長期比較:法改正、新商品、クラウド、障害対応
- 判断材料:5年TCOと追加商品1件の単価
必要な費目を初期見積もりに含め、5年間のTCOと変更単価で候補を比べます。
次に行うべきこと
現在の業務を分けたうえで、契約件数、商品数、連携先、移行対象、可用性を1枚にまとめます。
- 業務整理:新契約、保全、収納、請求、代理店
- 対象整理:会計・数理、顧客接点、移行
- 発注準備:PoC後に2〜3社以上へ同じRFP
代表商品と難しい契約状態でPoCを行ったうえで、2〜3社以上に同じRFPを渡します。選ぶ際は、安さだけでなく、正確な契約管理を長期にわたって維持できるかを見ます。
▼全体ガイドの記事
・個人保険契約システム開発の完全ガイド
▼RFP作成前に読みたい無料ホワイトペーパー
・業務システム開発の完全ガイドブック
・スクラッチシステム開発の完全ガイドブック
・【2026年最新版】AI駆動開発の完全ガイドブック
会社紹介
株式会社riplaでは、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを、構想策定・要件定義から開発・改善まで一気通貫で支援。事業会社でIT・DXを経験したプロフェッショナルによる高い要件定義力・システム設計力を活かし、事業成果の最大化に伴走します。

また、当社独自の開発テンプレート「Boxシリーズ」による標準機能の高速開発と、AI駆動開発の独自フレームワーク「GoDD」による独自機能のAI実装を組み合わせることで、低コスト・短期間で開発を実現いたします。

もし、システム開発やプロダクト開発に関するご要望がございましたら、お気軽にお問い合わせください。
・サービス概要資料のURLはこちら >>>
・お問合せページのURLはこちら >>>
・お役立ち資料のURLはこちら >>>


株式会社ripla 代表取締役CEOとして、システムパッケージ活用、システム開発、データ分析、生成AI活用、SaaS開発、アプリ開発、EC構築など、幅広い領域で企業のDX推進と事業成長を支援している。事業会社でIT・DXを経験したプロフェッショナルが集う株式会社riplaにおいて、お客様の事業・ユーザー・業務に最適化したオーダーメイド型システムを構想策定・要件定義から開発・改善まで一気通貫で支援し、単なるシステム納品にとどまらず、クライアントと同じ目線で事業成果の最大化に向けた伴走支援を行う。早稲田大学卒業後、ラクスル株式会社、LINEヤフー株式会社にて事業開発やDX推進などに従事した後、株式会社riplaを創業。